
Tamanho e Participação do Mercado de Dispositivos de Monitoramento de Pacientes na Índia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 2.46 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.67 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.02 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.51 % |
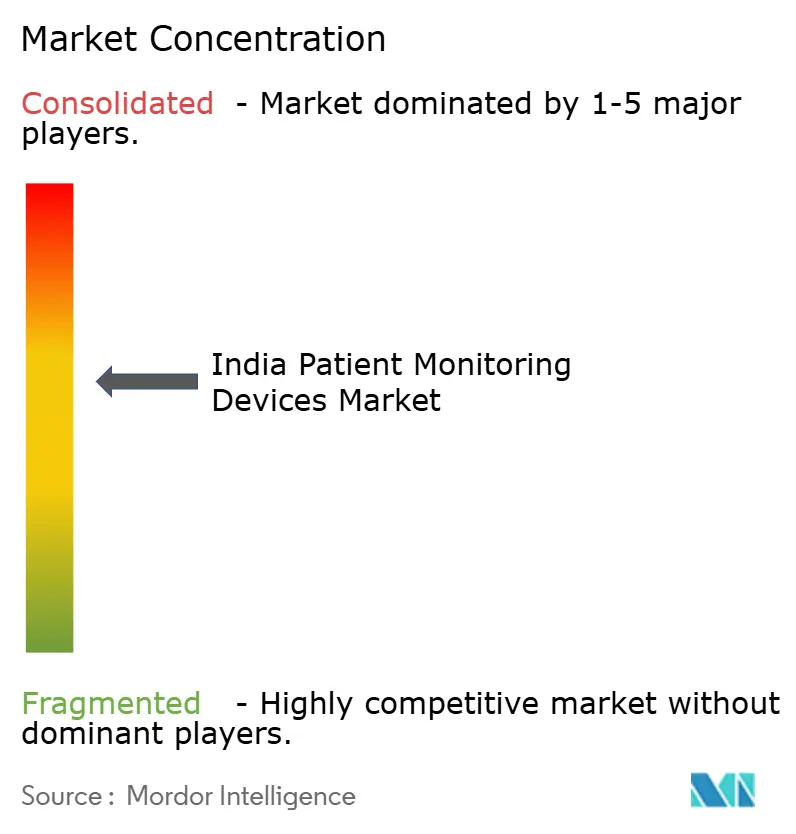
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos de Monitoramento de Pacientes na Índia por Mordor Intelligence
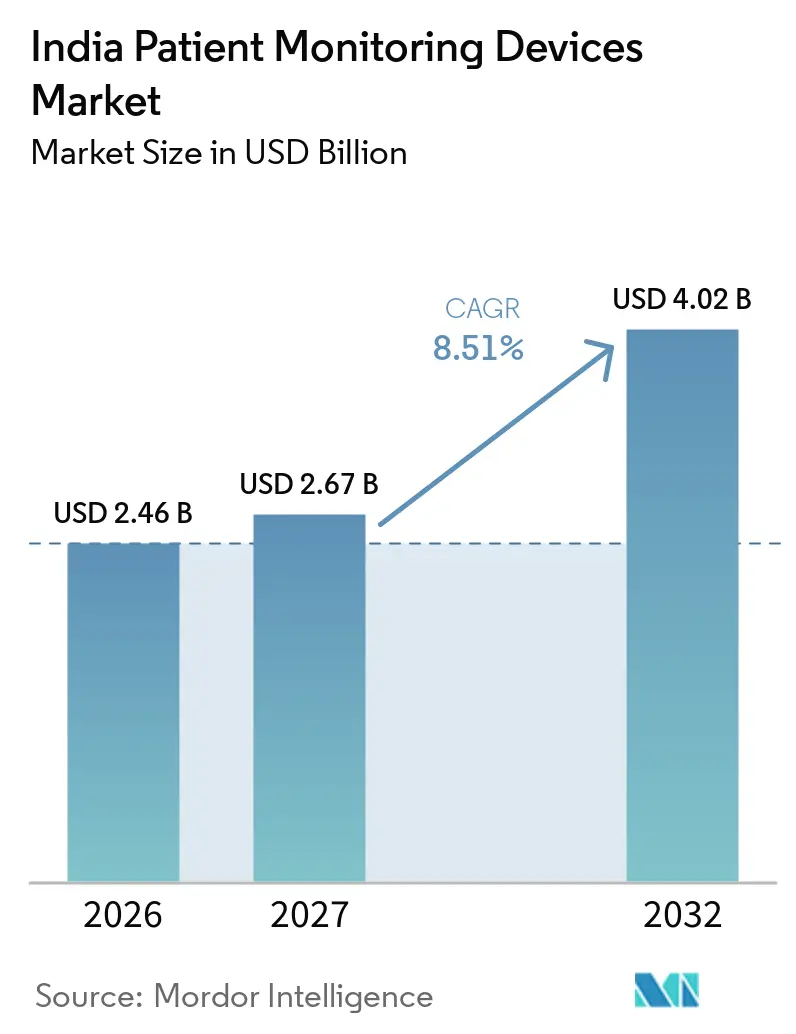
Espera-se que o mercado de dispositivos de monitoramento de pacientes da Índia aumente de 2,46 bilhões de USD em 2026 para 2,67 bilhões de USD em 2027, com projeção de atingir 4,02 bilhões de USD até 2032, registrando um CAGR de 8,51% ao longo do período de previsão. A demanda sustentada decorre do rápido crescimento da carga de doenças crônicas no país, da ampliação do reembolso de telessaúde e dos investimentos do Incentivo Vinculado à Produção (PLI) que estão expandindo a capacidade de fabricação local. Hospitais e operadores de saúde domiciliar estão priorizando tecnologias não invasivas e conectadas que se integram às 568 milhões de contas de saúde digital da Missão Digital de Saúde Ayushman Bharat, enquanto análises aprimoradas por inteligência artificial ajudam os prestadores a migrar de modelos de cuidado reativo para preventivo. A rápida penetração de sensores vestíveis está reforçando essa mudança, e as multinacionais estão expandindo a produção local para proteger os clientes das oscilações cambiais associadas à dependência histórica de importações de 70-80%. Em conjunto, essas forças estão conferindo ao mercado de dispositivos de monitoramento de pacientes maior flexibilidade de preços, alcance geográfico mais amplo e uma plataforma para a prestação de cuidados orientada por dados.
Principais Conclusões do Relatório
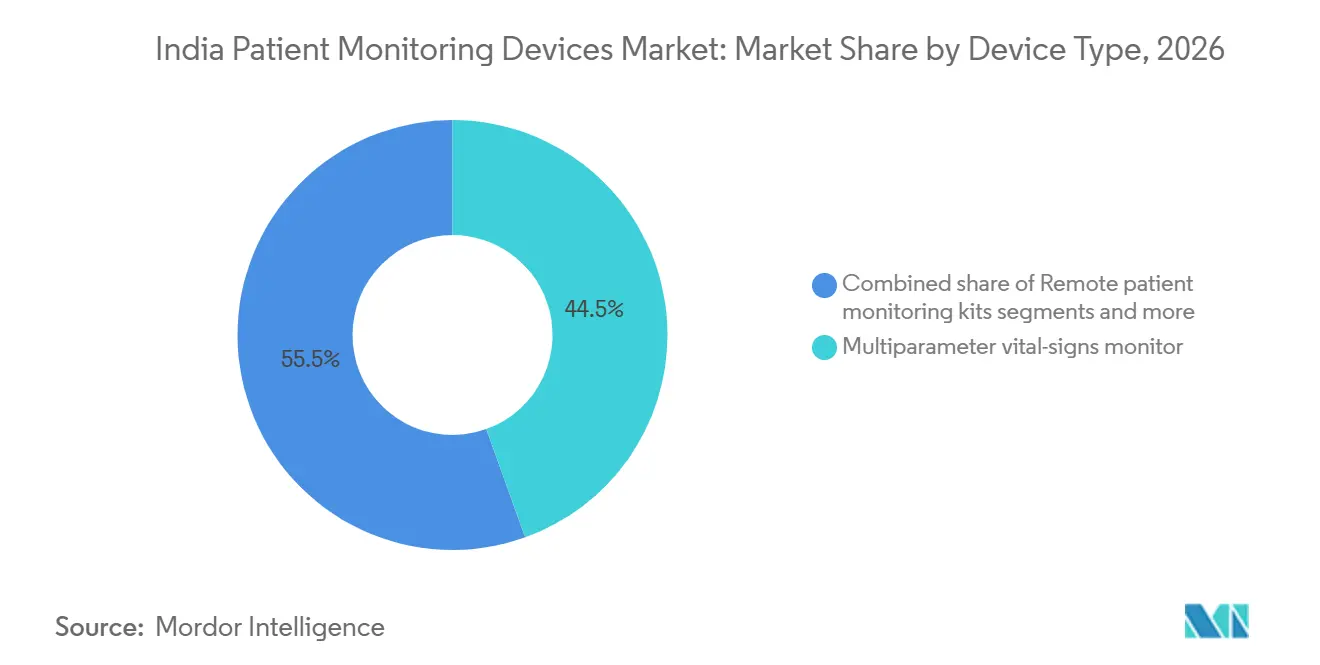
- Por tipo de dispositivo, os monitores de sinais vitais multiparamétricos lideraram com 44,50% de participação na receita em 2026, enquanto os kits de monitoramento remoto de pacientes têm previsão de expansão a um CAGR de 8,91% até 2032.
- Por modalidade, os dispositivos portáteis não invasivos responderam por 49,90% de participação em 2026, enquanto as soluções vestíveis/em patch avançam a um CAGR de 9,04% até 2032.
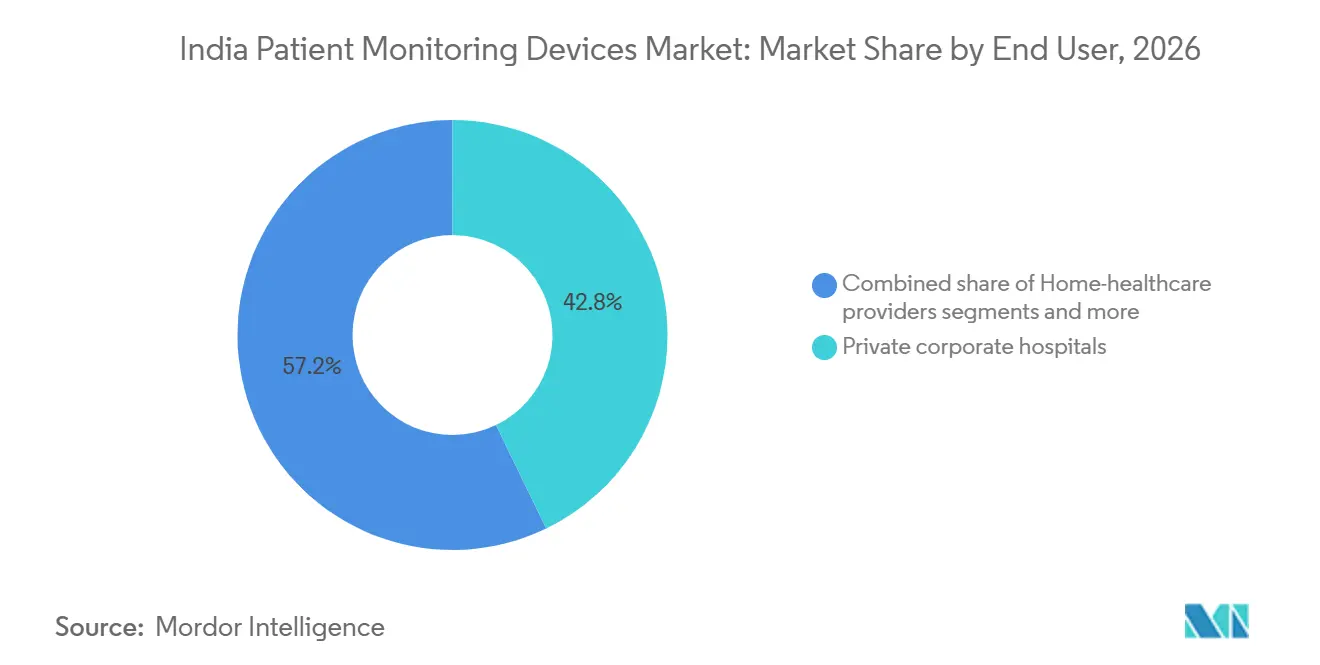
- Por usuário final, os hospitais privados corporativos detinham 42,82% de participação em 2026, ao passo que os prestadores de sade domiciliar apresentam o maior CAGR projetado, de 9,45%, até 2032.
- Por aplicação, a cardiologia comandou 29,09% de participação em 2026, enquanto as aplicações de neurologia estão posicionadas para um CAGR de 9,98% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica |
|---|---|---|
| Crescente carga de doenças crônicas | +2.1% | Nacional, com maior concentração nas metrópoles urbanas |
| Expansão do reembolso de telessaúde | +1.8% | Nacional, com ganhos iniciais em Karnataka, Tamil Nadu e Maharashtra |
| Programa PLI governamental para fabricação de tecnologia médica | +1.5% | Nacional, com foco em polos de fabricação em Gujarat, Karnataka e Tamil Nadu |
| Adoção crescente de análises baseadas em inteligência artificial | +1.2% | Centros urbanos inicialmente, expandindo-se para cidades de Nível 2 |
| Rápida penetração de sensores vestíveis de baixo custo | +0.9% | Nacional, com adoção mais rápida em demografias familiarizadas com tecnologia |
| Fonte: Mordor Intelligence | ||
Crescente Carga de Doenças Crônicas
As doenças não transmissíveis respondem por 65% das mortes em todo o país, forçando os prestadores a adotar monitoramento sistemático para diabetes, hipertensão e riscos cardiovasculares. Os protocolos padronizados da Iniciativa de Controle da Hipertensão na Índia alcançaram taxas de controle da pressão arterial acima de 70% no Punjab e em Maharashtra, comprovando que o acompanhamento contínuo melhora os resultados e reduz os custos a longo prazo. As seguradoras de saúde agora reembolsam o monitoramento como serviço preventivo no âmbito do Ayushman Bharat, acelerando a implantação hospitalar e domiciliar de sistemas de sinais vitais. Os fabricantes de dispositivos estão respondendo com conectividade integrada e painéis em nuvem que os médicos podem acessar em diferentes unidades, ajudando a aliviar a escassez de pessoal. Os ganhos clínicos e econômicos resultantes sustentam o momentum contínuo do mercado de dispositivos de monitoramento de pacientes, particularmente entre os centros terciários urbanos que gerenciam casos complexos de multimorbidade.
Expansão do Reembolso de Telessaúde
As diretrizes nacionais de telemedicina de 2025 permitem que os prestadores cobrem por consultas remotas vinculadas a dados de monitoramento digital. Karnataka e Tamil Nadu foram pioneiros no reembolso em nível estadual, estabelecendo tabelas de valores para acompanhamentos virtuais que incluem leituras de dispositivos conectados. Os hospitais se beneficiam de maior rotatividade de leitos, enquanto os pacientes em distritos rurais evitam deslocamentos onerosos. Os fabricantes agora incluem portais de software junto com os dispositivos para simplificar o envio de cobranças e a conformidade. À medida que mais seguradoras adotam tabelas de honorários semelhantes, os kits de monitoramento remoto de pacientes estão se tornando uma extensão essencial dos serviços hospitalares, conferindo ao mercado de dispositivos de monitoramento de pacientes um segundo motor de crescimento além das aquisições para cuidados agudos.
Programa PLI Governamental para Fabricação de Tecnologia Médica
O programa PLI destinou INR 3.420 crore (USD 409 milhões) para dispositivos médicos, aprovando 32 projetos e inaugurando 13 plantas greenfield em março de 2024. A produção local reduz o custo de aquisição em 30-50% em relação às importações e protege os compradores contra oscilações cambiais que anteriormente inflacionavam os orçamentos de aquisição. Multinacionais como a Siemens Healthineers estão co-localizando linhas de tomografia computadorizada e ressonância magnética com a produção de dispositivos de monitoramento para aproveitar o conjunto de incentivos. As empresas domésticas utilizam os mesmos subsídios para desenvolver dispositivos vestíveis específicos para a Índia, que funcionam de forma confiável em temperaturas tropicais e com fornecimento de energia variável. Esse realinhamento da cadeia de suprimentos aprofunda a concorrência, expande as redes de serviço pós-venda e fortalece o mercado de dispositivos de monitoramento de pacientes nas localidades de Nível 2 e Nível 3.
Adoção Crescente de Análises Baseadas em Inteligência Artificial
Os hospitais integram algoritmos de inteligência artificial que sinalizam deterioração precoce usando fluxos ao vivo de monitores multiparamétricos e adesivos vestíveis, reduzindo as internações em UTI ao alertar a equipe antes que as crises se desenvolvam. Qure.ai e Dozee demonstram inovação doméstica, aplicando aprendizado de máquina a imagens e sensores de leito sem contato que triagem os pacientes automaticamente. As sandboxes regulatórias no âmbito do Ayushman Bharat aceleram a validação, enquanto os padrões de interoperabilidade de dados permitem integração plug-and-play com sistemas de informação hospitalar. À medida que a precisão preditiva melhora, os administradores hospitalares citam reduções de dois dígitos em transferências não planejadas para UTI e horas extras de pessoal, reforçando os orçamentos de aquisição. A inteligência artificial, portanto, amplifica a proposta de valor clínico do mercado de dispositivos de monitoramento de pacientes, particularmente entre as redes corporativas focadas em acreditação de qualidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta dependência de importações e volatilidade cambial | -1.4% | Nacional, com maior impacto nos prestadores de saúde privados | Médio prazo (2-4 anos) |
| Processos fragmentados de aquisição hospitalar | -1.1% | Nacional, afetando particularmente os hospitais governamentais | Longo prazo (≥ 4 anos) |
| Baixa adoção médica do monitoramento domiciliar de pressão arterial | -0.8% | Principalmente áreas rurais e semiurbanas | Médio prazo (2-4 anos) |
| Lacunas de privacidade de dados na integração dispositivo-prontuário eletrônico | -0.6% | Centros urbanos com sistemas avançados de prontuário eletrônico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alta Dependência de Importações e Volatilidade Cambial
As importações responderam por 70-80% dos dispositivos avançados até 2026, vinculando os orçamentos hospitalares às oscilações da rúpia frente ao dólar americano e ao euro. Cada 1% de depreciação da rúpia pode elevar os custos de equipamentos em 10 milhões de USD por ano para grandes redes privadas. Direitos aduaneiros e uma taxa de saúde de 5% ampliam a exposição, levando entidades do setor a pressionar por alívio tarifário. As perturbações ocorridas durante a pandemia evidenciaram o risco de abastecimento, incentivando os compradores a buscar substitutos domésticos mesmo quando os conjuntos de funcionalidades são mais limitados. Enquanto os volumes locais não compensarem totalmente as importações, as oscilações cambiais continuarão a moderar os ciclos de compra, restringindo o crescimento do mercado de dispositivos de monitoramento de pacientes nos segmentos dependentes de hardware estrangeiro de alto padrão.
Processos Fragmentados de Aquisição Hospitalar
Os hospitais públicos seguem regras de licitação específicas de cada estado que privilegiam o menor preço, frequentemente ignorando o valor ao longo do ciclo de vida e as funcionalidades de conectividade. Os fornecedores precisam navegar por mais de 30 portais de aquisição, prolongando os ciclos de vendas para 12-18 meses e inflacionando os custos de proposta. As especificações técnicas díspares dificultam as compras em volume e a interoperabilidade, fragmentando as bases instaladas entre os distritos. Os hospitais privados desfrutam de tomada de decisão simplificada, mas as clínicas independentes de menor porte carecem de poder de barganha, limitando as economias de escala. Esse sistema de aquisição fragmentado retarda a implantação de redes de monitoramento integradas, diluindo o conjunto endereçável de curto prazo para o mercado de dispositivos de monitoramento de pacientes até que as diretrizes de compras centralizadas amadureçam.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo:
Dominância Multiparamétrica Coexiste com Ascensão do Monitoramento Remoto de PacientesOs sistemas de sinais vitais multiparamétricos capturaram 44,50% da participação do mercado de dispositivos de monitoramento de pacientes em 2026, ancorados em implantações em UTI e emergência que exigem rastreamento contínuo de ECG, SpO₂ e NIBP. O tamanho do mercado de dispositivos de monitoramento de pacientes vinculado a esses instrumentos tem previsão de expansão modesta, mas deve permanecer o maior bloco de receita até 2032, à medida que os hospitais atualizam estações legadas para painéis habilitados para Wi-Fi que alimentam data lakes para análises de inteligência artificial. Ao mesmo tempo, os kits de monitoramento remoto de pacientes (RPM), projetados a um CAGR de 8,91%, respondem à pressão das seguradoras por modelos de cuidado crônico domiciliar. Periféricos agrupados, como glicosímetros e oxímetros de pulso, sincronizam via aplicativos móveis, permitindo que os clínicos cobrem consultas virtuais de acompanhamento sob as novas regras de telessaúde.
Os fabricantes se protegem oferecendo portfólios híbridos: configurações à beira do leito para cuidados agudos e pacotes de RPM para continuidade pós-alta. Startups domésticas como a Dozee comprovaram que seu sensor de colchão sem contato poderia passar pelo escrutínio do 510(k) da FDA dos EUA, aumentando a credibilidade junto aos cardiologistas indianos. As grandes multinacionais integram algoritmos proprietários para se diferenciar pelo valor preditivo em vez da quantidade de sensores, elevando os custos de migração. A corrida armamentista competitiva resultante sustenta os ciclos de atualização de produtos e posiciona o mercado de dispositivos de monitoramento de pacientes para se beneficiar da venda cruzada de assinaturas de análises.

Por Modalidade:
Soluções Portáteis Dominam Enquanto os Dispositivos Vestíveis AceleramOs monitores portáteis não invasivos responderam por 49,90% de participação em 2026, evidenciando a demanda dos clínicos por mobilidade em enfermarias e ambulâncias. Os hospitais preferem unidades movidas a bateria que transmitem dados para centros de comando, onde um único enfermeiro supervisiona múltiplos leitos. Os patches vestíveis, embora menores em base, crescem a um CAGR de 9,04% à medida que a miniaturização de sensores, o conforto adesivo e os módulos Bluetooth de Baixa Energia convergem. Pilotos atuais mostram reduções de 15% nas readmissões para pacientes com insuficiência cardíaca equipados com patches multiparamétricos com alta antecipada.
O tamanho do mercado de dispositivos de monitoramento de pacientes atribuível aos vestíveis crescerá à medida que as seguradoras reconhecerem as compensações de custo decorrentes de menos visitas ao pronto-socorro. Os fornecedores mitigam a incerteza de reembolso vendendo dispositivos em contratos de despesas operacionais agrupados com análises de dados. Os fabricantes de patches colaboram com operadoras de telecomunicações para garantir conectividade gerenciada, assegurando que os pacientes rurais permaneçam visíveis para especialistas urbanos. Essa abordagem de ecossistema acelera a adoção e diversifica a receita além das margens de hardware.
Por Usuário Final:
Hospitais Corporativos Lideram Enquanto a Saúde Domiciliar EscalaOs hospitais privados corporativos detinham 42,82% da participação nas aquisições de 2026, graças a orçamentos de capital mais robustos e pressões de acreditação que exigem trilhas de auditoria digital. Eles renovam as frotas a cada três a cinco anos, sustentando a demanda de base por estações multiparamétricas de alta resolução. O crescimento mais rápido, no entanto, está com os prestadores de saúde domiciliar, a um CAGR de 9,45%, à medida que as famílias preferem a recuperação em casa para reduzir o risco de infecção e os custos auxiliares. Startups agrupam visitas de enfermeiros com kits de RPM, permitindo que domicílios que pagam diretamente monitorem os sinais vitais sem internação hospitalar.
A participação do mercado de dispositivos de monitoramento de pacientes derivada de hospitais terciários públicos permanece relevante pelo volume, mas os atrasos nas aquisições retardam a modernização. Os fabricantes cortejam esse segmento com modelos de arrendamento que convertem despesas de capital em despesas operacionais. As clínicas especializadas, por sua vez, adquirem monitores cardíacos ou neurológicos focados para diferenciar seus serviços, reforçando a demanda de cauda longa que equilibra os ciclos de vendas durante as recessões econômicas.
Por Aplicação:
Fortaleza da Cardiologia Enfrenta Avanço da NeurologiaA cardiologia representou 29,09% da receita de 2026, refletindo a alta mortalidade cardiovascular da Índia e os protocolos de ECG bem estabelecidos. A neurologia, em expansão a um CAGR de 9,98%, beneficia-se de algoritmos de inteligência artificial que detectam eventos convulsivos usando patches de EEG, reduzindo a carga de trabalho dos neurologistas e captando demanda não atendida em cidades de segundo nível. O monitoramento respiratório permanece relevante na reabilitação pós-COVID, enquanto os pacotes de cuidados intensivos integram métricas multiorgânicas para painéis de UTI.
Dentro da cardiologia, o monitoramento contínuo de glicose se sobrepõe ao gerenciamento do diabetes, oferecendo sinergias de venda cruzada. Na neurologia, grupos hospitalares fazem parceria com empresas de teleconsulta neurológica para interpretar formas de onda entregues na nuvem, ampliando o acesso. Em conjunto, essas mudanças diversificam a demanda de uso final, garantindo que o mercado de dispositivos de monitoramento de pacientes evite a dependência excessiva de qualquer especialidade clínica isolada.
Análise Geográfica
As metrópoles de primeiro nível em Maharashtra, Karnataka e Tamil Nadu respondem por mais da metade da receita do mercado de dispositivos de monitoramento de pacientes de 2026, sustentadas por densas redes de hospitais privados e uma cultura de adoção precoce. O ecossistema tecnológico de Bengaluru atrai startups de inteligência artificial que testam algoritmos em redes corporativas, enquanto o polo de turismo médico de Chennai atualiza suas UTIs para atender aos padrões da Joint Commission. Gujarat aproveita sua base industrial e as designações PLI para localizar o fornecimento, encurtando os prazos de entrega e reduzindo o custo final para compradores regionais.
Cidades de segundo nível como Jaipur, Lucknow e Coimbatore registram crescimento de dois dígitos à medida que as seguradoras ampliam a cobertura sem dinheiro para segmentos de renda média. Os prestadores nessas localidades preferem monitores portáteis que possam circular entre enfermarias e campanhas de atendimento externo, favorecendo fornecedores com forte suporte de campo. O tamanho do mercado de dispositivos de monitoramento de pacientes em clusters rurais permanece modesto, mas estratégico: agentes comunitários de saúde utilizam oxímetros de pulso conectados a tablets em programas nacionais de triagem, plantando as primeiras sementes para ciclos de atualização.
A variabilidade entre estados na infraestrutura digital influencia a velocidade de adoção. Estados com conectividade de fibra robusta integram painéis em nuvem sem dificuldades, enquanto os distritos de baixa largura de banda dependem de uploads em modo armazenar e encaminhar. Programas do governo central subsidiam torres 4G em distritos aspiracionais, eliminando gradualmente essa divisão. Cumulativamente, essas dinâmicas permitem que o mercado de dispositivos de monitoramento de pacientes se expanda inicialmente para o sul e o oeste, irradiando-se para os interiores do norte até o final da década.
Cenário Competitivo
Os cinco principais fornecedores controlam metade das remessas de 2026, conferindo ao mercado de dispositivos de monitoramento de pacientes um perfil de concentração moderada. Koninklijke Philips, GE HealthCare Technologies Inc. e Medtronic mantêm a fidelidade hospitalar por meio de contratos de serviço vitalício e suítes de integração perioperatória. A Koninklijke Philips, por exemplo, fez parceria com a Medtronic em julho de 2025 para agrupar suprimentos e serviços de validação dentro de sua plataforma IntelliVue, fortalecendo o bloqueio do ecossistema. Os concorrentes domésticos empregam inovação de custos. A Meril obteve um aporte de 200 milhões de USD da Abu Dhabi Investment Authority em agosto de 2025 para financiar pesquisa e desenvolvimento em robótica e monitoramento, ilustrando a crença dos investidores na propriedade intelectual de origem indiana.
A concorrência está migrando do hardware para plataformas de dados. Os fornecedores monetizam assinaturas de análises que sinalizam pontuações de risco, enquanto APIs abertas incentivam ecossistemas de aplicativos de terceiros. A conformidade com as Regras de Dispositivos Médicos de 2017 do CDSCO tornou-se um mecanismo de controle de acesso, favorecendo empresas com sistemas de qualidade robustos. À medida que os subsídios PLI amadurecem, mais multinacionais estão localizando a montagem para corresponder aos pontos de preço domésticos, pressionando os incumbentes a se diferenciar por meio de inteligência artificial e integração de fluxo de trabalho, em vez de equipamentos de capital puro.
Líderes do Setor de Dispositivos de Monitoramento de Pacientes na Índia
-
BPL Group
-
Koninklijke Philips N.V.
-
GE Healthcare
-
Nihon Kohden Corporation
-
Mindray Medical International Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos de Monitoramento de Pacientes da Índia Empresas cobertas neste relatório
- Koninklijke Philips
- GE HealthCare Technologies Inc.
- Medtronic
- Nihon Kohden
- Mindray Bio-Medical Electronics Co., Ltd.
- Dragerwerk
- Masimo
- BPL
- Schiller
- Omron Healthcare Co., Ltd.
- Abbott Laboratories
- Roche
- Siemens Healthineers
- Baxter
- ICU Medical
- Skanray Technologies Ltd.
- Meril Life Science
- HealthCube India
- Dozee (TurtleShell Technologies)
- Ten3T Healthcare Pvt. Ltd.
Desenvolvimentos industriais recentes em Mercado de Dispositivos de Monitoramento de Pacientes da Índia
- Agosto de 2025: A Abu Dhabi Investment Authority comprometeu USD 200 milhões por uma participação de 3% na Meril Life Sciences, avaliando a empresa em USD 6,6 bilhões e sinalizando confiança global na tecnologia médica indiana
- Março de 2024: O Ministro da Saúde Dr. Mandaviya inaugurou 13 plantas de dispositivos médicos com foco em monitores de cuidados intensivos, imagens e implantes corporais no âmbito do programa PLI
Escopo do Relatório do Mercado de Dispositivos de Monitoramento de Pacientes na Índia
De acordo com o escopo deste relatório, o monitoramento de pacientes consiste em dispositivos e equipamentos utilizados para monitorar continuamente os parâmetros vitais de um paciente por meio de um monitor médico e coletar dados médicos e outras formas de dados de saúde. O Mercado de Monitoramento de Pacientes na Índia é Segmentado por Tipo de Dispositivo (Dispositivo de Monitoramento Hemodinâmico, Dispositivo de Neuromonitoramento, Dispositivo de Monitoramento Cardíaco, Dispositivo de Monitoramento Respiratório, Monitores Multiparamétricos e Outros Tipos de Dispositivos), Área-Alvo (Cardiologia, Neurologia, Respiratório, Fetal e Neonatal, Monitoramento de Peso, Monitoramento Remoto, Gerenciamento de Peso e Monitoramento de Condicionamento Físico, e Outras Áreas-Alvo) e Usuários Finais (Saúde Domiciliar, Hospitais e Clínicas, e Outros Usuários Finais). O relatório oferece o valor (em USD milhões) para o segmento acima.
Visão geral da segmentação
| Monitores de Sinais Vitais Multiparamétricos |
| Dispositivos de Monitoramento Cardíaco |
| Dispositivos de Monitoramento Respiratório |
| Dispositivos de Monitoramento Fetal e Neonatal |
| Dispositivos de Neuromonitoramento |
| Kits de Monitoramento Remoto de Pacientes |
| À Beira do Leito / Fixo |
| Portátil / Transporte |
| Vestível / Adesivo |
| Implantável |
| Hospitais Públicos Terciários |
| Hospitais Privados Corporativos |
| Clínicas Especializadas e de Especialidade Única |
| Prestadores de Saúde Domiciliar |
| Centros Cirúrgicos Ambulatoriais |
| Cardiologia |
| Respiratório |
| Neurologia |
| Cuidados Intensivos |
| Diabetes e Metabólico |
| Outras Aplicações |
| Por Tipo de Dispositivo | Monitores de Sinais Vitais Multiparamétricos |
| Dispositivos de Monitoramento Cardíaco | |
| Dispositivos de Monitoramento Respiratório | |
| Dispositivos de Monitoramento Fetal e Neonatal | |
| Dispositivos de Neuromonitoramento | |
| Kits de Monitoramento Remoto de Pacientes | |
| Por Modalidade | À Beira do Leito / Fixo |
| Portátil / Transporte | |
| Vestível / Adesivo | |
| Implantável | |
| Por Usuário Final | Hospitais Públicos Terciários |
| Hospitais Privados Corporativos | |
| Clínicas Especializadas e de Especialidade Única | |
| Prestadores de Saúde Domiciliar | |
| Centros Cirúrgicos Ambulatoriais | |
| Por Aplicação | Cardiologia |
| Respiratório | |
| Neurologia | |
| Cuidados Intensivos | |
| Diabetes e Metabólico | |
| Outras Aplicações |
Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de dispositivos de monitoramento de pacientes da Índia e seu crescimento esperado?
Espera-se que o mercado aumente de 2,46 bilhões de USD em 2026 para 2,67 bilhões de USD em 2027, com projeção de atingir 4,02 bilhões de USD até 2032, refletindo um CAGR de 8,51%.
Qual segmento de tecnologia cresce mais rapidamente no cenário de monitoramento da Índia?
Os dispositivos vestíveis e baseados em adesivos avançam a um CAGR de 9,04%, impulsionados pela aceitação do consumidor e pela integração com a telessaúde.
Como o programa PLI beneficia os hospitais indianos que adquirem equipamentos de monitoramento?
A fabricação local no âmbito do PLI reduz os custos dos dispositivos em até 50%, diminui a exposição à moeda de importação e melhora a disponibilidade de serviço pós-venda.
Por que os hospitais privados corporativos são os principais compradores de dispositivos de monitoramento?
Eles controlam 42,82% da demanda atual, possuem orçamentos de capital maiores e buscam padrões de acreditação que exigem monitoramento avançado.
Qual área clínica além da cardiologia está ganhando impulso para os dispositivos de monitoramento?
A neurologia está projetada para um CAGR de 9,98%, apoiada por ferramentas de inteligência artificial que detectam eventos convulsivos e riscos de acidente vascular cerebral por meio de soluções de EEG conectadas.