
Análise do Mercado de Tintas e Revestimentos da Índia por Mordor Intelligence
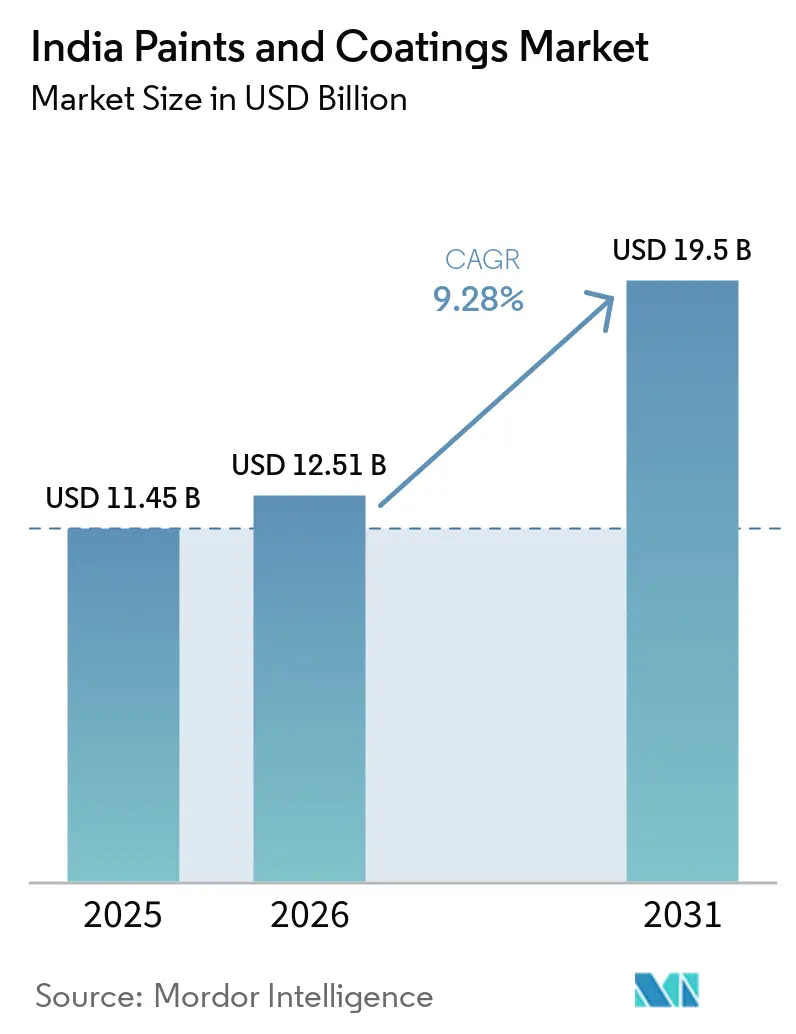
O tamanho do mercado de tintas e revestimentos da Índia deve aumentar de 13,67 bilhões de USD em 2027 para 21,17 bilhões de USD até 2032, crescendo a um CAGR de 9,14% no período 2027-2032.
A atividade habitacional e manufatureira da Índia sustenta a demanda por acabamentos arquitetônicos e revestimentos aplicados em fábricas. Os serviços de impermeabilização baseados em inspeção oferecem aos produtores outra forma de conectar a seleção de revestimentos às necessidades de reparo. Os fornecedores estão respondendo por meio da ampliação do acesso a revendedores e de plataformas operacionais montadas por meio de investimentos em manufatura e aquisições. O choque no preço do petróleo bruto provocado pelo conflito no Oriente Médio, iniciado em março de 2026, aumenta a pressão de custos nessa expansão. O crescimento, portanto, depende de converter um alcance mais amplo em demanda qualificada de aplicação, mantendo preços que os clientes possam absorver.
Principais Conclusões do Relatório
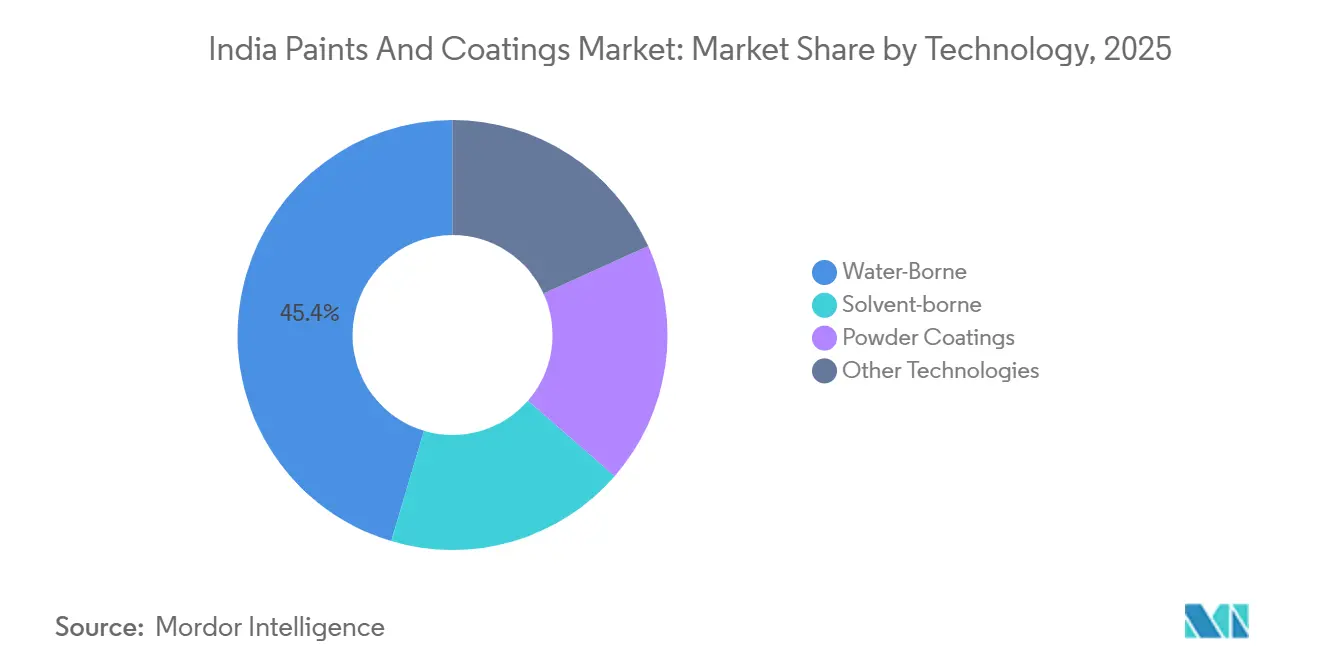
- Por tecnologia, os revestimentos de base aquosa lideraram com uma participação de 45,65% no mercado de tintas e revestimentos da Índia em 2026 e são o segmento de crescimento mais rápido, com um CAGR previsto de 9,58% no período 2027-2032.
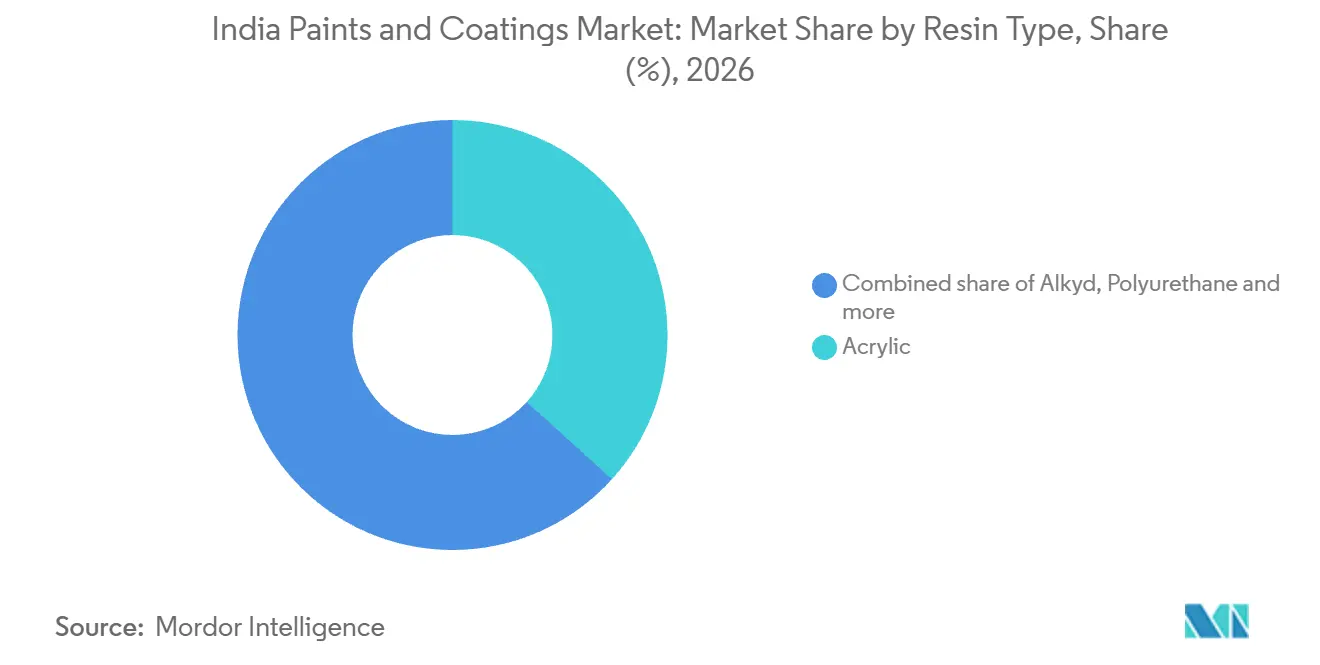
- Entre os tipos de resina, a acrílica deteve uma participação de 36,7% no tamanho do mercado de tintas e revestimentos da Índia em 2026 e é o segmento de crescimento mais rápido, com um CAGR previsto de 9,43% no período 2027-2032.
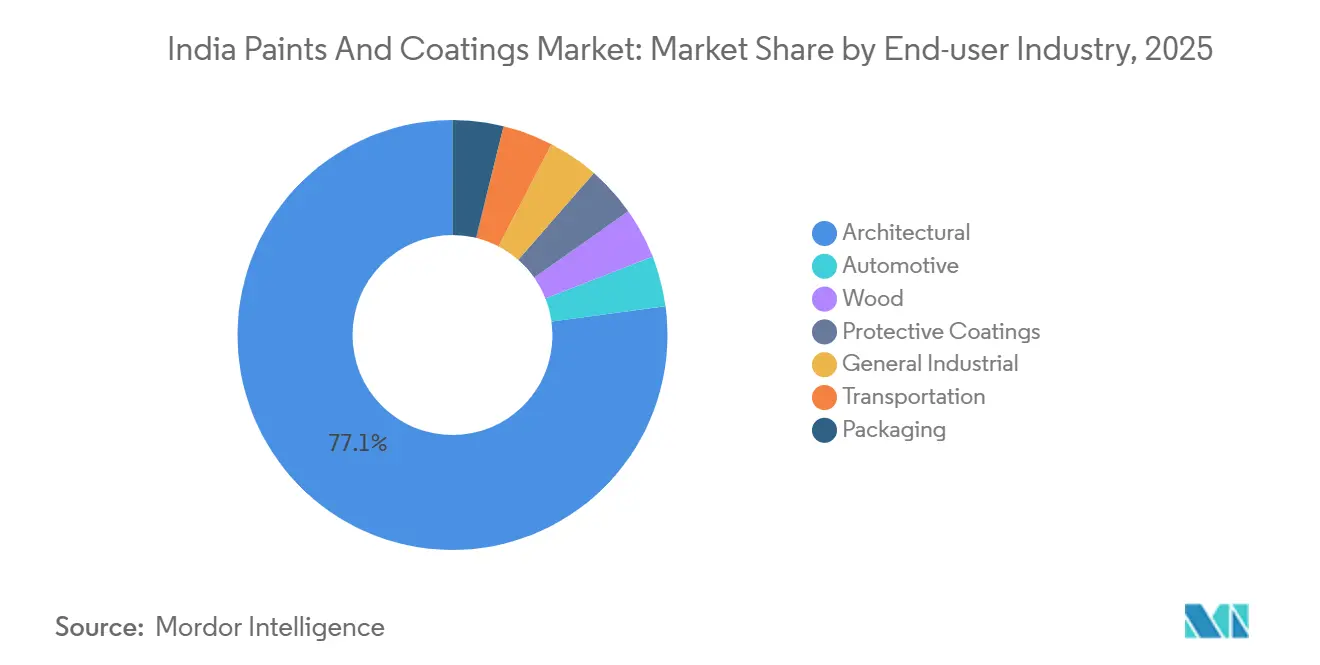
- A demanda dos usuários finais foi liderada pelos revestimentos arquitetônicos, com uma participação de 77,26% no mercado em 2026, sendo que o mesmo segmento tem previsão de crescimento mais rápido, com um CAGR de 9,38% no período 2027-2032.
- Geograficamente, as cidades de Nível II a Nível IV são as regiões de crescimento mais rápido, com os volumes decorativos sendo centrais para sua contribuição incremental.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Pipeline de Construção (Habitação e Infraestrutura) | +4.8% | Nacional | Médio prazo (2-4 anos) |
| Encurtamento do Ciclo de Repintura Decorativa entre Proprietários Urbanos | +2.4% | Nacional | Curto prazo (≤ 2 anos) |
| Recuperação Pós-COVID na Produção Automotiva e Industrial | +3% | Nacional | Curto prazo (≤ 2 anos) |
| Surgimento do Mercado Organizado de Impermeabilização Pós-Venda | +2.2% | Mumbai, Chennai, Hyderabad, Kolkata e Delhi-NCR | Médio prazo (2-4 anos) |
| Expansão de Capacidade com Expectativa de Gerar Economias de Escala | +1.5% | Kharagpur, Bengala Ocidental | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Acelerada do Pipeline de Construção (Habitação e Infraestrutura)
A construção habitacional cria oportunidades de revestimento quando os edifícios atingem a fase de acabamento, tornando as residências concluídas mais relevantes comercialmente do que as aprovações isoladas. O Ministério do Desenvolvimento Rural registrou 2,66 milhões de residências concluídas no âmbito do programa rural PMAY-G no exercício fiscal 2025-26, incluindo residências aprovadas em exercícios fiscais anteriores.[1] Essa distinção vincula a oportunidade de demanda ao avanço físico da construção ao longo dos ciclos de financiamento, e não apenas aos anúncios de um único ano. Para os fornecedores de tintas decorativas, a escala apoia o atendimento a obras habitacionais dispersas, em vez de depender exclusivamente de grandes projetos urbanos. O benefício comercial, portanto, depende de alcançar as residências à medida que os trabalhos de acabamento ocorrem, com aprovações anteriores alimentando um conjunto posterior de potenciais aplicações de revestimento.
Encurtamento do Ciclo de Repintura Decorativa entre Proprietários Urbanos
Um intervalo de repintura mais curto faria com que a mesma residência urbana voltasse a demandar tinta decorativa com mais frequência, gerando trabalho recorrente dentro do estoque habitacional existente. Esse mecanismo permitiria que os fornecedores buscassem ocasiões de renovação independentemente de quando novas residências são construídas. No entanto, um trabalho adicional de repintura só geraria demanda substancial de produto se a área revestida e o requisito de aplicação também fossem substanciais. Uma renovação limitada de um cômodo e uma repintura completa do exterior contribuiriam de forma diferente para a oportunidade comercial, mesmo com a mesma frequência. O mecanismo de crescimento relevante é a combinação de trabalhos recorrentes e de revestimento consumido por trabalho, e não a frequência de repintura considerada isoladamente.
Recuperação Pós-COVID na Produção Automotiva e Industrial
A expansão da atividade fabril amplia a base de produção disponível para fornecedores de revestimentos automotivos e industriais, além das obras relacionadas à habitação. A SIAM registrou a produção de automóveis em suas categorias listadas de 34,71 milhões de unidades na Índia no exercício fiscal 2025-26, em comparação com 31,04 milhões no exercício fiscal 2024-25. Separadamente, as estimativas provisórias do MoSPI situaram o crescimento do Valor Adicionado Bruto (VAB) da manufatura a preços constantes em 10,7% no exercício fiscal 2025-26, em comparação com 9,3% no exercício fiscal 2024-25. Em conjunto, essas medidas sustentam oportunidades vinculadas ao volume de produção manufatureira, com a produção de veículos fornecendo o indicador físico mais direto para o acabamento automotivo. Para os produtores de revestimentos, a oportunidade resultante é atender à produção fabril recorrente, em vez de depender exclusivamente do cronograma de conclusões individuais de obras.
Surgimento do Mercado Organizado de Impermeabilização Pós-Venda
Os serviços de impermeabilização criam uma rota para a demanda de revestimentos ao conectar um problema de vazamento a um requisito de reparo diagnosticado. A Asian Paints conecta clientes a empreiteiros treinados e parceiros de serviço que inspecionam a fonte do vazamento e a superfície antes de selecionar tratamentos como revestimentos, membranas, selantes de fissuras ou vedantes de juntas. Essa abordagem pode incorporar a seleção de produtos à decisão de reparo, em vez de deixá-la como uma compra decorativa separada. A Asian Paints também afirmou que seus segmentos de impermeabilização apoiaram a melhoria do mix de negócios na Índia durante o exercício fiscal 2025-26. Para os fornecedores, a abertura comercial é uma venda orientada por reparo, cuja relevância depende de adequar o tratamento à superfície específica e à fonte de infiltração de água.
Análise do Impacto das Restrições*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço de Matérias-Primas Vinculada ao Petróleo Bruto | -2.3% | Nacional | Curto prazo (≤ 2 anos) |
| Normas de COV mais Rígidas do BIS e Regulamentações de Chumbo Implementadas pelo CPCB | -1.5% | Nacional | Médio prazo (2-4 anos) |
| Compressão de Margens Decorrente da Intensificação da Concorrência por Preço | -1% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço das Matérias-Primas Vinculada ao Petróleo Bruto
O choque no preço do petróleo bruto provocado pelo conflito no Oriente Médio, iniciado em março de 2026, pressiona os fornecedores de revestimentos da Índia por meio de vários canais de custo. Em uma carta a revendedores datada de 25 de setembro de 2026, a Asian Paints atribuiu aumentos substanciais nos custos de matérias-primas, embalagens e logística a desenvolvimentos geopolíticos.[2] A exposição nessas categorias torna uma resposta baseada apenas na formulação insuficiente para lidar com o ônus relatado. A Berger Paints India Limited planejou um aumento de preço de produto de 3% a 4% a partir do final de outubro até a primeira semana de novembro de 2026 para responder ao aumento dos custos de insumos. Repassar os custos pode proteger a economia do produtor, mas também eleva o preço que os clientes enfrentam e limita a acessibilidade dos trabalhos de revestimento.
Normas de COV mais Rígidas do BIS e Regulamentações de Chumbo Implementadas pelo CPCB
As obrigações de conformidade com chumbo tornam as vendas de tintas domésticas e decorativas condicionadas a requisitos de formulação e controle de produto. Desde 1º de novembro de 2017, as normas da Índia proíbem a fabricação, comercialização, importação ou exportação dessas tintas acima de 90 ppm de metal chumbo, medido em relação ao conteúdo total não volátil do filme seco. Fabricantes e importadores devem providenciar testes anuais de chumbo antes da comercialização. Rótulos duráveis e legíveis devem conter o nome, o endereço e a data de fabricação ou importação do fabricante ou importador. O Conselho Central de Controle da Poluição (CPCB) é o órgão nacional de implementação, enquanto agências autorizadas conduzem os testes. Um fornecedor pode, portanto, incorrer em despesas recorrentes de conformidade mesmo quando sua formulação já atende ao limite de chumbo, adicionando custos antes que os produtos cheguem aos clientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Escala de Base Aquosa Atende às Especificações dos CompradoresOs revestimentos de base aquosa foram o maior segmento, com uma participação de 45,65% no mercado em 2026, e são o segmento de crescimento mais rápido, com um CAGR previsto de 9,58% no período 2027-2032. A Grasim Industries iniciou a produção comercial de tinta de base aquosa em Kharagpur, Bengala Ocidental, em 15 de outubro de 2025, com capacidade instalada de 180 milhões de litros por ano para o mercado doméstico da Índia. A capacidade dedicada ao mercado doméstico torna a demanda de aplicação indiana o conjunto relevante no qual buscar pedidos. A execução comercial, consequentemente, centra-se em preencher uma linha de produção indiana instalada de base aquosa com aplicações que se adequem à sua produção.
As formulações de base aquosa também têm uma rota para obras civis por meio de requisitos específicos de aplicação. O cronograma de obras civis da Oil India, vigente a partir de 22 de agosto de 2026, inclui primer de cimento diluível em água para paredes com teor de compostos orgânicos voláteis (COV) abaixo de 50 gramas por litro. Tal requisito pode tornar a especificação de formulação parte da elegibilidade para as obras listadas. Os revestimentos em pó atendem a um conjunto diferente de clientes no portfólio da Asian Paints, incluindo os segmentos industrial geral, eletrodomésticos, mobiliário, arquitetônico e automotivo. Os fornecedores de revestimentos, portanto, enfrentam canais de especificação distintos para obras em paredes civis e acabamento de produtos manufaturados, mesmo quando a expansão da capacidade de produção é comercialmente relevante para ambos.



Por Tipo de Resina:
Escala Acrílica Atende a Aplicações EspecializadasA resina acrílica representou uma participação de 36,7% no tamanho do mercado de tintas e revestimentos da Índia em 2026 e é o segmento de crescimento mais rápido, com um CAGR previsto de 9,43% no período 2027-2032. Uma linha de emulsão acrílica para exteriores competiria por superfícies de construção definidas, de modo que uma posição de resina líder por si só não garantiria trabalhos individuais de acabamento. Um fabricante poderia buscar maior disponibilidade local ou uso mais extensivo em cada projeto de exterior, com diferentes requisitos de cobertura de canal e seleção de aplicação. O vínculo com vendas adicionais de tinta acabada seria o acesso a essas aplicações de construção, tornando a escolha entre maior alcance e maior uso por projeto comercialmente relevante.
A escala da resina acrílica não torna as outras categorias de resina intercambiáveis, pois os produtos acabados atendem a diferentes requisitos de superfície. A resina alquídica aparece no acabamento em esmalte modificado com poliuretano da Asian Paints, principalmente para metal, com usos adicionais em madeira e alvenaria. A resina epóxi atende a uma aplicação de piso de alto tráfego por meio do revestimento autonivelante da Kansai Nerolac, cuja função declarada é um piso protetor liso. O poliéster aparece na série de revestimentos em pó termoendurecíveis de alta durabilidade para exteriores da Asian Paints PPG, destinada a extrusões de alumínio, caixilhos de janelas e fachadas, com produtos individuais variando dentro da série. Essas aplicações tornam o substrato e a exigência de serviço uma base mais útil para distinguir oportunidades de resinas especializadas do que tratar cada categoria como substituta da tinta para paredes externas.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Setor de Usuário Final:
A Demanda Arquitetônica Ancora o Crescimento EspecializadoOs revestimentos arquitetônicos representaram uma participação de 77,26% no mercado de tintas e revestimentos da Índia em 2026 e são o segmento de crescimento mais rápido, com um CAGR previsto de 9,38% no período 2027-2032. O negócio Decorativo da Asian Paints na Índia registrou crescimento de volume de 9% no primeiro trimestre do exercício fiscal 2026-27. Esse resultado do produtor fornece um exemplo de volume físico dentro dos revestimentos relacionados à construção, conferindo relevância comercial à grande base do segmento além das variações nos preços de venda. Para os fornecedores de revestimentos arquitetônicos, o volume adicional de revestimento pode apoiar a utilização dos ativos de produção existentes, tornando o crescimento nos acabamentos de construção comercialmente relevante tanto para a economia fabril quanto para a receita.
Os revestimentos arquitetônicos coexistem com usos finais cujo desenvolvimento comercial depende de proposições de negócios mais especializadas. Os revestimentos automotivos registraram forte crescimento nos subsegmentos da Kansai Nerolac Paints Limited durante o exercício fiscal 2025-26, de acordo com o relatório da empresa. Os revestimentos para madeira foram o foco da premiumização apoiada pela colaboração da Kansai Nerolac com a ICRO durante o mesmo exercício fiscal. O resultado automotivo e a estratégia para madeira apontam para oportunidades separadas em negócios operacionais existentes e no desenvolvimento colaborativo de acabamentos. Uma ampla posição decorativa, portanto, oferece ao fornecedor uma grande base, enquanto a participação nesses usos finais exige proposições adequadas aos seus produtos e clientes específicos.
Análise Geográfica
Mercado de Tintas e Revestimentos das Cidades de Nível II a Nível IV
As cidades de Nível II a Nível IV são a geografia de crescimento mais rápido, com os volumes decorativos sendo centrais para sua contribuição incremental. A Kamdhenu Ventures informou que as cidades de Nível III representaram 77% e as cidades de Nível II representaram 9% da receita de sua subsidiária Kamdhenu Colour and Coatings Limited no primeiro trimestre do exercício fiscal 27. Essa concentração torna a exposição a cidades menores comercialmente substancial para o produtor e demonstra uma base de receita em torno da qual uma demanda regional adicional pode se desenvolver. A oportunidade para os fornecedores é, portanto, aprofundar o acesso a um conjunto estabelecido de clientes em cidades menores, onde o alcance comercial local pode ser tão importante quanto a expansão prevista mais ampla nos volumes decorativos.
Maharashtra ilustra como a geografia da produção de tintas também reflete o investimento nos insumos utilizados no próprio sistema de fabricação de um produtor. Em 24 de junho de 2025, a Grasim Industries iniciou a produção comercial em um bloco de resinas com capacidade instalada de 22 milhões de litros por ano em sua planta Birla Opus em Mahad, Maharashtra, atendendo à fabricação interna de tintas. Localizar a produção de resinas junto ao negócio de tintas pode oferecer ao operador maior coordenação entre um processo a montante e seus requisitos a jusante. Para os produtores de tintas, o papel industrial de Maharashtra, portanto, inclui a integração de um material a montante com a fabricação de tintas acabadas, tornando o controle dos insumos de produção uma consideração competitiva ao lado do acesso aos usuários finais.
Tamil Nadu oferece um cenário comercial diferente por meio de instalações logísticas que fornecem uma base de clientes potencial para acabamentos de construção e industriais. O Chennai Global Logistics Park da DP World em Mappedu, no distrito de Thiruvallur, iniciou as operações comerciais em agosto de 2026. A joint venture entre DP World e Reliance Industries Limited informou 1,2 milhão de pés quadrados de espaço Classe A disponível para locação e 58% de ocupação. Suas instalações prontas para uso e opções de construção sob medida implicam diferentes cronogramas para potenciais trabalhos de acabamento à medida que as empresas ocupam ou encomendam espaços. A distinção comercialmente relevante para os fornecedores de revestimentos é entre o acabamento inicial das instalações e a manutenção posterior dos ativos logísticos ocupados.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de fabricantes de tintas domésticas e decorativas com produtos de emulsão plástica certificados pelo BIS. O regime nacional combina requisitos de produto com uma rota de certificação voluntária, enquanto Punjab adiciona uma camada de implementação de licença ambiental em nível estadual. A atratividade comercial depende tanto da elegibilidade de uma formulação quanto da documentação necessária para levar esse produto pelo canal relevante.
Tabela Regulatória
| Fator de decisão | Índia | Punjab |
|---|---|---|
| Autoridade principal | Conselho Central de Controle da Poluição para implementação das normas de chumbo; Bureau de Normas da Índia para certificação | Conselho de Controle da Poluição de Punjab para licenças estaduais aplicáveis |
| Instrumentos ou diretrizes principais | Normas de chumbo para tintas domésticas e decorativas de 2016; certificação voluntária de emulsão plástica IS 15489:2024 | Condições de conformidade com chumbo incorporadas aos processos de licença aplicáveis |
| Efeito comercial | Testes anuais de chumbo e rotulagem em conformidade antes da comercialização; produtos de emulsão plástica certificados devem atender à norma revisada | Certificados de laboratório reconhecido ou agência credenciada, com cópias a revendedores e varejistas onde aplicável |
| Atratividade atual da política | Média | Baixa |
| Direção futura da atratividade da política | Em endurecimento | Em endurecimento |
| Fonte: Mordor Intelligence | ||
A direção nacional reflete a adição de um requisito de COV e a marcação máxima de COV na embalagem sob a IS 15489:2024, com os licenciados obrigados a fazer a transição até 3 de março de 2025. A direção de Punjab reflete sua adição, em julho de 2026, da verificação de certificados aos processos de licença aplicáveis, reforçando a implementação da norma nacional de produto. Para os fabricantes, essas mudanças valorizam a conformidade documentada ao lado da capacidade de formulação, com a camada estadual adicionando um requisito adicional de verificação de canal.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de emulsão a montante, a fabricação de tintas e a distribuição pelo local onde os fornecedores obtêm receita e onde a coordenação pode limitar a entrega. A Visen Industries fabrica emulsões poliméricas para clientes de tintas na Índia, posicionando fornecedores especializados de insumos antes da produção de tintas acabadas. A cadeia operacional da Kansai Nerolac Paints Limited conecta o processamento de tintas, o armazenamento de produtos acabados, depósitos, revendedores e consumidores, mostrando por que a capacidade fabril e o acesso ao cliente requerem ativos diferentes.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de emulsão polimérica | Fabricantes de emulsão polimérica, como a Visen Industries | Vendas de emulsão para produtores de tintas | Adequar a disponibilidade de insumos aos cronogramas de produção | Qualificar fornecimento alternativo antes que a produção o exija |
| Processamento de tintas e armazenamento de produtos acabados | Fabricantes de tintas, como a Kansai Nerolac Paints Limited | Vendas de tintas acabadas | Coordenar o processamento com o despacho de produtos acabados | Vincular o planejamento de produção aos requisitos de depósito |
| Distribuição por revendedores | Produtores de tintas coordenando redes de revendedores, como Asian Paints e Kansai Nerolac Paints Limited | Vendas de tintas do produtor e ganhos de revenda dos revendedores | Alinhar o fornecimento do depósito à demanda local dos clientes | Conectar as informações de demanda dos revendedores às decisões de reabastecimento |
| Fonte: Mordor Intelligence | ||||
A coordenação a jusante pode influenciar as vendas de tintas sem transferir a responsabilidade pelo trabalho de aplicação ao fabricante. A Berger Paints India Limited fornece tinta por meio de revendedores autorizados e apresenta empreiteiros independentes treinados, enquanto os contratos de pintura permanecem entre os clientes e esses empreiteiros. A abertura estrutural é, portanto, conectar a seleção de produtos ao suporte de aplicação, mantendo os ganhos de produto do produtor distintos da receita de mão de obra dos empreiteiros.
Cenário Competitivo
Concentração do Mercado
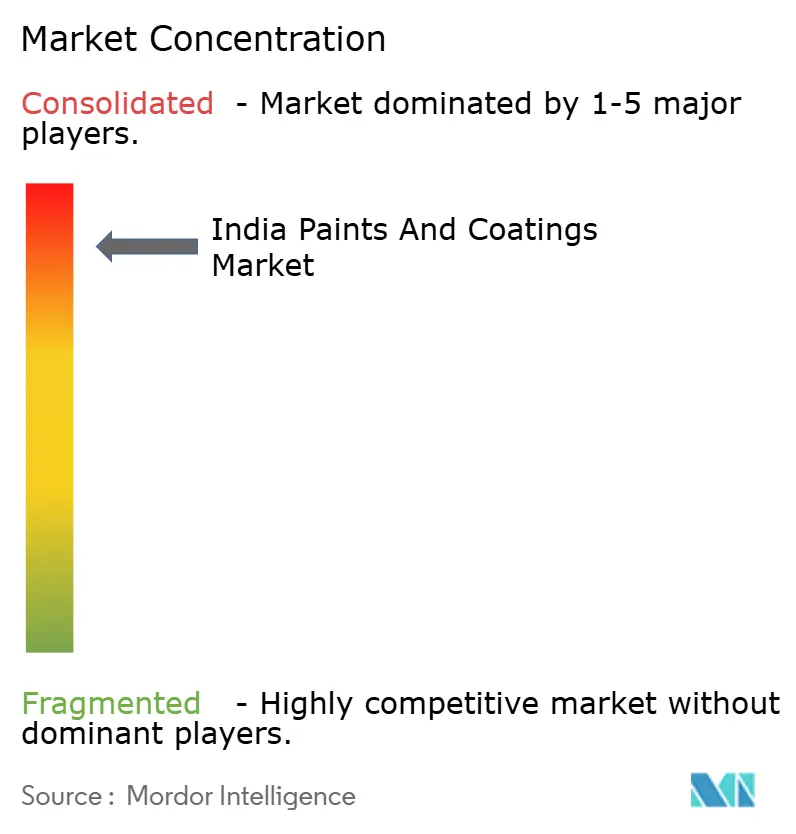
A concorrência centra-se em vários fornecedores de grande porte, ao lado de desafiantes que utilizam aquisições e investimentos em manufatura para desenvolver suas posições. A Asian Paints opera negócios decorativos e industriais na Índia, enquanto a Berger Paints India Limited reporta um negócio consolidado de tintas. A subsidiária indiana da Kansai Paint Co., Ltd., a Kansai Nerolac Paints Limited, registrou crescimento de 2,9% na receita líquida consolidada no exercício fiscal 2025-26 em comparação com o exercício fiscal 2024-25. A JSW Paints compete por meio de seus negócios de tintas na Índia, enquanto a Grasim Industries opera a marca de tintas decorativas Birla Opus. Essa estrutura coloca negócios operacionais estabelecidos e desafiantes no mesmo contexto de disputa pelo acesso ao cliente, com rotas distintas para montar capacidades de produção e comerciais.
Em 10 de dezembro de 2025, a JSW Paints adquiriu 60,76% da Akzo Nobel India Limited da Akzo Nobel N.V. e afiliadas, elevando sua participação total para 61,2% após uma compra anterior de 0,44% de acionistas públicos.[3] A empresa adquirida foi posteriormente renomeada JSW Dulux Ltd em março de 2026. Um investimento de controle em um negócio existente de tintas decorativas e industriais oferece a um desafiante uma rota de propriedade para uma plataforma operacional, ao lado da alternativa de construir novos ativos. Para os compradores, o valor prático depende de como essa plataforma apoia suas aplicações específicas de revestimento, tornando as capacidades operacionais do negócio adquirido mais relevantes do que o percentual de participação por si só.
O desenvolvimento de canais cria um requisito competitivo separado que uma transação de propriedade por si só não resolve. A Berger Paints India Limited adicionou mais de 11.100 revendedores em toda a Índia no exercício fiscal 2025-26 e afirmou que isso melhorou a proximidade com o cliente e a capacidade de resposta ao mercado. O benefício relatado torna o acesso local de vendas um ativo competitivo ao lado das capacidades de manufatura e produto. Para tintas domésticas e decorativas, os procedimentos de licença aplicáveis de Punjab ilustram como um canal de vendas também pode carregar documentação de conformidade de produto. Um desafiante pode adicionar ativos de produção ou adquirir controle, mas construir uma rede de vendas responsiva que carregue uma oferta em conformidade é uma tarefa comercial distinta.
Líderes do Setor de Tintas e Revestimentos da Índia
-
Asian Paints
-
Berger Paints India Limited
-
Kansai Paint Co., Ltd. (Kansai Nerolac Paints Limited)
-
JSW Paints
-
Birla Opus
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tintas e Revestimentos da Índia Empresas cobertas neste relatório
- Asian Paints
- Berger Paints India Limited
- Birla Opus
- GEM PAINTS PVT. LTD
- Grand Polycoats Company Pvt. Ltd
- Hempel A/S
- Indigo Paints Ltd
- JKMaxx Paints Ltd
- Jotun
- JSW Paints
- Kansai Paint Co., Ltd. (Kansai Nerolac Paints Limited)
- KCCL
- Nippon Paint Holdings Co. Ltd
- PPG Asian Paints
- Shalimar Paints
- Sheenlac Paints Ltd
- Sirca
- Snowcem Paints
- Surfa Coats India Private Limited
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam a construção liderada por domicílios com os canais de habitação acessível privada e pública em parceria (AHP) para fornecedores de tintas arquitetônicas. Em 26 de setembro de 2026, o Ministério de Habitação e Assuntos Urbanos aprovou uma primeira parcela de assistência central para 22.787 residências em 20 projetos de construção liderada por beneficiários do PMAY-U 2.0 em Bihar. Esses canais criam demanda potencial de acabamento, com a rota de vendas relevante determinada por quem organiza a construção e seleciona os produtos utilizados.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Ação recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Acabamentos de habitação acessível liderada por domicílios | Pipeline de construção apoiado pela primeira parcela em Bihar | Domicílios de construção liderada por beneficiários do PMAY-U 2.0 | Alcançar domicílios por meio de revendedores locais de tintas e relacionamentos com empreiteiros | Converter a construção aprovada em trabalho de acabamento concluído | Asian Paints; negócio Birla Opus da Grasim Industries |
| Especificações de projetos de habitação acessível privada | O procedimento de abril de 2026 define a rota AHP privada por meio de parceria público-privada | Incorporadores privados utilizando terrenos próprios disponíveis sem ônus | Oferecer especificações de revestimento para projetos exclusivos de seção economicamente mais fraca ou empreendimentos mistos elegíveis | Os incentivos para projetos mistos exigem pelo menos 25% de unidades para a seção economicamente mais fraca e pelo menos 100 habitações | Fornecedores de tintas orientados a projetos, como Asian Paints e Birla Opus |
| Pacotes de acabamento de habitação acessível pública | O procedimento de abril de 2026 define a construção AHP por agência pública | Agências públicas e paraestatais em terrenos sem ônus com documentos de propriedade válidos | Engajar equipes de projeto em torno de especificações adequadas de revestimentos arquitetônicos | A aprovação estadual dos relatórios de projeto precede a consideração de assistência central | Fornecedores de tintas arquitetônicas, como Asian Paints e Birla Opus |
| Fonte: Mordor Intelligence | |||||
A abertura central é alinhar o acesso à tinta com o domicílio, o incorporador ou a agência pública que organiza o trabalho de acabamento. O negócio de tintas da Grasim Industries reportou mais de 50.000 revendedores, ao lado de 450.000 empreiteiros e pintores ativos, no exercício fiscal 2025-26. As unidades remanescentes em projetos privados mistos elegíveis podem ser vendidas no mercado aberto sob as políticas estaduais aplicáveis. Um relacionamento com um projeto pode, consequentemente, alcançar tanto habitações da seção economicamente mais fraca quanto habitações de mercado aberto, enquanto a construção liderada por domicílios requer distribuição que alcance os beneficiários individuais.
Desenvolvimentos industriais recentes em Mercado de Tintas e Revestimentos da Índia
- Set 2026: Em 8 de setembro, a Berger Paints India Limited anunciou o início da produção em 9 de setembro em sua instalação automatizada de tintas à base de solvente em Hindupur, Andhra Pradesh, com capacidade anual de 36.000 toneladas métricas.
- Dez 2025: A JSW Paints concluiu sua aquisição de 60,76% da Akzo Nobel India Limited da Akzo Nobel N.V. e afiliadas, elevando sua participação total para 61,2% após uma compra anterior de acionistas públicos. O negócio adquirido foi posteriormente renomeado JSW Dulux Ltd em março de 2026.
Mercado de Tintas e Revestimentos da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de tintas e revestimentos da Índia mede os gastos anuais com tintas e revestimentos vendidos na Índia. Abrange produtos nas formulações e usos finais representados no relatório, com o valor de mercado medido em USD.
Exclusões de escopo: Matérias-primas e componentes vendidos a produtores de tintas e revestimentos, serviços autônomos de pintura, aplicação de revestimentos e mão de obra de impermeabilização, produtos acabados a jusante que foram pintados ou revestidos, e vendas de tintas e revestimentos fora da Índia estão excluídos.
Visão Geral da Segmentação
- Por Tecnologia
- Base Aquosa
- Base Solvente
- Revestimentos em Pó
- Outras Tecnologias
- Por Tipo de Resina
- Acrílica
- Alquídica
- Poliuretano
- Epóxi
- Poliéster
- Outros
- Por Indústria de Uso Final
- Arquitetônico
- Automotivo
- Madeira
- Revestimentos Protetores
- Industrial Geral
- Transporte
- Embalagem
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A análise utiliza fontes públicas, como o manual de produto IS 15489 do Bureau de Normas da Índia, para identificar requisitos relevantes de produto; as estimativas de contas nacionais do Ministério de Estatística e Implementação de Programas para acompanhar as condições de manufatura; as estatísticas anuais da Sociedade dos Fabricantes Indianos de Automóveis para avaliar a produção de veículos; os dados de conclusão do PMAY-G do Ministério do Desenvolvimento Rural para acompanhar a atividade habitacional; e os relatórios anuais das empresas para verificar desenvolvimentos de produto, capacidade e canal. Essas fontes descrevem sinais distintos de demanda, regulatórios e operacionais que podem embasar estimativas de vendas de tintas e revestimentos acabados na Índia.
Verificações complementares utilizam registros de empresas, materiais para investidores e reportagens de negócios indianos de reputação para esclarecer receitas reportadas, mudanças de capacidade, desenvolvimentos de custos de insumos e eventos de mercado. Os analistas comparam datas, unidades, cobertura de mercado e bases de transação antes de utilizar um dado como evidência. As fontes aqui mencionadas não são exaustivas, e outras fontes embasam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e pesquisas incluiriam produtores indianos de tintas e revestimentos, fornecedores de matérias-primas, distribuidores, revendedores, empreiteiros e compradores em aplicações arquitetônicas, automotivas e industriais, com respondentes selecionados entre diferentes portes de empresa e funções operacionais. Suas contribuições seriam utilizadas para verificar estimativas secundárias de demanda de produto, precificação, cobertura de canal, utilização de capacidade e mix de aplicação, e então resolver lacunas comparando respostas com divulgações de empresas e indicadores independentes de habitação, manufatura e veículos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 30% | |
| Participantes menores: 20% | Gerentes: 50% |
Dimensionamento do Mercado e Previsões
O modelo começa com uma estimativa de cima para baixo das vendas anuais de produtores de tintas e revestimentos acabados na Índia, verificando então totais selecionados em relação a divulgações de fornecedores, evidências de canal e preço de venda amostrado multiplicado pelo volume estimado de produto. Ele separa a demanda arquitetônica, automotiva, de madeira, de proteção, industrial geral, de transporte e de embalagens, e deriva as participações de tecnologia e resina a partir do mix de produtos, vendas de segmentos divulgadas quando disponíveis, demanda de uso final e mudanças observadas de formulação.
As previsões utilizam conclusões habitacionais e atividade de repintura, produção de veículos, produção manufatureira, adições de capacidade e mudanças nos custos de insumos e preços de venda como indicadores explicativos. As tendências de séries temporais fornecem uma linha de base, enquanto a análise de cenários testa como uma construção mais lenta, a produção de veículos ou a realização de preços alterariam as perspectivas. As previsões de valor refletem separadamente o movimento de volume e de preço ou mix. Os analistas comparam cada previsão de segmento com verificações de respondentes primários e divulgações de empresas, reconciliam sobreposições para evitar dupla contagem e documentam lacunas quando as evidências não estão disponíveis, em vez de preenchê-las com valores sem suporte.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam os totais de mercado e as tendências de segmento entre divulgações de empresas, evidências de canal, indicadores oficiais de demanda e pesquisa primária, verificando então a consistência de unidade, período, moeda e fronteira de produto. Eles investigam valores discrepantes e variações materiais em relação a sinais independentes, registram a explicação e concluem uma segunda revisão de analista antes da aprovação. O recontato é acionado quando as respostas conflitam, uma divulgação importante altera uma estimativa ou um insumo-chave não pode ser reconciliado. As evidências são atualizadas anualmente, revisadas entre ciclos após eventos materiais de mercado e verificadas novamente em uma nova etapa de pré-entrega.
Tamanho do Mercado de Tintas e Revestimentos da Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de tintas e revestimentos da Índia mede os gastos anuais com tintas e revestimentos vendidos na Índia.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. As previsões utilizam conclusões habitacionais e atividade de repintura, produção de veículos, produção manufatureira, adições de capacidade e mudanças nos custos de insumos e preços de venda como indicadores explicativos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 13,67 bilhões de USD (2027) | |
| Publicador Global de Pesquisa de Mercado C | 9,4 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 31,2% abaixo do valor de 2027 deste relatório de 13,67 bilhões de USD, 2 anos depois. Sua cobertura da Índia abrange categorias de produto, material, aplicação e regional, e o ano-base anterior aponta na mesma direção que a comparação inferior. |
| Publicador de Pesquisa de Mercado B | 10,02 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 26,7% abaixo do valor de 2027 deste relatório de 13,67 bilhões de USD, 2 anos depois. Sua estimativa de receita para a Índia é segmentada por tecnologia de revestimento, e o ano-base anterior aponta na mesma direção que a comparação inferior. |
Os analistas da Mordor Intelligence triangulam os totais de mercado e as tendências de segmento entre divulgações de empresas, evidências de canal, indicadores oficiais de demanda e pesquisa primária, verificando então a consistência de unidade, período, moeda e fronteira de produto.
Principais Perguntas Respondidas no Relatório
Como o tamanho do mercado de tintas e revestimentos da Índia mudará até 2032?
Espera-se que o mercado cresça de 13,67 bilhões de USD em 2027 para 21,17 bilhões de USD até 2032, a um CAGR de 9,14% no período 2027-2032.
O que sustenta a demanda por tintas e revestimentos?
A construção habitacional e a atividade fabril sustentam a demanda por acabamentos. O programa de habitação rural PMAY-G da Índia registrou 2,66 milhões de residências concluídas no exercício fiscal 2025-26, incluindo residências aprovadas em exercícios fiscais anteriores.
Qual tecnologia lidera as vendas de tintas e revestimentos?
Os revestimentos de base aquosa detiveram a maior participação, de 45,65%, em 2026, e têm previsão de crescimento mais rápido, com um CAGR de 9,58% no período 2027-2032.
Quais empresas competem no setor de tintas e revestimentos da Índia?
Os principais participantes incluem Asian Paints, Berger Paints India Limited, Kansai Paint Co., Ltd. por meio da Kansai Nerolac Paints Limited, JSW Paints e a marca Birla Opus da Grasim Industries.
Qual desafio de custo afeta as perspectivas para os fornecedores de revestimentos?
A pressão de insumos vinculada ao petróleo bruto pode restringir a acessibilidade. Em setembro de 2026, a Asian Paints atribuiu aumentos substanciais nos custos de matérias-primas, embalagens e logística a desenvolvimentos geopolíticos.
Onde a demanda regional por tintas e revestimentos está crescendo mais rapidamente?
As cidades de Nível II a Nível IV são a geografia de crescimento mais rápido. As cidades de Nível III representaram 77% da receita reportada da Kamdhenu Colour and Coatings Limited no primeiro trimestre do exercício fiscal 27, ilustrando a atividade comercial em cidades menores.