
Tamanho e Participação do Mercado de Revestimentos Industriais da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
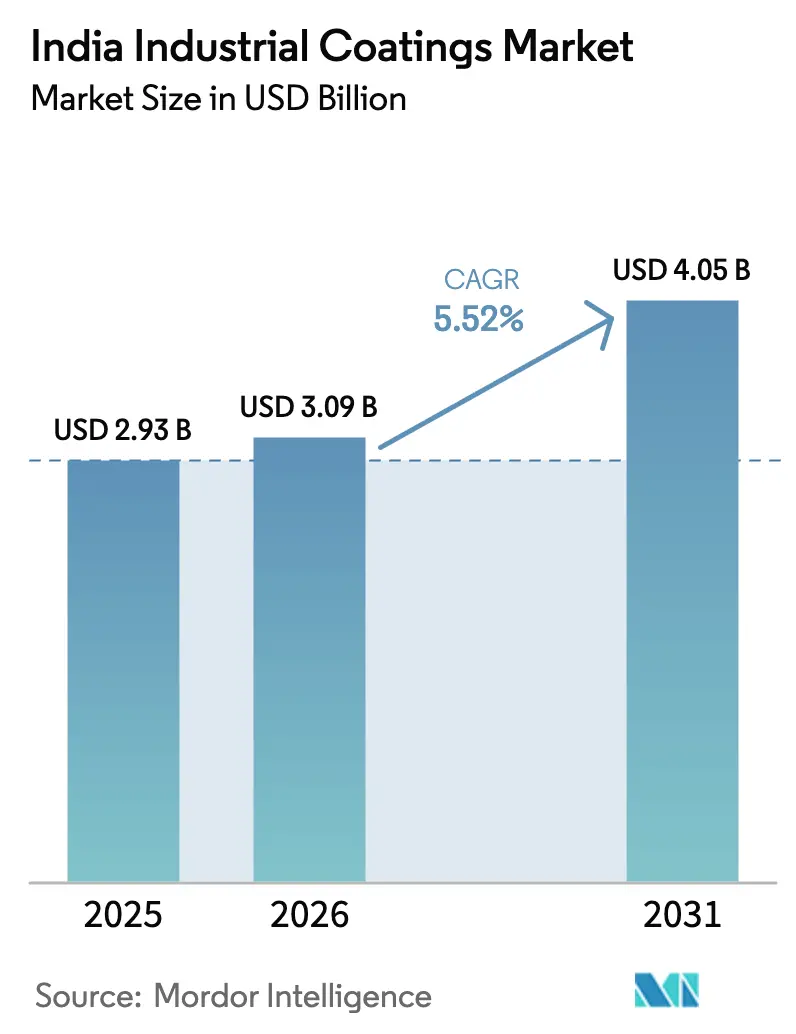
| Tamanho do mercado no ano base (2025) | 2.93 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.09 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.05 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.52 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Revestimentos Industriais da Índia por Mordor Intelligence
Espera-se que o mercado de Revestimentos Industriais da Índia cresça de USD 2,93 bilhões em 2025 para USD 3,09 bilhões em 2026, com previsão de atingir USD 4,05 bilhões até 2031, a um CAGR de 5,52% ao longo de 2026-2031. A demanda estável proveniente de máquinas, automotivo, energia e projetos de infraestrutura sustenta essa perspectiva, enquanto atualizações em resinas e tecnologias estão ampliando o espectro de preço-desempenho entre os segmentos. Os fornecedores de resinas estão expandindo a capacidade de epóxi para atender a projetos de dutos e marítimos, mas as químicas de poliuretano estão ganhando participação à medida que os fabricantes de equipamentos originais (OEMs) exigem acabamentos flexíveis e de alta espessura para carcaças de baterias de veículos elétricos. Normas mais rígidas de compostos orgânicos voláteis (VOC) devem acelerar os investimentos em plantas de base aquosa e em pó, particularmente nos centros de fabricação do oeste e do sul. A intensidade competitiva está aumentando à medida que as multinacionais aprofundam as joint ventures que combinam P&D global com integração local de matérias-primas, enquanto especialistas regionais aproveitam respostas rápidas de serviços técnicos para proteger contas de médio porte. Os riscos cambiais e a volatilidade nos preços das matérias-primas derivadas do petróleo continuam comprimindo os ciclos de capital de giro, impulsionando os formuladores a adotarem sistemas de base biológica e de alto teor de sólidos que reduzem a exposição a solventes.
Principais Conclusões do Relatório
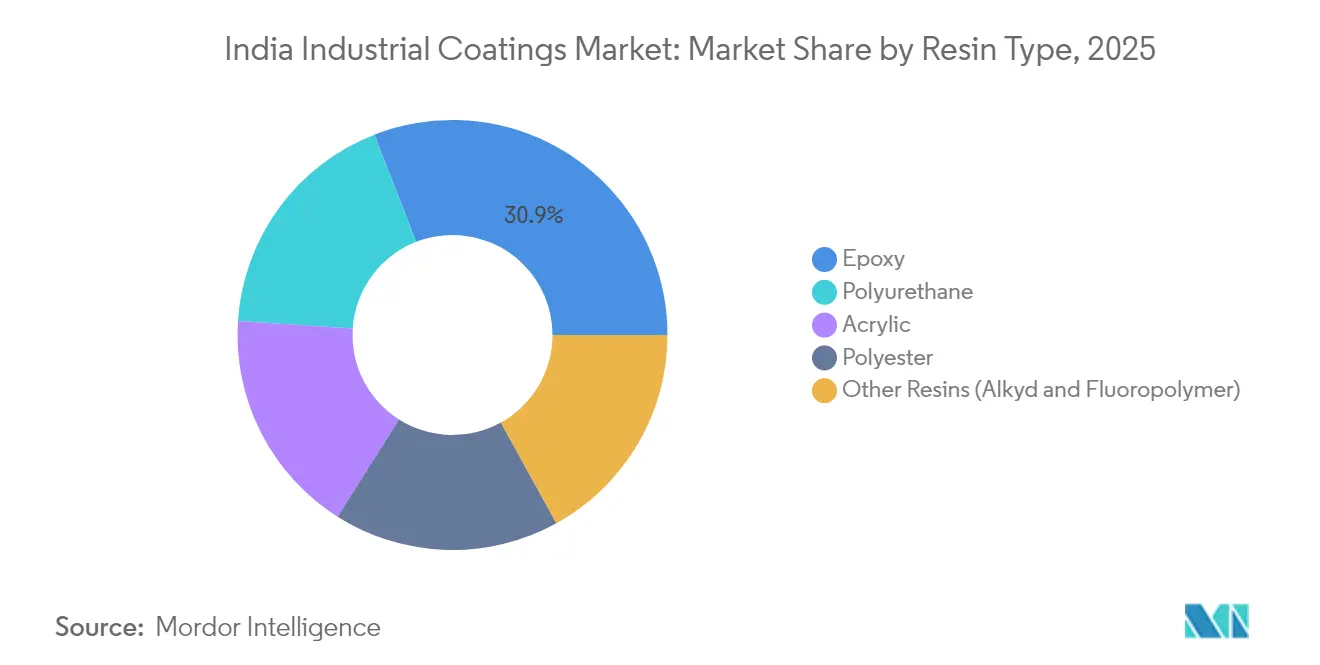
- Por tipo de resina, o epóxi deteve 30,92% da participação do mercado de Revestimentos Industriais da Índia em 2025. O poliuretano tem previsão de registrar o CAGR mais rápido de 6,01% até 2031.
- Por tecnologia, os sistemas de base solvente lideraram com 37,68% da receita em 2025, enquanto as alternativas de base aquosa devem avançar a um CAGR de 6,22% até 2031.
- Por usuário final, o segmento Industrial Geral captou 59,05% da receita em 2025 e deve crescer a um CAGR de 5,72% durante o período de previsão (2026-2031).
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Revestimentos Industriais da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de projetos de fabricação e infraestrutura | +1.8% | Gujarat, Maharashtra, Tamil Nadu | Médio prazo (2-4 anos) |
| Crescimento da produção automotiva e da demanda por reforma | +1.2% | Chennai, Pune, Gurugram | Curto prazo (≤ 2 anos) |
| Demanda crescente por proteção anticorrosiva em dutos de petróleo e gás | +0.9% | Faixas costeiras ocidental e oriental | Longo prazo (≥ 4 anos) |
| Impulso governamental por revestimentos de alto desempenho em setores estratégicos | +0.7% | Nacional | Médio prazo (2-4 anos) |
| Instalações de energia renovável que requerem revestimentos especializados | +0.6% | Rajasthan, Gujarat, Karnataka | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Projetos de Fabricação e Infraestrutura
Corredores de larga escala petroquímicos, de mineração e de transporte estão proporcionando visibilidade plurianual ao mercado de Revestimentos Industriais da Índia, à medida que os contratantes de EPC especificam sistemas de maior espessura e maior vida útil para condições severas em campo. Parques químicos liderados pelo Estado em Gujarat e Odisha simplificam a logística de matérias-primas, apoiando entregas just-in-time ao nível de planta para primers epóxi e acabamentos de poliuretano. Os aplicadores que instalam centros de serviço próximos a esses clusters reduzem os custos de frete e proporcionam retorno mais rápido para auditorias de qualidade em processo. Plantas siderúrgicas integradas, pátios de torres de turbinas eólicas e instalações portuárias requerem revestimentos tolerantes à superfície com janelas de reaplicação rápidas, o que encurta os cronogramas dos projetos. A resultante mudança de sistemas de um componente para sistemas de dois componentes está elevando os preços médios de venda e fortalecendo as margens dos formuladores que integraram verticalmente os ativos de resina.
Crescimento da Produção Automotiva e da Demanda por Reforma
A recuperação da produção de veículos da Índia e o crescimento sustentado da frota de automóveis estão expandindo o volume de trabalho das cabines de pintura e as atividades de repintura, aumentando o consumo nas etapas de pré-tratamento, primer-surfaçante, base e verniz. Os veículos elétricos a bateria requerem revestimentos altamente isolantes e termicamente condutores em baterias e eletrónica de potência, quase triplicando os gramas de revestimento por veículo em comparação com os equivalentes a combustão interna. Os fornecedores de nível 1 dos OEMs estão migrando para revestimento em pó para chassis e braços de suspensão, citando eficiência de transferência de 98% e zero emissões de solventes. As oficinas de repintura em cidades de nível 2 estão atualizando para vernizes de poliuretano de baixo teor de VOC, a fim de cumprir as verificações dos conselhos locais de controle de poluição, criando um efeito cascata na demanda por endurecedores e diluentes compatíveis.
Demanda Crescente por Proteção Anticorrosiva em Dutos de Petróleo e Gás
O polietileno de três camadas (3LPE) e o epóxi de fusão por ligação (FBE) são os materiais dominantes em novas linhas de transmissão, pois os operadores visam ciclos de vida de 25 anos e menores custos de manutenção. As refinarias na costa ocidental determinaram interiores FBE de 200 mícrons de espessura de película seca (DFT) para linhas de alimentação de petróleo bruto, impulsionando os pedidos de pós de epóxi de alta temperatura. As redes de distribuição de gás urbano agora especificam sistemas de dupla camada conformes à ISO 21809, impulsionando atividades de qualificação em laboratórios de testes independentes em Mumbai e Surat. As linhas de tronco offshore requerem revestimentos superficiais de polipropileno reforçado para resistência ao impacto mecânico, criando oportunidades de nicho para fornecedores com histórico em aplicações submarinas[1]Hempel A/S, "Soluções de Revestimento para Dutos de Petróleo e Gás da Índia," hempel.com.
Impulso Governamental por Revestimentos de Alto Desempenho em Setores Estratégicos
Os estaleiros de defesa e os OEMs aeroespaciais estão adotando híbridos de polissiloxano e revestimentos superficiais de fluoropolímero que suportam alta exposição a UV, água do mar e produtos químicos, estimulando os formuladores domésticos a licenciar químicas de grandes empresas globais. O esquema de incentivo vinculado à produção de energia solar fotovoltaica estipula revestimentos antisujo e de alta transmissão em vidros e folhas traseiras, ampliando assim o conjunto endereçável de revestimentos especiais. As normas de aquisição do setor público agora concedem pontos de margem de preferência a fornecedores com mais de 60% de agregação de valor local, levando os players estrangeiros a misturar e moer resinas em instalações indianas, em vez de importar tintas acabadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações rígidas de VOC e emissões de solventes | -1.10% | Nacional, fiscalização mais rigorosa em clusters industriais | Curto prazo (≤ 2 anos) |
| Volatilidade nos preços das matérias-primas derivadas do petróleo bruto | -0.80% | Nacional, maior impacto nos fabricantes de revestimentos de base solvente | Curto prazo (≤ 2 anos) |
| Falta de aplicadores qualificados de revestimentos industriais | -0.70% | Nacional, escassez aguda em centros de fabricação de nível 2 e nível 3 | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Rígidas de VOC e Emissões de Solventes
A Regra 123-M das Regras Modelo de Fábricas exige a transferência em circuito fechado de solventes de Classe I, incentivando o capex em recuperação de vapores e motores à prova de explosão[2]Diretoria Geral do Serviço de Assessoria de Fábricas e Institutos de Trabalho, "Regras Modelo de Fábricas Sob a Lei de Fábricas de 1948," dgfasli.gov.in. Plantas desprovidas de oxidadores térmicos regenerativos são limitadas pelo tamanho do lote e estão migrando para aglutinantes de alto teor de sólidos ou redutíveis em água. Os formuladores devem requalificar os sistemas junto aos clientes ao substituir xileno ou MEK, sobrecarregando os recursos de P&D e prolongando os prazos de comercialização. As oficinas menores estão terceirizando o acabamento para aplicadores de maior porte por encomenda, consolidando a demanda entre os players que podem financiar as adequações ambientais. A regulamentação também limita os níveis de exposição por turno para pintores, intensificando a demanda por revestimentos de cura mais rápida que reduzem a ocupação das cabines.
Volatilidade nos Preços das Matérias-Primas Derivadas do Petróleo Bruto
Os preços das resinas epóxi e poliéster indexados ao Brent oscilaram 22% nos últimos 18 meses, complicando as negociações trimestrais de preços com os OEMs. As remessas importadas de dióxido de titânio e isocianato enfrentam cobranças de congestionamento sazonal no porto de Nhava Sheva, acrescentando camadas de custo inesperadas. Os formuladores estão estabelecendo políticas de duplo fornecedor e realizando hedge de matérias-primas com contratos a prazo mais longos, mas os picos repentinos ainda corroem as margens de contribuição. A necessidade de manter estoques de reserva infla as necessidades de capital de giro, especialmente para dispersões de base aquosa que têm prazo de validade mais curto. O desenvolvimento paralelo de alquídicas a partir de óleo de rícino e diluentes epóxi a partir de cardanol está ganhando impulso como uma proteção estrutural contra a volatilidade petroquímica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina: Poliuretano Fechando a Lacuna com Epóxi
O tipo de resina epóxi deteve a maior participação de 30,92% no Mercado de Revestimentos Industriais da Índia em 2025, refletindo seu status consolidado em proteção de infraestrutura e marítima. A participação de mercado dos tipos de resina de poliuretano está crescendo ao CAGR mais rápido de 6,01% durante o período de previsão (2026-2031), devido à adoção pelos OEMs em acabamentos automotivos, baterias de veículos elétricos e pás de turbinas eólicas. A baixa permeação e a forte adesão do epóxi continuam superando em ambientes ácidos ou alcalinos; no entanto, os poliuretanos de dois componentes agora entregam desempenho comparável em teste de névoa salina com flexibilidade superior. O poliuretano não isocianato (NIPU) está emergindo como uma alternativa mais ecológica, oferecendo 30-50% maior resistência química do que o poliuretano tradicional sem os riscos do isocianato livre.
Os formuladores de resinas com integração vertical na produção de monômero epóxi líquido (LEM) e poliol de poliéter capturam melhores margens e maior confiabilidade de fornecimento. A participação de mercado de Revestimentos Industriais da Índia dos acrílicos permanece de nicho em serviços pesados, mas domina em aplicações como eletrodomésticos, sistemas de aquecimento, ventilação e ar condicionado (HVAC) e painéis de fachada, onde a retenção de cor é primordial. O poliéster domina as linhas de pó para móveis de interior, sustentado pela crescente demanda por cozinhas modulares e móveis de escritório. Os fornecedores estão realizando testes piloto de epóxis de base biológica a partir de rotas de lignina e óleo de soja para reduzir as pegadas de carbono preservando o desempenho mecânico.


Por Tecnologia: Impulso da Base Aquosa Desafia a Liderança da Base Solvente
As formulações de base solvente ainda detêm a maior participação do mercado de Revestimentos Industriais da Índia, com 37,68% em 2025, favorecidas pela cura rápida e amplas janelas de aplicação em diversas temperaturas. As linhas de base aquosa, no entanto, estão se recuperando rapidamente, projetando um CAGR de 6,22% graças às mais novas dispersões acrílicas autorreticulantes e de poliuretano híbrido que igualam os sistemas solventes em retenção de névoa salina e brilho. Os revestimentos em pó detêm domínio quase total em painéis laterais de eletrodomésticos e aros de rodas, impulsionados por eficiências de transferência superiores a 95% e zero emissões de VOC. As formulações curáveis por UV, anteriormente de nicho, estão ganhando tração em revestimentos superficiais de telhas vinílicas de luxo e eletrônicos, devido à sua cura completa em um minuto e à redução da área ocupada na fábrica.
Os OEMs estão reformulando as cabines de pintura com sistemas de pré-tratamento em múltiplos estágios compatíveis com primers de eletrodeposição (e-coat) e de base aquosa, permitindo uma transição gradual de solvente para água. As unidades de tratamento de ar das cabines de pintura agora incorporam sistemas de fluxo descendente com cortinas de água, reduzindo as emissões fugitivas de solventes. Arquitetos que promovem certificações de "construção verde" estão influenciando os proprietários industriais a especificar revestimentos de baixo teor de VOC em estruturas de aço, ampliando assim o escopo dos produtos de base aquosa além dos segmentos de consumo tradicionais. As alquídicas de alto teor de sólidos estão ganhando adoção onde a água é impraticável, como em locais de manutenção frios ou úmidos.
Por Setor Usuário Final: Industrial Geral Permanece o Segmento Principal
O conjunto Industrial Geral representou 59,05% da receita do mercado em 2025, correspondendo à maior participação do tamanho do mercado de Revestimentos Industriais da Índia. Além disso, a participação de mercado deste setor deve crescer a um CAGR de 5,72% durante o período de previsão (2026-2031). Abrange máquinas, metais fabricados, eletrodomésticos e máquinas têxteis — segmentos que se beneficiam do foco do governo na autossuficiência doméstica de bens de capital. Os primers anticorrosivos especificados por empresas de engenharia, contratação e construção para torres de linhas de transmissão requerem epóxis ricos em zinco de 240 mícrons de DFT, o que aumenta o volume e o valor. As plantas de compressores OEM em Pune e Vadodara estão adotando acabamentos em pó texturizados que aumentam a resistência a arranhões e ocultam marcas de solda, melhorando assim o rendimento na primeira passagem.
Os revestimentos de proteção para os setores de petróleo e gás, geração de energia e marítimo formam o nicho de maior margem dentro do conjunto. Os pátios de reforma de equipamentos upstream em Visakhapatnam demandam revestimentos superficiais de poliureia de retorno rápido, reduzindo as estadias em dique seco em 30%. Os fabricantes de torres eólicas em Gujarat preferem sistemas de três demãos de poliuretano-epóxi-poliuretano para atender à classe de exposição da IEC 61400, consumindo aproximadamente 120 kg de tinta por torre. Os fabricantes de transportadores de mineração em Odisha estão fazendo a transição de alquídicas de base solvente para epóxis de alto teor de sólidos, seguindo os relatos dos usuários finais sobre inatividade causada por gizamento prematuro em ambientes de estéril ácido.

Análise Geográfica
Gujarat ancora o mercado de Revestimentos Industriais da Índia com seus densos complexos petroquímicos, parques de engenharia downstream e dois portos de águas profundas que agilizam a importação de dióxido de titânio, solventes e aditivos especiais. As grandes empresas de revestimentos concentram a produção aqui para explorar o acesso a matérias-primas e infraestrutura dedicada para resíduos perigosos, resultando em prazos de entrega mais curtos para clientes do oeste e do norte. Maharashtra segue, impulsionada pelo cluster automotivo de Pune e pelos pátios de fabricação de energia offshore de Mumbai, que especificam sistemas ISO 12944 C5-M. O corredor Chennai-Hosur de Tamil Nadu abriga uma gama diversificada de indústrias, incluindo OEMs automotivos, artigos de couro e fábricas de pás eólicas, gerando uma demanda multi-química, de bases aquosas para camadas de base até resinas de gel-coat.
Os bolsões de crescimento do leste em Bengala Ocidental e Odisha são impulsionados por novas laminações de aço e expansões de mineração, que por sua vez aumentam a demanda por epóxis novolac de alta espessura para lidar com lamas de alta temperatura. Os estados do norte, como Haryana e Punjab, contribuem por meio de plantas de equipamentos agrícolas que requerem alquídicas e poliésteres em pó de desempenho médio para equilibrar custo e durabilidade sob condições de serviço rural. Os corredores solares de Karnataka, Rajasthan e Gujarat estão emergindo como pontos de interesse para revestimentos antisujo e de alta transmissão em estruturas de suporte e vidros. As extremidades climáticas diversas — de costas de alta salinidade a desertos áridos — exigem testes específicos por região, obrigando os formuladores a manter múltiplas SKUs de grau para atender aos códigos de desempenho geográfico.
A concentração da fiscalização regulatória difere por região: o Conselho de Controle de Poluição de Maharashtra realiza auditorias trimestrais de recuperação de solventes, enquanto o inspetorado de Tamil Nadu concentra-se na conformidade de DQO das águas residuais das linhas de pré-tratamento. Essas nuances regionais influenciam as taxas de adoção de tecnologia, com maior penetração de base aquosa no oeste e sul, onde a infraestrutura para reciclagem de água desionizada é melhor. Projetos de transporte como o Corredor Industrial Delhi-Mumbai criam corredores de demanda lineares para revestimentos de tabuleiro de ponte e vigas, permitindo eficiências de loteamento e entregas just-in-time.
Panorama regulatório
Os revestimentos industriais na Índia são regidos por uma combinação de padrões de produto e requisitos de meio ambiente, saúde e segurança, aplicados por órgãos nacionais e estaduais. O Bureau of Indian Standards (BIS), sob a BIS Act, é a principal autoridade responsável pela definição de padrões de desempenho de revestimentos e substâncias restritas, incluindo normas obrigatórias para tintas, como a IS 2074:2023, que restringe o teor de chumbo a 90 ppm. Além dos padrões de produto, a conformidade de fábricas e plantas químicas influencia as escolhas de formulação; por exemplo, a Regra 123-M das Model Factory Rules, sob o Factories Act, 1948, reforça os controles sobre o manuseio de solventes Classe I e acelera a transição para sistemas de alto teor de sólidos, redutíveis em água e em pó em clusters industriais regulados.
Os padrões e requisitos de conformidade também estão se tornando mais rigorosos quanto aos parâmetros de desempenho e emissões para sistemas de proteção industrial usados em aplicações de uso intensivo. O BIS iniciou consulta pública em 28 de junho de 2026 para uma revisão preliminar da IS 14873:2026, que propõe limites de COV mais baixos e requisitos de teste mais rigorosos para revestimentos protetores usados em aplicações como construção naval, torres eólicas e armazenamento de produtos químicos. As aprovações ambientais para capacidade de revestimento e projetos de integração retroativa também se tornaram um importante ponto de verificação operacional para novas adições de capacidade de matérias-primas e dispersões que apoiam a transição para tecnologias de baixo COV.
Análise da cadeia de valor
A cadeia de valor de revestimentos industriais na Índia começa com matérias-primas petroquímicas e minerais que são convertidas em insumos, incluindo resinas (epóxi, poliuretano, acrílica, alquídica, poliéster), pigmentos (incluindo dióxido de titânio) e solventes/aditivos, antes de passar para a formulação, moagem, coloração e embalagem pelos fabricantes de revestimentos. A confiabilidade do fornecimento e o custo de atendimento são moldados pela dependência de importação de alguns intermediários e pigmentos, bem como pela logística vinculada a portos. Quando ocorrem congestionamentos ou interrupções, fabricantes e distribuidores geralmente enfrentam pressão de capital de giro, o que, por sua vez, afeta decisões de preços e estoque. A formulação depende cada vez mais de testes internos ou qualificados por parceiros (adesão, resistência à corrosão, resistência química e conformidade com COV) para se alinhar às exigências de desempenho em evolução do BIS e aos protocolos de qualificação dos clientes.
No segmento downstream, os revestimentos chegam aos usuários finais por meio de fornecimento direto a OEMs (fábricas de pintura automotiva e industrial em geral), canais EPC e de projetos (revestimentos protetores para infraestrutura, energia, marinha e óleo e gás) e redes de distribuidores que se estendem a clusters de fabricação de Nível 2 e Nível 3, muitas vezes utilizando provedores 3PL. Aplicadores e prestadores de serviços de pintura formam um elo de valor agregado, pois a qualidade em campo, as janelas de repintura e a documentação de conformidade determinam o desempenho ao longo do ciclo de vida em sistemas protetores. Mudanças competitivas, incluindo a consolidação em torno de marcas estabelecidas e presenças de fabricação, também estão alterando a dinâmica de negociação em toda a cadeia, particularmente onde as aprovações de clientes, o suporte à aplicação e a capacidade local de resinas influenciam os resultados de qualificação.
Cenário Competitivo
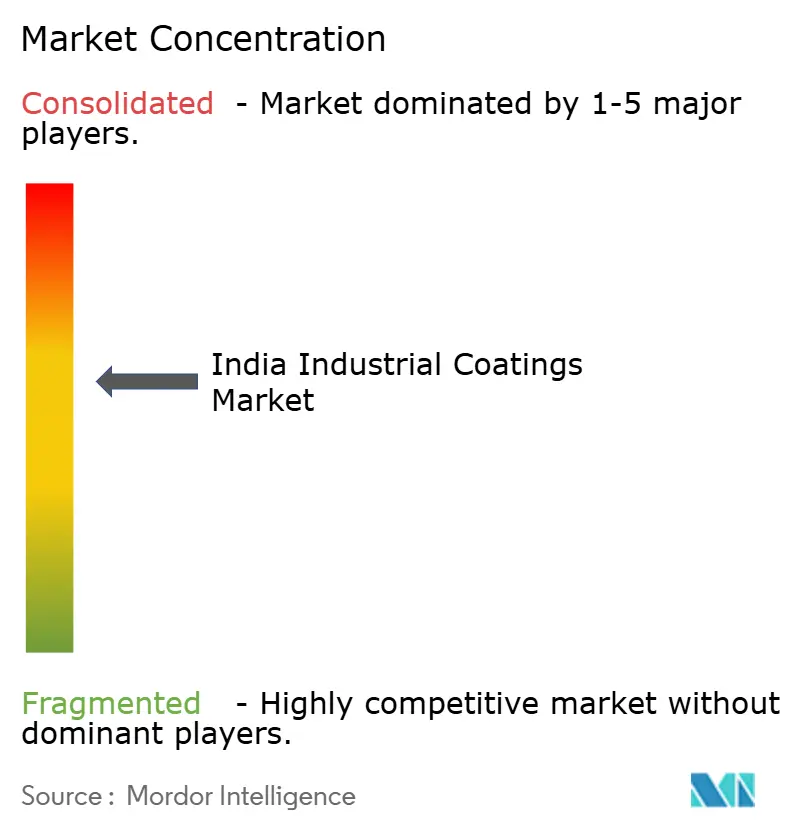
O mercado de Revestimentos Industriais da Índia apresenta concentração moderada. As credenciais de sustentabilidade estão se tornando um fator decisivo nas avaliações de licitações; a acreditação ISO 14001 ajudou a Berger a ganhar vários contratos de manutenção de metrô. As grandes empresas globais detêm extensos portfólios de patentes para compostos fenólicos e epóxi, mas as empresas locais estão reduzindo a lacuna licenciando tecnologia e investindo em reatores piloto para dispersões de alquídicas de alto teor de sólidos e poliuretano híbrido. A consolidação poderá acelerar à medida que as empresas de médio porte busquem escala para financiar as adequações ambientais e expandir seus laboratórios de aplicação.
Líderes do Setor de Revestimentos Industriais da Índia
Asian Paints PPG Pvt. Ltd.
AkzoNobel India Ltd.
Berger Paints India Ltd.
Kansai Nerolac Paints Limited
Jotun
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade importante está na reformulação e nas adições de capacidade vinculadas ao aperto dos padrões e da conformidade com emissões. O BIS abriu consulta em 28 de junho de 2026 para uma revisão preliminar da IS 14873:2026 que reduz os limites propostos de COV e adiciona testes de desempenho mais rigorosos. Isso cria espaço para fornecedores que oferecem alternativas validadas à base de água, em pó, curadas por UV/EB e de alto teor de sólidos, com menor risco de interromper as velocidades das linhas de OEM ou as janelas de aplicação em canteiros de obras. O padrão também aumenta a demanda por suporte de testes locais, treinamento de aplicação e serviços de requalificação, especialmente para programas de revestimentos protetores em construção naval, torres eólicas e armazenamento de produtos químicos, onde a conformidade e as garantias de ciclo de vida orientam a escolha do fornecedor.
A integração retroativa e as parcerias tecnológicas são outra palanca, particularmente onde a volatilidade de matérias-primas e a exposição a importações afetam a continuidade do fornecimento. A Asian Paints divulgou planos de comissionar uma instalação de VAM-VAE de 2.100 crore de INR no primeiro semestre do ano fiscal de 2027, e esses investimentos apoiam o fornecimento doméstico de intermediários-chave que alimentam ligantes e adesivos à base de água em sistemas de revestimento industrial. A renovação da joint venture entre PPG e Asian Paints (anunciada em agosto de 2025, estendendo a parceria até 2041) também destaca a demanda contínua por know-how global de formulação e execução de manufatura localizada em revestimentos industriais, protetores, automotivos, marinhos, de embalagens e em pó, apoiando melhorias em nichos de maior desempenho, incluindo proteção contra corrosão e componentes relacionados a veículos elétricos.
Desenvolvimentos recentes do setor
- Maio de 2026: A Berger Paints India Ltd. está expandindo sua presença no varejo para 1.900 lojas, adicionando 700 pontos de venda e implantando mais de 10.000 máquinas de tingimento neste ano fiscal. Essa expansão amplia o acesso ao mercado para clientes de médio porte nos segmentos industrial geral e de revestimentos.
- Fevereiro de 2026: A Akzo Nobel India Ltd. está conquistando novos clientes globais e domésticos para seus portfólios de revestimentos automotivos, marinhos e industriais. Isso fortalece o pipeline de demanda para revestimentos industriais e amplia a base de clientes em setores-chave.
- Dezembro de 2025: A Berger Becker Coatings comissionou uma nova planta de resina para revestimento de bobinas na unidade de Nagpur, aumentando a capacidade de revestimento de bobinas. A localização da capacidade apoia máquinas pesadas, infraestrutura e aplicações metálicas com desempenho melhorado.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange os revestimentos industriais vendidos e utilizados na Índia para proteger e acabar ativos industriais e produtos manufaturados, medido como receita proveniente de materiais de revestimento fornecidos para usos finais industriais.
Exclusões de escopo: esta mensuração não inclui tintas decorativas usadas principalmente em residências e paredes internas, mesmo que sejam comercializadas como acabamentos duráveis.
Visão geral da segmentação
- Por Tipo de Resina
- Epóxi
- Poliuretano
- Acrílico
- Poliéster
- Outras Resinas (Alquídica, Fluoropolímero)
- Por Tecnologia
- Base Aquosa
- Base Solvente
- Revestimentos em Pó
- Outras Tecnologias (Curados por UV/EB e Alto Teor de Sólidos)
- Por Setor Usuário Final
- Industrial Geral
- Revestimentos de Proteção
- Petróleo e Gás
- Geração de Energia
- Infraestrutura
- Mineração
- Outros Revestimentos de Proteção
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa construindo um contexto de demanda claro para revestimentos industriais na Índia, e depois o conecta a atividades industriais mensuráveis. Normalmente utilizamos referências públicas e oficiais, como estatísticas comerciais do Ministério do Comércio e Indústria, comunicados de projetos da Indian Railways e do Ministério de Transporte Rodoviário e Rodovias, estatísticas do setor de petróleo e gás natural, e documentação do Bureau of Indian Standards sobre padrões relacionados a revestimentos, quando relevante. Também revisamos dados publicados em portais governamentais indianos sobre indicadores de manufatura, além de artigos técnicos de periódicos revisados por pares que abordam proteção contra corrosão e desempenho de revestimentos.
Para manter o modelo de mercado fundamentado, também nos baseamos em relatórios anuais de empresas, apresentações a investidores e cobertura confiável da imprensa de negócios para entender adições de capacidade, direção de custos de resinas e solventes, e onde a demanda de uso final está se concentrando. Além disso, assinaturas de bancos de dados pagos são utilizadas seletivamente para inteligência financeira de empresas, buscas de patentes e verificações de importação e exportação em nível de embarque, quando o registro público é escasso. As fontes listadas aqui são ilustrativas e não exaustivas, e muitas outras referências foram utilizadas para coletar dados, validar premissas e esclarecer pontos obscuros.
Entrevistas e Pesquisas Primárias
O trabalho primário é utilizado para testar sob pressão aquilo que as fontes documentais não conseguem explicar totalmente, especialmente a divisão da demanda entre os principais usos finais, os preços realizados e a rapidez com que os sistemas à base de água e em pó estão sendo adotados na Índia. Entrevistamos fabricantes, distribuidores, aplicadores e grandes compradores industriais nos principais estados industriais, e depois alinhamos o feedback com a atividade de produção e projetos, para que as premissas não sejam construídas com base em um único canal.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 39% | CXOs: 14% |
| Nível médio: 46% | Líderes funcionais/de unidade: 39% |
| Empresas menores: 15% | Gerentes: 47% |
Dimensionamento e Previsão de Mercado
O dimensionamento de mercado é construído utilizando uma abordagem top-down, na qual a produção industrial e a atividade de projetos na Índia são traduzidas em um conjunto de demanda endereçável de revestimentos, depois convertido em valor utilizando faixas de preços validadas. Para manter os totais realistas, os resultados são corroborados com aproximações seletivas bottom-up, como volumes de aplicação amostrados multiplicados pelo preço médio de venda, verificações de canal com distribuidores e uma consolidação limitada de receita de fornecedores, onde as divisões são observáveis.
As principais entradas do modelo incluem o ritmo da produção industrial, a construção e intensidade de manutenção de ativos de infraestrutura e ferroviários, novas adições de capacidade em clusters de manufatura, a mudança de mix entre sistemas à base de solvente, à base de água e em pó, e os padrões de transferência de custos de matérias-primas que influenciam os preços de venda. Como alguns usos finais reportam atividade em unidades não comparáveis, as lacunas são tratadas por meio de fatores de conversão discutidos com aplicadores e equipes de planta, seguidos de verificações de sensibilidade sobre o consumo de revestimento por área de ativo.
Para a previsão, utilizamos análise de cenários apoiada por uma camada leve de regressão multivariada que vincula a demanda à produção industrial e ao ritmo de execução de infraestrutura, ajustando depois para a penetração tecnológica e as expectativas de movimento de preços compartilhadas por especialistas do setor. A previsão final é mantida reproduzível, para que cada etapa possa ser rastreada até indicadores claros e um pequeno conjunto de premissas que podem ser atualizadas anualmente.
Validação de Dados e Ciclo de Atualização
A validação é realizada em múltiplas etapas para que o modelo não se afaste de sinais do mundo real. Comparamos os resultados com verificações independentes, como tendências de importação para insumos-chave de revestimento, ciclos de capex visíveis nos principais setores de uso final, e se a intensidade de consumo implícita parece razoável para a base de ativos contabilizada. Quando surge uma variância, as premissas são reabertas, preços atípicos são removidos e os respondentes relevantes são recontatados para confirmar se a mudança é estrutural ou temporária.
Antes da aprovação final, os resultados passam por uma revisão interna de analistas, na qual cálculos, conversões de unidades e a lógica de crescimento são verificados novamente, seguida de uma verificação de consistência entre os anos. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais na Índia que possam alterar a demanda ou os preços. Antes da entrega, uma nova revisão é concluída para que os clientes recebam a visão mais atualizada disponível naquele momento.
Tamanho do Mercado Indiano de Revestimentos Industriais segundo a Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para revestimentos industriais na Índia nem sempre coincidem, porque o escopo subjacente e a lógica de contagem diferem, mesmo quando o rótulo final parece semelhante. As diferenças geralmente decorrem do que é incluído como industrial, do ano utilizado como base e de como os preços são tratados entre tecnologias e usos finais.
As tintas decorativas vendidas para repintura residencial estão fora do escopo da Mordor Intelligence, o que é um dos motivos pelos quais alguns números mais amplos de tintas e revestimentos podem parecer maiores do que uma visão apenas industrial. A dispersão também pode ser influenciada por as estimativas usarem um preço médio único combinado, por como tratam a mudança de mix entre água e pó ao longo do tempo, e por a conversão de moeda utilizar uma taxa média anual ou uma taxa pontual no ano-base.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,93 bilhões de USD (2025) | |
| Consultoria Global A | 3,12 bilhões de USD (2024) | Utiliza um ano-base anterior e uma expectativa de crescimento mais baixa, e a visão publicada é menos clara sobre como a realização de preços varia por mix tecnológico, o que pode alterar o valor mesmo quando os volumes são semelhantes. |
| Portal do Setor B | 3,85 bilhões de USD (2026) | Parece apresentar um valor de meados da década de 2020 sem uma definição detalhada da cobertura apenas industrial, de modo que a demanda de revestimentos adjacentes vinculada a categorias mais amplas de tintas pode ser incluída, elevando o tamanho geral divulgado. |
A comparação mostra que a seleção do ano e a clareza do escopo explicam a maior parte da diferença, seguidas de como o preço e o mix tecnológico são aplicados dentro do modelo. Quando o mercado é vinculado a atividades industriais observáveis e verificado com base em feedback de canais, o tamanho final permanece mais fácil de reproduzir e atualizar com novos dados.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de Revestimentos Industriais da Índia?
Está avaliado em USD 3,09 bilhões em 2026 e tem previsão de atingir USD 4,05 bilhões até 2031.
Qual tipo de resina lidera a demanda?
O epóxi representa 30,92% de participação, impulsionado por aplicações de infraestrutura e marítimas.
Qual é a velocidade de crescimento das tecnologias de base aquosa?
Os revestimentos de base aquosa estão avançando a um CAGR de 6,22% até 2031 devido a normas mais rígidas de VOC.
Qual usuário final mais contribui para a receita?
O segmento Industrial Geral contribui com 59,05% da receita de 2025 em aplicações de máquinas e metais fabricados.
Quais fatores restringem o crescimento?
As rígidas regulamentações de VOC e as oscilações nos preços das matérias-primas vinculadas ao petróleo bruto reduzem as margens e retardam a expansão da capacidade.
Página atualizada pela última vez em:



