
Tamanho e Participação do Mercado Indiano de Revestimentos Automotivos OEM
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
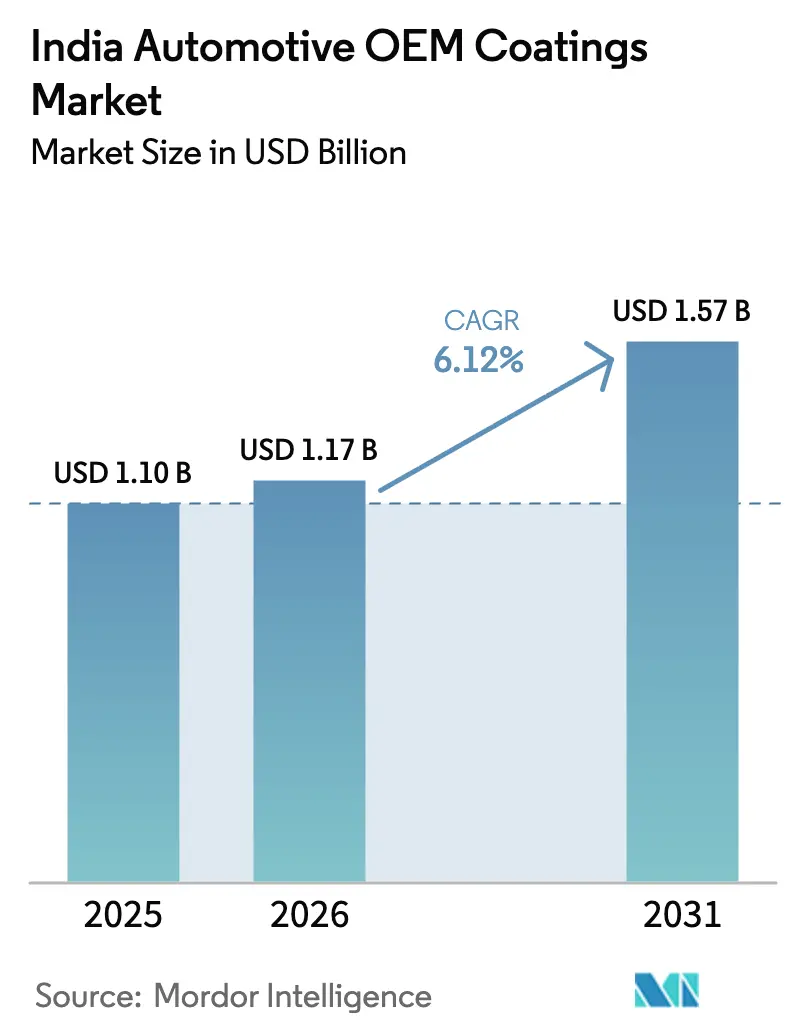
| Tamanho do mercado no ano base (2025) | 1.10 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.17 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.57 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.12 % |
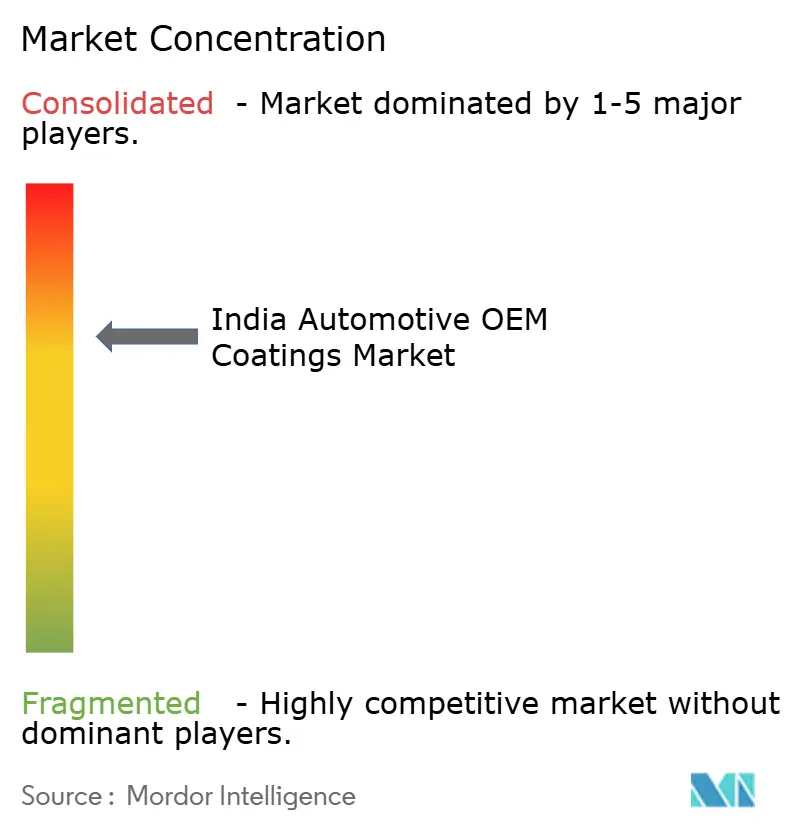
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Indiano de Revestimentos Automotivos OEM por Mordor Intelligence
O tamanho do Mercado Indiano de Revestimentos Automotivos OEM em 2026 é estimado em USD 1,17 bilhão, crescendo a partir do valor de 2025 de USD 1,10 bilhão, com projeções para 2031 indicando USD 1,57 bilhão, crescendo a um CAGR de 6,12% entre 2026 e 2031. O crescimento decorre de uma preferência consistente por acabamentos premium, pressões regulatórias em favor de tecnologias de baixo COV e incentivos à localização que reduzem o risco de matérias-primas. Os automóveis de passageiros continuam sendo a âncora de volume, mas os sistemas multicamadas para SUVs e veículos elétricos elevam o valor por unidade. Os fabricantes de resinas se beneficiam de um fundo de Incentivo Vinculado à Produção de USD 3,5 bilhões que reduz a dependência de importações e estabiliza os preços. O crescente uso de veículos elétricos cria demanda de nicho por revestimentos resistentes à corrosão para invólucros de baterias, enquanto a inflação de custos de semicondutores incentiva a automação em cabines de pintura para compensar despesas operacionais. Em conjunto, essas tendências permitem que o mercado indiano de revestimentos automotivos OEM supere o ciclo mais amplo de produção de veículos, apesar de choques de oferta de curto prazo.
Principais Conclusões do Relatório
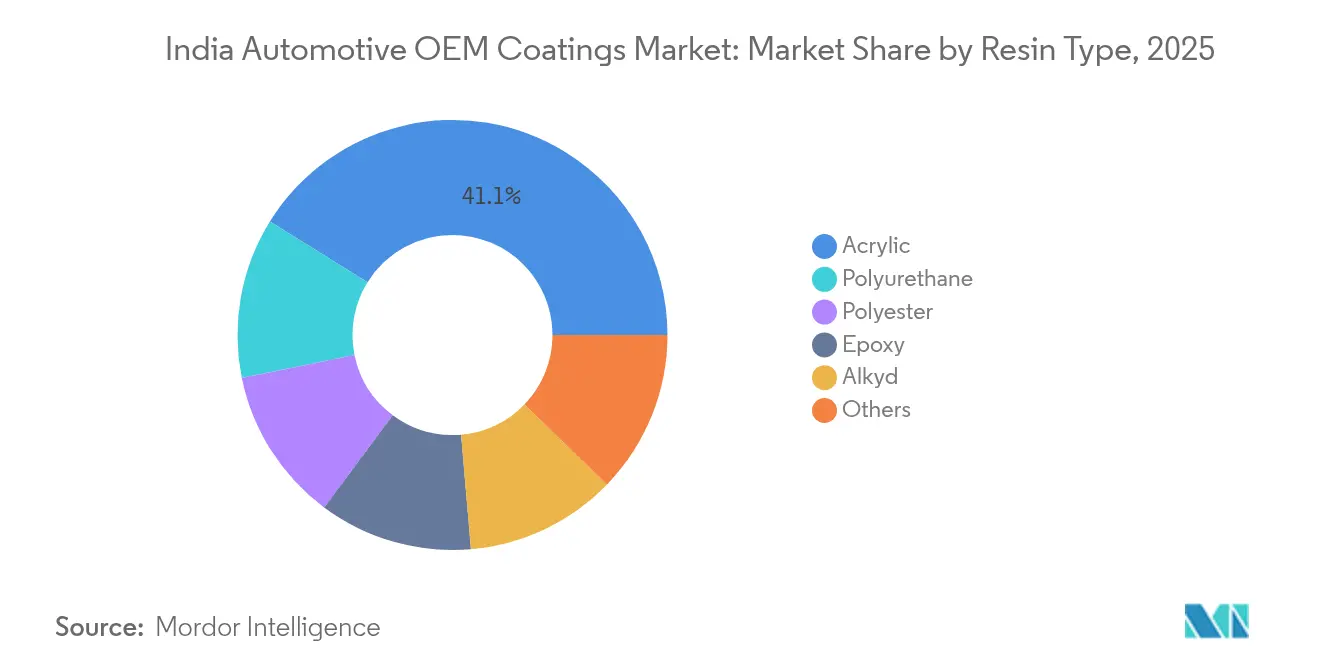
- Por tipo de resina, os acrílicos detinham 41,15% da participação de mercado do mercado indiano de revestimentos automotivos OEM em 2025, enquanto os poliuretanos estão posicionados para o maior CAGR de 6,41% até 2031.
- Por tecnologia, os sistemas à base de solvente comandavam 44,62% da participação do tamanho do mercado indiano de revestimentos automotivos OEM em 2025, mas as alternativas à base de água estão se expandindo a um CAGR de 6,55% até 2031.
- Por tipo de camada, as camadas transparentes contribuíram com 41,15% da participação na receita em 2025, enquanto os e-coats avançam a um CAGR de 6,43% até 2031.
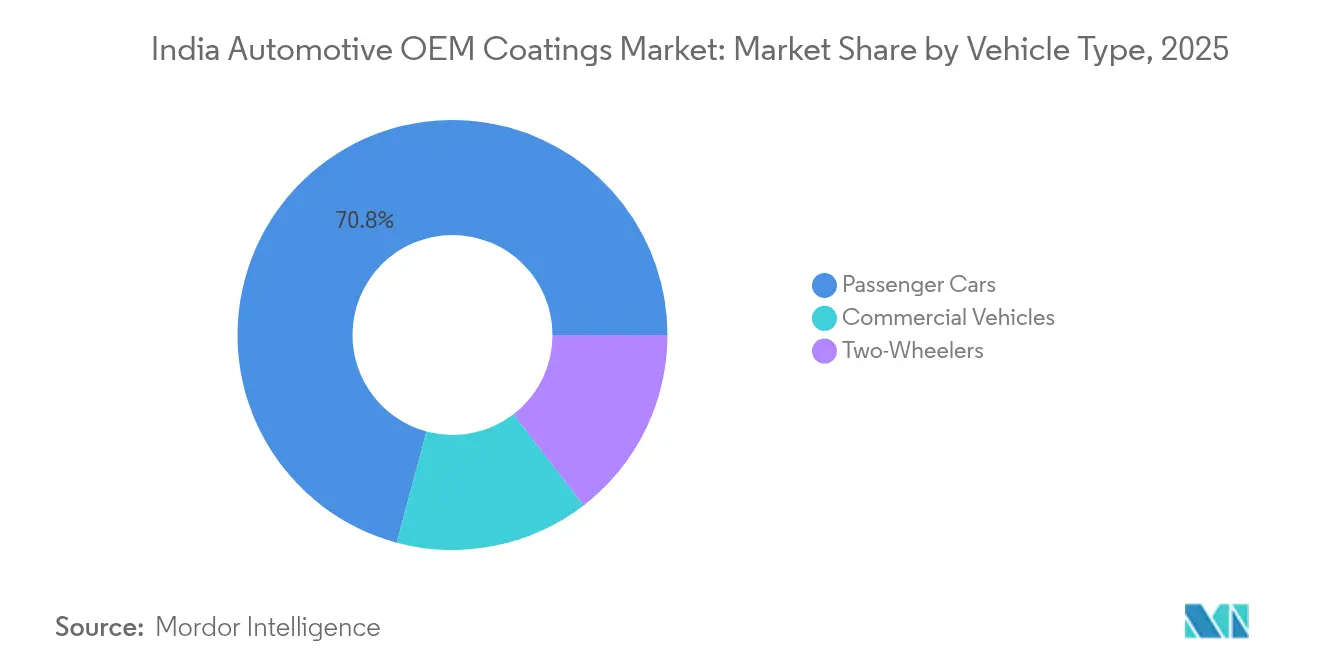
- Por tipo de veículo, os automóveis de passageiros responderam por 70,82% do tamanho do mercado indiano de revestimentos automotivos OEM em 2025 e continuam crescendo a um CAGR de 6,28%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Indiano de Revestimentos Automotivos OEM
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento no lançamento de SUVs e segmentos premium | +1.2% | Nacional; demanda inicial em Tamil Nadu, Karnataka, Maharashtra | Médio prazo (2-4 anos) |
| Migração das montadoras para linhas à base de água | +0.8% | Nacional; polos de fabricação automotiva | Curto prazo (≤ 2 anos) |
| Localização de matérias-primas vinculada ao programa PLI | +1.5% | Gujarat, Tamil Nadu, Maharashtra | Longo prazo (≥ 4 anos) |
| Impulso ao aliviamento de peso para sistemas de PU de alto teor de sólidos | +0.9% | Programas de veículos premium por montadoras globais | Médio prazo (2-4 anos) |
| Necessidades de anticorrosão para módulos de baterias de VEs | +0.6% | Polos emergentes de VEs em Tamil Nadu, Karnataka, Maharashtra | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento no Lançamento de SUVs e Segmentos Premium Após 2024
SUVs premium exigem revestimentos multicamadas de alto brilho com resistência a arranhões, impulsionando maior valor por veículo. Os registros de veículos de luxo no Sul da Índia cresceram 19,3% em 2024, levando as montadoras a investir em robôs de pulverização avançados que suportam designs de teto bicolor. As marcas domésticas agora implantam células de pintura digitais que permitem detalhes de cor refinados antes limitados às importações de luxo. Os painéis maiores de carroceria dos SUVs expandem a área revestida e aumentam o consumo de camadas de camada transparente e camada de base. A certificação segundo os padrões da Associação de Pesquisa Automotiva da Índia ancora as especificações dos produtos e mantém elevada a barreira de entrada para novos fornecedores.
Localização de Cadeias de Suprimentos de Resinas e Pigmentos Vinculada ao Programa PLI
O programa de Incentivo Vinculado à Produção libera investimentos domésticos em plantas de acrílico, poliuretano e pigmentos, reduzindo a exposição cambial e os atrasos no transporte marítimo. Dados governamentais mostram USD 3,5 bilhões alocados para incentivos automotivos, impulsionando projetos de resinas em vários estados[1]Agência de Informação à Imprensa, "Revolucionando a Mobilidade – A História do Make in India no Setor Automotivo," pib.gov.in. A localização antecipada reduz a lacuna histórica no fornecimento de dióxido de titânio, oferecendo a grandes fornecedores integrados uma margem de segurança. No entanto, aplicadores menores dependentes de importações enfrentam pressão de capital de giro durante a transição.
O Aliviamento de Peso dos Veículos Impulsiona a Demanda por Sistemas de PU de Alto Teor de Sólidos
Os sistemas de poliuretano oferecem resistência a lascamentos e elasticidade ideais para painéis de alumínio e compósitos usados em veículos mais leves. Seu CAGR de 6,72% reflete as metas das montadoras de compensar os custos de semicondutores e baterias com economias de peso. A química de alto teor de sólidos reduz a emissão de COV enquanto mantém a espessura do filme, alinhando-se com os mandatos ambientais. Os inovadores de materiais avançam nas extensões de cadeia de resinas de PU para aderir com segurança a novos substratos, ampliando a aplicação além dos painéis de carroceria para invólucros estruturais de baterias.
Requisitos de Anticorrosão de Módulos de Baterias de VEs Criam Demanda de Nicho por Epóxi
As camadas uniformes de e-coat protegem os invólucros de baterias contra vazamentos de eletrólito e ciclagem térmica. As formulações de epóxi com propriedades dielétricas evitam curtos-circuitos e aumentam a segurança contra incêndios. Um centro de aplicação dedicado inaugurado por uma grande empresa global de revestimentos acelera o trabalho de prototipagem local, espelhando instalações anteriores no exterior. Os e-coats em pó ganham preferência por perfis de cura a baixa temperatura que protegem componentes sensíveis de baterias, reforçando um nicho de crescimento especializado dentro do mercado indiano de revestimentos automotivos OEM.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de semicondutores atrasando atualizações | -0.7% | Global; aguda para os planos de expansão indianos | Curto prazo (≤ 2 anos) |
| Preços voláteis de dióxido de titânio | -0.9% | Nacional; maior impacto em aplicadores menores | Médio prazo (2-4 anos) |
| Aprovação lenta de camadas transparentes em pó | -0.4% | Nacional; afeta aplicações exteriores | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Escassez de Semicondutores Atrasa Novos Investimentos em Cabines de Pintura
Os fabricantes de veículos direcionam os chips escassos para a produção, adiando investimentos em automação nas linhas de revestimento. Robôs avançados e sensores de qualidade em linha exigem os mesmos microcontroladores que alimentam os sistemas de infoentretenimento. Os adiamentos de projetos comprimem a demanda de curto prazo por novas cabines de pulverização, dando aos aplicadores existentes volume extra, mas limitando o crescimento geral da capacidade. As montadoras preferem equipamentos que operam em plataformas de controle existentes, restringindo a implantação de tecnologias digitais sem sobrepulverização.
Preços Voláteis de Dióxido de Titânio Pressionam os Aplicadores de Segundo Nível
A escassez de matéria-prima de rutilo provoca oscilações nos custos de pigmentos, corroendo as margens de revestidores de pequena escala que não dispõem de capacidade de hedging. A produção doméstica atende apenas a um quinto da demanda, forçando a dependência de importações denominadas em moedas fortes. Os players integrados com mineração própria ou contratos de longo prazo repassam as variações de custo com mais facilidade às montadoras, acelerando a consolidação. As perspectivas do setor derivam de projetos minerais apoiados pelo PLI que poderiam aumentar a produção local, mas não aliviarão materialmente a pressão antes de 2027.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina: Os Acrílicos Ancoram o Volume, os Poliuretanos Impulsionam o Valor
As resinas acrílicas comandaram 41,15% da receita de 2025 no mercado indiano de revestimentos automotivos OEM. Sua versatilidade nas funções de camada de base e camada transparente e a vantagem de custo as mantêm como escolha padrão para automóveis de passageiros. No entanto, os poliuretanos registram o maior CAGR de 6,41%, refletindo os imperativos de aliviamento de peso e flexibilidade. Os graus de epóxi ressurgem para invólucros de veículos elétricos sujeitos a estresse químico e térmico. As emulsões de epóxi-acrilato reforçadas com nanotubos de haloisita dobraram a resistência ao ensaio de névoa salina em laboratório, sugerindo soluções de anticorrosão de próxima geração. As químicas de base biológica de nicho ocupam o grupo de "Outros", ganhando atenção das montadoras para futuros programas sem isocianato.
O posicionamento competitivo muda à medida que os fabricantes integrados de resinas aproveitam a síntese interna de pigmentos assegurada sob os benefícios do PLI. O tamanho do mercado indiano de revestimentos automotivos OEM vinculado aos acrílicos ainda deve crescer em termos absolutos, embora a participação migre gradualmente para PU de alto teor de sólidos. Os fornecedores com portfólios de resinas equilibrados se protegem contra oscilações cíclicas em qualquer química individual. Os processos de certificação sob a norma ISO 12944 equilibram a experimentação com a confiabilidade, mantendo elevadas as barreiras à substituição rápida de resinas e garantindo mudanças de participação graduais, não abruptas.


Por Tecnologia: O Impulso à Base de Água se Fortalece com os Ventos Regulatórios Favoráveis
Os sistemas à base de solvente mantiveram uma participação de 44,62% em 2025, graças à familiaridade com o desempenho, especialmente para camadas transparentes. No entanto, os volumes à base de água sobem de forma constante com um CAGR de 6,55%, impulsionados pelas normas India-VI e pelas metas de redução de carbono. Os produtos voltados para a sustentabilidade já respondem por quase metade das vendas de um importante fornecedor global. O foco do desenvolvimento está em resinas que retêm segmentos hidrófobos dentro de invólucros de polímeros, proporcionando alto brilho em temperaturas de cozimento mais baixas.
Os anúncios de investimentos para linhas de tinta à base de água dedicadas no centro da Índia reduzem os ciclos de entrega para as montadoras que migram de plataforma. Projeta-se que o tamanho do mercado indiano de revestimentos automotivos OEM alocado para soluções à base de água superará o à base de solvente até 2029, se as trajetórias atuais se mantiverem. As tecnologias de pó e cura por UV residem na categoria "Outros". Embora as camadas transparentes em pó aguardem a certificação final para uso exterior, seu perfil de zero COV garante relevância a longo prazo. Os sistemas de UV encontram uso de nicho em peças plásticas exteriores onde a cura rápida sem aderência aprimora o rendimento.
Por Tipo de Camada: As Camadas Transparentes Capturam a Maior Participação na Carteira
As camadas transparentes representaram 33,55% do valor em 2025, validando seu papel como a camada final estética e protetora. Inovações como aplicações robóticas pixeladas permitem tetos e listras contrastantes sem filme de mascaramento, reduzindo o desperdício de material em até 40%. Os e-coats registram um CAGR de 6,43%, pois as superfícies de carroceria bruta e as caixas de bateria buscam proteções uniformes contra a corrosão. As camadas de base se beneficiam dos acabamentos metálicos e perolados populares em SUVs, enquanto os primers adotam cada vez mais formatos à base de água sob os limites de COV.
Os padrões de adoção contam uma história de hierarquia de valor: as montadoras não podem comprometer a qualidade das camadas transparentes, portanto, as formulações premium oferecem poder de precificação. Por outro lado, os volumes residem nos primers e e-coats que cobrem a carroceria inteira. A participação do mercado indiano de revestimentos automotivos OEM capturada pelas camadas de alta função, portanto, distorce a distribuição de valor. As camadas transparentes em pó, uma vez aprovadas, poderiam perturbar esse equilíbrio ao combinar durabilidade de alto nível com conformidade ambiental, mas os prazos permanecem incertos.
Por Tipo de Veículo: Os Automóveis de Passageiros Impulsionam a Escala, os VEs Cultivam Novos Nichos
Os automóveis de passageiros detinham 70,82% do volume de 2025 e estão crescendo a um CAGR de 6,28% em razão das expectativas cosméticas rigorosas. Os SUVs compactos lideram os ciclos de lançamento de variantes de cor, aumentando a complexidade das camadas de base. Os veículos comerciais exigem revestimentos espessos e resistentes a lascamentos, geralmente misturas de poliuretano de alto teor de sólidos, para suportar rotas logísticas adversas. Os fabricantes de motocicletas enfatizam o custo por peça, mas cada vez mais adicionam flocos metálicos e acabamentos foscos para diferenciar os modelos.
Os triciclos elétricos atingiram 50% de penetração e as motocicletas elétricas, 5% em 2024, criando uma necessidade imediata de revestimentos dielétricos e de gestão térmica para invólucros de baterias. Embora a economia unitária seja diferente, seu rápido crescimento atrai especialistas em epóxi e em pó para novas oportunidades de fornecimento. O tamanho do mercado indiano de revestimentos automotivos OEM vinculado aos automóveis de passageiros ainda supera os demais, mas o crescimento incremental das variantes de VE altera o mix de química, garantindo demanda robusta por inovação em camadas de anticorrosão e dissipação de calor.
Análise Geográfica
Os polos de fabricação em Tamil Nadu, Gujarat e Maharashtra concentram mais de dois terços da produção automotiva da Índia, moldando o consumo regional de revestimentos. Tamil Nadu lidera a demanda por veículos de luxo, levando os fornecedores a expandir a capacidade de revestimentos à base de água e de camadas transparentes próximo a Chennai para eficiência logística.
Gujarat se beneficia da proximidade com os complexos petroquímicos que alimentam as cadeias de valor de resinas e solventes. Um importante fabricante de tintas doméstico iniciou a construção de uma instalação de USD 350 milhões próximo a Bharuch, destacando a atração de matérias-primas integradas. O mercado indiano de revestimentos automotivos OEM cresce no Oeste à medida que as montadoras globais implantam plataformas orientadas à exportação a partir de Sanand.
O corredor de Chakan, em Maharashtra, exibe automação avançada de pintura, incluindo robôs guiados por IA que ajustam os parâmetros de atomização em tempo real. Os programas de VEs do corredor atraem fornecedores de nicho para revestimentos de módulos de baterias. Embora o sul e o oeste dominem os volumes, os estados do norte adicionam capacidade incremental vinculada a montadores de veículos comerciais que preferem sistemas ricos em epóxi e de alto espessura, adequados para ciclos de serviço de longa distância. A nível nacional, as linhas à base de água se proliferam mais rapidamente onde as políticas industriais estaduais reembolsam capital em infraestrutura de controle de poluição, reforçando o mosaico regional de adoção de tecnologia.
Panorama regulatório
Os padrões de revestimentos automotivos na Índia são definidos pelo Comitê Técnico Permanente do CMVR (CMVR-TSC), pelo Comitê de Padrões da Indústria Automotiva (AISC) e pelo Bureau de Padrões Indiano (BIS). Para homologação de tipo, as OEMs apresentam especificações técnicas sob a norma AIS-007, com avaliações de conformidade ancoradas a procedimentos vinculados à ARAI.
A Índia é signatária do acordo da ONU WP.29 de 1998, mas não é parte do acordo de 1958. Essa distinção afeta o reconhecimento mútuo de homologações de tipo e pode influenciar a dinâmica de importação.
Análise da cadeia de valor
A cadeia de valor de revestimentos para OEM automotivo na Índia começa com insumos e intermediários upstream, incluindo resinas, pigmentos como dióxido de titânio, solventes e aditivos. Em seguida, avança para a formulação e fabricação de e-coats, primers, basecoats e clearcoats, seguida da aplicação em oficinas de pintura das OEMs, abrangendo pré-tratamento, eletrodeposição, ciclos de cura e verificações de qualidade.
Os esforços de localização sob o programa Make in India e o esquema de Incentivo Vinculado à Produção (PLI) estão atraindo mais capacidade de resinas e pigmentos para as redes de fornecimento domésticas. Ao mesmo tempo, a dependência de importação para alguns insumos continua a moldar a volatilidade de preços e as necessidades de capital de giro para aplicadores menores.
Cenário Competitivo
O mercado indiano de revestimentos automotivos OEM é moderadamente fragmentado e está se inclinando ainda mais em direção a players de escala. Asian Paints, Kansai Nerolac, Berger Paints e a recém-formada entidade JSW-Akzo operam redes de múltiplos sites com tecnologia alinhada de resinas, pigmentos e aplicação. Potenciais disruptores surgem em camadas transparentes em pó e soluções de cura por UV. Os provedores em estágio inicial se associam a montadoras de equipamentos para co-validar processos para aprovação regulatória. Enquanto isso, a volatilidade dos preços de dióxido de titânio amplia a lacuna entre players integrados e independentes, criando perspectivas de aquisição à medida que os aplicadores menores buscam alívio patrimonial. No geral, as alianças de fornecedores com fabricantes de equipamentos e a localização de matérias-primas continuam a moldar o poder de barganha nas renovações de contratos com as montadoras automotivas.
Líderes do Setor Indiano de Revestimentos Automotivos OEM
Axalta Coating Systems LLC
BASF
JSW Paints
Kansai Nerolac Paints Limited
PPG Industries, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A conversão tecnológica dentro das oficinas de pintura das OEMs continua sendo uma área-chave de espaço em branco, especialmente a transição de sistemas à base de solvente para sistemas à base de água. Atualizações de processo que reduzem o uso de energia, incluindo abordagens wet-on-wet e sistemas de cor de baixa cura, também apresentam oportunidades de implementação ligadas a modernizações de oficinas.
As ações de fornecedores e OEMs já estão reforçando essa direção. Players estabelecidos estão enfatizando portfólios orientados à sustentabilidade, enquanto as OEMs estão atualizando linhas para atender às restrições de COV e eficiência operacional ligadas às expectativas de conformidade da era India-VI.
Desenvolvimentos recentes do setor
- Julho de 2026: A Axalta Coating Systems participou do Prawaas 5.0 em Gandhinagar, apresentando revestimentos de baixa cura, à base de água e refletores de calor para OEMs de veículos comerciais. A demonstração ampliou a exposição ao segmento de veículos comerciais da Índia e refletiu o foco contínuo em soluções avançadas de revestimento.
- Dezembro de 2025: A JSW Paints concluiu a aquisição da Akzo Nobel India, integrando ativos de revestimentos industriais, incluindo capacidades de repintura automotiva. A consolidação fortaleceu a presença da JSW Paints em revestimentos automotivos indianos e ampliou sua base de ativos.
- Abril de 2024: A BASF expandiu sua unidade de fabricação de e-coat no site de Mangalore, com foco nos produtos CathoGuard 800 RE para OEMs automotivas indianas. A expansão aumentou a capacidade de e-coat para atender à demanda das OEMs e apoiou acabamentos premium no mercado indiano.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange revestimentos fornecidos para aplicação em fábrica em novos veículos fabricados na Índia, onde o revestimento é aplicado na linha de produção para proteger e finalizar a carroceria e as peças do veículo.
Exclusões de escopo: exclui tintas de repintura pós-venda, produtos de detalhamento e revestimentos usados principalmente em equipamentos industriais que não fazem parte de uma linha OEM automotiva.
Visão geral da segmentação
- Por Tipo de Resina
- Epóxi
- Acrílico
- Alquídico
- Poliuretano
- Poliéster
- Outros
- Por Tecnologia
- À base de água
- À base de solvente
- Outros
- Por Tipo de Camada
- E-coat
- Primer
- Camada de Base
- Camada Transparente
- Por Tipo de Veículo
- Automóveis de Passageiros
- Veículos Comerciais
- Motocicletas
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para construir a estrutura inicial de demanda e precificação para revestimentos OEM na Índia, antes de testarmos as suposições com informações de campo. Fontes públicas nos ajudaram a ancorar a produção de veículos por tipo e acompanhar a direção das mudanças regulatórias e tecnológicas, o que, em seguida, orientou suposições realistas de divisão para camadas e tecnologias de revestimento.
Fontes ilustrativas incluem comunicados de produção e vendas da SIAM, estatísticas de registro de veículos do Ministério de Transporte Rodoviário e Autoestradas, dados de comércio aduaneiro da Índia para principais matérias-primas e intermediários de revestimento, notificações do CPCB relevantes para controle de COV e periódicos revisados por pares que abrangem proteção contra corrosão e desempenho de revestimento. Também revisamos relatórios anuais de empresas, apresentações a investidores e anúncios de expansão de fábricas, e complementamos a cobertura com assinaturas pagas para dados financeiros e inteligência de empresas, notícias e dados financeiros, bancos de dados de patentes e dados de importação e exportação em nível de remessa, onde isso ajudou a validar sinais de fornecimento. Essas fontes não são exaustivas, e utilizamos referências adicionais para coleta de dados, validação e esclarecimento durante o trabalho.
Entrevistas Primárias e Pesquisas
O trabalho primário focou nos pontos de vista de oficinas de pintura e aquisições ao longo da cadeia de valor das OEMs, incluindo formuladores de revestimento, parceiros de canal que atendem às plantas das OEMs e fabricantes de veículos que influenciam as escolhas tecnológicas. Como a análise é específica da Índia, as discussões foram centradas nos principais polos de manufatura, ao mesmo tempo em que se verificava como veículos de passeio, motocicletas e veículos comerciais diferem em número de camadas, eficiência de transferência e faixas de preço aceitas.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 39% | CXOs: 12% |
| Nível médio: 42% | Líderes funcionais/de unidade: 31% |
| Players menores: 19% | Gerentes: 57% |
Dimensionamento e Previsão de Mercado
O dimensionamento parte de uma reconstrução top-down, na qual a produção de veículos por categoria na Índia é traduzida em demanda de superfície revestida e, em seguida, convertida em valor usando pressupostos de uso de revestimento por camada e preço. Para manter o modelo fundamentado, os resultados são corroborados usando verificações seletivas bottom-up, como amostragem da exposição de receita dos fornecedores a revestimentos OEM, verificações de canal sobre o consumo típico em nível de planta e uma verificação simples de sanidade de volume vezes preço médio de venda por tipo de revestimento.
As principais entradas que moldam os totais incluem as tendências de produção de carros de passeio, motocicletas e veículos comerciais, a mudança de mix em direção a acabamentos premium que eleva o valor de clearcoat e basecoat, o padrão de adoção de revestimentos à base de água versus à base de solvente nas plantas das OEMs, e os movimentos de preços de resina e solvente que influenciam a precificação dos contratos das OEMs. Também acompanhamos a utilização das oficinas de pintura e as taxas de repintura ou rejeição como verificações direcionais, já que essas podem afetar o consumo mesmo quando a produção está estável. Para a previsão, a análise de cenários é aplicada em torno do crescimento da produção de veículos, migração tecnológica (especialmente à base de água) e repasse de preços esperado, com a trajetória final alinhada ao que especialistas do setor consideram alcançável ao longo do ciclo. Quando as informações da empresa ou da planta estão incompletas, as lacunas são tratadas usando médias de pares e, em seguida, reequilibrando para corresponder ao conjunto de demanda liderado pela produção.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de múltiplas verificações que buscam discrepâncias entre o modelo e sinais independentes, como a produção de veículos reportada, fluxos comerciais de insumos-chave e mudanças nas escolhas tecnológicas das OEMs. Os valores discrepantes são revisados e ajustados somente após a compreensão do fator subjacente, e então uma segunda revisão por analista é concluída antes da aprovação final.
O relatório é atualizado anualmente, e atualizações provisórias são acionadas quando há eventos materiais, como oscilações acentuadas de preços de matérias-primas, medidas regulatórias que afetam os limites de COV, ou grandes adições ou fechamentos de capacidade. Antes da entrega, concluímos uma revisão final para confirmar que os últimos comunicados públicos e os comentários de entrevistas recentes foram refletidos de forma consistente nos totais de mercado e nas suposições que os sustentam.
Tamanho do Mercado de Revestimentos para OEM Automotivo na Índia da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores de mercado publicados para revestimentos OEM automotivos na Índia podem variar mais do que os compradores esperam, mesmo quando o tópico parece estreitamente definido. Os principais motivos geralmente vêm de diferenças no que é contado como OEM, como as camadas de revestimento são valorizadas, e se os números estão alinhados ao mesmo ano-base e ao mesmo momento cambial.
A tabela mostra uma dispersão visível entre as estimativas porque alguns editores agregam demanda OEM e de repintura, ou incluem revestimentos usados em peças industriais não veiculares adjacentes, e depois aplicam uma escalada de preços ampla em toda a cesta. No modelo da Mordor Intelligence, o número é construído apenas a partir de revestimentos aplicados em linha OEM, com divisões por tipo de revestimento vinculadas ao mix de produção de veículos e com preços atualizados usando verificações de contratos de curto prazo e custos de insumos, em vez de um único fator de inflação uniforme.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,10 bilhão de USD (2025) | |
| Associação do Setor A | 1,34 bilhão de USD (2025) | Frequentemente agrega revestimentos OEM automotivos com demanda de repintura e alguns usos de revestimento industrial não OEM, o que infla o valor endereçável quando aplicado ao consumo total de tintas e revestimentos. |
| Periódico do Setor B | 0,92 bilhão de USD (2026) | Normalmente usa uma cobertura de veículos mais estreita e suposições conservadoras de utilização de plantas, e depois aplica um fator simplificado de preço por veículo sem separar a construção de valor de e-coat, primer, basecoat e clearcoat. |
Observando os números, a principal conclusão é que o escopo e a lógica de conversão importam tanto quanto o ano de referência. Ao manter a construção rastreável até a produção de veículos, a demanda por camadas e entradas de precificação realistas, o tamanho de mercado resultante permanece mais fácil de reproduzir e de testar sob pressão quando as suposições mudam.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado indiano de revestimentos automotivos OEM?
O mercado está avaliado em USD 1,17 bilhão em 2026 e tem previsão de atingir USD 1,57 bilhão até 2031.
Qual tipo de resina lidera a demanda na Índia para revestimentos OEM?
As resinas acrílicas lideram com uma participação de 41,15% graças à versatilidade e à eficiência de custo.
Com que velocidade os revestimentos automotivos à base de água estão crescendo na Índia?
Os sistemas à base de água estão se expandindo a um CAGR de 6,55% até 2031 sob as regulamentações de COV.
Qual segmento de veículo impulsiona o maior consumo de revestimentos?
Os automóveis de passageiros respondem por 70,82% da demanda de revestimentos e continuam sendo a âncora de inovação.
Quais estados indianos sediam as maiores instalações de pintura automotiva?
Tamil Nadu, Gujarat e Maharashtra abrigam os mais importantes clusters de fabricação de revestimentos.
Página atualizada pela última vez em:



