
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 4.81 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.16 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.78 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.52 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Móveis de Escritório da Índia por Mordor Intelligence
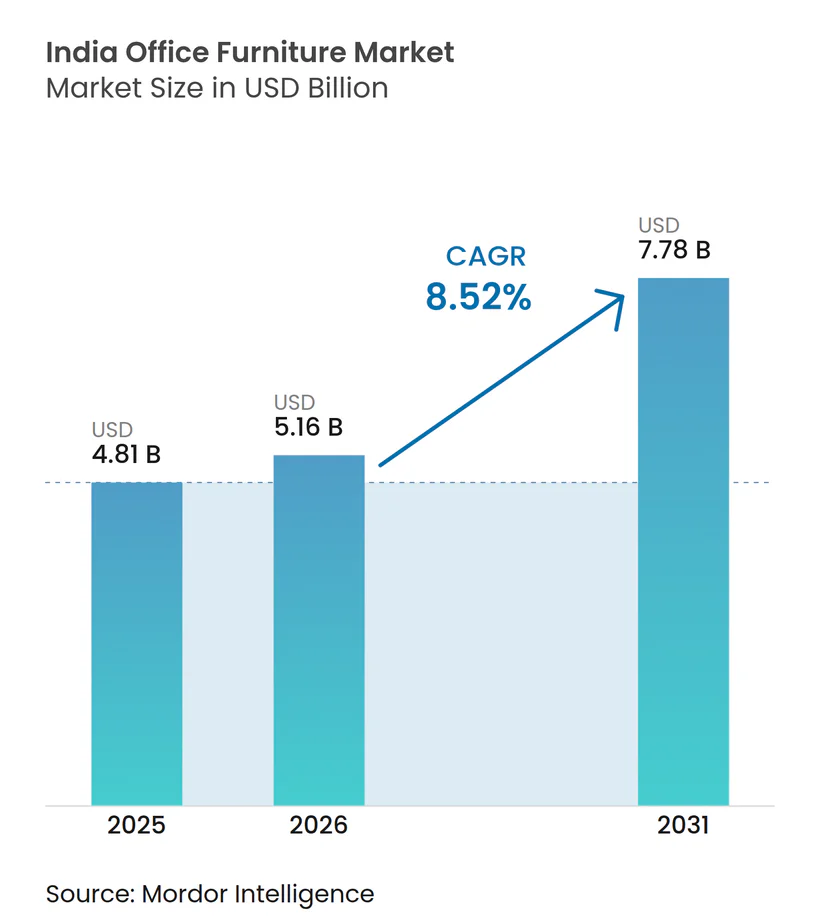
Espera-se que o mercado de móveis para escritório na Índia cresça de 4,81 bilhões de USD em 2025 para 5,16 bilhões de USD em 2026, atingindo 7,78 bilhões de USD até 2031, a um CAGR de 8,52% no período de 2026 a 2031. O mercado de móveis para escritório na Índia está passando da recuperação pós-pandemia de instalações para uma demanda impulsionada por qualidade, conformidade e necessidades de substituição. Centros de Capacidade Global (GCC), políticas de retorno ao escritório e espaços de trabalho gerenciados sustentam as compras de produtos ergonômicos, certificados e modulares. A Ordem de Controle de Qualidade de Móveis de fevereiro de 2025 torna a conformidade com o Bureau of Indian Standards (BIS) uma rota cada vez mais importante para negócios governamentais e institucionais[1]. Isso favorece fornecedores que podem oferecer produtos testados, garantias e entrega consistente. O mercado de móveis para escritório na Índia permanece sensível ao preço, especialmente em produtos econômicos, onde os fornecedores locais mantêm um papel importante.
Principais Conclusões do Relatório
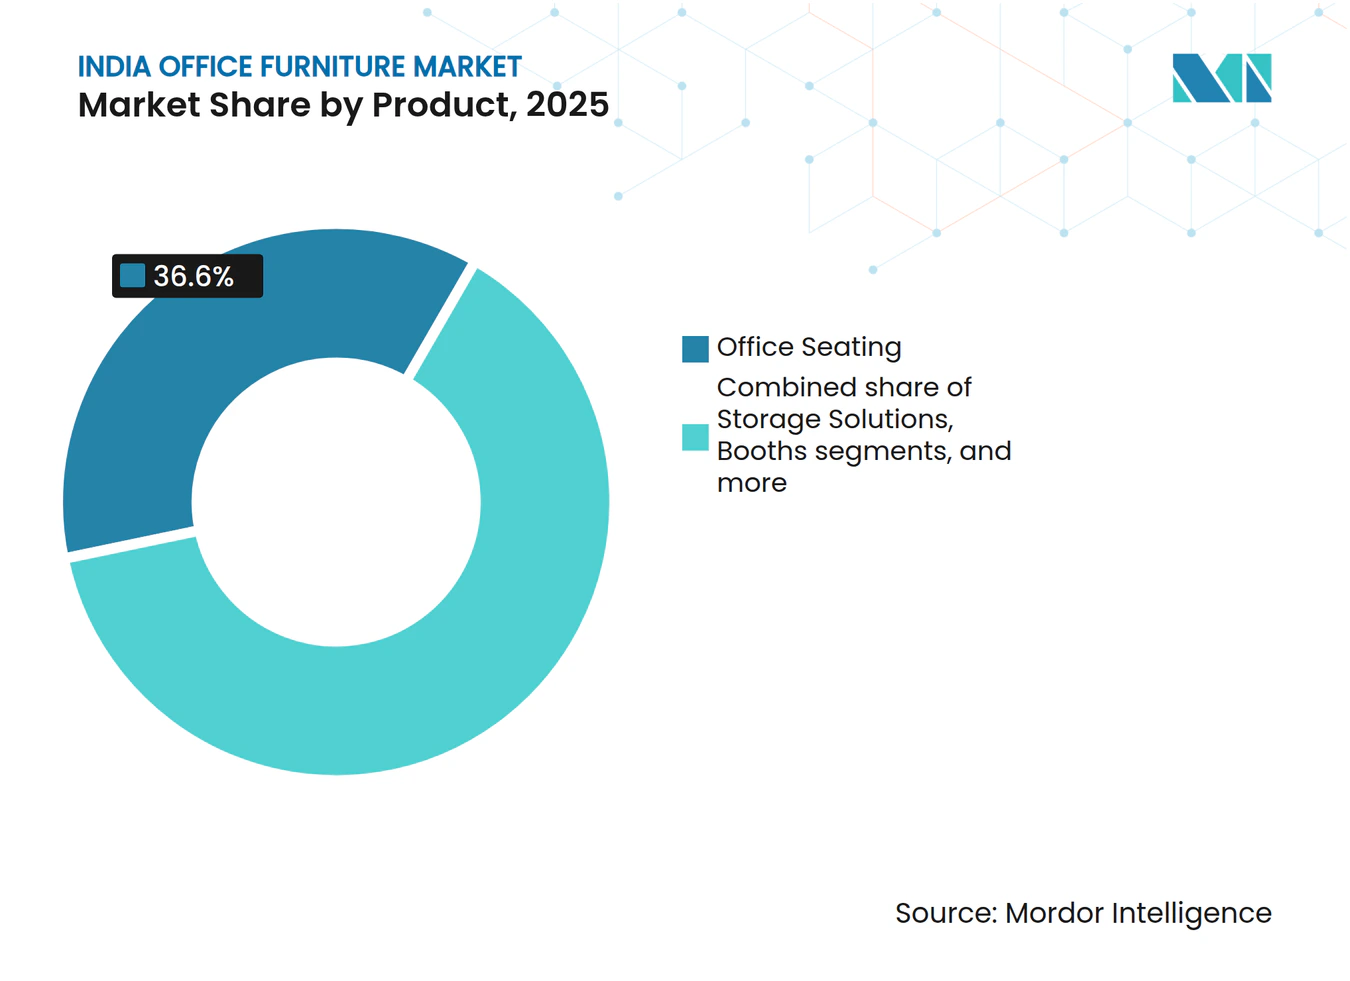
- Por produto, os assentos para escritório lideraram com 36,60% da participação do mercado de móveis para escritório na Índia em 2025, enquanto cabines e divisórias de escritório têm previsão de expansão a um CAGR de 11,65% até 2031.
- Por material, a madeira deteve 44,24% da participação do mercado de móveis para escritório na Índia em 2025, enquanto outros segmentos de materiais têm previsão de expansão a um CAGR de 11,21% até 2031.
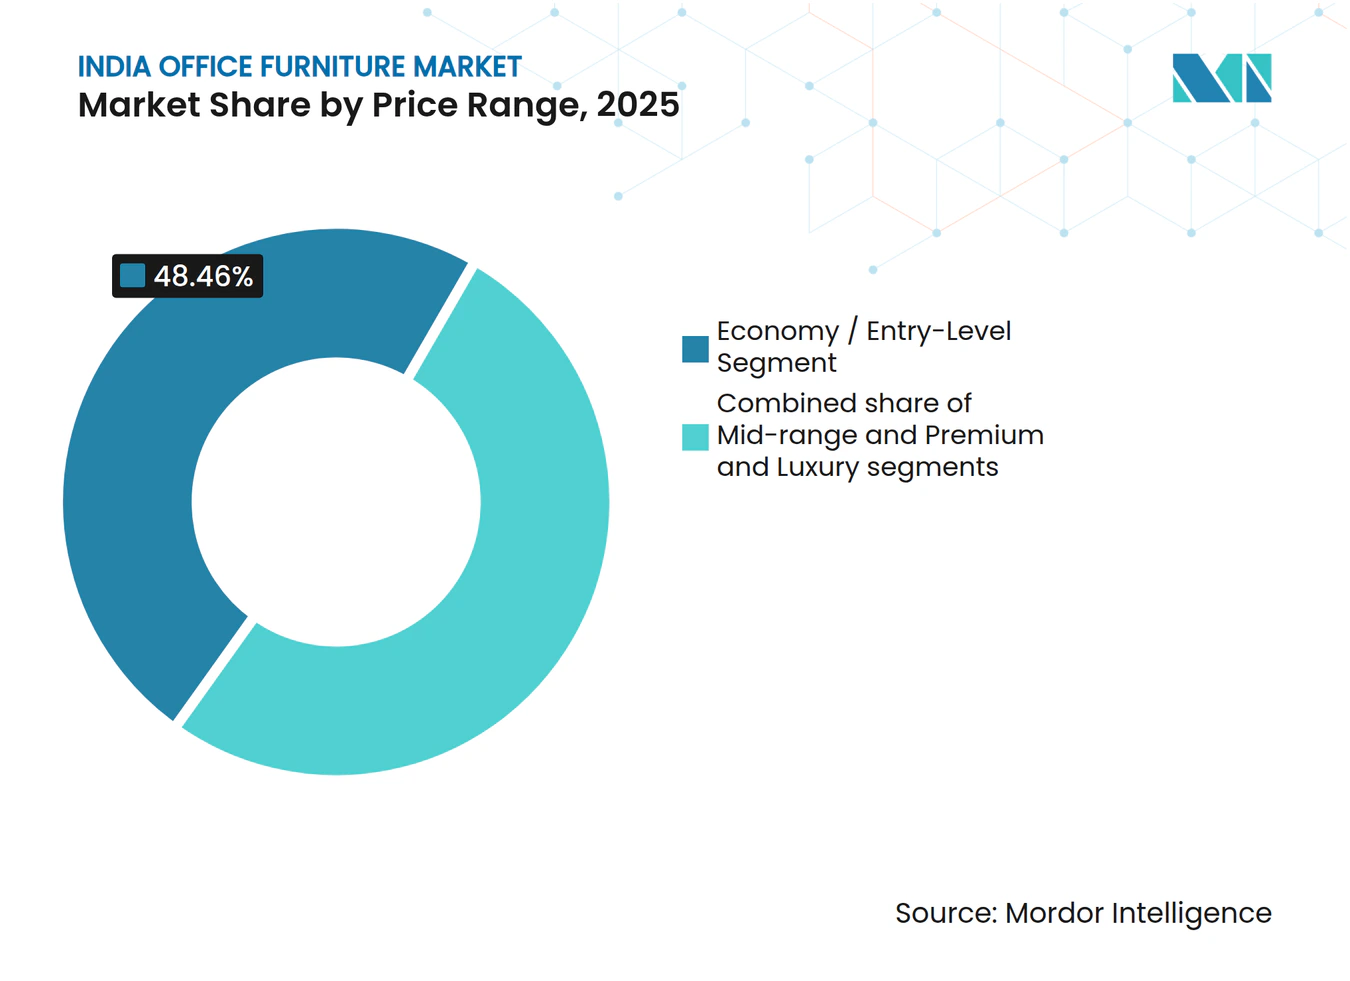
- Por faixa de preço, os produtos econômicos e de entrada detiveram 48,46% da participação do mercado de móveis para escritório na Índia em 2025, enquanto os produtos premium e de luxo registraram o maior CAGR esperado de 11,82% até 2031.
- Por usuário final, os escritórios corporativos contribuíram com 68,75% da participação do mercado de móveis para escritório na Índia em 2025, enquanto outros usuários finais têm previsão de expansão a um CAGR de 10,66% até 2031.
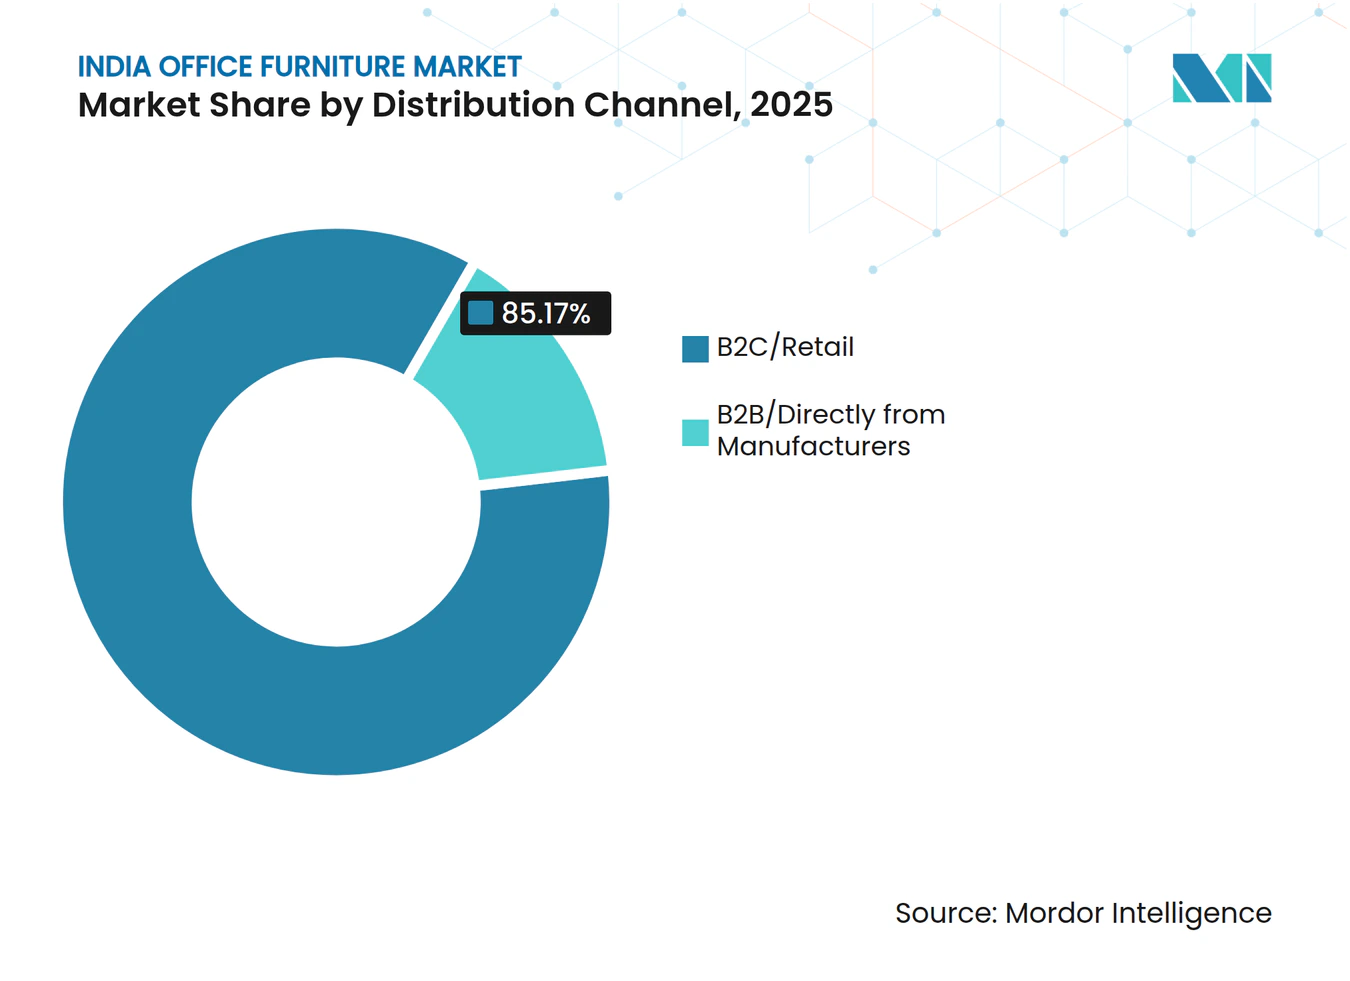
- Por canal de distribuição, B2C e varejo detiveram 85,17% da participação do mercado de móveis para escritório na Índia em 2025, enquanto as vendas online têm previsão de expansão a um CAGR de 13,19% até 2031.
- Por geografia, o Sul da Índia gerou 39,13% das receitas de 2025 e tem previsão de expansão a um CAGR de 10,45% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Mercado Imobiliário Corporativo e Proliferação de GCC | +2.2% | Bengaluru, Hyderabad, Pune, Delhi NCR, Chennai | Médio prazo (2-4 anos) |
| Crescente Conscientização Ergonômica e Mandatos de Bem-Estar dos Funcionários | +1.4% | Centros de GCC e mercados nacionais após a aplicação do QCO do BIS | Longo prazo (≥ 4 anos) |
| Crescimento do Setor de Coworking e Espaços de Trabalho Gerenciados | +1.1% | As 8 principais cidades e cidades de Nível 2 | Médio prazo (2 a 4 anos) |
| Modernização da Infraestrutura Governamental e Programas de Cidades Inteligentes | +0.8% | Pan-Índia, capitais e centros administrativos de Nível 1 | Médio prazo (2-4 anos) |
| Mandatos de Retorno ao Escritório Acelerando o Investimento em Instalações | +0.7% | Campi de TI e GCC em Bengaluru, Hyderabad, Pune e Mumbai | Curto prazo (≤ 2 anos) |
| Surgimento do Mercado de Escritórios em Cidades de Nível 2 e Nível 3 | +0.6% | Pune, Ahmedabad, Kochi, Coimbatore, Indore e Jaipur | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Mercado Imobiliário Corporativo e Proliferação de GCC
Os Centros de Capacidade Global emergiram como o único driver estrutural mais consequente para a demanda de móveis para escritório de especificação técnica na Índia. Os GCCs responderam por 37,7% do total de locações brutas de escritórios na Índia em 2025, absorvendo um recorde de 31,4 milhões de pés quadrados, 13,1% acima do ano anterior, enquanto a locação de GCC tem projeção de atingir 60 a 65 milhões de pés quadrados no período de 2026 a 2027, sustentando a demanda em nível de aquisição bem no próximo ciclo[2]. A aquisição de GCC difere da demanda corporativa convencional por causa dos requisitos de especificação mais elevados. As organizações-mãe com sede nos Estados Unidos frequentemente exigem móveis contratuais certificados pela BIFMA, assentos ergonômicos com garantia e acabamentos com zero compostos orgânicos voláteis sob acordos de serviço mestre globais. Esses requisitos podem excluir fabricantes não certificados de licitações de alto valor. Consequentemente, o mercado de móveis para escritório na Índia se beneficia das instalações iniciais de escritórios e da demanda de substituição em locais corporativos existentes. Essa tendência apoia fabricantes organizados em projetos onde as equipes de aquisição seguem padrões globais. Também aumenta a demanda por suporte de design, capacidades de instalação e serviço pós-venda consistente.
Crescente Conscientização Ergonômica e Mandatos de Bem-Estar dos Funcionários
A Ordem de Controle de Qualidade de Móveis de 2025 estabeleceu requisitos obrigatórios do Bureau of Indian Standards para cadeiras de trabalho, mesas, escrivaninhas e unidades de armazenamento. A notificação de fevereiro de 2025 da Ordem de Controle de Qualidade de Móveis de 2025 pelo Ministério do Comércio e Indústria da Índia estabeleceu a certificação BIS obrigatória sob a IS 17631 para cadeiras de trabalho, IS 17633 para mesas e escrivaninhas, e IS 17634 para unidades de armazenamento, com vigência a partir de fevereiro de 2026 para grandes empresas e agosto de 2026 para micro, pequenas e médias empresas[3]. A transição para a conformidade transformou os padrões ergonômicos de um recurso premium discricionário em um requisito para acesso ao mercado. Fabricantes não organizados sem licenças BIS enfrentam exclusão dos canais de aquisição governamentais e institucionais. Participantes organizados com infraestrutura de testes estabelecida se beneficiam de melhor acesso a esses canais. À medida que a conformidade com o BIS se tornou um requisito mínimo, os participantes organizados estão se diferenciando por meio de classificações de desempenho ergonômico EN 1335, certificações de sustentabilidade BIFMA e consultoria de saúde ocupacional. Essa mudança pode aumentar os preços médios de venda sem uma estratégia de premiumização distinta. Em agosto de 2025, a Urban Grey Furniture Industries em Manesar recebeu a primeira licença BIS IS 17631 pan-Índia do país. Esse desenvolvimento indica que a janela de conformidade se abriu para os primeiros participantes. Sob a Lei do Bureau of Indian Standards de 2016, os requisitos regulatórios continuam a atuar como um filtro competitivo ao longo do período de previsão.
Crescimento do Setor de Coworking e Espaços de Trabalho Gerenciados
O mercado de escritórios flexíveis da Índia atingiu 79,7 milhões de pés quadrados de estoque em meados de 2025, o maior mercado de escritórios flexíveis da Ásia-Pacífico, e está no caminho de superar 100 milhões de pés quadrados até 2026, com a demanda por espaços flexíveis crescendo quase seis vezes desde 2020, à medida que as empresas priorizam a velocidade de entrada no mercado e a agilidade operacional[4]. Os operadores de espaços de trabalho gerenciados precisam de móveis que possam ser instalados rapidamente, movidos entre layouts e utilizados por vários grupos de inquilinos. Isso sustenta a demanda por bancadas padronizadas, assentos empilháveis, armazenamento modular e divisórias desmontáveis. Contratos maiores de escritórios gerenciados podem favorecer fabricantes capazes de entregar produtos de nível contratual em um curto prazo. Os compradores de coworking também exercem pressão sobre os preços porque compram em volume e trabalham dentro de orçamentos planejados de instalação. O mercado de móveis para escritório na Índia pode se beneficiar dessa demanda quando os fornecedores combinam durabilidade com fácil reconfiguração. O segmento também cria pedidos recorrentes à medida que os operadores expandem locais ou alteram a composição de inquilinos.
Modernização da Infraestrutura Governamental e Programas de Cidades Inteligentes
O Mercado Eletrônico do Governo da Índia (GeM) formalizou a aquisição de móveis para escritório com garantia e em conformidade para ministérios centrais, governos estaduais, empresas do setor público, tribunais e campi institucionais. A Ordem de Controle de Qualidade de Móveis de 2025 fortaleceu esse arcabouço ao permitir que fabricantes em conformidade com o BIS utilizem a certificação como critério formal de qualificação em licitações do GeM. Esse requisito criou uma barreira baseada em conformidade para fornecedores não certificados. A Missão Cidades Inteligentes apoiou investimentos em 100 cidades, incluindo infraestrutura para centros de comando e controle. Adicionalmente, o orçamento 2025-26 do governo de Delhi visou 24 projetos hospitalares pendentes, compreendendo quatro novos hospitais, sete instalações de unidade de terapia intensiva e 13 reformas hospitalares. Esses projetos geraram demanda por móveis para escritório administrativo e clínico. Fabricantes com licenças BIS cobrindo IS 17631 a IS 17634 e um histórico estabelecido de entregas institucionais estão posicionados para atender aos requisitos de aquisição. Empresas que obtiveram licenças BIS de múltiplas categorias antes que as autoridades de aquisição estaduais atualizassem os critérios de qualificação de fornecedores ganharam uma vantagem de vários trimestres sobre os concorrentes que avançam pelo processo de conformidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dominância do Setor Não Organizado e Sensibilidade ao Preço Arraigada | -1.5% | Pan-Índia, especialmente cidades de Nível 2 e Nível 3 e segmentos econômicos e intermediários | Médio prazo (2 a 4 anos) |
| Volatilidade do Custo de Matérias-Primas em Aço, Madeira, Espuma e Tecido | -1.0% | Todos os centros de fabricação | Curto prazo (≤ 2 anos) |
| Incerteza do Trabalho Híbrido Adiando a Aquisição Corporativa | -0.6% | Grandes empresas e contas de GCC com ciclos de aprovação global | Curto prazo (≤ 2 anos) |
| Distribuição Fragmentada e Ecossistema de Pós-Venda | -0.5% | Cidades de Nível 2 e Nível 3 e mercados de expansão regional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Dominância do Setor Não Organizado e Sensibilidade ao Preço
O setor de móveis não organizado — carpinteiros locais, oficinas de pequena escala e fabricantes não certificados — continua a representar a maioria do mercado de móveis para escritório da Índia por contagem de unidades, com os carpinteiros locais respondendo sozinhos por 68,17% da receita do canal B2C/varejo em 2026. Esses produtores competem com vantagens de custo estruturais, incluindo zero de sobrecarga de certificação, arbitragem fiscal e obrigações mínimas de garantia, permitindo a subcotação por unidade dos fabricantes organizados por margens substanciais nos segmentos econômico e intermediário inferior. Uma incompatibilidade na concentração de demanda continua a impedir uma resolução rápida em todo o mercado. Grandes compradores, incluindo centros de capacidade global que especificam móveis de nível de conformidade e entidades governamentais que adquirem por meio do Mercado Eletrônico do Governo, respondem por apenas uma pequena parcela dos eventos de aquisição. Em contraste, as pequenas e médias empresas e startups permanecem altamente sensíveis ao preço e continuam a adquirir de canais não organizados, com implicações limitadas de qualidade para suas operações. A aplicação da ordem de controle de qualidade do Bureau of Indian Standards desde fevereiro de 2026 acelerou a formalização nos canais de aquisição governamentais e institucionais. No entanto, o segmento de varejo econômico permanece altamente disputado e provavelmente continuará enfrentando intensa concorrência durante grande parte do período de previsão. Essa situação restringe o crescimento do preço médio de venda no nível agregado do mercado e torna a proteção de margem dependente da alocação disciplinada de capacidade em direção aos segmentos premium por parte dos participantes organizados.
Volatilidade do Custo de Matérias-Primas
O aumento dos custos em madeira, aço, espuma de poliuretano e tecidos de estofamento está pressionando as margens dos fabricantes de móveis organizados, especialmente aqueles que atendem às categorias de assentos padrão e mesas sensíveis ao volume, onde a elasticidade de preço limita o repasse. Os preços da madeira aumentaram aproximadamente 20% no exercício fiscal de 2025, sem estabilização significativa esperada antes de 2027, à medida que os ciclos de oferta se normalizam. As importações de Chapa de Fibra de Média Densidade da Alemanha, Itália e produtores do Sudeste Asiático expõem os fabricantes a variáveis de taxa de câmbio e custo de frete que são estruturalmente difíceis de proteger no nível intermediário. A implicação estratégica é que os fabricantes com flexibilidade de mix de produtos — capazes de pivotar em direção a assentos ergonômicos de maior margem ou móveis colaborativos premium durante picos de custo de commodities — estão melhor posicionados para defender as margens operacionais agregadas do que aqueles com proporções de produção fixas em linhas padrão expostas a commodities.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Arquitetura de Privacidade Remodelando o MixOs assentos para escritório respondem por 36,60% do mercado de móveis para escritório na Índia em 2026 e têm previsão de expansão a um CAGR de 9,31% até 2031. Os layouts de locais de trabalho flexíveis continuam a sustentar a demanda por assentos versáteis que podem ser movidos ou utilizados em diferentes áreas de trabalho. Essas configurações de escritório podem reduzir a necessidade de assentos dedicados para reuniões em determinados espaços corporativos. A demanda inclui cadeiras de trabalho, assentos colaborativos e assentos móveis utilizados em áreas de trabalho compartilhadas.
As cabines e divisórias de escritório têm previsão de expansão a um CAGR de 11,65% até 2031. Isso representa a taxa de crescimento mais rápida entre todos os tipos de produtos. A expansão dos escritórios de planta aberta está aumentando a demanda por espaços fechados e parcialmente fechados para trabalho focado, chamadas curtas e pequenas reuniões. Espera-se que os produtos acústicos respondam por uma parcela maior das especificações de projetos de escritórios corporativos ao longo do período de previsão. Marcas internacionais mantêm uma presença estabelecida nessa categoria, enquanto fornecedores domésticos estão expandindo capacidades em materiais acústicos e designs de produtos relacionados.


Nota: A participação de segmento de todos os segmentos individuais está disponível mediante aquisição do relatório
Por Material:
Substratos Híbridos Superam a Maioria de MadeiraA madeira responde por 44,24% da receita em 2026 e permanece a maior categoria de material no mercado de móveis para escritório na Índia. Os fabricantes utilizam a madeira extensivamente por causa da flexibilidade de design e da base de fabricação doméstica bem estabelecida em todo o país. A madeira também permanece amplamente utilizada em móveis de armazenamento para estações de trabalho, escrivaninhas executivas e linhas tradicionais de móveis para escritório. O material é utilizado tanto em produtos de móveis padronizados quanto em instalações de escritório personalizadas.
Outros materiais respondem por 13,44% da receita em 2026 e têm previsão de expansão a um CAGR de 11,21% até 2031. Essa categoria inclui compostos de estofamento especializados e substratos híbridos utilizados em assentos modernos e móveis colaborativos. Sistemas de materiais híbridos de malha de politereftalato de etileno reciclado e folheados certificados apoiam a documentação ambiental exigida pelas equipes de aquisição corporativa. Esses materiais podem reduzir o peso do produto enquanto sustentam conforto, durabilidade e consistência visual. A seleção de materiais também depende das especificações do projeto, dos requisitos de vida útil do produto e dos critérios de aquisição.
Por Faixa de Preço:
Crescimento Premium Lidera Enquanto o Econômico Mantém sua BaseOs produtos econômicos e de entrada respondem por 48,46% da receita em 2026 e representam a maior participação entre as faixas de preço. O segmento tem previsão de expansão a um CAGR de 6,64% até 2031. Essa é a taxa mais lenta entre as três faixas de preço. Pequenas e médias empresas, instituições educacionais e programas de aquisição pública orientados ao valor sustentam a demanda nessa faixa. Os requisitos de conformidade podem afetar a elegibilidade dos fornecedores para pedidos institucionais. Fornecedores de menor custo permanecem importantes na demanda de varejo privado, onde as decisões de compra se concentram no preço imediato. Os fabricantes organizados podem garantir pedidos regulamentados selecionados, mas devem permanecer competitivos em prazos de entrega e valor prático.
Os produtos premium e de luxo respondem por 17,60% da receita em 2026 e têm previsão de expansão a um CAGR de 11,82% até 2031. Os centros de capacidade global frequentemente exigem móveis que atendam aos padrões de local de trabalho aplicados em locais de escritório internacionais. O histórico de garantia, o desempenho ergonômico e a consistência de design têm maior peso nesses projetos. Fornecedores domésticos com linhas de móveis contratuais certificadas podem competir por esse negócio sem depender inteiramente de produtos importados. As marcas internacionais permanecem relevantes em projetos premium que exigem produtos de portfólios globais estabelecidos.

Nota: A participação de segmento de todos os segmentos individuais está disponível mediante aquisição do relatório
Por Usuário Final:
Escritórios Corporativos Permanecem a Base Central de DemandaOs escritórios corporativos respondem por 68,75% do mercado de móveis para escritório na Índia em 2026 e têm previsão de expansão a um CAGR de 9,38% até 2031. Os centros de capacidade global e os grandes escritórios multinacionais sustentam maiores gastos com instalação de escritórios por assento nessa categoria. Esses clientes geram demanda recorrente à medida que as operações se expandem, as estações de trabalho precisam de substituição ou os layouts internos de escritório mudam. A demanda também surge de relocações de escritórios, consolidação de espaços de trabalho e adição de novos assentos para funcionários.
A categoria de outros usuários finais inclui operadores de coworking flexível, startups emergentes e empresas de serviços profissionais. A categoria responde por 6,22% da receita em 2026 e tem previsão de expansão a um CAGR de 10,66% até 2031. Isso representa a maior taxa de crescimento entre as categorias de usuários finais. Os compradores nesse segmento exigem móveis duráveis que possam ser rapidamente reconfigurados à medida que os requisitos dos inquilinos e os tamanhos das equipes mudam. Essa demanda apoia fabricantes organizados de faixa intermediária com cadeias de suprimentos estabelecidas e preços competitivos.
Por Canal de Distribuição:
Aquisição Online Expande Dentro de uma Estrutura Liderada pelo VarejoOs canais de negócios para consumidores e varejo respondem por 85,17% da receita em 2026 e permanecem a principal rota para os clientes. Os carpinteiros locais respondem por 68,17% da receita de 2026 e têm previsão de expansão a um CAGR de 7,89% até 2031. A disponibilidade local e os preços competitivos sustentam a demanda por meio desse canal. Espera-se que a formalização em todo o mercado de móveis para escritório na Índia permaneça gradual nas regiões. Os carpinteiros locais permanecem relevantes para projetos de escritório menores e requisitos de móveis personalizados.
As vendas online respondem por 7,53% da receita em 2026 e têm previsão de expansão a um CAGR de 13,19% até 2031. Os configuradores digitais de negócios para negócios e as plataformas de aquisição permitem que os compradores corporativos comparem produtos e façam pedidos de móveis padronizados online. Os canais online são particularmente relevantes para clientes comerciais em locais não metropolitanos com acesso limitado a showrooms físicos. Esses canais são mais adequados para compras repetidas de sistemas de estações de trabalho padronizados e móveis com especificações definidas.
Nota: A participação de segmento de todos os segmentos individuais está disponível mediante aquisição do relatório
Análise Geográfica
O Sul da Índia respondeu por 39,13% da receita regional em 2026 e tem previsão de expansão a um CAGR de 10,45% até 2031. Bengaluru, Hyderabad e Chennai são centros importantes para tecnologia, centros de capacidade global e projetos de escritórios corporativos. Essa base de clientes sustenta a demanda por móveis contratuais certificados, assentos ergonômicos e instalações coordenadas. O apoio político de Karnataka e Telangana aos centros de capacidade global fortalece a base de demanda regional. A Featherlite Furniture Private Limited comprometeu INR 200 crore (22,3 milhões de USD) para capacidade em Bengaluru. A Nilkamal Limited comprometeu INR 212 crore (23,6 milhões de USD) para uma instalação em Hosur. Esses investimentos posicionam os fornecedores mais próximos de um importante centro de demanda de móveis para escritório.
O Oeste da Índia respondeu por 26,60% da receita em 2026 e tem previsão de expansão a um CAGR de 8,54%. A região combina grande demanda corporativa com uma base de fabricação concentrada. Pune e Mumbai atendem a clientes de tecnologia, centros de capacidade global e serviços financeiros com diferentes necessidades de produtos. Os escritórios de serviços financeiros sustentam a demanda por sistemas de sala de reuniões, assentos executivos e ambientes acústicos para reuniões. A Interio by Godrej opera cinco plantas em Khalapur e Pune. A Steelcase Inc. alugou 130.000 pés quadrados em Chakan, enquanto a Kokuyo Workplace India Limited possui um campus de produção de 350.000 pés quadrados em Nagpur. A densidade de fabricação pode melhorar os prazos de entrega para clientes nas regiões ocidental e central.
O Norte da Índia representou 23,51% da receita em 2026 e tem previsão de expansão a um CAGR de 6,68%. A Região da Capital Nacional combina demanda corporativa com uma grande base de aquisição do governo central e do setor público. Gurugram e Noida permanecem locais-chave para a expansão corporativa organizada. A Geeken Seating Collection Private Limited utiliza sua base de fabricação em Manesar e uma rede de mais de 100 showrooms para apoiar a entrega regional. A Interio by Godrej também possui duas plantas em Uttarakhand. O Leste da Índia deteve 10,76% da receita em 2026 e tem previsão de expansão a um CAGR de 4,47%. A região tem uma base atual menor, mas as iniciativas políticas em Odisha e Bihar podem apoiar o desenvolvimento de longo prazo da demanda institucional por escritórios.
Panorama regulatório
A conformidade dos móveis de escritório na Índia está sendo cada vez mais moldada pela Furniture (Quality Control) Order, 2025, emitida pelo Department for Promotion of Industry and Internal Trade (DPIIT), que exige a certificação BIS (marcação ISI) para categorias específicas de móveis, incluindo cadeiras de trabalho, cadeiras e banquetas de uso geral, mesas/escrivaninhas, unidades de armazenamento, camas e camas beliche. Estas estão alinhadas às normas indianas como IS 17631:2022 a IS 17636:2022. A fiscalização teve início em 14 de fevereiro de 2026 para empresas em geral, criando um limiar claro de conformidade para fabricantes organizados e para importadores que colocam SKUs regulamentados no mercado indiano.
Os detalhes de implementação continuam operacionalmente relevantes. Micro e pequenas empresas têm um prazo estendido até 14 de agosto de 2026 para obter a licença BIS, e a Furniture (Quality Control) Second Amendment Order, 2026 (S.O. 1125(E)) proporcionou alívio transitório para importações quando os Bills of Lading têm data anterior a 13 de fevereiro de 2026 e os Bills of Entry são registrados dentro de 180 dias a partir da implementação. Paralelamente, as regulamentações de Plant Quarantine (2003) sob o Destructive Insects and Pests Act, 1914 continuam a se aplicar às importações de móveis de madeira e à base de madeira, impulsionando requisitos de tratamento e relacionados à ISPM-15 que afetam a documentação, os prazos de entrega e o planejamento de custos desembarcados.
Análise da cadeia de valor
O mercado de móveis de escritório na Índia segue uma cadeia de valor dividida entre marcas nacionais organizadas e uma grande base não organizada de oficinas locais. As entradas upstream incluem madeira e painéis manufaturados, tubos e chapas de aço, plásticos e polímeros, espuma e tecidos, seguidos por fabricação (carpintaria, metalurgia, moldagem), acabamento de superfície (laminados, folheados, pintura em pó), estofamento, montagem e testes de qualidade. As matérias-primas continuam sendo o principal fator de custo (frequentemente cerca de 60-65% do custo do produto em detalhamentos do setor), enquanto a conformidade com o BIS QCO está impulsionando mais o fornecimento em direção a substratos padronizados e processos repetíveis que podem ser validados por meio de laboratórios internos ou testes de terceiros certificados.
No downstream, o mercado é liderado por projetos, com vendas B2B diretas representando 79,25% da receita de 2025 neste relatório. Esses negócios normalmente combinam apoio de design, medição no local, personalização, entrega, instalação e serviço pós-instalação. A capacidade de logística e execução se tornou um diferencial, à medida que as restrições se estendem além dos portos até a conectividade do interior e a prontidão de instalação de última milha para móveis volumosos. Em resposta, os players estão ajustando seus modelos de atendimento, incluindo o uso pela IKEA Índia de lojas urbanas em Mumbai, Bengaluru e Hyderabad como centros de atendimento, para reduzir o atrito da última milha e melhorar os níveis de serviço nas metrópoles e nos crescentes centros de demanda de nível 2.
Cenário Competitivo
Concentração do Mercado
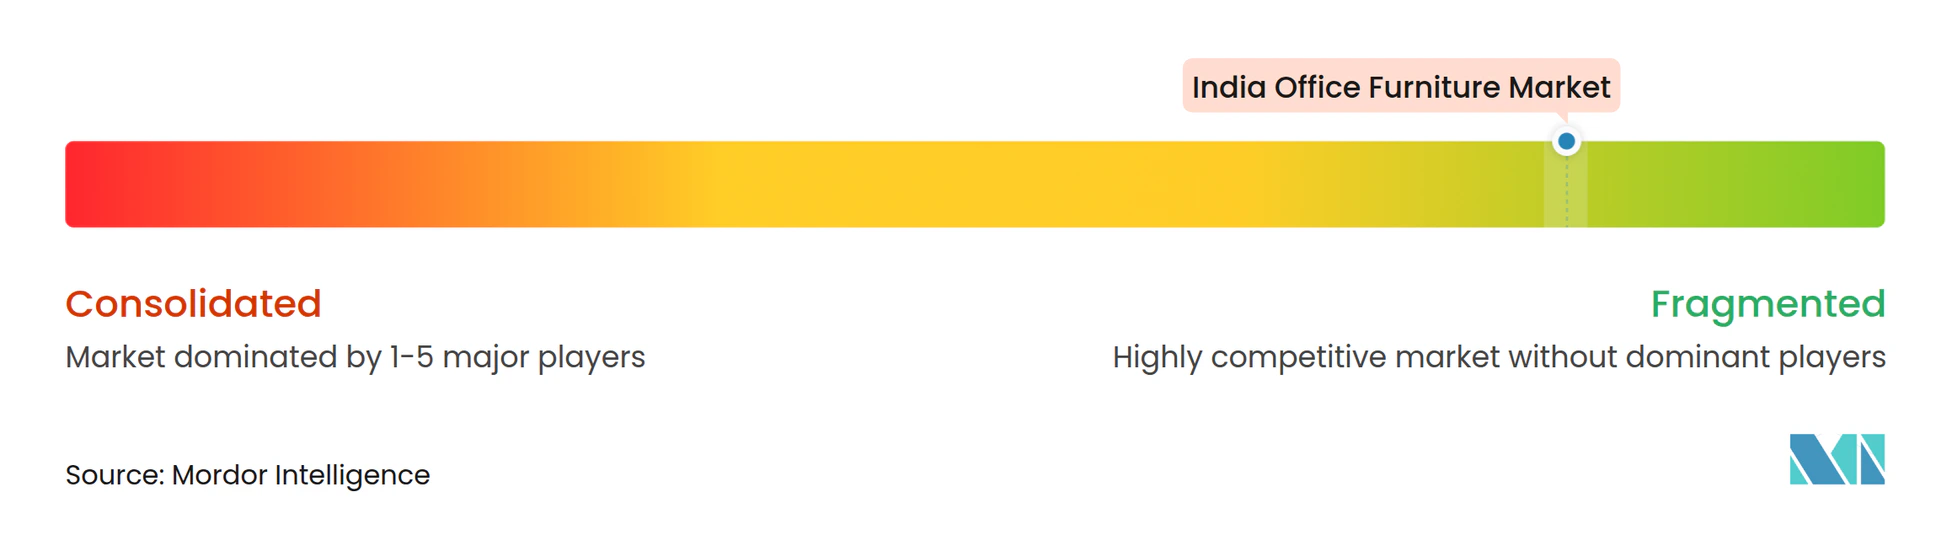
O mercado de móveis para escritório na Índia é altamente fragmentado, com suas 6 principais empresas detendo a maioria do valor em 2025. Interio by Godrej, Steelcase Inc., Featherlite Furniture Private Limited, Haworth Inc., Geeken Seating Collection Private Limited e MillerKnoll, Inc. são os principais participantes identificados. O restante dos negócios está distribuído entre fabricantes organizados regionais e uma ampla base de fornecedores não organizados. A Interio by Godrej possui um amplo portfólio nas principais categorias de produtos, cinco plantas em Maharashtra e Uttarakhand, e uma divisão de projetos que entregou mais de 1.500 projetos comerciais cobrindo mais de 100 milhões de pés quadrados. Steelcase Inc., Haworth Inc. e MillerKnoll, Inc. focam em soluções de local de trabalho premium para centros de capacidade global e clientes multinacionais. Featherlite Furniture Private Limited e Geeken Seating Collection Private Limited atendem ao segmento doméstico organizado de faixa intermediária, utilizando capacidade de fabricação e redes de entrega regional para competir por projetos.
As empresas estão se expandindo por meio de redes de showrooms, capacidade de fabricação, certificação e engajamento direto com arquitetos e designers. A MillerKnoll, Inc. inaugurou um showroom de experiência em Bengaluru em fevereiro de 2025 para atender à demanda premium de projetos de instalação corporativa. A Featherlite Furniture Private Limited inaugurou centros de experiência em Kochi em março de 2025 e em Bhubaneswar em fevereiro de 2025. A Kokuyo Workplace India Limited concluiu a aquisição e rebranding da HNI India como Kokuyo Workplace India Limited em dezembro de 2025. A empresa traz capacidades de design global e uma base de produção em Nagpur para o segmento B2B organizado. A AFC Furniture Solutions obteve a Certificação BIFMA Nível 3 em setembro de 2025, o que apoia suas credenciais de sustentabilidade. A linha Dyän da Wipro Enterprises Private Limited também reflete a crescente atenção às considerações ambientais nas aquisições comerciais.
Cadeiras ergonômicas certificadas na faixa de INR 15.000 a INR 35.000 (22,3 milhões de USD a 389,5 USD) permanecem uma oportunidade para fornecedores organizados. Os serviços de reforma e ciclo de vida são outra área em desenvolvimento, particularmente para o estoque de escritórios mais antigos nas principais cidades. Os modelos de Móveis como Serviço têm baixo uso atual na Índia, embora a abordagem se adapte à demanda de coworking por menor investimento inicial e uso flexível de ativos. A conformidade sob a Ordem de Controle de Qualidade pode gradualmente direcionar mais aquisições governamentais e institucionais para fornecedores que atendam a padrões formais. Isso pode fortalecer os fornecedores organizados em canais regulamentados sem eliminar a concorrência fragmentada no varejo orientado ao valor. A estratégia dos fornecedores continuará sendo moldada pelo alcance do serviço regional, conformidade do produto e disciplina de preços. O mercado de móveis para escritório na Índia, portanto, tem um conjunto concentrado de marcas visíveis, mas uma ampla base de concorrentes menores.
Líderes do Setor de Móveis de Escritório da Índia
-
Godrej & Boyce Manufacturing Company Limited
-
Steelcase Inc.
-
Featherlite Furniture Private Limited
-
Haworth Inc.
-
Geeken Seating Collection Private Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Móveis para Escritório na Índia Empresas cobertas neste relatório
- Interio by Godrej
- Steelcase Inc.
- Featherlite Furniture Private Limited
- Haworth Inc.
- Geeken Seating Collection Private Limited
- MillerKnoll, Inc.
- Wipro Enterprises Private Limited
- Durian Industries Limited
- Spacewood Furnishers Private Limited
- Humanscale Corporation
- Nilkamal Limited
- AFC Furniture Solutions
- Kokuyo Workplace India Limited
- Zuari Furniture Products Limited
- Greenlam Office Solutions
- Inspace India
- Unique Office Systems
- Indo Innovations
- Bombay Safe
- Polestar Furniture
Oportunidades de mercado e perspectivas futuras
A formalização em torno da certificação BIS sob a Furniture (Quality Control) Order, com fiscalização a partir de 14 de fevereiro de 2026 para empresas em geral, cria espaço para fabricantes e integradores de sistemas em conformidade que possam documentar a conformidade em categorias de alto volume, como cadeiras de trabalho e mesas/escrivaninhas. O cronograma de fiscalização, combinado com a extensão para MPEs até 14 de agosto de 2026, está direcionando as compras para fornecedores que possam demonstrar prontidão ISI, substratos estáveis e sistemas de qualidade auditáveis, o que tende a favorecer empresas organizadas com acesso a testes e produção repetível.
A execução modular liderada por fábrica e a capacidade de entrega turnkey também se destacam como uma área de oportunidade, apoiada por expansões de capacidade e referências de grandes projetos. A Teknion inaugurou uma instalação de fabricação em Bengaluru (mais de 40.000 pés quadrados) para apoiar a produção doméstica e orientada à exportação, enquanto o ANJ Group destacou seu campus de fabricação em Wada, Maharashtra, composto por sete plantas especializadas como parte de sua estratégia de crescimento, reforçando a mudança em direção à produção centralizada e engenheirada para implantação mais rápida em campo. No lado da demanda, a Interio by Godrej concluindo uma instalação turnkey de 75.000 pés quadrados para o escritório regional do Banco do Estado da Índia no BKC, Mumbai, reflete o contínuo apetite por modelos de entrega de local de trabalho de ponta a ponta que combinam móveis com execução de interiores, beneficiando fornecedores capazes de gerenciar coordenação multidisciplinar, implantações padronizadas e manutenção pós-instalação em múltiplas cidades.
Desenvolvimentos industriais recentes em Mercado de Móveis para Escritório na Índia
- Junho de 2026: A Steelcase Inc. inaugurou um showroom de revendedor principal em Adyar, Chennai, em parceria com a Reflections. A rede indiana incluía três WorkLife Centers e mais de 12 showrooms de revendedores.
- Junho de 2026: A Interio by Godrej anunciou seus planos de aumentar sua receita em 25% no exercício fiscal de 2027, apoiada pela contínua expansão do varejo, maior penetração de mercado, crescimento nas vendas online e introdução de novas categorias de móveis. A empresa também planejou adicionar 102 novas lojas durante o exercício fiscal de 2027, com foco no fortalecimento de sua presença no Norte e Leste da Índia.
- Janeiro de 2026: A MillerKnoll, Inc. apresentou um local de trabalho redesenhado em Bengaluru, Índia. A instalação foi desenvolvida sob a filosofia Design com Impacto e serve como o local de trabalho da empresa na Índia.
- Novembro de 2025: A Wipro Enterprises Private Limited apresentou soluções ergonômicas e acústicas de assentos para escritório na ORGATEC India 2025 em Mumbai. A linha de produtos foi projetada e fabricada na Índia para escritórios corporativos e usuários finais institucionais. O portfólio incluía produtos feitos com materiais mistos e híbridos sustentáveis para os segmentos premium e de luxo por meio de canais de distribuição de negócios para negócios e diretamente do fabricante na Índia.
Mercado de Móveis para Escritório na Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange o valor dos móveis vendidos para uso em ambientes de escritório e espaços de trabalho em toda a Índia, incluindo itens comuns como assentos, mesas, mesas de trabalho e armazenamento utilizados por organizações e locais de trabalho comerciais.
Exclusões do escopo: Excluímos móveis residenciais adquiridos exclusivamente para uso doméstico, serviços de instalação de escritórios e itens de decoração pura que não sejam móveis.
Visão Geral da Segmentação
- Por Produto
- Cadeiras
- Cadeiras para Funcionários
- Cadeiras para Reunião
- Cadeiras para Visitantes
- Mesas
- Mesas de Conferência
- Mesas de Trabalho
- Outras Mesas
- Unidades de Armazenamento
- Arquivos e Gavetas
- Estantes e Prateleiras
- Sofás/Assentos Estofados
- Cabines e Divisórias de Escritório
- Outros Móveis de Escritório (Bancos, Móveis para Recepção, Acessórios, Outros)
- Cadeiras
- Por Material
- Madeira
- Metal
- Plástico e Polímero
- Outros Materiais
- Por Faixa de Preço
- Econômico
- Intermediário
- Premium
- Por Usuário Final
- Escritórios Corporativos
- Escritórios de Saúde
- Instituições de Ensino
- Escritórios Governamentais e Públicos
- Back-office de Hospitalidade e Varejo
- Outros
- Por Canal de Distribuição
- B2C / Varejo
- Lojas de Materiais para Casa
- Lojas Especializadas em Móveis
- Online
- Outros Canais de Distribuição
- B2B / Diretamente dos Fabricantes
- B2C / Varejo
- Por Geografia
- Norte da Índia
- Oeste da Índia
- Sul da Índia
- Leste da Índia
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começa mapeando o que é considerado móvel para escritório no contexto indiano e, em seguida, vinculando a demanda à atividade de escritório e aos ciclos de aquisição. Utilizamos fontes públicas como o Ministério de Estatística e Implementação de Programas (MOSPI), o Departamento de Promoção da Indústria e Comércio Interno (DPIIT) e publicações do NSDC sobre qualificação e emprego para compreender a presença formal do setor.
Para manter o modelo fundamentado, também acompanhamos sinais que movem a demanda por móveis para escritório, incluindo atualizações de locação de imóveis comerciais compartilhadas por entidades setoriais credenciadas, normas e notificações do BIS, e periódicos acadêmicos ou de design relevantes sobre ergonomia e preferências de materiais. Em seguida, verificamos a direção dos preços e as adições de capacidade por meio de registros de empresas, apresentações a investidores e cobertura jornalística de fontes confiáveis. Quando necessário, assinaturas pagas de dados financeiros de empresas e um banco de dados de embarques de importação e exportação são utilizados para apoiar faixas de receita e indicadores de oferta vinculados ao comércio. Essas fontes são ilustrativas, e outras referências públicas e secundárias também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
Os insumos primários são coletados por meio de conversas estruturadas e pesquisas breves com fabricantes, distribuidores, grandes compradores institucionais, equipes de projetos de escritório e fornecedores selecionados de materiais e componentes. Por se tratar de um mercado indiano, garantimos que a cobertura reflita os principais polos de demanda nas regiões Norte, Oeste, Sul e Leste da Índia, e então preenchemos as lacunas da pesquisa documental por meio de verificações complementares sobre faixas de preço, ciclos de substituição e composição dos canais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | CXOs: 15% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 40% |
| Empresas de menor porte: 19% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
O dimensionamento é construído com uma abordagem de cima para baixo e de baixo para cima, em que a atividade de espaço de escritório e a intensidade da demanda por móveis são reconstruídas em nível nacional e, em seguida, verificadas por meio de cálculos seletivos de fornecedores e canais. Na prática, partimos dos setores que utilizam escritórios e dos sinais de expansão de espaços de trabalho, e então traduzimos isso em gastos com móveis utilizando comportamentos realistas de aquisição e substituição.
Os principais insumos do modelo incluem o crescimento na locação de escritórios Classe A e novas construções de espaços de trabalho, a transição para layouts híbridos (que altera a composição de assentos e estações de trabalho), os ciclos típicos de substituição de assentos e estações de trabalho, a participação de produtos importados versus fabricados localmente em determinadas categorias e o movimento do preço médio de venda por escolhas de materiais como madeira, metal e polímero. Quando os preços estão dispersos, ancoramos os pontos médios por meio de verificações nos canais e cotações de projetos validadas com o feedback dos compradores. Para as previsões, utiliza-se análise de cenários em torno da absorção de escritórios e dos ciclos de investimento, e os resultados são suavizados com verificações de tendências para que picos pontuais de projetos não superestimem a curva prospectiva.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados por meio de triangulação entre indicadores de demanda, sinais de comércio e o que os entrevistados relatam como fluxo de pedidos realista, antes que os números finais sejam aprovados. Quando surge um valor atípico, como um salto incomum de preço ou uma queda repentina na demanda, as premissas são reavaliadas e os respondentes são recontactados para confirmar se se trata de uma mudança real ou de um problema de timing.
O modelo também passa por revisões internas em múltiplas etapas, nas quais cálculos, lógica de unidades e conversões são verificados por outro analista. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, incluindo mudanças importantes de política, movimentos bruscos de câmbio que afetam as importações ou uma mudança nos ciclos de construção de escritórios. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Móveis para Escritório na Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para móveis para escritório na Índia podem diferir entre as fontes, mesmo quando aparentam medir a mesma área subjacente. A variação geralmente decorre de diferenças no que é incluído como móvel para escritório, no ano de referência utilizado e na forma como os preços e a composição dos canais são tratados.
A inclusão de categorias mais amplas de mobiliário contratual e gastos adjacentes com instalações é um fator comum de divergência, e pode elevar os totais rapidamente se divisórias, obras de interiores ou itens que não são móveis forem contabilizados. Algumas estimativas também se baseiam em um único ano de referência e então projetam o crescimento para frente, enquanto outras constroem a curva a partir da absorção de escritórios, dos ciclos de substituição e do movimento realista do preço médio de venda. A principal diferença decorre da separação do valor dos móveis para escritório dos gastos relacionados com espaços de trabalho, em que a Mordor Intelligence contabiliza apenas os móveis vendidos para uso em escritório e valida os preços por meio de verificações nos canais, em vez de agrupar serviços de interiores no mesmo total.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,81 bilhões de USD (2025) | |
| Periódico Setorial A | 7,30 bilhões de USD (2030) | Utiliza um ano de projeção como título prospectivo, e o caminho de crescimento implícito não está claramente vinculado a ciclos de substituição, mudanças na composição de categorias ou uma construção explícita do preço médio de venda para os anos intermediários. |
| Publicação Setorial B | 5,20 bilhões de USD (2023) | Ancorada em um ano anterior e em uma janela de previsão mais longa, e a linguagem do escopo sugere uma demanda mais ampla orientada por espaços de trabalho sem separar claramente o valor dos móveis para escritório das escolhas de gastos adjacentes. |
A tabela mostra que a seleção do ano e o que é contabilizado em torno das aquisições de espaços de trabalho explicam a maior parte da variação. Quando o escopo é mantido exclusivamente em móveis e o conjunto de demanda está vinculado à expansão de escritórios mais o comportamento de substituição, o total permanece mais fácil de reproduzir e de acompanhar ao longo do tempo.
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para móveis para escritório na Índia?
O tamanho do mercado de móveis para escritório na Índia deve aumentar de 4,81 bilhões de USD em 2025 para 5,16 bilhões de USD em 2026 e atingir 7,78 bilhões de USD até 2031, crescendo a um CAGR de 8,52% no período de 2026 a 2031.
Qual categoria de produto lidera a demanda por móveis para escritório na Índia?
Os assentos para escritório lideram com 36,60% da receita de 2026. As cabines e divisórias de escritório são a categoria de produto de crescimento mais rápido, com um CAGR de 11,65%.
Por que os produtos ergonômicos estão se tornando mais importantes para os locais de trabalho indianos?
A Ordem de Controle de Qualidade de Móveis de 2025 exige conformidade relevante com o Bureau of Indian Standards para os produtos cobertos, sustentando a demanda por móveis ergonômicos documentados e de nível contratual.
Qual região tem as perspectivas mais fortes para móveis para escritório na Índia?
O Sul da Índia lidera com 39,13% da receita de 2026 e tem previsão de crescimento a um CAGR de 10,45% até 2031.
Qual grupo de clientes responde pela maior parte dos gastos com móveis para escritório?
Os escritórios corporativos respondem por 68,75% da receita de 2026, apoiados por centros de capacidade global e projetos de escritórios multinacionais.