
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.81 Milliarden US-Dollar |
| Marktgröße (2026) | 5.16 Milliarden US-Dollar |
| Marktgröße (2031) | 7.78 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.52 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indien Büromöbelmarkt Analyse von Mordor Intelligence
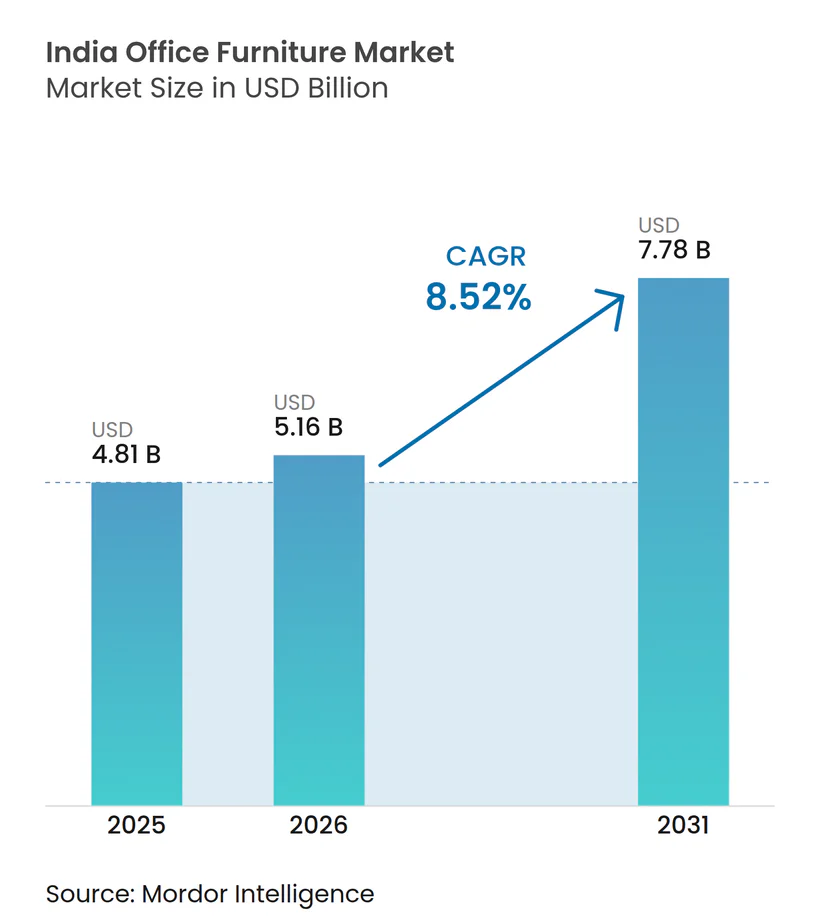
Es wird erwartet, dass der Indien Büromöbelmarkt von 4,81 Milliarden USD im Jahr 2025 auf 5,16 Milliarden USD im Jahr 2026 wächst und bis 2031 einen Wert von 7,78 Milliarden USD erreicht, bei einem CAGR von 8,52% über den Zeitraum 2026–2031. Der Indien Büromöbelmarkt vollzieht einen Wandel vom pandemiebedingten Nachholbedarf bei der Büroausstattung hin zu einer Nachfrage, die von Qualität, Compliance und Ersatzbedarf getrieben wird. Globale Kompetenzzentren (GCC), Rückkehr-ins-Büro-Richtlinien und verwaltete Arbeitsbereiche unterstützen den Kauf ergonomischer, zertifizierter und modularer Produkte. Die im Februar 2025 erlassene Furniture Quality Control Order macht die Konformität mit dem Bureau of Indian Standards (BIS) zu einem zunehmend wichtigen Kriterium für den Zugang zu staatlichen und institutionellen Aufträgen[1]. Dies begünstigt Lieferanten, die geprüfte Produkte, Garantien und eine zuverlässige Lieferung anbieten können. Der Indien Büromöbelmarkt bleibt preissensibel, insbesondere im Einstiegssegment, wo lokale Lieferanten eine wichtige Rolle behalten.
Wichtigste Erkenntnisse des Berichts
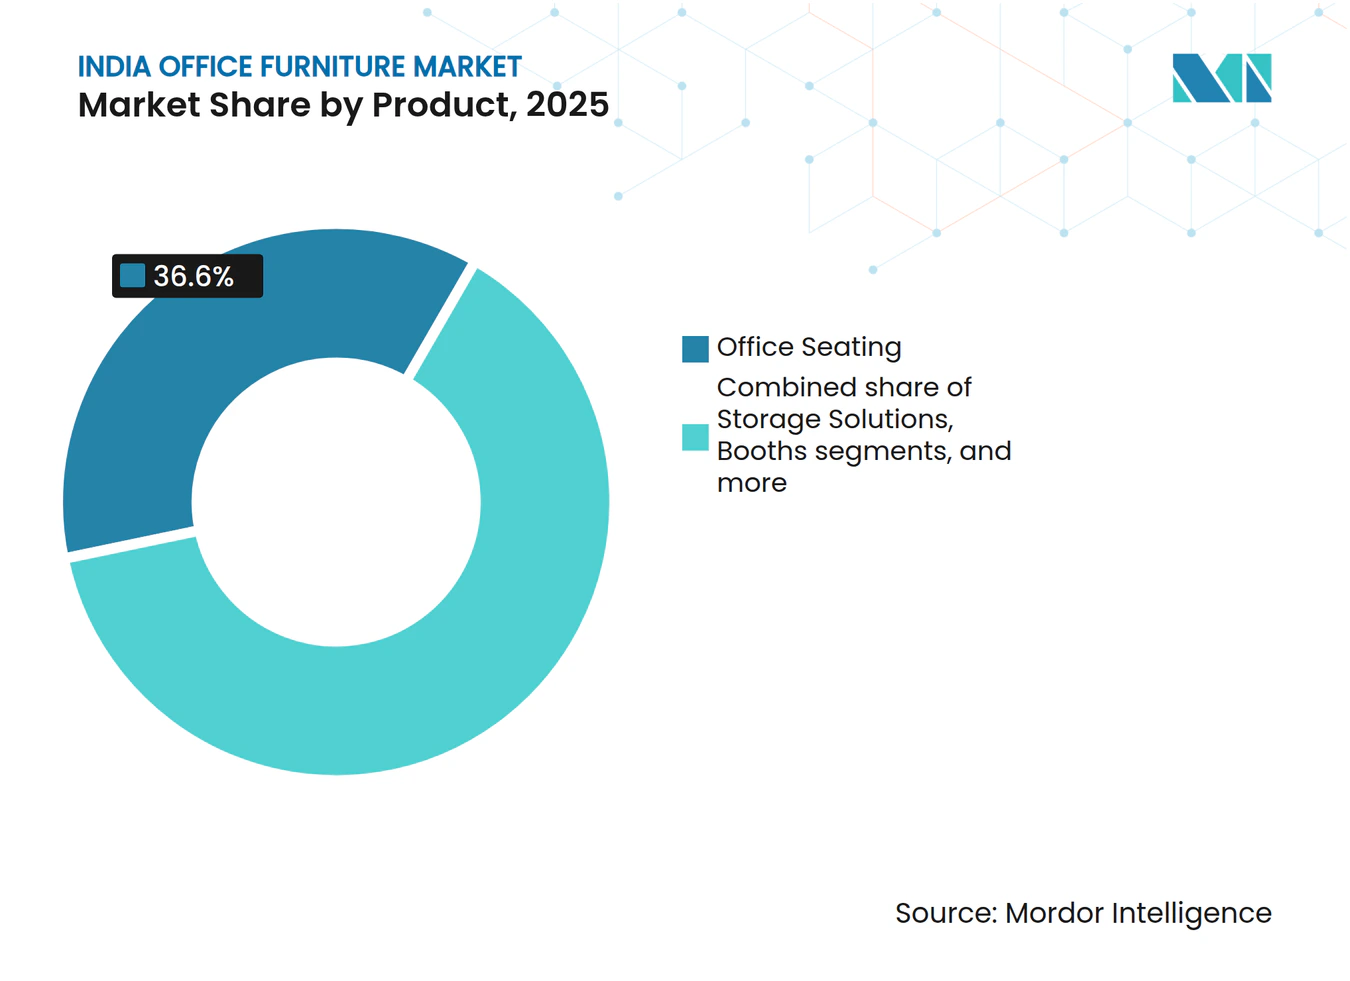
- Nach Produkt führte Bürositzgelegenheiten mit einem Marktanteil von 36,60% am Indien Büromöbelmarkt im Jahr 2025, während Kabinen und Bürotrennwände bis 2031 voraussichtlich mit einem CAGR von 11,65% wachsen werden.
- Nach Material hielt Holz im Jahr 2025 einen Marktanteil von 44,24% am Indien Büromöbelmarkt, während andere Materialsegmente bis 2031 voraussichtlich mit einem CAGR von 11,21% wachsen werden.
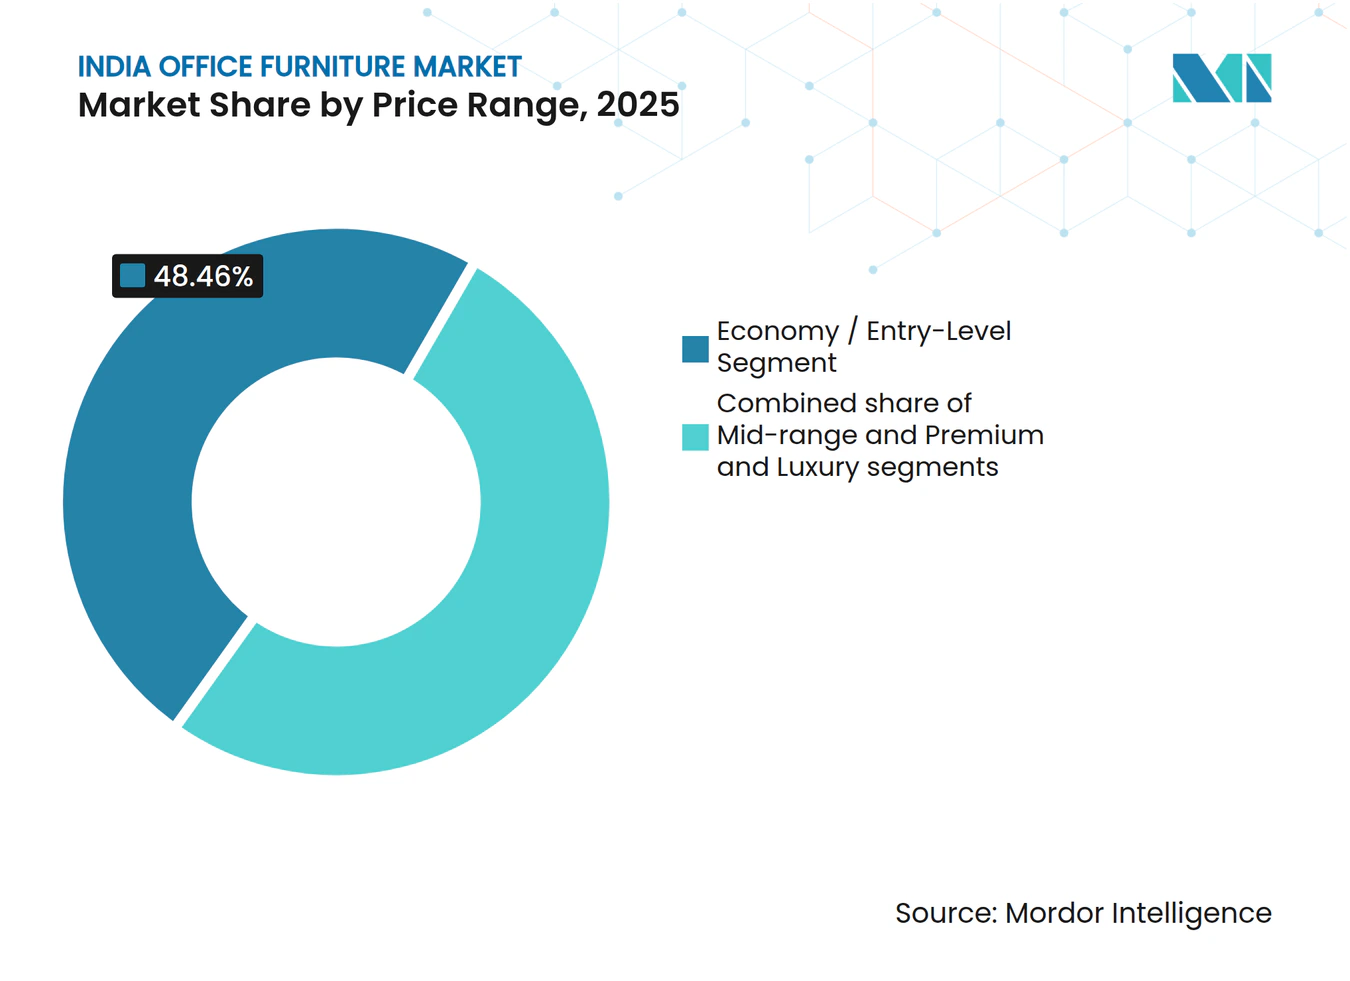
- Nach Preisklasse hielten Einstiegs- und Basisprodukte im Jahr 2025 einen Marktanteil von 48,46% am Indien Büromöbelmarkt, während Premium- und Luxusprodukte mit dem höchsten erwarteten CAGR von 11,82% bis 2031 verzeichnet wurden.
- Nach Endnutzer trugen Unternehmensbüros im Jahr 2025 mit 68,75% zum Marktanteil am Indien Büromöbelmarkt bei, während andere Endnutzer bis 2031 voraussichtlich mit einem CAGR von 10,66% wachsen werden.
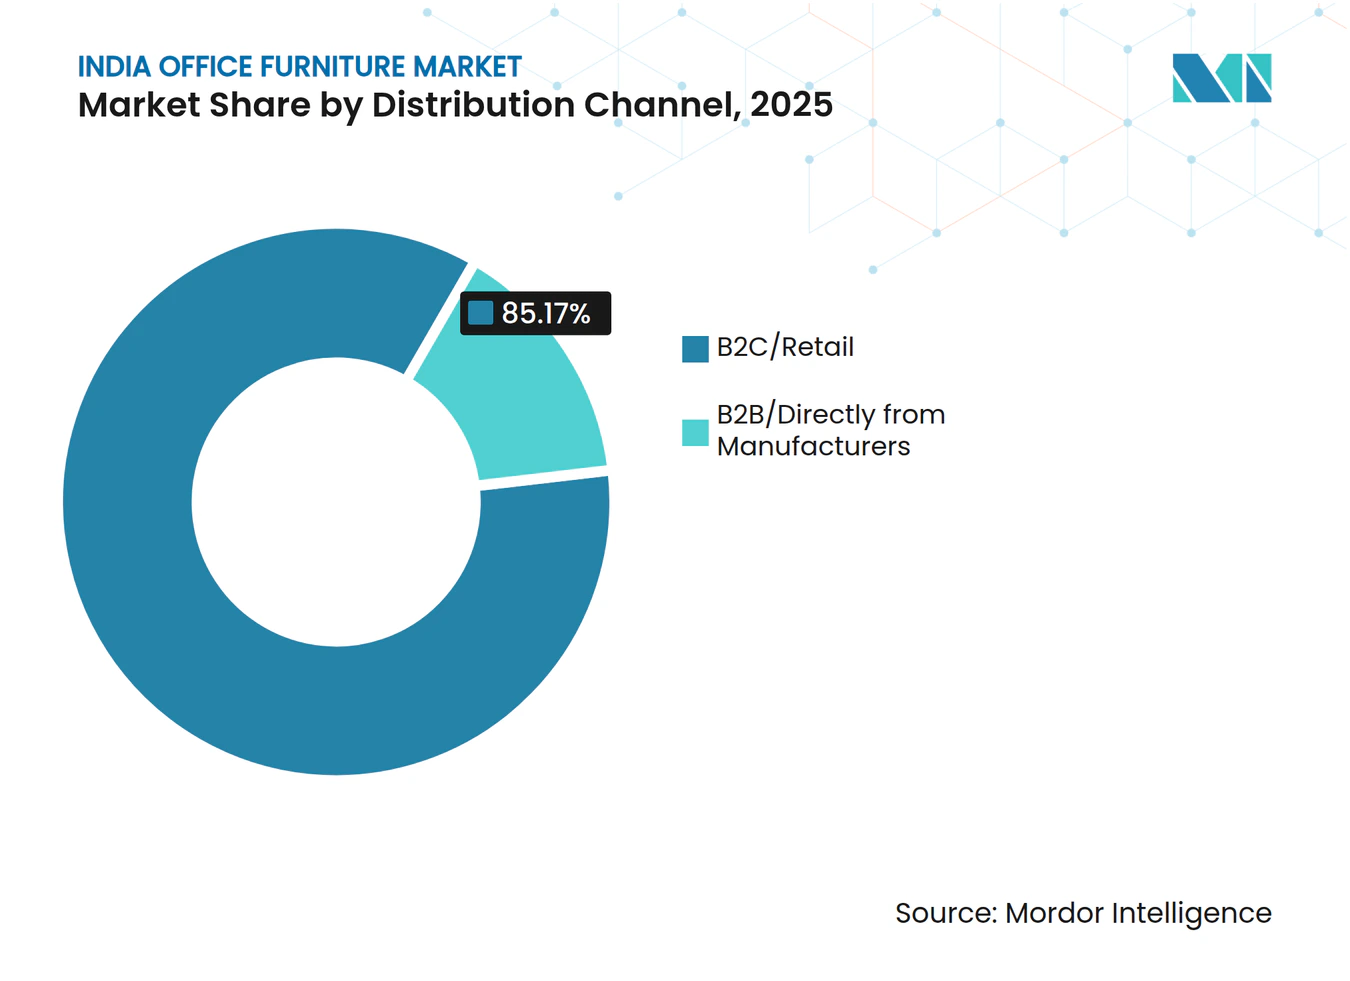
- Nach Vertriebskanal hielten B2C und Einzelhandel im Jahr 2025 einen Marktanteil von 85,17% am Indien Büromöbelmarkt, während der Online-Verkauf bis 2031 voraussichtlich mit einem CAGR von 13,19% wachsen wird.
- Nach Geografie erwirtschaftete Südindien 39,13% der Einnahmen im Jahr 2025 und wird bis 2031 voraussichtlich mit einem CAGR von 10,45% wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Unternehmensimmobilien und Verbreitung von GCC | +2.2% | Bengaluru, Hyderabad, Pune, Delhi NCR, Chennai | Mittelfristig (2–4 Jahre) |
| Wachsendes Bewusstsein für Ergonomie und Mandate zur Mitarbeitergesundheit | +1.4% | GCC-Zentren und nationale Märkte nach BIS-QCO-Durchsetzung | Langfristig (≥ 4 Jahre) |
| Wachstum des Co-Working- und Managed-Workspace-Sektors | +1.1% | Top-8-Städte und Städte der zweiten Kategorie | Mittelfristig (2–4 Jahre) |
| Modernisierung der staatlichen Infrastruktur und Programme für intelligente Städte | +0.8% | Gesamtindien, Hauptstädte und Verwaltungszentren der ersten Kategorie | Mittelfristig (2–4 Jahre) |
| Rückkehr-ins-Büro-Mandate beschleunigen Investitionen in die Büroausstattung | +0.7% | IT- und GCC-Standorte in Bengaluru, Hyderabad, Pune und Mumbai | Kurzfristig (≤ 2 Jahre) |
| Entstehung von Büromärkten in Städten der zweiten und dritten Kategorie | +0.6% | Pune, Ahmedabad, Kochi, Coimbatore, Indore und Jaipur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Unternehmensimmobilien und Verbreitung von GCC
Globale Kompetenzzentren haben sich als der mit Abstand bedeutendste strukturelle Treiber für die Nachfrage nach spezifikationsgerechten Büromöbeln in Indien etabliert. GCCs machten im Jahr 2025 37,7% der gesamten Brutto-Bürovermietung in Indien aus und absorbierten eine Rekordfläche von 31,4 Millionen Quadratfuß, was 13,1% über dem Vorjahr liegt. Die GCC-Vermietung wird für 2026–2027 auf 60–65 Millionen Quadratfuß prognostiziert, was die Beschaffungsnachfrage weit in den nächsten Zyklus hinein aufrechterhalten wird[2]. Die GCC-Beschaffung unterscheidet sich von der konventionellen Unternehmensnachfrage durch höhere Spezifikationsanforderungen. Muttergesellschaften mit Hauptsitz in den Vereinigten Staaten verlangen häufig BIFMA-zertifizierte Vertragsmöbel, garantiegestützte ergonomische Sitzmöbel und Oberflächen ohne flüchtige organische Verbindungen im Rahmen globaler Rahmendienstleistungsverträge. Diese Anforderungen können nicht zertifizierte Hersteller von hochwertigen Ausschreibungen ausschließen. Folglich profitiert der Indien Büromöbelmarkt von der erstmaligen Büroausstattung sowie vom Ersatzbedarf an bestehenden Unternehmensstandorten. Dieser Trend unterstützt organisierte Hersteller bei Projekten, in denen Beschaffungsteams globale Standards anwenden. Er erhöht auch die Nachfrage nach Designunterstützung, Installationskapazitäten und einem konsistenten Kundendienst.
Wachsendes Bewusstsein für Ergonomie und Mandate zur Mitarbeitergesundheit
Die Furniture Quality Control Order 2025 hat verbindliche Anforderungen des Bureau of Indian Standards für Arbeitsstühle, Tische, Schreibtische und Aufbewahrungseinheiten eingeführt. Die im Februar 2025 vom indischen Ministerium für Handel und Industrie erlassene Bekanntmachung der Furniture (Quality Control) Order, 2025 etablierte eine verbindliche BIS-Zertifizierung gemäß IS 17631 für Arbeitsstühle, IS 17633 für Tische und Schreibtische sowie IS 17634 für Aufbewahrungseinheiten, die ab Februar 2026 für Großunternehmen und ab August 2026 für kleine und mittlere Unternehmen gilt[3]. Der Wandel hin zur Compliance hat ergonomische Standards von einem optionalen Premiumfeature zu einer Marktzugangsvoraussetzung gemacht. Nicht organisierte Hersteller ohne BIS-Lizenz sind vom staatlichen und institutionellen Beschaffungsmarkt ausgeschlossen. Organisierte Anbieter mit etablierter Prüfinfrastruktur profitieren von einem verbesserten Zugang zu diesen Kanälen. Da die BIS-Konformität zur Mindestanforderung geworden ist, differenzieren sich organisierte Anbieter durch EN-1335-Ergonomiebewertungen, BIFMA-Nachhaltigkeitszertifizierungen und betriebliche Gesundheitsberatung. Dieser Wandel kann die durchschnittlichen Verkaufspreise erhöhen, ohne eine explizite Premiumisierungsstrategie zu erfordern. Im August 2025 erhielt Urban Grey Furniture Industries in Manesar Indiens erste gesamtindische BIS-IS-17631-Lizenz. Diese Entwicklung zeigt, dass das Compliance-Fenster für frühe Marktteilnehmer geöffnet wurde. Im Rahmen des Bureau of Indian Standards Act 2016 wirken regulatorische Anforderungen während des gesamten Prognosezeitraums weiterhin als Wettbewerbsfilter.
Wachstum des Co-Working- und Managed-Workspace-Sektors
Indiens flexibler Büromarkt hat Mitte 2025 einen Bestand von 79,7 Millionen Quadratfuß erreicht – der größte flexible Büromarkt im asiatisch-pazifischen Raum – und ist auf dem Weg, bis 2026 die Marke von 100 Millionen Quadratfuß zu überschreiten. Die Flex-Nachfrage hat sich seit 2020 fast versechsfacht, da Unternehmen Schnelligkeit bei der Markteinführung und operative Agilität priorisieren[4]. Betreiber verwalteter Arbeitsbereiche benötigen Möbel, die schnell installiert, zwischen verschiedenen Layouts umgestellt und von mehreren Mietergruppen genutzt werden können. Dies unterstützt die Nachfrage nach standardisierten Arbeitsbänken, stapelbaren Sitzmöbeln, modularen Aufbewahrungslösungen und demontierbaren Trennwänden. Größere Managed-Office-Verträge können Hersteller bevorzugen, die vertragsgerechte Produkte innerhalb kurzer Fristen liefern können. Co-Working-Käufer üben zudem Preisdruck aus, da sie in großen Mengen einkaufen und innerhalb geplanter Ausstattungsbudgets arbeiten. Der Indien Büromöbelmarkt kann von dieser Nachfrage profitieren, wenn Lieferanten Langlebigkeit mit einfacher Neukonfigurierbarkeit verbinden. Das Segment generiert auch Folgeaufträge, wenn Betreiber Standorte erweitern oder den Mietermix verändern.
Modernisierung der staatlichen Infrastruktur und Programme für intelligente Städte
Indiens Government e-Marketplace (GeM) hat die Beschaffung von konformen, garantiegestützten Büromöbeln für Zentralministerien, Landesregierungen, staatliche Unternehmen, Gerichte und institutionelle Einrichtungen formalisiert. Die Furniture Quality Control Order 2025 hat diesen Rahmen gestärkt, indem sie BIS-konformen Herstellern ermöglicht, die Zertifizierung als formales Qualifikationskriterium in GeM-Ausschreibungen zu nutzen. Diese Anforderung hat eine compliance-basierte Marktzugangsschranke für nicht zertifizierte Lieferanten geschaffen. Die Smart Cities Mission unterstützte Investitionen in 100 Städten, einschließlich der Infrastruktur für Leit- und Kontrollzentren. Darüber hinaus zielte das Haushaltsplan der Regierung von Delhi für 2025–26 auf 24 ausstehende Krankenhausprojekte ab, darunter vier neue Krankenhäuser, sieben Intensivpflegeeinrichtungen und 13 Krankenhausmodernisierungen. Diese Projekte generierten Nachfrage nach administrativen und klinischen Büromöbeln. Hersteller mit BIS-Lizenzen für IS 17631 bis IS 17634 und einer nachgewiesenen Erfolgsbilanz bei institutionellen Lieferungen sind gut positioniert, um Beschaffungsanforderungen zu erfüllen. Unternehmen, die Multi-Kategorie-BIS-Lizenzen gesichert haben, bevor staatliche Beschaffungsbehörden ihre Lieferantenqualifikationskriterien aktualisierten, erlangten einen Vorsprung von mehreren Quartalen gegenüber Wettbewerbern, die sich noch im Compliance-Prozess befinden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dominanz des nicht organisierten Sektors und tief verwurzelte Preissensibilität | -1.5% | Gesamtindien, insbesondere Städte der zweiten und dritten Kategorie sowie Einstiegs- und mittlere Segmente | Mittelfristig (2–4 Jahre) |
| Volatilität der Rohstoffkosten bei Stahl, Holz, Schaumstoff und Stoff | -1.0% | Alle Produktionsstandorte | Kurzfristig (≤ 2 Jahre) |
| Unsicherheit durch hybrides Arbeiten verzögert die Unternehmensbeschaffung | -0.6% | Großunternehmen und GCC-Kunden mit globalen Genehmigungszyklen | Kurzfristig (≤ 2 Jahre) |
| Fragmentiertes Vertriebsnetz und Kundendienst-Ökosystem | -0.5% | Städte der zweiten und dritten Kategorie sowie regionale Expansionsmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dominanz des nicht organisierten Sektors und Preissensibilität
Der nicht organisierte Möbelsektor – lokale Schreiner, Kleinbetriebe und nicht zertifizierte Hersteller – repräsentiert weiterhin den Großteil des indischen Büromöbelmarkts nach Stückzahl. Allein lokale Schreiner machen im Jahr 2026 68,17% des Umsatzes im B2C/Einzelhandelskanal aus. Diese Produzenten konkurrieren mit strukturellen Kostenvorteilen, darunter kein Zertifizierungsaufwand, Steuerarbitrage und minimale Garantieverpflichtungen, was es ihnen ermöglicht, organisierte Hersteller im Einstiegs- und unteren Mittelsegment erheblich zu unterbieten. Ein Ungleichgewicht in der Nachfragekonzentration verhindert weiterhin eine schnelle marktweite Lösung. Große Käufer, darunter globale Kompetenzzentren, die compliance-gerechte Möbel spezifizieren, und staatliche Stellen, die über den Government e-Marketplace beschaffen, machen nur einen kleinen Anteil der Beschaffungsvorgänge aus. Im Gegensatz dazu bleiben kleine und mittlere Unternehmen sowie Startups sehr preissensibel und beziehen weiterhin aus nicht organisierten Kanälen, mit begrenzten Qualitätsauswirkungen auf ihren Betrieb. Die Durchsetzung der Bureau of Indian Standards-Qualitätskontrollverordnung seit Februar 2026 hat die Formalisierung in staatlichen und institutionellen Beschaffungskanälen beschleunigt. Das Einstiegs-Einzelhandelssegment bleibt jedoch stark umkämpft und wird voraussichtlich für einen Großteil des Prognosezeitraums einem intensiven Wettbewerb ausgesetzt sein. Diese Situation schränkt das Wachstum des marktweiten durchschnittlichen Verkaufspreises ein und macht den Margenschutz von einer disziplinierten Kapazitätszuteilung organisierter Anbieter in Richtung Premiumsegmente abhängig.
Volatilität der Rohstoffkosten
Steigende Kosten bei Holz, Stahl, Polyurethanschaum und Polsterstoffen belasten die Margen organisierter Möbelhersteller, insbesondere jener, die das volumenempfindliche Standardsitz- und Schreibtischsegment bedienen, wo die Preiselastizität die Weitergabe von Kostensteigerungen begrenzt. Die Holzpreise stiegen im Geschäftsjahr 2025 um rund 20%, wobei eine nennenswerte Stabilisierung erst nach 2027 erwartet wird, wenn sich die Versorgungszyklen normalisieren. Importe von mitteldichten Faserplatten aus Deutschland, Italien und südostasiatischen Produzenten setzen Hersteller Wechselkurs- und Frachtkostvariablen aus, die auf mittlerer Ebene strukturell schwer abzusichern sind. Die strategische Implikation lautet: Hersteller mit Produktmixflexibilität, die in der Lage sind, bei Rohstoffkostenspitzen auf margenstarke ergonomische Sitzmöbel oder hochwertige kollaborative Möbel umzuschwenken, sind besser positioniert, um die aggregierten Betriebsmargen zu verteidigen, als jene mit fixen Produktionsverhältnissen in rohstoffexponierten Standardlinien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Datenschutzarchitektur verändert den ProduktmixBürositzgelegenheiten machen im Jahr 2026 36,60% des Indien Büromöbelmarkts aus und werden bis 2031 voraussichtlich mit einem CAGR von 9,31% wachsen. Flexible Arbeitsplatzlayouts unterstützen weiterhin die Nachfrage nach vielseitigen Sitzmöbeln, die bewegt oder in verschiedenen Arbeitsbereichen eingesetzt werden können. Diese Bürokonfigurationen können den Bedarf an dedizierten Besprechungssitzen in bestimmten Unternehmensbereichen reduzieren. Die Nachfrage umfasst Arbeitsstühle, kollaborative Sitzmöbel und bewegliche Sitzmöbel für gemeinsam genutzte Arbeitsbereiche.
Kabinen und Bürotrennwände werden bis 2031 voraussichtlich mit einem CAGR von 11,65% wachsen. Dies ist die höchste Wachstumsrate unter allen Produkttypen. Die Ausweitung von Großraumbüros erhöht die Nachfrage nach geschlossenen und teilweise geschlossenen Bereichen für konzentriertes Arbeiten, kurze Anrufe und kleine Besprechungen. Akustikprodukte werden voraussichtlich einen größeren Anteil an den Spezifikationen für Unternehmensbüroprojekte im Prognosezeitraum ausmachen. Internationale Marken haben in dieser Kategorie eine etablierte Präsenz, während inländische Lieferanten ihre Kapazitäten bei Akustikmaterialien und verwandten Produktdesigns ausbauen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Hybridsubstrate überholen die HolzmehrheitHolz macht im Jahr 2026 44,24% des Umsatzes aus und bleibt die größte Materialkategorie im Indien Büromöbelmarkt. Hersteller verwenden Holz aufgrund seiner Designflexibilität und der gut etablierten inländischen Fertigungsbasis im ganzen Land in großem Umfang. Holz wird auch weiterhin häufig in Arbeitsplatz-Aufbewahrungsmöbeln, Chefschreibtischen und traditionellen Büromöbellinien eingesetzt. Das Material wird sowohl bei standardisierten Möbelprodukten als auch bei individuellen Büroinstallationen verwendet.
Andere Materialien machen im Jahr 2026 13,44% des Umsatzes aus und werden bis 2031 voraussichtlich mit einem CAGR von 11,21% wachsen. Diese Kategorie umfasst spezialisierte Polsterverbundwerkstoffe und Hybridsubstrate, die in modernen Sitz- und kollaborativen Möbeln verwendet werden. Recycelte Polyethylenterephthalat-Mesh-Hybrid-Materialsysteme und zertifizierte Furniere unterstützen die Umweltdokumentation, die von Unternehmensbeschaffungsteams gefordert wird. Diese Materialien können das Produktgewicht reduzieren und gleichzeitig Komfort, Langlebigkeit und visuelle Konsistenz unterstützen. Die Materialauswahl hängt auch von Projektspezifikationen, Produktlebensdaueranforderungen und Beschaffungskriterien ab.
Nach Preisklasse:
Premiumwachstum führt, während das Einstiegssegment seine Basis behältEinstiegs- und Basisprodukte machen im Jahr 2026 48,46% des Umsatzes aus und repräsentieren den größten Anteil unter den Preissegmenten. Das Segment wird bis 2031 voraussichtlich mit einem CAGR von 6,64% wachsen. Dies ist die langsamste Rate unter den drei Preisbändern. Kleine und mittlere Unternehmen, Bildungseinrichtungen und wertorientierte öffentliche Beschaffungsprogramme unterstützen die Nachfrage in diesem Segment. Compliance-Anforderungen können die Lieferantenberechtigung für institutionelle Aufträge beeinflussen. Kostengünstigere Lieferanten bleiben im privaten Einzelhandel wichtig, wo Kaufentscheidungen auf den unmittelbaren Preis ausgerichtet sind. Organisierte Hersteller können ausgewählte regulierte Aufträge sichern, müssen aber bei Lieferzeiten und praktischem Wert wettbewerbsfähig bleiben.
Premium- und Luxusprodukte machen im Jahr 2026 17,60% des Umsatzes aus und werden bis 2031 voraussichtlich mit einem CAGR von 11,82% wachsen. Globale Kompetenzzentren verlangen häufig Möbel, die den an internationalen Bürostandorten angewandten Arbeitsplatzstandards entsprechen. Garantiehistorie, ergonomische Leistung und Designkonsistenz haben in diesen Projekten ein höheres Gewicht. Inländische Lieferanten mit zertifizierten Vertragsmöbellinien können um dieses Geschäft konkurrieren, ohne vollständig auf importierte Produkte angewiesen zu sein. Internationale Marken bleiben in Premiumprojekten relevant, die Produkte aus etablierten globalen Portfolios erfordern.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Unternehmensbüros bleiben die zentrale NachfragebasisUnternehmensbüros machen im Jahr 2026 68,75% des Indien Büromöbelmarkts aus und werden bis 2031 voraussichtlich mit einem CAGR von 9,38% wachsen. Globale Kompetenzzentren und große multinationale Büros unterstützen höhere Büroausstattungsausgaben pro Arbeitsplatz in dieser Kategorie. Diese Kunden generieren wiederkehrende Nachfrage, wenn Betriebe expandieren, Arbeitsstationen ersetzt werden müssen oder interne Bürolayouts geändert werden. Nachfrage entsteht auch durch Büroverlagerungen, Arbeitsplatzkonsolidierungen und die Hinzufügung neuer Mitarbeitersitze.
Die sonstige Endnutzerkategorie umfasst flexible Co-Working-Betreiber, aufstrebende Startups und professionelle Dienstleistungsunternehmen. Die Kategorie macht im Jahr 2026 6,22% des Umsatzes aus und wird bis 2031 voraussichtlich mit einem CAGR von 10,66% wachsen. Dies ist die höchste Wachstumsrate unter den Endnutzerkategorien. Käufer in diesem Segment benötigen langlebige Möbel, die schnell neu konfiguriert werden können, wenn sich Mieteranforderungen und Teamgrößen ändern. Diese Nachfrage unterstützt organisierte Hersteller im mittleren Preissegment mit etablierten Lieferketten und wettbewerbsfähigen Preisen.
Nach Vertriebskanal:
Online-Beschaffung wächst innerhalb einer einzelhandelsgeführten StrukturBusiness-to-Consumer- und Einzelhandelskanäle machen im Jahr 2026 85,17% des Umsatzes aus und bleiben der primäre Weg zum Kunden. Lokale Schreiner machen 68,17% des Umsatzes im Jahr 2026 aus und werden bis 2031 voraussichtlich mit einem CAGR von 7,89% wachsen. Lokale Verfügbarkeit und wettbewerbsfähige Preise unterstützen die Nachfrage über diesen Kanal. Die Formalisierung im gesamten Indien Büromöbelmarkt wird voraussichtlich in allen Regionen schrittweise erfolgen. Lokale Schreiner bleiben für kleinere Büroprojekte und individuelle Möbelanforderungen relevant.
Online-Verkäufe machen im Jahr 2026 7,53% des Umsatzes aus und werden bis 2031 voraussichtlich mit einem CAGR von 13,19% wachsen. Digitale Business-to-Business-Konfiguratoren und Beschaffungsplattformen ermöglichen es Unternehmenskäufern, Produkte zu vergleichen und standardisierte Möbel online zu bestellen. Online-Kanäle sind besonders relevant für gewerbliche Kunden in nicht-metropolitanen Standorten mit begrenztem Zugang zu physischen Ausstellungsräumen. Diese Kanäle eignen sich am besten für Wiederholungskäufe standardisierter Arbeitsplatzsysteme und Möbel mit definierten Spezifikationen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Südindien machte im Jahr 2026 39,13% des regionalen Umsatzes aus und wird bis 2031 voraussichtlich mit einem CAGR von 10,45% wachsen. Bengaluru, Hyderabad und Chennai sind wichtige Zentren für Technologie, globale Kompetenzzentren und Unternehmensbüroprojekte. Diese Kundenbasis unterstützt die Nachfrage nach zertifizierten Vertragsmöbeln, ergonomischen Sitzmöbeln und koordinierten Büroausstattungen. Die politische Unterstützung von Karnataka und Telangana für globale Kompetenzzentren stärkt die regionale Nachfragebasis. Featherlite hat INR 200 Crore (22,3 Millionen USD) in die Kapazität in Bengaluru investiert. Nilkamal hat INR 212 Crore (23,6 Millionen USD) in eine Anlage in Hosur investiert. Diese Investitionen positionieren Lieferanten näher an einem wichtigen Nachfragezentrum für Büromöbel.
Westindien machte im Jahr 2026 26,60% des Umsatzes aus und wird voraussichtlich mit einem CAGR von 8,54% wachsen. Die Region verbindet eine starke Unternehmensnachfrage mit einer konzentrierten Fertigungsbasis. Pune und Mumbai bedienen Technologie-, GCC- und Finanzdienstleistungskunden mit unterschiedlichen Produktanforderungen. Finanzdienstleistungsbüros unterstützen die Nachfrage nach Konferenzraumsystemen, Chefsessel und akustischen Besprechungsumgebungen. Godrej Interio betreibt fünf Werke in Khalapur und Pune. Steelcase India hat 130.000 Quadratfuß in Chakan angemietet, während Kokuyo Workplace India einen Produktionsstandort von 350.000 Quadratfuß in Nagpur betreibt. Die Fertigungsdichte kann die Lieferzeiten für Kunden in westlichen und zentralen Standorten verbessern.
Nordindien repräsentierte im Jahr 2026 23,51% des Umsatzes und wird voraussichtlich mit einem CAGR von 6,68% wachsen. Die National Capital Region verbindet Unternehmensnachfrage mit einer großen Basis an zentralstaatlicher und öffentlicher Beschaffung. Gurugram und Noida bleiben wichtige Standorte für die organisierte Unternehmensexpansion. Geeken nutzt seinen Fertigungsstandort in Manesar und ein Netzwerk von mehr als 100 Ausstellungsräumen, um die regionale Lieferung zu unterstützen. Godrej Interio verfügt auch über zwei Werke in Uttarakhand. Ostindien hielt im Jahr 2026 10,76% des Umsatzes und wird voraussichtlich mit einem CAGR von 4,47% wachsen. Die Region hat eine kleinere aktuelle Basis, aber politische Initiativen in Odisha und Bihar können die längerfristige Entwicklung der institutionellen Büronachfrage unterstützen.
Regulatorisches Umfeld
Die Compliance bei Büromöbeln in Indien wird zunehmend durch die Furniture (Quality Control) Order, 2025 geprägt, die vom Department for Promotion of Industry and Internal Trade (DPIIT) erlassen wurde und eine BIS-Zertifizierung (ISI-Kennzeichnung) für bestimmte Möbelkategorien vorschreibt, darunter Arbeitsstühle, Allzweckstühle und Hocker, Tische/Schreibtische, Aufbewahrungseinheiten, Betten und Etagenbetten. Diese sind an indische Normen wie IS 17631:2022 bis IS 17636:2022 angelehnt. Die Durchsetzung begann am 14. Februar 2026 für allgemeine Unternehmen und schafft damit eine klare Compliance-Schwelle für organisierte Hersteller und für Importeure, die regulierte SKUs auf den indischen Markt bringen.
Die Umsetzungsdetails bleiben operativ relevant. Kleinst- und Kleinunternehmen haben eine verlängerte Frist bis zum 14. August 2026, um eine BIS-Lizenz zu erhalten, und die Furniture (Quality Control) Second Amendment Order, 2026 (S.O. 1125(E)) sah eine Übergangsregelung für Importe vor, wenn Konnossemente (Bills of Lading) vor dem 13. Februar 2026 datiert sind und Einfuhranmeldungen (Bills of Entry) innerhalb von 180 Tagen nach Inkrafttreten eingereicht werden. Parallel dazu gelten weiterhin die Plant-Quarantine-Vorschriften (2003) im Rahmen des Destructive Insects and Pests Act, 1914 für Importe von Holz- und Holzwerkstoffmöbeln, was Behandlungs- und ISPM-15-bezogene Anforderungen mit sich bringt, die Dokumentation, Vorlaufzeiten und die Planung der Anlandekosten beeinflussen.
Wertschöpfungskettenanalyse
Die indische Büromöbelbranche folgt einer geteilten Wertschöpfungskette zwischen organisierten nationalen Marken und einer großen unorganisierten Basis lokaler Werkstätten. Vorgelagerte Inputs umfassen Holz und Holzwerkstoffplatten, Stahlrohre und -bleche, Kunststoffe und Polymere, Schaumstoff und Textilien, gefolgt von Fertigung (Tischlerei, Metallverarbeitung, Formgebung), Oberflächenveredelung (Laminate, Furniere, Pulverbeschichtung), Polsterung, Montage und Qualitätsprüfung. Rohstoffe bleiben der wichtigste Kostentreiber (in Branchenaufschlüsselungen häufig rund 60–65 % der Produktkosten), während die BIS-QCO-Compliance die Beschaffung zunehmend in Richtung standardisierter Substrate und wiederholbarer Prozesse lenkt, die über hauseigene Labore oder zertifizierte Drittprüfungen validiert werden können.
Nachgelagert ist der Markt projektgetrieben, wobei B2B-Direktverkäufe in diesem Bericht 79,25 % des Umsatzes im Jahr 2025 ausmachen. Diese Geschäfte bündeln typischerweise Designunterstützung, Vermessung vor Ort, Anpassung, Lieferung, Installation und Service nach der Installation. Logistik- und Ausführungsfähigkeiten sind zu Differenzierungsmerkmalen geworden, da sich Engpässe über die Häfen hinaus auf die Anbindung des Hinterlands und die Bereitschaft für die Installation auf der letzten Meile bei sperrigen Möbeln erstrecken. Als Reaktion darauf passen Akteure ihre Erfüllungsmodelle an, darunter die Nutzung von Stadtfilialen in Mumbai, Bengaluru und Hyderabad als Erfüllungszentren durch IKEA India, um Reibungsverluste auf der letzten Meile zu verringern und das Serviceniveau in Metropolen und wachsenden Tier-2-Nachfragezentren zu verbessern.
Wettbewerbslandschaft
Marktkonzentration
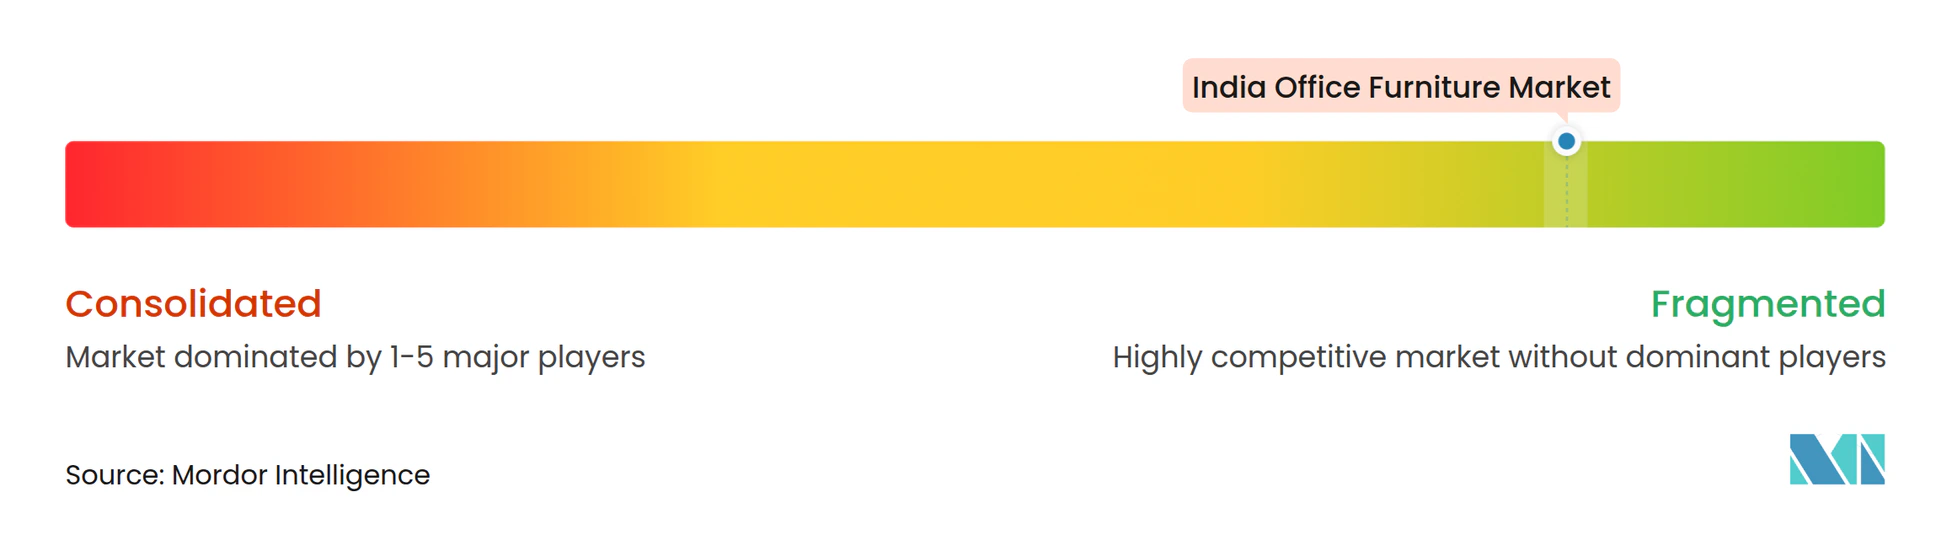
Der Indien Büromöbelmarkt ist stark fragmentiert, wobei die sechs führenden Unternehmen im Jahr 2025 den Großteil des Wertes auf sich vereinen. Godrej Interio, Steelcase, Featherlite, Haworth, Geeken Seating und MillerKnoll sind die identifizierten führenden Marktteilnehmer. Das verbleibende Geschäft verteilt sich auf regionale organisierte Hersteller und eine breite nicht organisierte Lieferantenbasis. Godrej Interio verfügt über ein breites Portfolio in wichtigen Produktkategorien, fünf Werke in Maharashtra und Uttarakhand sowie eine Projektabteilung, die mehr als 1.500 Gewerbeprojekte mit einer Gesamtfläche von über 100 Millionen Quadratfuß abgewickelt hat. Steelcase, Haworth und MillerKnoll konzentrieren sich auf Premium-Arbeitsplatzlösungen für globale Kompetenzzentren und multinationale Kunden. Featherlite und Geeken bedienen das organisierte inländische Mittelsegment und nutzen Fertigungskapazitäten und regionale Liefernetzwerke, um bei Projekten zu konkurrieren.
Unternehmen expandieren durch Ausstellungsraumsnetze, Fertigungskapazitäten, Zertifizierungen und die direkte Zusammenarbeit mit Architekten und Designern. MillerKnoll eröffnete im Februar 2025 einen Erlebnisausstellungsraum in Bengaluru, um die Premiumnachfrage aus Unternehmensausstattungsprojekten zu bedienen. Featherlite eröffnete im März 2025 Erlebniszentren in Kochi und im Februar 2025 in Bhubaneswar. Kokuyo schloss im Dezember 2025 die Übernahme und Umbenennung von HNI India zu Kokuyo Workplace India Limited ab. Das Unternehmen bringt globale Designkapazitäten und eine Produktionsbasis in Nagpur in das organisierte B2B-Segment ein. AFC Furniture Solutions erlangte im September 2025 die BIFMA Level 3-Zertifizierung, die ihre Nachhaltigkeitsnachweise stärkt. Wipro Furnitures Dyän-Sortiment spiegelt ebenfalls das wachsende Interesse an Umweltaspekten bei der gewerblichen Beschaffung wider.
Zertifizierte ergonomische Stühle im Preisbereich von INR 15.000 bis INR 35.000 (166,9–389,5 USD) bleiben eine Chance für organisierte Lieferanten. Aufarbeitungs- und Lebenszyklusdienstleistungen sind ein weiterer sich entwickelnder Bereich, insbesondere für ältere Bürobestände in Großstädten. Möbel-als-Dienstleistung-Modelle werden in Indien derzeit wenig genutzt, obwohl der Ansatz zur Co-Working-Nachfrage nach geringeren Vorabinvestitionen und flexibler Anlagennutzung passt. Die Compliance im Rahmen der Qualitätskontrollverordnung kann schrittweise mehr staatliche und institutionelle Beschaffung auf Lieferanten lenken, die formale Standards erfüllen. Dies kann organisierte Lieferanten in regulierten Kanälen stärken, ohne den fragmentierten Wettbewerb im wertorientierten Einzelhandel zu beseitigen. Die Lieferantenstrategie wird weiterhin durch regionale Servicereichweite, Produktkonformität und Preisdisziplin geprägt sein. Der Indien Büromöbelmarkt weist daher eine konzentrierte Gruppe sichtbarer Marken, aber eine breite Basis kleinerer Wettbewerber auf.
Marktführer der Indien-Büromöbelbranche
-
Godrej & Boyce Manufacturing Company Limited
-
Steelcase Inc.
-
Featherlite Furniture Private Limited
-
Haworth Inc.
-
Geeken Seating Collection Private Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien Büromöbelmarkt Unternehmen in diesem Bericht
- Interio by Godrej
- Steelcase Inc.
- Featherlite Furniture Private Limited
- Haworth Inc.
- Geeken Seating Collection Private Limited
- MillerKnoll, Inc.
- Wipro Enterprises Private Limited
- Durian Industries Limited
- Spacewood Furnishers Private Limited
- Humanscale Corporation
- Nilkamal Limited
- AFC Furniture Solutions
- Kokuyo Workplace India Limited
- Zuari Furniture Products Limited
- Greenlam Office Solutions
- Inspace India
- Unique Office Systems
- Indo Innovations
- Bombay Safe
- Polestar Furniture
Marktchancen und Zukunftsaussichten
Die Formalisierung im Rahmen der BIS-Zertifizierung gemäß der Furniture (Quality Control) Order, deren Durchsetzung ab dem 14. Februar 2026 für allgemeine Unternehmen gilt, schafft Freiräume für konforme Hersteller und Systemintegratoren, die die Konformität in Kategorien mit hohem Volumen wie Arbeitsstühlen und Tischen/Schreibtischen dokumentieren können. Der Durchsetzungszeitplan lenkt zusammen mit der Verlängerung für Kleinstunternehmen bis zum 14. August 2026 die Beschaffung zunehmend auf Anbieter, die ISI-Bereitschaft, stabile Substrate und prüfbare Qualitätssysteme nachweisen können, was tendenziell organisierte Unternehmen mit Zugang zu Prüfungen und wiederholbarer Produktion begünstigt.
Fabrikgeführte modulare Ausführung und schlüsselfertige Lieferkapazität sticht ebenfalls als Chancenbereich hervor, unterstützt durch Kapazitätsausbau und große Projektreferenzen. Teknion eröffnete eine Fertigungsanlage in Bengaluru (über 40.000 Quadratfuß) zur Unterstützung der inländischen und exportorientierten Produktion, während die ANJ Group ihren Fertigungsstandort in Wada, Maharashtra, bestehend aus sieben spezialisierten Werken, als Teil ihrer Wachstumsstrategie hervorhob und damit den Wandel hin zu zentralisierter, technisch ausgereifter Produktion für eine schnellere Standortbereitstellung unterstreicht. Auf der Nachfrageseite spiegelt die Fertigstellung einer schlüsselfertigen Büroausstattung von 75.000 Quadratfuß für die lokale Hauptniederlassung der State Bank of India in BKC, Mumbai, durch Interio by Godrej den anhaltenden Bedarf an End-to-End-Arbeitsplatzliefermodellen wider, die Möbel mit der Innenraumausführung verbinden und Lieferanten zugutekommen, die die Koordination mehrerer Gewerke, standardisierte Rollouts und Wartung nach der Installation in mehreren Städten verwalten können.
Neueste Industrielle Entwicklungen in Indien Büromöbelmarkt
- Juni 2026: Steelcase eröffnete in Partnerschaft mit Reflections einen Flagship-Händlerausstellungsraum in Adyar, Chennai. Das indische Netzwerk umfasste drei WorkLife Center und mehr als 12 Händlerausstellungsräume.
- Juni 2026: Godrej Interio kündigte Pläne an, seinen Umsatz im Geschäftsjahr 2027 um 25% zu steigern, unterstützt durch weitere Einzelhandelsexpansion, tiefere Marktdurchdringung, Wachstum im Online-Verkauf und die Einführung neuer Möbelkategorien. Das Unternehmen plante außerdem, im Geschäftsjahr 2027 102 neue Filialen zu eröffnen, mit Schwerpunkt auf der Stärkung seiner Präsenz in Nord- und Ostindien.
- Januar 2026: MillerKnoll enthüllte einen neu gestalteten Arbeitsplatz in Bengaluru, Indien. Die Einrichtung wurde unter der Philosophie „Design with Impact” entwickelt und dient als indischer Arbeitsplatz des Unternehmens.
- November 2025: Wipro Commercial Indoor Business präsentierte ergonomische und akustische Bürositzlösungen auf der ORGATEC India 2025 in Mumbai. Das Produktsortiment wurde in Indien für Unternehmensbüros und institutionelle Endnutzer entwickelt und hergestellt. Das Portfolio umfasste Produkte aus nachhaltigen gemischten und hybriden Materialien für die Premium- und Luxussegmente über Business-to-Business- und Direktvertriebskanäle in Indien.
Indien Büromöbelmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert von Möbeln, die für den Einsatz in Büro- und Arbeitsumgebungen in ganz Indien verkauft werden, einschließlich gängiger Artikel wie Sitzmöbel, Schreibtische, Tische und Aufbewahrungsmöbel, die von Organisationen und gewerblichen Arbeitsplätzen genutzt werden.
Ausschlüsse aus dem Umfang: Wir schließen Haushaltsmöbel, die ausschließlich für den privaten Wohnbereich erworben werden, Büroausstattungsdienstleistungen sowie reine Dekorationsgegenstände, die keine Möbel sind, aus.
Segmentierungsübersicht
- Nach Produkt
- Stühle
- Mitarbeiterstühle
- Konferenzstühle
- Besucherstühle
- Tische
- Konferenztische
- Schreibtische
- Sonstige Tische
- Aufbewahrungseinheiten
- Aktenschränke
- Bücherregale und Regalböden
- Sofas/Softsitzgelegenheiten
- Kabinen und Bürotrennwände
- Sonstige Büromöbel (Hocker, Empfangsbereichsmöbel, Zubehör, Sonstiges)
- Stühle
- Nach Material
- Holz
- Metall
- Kunststoff und Polymer
- Sonstige Materialien
- Nach Preisklasse
- Economy
- Mittelklasse
- Premium
- Nach Endnutzer
- Unternehmensbüros
- Gesundheitsbüros
- Bildungseinrichtungen
- Regierungs- und öffentliche Büros
- Hospitality- und Einzelhandels-Backoffice
- Sonstige
- Nach Vertriebskanal
- B2C / Einzelhandel
- Heimwerkermärkte
- Spezialisierte Möbelgeschäfte
- Online
- Sonstige Vertriebskanäle
- B2B / Direkt vom Hersteller
- B2C / Einzelhandel
- Nach Geografie
- Nordindien
- Westindien
- Südindien
- Ostindien
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung dessen, was im indischen Kontext als Büromöbel gilt, und verknüpft dann die Nachfrage mit Büroaktivitäten und Beschaffungszyklen. Wir nutzen öffentliche Quellen wie das Ministerium für Statistik und Programmumsetzung (MOSPI), das Ministerium für Förderung von Industrie und Binnenhandel (DPIIT) sowie Veröffentlichungen des NSDC zu Qualifikationen und Beschäftigung, um den formellen Branchenfußabdruck zu verstehen.
Um das Modell geerdet zu halten, verfolgen wir auch Signale, die die Nachfrage nach Büromöbeln beeinflussen, darunter Aktualisierungen zur Vermietung von Gewerbeimmobilien, die von glaubwürdigen Branchenverbänden geteilt werden, Normen und Bekanntmachungen des BIS sowie relevante akademische oder Designfachzeitschriften zu Ergonomie und Materialpräferenzen. Anschließend überprüfen wir die Preisentwicklung und Kapazitätserweiterungen anhand von Unternehmenseinreichungen, Investorenpräsentationen und seriöser Presseberichterstattung. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und eine Import-Export-Datenbank auf Sendungsebene genutzt, um Umsatzbereiche und handelsbezogene Versorgungshinweise zu unterstützen. Diese Quellen sind illustrativ, und weitere öffentliche und sekundäre Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinformationen werden durch strukturierte Gespräche und kurze Umfragen mit Herstellern, Händlern, großen institutionellen Käufern, Büroprojektteams sowie ausgewählten Material- und Komponentenlieferanten gesammelt. Da es sich um einen indischen Markt handelt, stellen wir sicher, dass die Abdeckung die wichtigsten Nachfrageschwerpunkte in Nord-, West-, Süd- und Ostindien widerspiegelt, und schließen dann Lücken aus der Sekundärforschung durch Nachfolgechecks zu Preispunkten, Ersatzzyklen und Kanalmix.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 32 % | Führungskräfte (CXO): 15 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mit einem Top-down- und Bottom-up-Ansatz, bei dem Büroflächenaktivitäten und die Nachfrageintensität nach Möbeln auf nationaler Ebene rekonstruiert und anschließend anhand selektiver Lieferanten- und Kanalmathematik überprüft werden. In der Praxis beginnen wir mit büronutzenden Sektoren und Signalen zur Arbeitsplatzerweiterung und übersetzen diese dann in Möbelausgaben unter Verwendung realistischer Beschaffungs- und Ersatzverhaltensweisen.
Zu den wichtigsten Eingaben im Modell gehören das Wachstum bei der Vermietung von Büroflächen der Klasse A und neue Arbeitsplatzbauten, die Verlagerung hin zu hybriden Layouts (die den Sitz- und Arbeitsplatzmix verändern), typische Ersatzzyklen für Sitzmöbel und Arbeitsstationen, der Anteil importierter gegenüber lokal hergestellter Produkte für bestimmte Kategorien sowie die Entwicklung der durchschnittlichen Verkaufspreise nach Materialwahl wie Holz, Metall und Polymer. Wo die Preisgestaltung uneinheitlich ist, verankern wir Mittelpunkte durch Kanalprüfungen und Projektangebote, die mit Käuferfeedback validiert werden. Für die Prognose wird eine Szenarioanalyse rund um Büroabsorption und Investitionszyklen eingesetzt, und die Ergebnisse werden mit Trendprüfungen geglättet, damit einmalige Projektspitzen die Vorwärtskurve nicht übertreiben.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über Nachfrageindikatoren, Handelssignale und die von Interviewpartnern als realistisch gemeldeten Auftragsströme überprüft, bevor die endgültigen Zahlen freigegeben werden. Wenn ein Ausreißer auftaucht, wie etwa ein ungewöhnlicher Preisanstieg oder ein plötzlicher Nachfragerückgang, werden Annahmen erneut überprüft und Befragte erneut kontaktiert, um zu bestätigen, ob es sich um eine echte Verschiebung oder ein Timing-Problem handelt.
Das Modell durchläuft auch mehrstufige interne Überprüfungen, bei denen Berechnungen, Einheitenlogik und Umrechnungen von einem weiteren Analysten verifiziert werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, darunter größere politische Änderungen, starke Währungsbewegungen, die Importe beeinflussen, oder eine Verschiebung in den Bürobauzyklen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Einschätzung erhalten.
Vergleich der Büromöbelmarktgröße Indien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für indische Büromöbel können je nach Quelle abweichen, selbst wenn sie scheinbar denselben zugrunde liegenden Bereich messen. Die Streuung ergibt sich in der Regel aus Unterschieden darin, was als Büromöbel einbezogen wird, dem verwendeten Basisjahr und der Behandlung von Preisgestaltung und Kanalmix.
Die Einbeziehung breiterer Vertragsmobelkategorien und angrenzender Ausstattungsausgaben ist ein häufiger Treiber von Abweichungen und kann die Gesamtsummen schnell erhöhen, wenn Trennwände, Innenausbauarbeiten oder Nicht-Möbel-Artikel mitgezählt werden. Einige Schätzungen stützen sich auch auf ein einziges Referenzjahr und extrapolieren das Wachstum dann vorwärts, während andere die Kurve aus Büroabsorption, Ersatzzyklen und realistischer Entwicklung der durchschnittlichen Verkaufspreise aufbauen. Die Hauptlücke entsteht durch die Trennung des Büromöbelwerts von verwandten Arbeitsplatzausgaben, wobei Mordor Intelligence nur Möbel zählt, die für den Bürogebrauch verkauft werden, und die Preisgestaltung durch Kanalprüfungen validiert, anstatt Innenausbaudienstleistungen in die Gesamtsumme einzubeziehen.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | USD 4,81 Mrd. (2025) | |
| Fachzeitschrift A | USD 7,30 Mrd. (2030) | Verwendet ein vorwärts projiziertes Schlagzeilen-Jahr, und der implizierte Wachstumspfad ist nicht klar an Ersatzzyklen, Kategorymix-Verschiebungen oder einen expliziten Aufbau der durchschnittlichen Verkaufspreise für die Zwischenjahre geknüpft. |
| Branchenpublikation B | USD 5,20 Mrd. (2023) | Verankert an einem früheren Jahr und einem längeren Prognosezeitraum, und die Umfangsbeschreibung deutet auf eine breitere arbeitsplatzgetriebene Nachfrage hin, ohne den Büromöbelwert klar von angrenzenden Ausgabenentscheidungen zu trennen. |
Die Tabelle zeigt, dass die Jahresauswahl und die Frage, was rund um Arbeitsplatzkäufe gezählt wird, den Großteil der Variation erklären. Wenn der Umfang auf Möbel beschränkt wird und der Nachfragepool an Büroexpansion zuzüglich Ersatzverhalten geknüpft ist, bleibt die Gesamtsumme leichter reproduzierbar und im Zeitverlauf verfolgbar.
Wichtige im Bericht beantwortete Fragen
Wie hoch ist die prognostizierte Wachstumsrate für Büromöbel in Indien?
Die Größe des Indien Büromöbelmarkts wird voraussichtlich von 4,81 Milliarden USD im Jahr 2025 auf 5,16 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 7,78 Milliarden USD erreichen, mit einem CAGR von 8,52% über den Zeitraum 2026–2031.
Welche Produktkategorie führt die Büromöbelnachfrage in Indien an?
Bürositzgelegenheiten führen mit 36,60% des Umsatzes im Jahr 2026. Kabinen und Bürotrennwände sind die am schnellsten wachsende Produktkategorie mit einem CAGR von 11,65%.
Warum werden ergonomische Produkte für indische Arbeitsplätze immer wichtiger?
Die Furniture Quality Control Order 2025 schreibt die entsprechende Konformität mit dem Bureau of Indian Standards für abgedeckte Produkte vor und unterstützt die Nachfrage nach dokumentierten ergonomischen und vertragsgerechten Möbeln.
Welche Region hat die stärksten Aussichten für Büromöbel in Indien?
Südindien führt mit 39,13% des Umsatzes im Jahr 2026 und wird bis 2031 voraussichtlich mit einem CAGR von 10,45% wachsen.
Welche Kundengruppe ist für den größten Anteil der Büromöbelausgaben verantwortlich?
Unternehmensbüros machen 68,75% des Umsatzes im Jahr 2026 aus, unterstützt durch globale Kompetenzzentren und multinationale Büroprojekte.