
Tamanho e Participação do Mercado de Ração Composta da Índia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
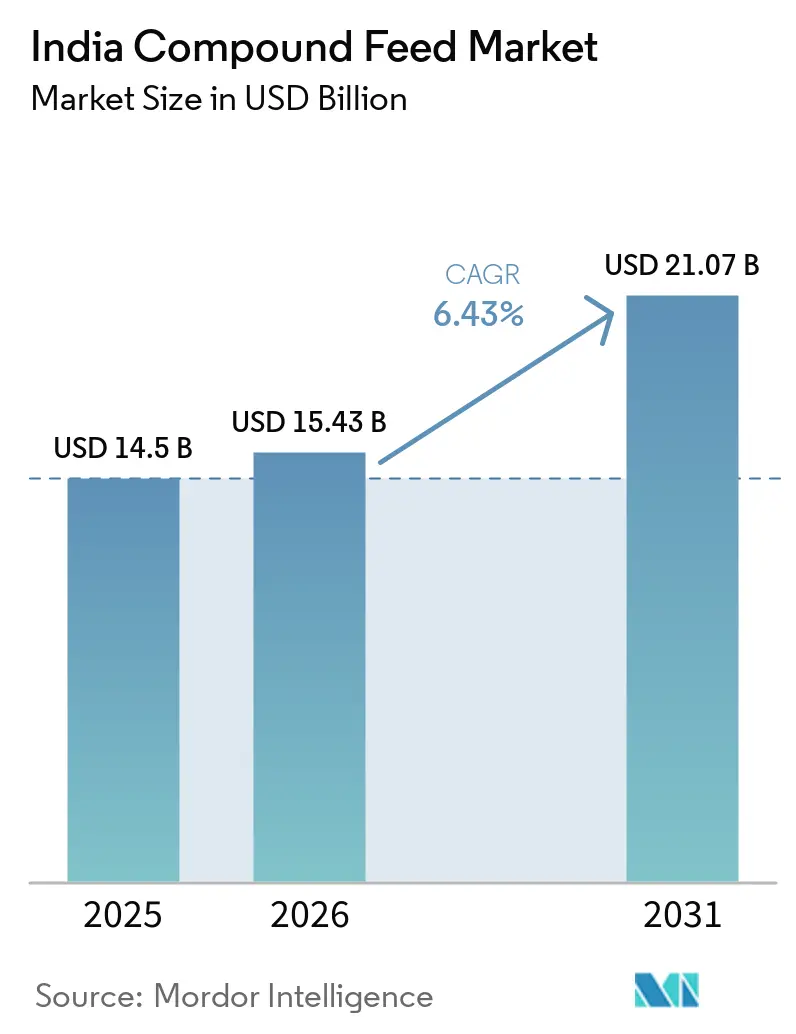
| Tamanho do mercado no ano base (2025) | 14.5 Bilhões de dólares |
| Tamanho do Mercado (2026) | 15.43 Bilhões de dólares |
| Tamanho do Mercado (2031) | 21.07 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.43 % |
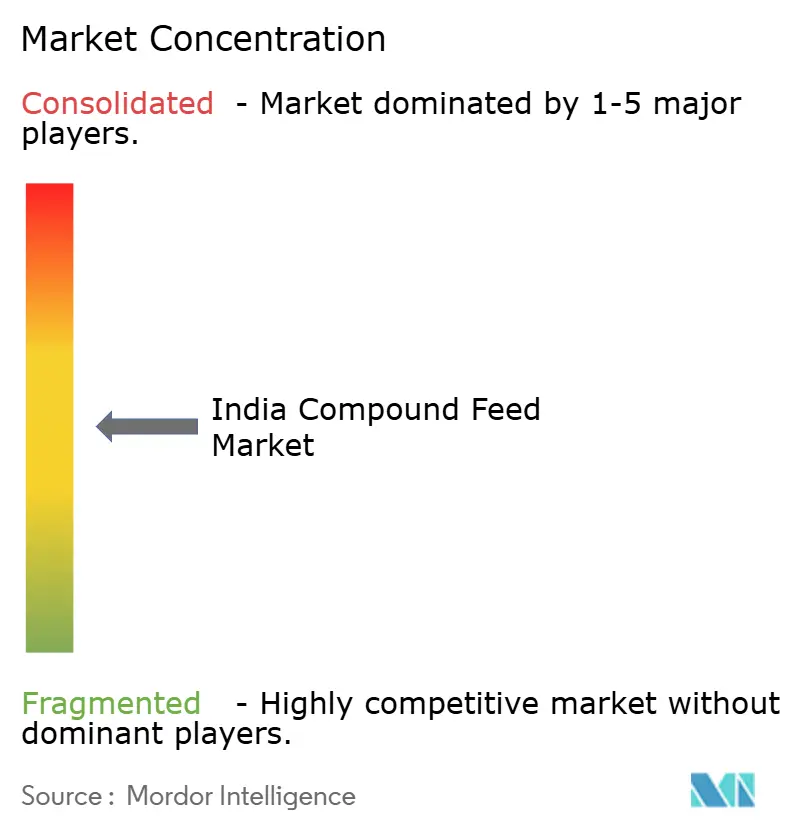
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ração Composta da Índia por Mordor Intelligence
O mercado de ração composta da Índia foi avaliado em 14,50 bilhões de USD em 2025 e estima-se que cresça de 15,43 bilhões de USD em 2026 para 21,07 bilhões de USD até 2031, a um CAGR de 6,43% durante o período de previsão de 2026 a 2031. O crescimento da população pecuária, o aumento da demanda urbana por carne e laticínios e os incentivos políticos de apoio estão direcionando os produtores das rações misturadas na fazenda para formulações industriais. A inflação no preço do milho e normas mais rígidas de segurança alimentar estão reformulando as estratégias de ingredientes, enquanto a proliferação de tecnologias de alimentação de precisão oferece ganhos de eficiência mensuráveis. O impulso de consolidação é visível à medida que os grandes players aproveitam escala, tecnologia e cadeias de suprimentos integradas para defender margens e conquistar novos clientes. A aquicultura orientada para exportação e os produtos avícolas com marca agregam maior potencial ao ampliar o escopo das soluções de nutrição com valor agregado.
Principais Conclusões do Relatório
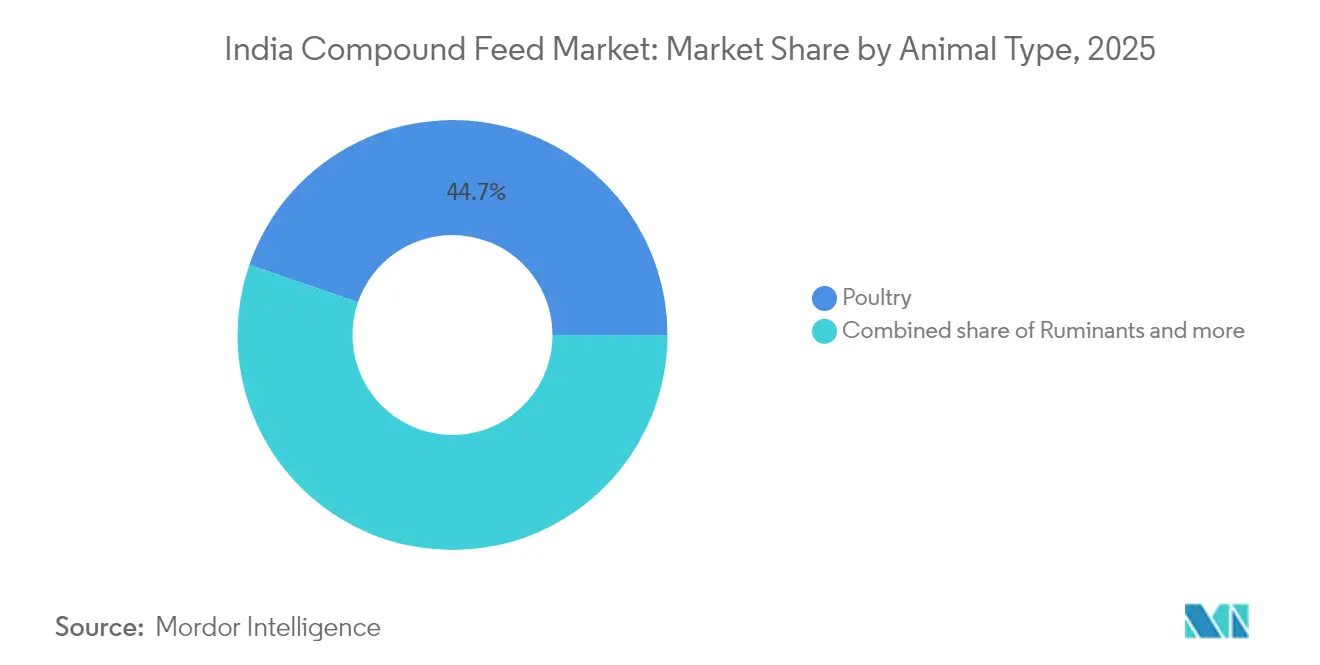
- Por tipo de animal, as aves representaram 44,70% do mercado de ração composta da Índia em 2025, enquanto a ração para aquicultura tem previsão de crescer a um CAGR de 9,12% de 2026 a 2031.
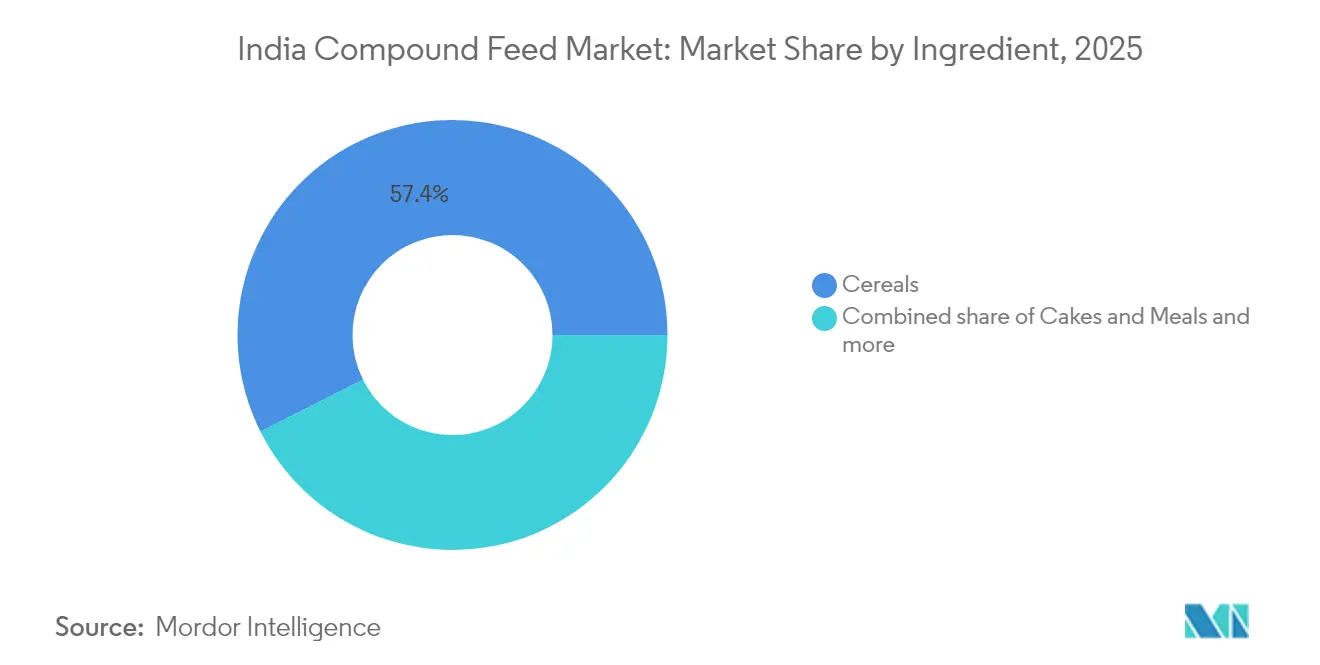
- Por ingrediente, os cereais representaram 57,40% do mercado de ração composta da Índia em 2025, enquanto os suplementos têm previsão de crescer a um CAGR de 8,05% de 2026 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescimento da População Pecuária | +1.2% | Uttar Pradesh, Bengala Ocidental e Bihar | Médio prazo (2-4 anos) |
| Aumento da Demanda por Produtos de Origem Animal | +1.5% | Centros urbanos do Sul e Oeste da Índia | Curto prazo (≤ 2 anos) |
| Apoio e Iniciativas Governamentais | +0.8% | Estados beneficiários do AHIDF em todo o país | Longo prazo (≥ 4 anos) |
| Crescimento do Varejo Organizado de Carne e Laticínios em Cidades de Segundo Nível | +0.9% | Maharashtra, Karnataka e Tamil Nadu | Médio prazo (2-4 anos) |
| Adoção de Tecnologias de Alimentação de Precisão (Habilitadas por IoT) | +0.6% | Punjab, Haryana e Gujarat | Longo prazo (≥ 4 anos) |
| Expansão da Capacidade de Processamento Doméstico de Oleaginosas | +0.7% | Madhya Pradesh, Maharashtra e Karnataka | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da População Pecuária
O crescimento da população pecuária da Índia, particularmente em aves e bovinos leiteiros, impulsiona a demanda por rações compostas, uma vez que a alimentação tradicional por pastejo e resíduos de lavoura não consegue suprir os requisitos nutricionais. O setor avícola antecipa um crescimento anual de receita de 8 a 10%, impulsionado pela expansão do plantel de frangos de corte e melhorias na produtividade de poedeiras, que exigem rações cientificamente formuladas. Essa transição é mais evidente em estados como Uttar Pradesh e Bengala Ocidental, onde pequenos agricultores estão migrando de operações pecuárias de subsistência para comerciais. A mudança se intensifica à medida que a urbanização reduz a disponibilidade de terras de pastagem, compelindo os produtores a adotar sistemas de alimentação intensiva. Os dados do censo pecuário governamental mostram crescimento consistente do rebanho em múltiplas espécies, com bovinos leiteiros e aves demonstrando as maiores taxas de expansão. A combinação de maiores densidades de estocagem e melhor potencial genético nas raças modernas de animais exige uma nutrição de precisão que as rações compostas proporcionam.
Demanda Crescente por Produtos de Origem Animal
O crescente consumo de proteínas na Índia, particularmente nos mercados urbanos e de cidades de médio porte, está impulsionando a demanda por rações compostas, à medida que os produtores pecuários buscam aumentar a produtividade animal. A disponibilidade per capita de ovos na Índia subiu para 103 ovos por pessoa por ano em 2023-24, um aumento em relação a 101 ovos em 2022-23[1]. A produção total de ovos cresceu para 142,77 bilhões de ovos em 2024, apresentando um aumento de 3,18% em relação ao ano anterior, 2023 [2]. O Sul e o Oeste da Índia demonstram forte crescimento da demanda, apoiado por redes de varejo organizadas e infraestrutura de cadeia de frio que facilitam a distribuição de produtos de origem animal. Consumidores mais jovens demonstram maior preferência por proteínas animais, indicando uma mudança nos padrões de consumo tradicionais. O mercado de exportação de carne processada e produtos lácteos contribui para maiores requisitos de produção doméstica. O aumento da renda disponível em cidades de médio porte criou segmentos de consumidores que priorizam qualidade e segurança alimentar, levando ao aumento da adoção de rações compostas de qualidade entre produtores comerciais.
Apoio Governamental e Iniciativas
Os marcos políticos do Governo da Índia, incluindo o Fundo de Desenvolvimento de Infraestrutura para Pecuária (AHIDF) e a redução de tarifas de importação sobre ingredientes de ração, apoiam o crescimento do mercado de ração composta por meio de melhor acesso a capital e matérias-primas. O AHIDF facilitou o estabelecimento de 372 instalações de fabricação de ração registradas em toda a Índia, particularmente em estados focados no desenvolvimento pecuário. Os códigos do Bureau de Normas da Índia (BIS) garantem padrões uniformes de rotulagem, permitindo que os compradores avaliem a qualidade nutricional de forma eficaz. A implementação pela Autoridade de Segurança e Padrões Alimentares da Índia (FSSAI) de limites rígidos de contaminantes levou as fábricas de ração a estabelecer laboratórios internos e implementar protocolos de análise de perigos. Essas medidas regulatórias reduzem as barreiras operacionais, facilitam a adoção de tecnologia e apoiam estratégias de expansão no mercado de ração composta da Índia[3].
Crescimento do Varejo Organizado de Carne e Laticínios em Cidades de Segundo Nível
Novos polos metropolitanos emergentes, como Coimbatore e Indore, estão testemunhando implantações aceleradas de cadeia de frio que prolongam a vida útil dos produtos e ampliam os raios de abastecimento. As redes de varejo emitem cartões de avaliação de fornecedores com parâmetros como rastreabilidade da ração, conformidade com resíduos e bem-estar animal, incentivando pequenos agricultores a adotar rações comerciais. As cooperativas leiteiras estão lançando programas de bônus para percentuais mais elevados de gordura e proteína, alcançáveis apenas com concentrados lácteos balanceados. Os integradores avícolas contratam criadores locais de frangos de corte em regime de custo mais margem, incorporando protocolos de alimentação nos contratos de criação e garantindo a compra da produção. À medida que o varejo organizado aprofunda sua penetração, os padrões uniformes de ração passam de opcionais a obrigatórios em toda a cadeia de suprimentos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Altos Custos de Matérias-Primas | -1.8% | Estados com déficit de grãos em todo o país | Curto prazo (≤ 2 anos) |
| Conscientização Limitada entre Agricultores de Pequena Escala | -1.2% | Leste e Centro da Índia | Longo prazo (≥ 4 anos) |
| Regulamentações Mais Rígidas Sem Antibióticos Estão Elevando os Custos de Formulação | -0.9% | Clusters orientados para exportação | Médio prazo (2-4 anos) |
| Volatilidade da Cadeia de Suprimentos Relacionada ao Clima | -0.7% | Zonas de cultivo dependentes de chuva | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Matérias-Primas
A precificação volátil de ingredientes-chave para ração, particularmente milho e farelo de soja, cria pressão sobre as margens dos fabricantes de ração e desafios de acessibilidade para os produtores pecuários. Essa volatilidade pode limitar a adoção de ração composta entre segmentos sensíveis ao preço. Os preços do milho superaram Rs 26 por kg em comparação com as faixas históricas de Rs 20-22 por kg, representando um aumento de custo de 20-25% que impacta diretamente a economia de formulação de rações e as taxas de adoção pelos usuários finais. Os produtores de ração precisam ou absorver os custos ou repassá-los a agricultores com recursos limitados. Embora alguns moinhos tentem reformular usando arroz partido e sorgo, a digestibilidade reduzida frequentemente anula qualquer economia de custos. As cooperativas leiteiras implementam tetos de preços para rações compostas a fim de reter membros, forçando os fabricantes a operar com margens reduzidas. Além disso, escassez pontual leva à acumulação especulativa, o que provoca novos aumentos de preços e reduz a confiança dos pequenos agricultores.
Conscientização Limitada entre Agricultores de Pequena Escala
A compreensão limitada dos benefícios das rações compostas e das práticas corretas de alimentação entre os pequenos criadores de animais restringe o crescimento do mercado, especialmente em áreas onde os métodos tradicionais de alimentação prevalecem e os serviços de apoio agrícola são limitados. Muitos agricultores preferem utilizar rações misturadas na fazenda ou resíduos de lavoura, percebendo as rações compostas como custos e não como investimentos em produtividade. Essa lacuna de conhecimento é significativa no Leste e Centro da Índia, onde os sistemas de apoio agrícola têm alcance mínimo, e demonstrar as vantagens das rações compostas exige iniciativas contínuas de educação. Operações agrícolas pequenas e dispersas tornam a educação individual dos agricultores custosa para os fabricantes de ração. Os níveis de alfabetização rural e as diferenças linguísticas também dificultam a disseminação de informações técnicas sobre formulações e uso de rações. Esses fatores resultam em menor produtividade pecuária e restringem o mercado potencial para os fabricantes de ração composta, particularmente em regiões com populações pecuárias substanciais, mas com baixo uso de ração comercial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Animal:
Aves Mantém a Liderança, Aquicultura AceleraO segmento de aves representou 44,70% do mercado de ração composta da Índia em 2025, refletindo o domínio da ração para aves na Índia nas cadeias de suprimentos de proteína organizada. Os fabricantes de ração oferecem rações iniciadoras, de crescimento e finalizadoras específicas para cada raça, cada uma enriquecida com enzimas e aminoácidos sintéticos para otimizar a conversão alimentar. O crescimento do consumo está alinhado com a expansão dos restaurantes de serviço rápido, levando os integradores a garantir contratos de grãos de longo prazo.
O segmento de ração para aquicultura tem previsão de crescer a um CAGR de 9,12% de 2026 a 2031, impulsionado pelo impulso das exportações de camarão e pelos subsídios governamentais para equipamentos de aeração de viveiros. O aumento das pressões de doenças em viveiros intensivos está levando os produtores a adotar pellets extrusados flutuantes enriquecidos com estimuladores imunológicos. Fábricas tecnologicamente avançadas produzem atualmente micro-pellets adaptados para estágios larvais, melhorando as taxas de sobrevivência em incubatórios. A adoção de ração para laticínios permanece mista; cooperativas organizadas adquirem concentrados compostos, mas muitos pequenos produtores não o fazem. A demanda por ração para suínos permanece regional, concentrada nos estados do nordeste, onde a carne suína é culturalmente aceita. Nichos de crescimento incluem ração para caprinos de corte no Rajastão e pellets para engorda de ovinos em Telangana, cada um refletindo a amplitude adaptativa dentro do mercado de ração composta da Índia.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Ingrediente:
Base de Cereais com Suplementos em Crescimento AceleradoOs cereais representaram 57,40% da mistura de ingredientes de 2025, com o milho como principal fonte de energia devido aos seus perfis favoráveis de amido. Os altos preços à vista, no entanto, levam as rações a incorporar arroz partido e sorgo para defender as margens brutas. As tortas e farinhas constituem a segunda maior categoria devido ao alto teor de lisina da farinha de soja, e os esmagadores domésticos estão modernizando suas instalações para fornecer variantes de baixa urease e alto teor proteico. Os suplementos têm previsão de ser o segmento de ingredientes de crescimento mais rápido, com um CAGR de 8,05% de 2026 a 2031, impulsionados por aditivos fitogênicos e vitaminas encapsuladas que se alinham com o posicionamento sem antibióticos.
As proteínas alternativas estão emergindo. A farinha de mosca soldado negra certificada pela União Europeia da Arthro Biotech oferece uma opção digestível e sustentável para os segmentos de aquicultura e animais de estimação. As misturas de enzimas direcionadas a polissacarídeos não amiláceos estão ganhando força à medida que as fábricas reformulam para incluir cereais com maior teor de fibras. Subprodutos como farelo de arroz e farelo de trigo são relevantes para as rações de ruminantes, particularmente onde as sensibilidades de custo limitam a inclusão de ingredientes premium. A diversificação de ingredientes protege contra choques climáticos e oscilações cambiais, fortalecendo a resiliência do fornecimento em todo o mercado de ração composta da Índia.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Análise Geográfica
O norte da Índia permanece o maior mercado regional de ração composta, devido à densidade de cooperativas leiteiras em Uttar Pradesh e aos grandes integradores de frangos de corte no Punjab. A proximidade com os cinturões de grãos garante disponibilidade constante de milho, enquanto as fortes redes rodoviárias facilitam o comércio interestadual.
Andhra Pradesh e Tamil Nadu, no sul da Índia, combinam zonas de aquicultura consideráveis com vibrantes clusters avícolas, gerando uma mistura equilibrada de demanda. Os centros de biotecnologia em Bengaluru fornecem enzimas e probióticos, fomentando a inovação e as eficiências de fornecimento local. O leste da Índia fica atrás na adoção de ração por animal devido à fragmentação das propriedades rurais. A considerável base pecuária de Bengala Ocidental sinaliza potencial de crescimento assim que os programas de conscientização e as linhas de crédito se aprofundarem. A vulnerabilidade climática é mais alta nos estados orientais dependentes de chuvas, onde as interrupções no fornecimento durante as monções intensas frequentemente elevam os custos de ração.
A concorrência regional está se intensificando à medida que novas fábricas surgem mais próximas dos centros de consumo, reduzindo os custos de frete e melhorando a frescura dos pellets. Os incentivos dos governos estaduais, como concessões de tarifas de eletricidade e subsídios de capital, estão estimulando adições de capacidade em Odisha e Rajastão. Consequentemente, o mercado de ração composta da Índia está evoluindo para um mosaico de centros regionais, cada um capitalizando os padrões de cultivo local, as densidades pecuárias e os instrumentos políticos para reforçar a segurança da ração.
Panorama regulatório
O setor de ração composta da Índia opera sob uma combinação de supervisão de segurança alimentar e padrões de produto, com a Food Safety and Standards Authority of India (FSSAI) direcionando as empresas de ração animal para as especificações do Bureau of Indian Standards (BIS) voltadas ao controle de qualidade e contaminantes. Padrões BIS como o IS 2052:2023 para ração composta bovina estabelecem expectativas de formulação e segurança, incluindo limites para contaminantes como a aflatoxina B1 (20 ppb), e essas exigências são reforçadas por fábricas de ração que constroem protocolos internos de teste e controle de riscos para atender às expectativas de resíduos e contaminantes.
Além dos padrões nacionais, a regulamentação em nível estadual está se tornando mais explícita. O Karnataka Animal Feed (Regulation of Manufacture and Quality Control) Act, 2025 (sancionado em 5 de abril de 2025) estabelece uma estrutura de licenciamento e inspeção para fabricantes de ração animal no estado, aumentando o foco de conformidade para empresas que vendem para ou operam instalações dentro de Karnataka. Separadamente, o escrutínio judicial em torno da natureza obrigatória da conformidade com a BIS para ração, incluindo litígios como Godrej Agrovet Ltd v. Union of India, adiciona uma variável de execução, e os fabricantes estão respondendo mantendo sistemas de documentação, testes e rastreabilidade prontos para cenários de fiscalização mais rígida.
Análise da cadeia de valor
A cadeia de valor de ração composta da Índia começa com a aquisição de cereais e farelos proteicos, onde os cereais formam o núcleo das rações, sendo complementados por vitaminas, enzimas, aminoácidos e outros aditivos. Insumos de maior pureza, incluindo aqueles roteados por importantes portões de entrada como Mumbai/Nhava Sheva e Chennai, alimentam a formulação e o processamento em fábricas especializadas que produzem formatos peletizados e, cada vez mais para aquicultura, extrusados. A partir daí, o produto chega a produtores de aves, laticínios, aquicultura e pecuária de nicho por meio de fornecimento direto a integradores, redes de revendedores e canais cooperativos.
Os principais gargalos estão ligados à volatilidade e disponibilidade dos preços dos ingredientes, particularmente para milho e farinha de soja, o que pode restringir o capital de giro e aumentar o prêmio sobre armazenamento, diversificação de fornecimento e flexibilidade de formulação por meio de cereais alternativos ou subprodutos. A jusante, as cadeias integradas de aves e laticínios organizados estão incorporando protocolos de ração em contratos e scorecards de aquisição que recompensam as fábricas por fornecer qualidade consistente de pellets, testes de contaminantes e rastreabilidade de lotes. Adições de capacidade e otimização de presença também são visíveis no norte da Índia, onde as empresas se expandem mais próximas dos grandes clusters de laticínios e aves para reduzir os custos de frete e melhorar a confiabilidade do serviço para rações sensíveis ao tempo e à frescura.
Cenário Competitivo
O mercado de ração composta da Índia estava moderadamente consolidado, com os cinco principais players detendo uma participação moderada em 2025. A Godrej Agrovet aproveita operações verticalmente integradas que abrangem desde o esmagamento de oleaginosas até o varejo de frango processado, permitindo controle rigoroso sobre a qualidade da ração e as margens. A Cargill India concentra-se em dietas de alto desempenho para aves e aquicultura, apoiando-se em capacidades globais de pesquisa e desenvolvimento para localizar formulações rapidamente. A desafiante regional Suguna Foods se diferencia por meio de modelos de agricultura contratual que agrupam ração, pintinhos e suporte veterinário em pacotes completos.
Fusões e aquisições ressaltam a dinâmica de consolidação. A aquisição da Kwality Animal Feeds pela India Poultry Alliance em março de 2025 por Rs 300 crore (USD 36 milhões) expandiu a capacidade cativa nos estados do norte e desbloqueou oportunidades de venda cruzada. Startups de alimentação de precisão fazem parceria com fábricas estabelecidas, integrando análises em nuvem nas linhas de extrusão existentes para melhorar a precisão da formulação. A conformidade com as normas de resíduos da Autoridade de Segurança e Padrões Alimentares da Índia (FSSAI) e do Bureau de Normas da Índia (BIS) cria barreiras de entrada que favorecem os incumbentes com capital intensivo, ao mesmo tempo que eleva o profissionalismo do setor.
O impulso competitivo agora se concentra em aditivos funcionais, embalagens ecológicas e serviços de consultoria na fazenda que inserem os fornecedores mais profundamente nas cadeias de valor dos clientes. Projetos piloto de blockchain para rastreabilidade de ração atraem compradores premium nos corredores de exportação. As fábricas que podem garantir milho seguro contra micotoxinas e status sem antibióticos estão em posição de ganhar espaço nas prateleiras do varejo e contratos de exportação, elevando o padrão de participaço no mercado de ração composta da Índia.
Líderes da Indústria de Ração Composta da Índia
-
Godrej Agrovet Limited
-
Cargill Incorporated
-
Suguna Group
-
PT Japfa Comfeed Indonesia Tbk
-
Nutreco N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ração Composta da Índia Empresas cobertas neste relatório
- Godrej Agrovet Limited
- Cargill Incorporated
- Suguna Group
- PT Japfa Comfeed Indonesia Tbk
- Nutreco N.V.
- Royal De Heus Group
- Alltech Incorporated
- New Hope Group Co., Ltd
- Archer Daniels Midland Company
- BASF SE
- Avanti Group
Oportunidades de mercado e perspectivas futuras
As oportunidades mais tangíveis no setor de ração composta da Índia estão na formalização e na diferenciação de qualidade, à medida que padrões mais rígidos e exigências dos compradores deslocam a demanda para rações de marca, testadas e rastreáveis. Especificações BIS como o IS 2052:2023 para ração composta bovina, juntamente com a fiscalização de controles de contaminantes liderada pela FSSAI, estão levando as fábricas a desenvolver capacidade de laboratório para gestão de riscos de micotoxinas e a fortalecer sistemas de qualidade documentados. Isso cria espaço para fornecedores de pré-misturas, enzimas, probióticos e ligantes de toxinas alinhados ao posicionamento livre de antibióticos. Na aquicultura, os padrões da Coastal Aquaculture Authority (CAA) sobre efluentes e restrições de antibióticos aumentam o valor de formulações especializadas e orientadas para desempenho, além da produção pronta para conformidade.
Programas de capacidade e infraestrutura apoiados por investimentos oferecem um caminho mais claro para a expansão, particularmente para players capazes de traduzir acesso a crédito e subsídios em hubs localizados de fabricação e aquisição. O apoio político por meio de programas do Department of Animal Husbandry and Dairying, como o National Livestock Mission, e vias de financiamento como o Animal Husbandry Infrastructure Development Fund, conecta o crescimento da ração ao desenvolvimento de forragem, silagem e armazenamento moderno, melhorando a resiliência da matéria-prima. Ações corporativas recentes reforçam como a capacidade moderna próxima aos cinturões de consumo está se tornando central para o posicionamento competitivo, incluindo a expansão de ração para laticínios da Cargill em Punjab, que aumenta a competição e as expectativas de nível de serviço nas regiões organizadas de laticínios e incentiva players adjacentes a responder com plantas regionais, atualizações de distribuição e concentrados de laticínios diferenciados.
Desenvolvimentos industriais recentes em Mercado de Ração Composta da Índia
- Fevereiro de 2026: a Cargill inaugurou uma fábrica de ração para laticínios em Wazirabad, Punjab, com capacidade anual de 400.000 toneladas métricas e um investimento reportado em torno de INR 300 crore. O início das operações fortalece o fornecimento localizado para clusters de laticínios no norte da Índia e eleva o padrão competitivo em escala, sistemas de qualidade e níveis de serviço na ração comercial para bovinos.
- Março de 2025: a Indian Poultry Alliance concluiu a aquisição da Kwality Animal Feeds por Rs 300 crore (36 milhões de USD), adicionando 0,4 milhão de toneladas métricas de capacidade anual de peletização e uma presença de distribuição em 12 estados. O negócio aumentou o momentum de consolidação e melhorou a capacidade da adquirente de equilibrar a aquisição de matéria-prima com fabricação própria e venda cruzada nos canais de ração para aves.
- Agosto de 2024: a Godrej Agrovet adquiriu a participação remanescente de 49% na Godrej Tyson Foods, aprofundando a integração desde a ração até as aves processadas. A medida apoia um alinhamento mais estreito entre as especificações de ração e os requisitos das marcas de aves, reforçando a demanda por formulações consistentes e rastreáveis em cadeias de fornecimento organizadas.
Mercado de Ração Composta da Índia Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado abrange a ração composta produzida comercialmente e comercializada na Índia para pecuária e aquicultura, na qual múltiplos ingredientes são misturados para atender às necessidades nutricionais de cada espécie e estágio de crescimento.
Exclusões do escopo: Não são contabilizadas a mistura de ração na própria fazenda, os grãos brutos e farelos de oleaginosas comercializados como ingredientes individuais, nem os suplementos veterinários vendidos como produtos isolados.
Visão Geral da Segmentação
- Por Tipo de Animal
- Ruminantes
- Aves
- Suínos
- Aquicultura
- Outros Tipos de Animais
- Por Ingrediente
- Cereais
- Tortas e Farinhas
- Subprodutos
- Suplementos
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental teve início com o mapeamento de como a ração é produzida e consumida na Índia e com a identificação dos grupos de demanda que impulsionam as compras de ração composta entre as diferentes espécies. Utilizamos conjuntos de dados públicos e referências como publicações do Departamento de Pecuária e Laticínios, séries temporais do FAOSTAT, estatísticas de comércio da APEDA, tabelas de importação e exportação da Diretoria-Geral de Inteligência Comercial e Estatísticas (DGCIS) e periódicos científicos revisados por pares em nutrição animal para fundamentar os sinais de produção e matérias-primas.
Para converter esses sinais em valor de mercado, também analisamos relatórios anuais de empresas, apresentações a investidores e cobertura jornalística confiável em busca de informações sobre adições de capacidade, comentários sobre preços e indicações de mix de produtos. Em paralelo, utilizamos uma assinatura paga que agrega dados financeiros de empresas e outra que rastreia seletivamente fluxos comerciais em nível de embarque para verificar a direção das receitas e dos movimentos de custos vinculados a commodities que afetam os preços da ração. Esses exemplos não são exaustivos, e outras referências públicas também foram utilizadas para coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas de Campo
As discussões primárias foram utilizadas para testar o que a pesquisa documental não consegue evidenciar com clareza, especialmente a divisão entre vendas de ração organizada e alimentação informal, e como os preços se movem quando o milho e o farelo de soja mudam. Conversamos com fabricantes, distribuidores, integradores e grandes operadores de fazendas para confirmar padrões de uso, formas típicas de ração e comportamento de aquisição nos principais estados produtores e clusters de demanda.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 34% | CXOs: 12% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 33% |
| Participantes menores: 14% | Gerentes: 55% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído utilizando uma abordagem de cima para baixo, na qual os indicadores de produção pecuária e demanda por ração foram reconstruídos em um conjunto anual de consumo de ração composta, sendo então valorados com faixas de preços representativas por espécie e forma. Para manter o modelo fundamentado, verificamos os resultados utilizando aproximações seletivas de baixo para cima, como a consolidação de uma amostra de receitas de fornecedores e a realização de verificações de volume x preço médio de venda no nível de espécie antes dos totais finais.
Os principais insumos (ilustrativos) incluíram tendências de produção de aves e leite, sinais de produção aquícola, taxas de conversão alimentar e de inclusão compartilhadas por profissionais do setor, mudanças no uso de pellets versus farinha, e a direção dos preços de matérias-primas para os principais insumos, como milho e farelos de oleaginosas. Onde os dados eram escassos, preenchemos as lacunas com premissas delimitadas confirmadas em entrevistas e, em seguida, submetidas a testes de estresse com cenários alternativos de preços e adoção. A previsão baseou-se em análise de cenários apoiada por suavização de séries curtas para precificação, ajustada com opiniões de especialistas sobre demanda por proteína, níveis de integração e tendências de conformidade com políticas e qualidade que influenciam a penetração da ração organizada.
Validação de Dados e Ciclo de Atualização
Os resultados foram validados em múltiplas etapas, começando com verificações de consistência em relação a sinais independentes, como produção pecuária, fluxos comerciais de principais insumos de ração e anúncios de capacidade. Valores discrepantes foram revisados, premissas foram reavaliadas e ligações de acompanhamento foram realizadas quando as narrativas de preços, penetração ou volume não se alinhavam entre as fontes.
Antes da aprovação final, o modelo é revisado por outro analista com foco nos movimentos ano a ano, na lógica das unidades e nas condições de contorno, para que os números permaneçam explicáveis. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando um evento relevante altera a demanda por ração ou a direção dos preços, seguidas de uma verificação final pré-entrega para garantir que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Ração Composta da Índia da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os números publicados para a ração composta da Índia podem diferir porque o limite nem sempre é o mesmo, e o valor pode variar dependendo de se a alimentação informal é contabilizada, de como os aditivos para ração são tratados e de qual ano e momento cambial são utilizados.
O movimento de matérias-primas vinculado ao comércio, as tendências de produção pecuária e as verificações cruzadas a partir da capacidade dos fabricantes e da direção das receitas são os pontos de evidência que vinculam a estimativa da Mordor Intelligence a um conjunto de demanda definido, em vez de permitir que escopos mistos inflem ou comprimam o total.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 14,5 bilhões de USD (2025) | |
| Consultoria Global A | 14,8 bilhões de USD (2026) | Utiliza um ano de referência diferente e um escopo mais amplo que pode agrupar aditivos e formas de ração mais abrangentes, o que pode elevar o valor mesmo que o crescimento de volume subjacente seja semelhante. |
| Publicadora B | 14,34 bilhões de USD (2024) | Reportado sob um guarda-chuva de alimentação animal, onde os limites das categorias podem misturar ração composta com produtos de ração adjacentes, e a escolha do ano-base pode puxar o valor para baixo ou para cima em relação a um ponto de partida de 2025. |
A dispersão entre os três valores é explicada principalmente pela seleção do ano e pelo que é contabilizado como ração composta em comparação com categorias vizinhas. Ao manter o escopo vinculado à ração composta comercial vendida na Índia e ao utilizar verificações repetíveis sobre os impulsionadores de demanda e precificação, o número final permanece transparente e mais fácil de reconciliar quando novos dados chegam.
Principais Questões Respondidas no Relatório
Com que velocidade se espera que o mercado de ração composta da Índia cresça até 2031?
O mercado de ração composta da Índia tem previsão de crescer a um CAGR de 6,43% de 2026 a 2031, aumentando de 15,43 bilhões de USD em 2026 para 21,07 bilhões de USD até 2031.
Qual tipo de animal utiliza atualmente a maior parcela de ração composta?
As aves representaram a maior participação do mercado de ração composta da Índia, com 44,70% em 2025, refletindo o domínio da ração para aves nas cadeias de suprimentos de proteína organizada da Índia.
Por que os ingredientes suplementares estão ganhando força nas formulações de ração?
Os suplementos têm previsão de crescer a um CAGR de 8,05% de 2026 a 2031, apoiados pela demanda por aditivos fitogênicos e vitaminas encapsuladas que se alinham com o posicionamento sem antibióticos.
Como as políticas governamentais estão influenciando o setor de ração?
O apoio governamental por meio do Fundo de Desenvolvimento de Infraestrutura para Pecuária (AHIDF) e a redução de tarifas de importação sobre ingredientes de ração melhoram o acesso a capital e matérias-primas, apoiando a expansão da fabricação de ração e o crescimento mais amplo do mercado.