
Tamanho e Participação do Mercado de Caixas de Arrefecimento
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 8.46 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.15 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.22 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Caixas de Arrefecimento pela Mordor Intelligence
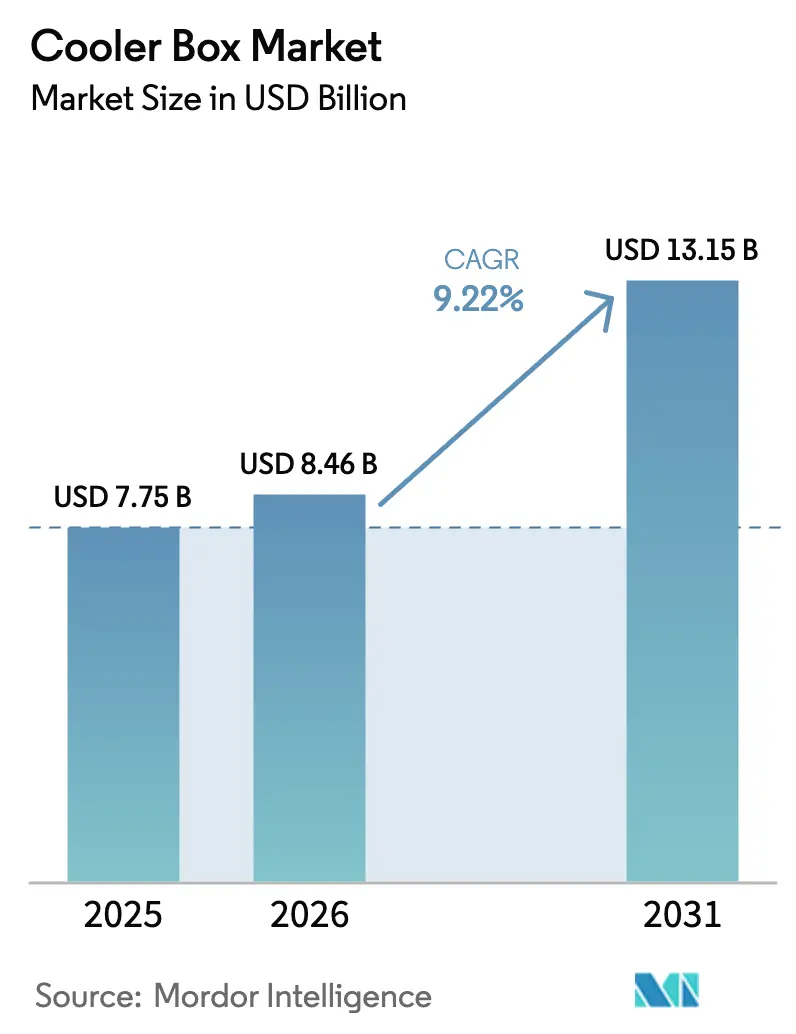
Espera-se que o tamanho do mercado de caixas de arrefecimento cresça de USD 7,75 mil milhões em 2025 para USD 8,46 mil milhões em 2026 e está previsto que atinja USD 13,15 mil milhões até 2031, a uma CAGR de 9,22% no período 2026-2031. O crescimento é impulsionado pela expansão da logística de cadeia de frio farmacêutica, um contínuo boom nas atividades recreativas ao ar livre e uma inovação constante em tecnologias de rotomoldagem e isolamento. Os fabricantes combinam agora invólucros de polietileno multicamadas com espumas de alto desempenho, prolongando a retenção de gelo por mais de cinco dias enquanto reduzem os custos de produção. As marcas premium beneficiam de mudanças regulatórias que favorecem as embalagens reutilizáveis, ao passo que as unidades de espuma descartável de baixo custo enfrentam obstáculos decorrentes das iminentes proibições de plásticos de utilização única. Entretanto, a adoção de caixas de arrefecimento elétricas aumenta à medida que os consumidores procuram conveniência plug-and-play para viagens de carro, entrega de alimentos e entretenimento em casa.
Principais Conclusões do Relatório
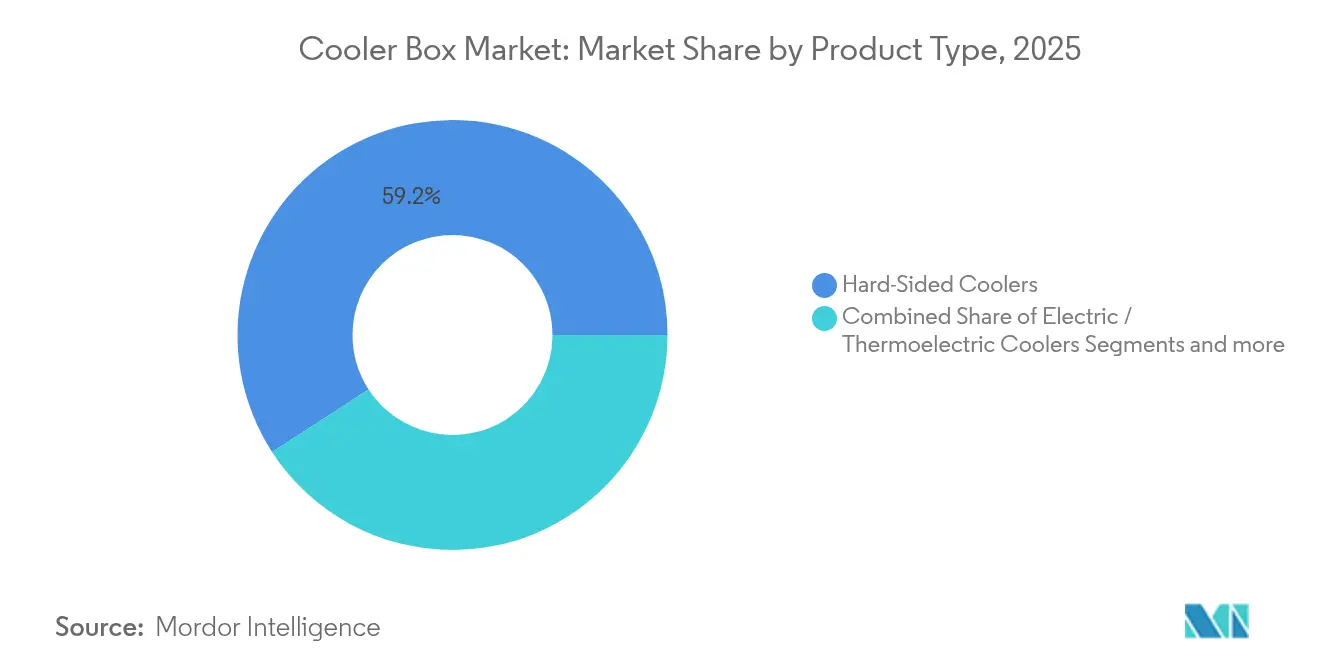
- Por tipo de produto, as caixas de arrefecimento de paredes rígidas lideraram com 59,15% da participação do mercado de caixas de arrefecimento em 2025, enquanto as unidades elétricas/termoeléctricas estão projetadas para registar uma CAGR de 10,12% até 2031.
- Por material, o LLDPE rotomoldado representou 46,75% da dimensão do mercado de caixas de arrefecimento em 2025; os híbridos de aço inoxidável deverão expandir-se a uma CAGR de 11,01% até 2031.
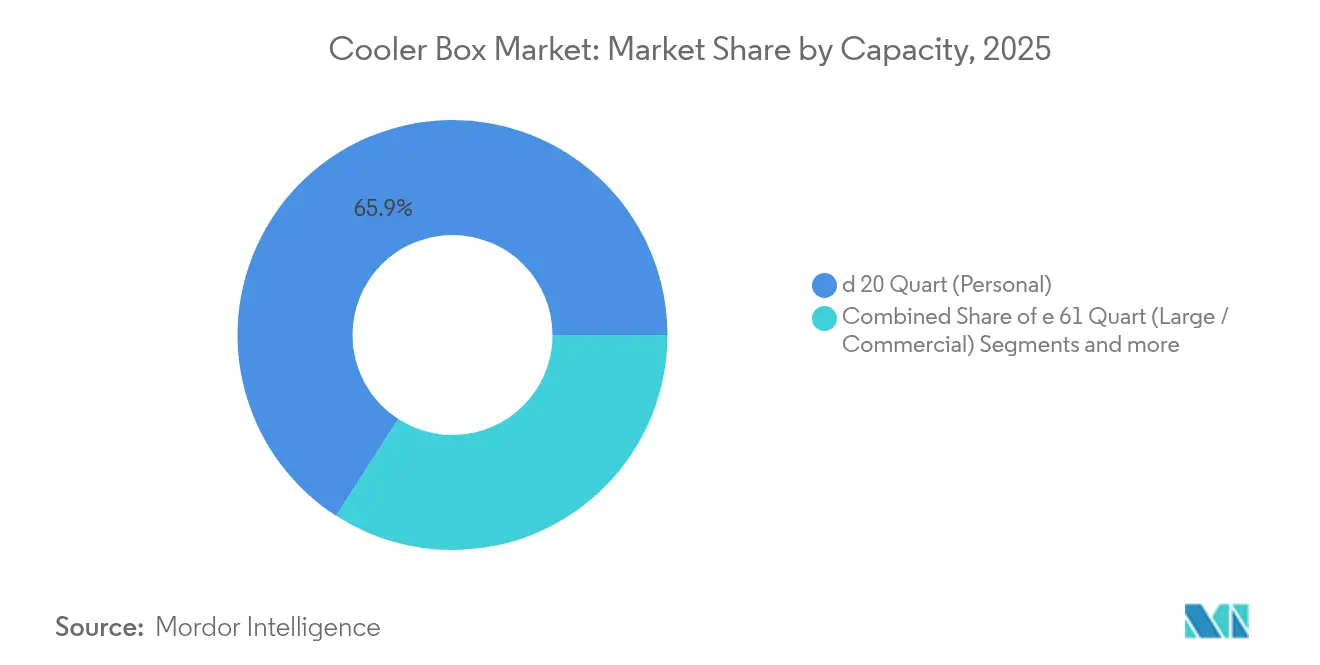
- Por capacidade, as unidades pessoais (≤20 qt) captaram 65,90% da dimensão do mercado de caixas de arrefecimento em 2025; os modelos grandes/comerciais (≥61 qt) avançarão a uma CAGR de 10,52%.
- Por utilizador final, os eventos domésticos/em quintal representaram 33,05% da participação do mercado de caixas de arrefecimento em 2025, ao passo que a logística farmacêutica e biomédica crescerá a uma CAGR de 9,65%.
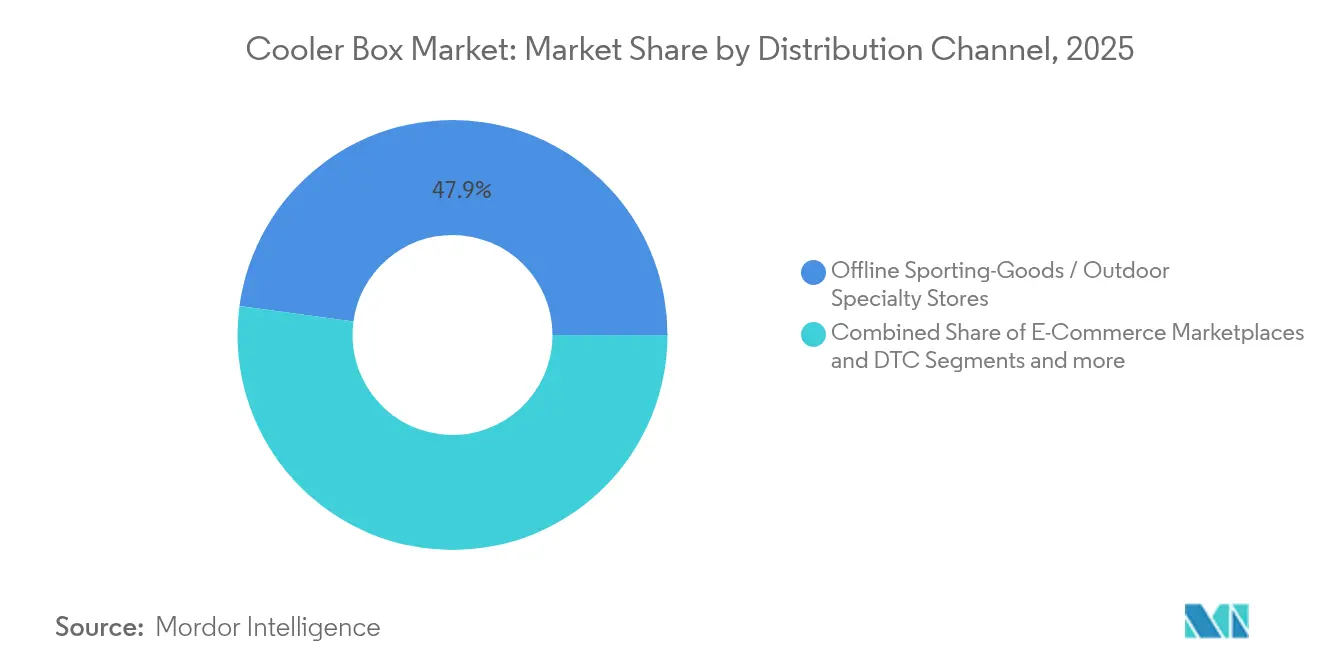
- Por canal de distribuição, as Lojas Offline de Artigos Desportivos/Especialidade ao Ar Livre detinham 47,85% da participação do mercado de caixas de arrefecimento em 2025; os canais de comércio eletrónico e direto ao consumidor estão previstos para registar uma CAGR de 9,84%.
- Por geografia, a América do Norte reteve 41,75% da dimensão do mercado de caixas de arrefecimento em 2025; a Ásia-Pacífico é a região de crescimento mais rápido com uma CAGR de 9,28% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento nas atividades recreativas ao ar livre e de campismo | +2.1% | Global, com concentração na América do Norte e APAC | Médio prazo (2-4 anos) |
| Procura crescente na logística de cadeia de frio farmacêutica | +1.8% | Global, liderado pela América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Expansão dos serviços de entrega ao domicílio de alimentos e bebidas | +1.4% | Global, centros urbanos estão a impulsionar a adoção | Curto prazo (≤ 2 anos) |
| Avanços em tecnologia de isolamento e rotomoldagem | +1.2% | Centros de fabrico globais na APAC e América do Norte | Médio prazo (2-4 anos) |
| Procura militar de caixas de arrefecimento robustas e de longa duração | +0.8% | América do Norte, Europa, mercados APAC selecionados | Longo prazo (≥ 4 anos) |
| Regulamentações de sustentabilidade que favorecem caixas de arrefecimento reutilizáveis | +1.0% | Europa e América do Norte, a expandir para APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento nas Atividades Recreativas ao Ar Livre e de Campismo
A participação no campismo mantém-se acima dos níveis anteriores a 2020, sustentando as compras contínuas de caixas de arrefecimento para excursões de um dia e aventuras de vários dias. O "Plano de Desenvolvimento para o Setor de Desportos ao Ar Livre da China (2022-2025)" promove a recreação segura e sustentável e impulsiona os gastos em equipamentos de tendas, conjuntos de cozinha e caixas de arrefecimento robustas [1]ISPO, "Plano de Desenvolvimento de Desportos ao Ar Livre da China 2022-2025," ispo.com . A fusão do glamping com o conforto de nível hoteleiro e a natureza eleva a procura de caixas de arrefecimento de paredes rígidas premium como comodidades de luxo. O envolvimento nas redes sociais em conteúdos de caminhada, ciclismo e overland estimula a compra aspiracional, particularmente entre os millennials. Como resultado, o mercado de caixas de arrefecimento beneficia de um aumento fiável de médio prazo nas economias desenvolvidas com culturas ao ar livre sólidas.
Procura Crescente na Logística de Cadeia de Frio Farmacêutica
A indústria farmacêutica, particularmente segmentos como biológicos, vacinas e terapias GLP-1, demonstra uma forte dependência da logística de cadeia de frio, exigindo transporte com controlo de temperatura preciso na gama de 2-8 °C. A crescente ênfase na eficiência de custos e na sustentabilidade ambiental está a impulsionar uma transição para soluções de embalagem reutilizável, que atualmente representam 70% da participação de mercado. Esta mudança reflete o foco estratégico do setor na minimização dos custos operacionais a longo prazo, ao mesmo tempo que cumpre os objetivos de sustentabilidade. Espera-se que tecnologias de embalagem avançadas, incluindo unidades rotomoldadas de alto desempenho, registem um crescimento substancial na adoção à medida que as empresas procuram soluções inovadoras. Além disso, prevê-se que a procura de modelos elétricos ativos permaneça robusta, dada a sua capacidade de manter padrões rigorosos de controlo de temperatura. Espera-se que esta tendência persista até 2030, alinhando-se com os requisitos em evolução do setor para uma logística de cadeia de frio fiável e sustentável.
Expansão dos Serviços de Entrega ao Domicílio de Alimentos e Bebidas
Os contentores isolados são um componente crítico na manutenção da segurança alimentar durante as operações de entrega na última milha para mercados de entrega de kits de refeição, mercearia e restaurantes. Esta trajetória de crescimento destaca a importância crescente da infraestrutura que suporta a logística sensível à temperatura. À medida que os prestadores de serviços de entrega expandem as suas operações para áreas suburbanas, a procura de caixas de arrefecimento portáteis que combinam designs compactos com a capacidade de manter temperaturas frias por períodos prolongados está a aumentar. Estas caixas de arrefecimento estão a tornar-se indispensáveis para garantir a qualidade e segurança dos produtos perecíveis durante o transporte. A crescente adoção de tais soluções está a criar oportunidades de receita imediatas, particularmente para formatos de caixas de arrefecimento avançados como modelos elétricos e de paredes macias, que são preferidos pela sua otimização de carga útil e eficiência operacional.
Avanços em Tecnologia de Isolamento e Rotomoldagem
Os avanços nos processos de fabrico resultaram em tolerâncias de parede mais apertadas e dispersão de resina aprimorada, melhorando significativamente a retenção térmica sem adicionar peso substancial. O desenvolvimento de espumas inovadoras alcançou índices de expansão de até 120×, combinados com condutividade térmica excecionalmente baixa de 26,69 mW m⁻¹ K⁻¹. Os tubos de polímero composto oferecem agora uma condutividade térmica de 6,5 W/(m K), proporcionando um desempenho comparável ao das ligas de titânio, mantendo uma resistência à corrosão superior [2]MDPI, "Propriedades de Isolamento de Polipropileno Aprimoradas," mdpi.com . Estas melhorias tecnológicas permitem aos fabricantes reduzir a espessura das paredes e o consumo de resina, cumprindo e superando ainda o padrão de retenção de gelo de cinco dias. Espera-se que a adoção destes avanços se acelere a médio prazo à medida que as atualizações de ferramentas sejam implementadas nas instalações de produção na APAC e na América do Norte. Esta tendência reflete uma ênfase crescente na eficiência e no desempenho na engenharia de materiais dentro do setor.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Abundância de caixas de espuma descartáveis de baixo custo | -1.5% | Global, particularmente mercados sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Preço inicial elevado de caixas de arrefecimento rotomoldadas premium | -1.2% | Global, afetando as taxas de penetração no mercado | Médio prazo (2-4 anos) |
| Limites de baterias de lítio no transporte aéreo para unidades ativas | -0.8% | Global, afetando o segmento de caixas de arrefecimento elétricas | Curto prazo (≤ 2 anos) |
| Complexidade de reciclagem a prejudicar a aquisição em grande volume | -0.6% | Europa e América do Norte, mercados focados em sustentabilidade | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Abundância de Caixas de Espuma Descartáveis de Baixo Custo
As caixas de poliestireno expandido (EPS) mantêm uma forte posição no mercado devido à sua acessibilidade, que frequentemente subcota o preço das alternativas duráveis. Estes produtos permanecem particularmente prevalentes em aplicações como piqueniques, saídas à praia e armazenamento de isco, apesar do seu fraco desempenho de isolamento e implicações de resíduos de utilização única. O Regulamento de Embalagens e Resíduos de Embalagens (PPWR) da União Europeia, que prevê a proibição de embalagens de utilização única não recicláveis até 2028, deverá impulsionar uma mudança significativa para soluções reutilizáveis. No entanto, a resistência cultural à mudança é evidente, como demonstra o regime obrigatório de reutilização da Alemanha, que até à data atingiu apenas uma taxa de adoção de 1,60%. Nos próximos dois anos, prevê-se que o baixo custo das caixas de espuma continue a dificultar a adoção de alternativas premium em mercados sensíveis ao preço. Não obstante, os quadros regulatórios cada vez mais rigorosos são suscetíveis de corroer a viabilidade a longo prazo destes produtos de baixo custo e utilização única.
Limites de Baterias de Lítio no Transporte Aéreo para Unidades Ativas
A partir de janeiro de 2025, o Regulamento de Mercadorias Perigosas da IATA limita o estado de carga a 30% para baterias de lítio expedidas por via aérea, complicando a logística para caixas de arrefecimento por compressor e termoeléctricas [3]ANA Cargo, "Resumo da 66.ª Edição do Regulamento de Mercadorias Perigosas da IATA," anacargo.jp . As diretrizes da PHMSA dos EUA exigem etiquetagem adicional, documentação e aprovações de transportadoras, aumentando os custos de conformidade. Estes obstáculos atrasam a entrada no mercado internacional e elevam as despesas de manutenção de inventário para marcas que se estão a reconverter para o arrefecimento ativo. Embora as vias terrestres e marítimas permaneçam abertas, os prazos de entrega aumentam e as promessas de entrega just-in-time enfraquecem. Consequentemente, a restrição reduz o crescimento das vendas a curto prazo no segmento elétrico de crescimento mais rápido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
As Unidades Elétricas Impulsionam a InovaçãoO segmento de paredes rígidas reteve uma participação dominante de 59,15% da dimensão do mercado de caixas de arrefecimento em 2025, graças a invólucros de polietileno robustos, espumas injetadas sob pressão e certificações de resistência a ursos. Os modelos premium, como a série Tundra da YETI, atingem entre USD 350 e 600, mas justificam o preço com retenção de gelo por uma semana e cobertura de garantia vitalícia. Os modelos elétricos/termoelétricos, embora representem apenas uma fração das vendas atuais, estão projetados para registar uma CAGR de 10,12% até 2031, à medida que os consumidores adotam a conveniência plug-in para viagens de autocaravana e rotas de entrega de alimentos. As caixas de arrefecimento de paredes macias satisfazem necessidades de utilização diária de baixo peso, enquanto as unidades de esferovite descartável lutam pela sobrevivência face ao aperto das proibições de plástico.
A inovação elétrica acelera com painéis solares na tampa, monitores de temperatura Bluetooth e tomadas de energia USB-A que carregam telemóveis em campismo. O lançamento do Pro Cooler da Coleman em 2025 reduziu 15-30% do peso face aos líderes da categoria, adicionando forros antimicrobianos e uma garantia de 10 anos. As diferenças competitivas estreitam-se à medida que as marcas de nível médio replicam estéticas rotomoldadas a preços mais baixos usando núcleos de espuma híbrida. No entanto, as restrições de envio em baterias de lítio e as restrições das companhias aéreas travam o momentum internacional para os modelos movidos a compressor. Ao longo do período de previsão, as marcas orientadas para o valor irão visar elétricos abaixo de USD 300, enquanto as unidades premium robustas defendem as suas posições de preço através de superioridade em materiais e funcionalidades.


Por Material:
O LLDPE Rotomoldado Lidera o DesempenhoEm 2025, o polietileno linear de baixa densidade (LLDPE) rotomoldado representou 46,75% da participação do mercado de caixas de arrefecimento, impulsionado pela sua superior resistência ao impacto, capacidades alargadas de retenção de gelo e opções de cor personalizáveis. A utilização de espessuras de parede até 2,5 cm combinadas com espuma de poliuretano injetada sob pressão permitiu que estes produtos alcançassem valores R de isolamento que superam os designs moldados por sopro tradicionais. Os híbridos de aço inoxidável e alumínio com revestimento em pó estão a registar um crescimento rápido, principalmente devido à elevada procura na distribuição de cervejarias, aplicações militares e veículos de overland de luxo, onde a durabilidade e a estética premium são críticas. O polipropileno moldado por injeção (PP) e o polietileno de alta densidade (HDPE) continuam a dominar o segmento de baixo custo, oferecendo soluções rentáveis apesar das suas limitações no desempenho de retenção de gelo. A crescente preferência por materiais híbridos reflete uma mudança para a premiumização no mercado de caixas de arrefecimento, atendendo a aplicações de nicho que requerem funcionalidade e estética aprimoradas. Entretanto, o segmento de baixo custo continua a ser essencial para satisfazer as necessidades dos consumidores sensíveis ao custo, ainda que com compromissos na durabilidade e eficiência de isolamento.
Os avanços na ciência dos materiais estão a impulsionar a adoção de matérias-primas de base biológica e misturas de resina pós-consumo, reduzindo significativamente a pegada ambiental do LLDPE. O regulamento PPWR, previsto para impor um conteúdo reciclado mínimo em embalagens de grande dimensão até 2031, está a compelir os fabricantes de caixas de arrefecimento a integrar misturas de resina recuperada, mantendo ao mesmo tempo a durabilidade do produto. Os fornecedores de espuma estão a inovar com agentes expansores não-HFC para cumprir os objetivos de eliminação progressiva de gases F da União Europeia, contribuindo assim para a redução das emissões de carbono. Os retalhistas estão a limitar cada vez mais o espaço em prateleira para caixas de espuma EPS/EPP, apesar das suas vantagens de custo, para mitigar riscos de conformidade e alinhar-se com a crescente procura dos consumidores por produtos ecológicos. Estas mudanças sublinham uma tendência mais ampla do setor para práticas sustentáveis, impulsionada por pressões regulatórias e preferências de mercado em evolução.
Por Capacidade:
As Unidades Pessoais Dominam o VolumeAs caixas de arrefecimento pessoais até 20 qt capturaram 65,90% da dimensão do mercado de caixas de arrefecimento em 2025, impulsionadas por piqueniques urbanos, desportos escolares e compras de mercearia. Os designs leves com pegas de transporte de uma mão e embalagens de gelo modulares atendem aos consumidores em movimento que valorizam a conveniência em detrimento da retenção por vários dias. Os modelos de gama média de 21 a 40 qt servem casais e famílias pequenas, equilibrando armazenamento e portabilidade para campismo ao fim de semana. As unidades grandes/comerciais acima de 61 qt apresentam o crescimento mais rápido, a uma CAGR de 10,52%, à medida que os fornecedores de catering, os expedidores farmacêuticos e as agências de socorro em catástrofes necessitam de grande capacidade. As unidades entre 41 e 60 qt permanecem o segmento familiar central, destacando-se em viagens de vários dias e saídas de barco.
As preferências de capacidade também se alteram com as tendências dos veículos; os SUV compactos e os carros elétricos limitam o espaço da bagageira, aumentando a procura de formatos de 20 qt dobráveis ou de paredes macias. Inversamente, as vendas de pickups na América do Norte sustentam a procura de cofres rotomoldados de 65-110 qt que funcionam também como plataformas de pesca e assentos de campismo. Os fornecedores comerciais de cadeia de frio preferem designs de roda empilháveis de 120-270 qt compatíveis com sistemas de paletes. Os ciclos de aquisição militar estendem-se a caixas de carga refrigerada de 400 qt com compressores de 24 V integrados para hospitais de campanha, embora os dados permaneçam classificados. À medida que a entrega de mercearia por comércio eletrónico escala, existe interesse em totes isolados de 15-25 qt concebidos para uma rotatividade rápida e fácil higienização entre entregas.
Por Utilizador Final:
Eventos Domésticos Lideram a AdoçãoOs eventos domésticos e em quintal representaram 33,05% da participação do mercado de caixas de arrefecimento em 2025, sustentados pelos hábitos de socialização ao ar livre da era pandémica que agora parecem permanentes. Tampas multifuncionais que funcionam também como tábuas de cortar, suportes para copos e altifalantes Bluetooth aumentam o apelo para churrascos e festas à beira da piscina. O campismo e a recreação ao ar livre em geral permanecem resilientes, atraindo novos participantes atraídos pela ética de conforto em primeiro lugar do glamping. A logística farmacêutica e biomédica, embora menor hoje, registará uma CAGR de 9,65% à medida que as pipelines de biológicos se expandem e as embalagens reutilizáveis ganham tração no transporte conforme com as Boas Práticas de Distribuição (BPD). A procura de pesca e caça cresce em sintonia com as licenças emitidas, particularmente no Sudeste dos EUA e na Escandinávia, onde os pescadores apreciam caixas de arrefecimento que mantêm o gelo congelado por cinco dias.
As empresas de entrega de serviços de alimentação utilizam totes isolados e caixas de compressor ativas para cumprir as rigorosas regras de Análise de Perigos e Controlo de Pontos Críticos (APPCC). Os fornecedores de catering aproveitam as grandes caixas de arrefecimento com divisórias internas para separação quente-frio em casamentos e eventos corporativos. As agências militares e de defesa especificam acessórios de padrão NATO, ranhuras de fixação e pigmentos de absorção de infravermelhos para se integrarem em ambientes táticos. Os utilizadores industriais, como as equipas de construção, recorrem a caixas de bebidas de 5 galões e caixas de almoço de 50 qt que resistem ao uso intensivo em obra. O crescimento farmacêutico valida os investimentos em registadores de dados de temperatura e selos invioláveis integrados em modelos premium.
Por Canal de Distribuição:
As Lojas de Especialidade Mantêm a LiderançaEm 2025, os retalhistas de artigos desportivos e de especialidade ao ar livre representaram 47,85% da participação do mercado de caixas de arrefecimento, aproveitando a sua especialização e estratégias de merchandising interativo para proporcionar aos clientes uma avaliação prática das características dos produtos, como vedantes de borracha e fechos de tampa. Espera-se que as plataformas de comércio eletrónico e direto ao consumidor (DTC) cresçam a uma taxa de crescimento anual composta (CAGR) de 9,84%, suportadas pela crescente adoção de políticas de devolução gratuita, ferramentas de dimensionamento em realidade aumentada (RA) e campanhas de marketing com influenciadores que facilitam a confiança do consumidor na compra de artigos de alto valor online. As cadeias de retalho em massa estão a concentrar-se estrategicamente na oferta de linhas de produtos orientadas para o valor e na implementação de promoções sazonais que coincidam com os feriados nacionais para impulsionar as vendas. O crescimento dos canais de comércio eletrónico reflete uma mudança no comportamento do consumidor em direção à conveniência e ao envolvimento digital, que é ainda amplificada pelos avanços tecnológicos e pelos esforços de marketing direcionado. Os retalhistas de artigos desportivos e de especialidade ao ar livre continuam a dominar o mercado combinando especialização em produtos com retalho experiencial, criando uma vantagem competitiva numa paisagem de mercado altamente fragmentada.
A Igloo alcançou um aumento quádruplo nas encomendas online ao implementar uma estratégia de cumprimento omnicanal e ao utilizar previsão de procura com recurso a IA para reduzir eficazmente as ruturas de stock. Os compradores institucionais, como distribuidores farmacêuticos e agências de defesa, priorizam os fornecedores que disponibilizam certificados de calibração e modelação térmica validada, estabelecendo frequentemente acordos plurianuais com esses fornecedores. As plataformas de mercado, incluindo a Amazon, aplicam políticas de neutralidade de marca, obrigando as empresas a diferenciar-se através do desenvolvimento de SKUs exclusivos e da introdução de variações de produto em edição limitada. A adoção de ferramentas de IA permitiu à Igloo alinhar os níveis de inventário com os padrões de procura, garantindo uma cadeia de abastecimento eficiente e uma maior satisfação do cliente. Os fornecedores que operam em canais institucionais e de mercado devem inovar estrategicamente para cumprir os requisitos de conformidade e destacar-se em ambientes competitivos.
Análise Geográfica
Mercado de Caixas Refrigeradoras da América do Norte
Em 2025, a América do Norte representou 41,75% do mercado de caixas refrigeradoras, principalmente devido à consolidada cultura de camping da região, aos elevados níveis de renda disponível e à forte preferência dos consumidores por marcas premium. O mercado de equipamentos recreativos no Canadá demonstra crescimento consistente, apoiado por investimentos governamentais em parques provinciais e incentivos financeiros voltados ao estímulo do turismo doméstico. Em todo o continente, consumidores ambientalmente conscientes estão migrando progressivamente para caixas refrigeradoras rotomoldadas, especialmente aquelas projetadas para integração com sistemas de depósito e devolução ou programas de reparo. Essa mudança reflete uma tendência mais ampla em direção à sustentabilidade, à medida que essas alternativas duráveis substituem gradualmente os produtos de isopor descartáveis. A evolução das preferências dos consumidores e as medidas políticas de apoio devem consolidar ainda mais a dominância da América do Norte no mercado de caixas refrigeradoras.
Mercado de Caixas Refrigeradoras da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais acelerado, registrando um CAGR projetado de 9,28% até 2031. Na China, a política do governo central promove esportes ao ar livre e treinamento de segurança, estimulando a compra de caixas refrigeradoras duráveis para caminhadas, rafting e catering de eventos. O aumento da renda da classe média viabiliza a premiumização, enquanto fabricantes locais ampliam a produção para exportação e demanda doméstica. A retomada do turismo receptivo no Japão, com visitantes estrangeiros superando 30 milhões, impulsiona as vendas de caixas refrigeradoras para fornecedores de hospitalidade destinadas à entrega de bento e festivais ao ar livre. A expansão da economia gig na Índia impulsiona a adoção de bolsas térmicas para entrega de alimentos e caixas rígidas para peixe e laticínios. Embora a sensibilidade ao preço persista, as vantagens de fabricação regional permitem que as marcas lancem linhas de produtos escalonadas adaptadas a diferentes níveis de poder aquisitivo.
Mercado de Caixas Refrigeradoras da Europa
A Europa representa um cenário maduro, porém em transformação, moldado por rigorosos controles regulatórios. O PPWR, em vigor desde fevereiro de 2025, obriga o uso de embalagens reutilizáveis ou recicláveis, incentivando caixas refrigeradoras projetadas para uma vida útil de 20 anos ou mais. O mandato de embalagens reutilizáveis da Alemanha, ainda com uma taxa de adoção de 1,60%, evidencia o impulso político que se intensificará até 2030. Os resorts de glamping proliferam na França, Itália e nos países nórdicos, priorizando estética premium e credenciais ecológicas nas comodidades para hóspedes. Clusters de fabricação na Polônia e em Portugal ampliam a capacidade para atender à demanda da UE por materiais em conformidade. Enquanto isso, hubs logísticos nos Países Baixos e na Bélgica testam caixas refrigeradoras ativas com compressor para operações farmacêuticas de cross-dock, sinalizando a transição da Europa para aplicações industriais de alto valor.


Panorama regulatório
As caixas térmicas que entram em contato com alimentos e bebidas são moldadas por normas de substâncias químicas de contato com alimentos, liderando o framework da FDA dos EUA para substâncias de contato com alimentos (21 CFR Partes 174-179, incluindo as disposições sobre polímeros previstas na Parte 177). Esses requisitos afetam a seleção de resinas (PP, PE, aditivos relacionados) e a documentação de conformidade que as marcas devem manter para revestimentos internos, vedações e acabamentos que possam migrar para os alimentos.
Programas de sustentabilidade e segurança também influenciam as escolhas de design e o mix de categorias. Na Europa, o Regulamento de Embalagens e Resíduos de Embalagens (PPWR), em vigor a partir de fevereiro de 2025, acelera a transição para longe das embalagens descartáveis não recicláveis, reforçando a demanda por formatos rígidos reutilizáveis e aumentando o escrutínio sobre caixas térmicas descartáveis de EPS. Para uso outdoor resistente, as alegações de desempenho à prova de ursos na América do Norte frequentemente fazem referência aos protocolos de certificação do Interagency Grizzly Bear Committee (IGBC), o que impulsiona a engenharia de travas e fechos e diferencia recursos premium. Grandes marcas também formalizam controles químicos na cadeia de suprimentos por meio de programas como o Restricted Substance List (RSL) da YETI.
Análise da cadeia de valor
A cadeia de valor das caixas térmicas começa com matérias-primas petroquímicas e recicladas convertidas em polímeros (LLDPE, HDPE, PP e compostos relacionados) e sistemas de isolamento (espumas de poliuretano e outras espumas de alto desempenho). A conversão ocorre então por rotomoldagem e moldagem por injeção para cascos, tampas e acessórios. O fornecimento de componentes se estende a vedações, dobradiças/fechos, rodas/alças e, para unidades ativas, módulos termoelétricos ou conjuntos compressores, controles e baterias à base de lítio, que introduzem complexidade adicional de conformidade e transporte.
A fabricação, montagem e controle de qualidade estão intimamente ligados às metas de desempenho de isolamento, comumente expressas em retenção de gelo por múltiplos dias, e a especificações orientadas por aplicação, como contato com alimentos, uso outdoor resistente ou uso validado em cadeia fria. A estrutura de custos permanece sensível às entradas de resina e espuma, com a volatilidade dos polímeros derivados de petróleo estendendo-se até março de 2026, e os fabricantes respondendo com abastecimento mais localizado e aquisições resilientes para reduzir a exposição a tarifas e logística. No downstream, os produtos passam pelo varejo especializado outdoor, varejo de massa e, cada vez mais, canais DTC e e-commerce, enquanto canais institucionais em entrega de alimentos, catering e logística farmacêutica adicionam requisitos de rastreabilidade, validação térmica e ciclos de embalagens reutilizáveis e passíveis de manutenção.
Panorama Competitivo
O mercado de caixas de arrefecimento demonstra uma concentração moderada, com as dez principais empresas a controlar cerca de metade das vendas globais. Os líderes premium capitalizam a equidade de marca, a propriedade intelectual em designs de dobradiças e fechos, e amplos ecossistemas de acessórios que fidelizam os clientes repetidores. Os concorrentes de nível médio perseguem o volume através de pontos óptimos de custo-desempenho e acordos de marca própria com grandes retalhistas. Os produtores de commodities no Sudeste Asiático preenchem o segmento de baixo custo, exportando unidades de espuma EPS a granel, embora o seu volume endereçável diminua sob a legislação anti-plástico.
Os movimentos estratégicos centram-se na integração vertical e na expansão do portfólio. A aquisição da Mystery Ranch pela YETI por USD 48,5 milhões traz o know-how de mochilas técnicas para o seu guarda-chuva, criando oportunidades de venda cruzada com sistemas de carga compatíveis com caixas de arrefecimento. A empresa também visa reduzir o abastecimento da China para menos de 5% do custo das mercadorias até ao final de 2025, diversificando o risco em meio a tensões geopolíticas. A aquisição da Igloo pela ACON Investments injeta capital para atualizar a I&D, impulsionar o marketing DTC e ampliar o alcance global, especialmente na América Latina. A Coleman visa compradores com mentalidade de valor através da sua linha Pro Cooler, competindo com peso mais reduzido e garantias de 10 anos que ecoam as garantias premium a um preço inferior.
As marcas estão a diferenciar cada vez mais as suas ofertas integrando tecnologias avançadas, como tampas inteligentes com Bluetooth, que fornecem alertas em tempo real sobre flutuações de temperatura e se ligam perfeitamente a aplicações de conformidade com o código de saúde adaptadas para clientes de catering. Os fabricantes de caixas de arrefecimento elétricas estão a concentrar-se na eficiência operacional, introduzindo baterias intercambiáveis que cumprem a 'regra de carga', minimizando assim os desafios logísticos durante os envios. Para manter o envolvimento do consumidor num mercado caracterizado por avanços funcionais incrementais, empresas de todos os níveis estão a aproveitar estrategicamente colaborações com influenciadores para amplificar a visibilidade da marca. Além disso, lançamentos de cores sazonais em edição limitada estão a ser utilizados como uma abordagem tática para criar exclusividade e impulsionar a procura. Estas iniciativas refletem coletivamente uma mudança para estratégias impulsionadas pela inovação, com o objetivo de aumentar o apelo do produto e manter a vantagem competitiva.
Líderes do Setor de Caixas de Arrefecimento
YETI Holdings Inc.
Igloo Products Corp.
Newell Brands (Coleman)
Pelican Products Inc.
ORCA Coolers LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Caixas Refrigeradoras
- YETI Holdings Inc.
- Igloo Products Corp.
- Newell Brands (Coleman)
- Pelican Products Inc.
- ORCA Coolers LLC
- OtterBox
- RTIC Outdoors
- Engel Coolers
- K2 Coolers
- Dometic Group AB
- RovR Products
- Stanley (PMI)
- Grizzly Coolers
- AO Coolers
- Arctic Zone
- Calcutta Outdoors
- Bison Coolers
- CampZero
- Cabela’s (Bass Pro)
- Rubbermaid (Newell)

Oportunidades de mercado e perspectivas futuras
As embalagens reutilizáveis para cadeia fria representam um claro espaço em branco para fornecedores de caixas térmicas, à medida que a logística farmacêutica e biomédica expande o uso de soluções reutilizáveis, com o contexto do relatório citando uma participação de 70% para embalagens reutilizáveis. Isso indica demanda por caixas térmicas rígidas rotomoldadas e validadas que suportam faixas de temperatura como 2-8 °C e que podem integrar monitoramento de temperatura, além de evidência de violação, registro de dados e qualificação padronizada de trajetos além da simples retenção de gelo.
As mudanças de materiais e processos impulsionadas pela sustentabilidade também criam espaço para linhas de produtos diferenciadas e voltadas à conformidade. O PPWR da UE (em vigor a partir de fevereiro de 2025) fortalece o caso de negócios para caixas térmicas duráveis e reparáveis, e para a incorporação de conteúdo reciclado pós-consumo e formulações de espuma de menor impacto, incluindo abordagens livres de HFC, sem sacrificar o desempenho. No lado do consumidor, a inovação focada em portabilidade e eficiência de espaço avança rapidamente, como demonstrado pela Coleman ao introduzir a Snap 'N Go em março de 2026 como um conceito de caixa térmica rígida colapsável. Mudanças de formato como essa sustentam a demanda em residências urbanas, veículos pequenos e cenários de uso múltiplo que abrangem entretenimento no quintal, viagens e passeios de um dia.
Recent Industry Developments in Mercado de Caixas Refrigeradoras
- Junho de 2026: a Newell Brands (Coleman) anuncia um investimento planejado de €40 milhões para operações na França, a fim de melhorar a infraestrutura e a capacidade regionais. A medida expande as capacidades de distribuição europeia da Coleman para apoiar a crescente demanda por caixas térmicas. Ela fortalece a presença na cadeia de suprimentos para acelerar a expansão de mercado na Europa Ocidental.
- Maio de 2026: a YETI Holdings Inc. aprova um aumento no programa de recompra de ações; US$ 500 milhões disponíveis para recompras a partir de 14 de maio de 2026. A alocação de capital sinaliza confiança nos fundamentos do negócio principal de caixas térmicas. Isso pode sustentar o valor para os acionistas, mantendo liquidez flexível para iniciativas de crescimento.
- Abril de 2026: a Igloo Products Corp. lança a Gripper CoolBox 10 Qt Cooler, uma caixa térmica portátil moldada por injeção para uso diário. A expansão do produto adiciona uma opção compacta e durável para profissionais e usuários urbanos em deslocamento. Isso amplia o portfólio da Igloo para atender às necessidades de refrigeração em movimento.


Mercado de Caixas Refrigeradoras Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange a receita gerada pela venda de caixas de gelo e caixas térmicas usadas para manter alimentos, bebidas e outros itens sensíveis à temperatura frios, utilizando isolamento e, quando aplicável, componentes de refrigeração motorizados.
Exclusões de escopo: excluímos câmaras frias estacionárias de grande porte, refrigeradores domésticos e unidades de refrigeração comercial de exposição que não sejam projetadas como caixas térmicas portáteis.
Visão geral da segmentação
- Por Tipo de Produto
- Caixas de Arrefecimento de Paredes Rígidas
- Caixas de Arrefecimento de Paredes Macias
- Caixas de Arrefecimento Elétricas/Termoeléctricas
- Caixas de Arrefecimento Descartáveis/de Esferovite
- Por Material
- LLDPE Rotomoldado
- PP/HDPE Moldado por Injeção
- Tecido/Invólucro Macio (Poli-Nylon)
- Híbrido de Aço Inoxidável e Metal
- Espuma EPS/EPP (Descartável)
- Outros Materiais
- Por Capacidade
- ≤ 20 Quartos (Pessoal)
- 21 – 40 Quartos (Grupo Pequeno)
- 41 – 60 Quartos (Família/Fim de Semana)
- ≥ 61 Quartos (Grande/Comercial)
- Por Utilizador Final
- Campismo e Recreação ao Ar Livre
- Pesca e Caça
- Eventos Domésticos/em Quintal
- Entrega/Catering de Alimentos e Bebidas
- Logística Farmacêutica e Biomédica
- Industrial e Militar/Defesa
- Por Canal de Distribuição
- Lojas Offline de Artigos Desportivos/Especialidade ao Ar Livre
- Retalho em Massa e Hipermercados
- Mercados de Comércio Eletrónico e DTC
- Vendas Diretas B2B e Institucionais
- Por Geografia
- América do Norte
- Canadá
- Estados Unidos
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Resto da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos, Luxemburgo)
- PAÍSES NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia)
- Resto da Europa
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietname, Filipinas)
- Resto da Ásia-Pacífico
- Médio Oriente e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Resto do Médio Oriente e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer a estrutura básica do mercado e definir parâmetros em torno de volumes e preços. Revisamos estatísticas e normas públicas, incluindo dados comerciais da US International Trade Commission, UN Comtrade, séries de inflação do US Bureau of Labor Statistics e diretrizes de segurança de produtos e materiais da ASTM e ISO, que ajudam a indicar quais produtos estão sendo vendidos e como são classificados.
Para evitar contagem duplicada, também verificamos registros de empresas e apresentações a investidores em busca de linguagem de receita por categoria, além de listagens de varejistas e distribuidores para entender o mix real de caixas rígidas e flexíveis, capacidades típicas e tendências de recursos. Paralelamente, utilizamos assinaturas pagas para dados financeiros de empresas e inteligência de notícias, além de bases de dados de patentes para acompanhar atividades de design em isolamento, rotomoldagem e caixas térmicas motorizadas que podem influenciar a movimentação do ASP. Essas fontes documentais são meramente ilustrativas, e muitas outras referências públicas e pagas foram utilizadas para coletar, validar e esclarecer os pontos de dados.
Entrevistas e pesquisas primárias
O trabalho primário focou em validar a economia unitária e esclarecer como a demanda se divide por caso de uso, o que não é sempre visível a partir de dados públicos. Conversamos com uma combinação de fabricantes, fornecedores de componentes (espuma e plásticos), distribuidores e grandes compradores ligados a recreação outdoor e uso em cadeia fria, e depois reavaliamos premissas-chave quando as respostas apresentavam grande variação.
Como o mercado é global, os dados de entrada foram triangulados entre as Américas, EMEA e APAC para que a sazonalidade regional, o mix de canais e as faixas de preço pudessem ser normalizados antes de os totais finais serem fechados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 33% | Diretores executivos (CXOs): 12% | APAC: 46% |
| Nível médio: 47% | Líderes funcionais/de unidade: 33% | EMEA: 30% |
| Empresas menores: 20% | Gerentes: 55% | Américas: 24% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down em que sinais de produção, comércio e consumo são usados para reconstruir o público endereçável de caixas térmicas portáteis por região, seguido por divisões do mix de produtos que mantêm os totais realistas. Depois disso, os números são verificados de forma cruzada usando aproximações bottom-up seletivas, como amostragens de ASP multiplicadas por volumes unitários por canal, além de verificações com fornecedores e distribuidores, que são então usadas para ajustar valores atípicos.
As principais entradas do modelo incluem o mix de unidades rígidas versus flexíveis, faixas de capacidade típicas (em quartos), tendências de materiais de isolamento e casco que alteram os ASPs, sazonalidade ligada a atividades outdoor e viagens, e intensidade de envios em cadeia fria para uso sensível à temperatura. Onde os dados de unidades não eram diretamente observáveis em um país, usamos indicadores substitutos como padrões de importação, profundidade de sortimento de varejistas e faixas de preço relatadas pelos entrevistados, preenchendo lacunas usando interpolação conservadora ancorada a mercados próximos.
As previsões foram construídas usando análise de cenários, já que a demanda pode variar com ciclos de viagem, estações climáticas extremas e comportamento de substituição, e essas variações não são sempre capturadas por uma única curva. As premissas sobre crescimento de volume e progressão de ASP foram revisadas com participantes do setor para que a previsão final permaneça consistente com o comportamento observado dos canais e os lançamentos de produtos planejados.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações para que uma única série de dados ruidosa não determine o resultado. Comparamos os totais modelados com sinais independentes, como valores comerciais, faixas de preços por categoria e indicadores de demanda regional, e depois investigamos anomalias em nível de país e segmento antes da aprovação final.
O rascunho é revisado em etapas, incluindo uma segunda revisão por analista das premissas, verificações aritméticas e uma verificação final de consistência entre os períodos histórico e de previsão. Se uma discrepância importante surgir durante a revisão, os respondentes são recontatados para confirmar se a lacuna é real ou causada por diferenças nas definições de produto ou na cobertura de canais. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final é concluída antes da entrega para que os clientes recebam a visão mais atual.
Tamanho do mercado de caixas de gelo ou caixas térmicas segundo a Mordor Intelligence comparado com outras estimativas publicadas
Os valores de mercado publicados para caixas térmicas podem diferir mesmo quando os produtos parecem semelhantes, porque cada publicador delimita de forma diferente o que conta como uma caixa térmica e quais canais e geografias são totalmente capturados. As variações também surgem de como os ASPs são modelados entre unidades premium e de massa, além do momento da conversão de moeda e da normalização da inflação.
Caixas térmicas portáteis elétricas e variantes termoelétricas estão dentro do escopo da Mordor Intelligence quando vendidas como caixas térmicas, mas equipamentos de refrigeração portátil adjacentes e equipamentos de cadeia fria mais amplos não estão, o que é um dos motivos pelos quais alguns totais publicados parecem mais altos ou mais baixos. Outras lacunas frequentemente surgem do uso de valores de embarque como proxy sem correção para reexportações, da aplicação de uma única tendência de preço global em todas as faixas de capacidade, ou da manutenção de premissas de anos-base mais antigas sem revalidar as mudanças no mix de canais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 8,46 bilhões de dólares americanos (2026) | |
| Publicação Setorial A | 7,29 bilhões de dólares americanos (2024) | Utiliza um ano-base anterior e parece se concentrar em caixas de gelo passivas, com visibilidade limitada sobre a inclusão de caixas térmicas motorizadas e diferenças de preço de canais regionais, o que pode comprimir a estimativa de valor. |
| Editora do Setor B | 3,51 bilhões de dólares americanos (2024) | Provavelmente acompanha apenas um conjunto mais restrito de caixas de gelo para consumo, com uma taxonomia de produtos mais estrita e menor cobertura de caixas térmicas de maior capacidade e uso comercial, o que reduz o público de receita endereçável. |
A comparação mostra que a dispersão é explicada principalmente pelo que é contabilizado como caixa térmica e por como o preço é elevado a partir do mix de produtos, em vez de uma média única. Ao manter o escopo vinculado à demanda por caixas térmicas portáteis e depois verificá-lo em relação à precificação de canais e a sinais comerciais, o número final permanece rastreável a entradas claras e etapas repetíveis.


Principais Questões Respondidas no Relatório
Qual é a dimensão do mercado de caixas de arrefecimento em 2026?
A dimensão do mercado de caixas de arrefecimento situa-se em USD 8,46 mil milhões em 2026 e está previsto que atinja USD 13,15 mil milhões até 2031 a uma CAGR de 9,22% no período 2026-2031.
Qual é o segmento de produto de crescimento mais rápido?
As caixas de arrefecimento elétricas e termoeléctricas são o segmento de crescimento mais rápido, registando uma CAGR de 10,12% à medida que os consumidores adotam a conveniência plug-in para viagens e entregas.
Que região lidera as vendas globais?
A América do Norte detém 41,75% da participação do mercado de caixas de arrefecimento devido a uma vibrante cultura ao ar livre e à disponibilidade para pagar preços premium por caixas de arrefecimento de alto desempenho.
Como estão as regulamentações de sustentabilidade a influenciar o design do produto?
O PPWR da União Europeia obriga os fabricantes a priorizar materiais recicláveis e durabilidade de utilização múltipla, acelerando a transição da espuma descartável para o polietileno rotomoldado e híbridos metálicos.
Por que razão o setor farmacêutico é importante para as vendas de caixas de arrefecimento?
O crescimento nos medicamentos biológicos sensíveis à temperatura está a impulsionar a procura de caixas de arrefecimento reutilizáveis e validadas que protegem carga avaliada em milhares de milhões de dólares anualmente.
Que canais de distribuição estão a expandir-se mais rapidamente?
O comércio eletrónico e os websites diretos ao consumidor estão a crescer a uma CAGR projetada de 9,84% à medida que as marcas procuram margens mais elevadas e os consumidores se tornam mais confortáveis a comprar caixas de arrefecimento premium online.
Página atualizada pela última vez em:



