
Kühlbox-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 8.46 Milliarden US-Dollar |
| Marktgröße (2031) | 13.15 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kühlbox-Marktanalyse von Mordor Intelligence
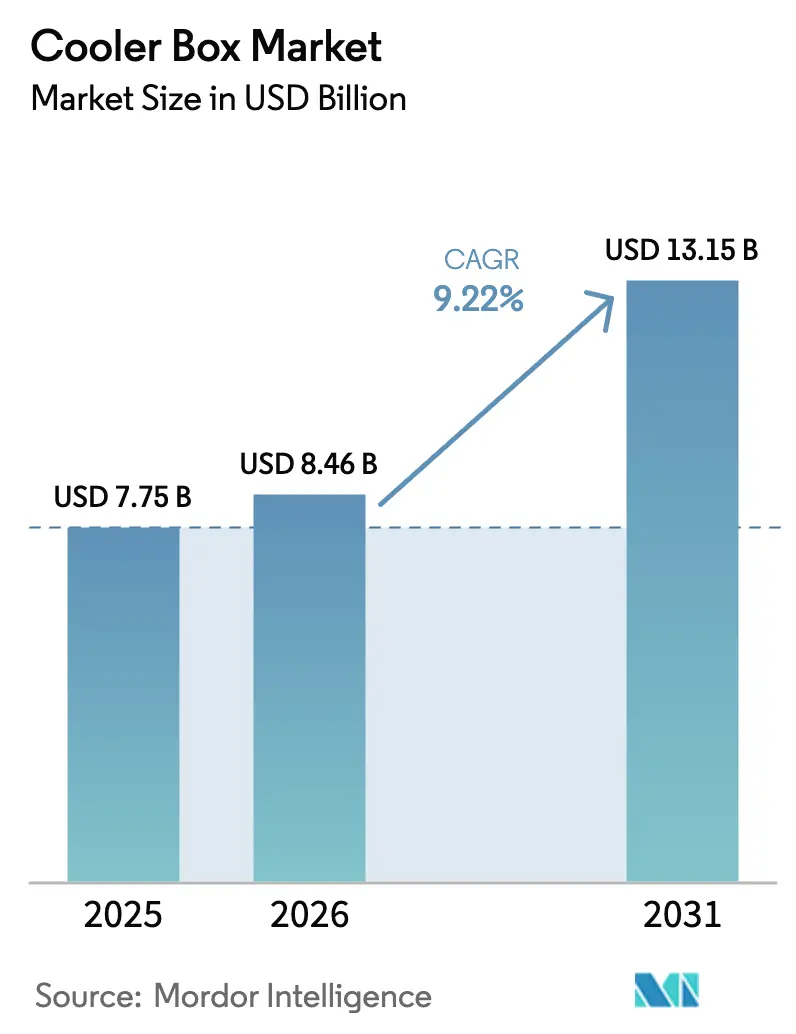
Die Kühlbox-Marktgröße wird voraussichtlich von USD 7,75 Milliarden im Jahr 2025 auf USD 8,46 Milliarden im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 9,22 % über den Zeitraum 2026–2031 USD 13,15 Milliarden erreichen. Das Wachstum wird durch die Ausweitung der pharmazeutischen Kühlkettenlogistik, einen anhaltenden Boom im Bereich Outdoor-Freizeitgestaltung sowie stetige Innovationen in der Rotationsform- und Isolationstechnologie vorangetrieben. Hersteller kombinieren mittlerweile Mehrschicht-Polyethylenschalen mit Hochleistungsschäumen, was die Eishaltedauer auf über fünf Tage verlängert und gleichzeitig die Produktionskosten senkt. Premiummarken profitieren von regulatorischen Veränderungen, die wiederverwendbare Verpackungen begünstigen, während kostengünstige Einwegschaumeinheiten mit dem bevorstehenden Verbot von Einwegkunststoffen konfrontiert sind. Unterdessen steigt die Akzeptanz elektrischer Kühlboxen, da Verbraucher auf der Suche nach unkomplizierter Plug-and-Play-Bequemlichkeit für Reisen mit dem Wohnmobil, Lebensmittellieferungen und häusliche Veranstaltungen sind.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Hartschalen-Kühlboxen im Jahr 2025 mit einem Marktanteil von 59,15 % beim Kühlbox-Markt, während elektrische/thermoelektrische Einheiten bis 2031 einen CAGR von 10,12 % verzeichnen sollen.
- Nach Material entfiel auf rotationsgeformtes LLDPE ein Anteil von 46,75 % an der Kühlbox-Marktgröße im Jahr 2025; Edelstahl-Hybride werden bis 2031 mit einem CAGR von 11,01 % expandieren.
- Nach Kapazität eroberten persönliche Einheiten (≤ 20 qt) im Jahr 2025 65,90 % der Kühlbox-Marktgröße; große/gewerbliche Modelle (≥ 61 qt) werden mit einem CAGR von 10,52 % wachsen.
- Nach Endnutzer repräsentierten Haushalts-/Gartenveranstaltungen im Jahr 2025 33,05 % des Kühlbox-Marktanteils, während pharmazeutische und biomedizinische Logistik mit einem CAGR von 9,65 % wachsen wird.
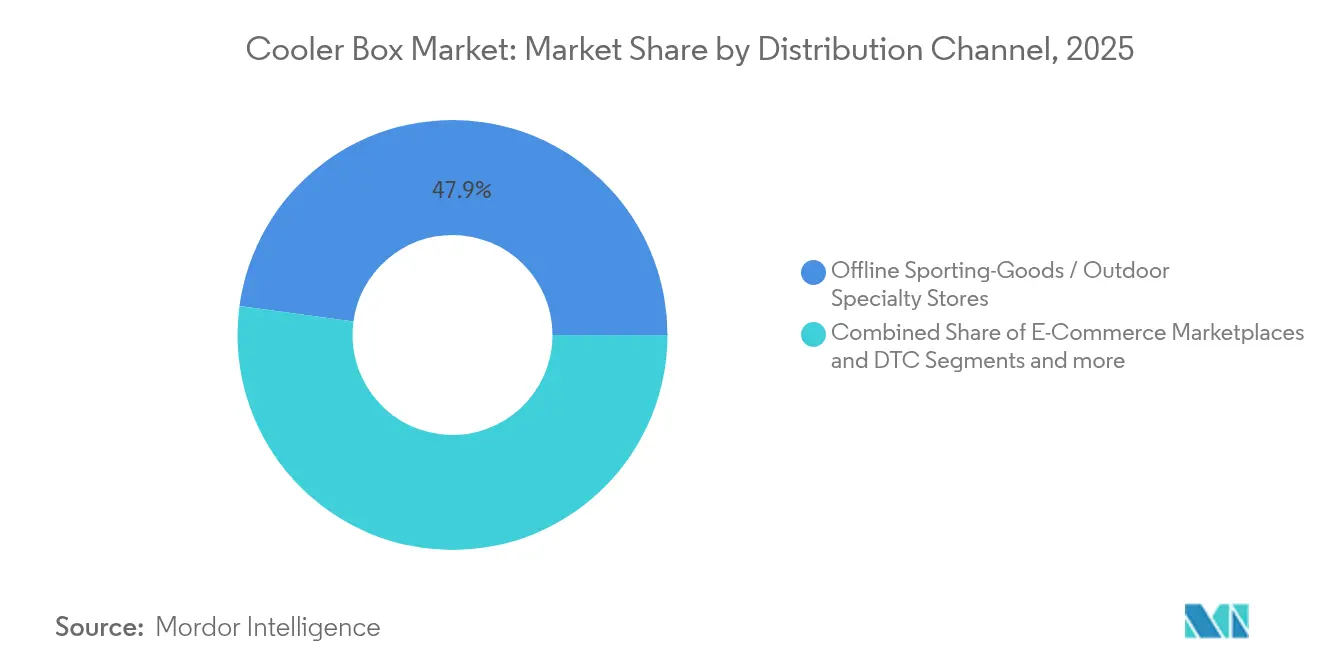
- Nach Vertriebskanal hielten stationäre Sportartikel-/Outdoor-Fachgeschäfte im Jahr 2025 47,85 % des Kühlbox-Marktanteils; E-Commerce- und Direktvertriebskanäle werden voraussichtlich einen CAGR von 9,84 % verzeichnen.
- Nach Geografie behauptete Nordamerika im Jahr 2025 41,75 % der Kühlbox-Marktgröße; der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 9,28 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Wachstum im Bereich Outdoor-Freizeitgestaltung & Camping-Aktivitäten | +2.1% | Global, mit Schwerpunkt in Nordamerika & APAC | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage in der pharmazeutischen Kühlkettenlogistik | +1.8% | Global, angeführt von Nordamerika & Europa | Langfristig (≥ 4 Jahre) |
| Ausweitung von Heim-Lieferservices für Lebensmittel & Getränke | +1.4% | Global, urbane Zentren treiben die Akzeptanz voran | Kurzfristig (≤ 2 Jahre) |
| Fortschritte in der Isolations- und Rotationsformtechnologie | +1.2% | Globale Fertigungszentren in APAC & Nordamerika | Mittelfristig (2–4 Jahre) |
| Militärische Nachfrage nach robusten, langlebigen Kühlboxen | +0.8% | Nordamerika, Europa, ausgewählte APAC-Märkte | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeitsvorschriften zugunsten wiederverwendbarer Kühlboxen | +1.0% | Europa & Nordamerika, Ausweitung auf APAC | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum im Bereich Outdoor-Freizeitgestaltung & Camping-Aktivitäten
Die Campingbeteiligung bleibt über dem Niveau vor 2020 und stützt anhaltende Käufe von Kühlboxen für Tagesausflüge und mehrtägige Abenteuer. Chinas „Entwicklungsplan für die Outdoor-Sportindustrie (2022–2025)” fördert sicheren, nachhaltigen Freizeitsport und treibt Ausgaben für Ausrüstung wie Zelte, Kochsets und robuste Kühlboxen an [1]ISPO, "Chinas Entwicklungsplan für den Outdoor-Sport 2022–2025," ispo.com. Die Verbindung von Hotelkomfort und Naturerlebnis beim Glamping steigert die Nachfrage nach hochwertigen Hartschalen-Kühlboxen als gehobene Ausstattung. Das Engagement in sozialen Medien rund um Wandern, Radfahren und Overlanding-Inhalte stimuliert Aspirationskäufe, insbesondere bei Millennials. Infolgedessen profitiert der Kühlbox-Markt in entwickelten Volkswirtschaften mit ausgeprägter Outdoor-Kultur von einem verlässlichen mittelfristigen Aufschwung.
Steigende Nachfrage in der pharmazeutischen Kühlkettenlogistik
Die Pharmaindustrie, insbesondere Segmente wie Biologika, Impfstoffe und GLP-1-Therapien, zeigt eine starke Abhängigkeit von der Kühlkettenlogistik und erfordert einen präzisen temperaturgeregelten Transport im Bereich von 2–8 °C. Die wachsende Betonung von Kosteneffizienz und ökologischer Nachhaltigkeit treibt einen Übergang zu wiederverwendbaren Verpackungslösungen voran, die derzeit einen Marktanteil von 70 % ausmachen. Dieser Wandel spiegelt den strategischen Fokus der Branche auf die Minimierung langfristiger Betriebskosten bei gleichzeitiger Einhaltung von Nachhaltigkeitszielen wider. Fortschrittliche Verpackungstechnologien, einschließlich Hochleistungs-Rotationsformeinheiten, werden voraussichtlich eine erhebliche Wachstumssteigerung bei der Einführung erfahren, da Unternehmen nach innovativen Lösungen suchen. Darüber hinaus wird die Nachfrage nach aktiven elektrischen Modellen voraussichtlich robust bleiben, angesichts ihrer Fähigkeit, strenge Temperaturkontrollstandards einzuhalten. Dieser Trend wird voraussichtlich bis 2030 anhalten und sich an die sich verändernden Anforderungen der Branche nach zuverlässiger und nachhaltiger Kühlkettenlogistik anpassen.
Ausweitung von Heim-Lieferservices für Lebensmittel & Getränke
Isolierte Behälter sind ein entscheidender Bestandteil bei der Aufrechterhaltung der Lebensmittelsicherheit während der Lieferung auf der letzten Meile für Mahlzeitenkit-, Lebensmittel- und Restaurantliefermärkte. Diese Wachstumstrajektorie unterstreicht die steigende Bedeutung einer Infrastruktur, die temperaturempfindliche Logistik unterstützt. Da Lieferdienstanbieter ihre Aktivitäten auf Vorstadtgebiete ausweiten, steigt die Nachfrage nach tragbaren Kühlboxen, die kompakte Designs mit der Fähigkeit verbinden, Kühltemperaturen über längere Zeiträume aufrechtzuerhalten. Diese Kühlboxen werden zunehmend unverzichtbar, um die Qualität und Sicherheit verderblicher Waren während des Transports zu gewährleisten. Die wachsende Akzeptanz solcher Lösungen schafft unmittelbare Umsatzchancen, insbesondere für fortschrittliche Kühlboxformate wie elektrische und weichschalige Modelle, die aufgrund ihrer Nutzlastoptimierung und Betriebseffizienz bevorzugt werden.
Fortschritte in der Isolations- und Rotationsformtechnologie
Fortschritte in Fertigungsprozessen haben zu engeren Wandtoleranzen und einer verbesserten Harzdispersion geführt, wodurch die Wärmerückhaltung erheblich verbessert wird, ohne wesentlich an Gewicht zuzulegen. Die Entwicklung innovativer Schäume hat Expansionsverhältnisse von bis zu 120× erreicht, kombiniert mit einer außergewöhnlich niedrigen Wärmeleitfähigkeit von 26,69 mW m⁻¹ K⁻¹. Verbundpolymerrohre bieten nun eine Wärmeleitfähigkeit von 6,5 W/(m K) und liefern damit eine mit Titanlegierungen vergleichbare Leistung bei überlegener Korrosionsbeständigkeit [2]MDPI, "Verbesserte Polypropylenisolationseigenschaften," mdpi.com. Diese technologischen Verbesserungen ermöglichen es Herstellern, die Wandstärke und den Harzverbrauch zu reduzieren und dabei den Fünf-Tage-Eishaltungsstandard zu erfüllen und zu übertreffen. Es wird erwartet, dass die Einführung dieser Fortschritte mittelfristig beschleunigt wird, da Werkzeugnachrüstungen in den Produktionsstätten in APAC und Nordamerika umgesetzt werden. Dieser Trend spiegelt eine wachsende Betonung von Effizienz und Leistung im Bereich der Materialentwicklung innerhalb der Branche wider.
Analyse der Auswirkungen von Markteinschränkungen*
| Einschränkung | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Ein großes Angebot an kostengünstigen Einweg-Schaumkühlboxen | -1.5% | Global, insbesondere preissensible Märkte | Kurzfristig (≤ 2 Jahre) |
| Hoher Anschaffungspreis von Premium-Rotationsform-Kühlboxen | -1.2% | Global, Beeinträchtigung der Marktdurchdringungsraten | Mittelfristig (2–4 Jahre) |
| Beschränkungen für Lithiumbatterien im Lufttransport bei aktiven Einheiten | -0.8% | Global, Auswirkungen auf das elektrische Kühlboxsegment | Kurzfristig (≤ 2 Jahre) |
| Komplexität des Recyclings beeinträchtigt großvolumige Beschaffung | -0.6% | Europa & Nordamerika, nachhaltigkeitsorientierte Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ein großes Angebot an kostengünstigen Einweg-Schaumkühlboxen
Expandiertes Polystyrol (EPS)-Kühlboxen behaupten aufgrund ihrer Erschwinglichkeit, die oft die Preise langlebiger Alternativen unterbietet, eine starke Stellung auf dem Markt. Diese Produkte bleiben besonders in Anwendungen wie Picknicks, Strandausflügen und Köderlagerung verbreitet, trotz ihrer minderwertigen Isolationsleistung und Auswirkungen durch Einwegmüll. Die Verpackungs- und Verpackungsabfallverordnung (PPWR) der Europäischen Union, die nicht recycelbare Einwegverpackungen bis 2028 verbieten soll, wird voraussichtlich einen erheblichen Wandel hin zu wiederverwendbaren Lösungen bewirken. Allerdings ist kultureller Widerstand gegen Veränderungen erkennbar, wie das obligatorische Mehrwegsystem Deutschlands zeigt, das bislang nur eine Akzeptanzrate von 1,60 % erreicht hat. In den nächsten zwei Jahren werden die niedrigen Kosten von Schaumkühlboxen voraussichtlich weiterhin die Einführung von Premium-Alternativen in preissensiblen Märkten hemmen. Dennoch werden zunehmend strengere Regulierungsrahmen die langfristige Lebensfähigkeit dieser kostengünstigen Einwegprodukte voraussichtlich beeinträchtigen.
Beschränkungen für Lithiumbatterien im Lufttransport bei aktiven Einheiten
Ab Januar 2025 begrenzen die IATA-Gefahrgutvorschriften den Ladezustand von Lithiumbatterien, die per Luftfracht versandt werden, auf 30 %, was die Logistik für Kompressor- und thermoelektrische Kühlboxen erschwert [3]ANA Cargo, "IATA-Gefahrgutvorschriften 66. Ausgabe Zusammenfassung," anacargo.jp. Die US-amerikanischen PHMSA-Richtlinien erfordern zusätzliche Kennzeichnung, Dokumentation und Genehmigungen durch Transportunternehmen, was die Compliance-Kosten erhöht. Diese Hürden verzögern den internationalen Markteintritt und erhöhen die Lagerkosten für Marken, die auf aktive Kühlung umsteigen. Während Land- und Seewege weiterhin offen bleiben, verlängern sich die Vorlaufzeiten und Just-in-time-Lieferversprechen werden geschwächt. Folglich bremst die Einschränkung das kurzfristige Umsatzwachstum im am schnellsten wachsenden elektrischen Segment.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
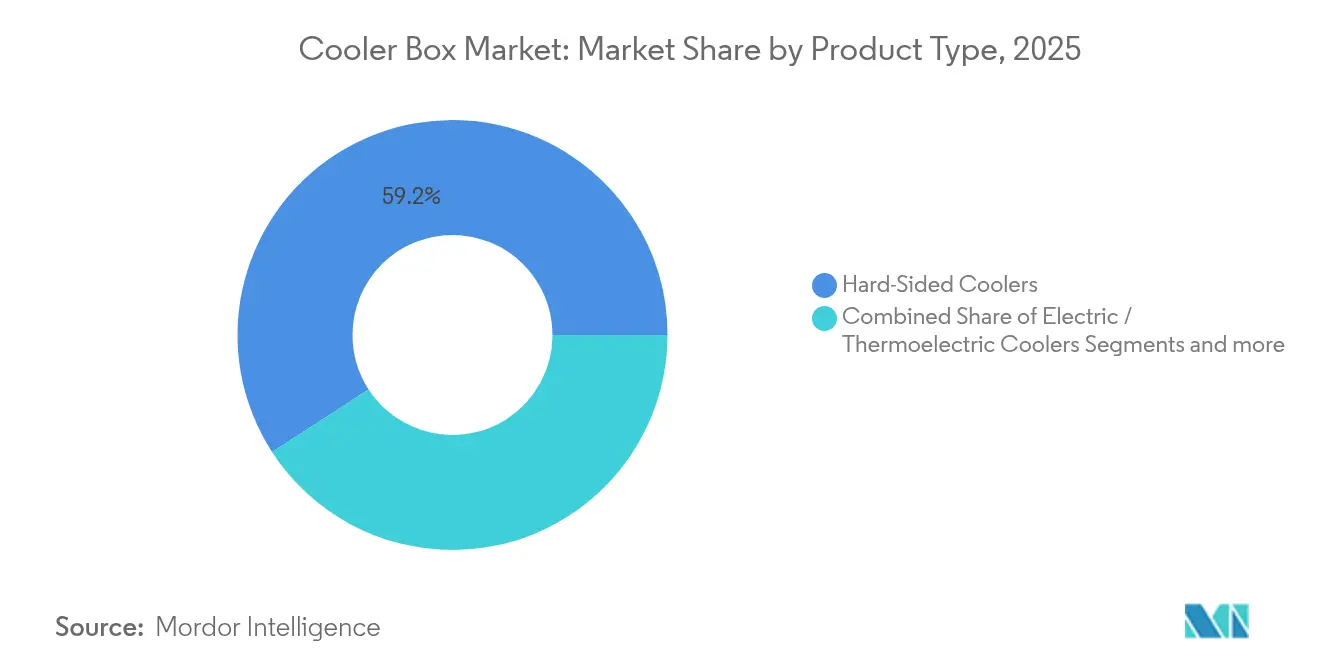
Elektrische Einheiten treiben Innovationen voranDas Hartschalensegment hielt im Jahr 2025 mit 59,15 % einen beherrschenden Anteil an der Kühlbox-Marktgröße, dank robuster Polyethylenschalen, druckeingespritzter Schäume und Zertifizierungen für Bärensicherheit. Premium-Modelle wie YETIs Tundra-Serie erzielen USD 350–600, rechtfertigen jedoch den Preis durch wochenlange Eishaltung und lebenslange Garantieabdeckung. Elektrische/thermoelektrische Modelle, obwohl derzeit nur ein Bruchteil des Umsatzes, werden bis 2031 voraussichtlich einen CAGR von 10,12 % verzeichnen, da Verbraucher die Plug-in-Bequemlichkeit für Wohnmobilreisen und Lebensmittellieferrouten schätzen. Weichschalen-Kühlboxen erfüllen leichte Tagesbedarfsbedürfnisse, während Einweg-Styroporeinheiten angesichts verschärfter Kunststoffverbote um ihr Überleben kämpfen.
Elektrische Innovationen beschleunigen sich mit in den Deckel integrierten Solarpanelen, Bluetooth-Temperaturmonitoren und USB-A-Stromanschlüssen, die Telefone auf Campingplätzen aufladen. Colemans Pro-Kühlboxen-Markteinführung 2025 reduzierte das Gewicht gegenüber den Kategorieführern um 15–30 % und fügte gleichzeitig antimikrobielle Auskleidungen und eine 10-Jahres-Garantie hinzu. Wettbewerbslücken verringern sich, da Marken des mittleren Segments Rotationsform-Ästhetik zu niedrigeren Preispunkten mithilfe von Hybrid-Schaumkernen nachbilden. Jedoch bremsen Versandbeschränkungen für Lithiumbatterien und Fluggesellschaftsbeschränkungen den internationalen Schwung für kompressorgetriebene Modelle. Über den Prognosezeitraum werden wertorientierte Marken auf elektrische Modelle unter USD 300 abzielen, während robuste Premium-Einheiten ihre Preispositionen durch Material- und Funktionsüberlegenheit verteidigen.


Nach Material:
Rotationsgeformtes LLDPE führt die Leistung anIm Jahr 2025 entfiel auf rotationsgeformtes lineares Polyethylen niedriger Dichte (LLDPE) ein Anteil von 46,75 % am Kühlbox-Markt, angetrieben durch seine überlegene Schlagzähigkeit, erweiterte Eishalteeigenschaften und anpassbare Farboptionen. Die Verwendung von Wandstärken von bis zu 2,5 cm in Kombination mit druckeingespritztem Polyurethanschaum hat es diesen Produkten ermöglicht, Isolations-R-Werte zu erzielen, die herkömmliche blasgeformte Designs übertreffen. Edelstahl- und pulverbeschichtete Aluminium-Hybride verzeichnen ein rasantes Wachstum, hauptsächlich aufgrund ihrer hohen Nachfrage im Brauereivertrieb, in militärischen Anwendungen und in Luxus-Overland-Fahrzeugen, wo Langlebigkeit und Premium-Ästhetik entscheidend sind. Spritzgegossenes Polypropylen (PP) und Polyethylen hoher Dichte (HDPE) dominieren weiterhin das Budgetsegment und bieten kostengünstige Lösungen trotz ihrer Einschränkungen bei der Eishalteperformance. Die zunehmende Präferenz für Hybridmaterialien spiegelt eine Verschiebung hin zur Premiumisierung im Kühlbox-Markt wider, die auf Nischenanwendungen mit erweiterter Funktionalität und Ästhetik abzielt. Das budgetfreundliche Segment bleibt unterdessen für die Deckung kostensensibler Verbraucherbedürfnisse unerlässlich, wenn auch mit Kompromissen bei Langlebigkeit und Isolationseffizienz.
Fortschritte in der Materialwissenschaft treiben die Einführung von biobasierten Einsatzstoffen und Post-Consumer-Harzgemischen voran, was den ökologischen Fußabdruck von LLDPE erheblich reduziert. Die PPWR-Verordnung, die bis 2031 Mindestanteile an Recyclingmaterial in großen Verpackungen vorschreibt, zwingt Kühlboxhersteller dazu, zurückgewonnene Harzgemische zu integrieren und dabei die Produkthaltbarkeit aufrechtzuerhalten. Schaumstofflieferanten innovieren mit HFC-freien Treibmitteln, um die F-Gas-Ausstiegsziele der EU einzuhalten und damit zu reduzierten Kohlenstoffemissionen beizutragen. Einzelhändler schränken zunehmend den Regalplatz für EPS/EPP-Schaumkühlboxen ein, trotz ihrer Kostenvorteile, um Compliance-Risiken zu mindern und der wachsenden Verbrauchernachfrage nach umweltfreundlichen Produkten gerecht zu werden. Diese Verschiebungen unterstreichen einen breiteren Branchentrend hin zu nachhaltigen Praktiken, angetrieben durch regulatorischen Druck und sich verändernde Marktpräferenzen.
Nach Kapazität:
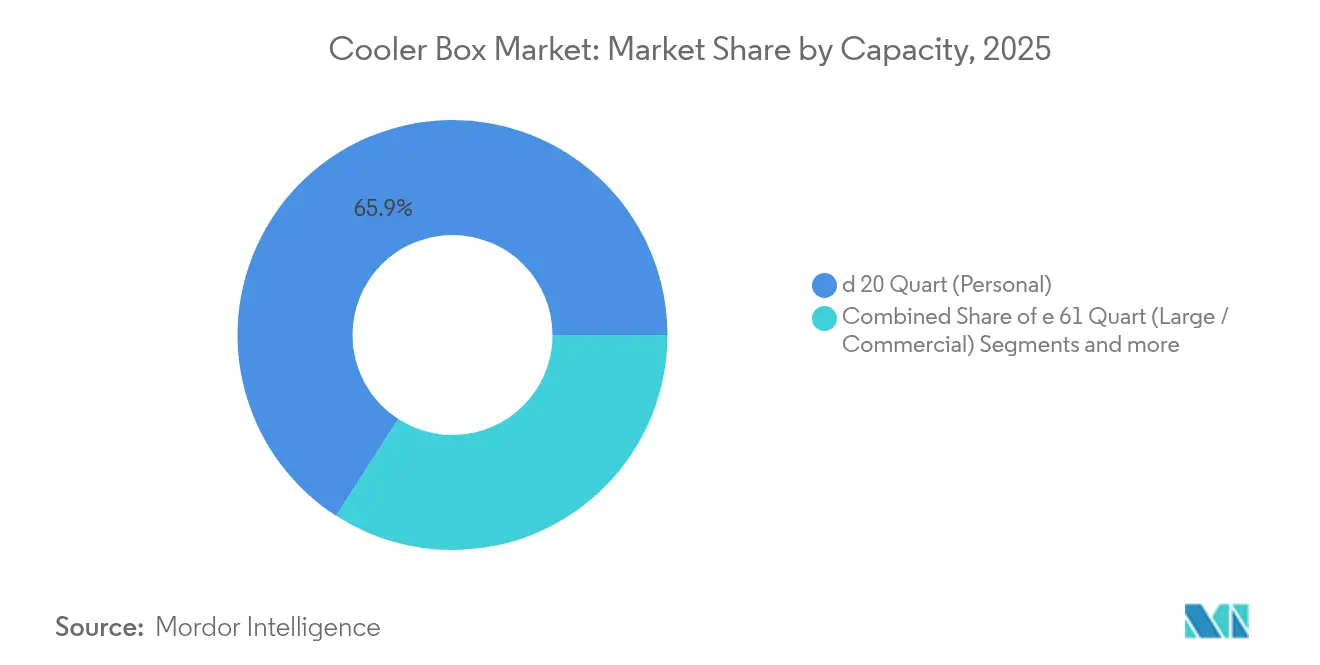
Persönliche Einheiten dominieren das VolumenPersönliche Kühlboxen bis zu 20 qt eroberten im Jahr 2025 65,90 % der Kühlbox-Marktgröße, angetrieben durch städtische Picknicks, Schulsport und Einkaufsausflüge. Leichte Designs mit Einhandtragegriffen und modularen Eispackungen richten sich an mobile Verbraucher, die Bequemlichkeit über mehrtägige Eishaltung stellen. Mittelgroße 21–40 qt-Modelle dienen Paaren und kleinen Familien und bieten ein ausgewogenes Verhältnis von Stauraum und Tragbarkeit für Wochenendcamping. Große/gewerbliche Einheiten über 61 qt verzeichnen mit einem CAGR von 10,52 % das schnellste Wachstum, da Caterer, pharmazeutische Versender und Katastrophenschutzbehörden Großkapazität benötigen. Einheiten zwischen 41–60 qt bleiben das Kernfamiliensegment und zeichnen sich bei mehrtägigen Ausfahrten und Bootsausflügen aus.
Kapazitätspräferenzen verschieben sich auch mit Fahrzeugtrends; kompakte SUVs und Elektroautos begrenzen den Kofferraumraum und erhöhen die Nachfrage nach faltbaren oder weichschaligen 20 qt-Formaten. Umgekehrt stützen Pickup-Verkäufe in Nordamerika die Nachfrage nach 65–110 qt rotationsgeformten Behältern, die als Angelplattformen und Camping-Sitzgelegenheiten dienen. Gewerbliche Kühlkettenanbieter bevorzugen stapelbare 120–270 qt-Rolldesigns, die mit Palettsystemen kompatibel sind. Militärische Beschaffungszyklen erstrecken sich auf 400 qt-Kühlfrachtboxen mit integrierten 24-V-Kompressoren für Feldlazarette, obwohl die Daten vertraulich bleiben. Da der E-Commerce-Lebensmittelliefermarkt wächst, besteht Interesse an 15–25 qt-isolierten Tragetaschen, die für einen schnellen Umschlag und eine einfache Sanitärreinigung zwischen den Lieferungen ausgelegt sind.
Nach Endnutzer:
Haushaltsereignisse führen die Akzeptanz anHaushalts- und Gartenveranstaltungen repräsentierten im Jahr 2025 33,05 % des Kühlbox-Marktanteils, gestützt durch pandemiebedingte Gewohnheiten der Outdoor-Geselligkeit, die nun dauerhaft erscheinen. Multifunktionale Deckel, die als Schneidbretter, Getränkehalter und Bluetooth-Lautsprecher dienen, steigern die Attraktivität für Grillabende und Poolpartys. Camping und allgemeine Outdoor-Freizeitgestaltung bleiben belastbar und ziehen neue Teilnehmer an, die vom komfortorientierten Ethos des Glampings angezogen werden. Pharmazeutische und biomedizinische Logistik wird, obwohl heute noch kleiner, einen CAGR von 9,65 % verzeichnen, da Biologika-Pipelines sich ausweiten und wiederverwendbare Verpackungen im GDP-konformen Transport an Bedeutung gewinnen. Die Nachfrage beim Fischen und Jagen wächst im Einklang mit der Lizenzausgabe, insbesondere im US-amerikanischen Südosten und in Skandinavien, wo Angler Kühlboxen schätzen, die Eis fünf Tage lang gefroren halten.
Lebensmittellieferunternehmen setzen isolierte Tragetaschen und aktive Kompressorboxen ein, um strenge HACCP-Regeln (Gefahrenanalyse und kritische Kontrollpunkte) zu erfüllen. Caterer nutzen große Kühlboxen mit internen Trennwänden zur Heiß-Kalt-Trennung bei Hochzeiten und Firmenveranstaltungen. Militär- und Verteidigungsbehörden schreiben NATO-Standardanschlüsse, Zurrösen und infrarotabsorbierende Pigmente vor, um sich in taktische Umgebungen einzufügen. Industrielle Nutzer wie Bauteams verlassen sich auf 5-Gallonen-Getränkekühlboxen und 50 qt-Mittagsbehälter, die dem Einsatz auf Baustellen standhalten. Der pharmazeutische Anstieg validiert Investitionen in Temperaturdatenlogger und manipulationssichere Siegel, die in Premium-Modellen integriert sind.
Nach Vertriebskanal:
Fachgeschäfte behaupten die FührungspositionIm Jahr 2025 entfielen auf Sportartikel- und Outdoor-Facheinzelhändler 47,85 % des Kühlbox-Marktanteils, wobei sie ihr Fachwissen und ihre interaktiven Merchandising-Strategien nutzten, um Kunden eine praktische Bewertung von Produktmerkmalen wie Dichtungsringen und Deckelriegeln zu ermöglichen. E-Commerce- und Direktvertriebsplattformen werden voraussichtlich mit einem CAGR von 9,84 % wachsen, unterstützt durch die zunehmende Nutzung von Rückgaberichtlinien ohne Gebühren, Augmented-Reality (AR)-Größenwerkzeuge und influencer-gesteuerter Marketingkampagnen, die das Verbrauchervertrauen beim Online-Kauf hochwertiger Artikel stärken. Massenhandelsunternehmen konzentrieren sich strategisch auf wertorientierte Produktlinien und saisonale Aktionen, die mit nationalen Feiertagen zusammenfallen, um den Umsatz anzukurbeln. Das Wachstum von E-Commerce-Kanälen spiegelt eine Verschiebung im Verbraucherverhalten hin zu Komfort und digitalem Engagement wider, die durch technologische Fortschritte und gezielte Marketingbemühungen weiter verstärkt wird. Sportartikel- und Outdoor-Facheinzelhändler dominieren weiterhin den Markt, indem sie Produktkompetenz mit erlebnisorientiertem Einzelhandel kombinieren und so einen Wettbewerbsvorteil in einer stark fragmentierten Marktlandschaft schaffen.
Igloo erzielte eine Vervierfachung der Online-Bestellungen durch die Implementierung einer Omnichannel-Fulfillment-Strategie und den Einsatz KI-gesteuerter Nachfrageprognosen, um Fehlbestände effektiv zu reduzieren. Institutionelle Käufer wie pharmazeutische Distributoren und Verteidigungsbehörden bevorzugen Lieferanten, die Kalibrierungszertifikate und validierte thermische Modellierung bereitstellen, und schließen oft mehrjährige Vereinbarungen mit solchen Lieferanten ab. Marktplattformen, darunter Amazon, setzen Richtlinien zur Markenneutralität durch, was Unternehmen zwingt, sich durch die Entwicklung exklusiver SKUs und die Einführung von Sondereditions-Produktvariationen zu differenzieren. Der Einsatz von KI-Werkzeugen hat es Igloo ermöglicht, Lagerbestände mit Nachfragemustern in Einklang zu bringen und so eine nahtlose Lieferkette und verbesserte Kundenzufriedenheit zu gewährleisten. Anbieter, die in institutionellen und Marktplatzkanälen tätig sind, müssen strategisch innovieren, um Compliance-Anforderungen zu erfüllen und sich in wettbewerbsintensiven Umgebungen abzuheben.
Geografische Analyse
Kühlbox-Markt Nordamerika
Im Jahr 2025 entfiel auf Nordamerika ein Anteil von 41,75 % am Kühlbox-Markt, was in erster Linie auf die fest etablierte Campingkultur der Region, das hohe verfügbare Einkommen und die ausgeprägte Verbraucherpräferenz für Premium-Marken zurückzuführen ist. Der Markt für Freizeitausrüstung in Kanada verzeichnet ein kontinuierliches Wachstum, das durch staatliche Investitionen in Provinzparks und finanzielle Anreize zur Förderung des Binnentourismus gestützt wird. Auf dem gesamten Kontinent vollziehen umweltbewusste Verbraucher zunehmend den Wechsel zu rotationsgeformten Kühlboxen, insbesondere zu solchen, die für die Integration in Pfand-Rückgabe-Systeme oder Reparaturprogramme konzipiert sind. Dieser Wandel spiegelt einen übergeordneten Trend zur Nachhaltigkeit wider, da diese langlebigen Alternativen schrittweise Einwegprodukte aus Schaumstoff verdrängen. Die sich verändernden Verbraucherpräferenzen und unterstützenden politischen Maßnahmen dürften die Marktführerschaft Nordamerikas im Kühlbox-Markt weiter festigen.
Kühlbox-Markt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 9,28 % bis 2031. In China fördert die Zentralregierung Outdoor-Sport und Sicherheitstraining, was den Kauf langlebiger Kühlboxen für Wandern, Rafting und Event-Catering ankurbelt. Steigende Einkommen der wachsenden Mittelschicht ermöglichen eine Premiumisierung, während lokale Hersteller die Produktion für den Export und die Inlandsnachfrage ausweiten. Der Aufschwung des Incoming-Tourismus in Japan, mit mehr als 30 Millionen einreisenden Besuchern, beflügelt den Kühlboxenabsatz an Gastgewerbeunternehmen für die Bento-Lieferung und Outdoor-Festivals. Indiens expandierende Gig-Economy treibt die Einführung isolierter Lebensmittelliefertaschen und hartschaligen Boxen für Fisch und Milchprodukte voran. Obwohl die Preissensibilität weiterhin besteht, ermöglichen regionale Fertigungsvorteile den Marken, abgestufte Produktlinien einzuführen, die an unterschiedliche Kaufkraft angepasst sind.
Kühlbox-Markt Europa
Europa stellt eine reife, jedoch im Wandel begriffene Marktlandschaft dar, die durch strenge regulatorische Rahmenbedingungen geprägt wird. Die PPWR, die im Februar 2025 in Kraft trat, verpflichtet zur Verwendung wiederverwendbarer oder recycelbarer Verpackungen und schafft Anreize für Kühlboxen, die für eine Nutzungsdauer von mehr als 20 Jahren ausgelegt sind. Deutschlands Pflicht zur Verwendung von Mehrwegverpackungen, obwohl die Akzeptanzrate noch bei 1,60 % liegt, verdeutlicht den politischen Schwung, der sich bis 2030 verstärken wird. Glamping-Resorts verbreiten sich in Frankreich, Italien und den nordischen Ländern und legen dabei Wert auf Premium-Ästhetik und ökologische Qualifikationen bei Gästeausstattungen. Fertigungscluster in Polen und Portugal erweitern ihre Kapazitäten, um die EU-Nachfrage nach konformen Materialien zu bedienen. Unterdessen erproben Logistikzentren in den Niederlanden und Belgien aktive Kompressor-Kühlboxen für pharmazeutische Cross-Docking-Operationen, was Europas Schwenk hin zu hochwertigen industriellen Anwendungen signalisiert.


Regulatorisches Umfeld
Kühlboxen, die mit Lebensmitteln und Getränken in Kontakt kommen, werden durch Vorschriften für lebensmittelkontaktfähige Chemikalien geprägt, angeführt vom Rahmenwerk der US-FDA für Lebensmittelkontaktstoffe (21 CFR Parts 174-179, einschließlich der Bestimmungen zu Polymeren nach Part 177). Diese Anforderungen beeinflussen die Harzauswahl (PP, PE, verwandte Additive) und die Compliance-Dokumentation, die Marken für Innenauskleidungen, Dichtungen und Beschichtungen führen müssen, die in Lebensmittel übergehen können.
Nachhaltigkeits- und Sicherheitsprogramme beeinflussen zudem Designentscheidungen und den Kategorie-Mix. In Europa beschleunigt die Verpackungs- und Verpackungsabfallverordnung (PPWR), die seit Februar 2025 in Kraft ist, den Abschied von nicht recyclingfähigen Einwegverpackungen, was die Nachfrage nach wiederverwendbaren, hartschaligen Formaten stärkt und gleichzeitig die Prüfung von EPS-Einweg-Kühlboxen verschärft. Für robuste Outdoor-Nutzung berufen sich Bärensicherheits-Leistungsangaben in Nordamerika häufig auf Zertifizierungsprotokolle des Interagency Grizzly Bear Committee (IGBC), was die technische Entwicklung von Schlössern und Verschlüssen vorantreibt und die Differenzierung durch Premiummerkmale fördert. Große Marken formalisieren zudem Chemikalienkontrollen in der Lieferkette durch Programme wie das Restricted Substance List (RSL)-Programm von YETI.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Kühlboxen beginnt mit petrochemischen und recycelten Rohstoffen, die zu Polymeren (LLDPE, HDPE, PP und verwandte Verbindungen) und Isoliersystemen (Polyurethanschäume und andere Hochleistungsschäume) verarbeitet werden. Die Umwandlung erfolgt anschließend durch Rotationsformen und Spritzguss für Gehäuse, Deckel und Zubehör. Die Komponentenversorgung reicht bis zu Dichtungen, Scharnieren/Verschlüssen, Rädern/Griffen und, bei aktiven Einheiten, thermoelektrischen Modulen oder Kompressorbaugruppen, Steuerungen und lithiumbasierten Stromquellen, die zusätzliche Compliance- und Versandkomplexität mit sich bringen.
Fertigung, Montage und Qualitätssicherung sind eng mit den Zielvorgaben zur Isolierleistung verknüpft, die häufig durch mehrtägige Eisrückhaltung ausgedrückt werden, sowie mit anwendungsbezogenen Spezifikationen wie Lebensmittelkontakt, robuste Outdoor-Nutzung oder validierte Kühlketten-Anwendung. Die Kostenstruktur bleibt empfindlich gegenüber Harz- und Schaumstoff-Inputs, wobei sich die Volatilität von aus Rohöl gewonnenen Polymeren bis in den März 2026 fortsetzt und Hersteller mit stärker lokalisierter Beschaffung und widerstandsfähigen Einkaufsstrategien reagieren, um Zoll- und Logistikrisiken zu verringern. Nachgelagert gelangen die Produkte über den Outdoor-Fachhandel, den Massenmarkt-Einzelhandel und zunehmend DTC- und E-Commerce-Kanäle zum Kunden, während institutionelle Kanäle in den Bereichen Lebensmittellieferung, Catering und Pharma-Logistik zusätzliche Anforderungen an Rückverfolgbarkeit, thermische Validierung und wartbare, wiederverwendbare Verpackungszyklen stellen.
Wettbewerbslandschaft
Der Kühlbox-Markt weist eine moderate Konzentration auf, wobei die zehn größten Unternehmen etwa die Hälfte des globalen Umsatzes kontrollieren. Premium-Marktführer nutzen Markenstärke, geistiges Eigentum bei Scharnier- und Riegeldesigns und breite Zubehörökosysteme, die Stammkunden binden. Mittelklasse-Newcomer streben nach Volumen durch Preis-Leistungs-Vorteile und Handelsmarkenvereinbarungen mit großen Einzelhändlern. Rohstoffproduzenten in Südostasien füllen das untere Preissegment mit massenweise exportierten EPS-Schaumeinheiten, obwohl ihr adressierbares Volumen durch Anti-Kunststoff-Gesetzgebung schrumpft.
Strategische Maßnahmen konzentrieren sich auf vertikale Integration und Portfolioerweiterung. YETIs Kauf von Mystery Ranch für USD 48,5 Millionen bringt technisches Rucksack-Know-how unter sein Dach und schafft Cross-Selling-Möglichkeiten mit kühlboxkompatiblen Tragsystemen. Das Unternehmen zielt auch darauf ab, den Anteil chinesischer Beschaffung bis Ende 2025 auf unter 5 % der Warenkosten zu senken, um das Risiko angesichts geopolitischer Spannungen zu diversifizieren. Igloos Übernahme durch ACON Investments injiziert Kapital für die Aktualisierung von Forschung & Entwicklung, die Stärkung des Direktmarketings und die Erweiterung der globalen Reichweite, insbesondere in Lateinamerika. Coleman richtet sich mit seiner Pro-Kühlboxen-Linie an wertorientierte Käufer und konkurriert mit geringerem Gewicht und 10-Jahres-Garantien, die Premium-Versprechen zu einem niedrigeren Preisniveau widerspiegeln.
Marken differenzieren ihre Angebote zunehmend durch die Integration fortschrittlicher Technologien wie Bluetooth-fähige Smart-Deckel, die Echtzeit-Warnungen bei Temperaturschwankungen bereitstellen und nahtlos mit Gesundheitskonformitätsanwendungen für Catering-Kunden verbunden sind. Elektrische Kühlboxhersteller konzentrieren sich auf Betriebseffizienz durch die Einführung austauschbarer Akkupacks, die der „Laderegel” entsprechen, um logistische Herausforderungen beim Versand zu minimieren. Um das Verbraucherengagement in einem Markt mit inkrementellen Funktionsfortschritten aufrechtzuerhalten, setzen Unternehmen aller Ebenen strategisch auf Influencer-Kooperationen zur Steigerung der Markensichtbarkeit. Darüber hinaus werden zeitlich begrenzte saisonale Farbauflagen als taktischer Ansatz eingesetzt, um Exklusivität zu schaffen und die Nachfrage anzukurbeln. Diese Initiativen spiegeln insgesamt eine Hinwendung zu innovationsgetriebenen Strategien wider, die auf die Verbesserung der Produktattraktivität und die Aufrechterhaltung von Wettbewerbsvorteilen abzielen.
Kühlbox-Branchenführer
YETI Holdings Inc.
Igloo Products Corp.
Newell Brands (Coleman)
Pelican Products Inc.
ORCA Coolers LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Kühlbox-Markt
- YETI Holdings Inc.
- Igloo Products Corp.
- Newell Brands (Coleman)
- Pelican Products Inc.
- ORCA Coolers LLC
- OtterBox
- RTIC Outdoors
- Engel Coolers
- K2 Coolers
- Dometic Group AB
- RovR Products
- Stanley (PMI)
- Grizzly Coolers
- AO Coolers
- Arctic Zone
- Calcutta Outdoors
- Bison Coolers
- CampZero
- Cabela’s (Bass Pro)
- Rubbermaid (Newell)

Marktchancen und Zukunftsaussichten
Wiederverwendbare Kühlketten-Verpackungen stellen für Anbieter von Kühlboxen-Formaten eine klare Marktlücke dar, da die pharmazeutische und biomedizinische Logistik den Einsatz wiederverwendbarer Lösungen ausweitet, wobei der Berichtskontext einen Anteil von 70% für wiederverwendbare Verpackungen anführt. Dies deutet auf eine Nachfrage nach hartschaligen, rotationsgeformten und validierten Kühlboxen hin, die Temperaturbereiche wie 2-8 °C unterstützen und Temperaturüberwachung integrieren können, zusammen mit Manipulationsnachweisen, Datenprotokollierung und standardisierter Streckenqualifizierung über die einfache Eisrückhaltung hinaus.
Nachhaltigkeitsgetriebene Material- und Prozessverschiebungen schaffen ebenfalls Raum für differenzierte, compliance-orientierte Produktlinien. Die EU-PPWR (in Kraft seit Februar 2025) stärkt den Business Case für langlebige, reparierbare Kühlboxen sowie für die Einbindung von Post-Consumer-Recyclingmaterial und Schaumstoffchemien mit geringerer Umweltbelastung, einschließlich HFC-freier Ansätze, ohne dabei die Leistung zu beeinträchtigen. Auf der Verbraucherseite schreitet die Innovation im Bereich Portabilität und Raumeffizienz schnell voran, wie das Beispiel von Coleman zeigt, das im März 2026 Snap 'N Go als zusammenklappbares Hartschalen-Kühlboxkonzept einführte. Solche Veränderungen der Formfaktoren unterstützen die Nachfrage in Stadthaushalten, kleinen Fahrzeugen und Mehrzweckszenarien, die von der Gartenparty über Reisen bis hin zu Tagesausflügen reichen.
Recent Industry Developments in Kühlbox-Markt
- Juni 2026: Newell Brands (Coleman) kündigt eine geplante Investition von 40 Mio. EUR für den Betrieb in Frankreich an, um die regionale Infrastruktur und Kapazität zu stärken. Der Schritt erweitert Colemans europäische Vertriebsfähigkeiten, um die wachsende Nachfrage nach Kühlboxen zu unterstützen. Er stärkt den Lieferkettenfußabdruck, um die Marktexpansion in Westeuropa zu beschleunigen.
- Mai 2026: YETI Holdings Inc. genehmigt eine Erhöhung des Aktienrückkaufprogramms; zum 14. Mai 2026 stehen 500 Mio. USD für Rückkäufe zur Verfügung. Die Kapitalallokation signalisiert Vertrauen in die Fundamentaldaten des Kerngeschäfts mit Kühlboxen. Sie könnte den Shareholder Value unterstützen und gleichzeitig flexible Liquidität für Wachstumsinitiativen erhalten.
- April 2026: Igloo Products Corp. bringt die Gripper CoolBox 10 Qt Cooler auf den Markt, eine tragbare spritzgegossene Kühlbox für den täglichen Gebrauch. Die Produkterweiterung ergänzt eine kompakte, robuste Option für Berufstätige und Stadtpendler. Sie erweitert Igloos Portfolio, um den Bedarf an unterwegs verfügbarer Kühlung zu decken.


Kühlbox-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus dem Verkauf von Eis- und Kühlboxen, die zur Kühlung von Lebensmitteln, Getränken und anderen temperaturempfindlichen Artikeln verwendet werden, unter Nutzung von Isolierung und, sofern zutreffend, angetriebenen Kühlkomponenten.
Ausschlüsse: Wir schließen große stationäre Kühlräume, Haushaltskühlschränke und gewerbliche Kühlvitrinen aus, die nicht als tragbare Kühlboxen konzipiert sind.
Übersicht der Segmentierung
- Nach Produkttyp
- Hartschalen-Kühlboxen
- Weichschalen-Kühlboxen
- Elektrische/Thermoelektrische Kühlboxen
- Einweg-/Styropor-Kühlboxen
- Nach Material
- Rotationsgeformtes LLDPE
- Spritzgegossenes PP/HDPE
- Stoff/Weichschale (Poly-Nylon)
- Edelstahl & Metall-Hybrid
- EPS/EPP-Schaum (Einweg)
- Sonstige Materialien
- Nach Kapazität
- ≤ 20 Quart (Persönlich)
- 21 – 40 Quart (Kleingruppe)
- 41 – 60 Quart (Familie/Wochenende)
- ≥ 61 Quart (Groß/Gewerblich)
- Nach Endnutzer
- Camping & Outdoor-Freizeitgestaltung
- Fischen & Jagen
- Haushalt/Gartenveranstaltungen
- Lebensmittel- & Getränkelieferung/Catering
- Pharmazeutische & Biomedizinische Logistik
- Industrie & Militär/Verteidigung
- Nach Vertriebskanal
- Stationäre Sportartikel-/Outdoor-Fachgeschäfte
- Massenhandel & Verbrauchermärkte
- E-Commerce-Marktplätze & Direktvertrieb
- B2B & Institutioneller Direktvertrieb
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Rest von Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam, Philippinen)
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die grundlegende Marktstruktur festzulegen und Leitplanken für Volumen und Preisgestaltung zu definieren. Wir haben öffentliche Statistiken und Normen überprüft, darunter Handelsdaten der US International Trade Commission, UN Comtrade, Inflationsreihen des US Bureau of Labor Statistics sowie Produktsicherheits- und Materialrichtlinien von ASTM und ISO, die Aufschluss darüber geben, welche Produkte verkauft werden und wie sie klassifiziert sind.
Um Doppelzählungen zu vermeiden, haben wir zudem Unternehmensberichte und Investorenpräsentationen auf Formulierungen zu Kategorieumsätzen überprüft, ebenso Einzelhändler- und Distributorenlisten, um den realen Mix aus Hart- und Weichkühlboxen, typischen Kapazitäten und Merkmalstrends zu verstehen. Parallel dazu nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenanalysen sowie Patentdatenbanken, um die Entwicklung im Bereich Isolierung, Rotationsformen und angetriebene Kühlboxen zu verfolgen, die die ASP-Entwicklung beeinflussen kann. Diese Sekundärquellen sind lediglich beispielhaft, und es wurden viele weitere öffentliche und kostenpflichtige Referenzen zur Erhebung, Validierung und Klärung von Datenpunkten verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung der Einheitswirtschaftlichkeit und die Klärung der Nachfrageverteilung nach Anwendungsfall, was aus öffentlichen Daten nicht immer erkennbar ist. Wir sprachen mit einer Mischung aus Herstellern, Komponentenlieferanten (Schaumstoff und Kunststoffe), Distributoren und Großabnehmern aus den Bereichen Outdoor-Freizeit und Kühlketten-Nutzung und überprüften anschließend zentrale Annahmen erneut, wenn die Antworten eine große Streuung zeigten.
Da der Markt global ist, wurden die Eingaben über die Regionen Amerika, EMEA und APAC hinweg trianguliert, damit regionale Saisonalität, Kanal-Mix und Preisstufen normalisiert werden konnten, bevor die endgültigen Gesamtwerte festgelegt wurden.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 12% | APAC: 46% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 33% | EMEA: 30% |
| Kleinere Akteure: 20% | Manager: 55% | Amerika: 24% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem Produktions-, Handels- und Konsumsignale genutzt werden, um den adressierbaren Pool tragbarer Kühlboxen nach Region zu rekonstruieren, gefolgt von Aufteilungen des Produktmix, die die Gesamtwerte realistisch halten. Danach werden die Zahlen mittels selektiver Bottom-up-Näherungen überprüft, wie beispielsweise gemessenem ASP mal Stückzahlvolumen nach Kanal, sowie Prüfungen bei Lieferanten und Distributoren, die anschließend zur Anpassung von Ausreißern verwendet werden.
Zu den wichtigsten Eingaben im Modell gehören der Mix aus Hartschalen- und Weichschalen-Einheiten, typische Kapazitätsbänder (in Quart), Trends bei Isolier- und Gehäusematerialien, die die ASPs verschieben, Saisonalität im Zusammenhang mit Outdoor-Aktivitäten und Reisen sowie die Intensität von Kühlkettensendungen für temperaturempfindliche Anwendungen. Wo Stückdaten in einem Land nicht direkt beobachtbar waren, verwendeten wir Proxy-Indikatoren wie Importmuster, Sortimentstiefe des Einzelhandels und von Befragten gemeldete Preisstufen und schlossen dann Lücken durch konservative Interpolation, verankert an nahegelegenen Märkten.
Die Prognosen wurden mittels Szenarioanalyse erstellt, da die Nachfrage mit Reisezyklen, extremen Wettersaisons und Ersatzverhalten schwanken kann und diese Schwankungen nicht immer durch eine einzige Kurve erfasst werden. Annahmen zum Volumenwachstum und zur ASP-Entwicklung wurden mit Branchenteilnehmern überprüft, damit die endgültige Prognose mit dem beobachteten Kanalverhalten und geplanten Produkteinführungen konsistent bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit eine einzelne verrauschte Datenreihe das Ergebnis nicht verzerrt. Wir vergleichen die modellierten Gesamtwerte mit unabhängigen Signalen wie Handelswerten, Kategoriepreisspannen und regionalen Nachfrageindikatoren und untersuchen anschließend Abweichungen auf Länder- und Segmentebene, bevor die Freigabe erfolgt.
Der Entwurf wird schrittweise überprüft, einschließlich einer Zweitprüfung der Annahmen durch einen weiteren Analysten, arithmetischer Kontrollen und einer abschließenden Konsistenzprüfung über historische und prognostizierte Zeiträume hinweg. Zeigt sich während der Überprüfung eine wesentliche Abweichung, werden Befragte erneut kontaktiert, um zu bestätigen, ob die Diskrepanz real ist oder auf Unterschiede in Produktdefinitionen oder Kanalabdeckung zurückzuführen ist. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung erfolgt ein abschließender Durchlauf, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Eis- oder Kühlboxen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Kühlboxen können auch dann voneinander abweichen, wenn die Produkte ähnlich klingen, da jeder Herausgeber die Abgrenzung dessen, was als Kühlbox zählt und welche Kanäle und Regionen vollständig erfasst werden, unterschiedlich vornimmt. Abweichungen ergeben sich auch daraus, wie ASPs über Premium- und Massenprodukte hinweg modelliert werden, sowie aus dem Zeitpunkt der Währungsumrechnung und Inflationsnormalisierung.
Elektrisch betriebene tragbare Kühlboxen und thermoelektrische Varianten fallen in den Anwendungsbereich von Mordor Intelligence, sofern sie als Kühlboxen verkauft werden, angrenzende tragbare Kühlgeräte und breitere Kühlketten-Ausrüstung jedoch nicht, was ein Grund dafür ist, dass einige veröffentlichte Gesamtwerte höher oder niedriger ausfallen. Weitere Lücken entstehen häufig durch die Verwendung von Versandwert-Proxys ohne Korrektur für Re-Exporte, die Anwendung eines einzigen globalen Preistrends über alle Kapazitätsbänder hinweg oder die Fortführung älterer Basisjahresannahmen ohne erneute Validierung von Kanalmix-Verschiebungen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,46 Mrd. USD (2026) | |
| Fachzeitschrift A | 7,29 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und konzentriert sich offenbar auf passive Eisboxen, mit begrenzter Transparenz hinsichtlich der Einbeziehung angetriebener Kühlboxen und regionaler Kanalpreisunterschiede, was den Schätzwert verringern kann. |
| Branchen-Herausgeber B | 3,51 Mrd. USD (2024) | Erfasst wahrscheinlich nur einen engeren Bereich von Verbraucher-Eisboxen mit strikterer Produkttaxonomie und geringerer Abdeckung von Kühlboxen mit größerer Kapazität und gewerblicher Nutzung, was den adressierbaren Umsatzpool verringert. |
Der Vergleich zeigt, dass die Spanne hauptsächlich dadurch erklärt wird, was als Kühlbox gezählt wird und wie die Preisgestaltung aus dem Produktmix abgeleitet wird, statt aus einem einzigen Durchschnittswert. Indem der Anwendungsbereich an die Nachfrage nach tragbaren Kühlboxen gekoppelt und anschließend gegen Kanalpreise und Handelssignale abgeglichen wird, bleibt die Endzahl auf klare Eingaben und wiederholbare Schritte rückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Kühlbox-Markt im Jahr 2026?
Die Kühlbox-Marktgröße beläuft sich im Jahr 2026 auf USD 8,46 Milliarden und wird voraussichtlich bis 2031 bei einem CAGR von 9,22 % über den Zeitraum 2026–2031 USD 13,15 Milliarden erreichen.
Welches Produktsegment wächst am schnellsten?
Elektrische und thermoelektrische Kühlboxen sind das am schnellsten wachsende Segment mit einem CAGR von 10,12 %, da Verbraucher Plug-in-Bequemlichkeit für Reisen und Lieferungen übernehmen.
Welche Region führt den globalen Umsatz an?
Nordamerika beherrscht mit 41,75 % des Kühlbox-Marktanteils den Markt aufgrund einer lebhaften Outdoor-Kultur und der Bereitschaft, Premiumpreise für Hochleistungskühlboxen zu zahlen.
Wie beeinflussen Nachhaltigkeitsvorschriften das Produktdesign?
Die PPWR der EU verpflichtet Hersteller, recycelbare Materialien und Mehrwegbeständigkeit zu priorisieren, was eine Verschiebung von Einwegschaum hin zu rotationsgeformtem Polyethylen und Metall-Hybriden beschleunigt.
Warum ist der pharmazeutische Sektor wichtig für den Kühlboxenabsatz?
Das Wachstum bei temperatursensiblen biologischen Arzneimitteln treibt die Nachfrage nach wiederverwendbaren, validierten Kühlboxen voran, die Fracht im Wert von mehreren Milliarden Dollar jährlich schützen.
Welche Vertriebskanäle expandieren am schnellsten?
E-Commerce- und Direktvertriebswebsites wachsen mit einem prognostizierten CAGR von 9,84 %, da Marken höhere Margen anstreben und Verbraucher beim Online-Kauf von Premium-Kühlboxen immer sicherer werden.
Seite zuletzt aktualisiert am:



