
Tamanho e Participação do Mercado de Refratários para Siderurgia à Base de Hidrogênio
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 356.72 Milhões de dólares |
| Tamanho do Mercado (2032) | 540.60 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.67 % |
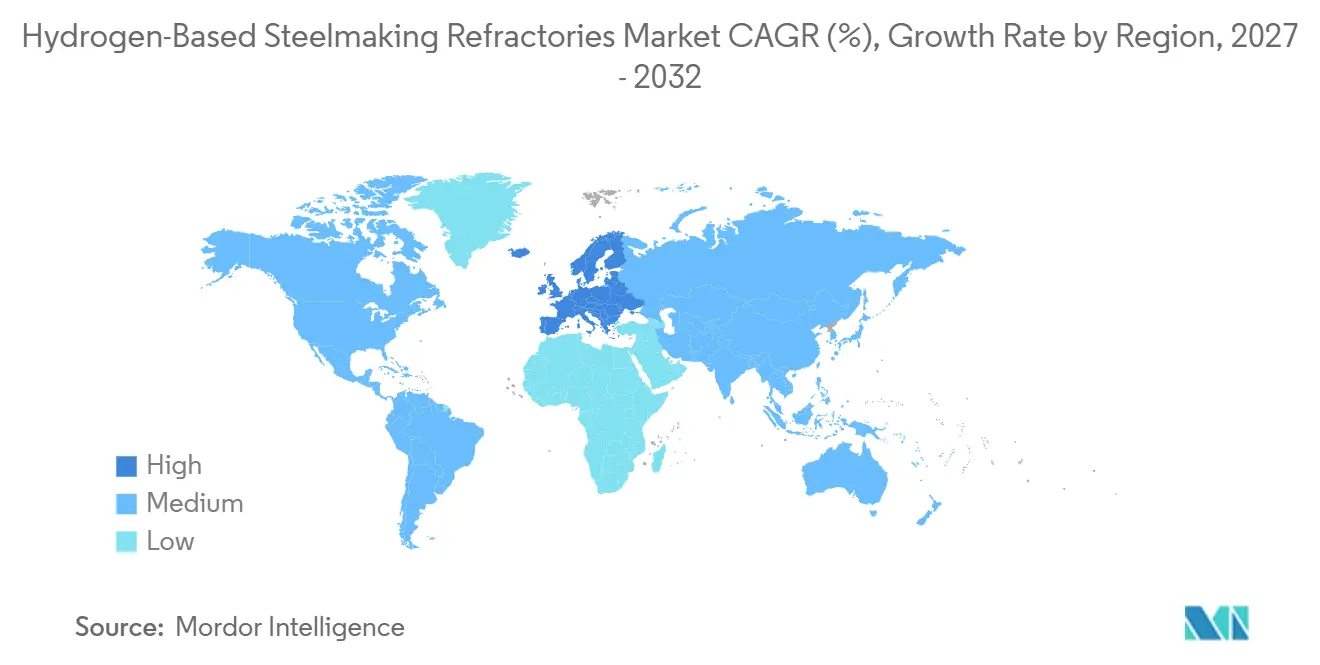
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | Ásia-Pacífico |
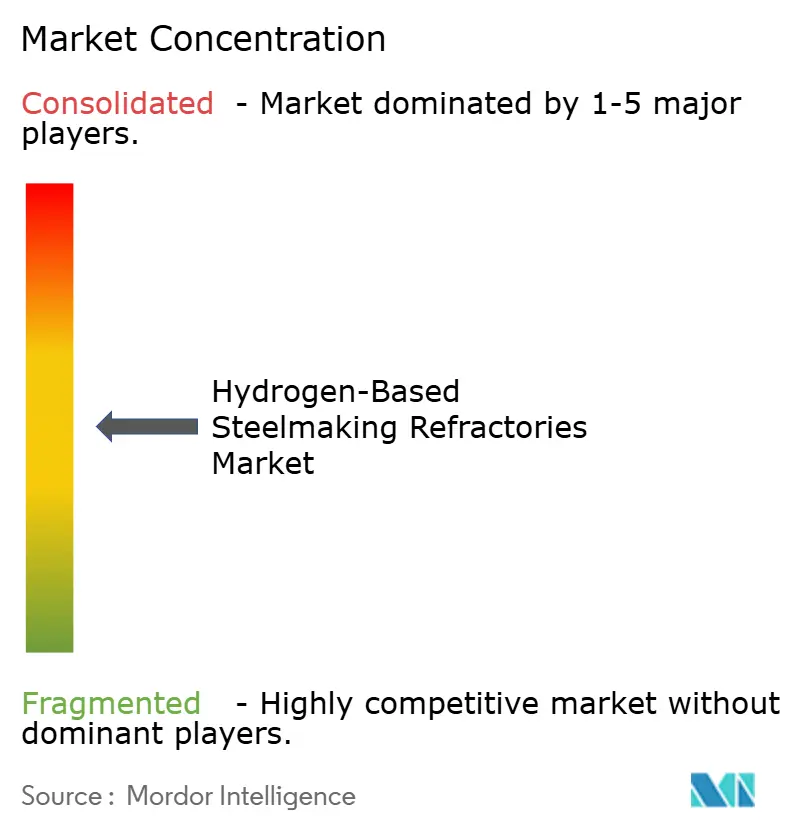
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Refratários para Siderurgia à Base de Hidrogênio por Mordor Intelligence
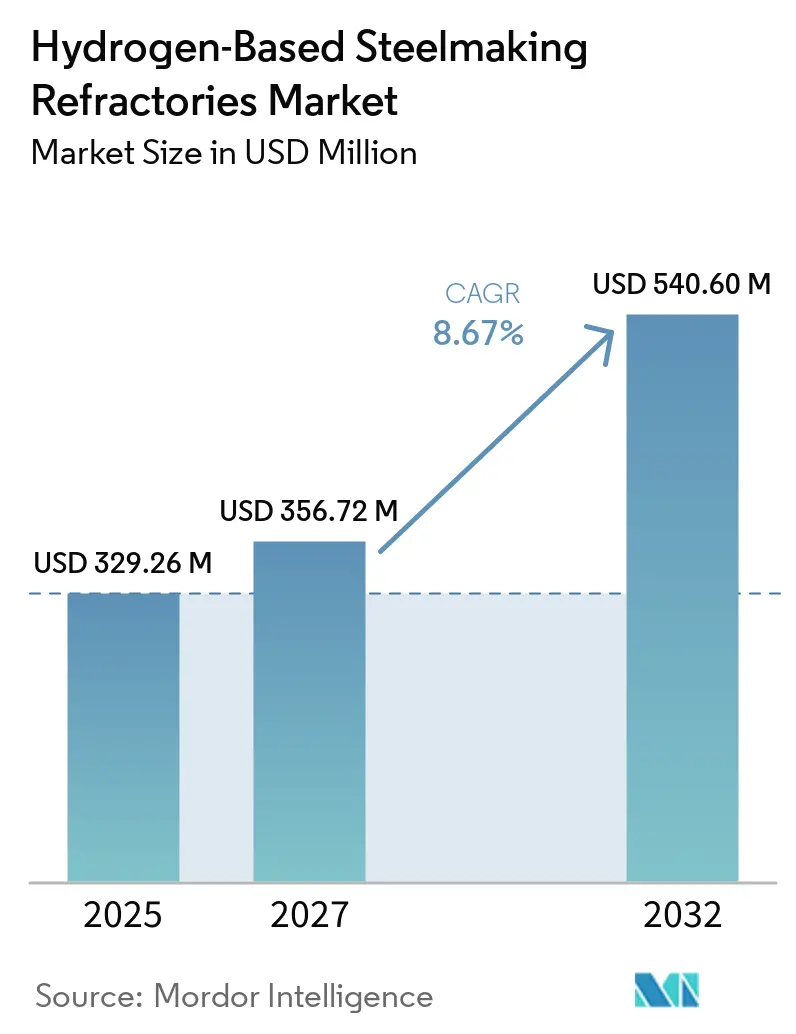
O mercado de refratários para siderurgia à base de hidrogênio foi avaliado em 329,26 milhões de USD em 2026 e estima-se que cresça de 356,72 milhões de USD em 2027 para 540,60 milhões de USD até 2032, a um CAGR de 8,67% durante o período de previsão (2027-2032). O mercado de refratários para siderurgia à base de hidrogênio está sendo moldado pela transição da indústria siderúrgica das rotas de alto-forno e conversor a oxigênio básico para as rotas de ferro de redução direta (FRD) e forno elétrico a arco que podem utilizar hidrogênio. O FRD com hidrogênio verde pode reduzir as emissões de dióxido de carbono em mais de 80% em comparação com a produção convencional de ferro-gusa, mas o processo expõe os revestimentos a maior pressão parcial de hidrogênio, vapor d'água e condições variáveis de desgaste químico. Essas condições tornam a qualificação de materiais um requisito central de compra, em vez de uma decisão de especificação de rotina. O regime do Mecanismo de Ajuste de Carbono na Fronteira (CBAM) da UE entrou em pleno vigor em 1º de janeiro de 2026, e seu arcabouço de custo de carbono está direcionando investimentos para rotas siderúrgicas de menores emissões nos mercados que atendem à União Europeia. O mercado de refratários para siderurgia à base de hidrogênio se beneficia quando os projetos de FRD avançam da fase de engenharia para a construção, pois os revestimentos são instalados antes do início da produção e substituídos por meio de ciclos de manutenção programada.
Principais Conclusões do Relatório
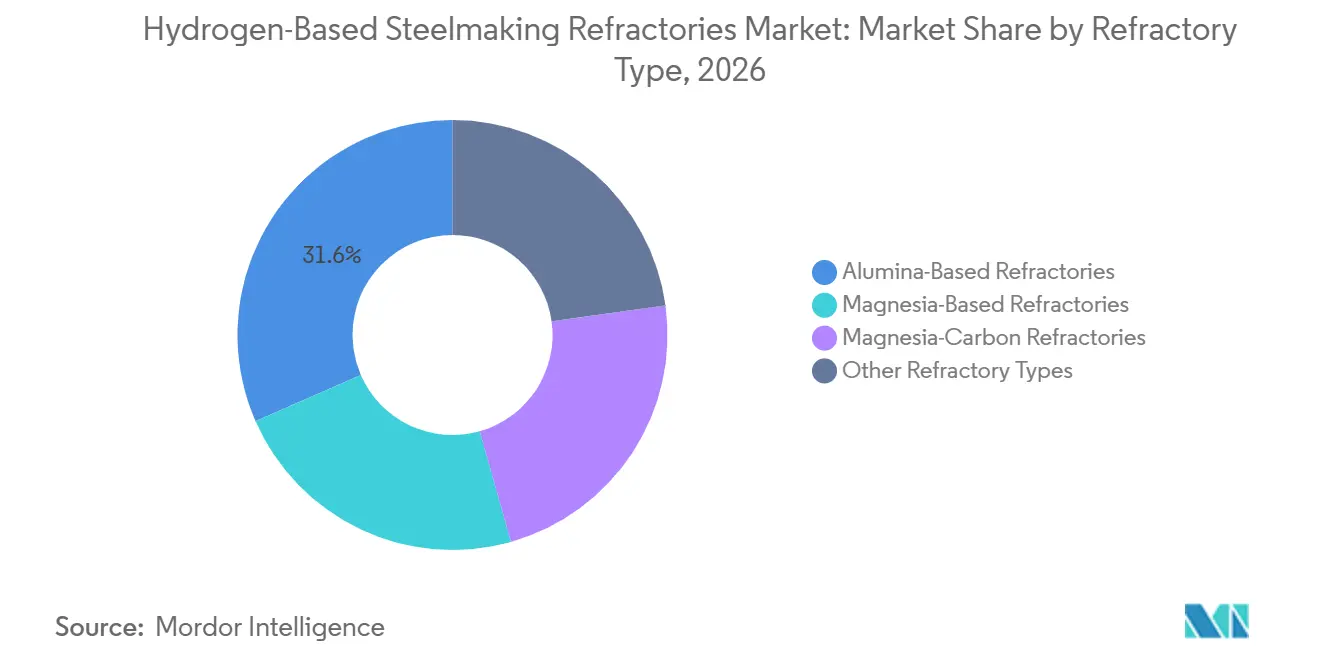
- Por tipo de refratário, os refratários à base de alumina detinham 31,56% da participação do mercado de refratários para siderurgia à base de hidrogênio em 2026, enquanto os refratários de magnésia-carbono têm previsão de crescer a um CAGR de 9,34% até 2032.
- Por forma, tijolos e formas detinham 34,78% da participação do mercado de refratários para siderurgia à base de hidrogênio em 2026, enquanto os refratários pré-moldados têm previsão de crescer a um CAGR de 9,65% até 2032.
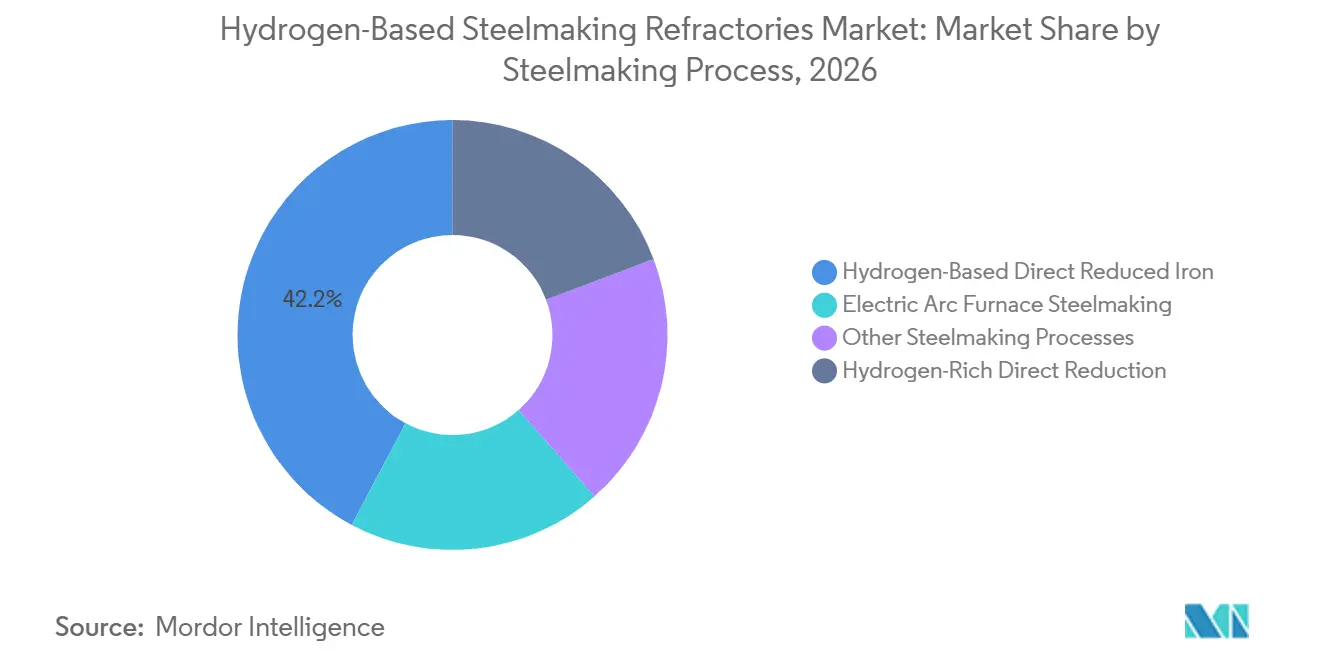
- Por processo siderúrgico, o Ferro de Redução Direta à Base de Hidrogênio (FRD) detinha 42,23% da participação do mercado de refratários para siderurgia à base de hidrogênio em 2026 e tem previsão de crescer a um CAGR de 10,56% até 2032.
- Por geografia, a Ásia-Pacífico detinha 39,17% da participação do mercado de refratários para siderurgia à base de hidrogênio em 2026, enquanto a Europa tem previsão de crescer a um CAGR de 10,11% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Refratários para Siderurgia à Base de Hidrogênio
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Descarbonização da Siderurgia Primária | +3.5% | Global | Longo prazo (≥ 4 anos) |
| Expansão da Capacidade de Ferro de Redução Direta à Base de Hidrogênio | +2.2% | Europa, Ásia-Pacífico, América do Norte | Médio prazo (2-4 anos) |
| Crescimento das Rotas Siderúrgicas de FRD-Forno Elétrico a Arco (FEA) | +1.4% | Ásia-Pacífico, América do Norte | Médio prazo (2-4 anos) |
| Demanda por Revestimentos Refratários de Maior Durabilidade | +0.9% | Global | Curto prazo (≤ 2 anos) |
| Eletrificação e Modernização de Usinas Siderúrgicas | +0.8% | Ásia-Pacífico, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Descarbonização da Siderurgia Primária
De acordo com pesquisa publicada em 2025, o aço representou de 8% a 10% das emissões globais de dióxido de carbono e 5% das emissões da UE. O Mecanismo de Ajuste de Carbono na Fronteira (CBAM) e a eliminação gradual planejada das licenças gratuitas estão alterando a base de custos para a produção de aço destinada à União Europeia. O mercado de refratários para siderurgia à base de hidrogênio está registrando demanda antecipada, pois os operadores precisam testar os revestimentos antes que as novas unidades de Ferro de Redução Direta (FRD) entrem em operação. Os graus convencionais não podem ser utilizados diretamente em atmosfera de hidrogênio sem exposição à redução de sílica, abrasão e desgaste acelerado. Os programas de qualificação geralmente levam de 18 a 24 meses, o que favorece os fornecedores que ingressam nos projetos antes do comissionamento final dos equipamentos. O Fundo de Inovação Verde da Organização para o Desenvolvimento de Novas Energias e Tecnologias Industriais (NEDO) do Japão apoia o trabalho GREINS da Nippon Steel, JFE Steel e Kobe Steel em fornos de cuba a hidrogênio e tecnologias de fusão elétrica.
Expansão da Capacidade de Ferro de Redução Direta à Base de Hidrogênio
O FRD representava 9% da capacidade global de produção de ferro-gusa, mas quase 40% da capacidade em desenvolvimento, indicando que a atividade de investimento está mais concentrada no FRD do que na base instalada atual. Em junho de 2026, a Midrex foi selecionada para fornecer uma planta de Ferro de Redução Direta a Quente (FRDQ) e Ferro Briquetado a Quente (FBQ) com capacidade de 2,5 milhões de toneladas métricas por ano na Big River Steel Works da U.S. Steel, com início de produção previsto para 2029. A Hyundai Steel também selecionou a tecnologia ENERGIRON para uma instalação de FRD de 2,5 milhões de toneladas métricas na Louisiana[1]. Cada forno de cuba requer projetos de refratários distintos em suas zonas térmicas. Os sistemas Midrex operam próximo a 950°C e 1,5 bar, enquanto as configurações ENERGIRON podem atingir 1.150°C e 8 bar. O mercado de refratários para siderurgia à base de hidrogênio possui um pipeline de pedidos de vários anos à medida que esses projetos avançam além da fase de viabilidade.
Crescimento das Rotas Siderúrgicas de FRD-Forno Elétrico a Arco (FEA)
Os fornos elétricos a arco que utilizam mais de 20% de ferro de redução direta (FRD) em sua mistura de carga enfrentam maiores quantidades de escória, maior penetração de óxido de ferro e desgaste mais rápido do revestimento do que as operações exclusivamente com sucata. Isso aumenta a demanda por tijolos de magnésia-carbono de maior qualidade e manutenção mais frequente por projeção. O efeito estende o mercado de refratários para siderurgia à base de hidrogênio além dos fornos de cuba para o estágio de produção de aço a jusante. Em julho de 2026, a JFE Steel produziu o primeiro ferro reduzido com hidrogênio verde do Japão em sua Usina do Leste do Japão, utilizando hidrogênio transportado da Prefeitura de Yamanashi. Em março de 2026, o forno de pesquisa Hasaki da Nippon Steel completou 72 horas consecutivas de operação com 100% de hidrogênio. Esses testes fornecem evidências operacionais para sistemas refratários em condições de hidrogênio puro.
Demanda por Revestimentos Refratários de Maior Durabilidade
O hidrogênio pode reduzir as fases de óxido em um revestimento refratário, e os padrões de desgaste industrial de longo prazo ainda estão sendo estabelecidos. Como resultado, os operadores atribuem maior valor aos graus que podem reduzir as paralisações não programadas para revestimento. Uma interrupção para revestimento pode paralisar a produção por vários dias e perturbar os arranjos vinculados de fornecimento de hidrogênio. Isso está deslocando o setor de refratários para siderurgia à base de hidrogênio de compras de produtos para arranjos de serviço baseados em desempenho. A RHI Magnesita desenvolveu sua abordagem de contrato de desempenho 4PRO e mantém capacidade de teste em atmosfera de hidrogênio em seu centro tecnológico de Leoben. A Calderys constatou que tijolos densos de alta alumina apresentaram melhor desempenho do que os concretos refratários sob exposição ao hidrogênio de FRD, o que afeta as recomendações feitas aos fornecedores de equipamentos.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo e Disponibilidade Limitada de Hidrogênio de Baixo Carbono | -1.6% | Global, particularmente Europa e América do Norte | Médio prazo (2-4 anos) |
| Volatilidade do Fornecimento de Magnésia, Alumina, Grafite e Bauxita | -1.1% | Global, concentrado na China, Guiné e Índia | Médio prazo (2-4 anos) |
| Redução de Sílica Induzida por Hidrogênio e Corrosão de Refratários | -0.7% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo e Disponibilidade Limitada de Hidrogênio de Baixo Carbono
O custo e a disponibilidade de hidrogênio de baixo carbono determinam a rapidez com que a capacidade planejada de Ferro de Redução Direta (FRD) se converte em construção. Uma revisão técnica da UC Berkeley de 2025 constatou que os fornos de FRD adaptados podem exigir taxas de fluxo de gás de resfriamento de 50% a 70% mais elevadas quando o teor de hidrogênio excede 70%[2]. Maiores requisitos de resfriamento aumentam tanto os custos de capital quanto os custos operacionais de um projeto. Atrasos no financiamento do projeto ou no fornecimento de hidrogênio adiam a demanda por instalação e manutenção de refratários. Isso cria uma restrição de curto prazo para o mercado de refratários para siderurgia à base de hidrogênio, mesmo quando o pipeline de projetos de longo prazo é robusto. Os produtores também precisam gerenciar o cronograma de pedidos, pois a qualificação de materiais não garante que uma planta atingirá sua data de início de operação planejada.
Volatilidade do Fornecimento de Magnésia, Alumina, Grafite e Bauxita
Os produtos de magnésia-carbono utilizados nas rotas de FRD-Forno Elétrico a Arco (FEA) dependem de matérias-primas sujeitas a condições de fornecimento concentradas. As importações norte-americanas de grafite natural foram estimadas em 79.000 toneladas em 2025, com a China fornecendo uma parcela significativa dos graus de grafite em flocos e de alta pureza. O arcabouço de controle de exportação de grafite da China adiciona um risco de política ao lado do risco de preço e disponibilidade. Os graus de maior pureza são importantes quando os operadores buscam desempenho do revestimento em condições mais exigentes de FRD-FEA. A volatilidade das matérias-primas pode comprimir as margens dos fornecedores ou elevar o custo entregue dos produtos aprimorados. O mercado de refratários para siderurgia à base de hidrogênio deve, portanto, equilibrar as especificações de desempenho com o fornecimento seguro de minerais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Refratário: Graus de Alta Alumina Lideram, Magnésia-Carbono Acelera com a Demanda de FEA
Os refratários à base de alumina detinham 31,56% da participação do mercado de refratários para siderurgia à base de hidrogênio em 2026, tornando-os o maior tipo de refratário. Os tijolos densos de alta alumina reduzem a perda de peso de sílica em atmosferas de redução ricas em hidrogênio e mantêm a integridade estrutural nas condições do forno de cuba de FRD. O aumento do teor de alumina pode reduzir o desgaste relacionado à sílica, mas também pode aumentar o peso do revestimento e alterar os coeficientes de transferência de calor. Os graus à base de magnésia permanecem relevantes em aplicações de panela e distribuidor ao longo da sequência FRD-FEA.
Os refratários de magnésia-carbono têm previsão de expansão a um CAGR de 9,34% de 2027 a 2032, o crescimento mais rápido entre os tipos de refratários. Sua demanda está centrada nos vasos de FEA a jusante, em vez dos revestimentos de fornos de cuba de FRD. Os FEAs carregados com FRD operam com mais escória e condições mais oxidantes do que os fornos exclusivamente com sucata. A RHI Magnesita comercializou tijolos de MgO-C temperados com até 30% de conteúdo de matéria-prima circular e desempenho comparável aos graus padrão de alto desgaste. Outros produtos especiais, incluindo graus de alta alumina sem fosfato e graus de MgO-fosfato, atendem a aplicações de nicho em FRD e redução experimental.


Por Forma: Tijolos Dominam, Pré-moldados Crescem com Vantagens de Qualificação
Tijolos e formas representaram 34,78% da participação do mercado de refratários para siderurgia à base de hidrogênio em 2026, sustentados por sua estabilidade pré-queimada e geometria consistente. São utilizados nas zonas de trabalho primárias do forno de cuba de FRD e nos pontos quentes do FEA. Os produtos monolíticos permanecem importantes para geometrias complexas e reparos direcionados. Um estudo de 2025 constatou que os concretos refratários monolíticos apresentaram menor resistência do que os tijolos densos à redução de óxido induzida por hidrogênio em altas temperaturas.
Os refratários pré-moldados têm projeção de crescimento a um CAGR de 9,65% de 2027 a 2032. Esses componentes pré-sinterizados podem ser testados em condições controladas de atmosfera de hidrogênio antes da entrega, o que reduz o risco de instalação para as primeiras unidades de FRD do tipo. O projeto HY4SMELT da Voestalpine iniciou a construção em setembro de 2025 e combina redução direta à base de hidrogênio com fusão elétrica. A instalação mais rápida durante as paralisações programadas para revestimento é valiosa para os FEAs que processam de 2 a 3 milhões de toneladas por ano. O mercado de refratários para siderurgia à base de hidrogênio favorece formas que combinam propriedades de material verificadas com requisitos de prazo de entrega mais curtos.
Por Processo Siderúrgico: FRD à Base de Hidrogênio é o Núcleo Estrutural do Mercado
O FRD à base de hidrogênio detinha 42,23% da participação do mercado de refratários para siderurgia à base de hidrogênio em 2026 e tem previsão de crescer a um CAGR de 10,56% até 2032. O hidrogênio altera o perfil de redução em um forno de cuba e afeta os gradientes de temperatura ao longo do revestimento. Ele também pode reduzir as fases de sílica, óxido de ferro e pentóxido de fósforo, exigindo que o conceito de revestimento evite fases contendo sílica. O piloto Hasaki da Nippon Steel atingiu 72 horas de operação contínua com 100% de hidrogênio em março de 2024. A seleção da Midrex para a instalação planejada de FRDQ da U.S. Steel confirma que o investimento comercial está se desenvolvendo paralelamente às operações piloto.
A redução direta rica em hidrogênio é a rota de transição para as plantas, aumentando o uso de hidrogênio das faixas atuais de 30% a 70% em direção às metas de 100% de hidrogênio. Cada aumento no teor de hidrogênio requer a reavaliação dos graus de revestimento existentes. A produção de aço em forno elétrico a arco segue ambas as rotas de FRD e deve acomodar combinações variáveis de carga de FRD e sucata. Um estudo de 2025 do Journal of Sustainable Metallurgy constatou que maiores participações de carga de FRD-hidrogênio podem aumentar a produção de escória e o risco de dissolução de refratários. A redução por fusão com plasma de hidrogênio permanece na fase piloto, onde trabalhos experimentais de 2026 identificaram o refratário de MgO-fosfato como mais resistente do que o espinélio de magnésia-alumina em escória rica em FeO.
Análise Geográfica
A Ásia-Pacífico detinha 39,17% da participação do mercado de refratários para siderurgia à base de hidrogênio em 2026. China, Índia, Japão e Coreia do Sul respondem por uma parcela significativa da produção de aço bruto. O Japão está avançando na tecnologia de ferro reduzido com hidrogênio por meio de programas piloto financiados. A JFE Steel produziu o primeiro ferro reduzido com hidrogênio verde do Japão em julho de 2026, e o piloto Hasaki da Nippon Steel completou 72 horas de operação contínua com hidrogênio em março de 2026. A Calderys comissionou uma linha de monolíticos ácidos em sua instalação CAPES em Odisha em abril de 2025, enquanto a RHI Magnesita e a Khemka Refractories lançaram a MINPRO em Odisha em junho de 2026.
A Europa tem previsão de crescer a um CAGR de 10,11% de 2027 a 2032, a maior taxa regional. O Mecanismo de Ajuste de Carbono na Fronteira (CBAM) e o Sistema de Comércio de Emissões (SCE) da UE apoiam o investimento em siderurgia de menores emissões em toda a região. A instalação de Boden da Stegra é um projeto de aço verde em grande escala totalmente financiado e um local de demanda definido para revestimentos específicos para hidrogênio. O projeto GravitHy da França selecionou a tecnologia Energiron Zero Reformer para um projeto de FBQ de 2 milhões de toneladas por ano com produção de hidrogênio verde no local. Alemanha, países nórdicos, França, Itália e Reino Unido são os principais destinos de demanda.
O desenvolvimento do mercado da América do Norte está centrado nos investimentos planejados em FRD pela U.S. Steel e pela Hyundai Steel. A RHI Magnesita estabeleceu uma joint venture de reciclagem com a BPI nos Estados Unidos em junho de 2025. Na América do Sul, o crescimento é impulsionado pelo Brasil, onde a Krosaki Harima formou uma joint venture com a IBAR para argila de furo de corrida e produtos refratários relacionados. O Oriente Médio e a África apresentam potencial de longo prazo por meio do desenvolvimento de ferro briquetado a quente (FBQ) à base de hidrogênio e nova capacidade de fabricação regional. A instalação de Jubail da Calderys está programada para atender produtores de ferro, aço, alumínio e cimento por meio de sua parceria com a Binzagr.

Cenário Competitivo
O mercado de refratários para siderurgia à base de hidrogênio é moderadamente fragmentado, com RHI Magnesita, Calderys (incluindo Harbison-Walker International) e Vesuvius formando o grupo líder. Suas posições são sustentadas por escala de fabricação, capacidade de desenvolvimento técnico e acesso a instalações de teste em atmosfera de hidrogênio. Krosaki Harima, Refratechnik, INTOCAST AG e Shinagawa Refra atuam como importantes especialistas regionais. A RHI Magnesita reportou uma melhoria de 42% no EBITA ajustado em base de câmbio constante no primeiro semestre de 2026, atribuindo o desempenho às suas operações siderúrgicas, ao modelo 4PRO e às iniciativas de reciclagem. A escala da empresa apoia tanto o desenvolvimento de materiais quanto os contratos de manutenção.
Em 27 de março de 2025, a RHI Magnesita operou um forno refratário industrial com hidrogênio verde em Marktredwitz, Alemanha, a temperaturas de até 1.500°C. Em novembro de 2025, a Vesuvius concluiu a aquisição do negócio de Sistemas de Metal Fundido da Morgan Advanced Materials por um valor de empresa de 92,7 milhões de GBP. Em agosto de 2025, a Nippon Steel anunciou uma oferta pública de aquisição para adquirir a propriedade total da Krosaki Harima por 75,8 bilhões de JPY. A transação proposta visa acelerar o codesenvolvimento de refratários de FEA para carga de FRD-hidrogênio e integrar as atividades de manutenção. Esses desenvolvimentos indicam que o desenvolvimento tecnológico, o alcance geográfico e a integração do fornecimento são fatores competitivos-chave neste mercado.
Oportunidades permanecem em sistemas pré-moldados específicos para FRD e monitoramento de revestimento integrado digitalmente. Os fornecedores menores enfrentam maiores barreiras de entrada, pois a qualificação em atmosfera de hidrogênio requer instalações especializadas e carece de padronização dentro das estruturas de certificação ISO ou equivalentes. A concentração de matérias-primas apresenta um risco adicional de aquisição.
Líderes do Setor de Refratários para Siderurgia à Base de Hidrogênio
-
RHI Magnesita
-
Vesuvius
-
Calderys
-
Saint-Gobain
-
Krosaki Harima Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Jacobs Solutions ampliou seu papel de gestão de projetos na planta de FRD com capacidade para hidrogênio de 2,5 milhões de toneladas por ano da thyssenkrupp Steel em Duisburg, Alemanha. A construção está avançando apesar de um cronograma ajustado de aumento gradual do hidrogênio. O projeto, apoiado conjuntamente pelo governo federal alemão e pelo estado da Renânia do Norte-Vestfália, requer uma instalação completa de refratários de grau hidrogênio no cuba de FRD e no forno de banho aberto a jusante.
- Junho de 2026: A Stegra fechou 1,4 bilhão de EUR adicionais (~1,56 bilhões de USD) em financiamento de projeto para sua instalação de aço verde com hidrogênio verde em Boden, Suécia, atingindo o financiamento total. É o primeiro grande projeto europeu de aço verde a atingir esse marco. Espera-se que a instalação seja uma âncora primária de demanda para refratários de FRD em atmosfera de hidrogênio no norte da Europa.


Escopo do Relatório Global do Mercado de Refratários para Siderurgia à Base de Hidrogênio
Os refratários para siderurgia à base de hidrogênio são materiais de revestimento cerâmico especializados e resistentes ao calor utilizados no interior de fornos, como fornos de cuba de Ferro de Redução Direta (FRD) e Fornos Elétricos a Arco (FEA), onde os combustíveis à base de carbono são parcial ou completamente substituídos por gás hidrogênio (H₂) para produzir aço verde.
O mercado de refratários para siderurgia à base de hidrogênio é segmentado por tipo de refratário, forma, processo siderúrgico e geografia. Por tipo de refratário, o mercado é segmentado em refratários à base de alumina, refratários à base de magnésia, refratários de magnésia-carbono e outros tipos de refratários. Por forma, o mercado é segmentado em tijolos e formas, refratários monolíticos, refratários pré-moldados e outras formas. Por processo siderúrgico, o mercado é segmentado em ferro de redução direta à base de hidrogênio, redução direta rica em hidrogênio, produção de aço em forno elétrico a arco e outros processos siderúrgicos. O relatório também abrange tamanhos e previsões de mercado para os refratários para siderurgia à base de hidrogênio em nível global em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Refratários à Base de Alumina |
| Refratários à Base de Magnésia |
| Refratários de Magnésia-Carbono |
| Outros Tipos de Refratários |
| Tijolos e Formas |
| Refratários Monolíticos |
| Refratários Pré-moldados |
| Outras Formas |
| Ferro de Redução Direta à Base de Hidrogênio |
| Redução Direta Rica em Hidrogênio |
| Produção de Aço em Forno Elétrico a Arco |
| Outros Processos Siderúrgicos |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Refratário | Refratários à Base de Alumina | |
| Refratários à Base de Magnésia | ||
| Refratários de Magnésia-Carbono | ||
| Outros Tipos de Refratários | ||
| Por Forma | Tijolos e Formas | |
| Refratários Monolíticos | ||
| Refratários Pré-moldados | ||
| Outras Formas | ||
| Por Processo Siderúrgico | Ferro de Redução Direta à Base de Hidrogênio | |
| Redução Direta Rica em Hidrogênio | ||
| Produção de Aço em Forno Elétrico a Arco | ||
| Outros Processos Siderúrgicos | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Refratários para Siderurgia à Base de Hidrogênio?
O mercado de refratários para siderurgia à base de hidrogênio foi avaliado em 329,26 milhões de USD em 2026 e estima-se que cresça de 356,72 milhões de USD em 2027 para 540,60 milhões de USD até 2032, a um CAGR de 8,67% durante o período de previsão (2027-2032).
Qual tipo de refratário lidera as aplicações de siderurgia à base de hidrogênio?
Os refratários à base de alumina lideram com uma participação de 31,56% em 2026, pois os tijolos densos de alta alumina resistem à redução de sílica relacionada ao hidrogênio.
Qual forma está crescendo mais rapidamente para aplicações de FRD a hidrogênio?
Os refratários pré-moldados têm projeção de expansão a um CAGR de 9,65% até 2032, pois podem ser testados antes da instalação.
Qual processo siderúrgico tem a maior perspectiva de crescimento?
O FRD à base de hidrogênio é o maior segmento de processo e tem previsão de crescer a um CAGR de 10,56% até 2032.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
