
Tamaño y Participación del Mercado de Refractarios para Fabricación de Acero Basada en Hidrógeno
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 356.72 Millones de dólares |
| Tamaño del Mercado (2032) | 540.60 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.67 % |
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Refractarios para Fabricación de Acero Basada en Hidrógeno por Mordor Intelligence
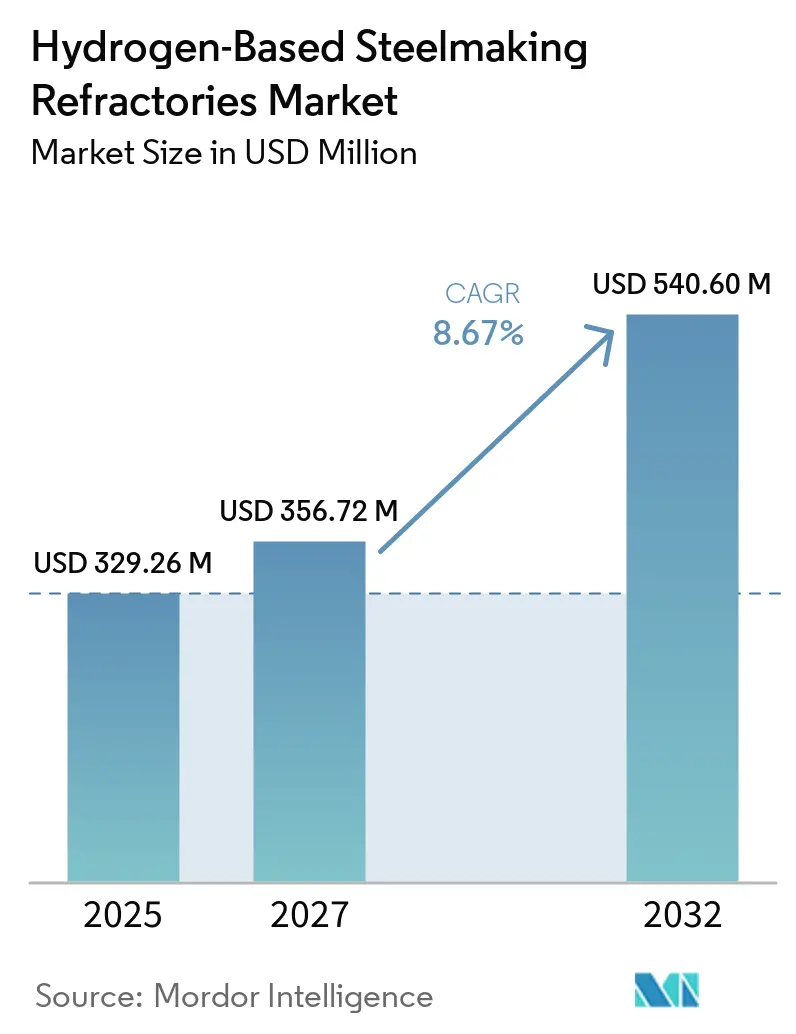
El mercado de refractarios para fabricación de acero basada en hidrógeno fue valorado en 329,26 millones de USD en 2026 y se estima que crecerá desde 356,72 millones de USD en 2027 hasta 540,60 millones de USD en 2032, a una CAGR del 8,67% durante el período de pronóstico (2027-2032). El mercado de refractarios para fabricación de acero basada en hidrógeno está siendo moldeado por el cambio de la industria siderúrgica desde las rutas de alto horno y convertidor de oxígeno básico hacia las rutas de hierro de reducción directa (DRI) y horno de arco eléctrico que pueden utilizar hidrógeno. El DRI de hidrógeno verde puede reducir las emisiones de dióxido de carbono en más de un 80% en comparación con la fabricación de hierro convencional, pero el proceso expone los revestimientos a mayor presión parcial de hidrógeno, vapor de agua y condiciones variables de desgaste químico. Estas condiciones convierten la calificación de materiales en un requisito central de compra en lugar de una decisión de especificación rutinaria. El régimen del Mecanismo de Ajuste en Frontera por Carbono (CBAM) de la Unión Europea entró en plena vigencia el 1 de enero de 2026, y su marco de costos de carbono está dirigiendo la inversión hacia rutas siderúrgicas de menores emisiones en los mercados que sirven a la Unión Europea. El mercado de refractarios para fabricación de acero basada en hidrógeno se beneficia cuando los proyectos de DRI avanzan desde la ingeniería hacia la construcción, ya que los revestimientos se instalan antes de que comience la producción y se reemplazan mediante ciclos de mantenimiento programados.
Conclusiones Clave del Informe
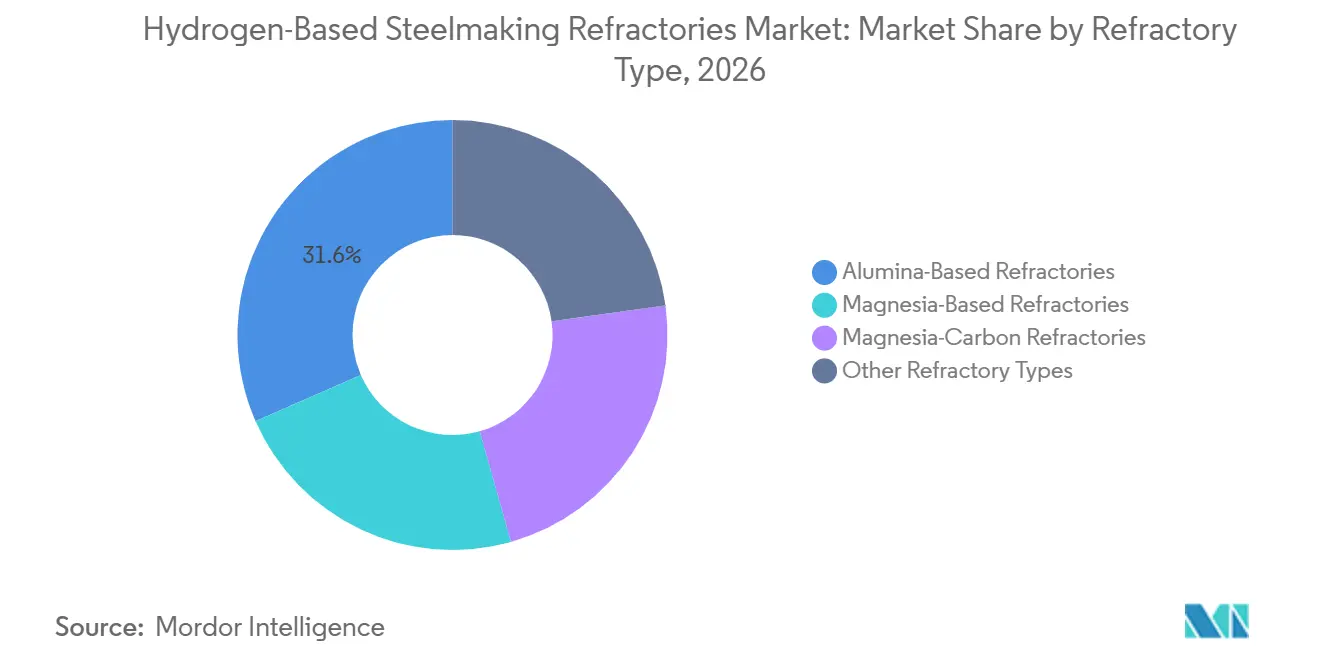
- Por tipo de refractario, los refractarios a base de alúmina representaron el 31,56% de la participación del mercado de refractarios para fabricación de acero basada en hidrógeno en 2026, mientras que se pronostica que los refractarios de magnesia-carbono crecerán a una CAGR del 9,34% hasta 2032.
- Por forma, los ladrillos y formas representaron el 34,78% de la participación del mercado de refractarios para fabricación de acero basada en hidrógeno en 2026, mientras que se pronostica que los refractarios prefabricados crecerán a una CAGR del 9,65% hasta 2032.
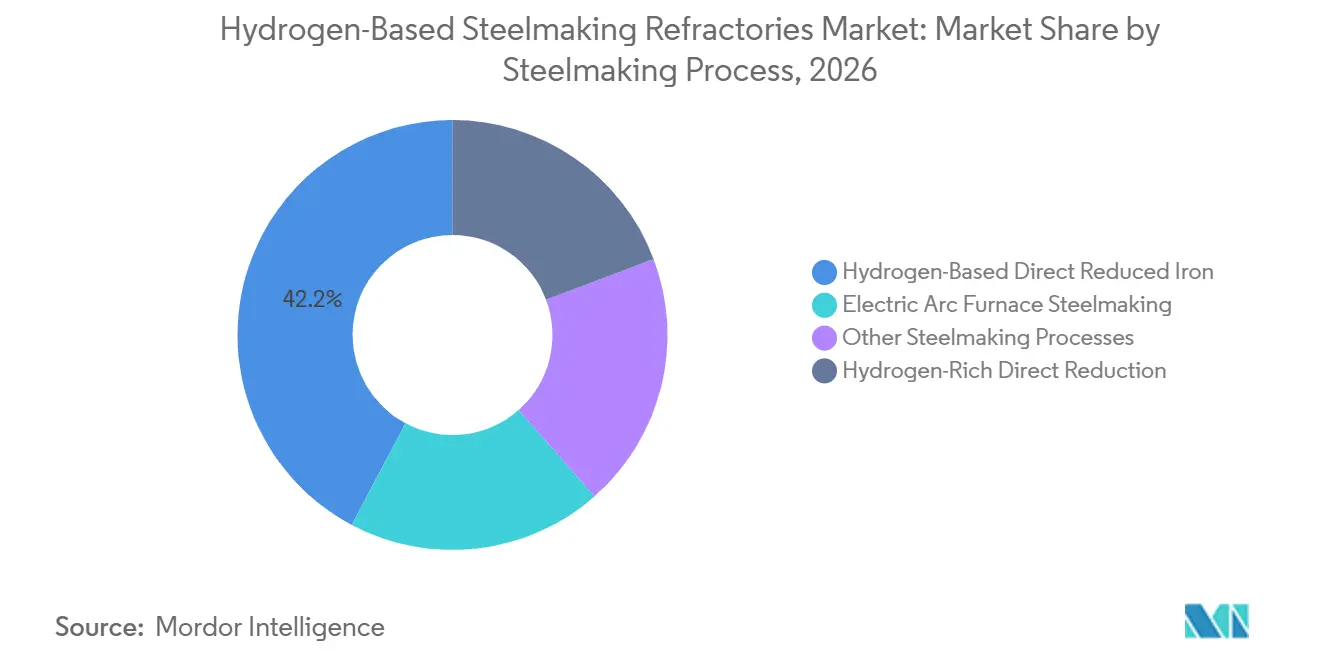
- Por proceso de fabricación de acero, el Hierro de Reducción Directa (DRI) Basado en Hidrógeno representó el 42,23% de la participación del mercado de refractarios para fabricación de acero basada en hidrógeno en 2026 y se pronostica que crecerá a una CAGR del 10,56% hasta 2032.
- Por geografía, Asia-Pacífico representó el 39,17% de la participación del mercado de refractarios para fabricación de acero basada en hidrógeno en 2026, mientras que se pronostica que Europa crecerá a una CAGR del 10,11% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Refractarios para Fabricación de Acero Basada en Hidrógeno
Análisis del Impacto de los Impulsores*
| Impulsores | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Descarbonización de la Fabricación Primaria de Acero | +3.5% | Global | Largo plazo (≥ 4 años) |
| Expansión de la Capacidad de Hierro de Reducción Directa Basado en Hidrógeno | +2.2% | Europa, Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Crecimiento de las Rutas de Fabricación de Acero mediante DRI-Horno de Arco Eléctrico (EAF) | +1.4% | Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Demanda de Revestimientos Refractarios de Mayor Vida Útil | +0.9% | Global | Corto plazo (≤ 2 años) |
| Electrificación y Modernización de Plantas Siderúrgicas | +0.8% | Asia-Pacífico, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Descarbonización de la Fabricación Primaria de Acero
Según investigaciones publicadas en 2025, el acero representó entre el 8% y el 10% de las emisiones globales de dióxido de carbono y el 5% de las emisiones de la Unión Europea. El Mecanismo de Ajuste en Frontera por Carbono (CBAM) y la eliminación gradual planificada de las asignaciones gratuitas están cambiando la base de costos para la producción de acero que sirve a la Unión Europea. El mercado de refractarios para fabricación de acero basada en hidrógeno está viendo una demanda más temprana a medida que los operadores necesitan probar los revestimientos antes de que las nuevas unidades de Hierro de Reducción Directa (DRI) comiencen a operar. Los grados convencionales no pueden utilizarse directamente en una atmósfera de hidrógeno sin exposición a la reducción de sílice, abrasión y desgaste acelerado. Los programas de calificación suelen tomar entre 18 y 24 meses, lo que favorece a los proveedores que ingresan a los proyectos antes de la puesta en marcha final del equipo. El Fondo de Innovación Verde de la Organización para el Desarrollo de Nuevas Energías y Tecnologías Industriales (NEDO) de Japón apoya el trabajo GREINS de Nippon Steel, JFE Steel y Kobe Steel en hornos de cuba de hidrógeno y tecnologías de fusión eléctrica.
Expansión de la Capacidad de Hierro de Reducción Directa Basado en Hidrógeno
El DRI representó el 9% de la capacidad global de fabricación de hierro, pero casi el 40% de la capacidad en desarrollo, lo que indica que la actividad de inversión está más orientada hacia el DRI que la base instalada actual. En junio de 2026, Midrex fue seleccionada para suministrar una planta de Hierro de Reducción Directa en Caliente (HDRI) y Hierro Briquetado en Caliente (HBI) de 2,5 millones de toneladas métricas por año en las instalaciones Big River Steel Works de U.S. Steel, con la primera producción prevista para 2029. Hyundai Steel también seleccionó la tecnología ENERGIRON para una instalación de DRI de 2,5 millones de toneladas métricas en Luisiana[1]. Cada horno de cuba requiere diseños refractarios separados en sus zonas térmicas. Los sistemas Midrex operan cerca de 950 °C y 1,5 bar, mientras que las configuraciones ENERGIRON pueden alcanzar 1.150 °C y 8 bar. El mercado de refractarios para fabricación de acero basada en hidrógeno cuenta con un flujo de pedidos de varios años a medida que estos proyectos avanzan más allá de la etapa de viabilidad.
Crecimiento de las Rutas de Fabricación de Acero mediante DRI-Horno de Arco Eléctrico (EAF)
Los hornos de arco eléctrico que utilizan más del 20% de hierro de reducción directa (DRI) en su mezcla de carga enfrentan mayores cantidades de escoria, mayor penetración de óxido de hierro y un desgaste más rápido del revestimiento que las operaciones que utilizan solo chatarra. Esto aumenta la demanda de ladrillos de magnesia-carbono de mayor calidad y un mantenimiento de proyección más frecuente. El efecto extiende el mercado de refractarios para fabricación de acero basada en hidrógeno más allá de los hornos de cuba hacia la etapa de fabricación de acero aguas abajo. En julio de 2026, JFE Steel produjo el primer hierro reducido con hidrógeno verde de Japón en sus instalaciones de East Japan Works, utilizando hidrógeno transportado desde la Prefectura de Yamanashi. En marzo de 2026, el horno de investigación Hasaki de Nippon Steel completó 72 horas consecutivas de operación con 100% de hidrógeno. Estos ensayos proporcionan evidencia operativa para los sistemas refractarios bajo condiciones de hidrógeno total.
Demanda de Revestimientos Refractarios de Mayor Vida Útil
El hidrógeno puede reducir las fases de óxido en un revestimiento refractario, y los patrones de desgaste industrial a largo plazo aún están siendo establecidos. Como resultado, los operadores otorgan mayor valor a los grados que pueden reducir las interrupciones no planificadas por relining. Una interrupción por relining puede detener la producción durante varios días y perturbar los acuerdos vinculados de suministro de hidrógeno. Esto está desplazando a la industria de refractarios para fabricación de acero basada en hidrógeno desde las compras de productos hacia acuerdos de servicio basados en el rendimiento. RHI Magnesita ha desarrollado su enfoque de contrato de rendimiento 4PRO y mantiene capacidad de prueba en atmósfera de hidrógeno en su centro tecnológico de Leoben. Calderys encontró que los ladrillos densos de alta alúmina tuvieron un mejor desempeño que los castables bajo la exposición al hidrógeno DRI, lo que afecta las recomendaciones realizadas a los proveedores de equipos.
Análisis del Impacto de las Restricciones*
| Restricciones | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo y Disponibilidad Limitada de Hidrógeno Bajo en Carbono | -1.6% | Global, particularmente Europa y América del Norte | Mediano plazo (2-4 años) |
| Volatilidad del Suministro de Magnesia, Alúmina, Grafito y Bauxita | -1.1% | Global, concentrado en China, Guinea e India | Mediano plazo (2-4 años) |
| Reducción de Sílice Inducida por Hidrógeno y Corrosión de Refractarios | -0.7% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo y Disponibilidad Limitada de Hidrógeno Bajo en Carbono
El costo y la disponibilidad del hidrógeno bajo en carbono determinan la rapidez con que la capacidad planificada de Hierro de Reducción Directa (DRI) se convierte en construcción. Una revisión técnica de 2025 de la Universidad de California, Berkeley, encontró que los hornos DRI adaptados pueden requerir tasas de flujo de gas de enfriamiento entre un 50% y un 70% más altas cuando el contenido de hidrógeno supera el 70%[2]. Los mayores requisitos de enfriamiento aumentan tanto los costos de capital como los operativos de un proyecto. Los retrasos en el financiamiento del proyecto o en el suministro de hidrógeno posponen la demanda de instalación y mantenimiento de refractarios. Esto crea una restricción a corto plazo para el mercado de refractarios para fabricación de acero basada en hidrógeno, incluso cuando el flujo de proyectos a largo plazo es sólido. Los productores también necesitan gestionar el momento de los pedidos porque la calificación de materiales no garantiza que una planta alcance su fecha de inicio planificada.
Volatilidad del Suministro de Magnesia, Alúmina, Grafito y Bauxita
Los productos de magnesia-carbono utilizados en las rutas de DRI-Horno de Arco Eléctrico (EAF) dependen de materias primas sujetas a condiciones de suministro concentradas. Las importaciones estadounidenses de grafito natural se estimaron en 79.000 toneladas en 2025, con China suministrando una parte significativa de los grados de grafito en escamas y de alta pureza. El marco de control de exportaciones de grafito de China añade un riesgo de política junto con el riesgo de precio y disponibilidad. Los grados de mayor pureza son importantes cuando los operadores buscan un rendimiento del revestimiento bajo condiciones más exigentes de DRI-EAF. La volatilidad de las materias primas puede comprimir los márgenes de los proveedores o elevar el costo de entrega de los productos mejorados. El mercado de refractarios para fabricación de acero basada en hidrógeno debe, por tanto, equilibrar las especificaciones de rendimiento con un abastecimiento mineral seguro.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Refractario: Los Grados de Alta Alúmina Lideran, la Magnesia-Carbono se Acelera por la Demanda de EAF
Los refractarios a base de alúmina representaron el 31,56% de la participación del mercado de refractarios para fabricación de acero basada en hidrógeno en 2026, convirtiéndolos en el tipo de refractario más grande. Los ladrillos densos de alta alúmina reducen la pérdida de peso de sílice en atmósferas de reducción ricas en hidrógeno y mantienen la integridad estructural en las condiciones del horno de cuba DRI. Aumentar el contenido de alúmina puede reducir el desgaste relacionado con la sílice, pero también puede aumentar el peso del revestimiento y alterar los coeficientes de transferencia de calor. Los grados a base de magnesia siguen siendo relevantes en aplicaciones de cuchara y artesa a lo largo de la secuencia DRI-EAF.
Se pronostica que los refractarios de magnesia-carbono se expandirán a una CAGR del 9,34% de 2027 a 2032, el crecimiento más rápido entre los tipos de refractarios. Su demanda se centra en los recipientes EAF aguas abajo en lugar de los revestimientos de hornos de cuba DRI. Los EAF cargados con DRI operan con más escoria y condiciones más oxidantes que los hornos que utilizan solo chatarra. RHI Magnesita ha comercializado ladrillos de MgO-C templados con hasta un 30% de contenido de materia prima circular y un rendimiento comparable a los grados estándar de alto desgaste. Otros productos especiales, incluidos los grados de alta alúmina sin fosfato y los grados de MgO-fosfato, sirven a aplicaciones de nicho en DRI y reducción experimental.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Forma: Los Ladrillos Dominan, los Prefabricados Crecen por las Ventajas de Calificación
Los ladrillos y formas representaron el 34,78% de la participación del mercado de refractarios para fabricación de acero basada en hidrógeno en 2026, respaldados por su estabilidad prefabricada y geometría consistente. Se utilizan en las zonas de trabajo primarias del horno de cuba DRI y en los puntos calientes del EAF. Los productos monolíticos siguen siendo importantes para geometrías complejas y reparaciones específicas. Un estudio de 2025 encontró que los castables monolíticos tenían menor resistencia que los ladrillos densos a la reducción de óxidos impulsada por hidrógeno a altas temperaturas.
Se proyecta que los refractarios prefabricados crecerán a una CAGR del 9,65% de 2027 a 2032. Estos componentes presinterizados pueden probarse bajo condiciones controladas de atmósfera de hidrógeno antes de la entrega, lo que reduce el riesgo de instalación para las unidades DRI de primera generación. El proyecto HY4SMELT de Voestalpine comenzó la construcción en septiembre de 2025 y combina la reducción directa basada en hidrógeno con la fusión eléctrica. Una instalación más rápida durante las interrupciones planificadas de relining es valiosa para los EAF que procesan entre 2 y 3 millones de toneladas por año. El mercado de refractarios para fabricación de acero basada en hidrógeno favorece las formas que combinan propiedades de material verificadas con requisitos de menor tiempo de respuesta.
Por Proceso de Fabricación de Acero: El DRI Basado en Hidrógeno es el Núcleo Estructural del Mercado
El DRI basado en hidrógeno representó el 42,23% de la participación del mercado de refractarios para fabricación de acero basada en hidrógeno en 2026 y se pronostica que crecerá a una CAGR del 10,56% hasta 2032. El hidrógeno cambia el perfil de reducción en un horno de cuba y afecta los gradientes de temperatura a lo largo del revestimiento. También puede reducir las fases de sílice, óxido de hierro y pentóxido de fósforo, lo que requiere que el concepto de revestimiento evite las fases que contienen sílice. El piloto Hasaki de Nippon Steel alcanzó 72 horas de operación continua con 100% de hidrógeno en marzo de 2024. La selección de Midrex para la instalación HDRI planificada de U.S. Steel confirma que la inversión comercial se está desarrollando junto con las operaciones piloto.
La reducción directa rica en hidrógeno es la ruta de transición para las plantas, aumentando el uso de hidrógeno desde los rangos actuales del 30% al 70% hacia objetivos del 100% de hidrógeno. Cada aumento en el contenido de hidrógeno requiere una reevaluación de los grados de revestimiento existentes. La fabricación de acero en horno de arco eléctrico sigue ambas rutas de DRI y debe acomodar combinaciones cambiantes de carga de DRI y chatarra. Un estudio de 2025 del Journal of Sustainable Metallurgy encontró que mayores proporciones de carga de DRI-hidrógeno pueden aumentar la producción de escoria y el riesgo de disolución de refractarios. La reducción por fusión con plasma de hidrógeno permanece en la etapa piloto, donde el trabajo experimental de 2026 identificó el refractario de MgO-fosfato como más resistente que la espinela de magnesia-alúmina en escoria rica en FeO.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
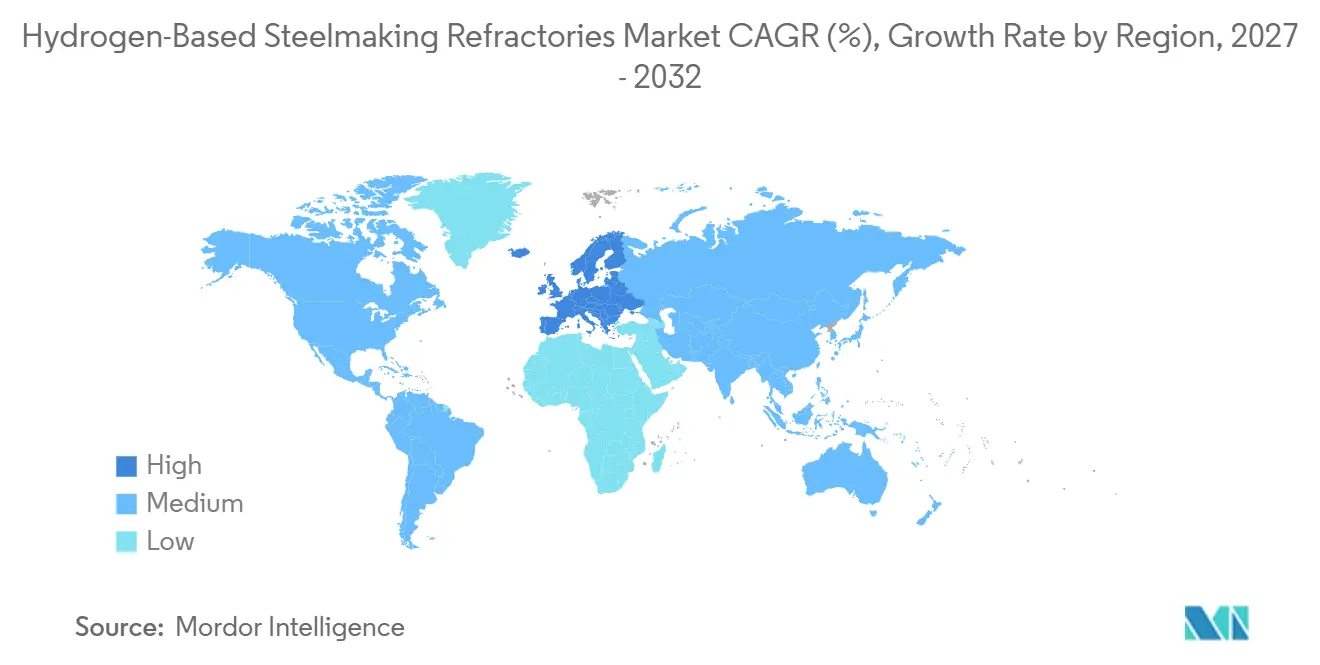
Asia-Pacífico representó el 39,17% de la participación del mercado de refractarios para fabricación de acero basada en hidrógeno en 2026. China, India, Japón y Corea del Sur representan una parte importante de la producción de acero bruto. Japón está avanzando en la tecnología de hierro reducido con hidrógeno a través de programas piloto financiados. JFE Steel produjo el primer hierro reducido con hidrógeno verde de Japón en julio de 2026, y el piloto Hasaki de Nippon Steel completó 72 horas de operación continua con hidrógeno en marzo de 2026. Calderys puso en marcha una línea de monolíticos ácidos en su instalación CAPES en Odisha en abril de 2025, mientras que RHI Magnesita y Khemka Refractories lanzaron MINPRO en Odisha en junio de 2026.
Se pronostica que Europa crecerá a una CAGR del 10,11% de 2027 a 2032, la tasa regional más alta. El Mecanismo de Ajuste en Frontera por Carbono (CBAM) y el Sistema de Comercio de Emisiones (ETS) de la Unión Europea apoyan la inversión en fabricación de acero de menores emisiones en toda la región. La instalación de Stegra en Boden es un proyecto de acero verde a gran escala totalmente financiado y una ubicación de demanda definida para revestimientos específicos de hidrógeno. El proyecto GravitHy de Francia seleccionó la tecnología Energiron Zero Reformer para un proyecto de HBI de 2 millones de toneladas por año con producción de hidrógeno verde en el sitio. Alemania, los países nórdicos, Francia, Italia y el Reino Unido son destinos clave de demanda.
El desarrollo del mercado en América del Norte se centra en las inversiones planificadas de DRI por parte de U.S. Steel y Hyundai Steel. RHI Magnesita estableció una empresa conjunta de reciclaje con BPI en los Estados Unidos en junio de 2025. En América del Sur, el crecimiento está impulsado por Brasil, donde Krosaki Harima formó una empresa conjunta con IBAR para arcilla de tapón de colada y productos refractarios relacionados. Oriente Medio y África presentan un potencial a largo plazo a través del desarrollo de hierro briquetado en caliente (HBI) basado en hidrógeno y nueva capacidad de fabricación regional. La instalación de Calderys en Jubail está programada para atender a productores de hierro, acero, aluminio y cemento a través de su asociación con Binzagr.

Panorama Competitivo
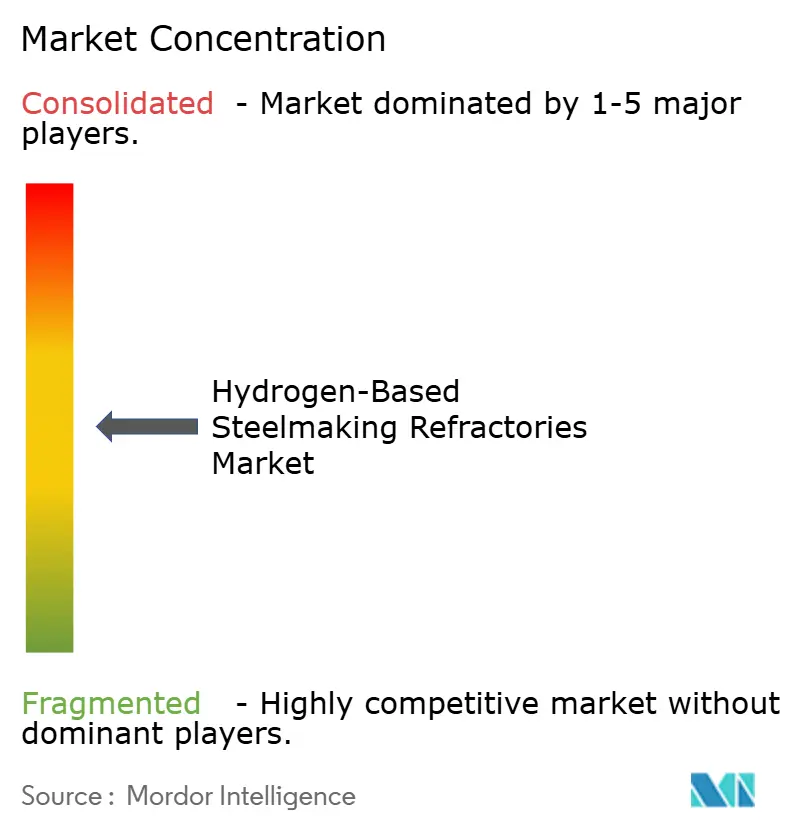
El mercado de refractarios para fabricación de acero basada en hidrógeno está moderadamente fragmentado, con RHI Magnesita, Calderys (incluida Harbison-Walker International) y Vesuvius formando el grupo líder. Sus posiciones están respaldadas por escala de fabricación, capacidad de desarrollo técnico y acceso a instalaciones de prueba en atmósfera de hidrógeno. Krosaki Harima, Refratechnik, INTOCAST AG y Shinagawa Refra sirven como importantes especialistas regionales. RHI Magnesita reportó una mejora del 42% en el EBITA ajustado en base a moneda constante en el primer semestre de 2026, atribuyendo el desempeño a sus operaciones siderúrgicas, su modelo 4PRO e iniciativas de reciclaje. La escala de la empresa respalda tanto el desarrollo de materiales como los contratos de mantenimiento.
El 27 de marzo de 2025, RHI Magnesita operó un horno refractario industrial con hidrógeno verde en Marktredwitz, Alemania, a temperaturas de hasta 1.500 °C. En noviembre de 2025, Vesuvius completó la adquisición del negocio de Sistemas de Metal Fundido de Morgan Advanced Materials por un valor empresarial de 92,7 millones de GBP. En agosto de 2025, Nippon Steel anunció una oferta pública de adquisición para adquirir la propiedad total de Krosaki Harima por 75.800 millones de JPY. La transacción propuesta tiene como objetivo acelerar el codesarrollo de refractarios EAF para carga de DRI-hidrógeno e integrar las actividades de mantenimiento. Estos desarrollos indican que el desarrollo tecnológico, el alcance geográfico y la integración del suministro son factores competitivos clave en este mercado.
Las oportunidades permanecen en los sistemas prefabricados específicos para DRI y el monitoreo de revestimientos integrado digitalmente. Los proveedores más pequeños enfrentan mayores barreras de entrada, ya que la calificación en atmósfera de hidrógeno requiere instalaciones especializadas y carece de estandarización dentro de los marcos de certificación ISO o equivalentes. La concentración de materias primas presenta un riesgo de adquisición adicional.
Líderes de la Industria de Refractarios para Fabricación de Acero Basada en Hidrógeno
-
RHI Magnesita
-
Vesuvius
-
Calderys
-
Saint-Gobain
-
Krosaki Harima Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Jacobs Solutions amplió su función de gestión de proyectos en la planta DRI con capacidad para hidrógeno de 2,5 millones de toneladas por año de thyssenkrupp Steel en Duisburg, Alemania. La construcción avanza a pesar de un cronograma ajustado de incorporación de hidrógeno. El proyecto, respaldado conjuntamente por el gobierno federal alemán y el estado de Renania del Norte-Westfalia, requiere una instalación refractaria de grado hidrógeno completa en el cuba DRI y el horno de baño abierto aguas abajo.
- Junio de 2026: Stegra cerró 1.400 millones de EUR adicionales (~1,56 mil millones de USD) en financiamiento de proyectos para su instalación de acero verde con hidrógeno verde en Boden, Suecia, alcanzando el financiamiento total. Es el primer proyecto europeo de acero verde a gran escala en lograr este hito. Se espera que la instalación sea un ancla de demanda primaria para los refractarios DRI en atmósfera de hidrógeno en el norte de Europa.


Alcance del Informe Global del Mercado de Refractarios para Fabricación de Acero Basada en Hidrógeno
Los refractarios para fabricación de acero basada en hidrógeno son materiales de revestimiento cerámico resistentes al calor, especializados, utilizados en el interior de hornos, como los hornos de cuba de Hierro de Reducción Directa (DRI) y los Hornos de Arco Eléctrico (EAF), donde los combustibles a base de carbono son parcial o completamente reemplazados por gas hidrógeno (H₂) para producir acero verde.
El mercado de refractarios para fabricación de acero basada en hidrógeno está segmentado por tipo de refractario, forma, proceso de fabricación de acero y geografía. Por tipo de refractario, el mercado está segmentado en refractarios a base de alúmina, refractarios a base de magnesia, refractarios de magnesia-carbono y otros tipos de refractarios. Por forma, el mercado está segmentado en ladrillos y formas, refractarios monolíticos, refractarios prefabricados y otras formas. Por proceso de fabricación de acero, el mercado está segmentado en hierro de reducción directa basado en hidrógeno, reducción directa rica en hidrógeno, fabricación de acero en horno de arco eléctrico y otros procesos de fabricación de acero. El informe también cubre los tamaños de mercado y los pronósticos para los refractarios para fabricación de acero basada en hidrógeno a nivel global en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
| Refractarios a Base de Alúmina |
| Refractarios a Base de Magnesia |
| Refractarios de Magnesia-Carbono |
| Otros Tipos de Refractarios |
| Ladrillos y Formas |
| Refractarios Monolíticos |
| Refractarios Prefabricados |
| Otras Formas |
| Hierro de Reducción Directa Basado en Hidrógeno |
| Reducción Directa Rica en Hidrógeno |
| Fabricación de Acero en Horno de Arco Eléctrico |
| Otros Procesos de Fabricación de Acero |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Refractario | Refractarios a Base de Alúmina | |
| Refractarios a Base de Magnesia | ||
| Refractarios de Magnesia-Carbono | ||
| Otros Tipos de Refractarios | ||
| Por Forma | Ladrillos y Formas | |
| Refractarios Monolíticos | ||
| Refractarios Prefabricados | ||
| Otras Formas | ||
| Por Proceso de Fabricación de Acero | Hierro de Reducción Directa Basado en Hidrógeno | |
| Reducción Directa Rica en Hidrógeno | ||
| Fabricación de Acero en Horno de Arco Eléctrico | ||
| Otros Procesos de Fabricación de Acero | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Refractarios para Fabricación de Acero Basada en Hidrógeno?
El mercado de refractarios para fabricación de acero basada en hidrógeno fue valorado en 329,26 millones de USD en 2026 y se estima que crecerá desde 356,72 millones de USD en 2027 hasta 540,60 millones de USD en 2032, a una CAGR del 8,67% durante el período de pronóstico (2027-2032).
¿Qué tipo de refractario lidera las aplicaciones de fabricación de acero basada en hidrógeno?
Los refractarios a base de alúmina lideran con una participación del 31,56% en 2026 porque los ladrillos densos de alta alúmina resisten la reducción de sílice relacionada con el hidrógeno.
¿Qué forma está creciendo más rápido para las aplicaciones de DRI de hidrógeno?
Se proyecta que los refractarios prefabricados se expandirán a una CAGR del 9,65% hasta 2032 porque pueden probarse antes de la instalación.
¿Qué proceso de fabricación de acero tiene las mejores perspectivas de crecimiento?
El DRI basado en hidrógeno es el segmento de proceso más grande y se pronostica que crecerá a una CAGR del 10,56% hasta 2032.


 Sus datos están seguros y nunca se venden ni se comparten.
