
水素製鉄用耐火物市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 356.72 百万米ドル |
| 市場規模 (2032) | 540.60 百万米ドル |
| 成長率 (2027 - 2032) | 8.67 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる水素製鉄用耐火物市場分析
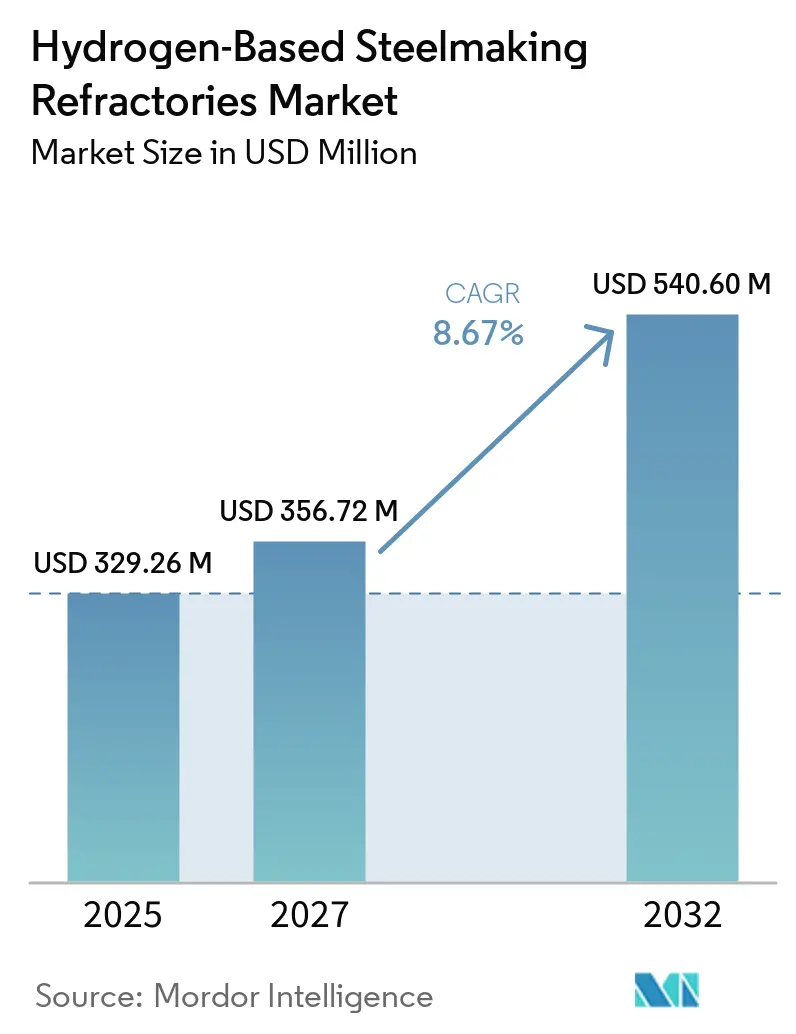
水素製鉄用耐火物市場は2026年に329.26 ミオン 米ドルと評価され、2027年の356.72 ミリオン 米ドルから2032年には540.60 ミリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 8.67%で成長すると推定されます。水素製鉄用耐火物市場は、鉄鋼業界が高炉・転炉ルートから水素を利用できる直接還元鉄(DRI)および電気アーク炉ルートへと転換していることによって形成されています。グリーン水素DRIは従来の製鉄と比較して二酸化炭素排出量を80%以上削減できますが、このプロセスはライニングをより高い水素分圧、水蒸気、および変動する化学的摩耗条件にさらします。これらの条件により、材料の適格性確認は通常の仕様決定ではなく、購買における中心的な要件となっています。EU炭素国境調整メカニズム(CBAM)制度は2026年1月1日に完全施行され、その炭素コスト枠組みは欧州連合向け市場における低排出製鉄ルートへの投資を誘導しています。水素製鉄用耐火物市場は、DRIプロジェクトがエンジニアリング段階から建設段階へと進展する際に恩恵を受けます。ライニングは生産開始前に設置され、定期的なメンテナンスサイクルを通じて交換されためです。
主要レポートのポイント
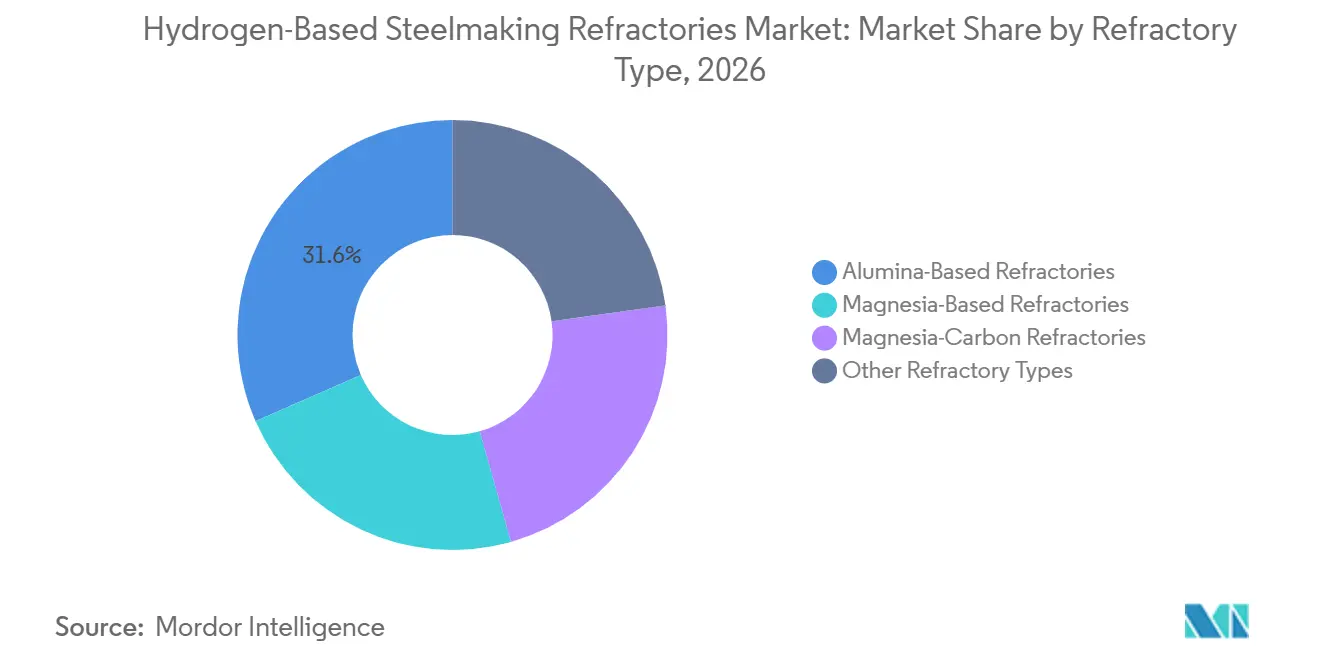
- 耐火物タイプ別では、アルミナ系耐火物が2026年の水素製鉄用耐火物市場シェアの31.56%を占め、マグネシア・カーボン耐火物は2032年までCAGR 9.34%で成長すると予測されます。
- 形態別では、れんが・形状品が2026年の水素製鉄用耐火物市場シェアの34.78%を占め、プレキャスト耐火物は2032年までCAGR 9.65%で成長すると予測されます。
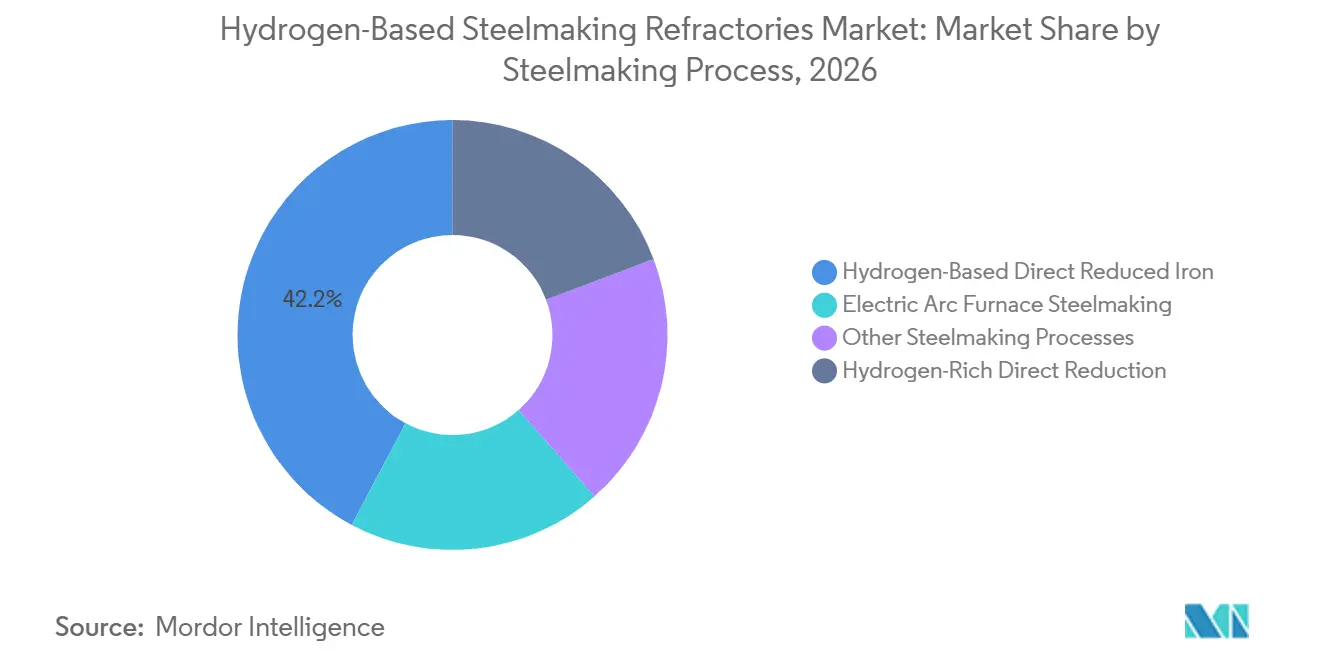
- 製鉄プロセス別では、水素ベース直接還元鉄(DRI)が2026年の水素製鉄用耐火物市場シェアの42.23%を占め、2032年までCAGR 10.56%で成長すると予測されます。
- 地域別では、アジア太平洋が2026年の水素製鉄用耐火物市場シェアの39.17%を占め、欧州は2032年までCAGR 10.11%で成長すると予測されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバル水素製鉄用耐火物市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 一次製鉄の脱炭素化 | +3.5% | グローバル | 長期(4年以上) |
| 水素ベース直接還元鉄(DRI)能力の拡大 | +2.2% | 欧州、アジア太平洋、北米 | 中期(2~4年) |
| DRI電気アーク炉(EAF)製鉄ルートの成長 | +1.4% | アジア太平洋、北米 | 中期(2~4年) |
| 長寿命耐火物ライニングへの需要 | +0.9% | グローバル | 短期(2年以内) |
| 鉄鋼プラントの電化と近代化 | +0.8% | アジア太平洋、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
一次製鉄の脱炭素化
2025年に発表された調査によると、鉄鋼は世界の二酸化炭素排出量の8%~10%、EU排出量の5%を占めています。炭素国境調整メカニズム(CBAM)および無償排出枠の段階的廃止計画は、欧州連合向けの鉄鋼生産におけるコスト基盤を変えつつあります。水素製鉄用耐火物市場では、新しい直接還元鉄(DRI)ユニットの稼働開始前にオペレーターがライニングをテストする必要があるため、より早期の需要が見られます。従来グレードは、シリカ還元、摩耗、および加速摩耗にさらされることなく水素雰囲気中で直接使用することはできません。適格性確認プログラムは通常18~24ヶ月を要するため、最終設備の試運転前にプロジェクトに参入するサプライヤーが有利となります。日本の新エネルギー・産業技術総合開発機構(NEDO)グリーンイノベーション基金は、素シャフト炉および電気溶融技術に関する新日本製鐵、JFEスチール、神戸製鋼所のGREINS研究を支援しています。
水素ベース直接還元鉄(DRI)能力の拡大
DRIは世界の製鉄能力の9%を占めていましたが、開発中の能力の約40%を占めており、現在の設備基盤よりもDRIへの投資活動がより重視されていることを示しています。2026年6月、Midrexはアメリカ合衆国スチールのビッグリバー・スチールワークスに年産250万メトリックトンの熱間直接還元鉄(HDRI)および熱間ブリケット鉄(HBI)プラントを供給するために選定され、初回生産は2029年を目標としています。現代製鉄もルイジアナ州の年産250万メトリックトンのDRI施設にENERGIRON技術を選定しました[1]。各シャフト炉は熱ゾーンごとに個別の耐火物設計を必要とします。Midrexシステムは約950℃・1.5バールで稼働し、ENERGIRONの構成では1,150℃・8バールに達することがあります。水素製鉄用耐火物市場は、これらのプロジェクトが実現可能性段階を超えて進展するにつれ、複数年にわたる受注パイプラインを有しています。
DRI・電気アーク炉(EAF)製鉄ルートの成長
チャージミックスに20%以上の直接還元鉄(DRI)を使用する電気アーク炉は、スクラップのみの操業と比較して、より多くのスラグ量、より大きな酸化鉄浸透、およびより速いライニング摩耗に直面します。これにより、より高グレードのマグネシア・カーボンれんがへの需要と、より頻繁なガンニングメンテナンスが増加します。この影響は、水素製鉄用耐火物市場をシャフト炉から下流の製鉄段階へと拡大させます。2026年7月、JFEスチールは山梨県から輸送された水素を使用し、東日本製作所で日本初のグリーン水素還元鉄を製造しました。2026年3月、新日本製鐵の波崎研究炉が100%水素操業を72時間連続で完了しました。これらの試験は、完全水素条件下での耐火物システムに関る操業上の証拠を提供しています。
長寿命耐火物ライニングへの需要
水素は耐火物ライニング内の酸化物相を還元する可能性があり、長期的な工業的摩耗パターンはまだ確立されつつあります。その結果、オペレーターは計画外の再ライニング停止を削減できるグレードをより重視しています。再ライニングによる中断は数日間生産を停止させ、連携する水素供給の取り決めを混乱させる可能性があります。これにより、水素製鉄用耐火物産業は製品購入からパフォーマンスベースのサービス契約へとシフトしています。RHI Magnesitaは4PROパフォーマンス契約アプローチを開発し、レオーベンのテクノロジーセンターに水素雰囲気試験能力を維持しています。Calderysは、DRI水素暴露下では高アルミナ緻密れんががキャスタブルよりも優れた性能を示すことを発見し、これが設備サプライヤーへの推奨に影響を与えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低炭素水素の高コストと限られた入手可能性 | -1.6% | グローバル、特に欧州および北米 | 中期(2~4年) |
| マグネシア、アルミナ、グラファイト、ボーキサイト供給の不安定性 | -1.1% | グローバル、中国・ギニア・インドに集中 | 中期(2~4年) |
| 水素誘発シリカ還元と耐火物腐食 | -0.7% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
低炭素水素の高コストと限られた入手可能性
低炭素水素のコストと入手可能性が、計画中の直接還元鉄(DRI)能力が建設に転換される速度を決定します。2025年のカリフォルニア大学バークレー校の技術レビューによると、水素含有量が70%を超えると、改造されたDRI炉は冷却ガス流量が50%~70%高くなる可能性があります[2]。冷却要件の増加は、プロジェクトの資本コストと運営コストの両方増加させます。プロジェクト資金調達または水素供給の遅延は、耐火物の設置とメンテナンスへの需要を先送りにします。これにより、長期的なプロジェクトパイプラインが強固であっても、水素製鉄用耐火物市場に短期的な制約が生じます。生産者はまた、材料の適格性確認がプラントの計画された稼働開始日を保証するものではないため、発注タイミングを管理する必要があります。
マグネシア、アルミナ、グラファイト、ボーキサイト供給の不安定性
DRI・電気アーク炉(EAF)ルートで使用されるマグネシア・カーボン製品は、供給が集中した条件にさらされる原材料に依存しています。アメリカ合衆国の天然グラファイト輸入量は2025年に79,000トンと推定され、中国がフレークおよび高純度グラファイトグレードの相当量を供給しています。中国のグラファイト輸出管理の枠組みは、価格・入手可能性リスクに加えて政策リスクをもたらします。より高純度のグレードは、オペレーターがより厳しいDRI・EAF条件下でのライニング性能を求める場合に重要です。原材料の不安定性はサプライヤーのージンを圧迫するか、アップグレードされた製品の納入コストを引き上げる可能性があります。したがって、水素製鉄用耐火物市場は性能仕様と安定した鉱物調達のバランスを取る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
耐火物タイプ別:高アルミナグレードが主導し、EAF需要によりマグネシア・カーボンが加速
アルミナ系耐火物は2026年の水素製鉄用耐火物市場シェアの31.56%を占め、最大の耐火物タイプとなっています。高アルミナ緻密れんがは、水素リッチな還元雰囲気においてシリカ重量損失を低減し、DRIシャフト炉条件下で構造的完全性を維持します。アルミナ含有量を増加させることでシリカ関連の摩耗を低減できますが、ライニング重量が増加し、熱伝達係数が変化する可能性があります。マグネシア系グレードは、DRI・EAFシーケンス全体のラドルおよびタンディッシュ用途において引き続き重要です。
マグネシア・カーボン耐火物は2027年から2032年にかけてCAGR 9.34%で拡大すると予測され、耐火物タイプの中で最も速い成長となります。その需要はDRIシャフト炉ライニングではなく、下流のEAF容器に集中しています。DRIを装入したEAFは、スクラップのみの炉よりも多くのスラグと酸化性条件で操業します。RHI Magnesitaは、最大30%の循環原材料を含み、標準的な高摩耗グレードと同等の性能を持つ焼戻しMgO-Cれんがを商業化しています。リン酸塩フリー高アルミナおよびMgO-リン酸塩グレードを含むその他の特殊製品は、DRIおよび実験的還元のニッチな用途に対応しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
形態別:れんがが主導し、適格性確認の優位性によりプレキャストが台頭
れんが・形状品は2026年の水素製鉄用耐火物市場シェの34.78%を占め、焼成済みの安定性と一貫した形状によって支持されています。これらはDRIシャフト炉の主要作業ゾーンおよびEAFのホットスポットに使用されます。不定形製品は複雑な形状や局所的な補修に引き続き重要です。2025年の研究では、不定形キャスタブルは高温での水素駆動酸化物還元に対して緻密れんがよりも耐性が低いことが判明しました。
プレキャスト耐火物は2027年から2032年にかけてCAGR 9.65%で成長すると予測されます。これらの事前焼結コンポーネントは納入前に制御された水素雰囲気条件下でテストでき、初号機DRIユニットの設置リスクを低減します。フォエストアルピーネのHY4SMELTプロジェクトは2025年9月に建設を開始し、水素ベース直接還元と電気溶融を組み合わせています。年間200万~300万トンを処理するEAFにとって、計画された再ライニング停止中の迅速な設置は価値があります。水素製鉄用耐火物市場は、検証された材料特性と短いターンアラウンド要件を組み合わせた形態を優先します。
製鉄プロセス別:水素ベースDRIが市場の構造的中核
水素ベースDRIは2026年の水素製鉄用耐火物市場シェアの42.23%を占め、2032年までCAGR 10.56%で成長すると予測されます。水素はシャフト炉内の還元プロファイルを変化させ、ライニング全体の温度勾配に影響を与えます。また、シリカ、酸化鉄、五酸化リン相を還元する可能性があり、ライニングコンセプトがシリカ含有相を避けることを要求します。新日本製鐵の波崎パイロットは2024年3月に100%水素操業を72時間連続で達成しました。アメリカ合衆国スチールの計画HDRI施設へのMidrex選定は、パイロット操業と並行して商業投資が進展していることを確認しています。
水素リッチ直接還元は、現在の30%~70%の範囲から100%水素目標に向けて水素使用量を増加させるプラントの移行ルートです。水素含有量が増加するたびに、既存のライニンググレードの再評価が必要となります。電気アーク炉製鉄は両方のDRIルートに続き、DRIとスクラップ装入の変化する組み合わせに対応しなければなりません。2025年のJournal of Sustainable Metallurgy誌の研究では、水素DRI装入比率が高くなるとスラグ排出量と耐火物溶解リスクが増加する可能性があることが明しました。水素プラズマ溶融還元はパイロット段階にあり、2026年の実験的研究では、FeOリッチスラグにおいてMgO-リン酸塩耐火物がマグネシア・アルミナスピネルよりも耐性が高いことが確認されました。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
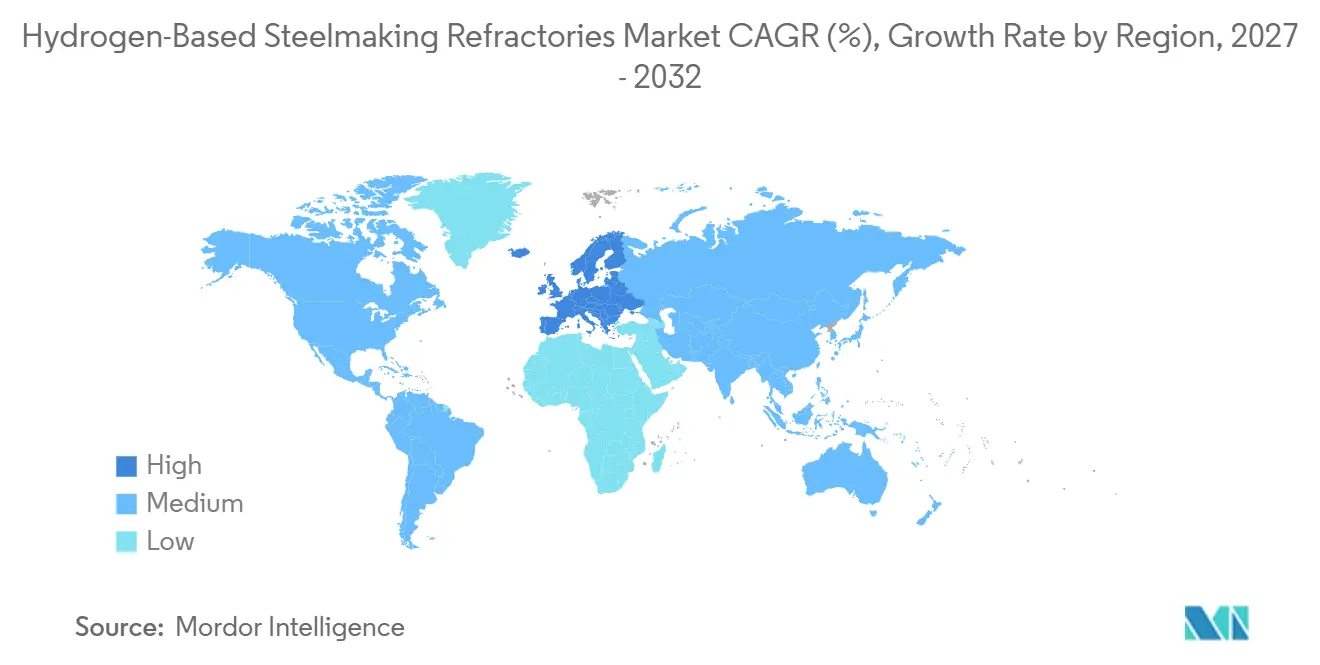
アジア太平洋は2026年の水素製鉄用耐火物市場シェアの39.17%を占めています。中国、インド、日本、韓国は粗鋼生産の主要シェアを占めています。日本は資金援助を受けたパイロットプログラムを通じて水素還元鉄技術を推進しています。JFEスチールは2026年7月に日本初のグリーン水素還元鉄を製造し、新日本製鐵の波崎パイロットは2026年3月に水素連続操業72時間を完了しました。Calderysは2025年4月にオリッサ州のCAPES施設で酸性不定形ライン稼働を開始し、RHI MagnesitaとKhemka Refractoriesは2026年6月にオリッサ州でMINPROを立ち上げました。
欧州は2027年から2032年にかけてCAGR 10.11%で成長すると予測され、地域別で最高の成長率となります。炭素国境調整メカニズム(CBAM)およびEU排出権取引制度(ETS)は、地域全体での低排出製鉄への投資を支援しています。StegrのボーデンはEU初の大規模グリーンスチールプロジェクトとして完全資金調達を達成しており、水素専用ライニングの明確な需要拠点となっています。フランスのGravitHyプロジェクトは、オンサイトグリーン水素生産を伴う年産200万トンのHBIプロジェクトにEnergironゼロリフォーマー技術を選定しました。ドイツ、北欧諸国、フランス、イタリア、英国が主要な需要先です。
北米の市場開発は、アメリカ合衆国スチールと現代製鉄による計画DRI投資を中心に展開しています。RHI Magnesitaは2025年6月にアメリカ合衆国でBPIとのリサイクル合弁事業を設立ました。南米では、Krosaki HarimaがIBARとタップホールクレイおよび関連耐火物製品の合弁事業を形成したブラジルが成長を牽引しています。中東・アフリカは、水素ベース熱間ブリケット鉄(HBI)開発と新たな地域製造能力を通じて長期的な可能性を示しています。CalderysのジュバイルはBinzagrとのパートナーシップを通じて鉄鋼、アルミニウム、セメント生産者にサービスを提供する予定です。
競合状況
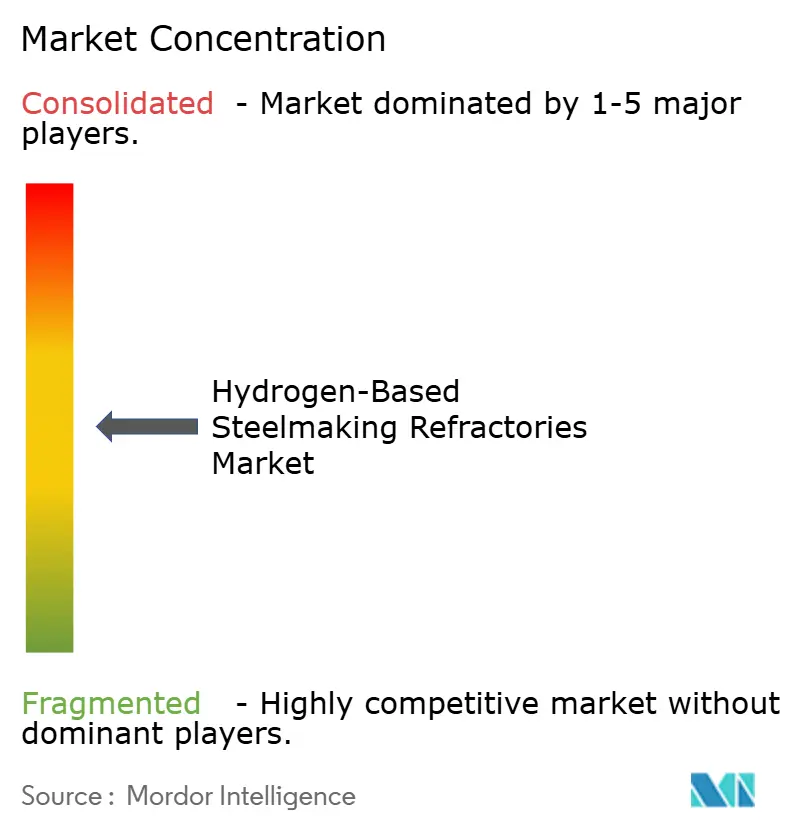
水素製鉄用耐火物市場は中程度に分散しており、RHI Magnesita、Calderys(Harbison-Walker Internationalを含む)、Vesuviusが主要グループを形成しています。これらの地位は、製造規模、技術開発能力、および水素雰囲気試験施設へのアクセスによて支えられています。Krosaki Harima、Refratechnik、INTOCAST AG、Shinagawa Refraは重要な地域専門企業として機能しています。RHI Magnesitaは2026年上半期に固定為替レートベースで調整後EBITAが42%改善したと報告し、その業績を鉄鋼事業、4PROモデル、およびリサイクルイニシアチブに帰しています。同社の規模は材料開発とメンテナンス契約の両方を支援しています。
2025年3月27日、RHI Magnesitaはドイツのマルクトレドヴィッツで最高1,500℃の温度でグリーン水素を使用した工業用耐火物キルンを稼働させました。2025年11月、Vesuviusはモルガン・アドバンスト・マテリアルズの溶融金属システム事業を企業価値9,270万ポンドで買収完了しました。2025年8月、新日本製鐵はKrosaki Harima Corporationの完全所有権取得のためのTOBを発表しました(7,580億円)。この提案された取引は、水素DRI装入向けEAF耐火物の共同開発を加速し、メンテナンス活動を統合することを目的としています。これらの動向は、技術開発、地理的リーチ、およびサプライ統合がこの市場における主要な競争要因であることを示しています。
DRI専用プレキャトシステムおよびデジタル統合ライニングモニタリングにおいて機会が残っています。小規模サプライヤーは参入障壁が高く、水素雰囲気適格性確認には専門施設が必要であり、ISOまたは同等の認証フレームワーク内での標準化が欠如しています。原材料の集中は追加的な調達リスクをもたらします。
水素製鉄用耐火物産業リーダー
-
RHI Magnesita
-
Vesuvius
-
Calderys
-
Saint-Gobain
-
Krosaki Harima Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:Jacobs Solutionsは、ドイツのデュイスブルクにあるティッセンクルップ・スチールの年産250万トン水素対応DRIプラントにおけるプロジェクト管理の役割を延長しました。水素の段階的導入スケジュールが調整されたにもかかわらず、建設は進行中です。ドイツ連邦政府とノルトライン・ヴェストファーレン州が共同で支援するこのプロジェクトは、DRIシャフトと下流のオープンバス炉全体に水素グレードの耐火物設置を必要とします。
- 2026年6月:Stegrはスウェーデンのボーデンにあるグリーン水素製鉄施設の追加資金として14億ユーロ(約1.56 ビリオン 米ドル)のプロジェクト融資を完了し、完全資金調達を達成しました。これは欧州初の大規模グリーンスチールプロジェクトとしてこのマイルストーンを達成したものです。この施設は北欧における水素雰囲気DRI耐火物の主要な需要拠点となることが期待されています。
グローバル水素製鉄用耐火物市場レポートの範囲
水素製鉄用耐火物は、直接還元鉄(DRI)シャフト炉や電気アーク炉(EAF)などの炉内で使用される特殊な耐熱セラミックライニング材料であり、グリーンスチールを製造するために炭素系燃料が水素ガス(H₂)に部分的または完全に置き換えられます。
水素製鉄用耐火物市場は、耐火物タイプ、形態、製鉄プロセス、および地域によってセグメント化されています。耐火物タイプ別では、市場はアルミナ系耐火物、マグネシア系耐火物、マグネシア・カーボン耐火物、およびその他の耐火物タイプにセグメント化されています。態別では、市場はれんが・形状品、不定形耐火物、プレキャスト耐火物、およびその他の形態にセグメント化されています。製鉄プロセス別では、市場は水素ベース直接還元鉄、水素リッチ直接還元、電気アーク炉製鉄、およびその他の製鉄プロセスにセグメント化されています。レポートはまた、主要地域の15ヶ国にわたるグローバル水素製鉄用耐火物の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| アルミナ系耐火物 |
| マグネシア系耐火物 |
| マグネシア・カーボン耐火物 |
| その他の耐火物タイプ |
| れんが・形状品 |
| 不定形耐火物 |
| プレキャスト耐火物 |
| その他の形態 |
| 水素ベース直接還元鉄 |
| 水素リッチ直接還元 |
| 電気アーク炉製鉄 |
| その他の製鉄プロセス |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | アメリカ合衆国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 耐火物タイプ別 | アルミナ系耐火物 | |
| マグネシア系耐火物 | ||
| マグネシア・カーボン耐火物 | ||
| その他の耐火物タイプ | ||
| 形態別 | れんが・形状品 | |
| 不定形耐火物 | ||
| プレキャスト耐火物 | ||
| その他の形態 | ||
| 製鉄プロセス別 | 水素ベース直接還元鉄 | |
| 水素リッチ直接還元 | ||
| 電気アーク炉製鉄 | ||
| その他の製鉄プロセス | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | アメリカ合衆国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
水素製鉄用耐火物市場の現在の市場規模は?
水素製鉄用耐火物市場は2026年に329.26 ミリオン 米ドルと評価され、2027年の356.72 ミリオン 米ドルから2032年には540.60 ミリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 8.67%で成長すると推定されます。
水素製鉄用途においてどの耐火物タイプが主導していますか?
アルミナ系耐火物は2026年に31.56%のシェアで主導しており、高アルミナ緻密れんがが水素関連のシリカ還元に耐性を持つためです。
水素DRI用途で最も速く成長している形態はどれですか?
プレキャスト耐火物は設置前にテストできるため、2032年までCAGR 9.65%で拡大すると予測されます。
最も高い成長見通しを持つ製鉄プロセスはどれですか?
水素ベースDRIは大のプロセスセグメントであり、2032年までCAGR 10.56%で成長すると予測されます。