
Tamanho e Participação do Mercado de Aço Verde
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
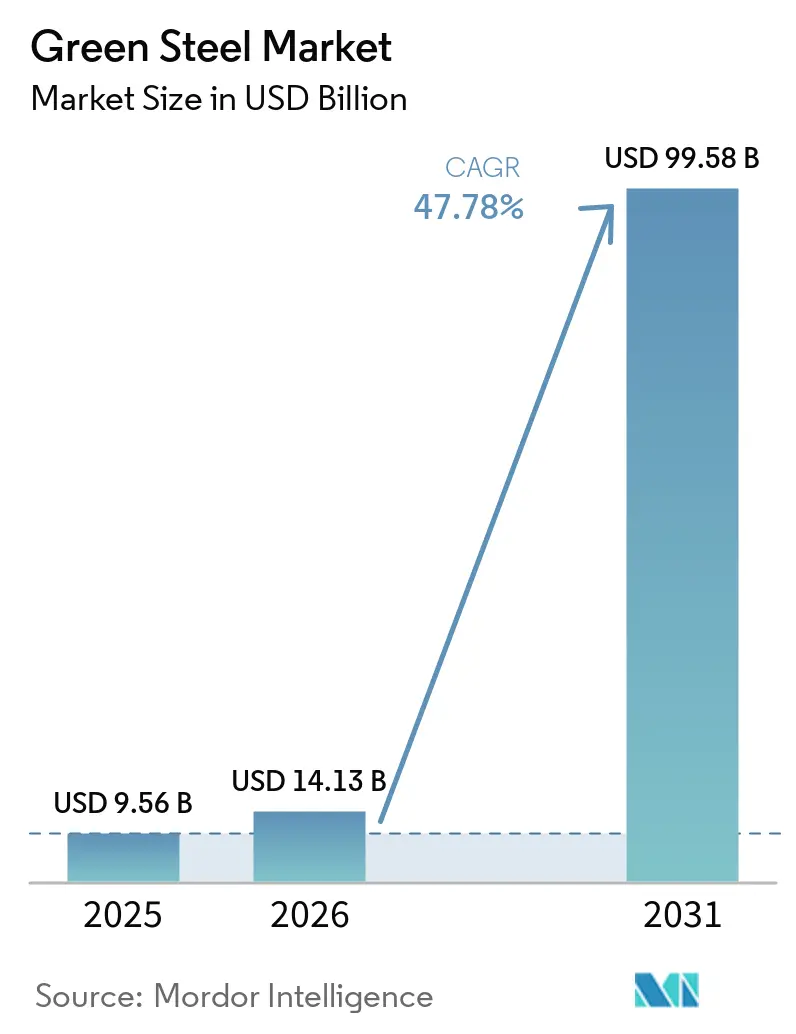
| Tamanho do Mercado (2026) | 14.13 Bilhões de dólares |
| Tamanho do Mercado (2031) | 99.58 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 47.78 % |
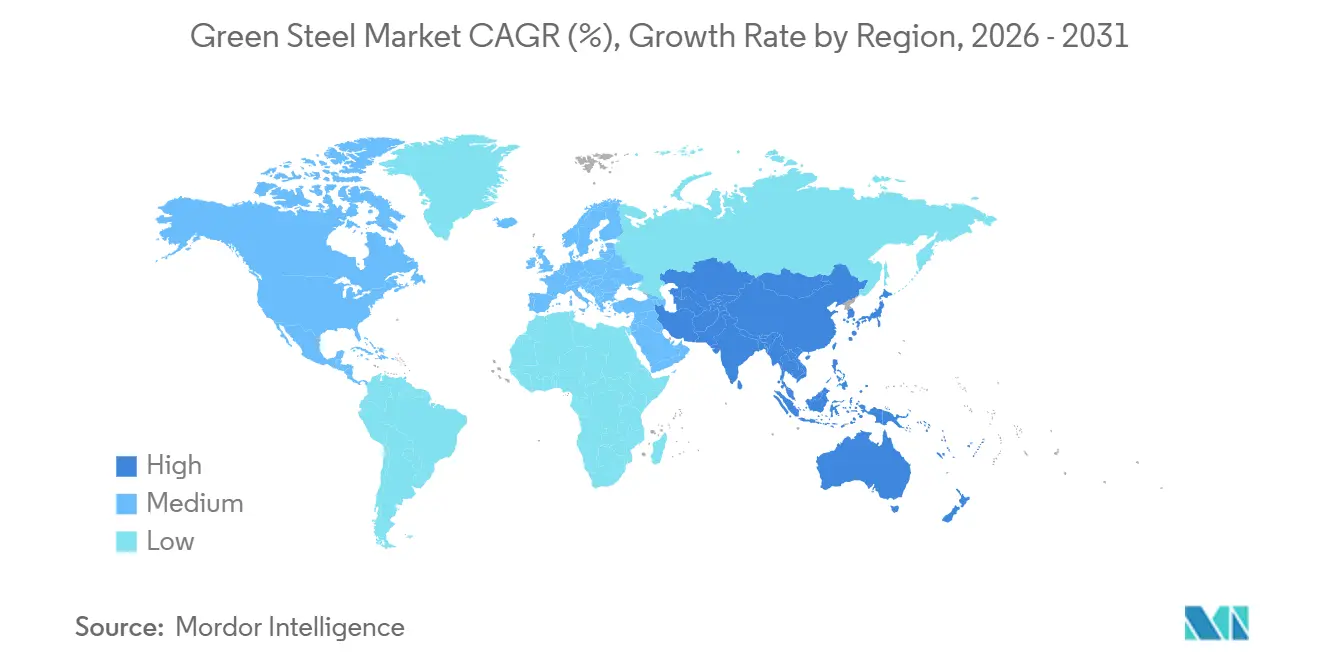
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
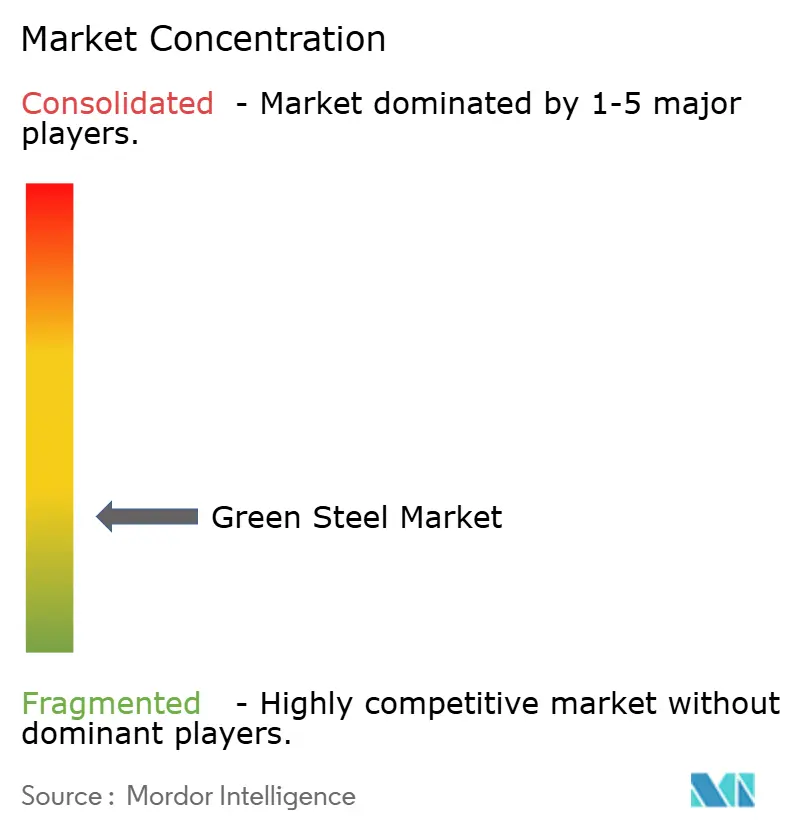
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aço Verde por Mordor Intelligence
O tamanho do Mercado de Aço Verde foi avaliado em 9,56 bilhões de USD em 2025 e estima-se que cresça de 14,13 bilhões de USD em 2026 para atingir 99,58 bilhões de USD até 2031, a um CAGR de 47,78% durante o período de previsão (2026-2031). A precificação de carbono está alterando a economia das aquisições de aço, especialmente à medida que o Mecanismo de Ajuste de Carbono na Fronteira (CBAM) da União Europeia entrou em plena conformidade em janeiro de 2026. Compradores nos setores automotivo e em outros setores intensivos em aço estão dando maior ênfase às emissões documentadas e aos acordos de fornecimento de longo prazo. Os incentivos públicos estão ajudando os produtores a financiar projetos de forno elétrico a arco (FEA), redução direta, energia renovável e hidrogênio. O mercado de aço verde também enfrenta custos de produção mais elevados e disponibilidade limitada de insumos essenciais, o que mantém a transição desigual entre as regiões. Os produtores que conseguem verificar emissões mais baixas e garantir matérias-primas estão em melhor posição para capturar a demanda à medida que os requisitos de compra se tornam mais formais.
Principais Conclusões do Relatório
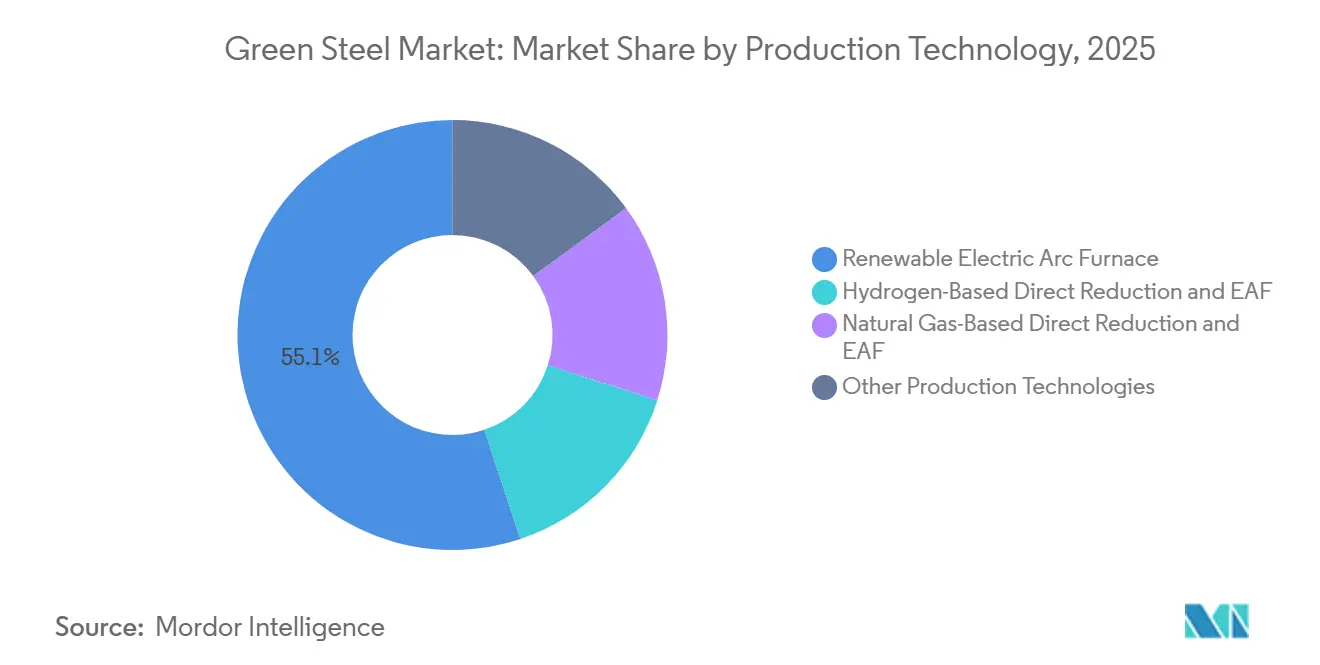
- Por tecnologia de produção, o forno elétrico a arco renovável detinha 55,13% da participação do mercado de aço verde em 2025, enquanto a redução direta à base de hidrogênio e o forno elétrico a arco devem avançar a um CAGR de 49,11% até 2031.
- Por forma do produto, a bobina laminada a quente detinha 34,56% da participação do mercado de aço verde em 2025 e deve avançar a um CAGR de 49,56% até 2031.
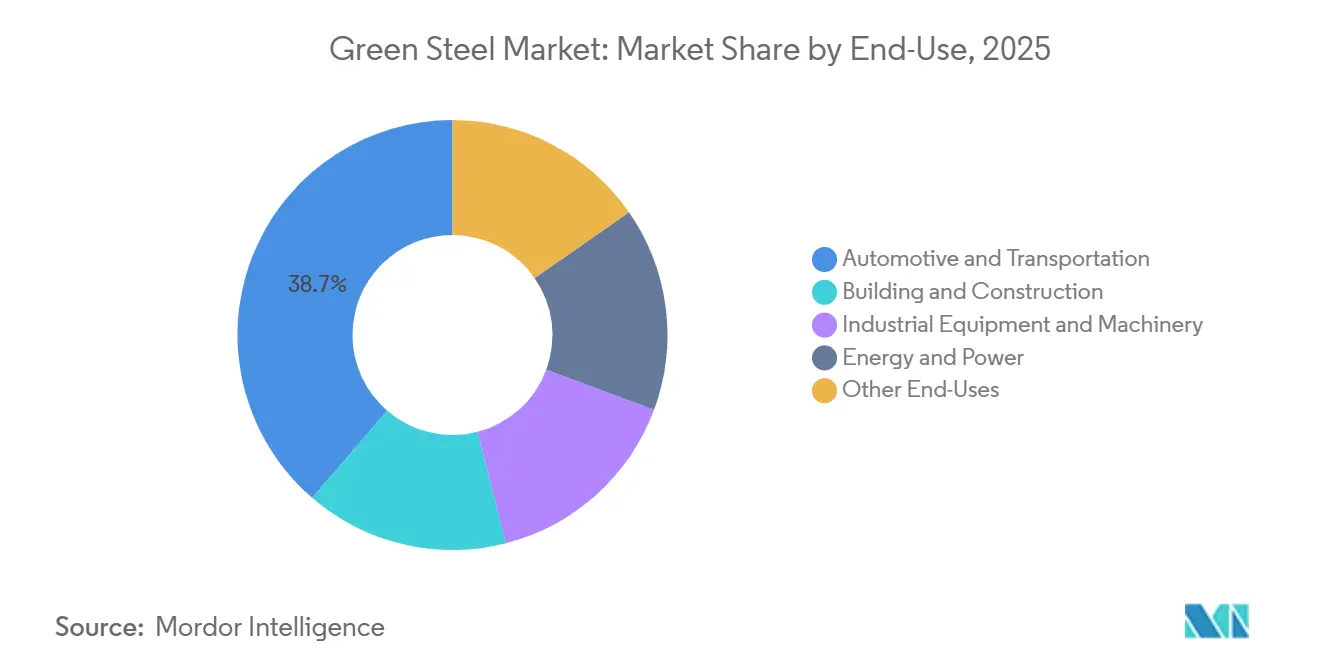
- Por uso final, o setor automotivo e de transporte detinha 38,68% da participação do mercado de aço verde em 2025 e deve avançar a um CAGR de 50,48% até 2031.
- Por geografia, a Ásia-Pacífico detinha 40,19% da participação do mercado de aço verde em 2025 e deve avançar a um CAGR de 48,95% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Precificação de Carbono, CBAM e Redução das Alocações Gratuitas de Emissões | +8.5% | UE como principal; transbordamento para Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Aquisições de Escopo 3 Corporativo e Requisitos de Produtos de Baixo Carbono | +7.2% | Global; América do Norte e UE lideram, Ásia-Pacífico em aceleração | Médio prazo (2–4 anos) |
| Financiamento Público, Aquisições Sustentáveis e Incentivos à Descarbonização Industrial | +6.1% | América do Norte, UE, núcleo da Ásia-Pacífico | Médio prazo (2–4 anos) |
| Integração de Energia Elétrica Renovável e Hidrogênio Verde | +5.3% | Ásia-Pacífico, UE, MENA; emergente na América do Sul | Longo prazo (≥ 4 anos) |
| Corredores de Comércio Inter-Regional de HBI e DRI | +3.9% | MENA, Ásia-Pacífico; transbordamento para UE e América do Norte | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Precificação de Carbono, CBAM e Redução das Alocações Gratuitas de Emissões
O Mecanismo de Ajuste de Carbono na Fronteira entrou em sua fase de plena conformidade em janeiro de 2026. Os importadores devem adquirir certificados que reflitam o preço do Sistema de Comércio de Emissões da União Europeia para as emissões incorporadas no aço importado. Pesquisas sobre a fase de relatórios anterior constataram que exportadores indianos com emissões mais elevadas registraram um declínio adicional de 9% na receita destinada à União Europeia em comparação com seus pares de menores emissões. A política aumenta o valor de registros de emissões confiáveis em nível de produto para siderúrgicas e seus clientes. O mercado de aço verde, portanto, confere vantagem aos produtores que conseguem manter sistemas de contabilidade de carbono aliados a rotas de produção de menores emissões. Essas informações também podem orientar as discussões comerciais entre usinas, importadores e clientes a jusante.
Aquisições de Escopo 3 Corporativo e Requisitos de Produtos de Baixo Carbono
As aquisições de Escopo 3 corporativo estão direcionando as compras de aço de baixo carbono para acordos de fornecimento de longo prazo. No âmbito das aquisições do mercado de aço verde, esses acordos oferecem aos novos projetos uma base mais clara para financiamento e reduzem a incerteza para os produtores. A Nissan Motor expandiu em 5 vezes o uso de aço de baixo carbono no ano fiscal de 2025 para veículos vendidos no Japão. A empresa adquiriu material da NIPPON STEEL CORPORATION, JFE Holdings, Inc. e POSCO. No mercado de aço verde, esse padrão distingue os compradores que aceitam um prêmio por fornecimento certificado dos compradores no mercado spot, que permanecem focados no preço imediato. Também torna os compromissos estáveis dos compradores mais valiosos quando os produtores planejam nova capacidade.
Financiamento Público, Aquisições Sustentáveis e Incentivos à Descarbonização Industrial
O financiamento público está ajudando a converter projetos anunciados em ativos operacionais no mercado de aço verde. A ArcelorMittal recebeu 280,5 milhões de USD em créditos fiscais de investimento da Lei de Redução da Inflação para a expansão de seu aço elétrico em Calvert. A thyssenkrupp Steel Europe recebeu apoio federal e estadual alemão para a transformação de redução direta em Duisburg. Esses programas ajudam os produtores a gerenciar o capital necessário para fornos elétricos a arco, energia renovável, hidrogênio e infraestrutura relacionada. O padrão de investimento resultante favorece mercados que oferecem tanto suporte ao financiamento quanto regras claras de conformidade. Também amplia o papel das aquisições públicas para além de subsídios diretos e incentivos fiscais.
Integração de Energia Elétrica Renovável e Hidrogênio Verde
A energia elétrica renovável está se tornando um fator central de custo e localização para a produção de aço de baixo carbono. A capacidade instalada acumulada de geração de novas energias da China atingiu 1,41 bilhão de quilowatts no final de 2024, após um crescimento anual de 33,9%. Pesquisas publicadas em 2026 constataram que a flexibilidade operacional em sistemas de Redução Direta à Base de Hidrogênio e Forno Elétrico a Arco pode reduzir o custo nivelado do aço em 6% a 10%. A Organização para a Cooperação e Desenvolvimento Econômico identifica a Redução Direta à Base de Hidrogênio e o Forno Elétrico a Arco como a rota de produção primária de aço de quase zero emissões comercialmente escalável[1]. A eletricidade pode representar cerca de 20% dos custos de uma usina com forno elétrico a arco, o que aumenta a importância de um fornecimento renovável confiável. Os produtores devem, portanto, considerar a disponibilidade de energia elétrica juntamente com o fornecimento de hidrogênio ao selecionar locais para projetos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Intensidade de Capital e Prêmios de Custo Verde | -5.8% | Global; mais agudo nos mercados emergentes da Ásia-Pacífico e na América do Sul | Longo prazo (≥ 4 anos) |
| Lacunas em Hidrogênio Verde, Energia Renovável e Infraestrutura de Rede | -4.7% | UE, Ásia-Pacífico, América do Sul; incipiente no MENA | Médio prazo (2–4 anos) |
| Disponibilidade Limitada de Pelotas de Grau DR, Sucata de Alta Qualidade e HBI | -3.4% | Global; mais agudo na UE e na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Intensidade de Capital e Prêmios de Custo Verde
Os altos custos de capital e os prêmios operacionais continuam sendo a principal barreira para uma adoção mais ampla do aço verde. O Conselho Internacional sobre Transporte Limpo estimou que uma planta greenfield de redução direta à base de hidrogênio e forno elétrico a arco nos Estados Unidos produz aço a 812 USD por tonelada métrica[2]. Esse nível era 34% acima do custo de revestimento de uma instalação convencional de alto-forno e conversor a oxigênio básico. Energia e matérias-primas responderam por 77% dos custos de produção nessa avaliação. A disponibilidade de capital e o apoio político continuarão a determinar quais projetos do mercado de aço verde atingirão a operação comercial primeiro. O efeito é mais intenso onde os produtores precisam substituir ativos integrados existentes em vez de ampliar a capacidade de forno elétrico a arco.
Lacunas em Hidrogênio Verde, Energia Renovável e Infraestrutura de Rede
Restrições de hidrogênio, energia renovável e rede elétrica podem atrasar projetos mesmo quando os produtores já comprometeram capital. A SSAB adiou o início esperado de sua usina em Luleå do final de 2028 para o final de 2029 devido a atrasos na modernização da rede elétrica nacional. Pesquisas publicadas em 2025 constataram que a compressão de hidrogênio da saída do eletrolisador para as especificações de gasoduto pode consumir de 10% a 15% do insumo total de energia. Uma grande planta de redução direta à base de hidrogênio e forno elétrico a arco também requer extensa geração renovável e área de terreno. Essas condições tornam a energia renovável co-localizada e a infraestrutura industrial mais importantes para o mercado de aço verde. Elas também podem afetar os cronogramas dos projetos quando o reforço da rede elétrica não avança conforme planejado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Produção:
Forno Elétrico a Arco Renovável Lidera a Produção Atual, Enquanto a Redução Direta à Base de Hidrogênio e o FEA se ExpandemO forno elétrico a arco renovável detinha 55,13% da participação do mercado de aço verde em 2025, enquanto a redução direta à base de hidrogênio e o FEA devem avançar a um CAGR de 49,11% até 2031. A rota pode proporcionar até 89% menos emissões de gases de efeito estufa em comparação com a produção convencional por alto-forno e conversor a oxigênio básico. Também pode aumentar a demanda de eletricidade em até 18 vezes, o que coloca a capacidade da rede elétrica no centro da seleção de locais. A SSAB atingiu o limite de quase zero equivalente de dióxido de carbono da Agência Internacional de Energia em setembro de 2025, utilizando ferro reduzido a hidrogênio do HYBRIT. O projeto Boden da Stegra representa uma abordagem construída especificamente para competir com base na baixa intensidade de emissões, em vez de na redução gradual das emissões.
Um forno elétrico a arco renovável pode utilizar sucata disponível e eletricidade renovável sem aguardar uma cadeia de fornecimento completa de hidrogênio verde. Isso lhe confere uma vantagem de custo e escalonamento de curto prazo em áreas com sistemas robustos de coleta de sucata. A maior parte da produção de aço dos Estados Unidos já utiliza fornos elétricos a arco, proporcionando um ponto de partida de menor carbono para nova capacidade. Os fornos elétricos a arco com redução direta a gás natural permanecem como uma opção de transição, enquanto os fornos de cuba prontos para hidrogênio podem oferecer aos produtores um caminho para menores emissões à medida que o fornecimento de hidrogênio se desenvolve.

Por Forma do Produto:
Bobina Laminada a Quente Lidera Tanto em Participação Quanto em CrescimentoA bobina laminada a quente detinha 34,56% da participação de mercado em 2025 e deve avançar a um CAGR de 49,56% até 2031. Seu amplo uso em painéis de carroceria de veículos elétricos, torres eólicas e estruturas de construção sustenta a demanda do mercado de aço verde por fornecimento certificado de menores emissões. A thyssenkrupp Steel Europe começou a fornecer aço reciclado bluemint ao BMW Group para o BMW iX3 em fevereiro de 2026. O acordo abrange painéis externos e carcaças de baterias, sem exigir alterações nas linhas de produção do BMW Group. Isso ilustra a mudança de compras gerais em catálogo para acordos de fornecimento verificados e específicos por aplicação.
As placas são um material upstream essencial para a bobina laminada a quente e ganham maior importância à medida que os produtores integram cadeias de fornecimento certificadas. A bobina laminada a frio atende a aplicações automotivas e eletrônicas que exigem especificações de material mais rigorosas. A NIPPON STEEL CORPORATION e a JFE Holdings, Inc. comercializam graus certificados de baixo carbono para cadeias de fornecimento de componentes de veículos elétricos. O aço galvanizado e revestido recebe prêmios verdes mais elevados em algumas aplicações europeias porque os compradores buscam aço de superfície verificado de menores emissões. Chapas e perfis estruturais também estão ganhando interesse em projetos de energia e infraestrutura que especificam emissões incorporadas nas aquisições de materiais.
Por Uso Final:
Automotivo e Transporte Impulsiona as Aquisições de Longo PrazoO setor automotivo e de transporte detinha 38,68% do mercado de aço verde em 2025 e deve avançar a um CAGR de 50,48% até 2031. Os compradores do setor automotivo precisam de aço com reduções de emissões documentadas para apoiar suas metas mais amplas de cadeia de fornecimento. O aumento de aquisições da Nissan Motor em 2025 demonstra como os fabricantes de veículos estão ampliando as compras de graus de baixo carbono. Muitos compradores estão buscando acordos de fornecimento bilaterais que se estendam por vários anos no futuro. Esse comportamento apoia o financiamento de plantas, mas pode limitar a disponibilidade de fornecimento para clientes que continuam comprando apenas no mercado spot.
Os requisitos de aquisições públicas de materiais de baixo carbono em programas de infraestrutura apoiam a construção civil. Os compradores de equipamentos industriais e máquinas avançam de forma mais gradual porque o desempenho mecânico continua sendo a primeira consideração de compra. A demanda de energia e eletricidade é sustentada pelo uso de aço em equipamentos renováveis. As turbinas eólicas contêm de 40% a 50% de ferro e aço em peso. A construção naval e a defesa representam usos iniciais menores, onde os requisitos de exportação e as aquisições públicas podem moldar a demanda por material verificado.
Análise Geográfica
Mercado de Aço Verde da APAC
A Ásia-Pacífico detinha 40,19% do mercado de aço verde em 2025 e projeta-se que avance a uma CAGR de 48,95% até 2031. A POSCO inaugurou o maior forno a arco elétrico da Coreia do Sul em Gwangyang em junho de 2026. A instalação, com capacidade de 2,5 milhões de toneladas métricas por ano, pode reduzir as emissões de dióxido de carbono em até 75% em comparação com as rotas de alto-forno. A Índia lançou sua Taxonomia de Aço Verde em 2025, e a AM/NS India tornou-se a primeira produtora integrada certificada sob ela para produtos de bobina laminada a quente e bobina laminada a frio.
Mercado de Aço Verde da Europa
A Europa é o mercado regional de aço verde com maior intensidade de políticas. Os produtores estão investindo em fornos a arco elétrico e capacidade de redução direta à medida que a conformidade com o Mecanismo de Ajustamento Carbónico nas Fronteiras altera a economia de aquisição. A ArcelorMittal confirmou um investimento de 1,3 mil milhões de EUR (aproximadamente 1,48 mil milhões de USD) em forno a arco elétrico em Dunquerque em fevereiro de 2026. A SSAB iniciou a construção de sua usina de Luleå, avaliada em 4,5 mil milhões de EUR (aproximadamente 5,11 mil milhões de USD), em setembro de 2025, enquanto a Alemanha, a França, a Suécia e o Reino Unido concentram uma grande parcela dos projetos ativos, e os sistemas elétricos nórdicos suportam a produção de forno a arco elétrico com menor teor de carbono.
Mercado de Aço Verde das Américas e do MEA
A América do Norte beneficia de uma base estabelecida de fornos a arco elétrico, com a maior parte da produção de aço dos Estados Unidos já utilizando essa rota. A Nucor Corporation realizou o primeiro arco em sua usina de chapas na Virgínia Ocidental, avaliada em 4 mil milhões de USD, em agosto de 2026. Espera-se que a instalação atinja 3 milhões de toneladas métricas por ano em 2027. A América do Sul pode fornecer ferro verde em virtude de seus recursos de magnetita e potencial de energia renovável. O Médio Oriente e África estão orientados para exportações de ferro de redução direta e ferro briquetado a quente, embora seu mix de produtos longos limite o acesso à demanda europeia de aço plano de maior valor agregado.
Cenário Competitivo
O mercado de aço verde é altamente fragmentado, com os cinco principais participantes incluindo ArcelorMittal, SSAB, Stegra, Salzgitter AG e thyssenkrupp Steel Europe. Suas estratégias diferem entre a conversão gradual para forno elétrico a arco e a substituição completa da rota. A POSCO está desenvolvendo o HyREX, que visa a redução direta à base de hidrogênio de minérios finos sem pelotização e está planejado para implantação comercial até 2030.
O desenvolvimento tecnológico, a certificação e o acesso a matérias-primas moldam o posicionamento competitivo no mercado de aço verde. A SSAB utiliza o HYBRIT, a POSCO utiliza o HyREX e a voestalpine AG está desenvolvendo o Hy4Smelt. ArcelorMittal, thyssenkrupp Steel Europe e NIPPON STEEL CORPORATION estão usando a certificação de produtos para apoiar graus premium. O programa SALCOS da Salzgitter AG inclui um forno elétrico a arco em sua planta Hüttenwerke Krupp Mannesmann (HKM) em Duisburg, com produção pela nova rota prevista para o primeiro semestre de 2027.
Novos entrantes e integradores a jusante estão pressionando os produtores que dependem de melhorias incrementais nas rotas convencionais. A Stegra está construindo capacidade em torno da produção de redução direta à base de hidrogênio e forno elétrico a arco. Marcegaglia e Danieli assinaram um acordo de 450 milhões de EUR (aproximadamente 511 milhões de USD) em abril de 2026 para um forno elétrico a arco e uma instalação de laminação plana em Fos-sur-Mer, França. O projeto tem como meta 2 milhões de toneladas métricas por ano de aço líquido e 3 milhões de toneladas métricas por ano de bobina laminada a quente. A competição depende cada vez mais de os produtores conseguirem combinar certificação confiável, segurança de matérias-primas e entrega comercialmente confiável.
Líderes do Setor de Aço Verde
-
ArcelorMittal
-
SSAB
-
Stegra
-
Salzgitter AG
-
thyssenkrupp Steel Europe
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aço Verde Empresas cobertas neste relatório
- ArcelorMittal
- BAOWU Metal
- Cleveland-Cliffs Inc.
- HYUNDAI STEEL
- JFE Holdings, Inc.
- NIPPON STEEL CORPORATION
- Nucor Corporation
- POSCO
- Salzgitter AG
- SSAB
- Stegra
- Tata Steel Limited
- thyssenkrupp Steel Europe
- United States Steel Corporation
- voestalpine AG
Desenvolvimentos industriais recentes em Mercado de Aço Verde
- Setembro de 2026: ArcelorMittal e Moeve lançaram uma plataforma conjunta de inovação no âmbito de sua aliança Green Molecules to Green Steel (G2G) para desenvolver projetos utilizando hidrogênio renovável, biogás, biometano e outras moléculas verdes para a produção de aço de menores emissões. A iniciativa apoia o mercado de aço verde ao avançar em soluções escaláveis de energia e processo para a descarbonização da siderurgia.
- Setembro de 2026: A Stegra selecionou ESL Shipping, Royal Wagenborg, Pangaea Logistics Solutions e Clarksons para gerenciar o transporte marítimo de suas operações de aço verde em Boden, Suécia. A rede logística apoiará o transporte de entrada de sucata e suprimentos de ferro e o transporte de saída de produtos de aço verde pela Europa, fortalecendo a infraestrutura da cadeia de fornecimento que sustenta a produção de aço verde.
Escopo do Relatório Global do Mercado de Aço Verde
O aço verde refere-se ao aço produzido por meio de rotas de fabricação projetadas para reduzir significativamente as emissões de gases de efeito estufa em comparação com a siderurgia convencional. Ele se baseia em fontes de energia de menor carbono, processos alternativos de redução e vias de produção mais limpas para reduzir a intensidade de carbono da produção de aço.
O Mercado de Aço Verde é segmentado por tecnologia de produção, forma do produto, uso final e geografia. Por tecnologia de produção, o mercado é segmentado em forno elétrico a arco renovável, redução direta à base de hidrogênio e FEA, redução direta à base de gás natural e FEA, e outras tecnologias de produção. Por forma do produto, o mercado é segmentado em bobina laminada a quente, placas, bobina laminada a frio, aço galvanizado e revestido, e outras formas de produto. Por uso final, o mercado é segmentado em automotivo e transporte, construção civil, equipamentos industriais e máquinas, energia e eletricidade, e outros usos finais. O relatório também abrange o tamanho do mercado e as previsões para o aço verde em 15 países. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Forno Elétrico a Arco Renovável |
| Redução Direta à Base de Hidrogênio e FEA |
| Redução Direta à Base de Gás Natural e FEA |
| Outras Tecnologias de Produção |
| Bobina Laminada a Quente |
| Placas |
| Bobina Laminada a Frio |
| Aço Galvanizado e Revestido |
| Outras Formas de Produto |
| Automotivo e Transporte |
| Construção Civil |
| Equipamentos Industriais e Máquinas |
| Energia e Eletricidade |
| Outros Usos Finais |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tecnologia de Produção | Forno Elétrico a Arco Renovável | |
| Redução Direta à Base de Hidrogênio e FEA | ||
| Redução Direta à Base de Gás Natural e FEA | ||
| Outras Tecnologias de Produção | ||
| Por Forma do Produto | Bobina Laminada a Quente | |
| Placas | ||
| Bobina Laminada a Frio | ||
| Aço Galvanizado e Revestido | ||
| Outras Formas de Produto | ||
| Por Uso Final | Automotivo e Transporte | |
| Construção Civil | ||
| Equipamentos Industriais e Máquinas | ||
| Energia e Eletricidade | ||
| Outros Usos Finais | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de aço verde?
O mercado de aço verde está em 14,13 bilhões de USD em 2026 e deve atingir 99,58 bilhões de USD até 2031.
O que está impulsionando a demanda por aço de menores emissões?
A conformidade com o Mecanismo de Ajuste de Carbono na Fronteira, as aquisições corporativas de Escopo 3, o financiamento público e o desenvolvimento de energia renovável estão sustentando a demanda.
Qual tecnologia de produção deve crescer mais rapidamente até 2031?
A redução direta à base de hidrogênio e o FEA devem avançar a um CAGR de 49,11% até 2031.
Qual forma de produto detinha a maior participação em 2025?
A bobina laminada a quente detinha 34,56% da participação de mercado em 2025.