
Taille et part du marché des réfractaires pour la sidérurgie à base d'hydrogène
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 356.72 Millions de dollars américains |
| Taille du Marché (2032) | 540.60 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 8.67 % |
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des réfractaires pour la sidérurgie à base d'hydrogène par Mordor Intelligence
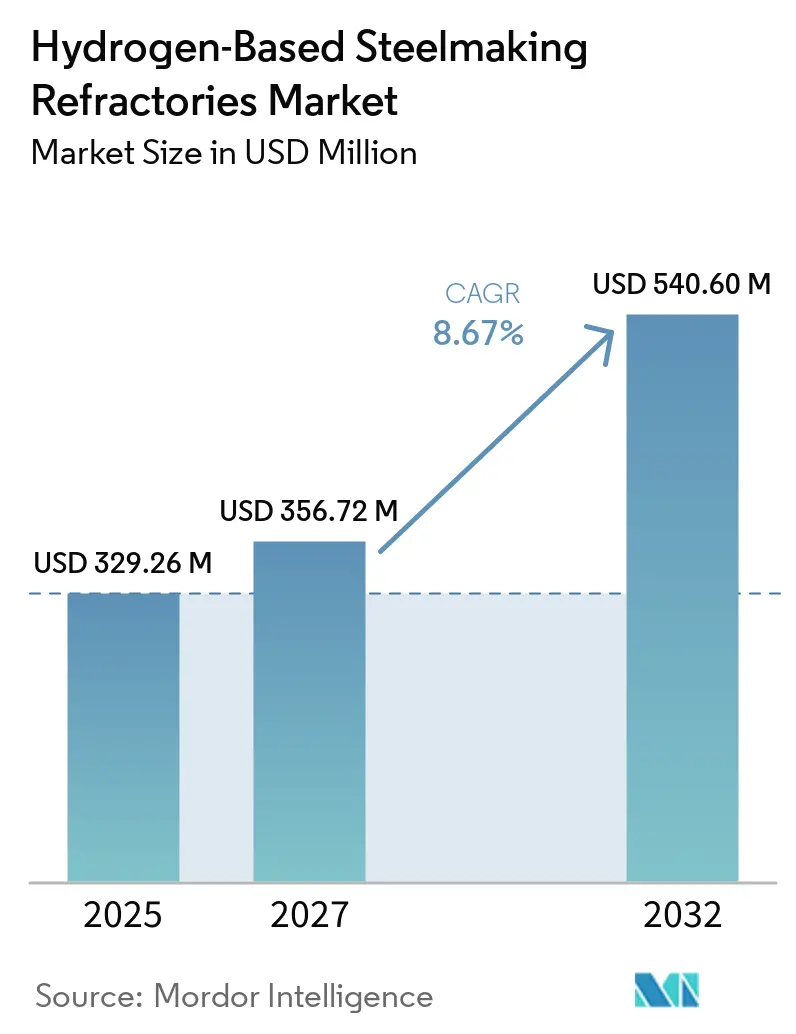
Le marché des réfractaires pour la sidérurgie à base d'hydrogène était évalué à 329,26 millions USD en 2026 et devrait croître de 356,72 millions USD en 2027 à 540,60 millions USD d'ici 2032, à un CAGR de 8,67 % durant la période de prévision (2027-2032). Le marché des réfractaires pour la sidérurgie à base d'hydrogène est façonné par la transition du secteur sidérurgique des voies haut-fourneau et convertisseur à oxygène basique vers les voies fer à réduction directe (DRI) et four à arc électrique pouvant utiliser l'hydrogène. Le DRI à hydrogène vert peut réduire les émissions de dioxyde de carbone de plus de 80 % par rapport à la production de fonte conventionnelle, mais le procédé expose les revêtements à une pression partielle d'hydrogène plus élevée, à la vapeur d'eau et à des conditions d'usure chimique variables. Ces conditions font de la qualification des matériaux une exigence d'achat centrale plutôt qu'une décision de spécification de routine. Le régime du mécanisme d'ajustement carbone aux frontières (MACF) de l'UE est entré pleinement en vigueur le 1er janvier 2026, et son cadre de coût carbone oriente les investissements vers des voies sidérurgiques à moindres émissions sur les marchés desservant l'Union européenne. Le marché des réfractaires pour la sidérurgie à base d'hydrogène bénéficie de l'avancement des projets DRI de la phase d'ingénierie à la construction, car les revêtements sont installés avant le début de la production et remplacés lors de cycles de maintenance planifiés.
Points clés du rapport
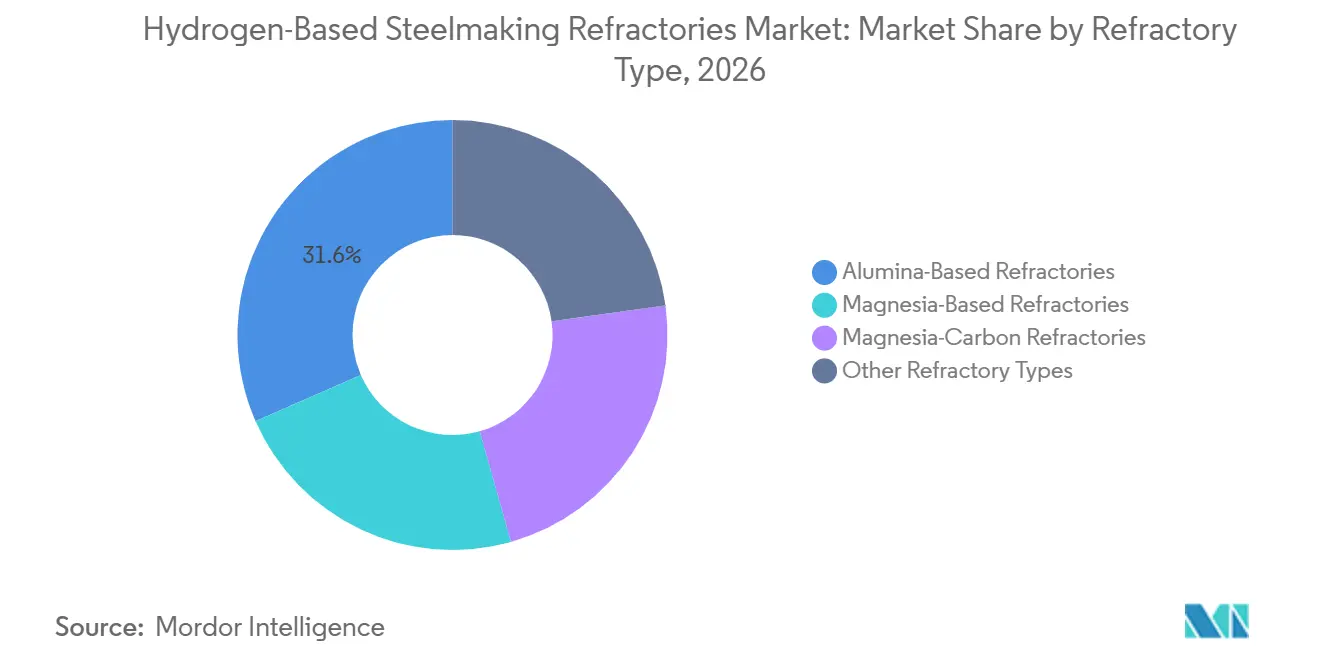
- Par type de réfractaire, les réfractaires à base d'alumine détenaient 31,56 % de la part du marché des réfractaires pour la sidérurgie à base d'hydrogène en 2026, tandis que les réfractaires magnésie-carbone devraient croître à un CAGR de 9,34 % jusqu'en 2032.
- Par forme, les briques et formes détenaient 34,78 % de la part du marché des réfractaires pour la sidérurgie à base d'hydrogène en 2026, tandis que les réfractaires préfabriqués devraient croître à un CAGR de 9,65 % jusqu'en 2032.
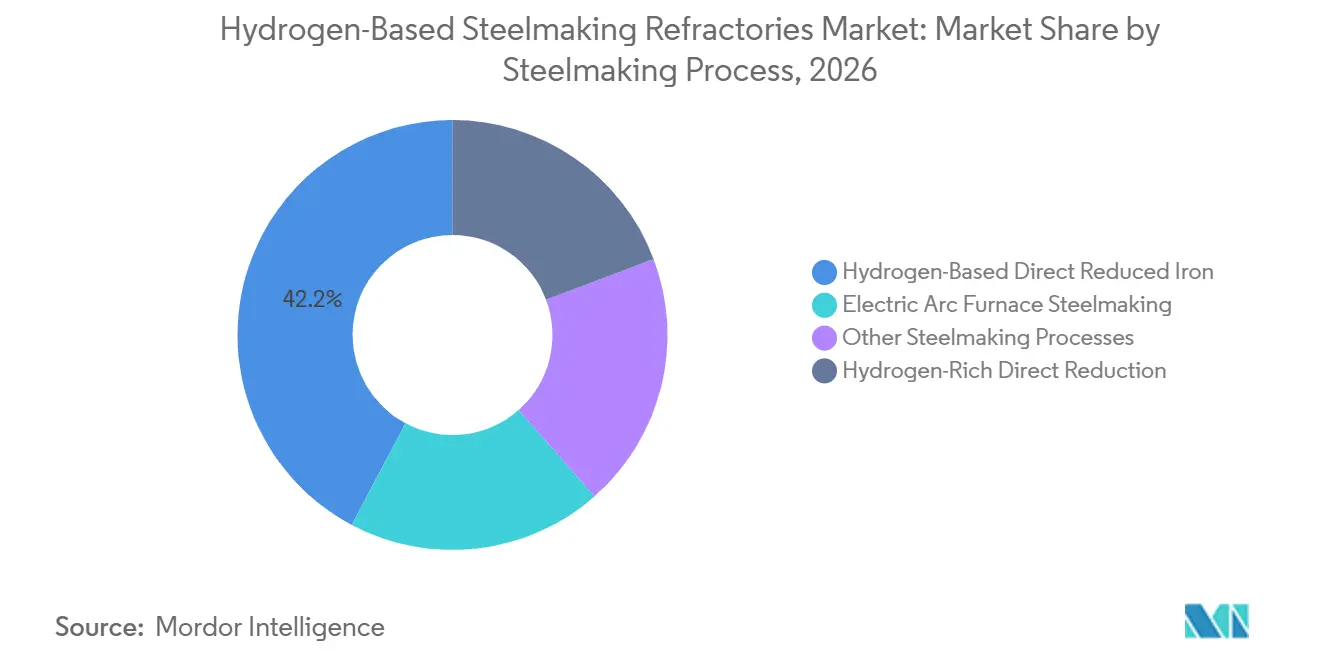
- Par procédé sidérurgique, le fer à réduction directe à base d'hydrogène (DRI) détenait 42,23 % de la part du marché des réfractaires pour la sidérurgie à base d'hydrogène en 2026 et devrait croître à un CAGR de 10,56 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 39,17 % de la part du marché des réfractaires pour la sidérurgie à base d'hydrogène en 2026, tandis que l'Europe devrait croître à un CAGR de 10,11 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des réfractaires pour la sidérurgie à base d'hydrogène
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Décarbonation de la sidérurgie primaire | +3.5% | Mondial | Long terme (≥ 4 ans) |
| Expansion de la capacité de fer à réduction directe à base d'hydrogène | +2.2% | Europe, Asie-Pacifique, Amérique du Nord | Moyen terme (2-4 ans) |
| Croissance des voies sidérurgiques DRI-Four à arc électrique (FAE) | +1.4% | Asie-Pacifique, Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de revêtements réfractaires à plus longue durée de vie | +0.9% | Mondial | Court terme (≤ 2 ans) |
| Électrification et modernisation des aciéries | +0.8% | Asie-Pacifique, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Décarbonation de la sidérurgie primaire
Selon des recherches publiées en 2025, l'acier représentait 8 % à 10 % des émissions mondiales de dioxyde de carbone et 5 % des émissions de l'UE. Le mécanisme d'ajustement carbone aux frontières (MACF) et la suppression progressive des quotas gratuits modifient la structure de coûts de la production d'acier desservant l'Union européenne. Le marché des réfractaires pour la sidérurgie à base d'hydrogène connaît une demande anticipée, les opérateurs devant tester les revêtements avant la mise en service des nouvelles unités de fer à réduction directe (DRI). Les grades conventionnels ne peuvent pas être utilisés directement dans une atmosphère hydrogène sans exposition à la réduction de la silice, à l'abrasion et à une usure accélérée. Les programmes de qualification prennent généralement 18 à 24 mois, ce qui favorise les fournisseurs qui s'engagent dans les projets avant la mise en service finale des équipements. Le Fonds pour l'innovation verte de l'Organisation pour le développement des nouvelles énergies et des technologies industrielles (NEDO) du Japon soutient les travaux GREINS de Nippon Steel, JFE Steel et Kobe Steel sur les fours à cuve à hydrogène et les technologies de fusion électrique.
Expansion de la capacité de fer à réduction directe à base d'hydrogène
Le DRI représentait 9 % de la capacité mondiale de production de fonte, mais près de 40 % de la capacité en cours de développement, ce qui indique que l'activité d'investissement est davantage orientée vers le DRI que la base installée actuelle. En juin 2026, Midrex a été sélectionné pour fournir une installation de 2,5 millions de tonnes métriques par an de fer à réduction directe à chaud (HDRI) et de fer briquetté à chaud (HBI) à l'aciérie Big River Steel Works de U.S. Steel, avec une première production prévue pour 2029. Hyundai Steel a également sélectionné la technologie ENERGIRON pour une installation DRI de 2,5 millions de tonnes métriques en Louisiane[1]. Chaque four à cuve nécessite des conceptions réfractaires distinctes selon ses zones thermiques. Les systèmes Midrex fonctionnent à environ 950 °C et 1,5 bar, tandis que les configurations ENERGIRON peuvent atteindre 1 150 °C et 8 bar. Le marché des réfractaires pour la sidérurgie à base d'hydrogène dispose d'un carnet de commandes pluriannuel à mesure que ces projets dépassent le stade de faisabilité.
Croissance des voies sidérurgiques DRI-Four à arc électrique (FAE)
Les fours à arc électrique utilisant plus de 20 % de fer à réduction directe (DRI) dans leur charge font face à des quantités de laitier plus élevées, à une plus grande pénétration des oxydes de fer et à une usure plus rapide du revêtement que les opérations utilisant uniquement de la ferraille. Cela accroît la demande de briques magnésie-carbone de qualité supérieure et de maintenance par gunitage plus fréquente. L'effet étend le marché des réfractaires pour la sidérurgie à base d'hydrogène au-delà des fours à cuve jusqu'à l'étape sidérurgique en aval. En juillet 2026, JFE Steel a produit le premier fer réduit à l'hydrogène vert du Japon dans son usine d'East Japan Works, en utilisant de l'hydrogène transporté depuis la préfecture de Yamanashi. En mars 2026, le four de recherche Hasaki de Nippon Steel a complété 72 heures consécutives de fonctionnement à 100 % d'hydrogène. Ces essais fournissent des preuves opérationnelles pour les systèmes réfractaires dans des conditions de plein hydrogène.
Demande de revêtements réfractaires à plus longue durée de vie
L'hydrogène peut réduire les phases d'oxyde dans un revêtement réfractaire, et les schémas d'usure industrielle à long terme sont encore en cours d'établissement. En conséquence, les opérateurs accordent une plus grande valeur aux grades capables de réduire les arrêts imprévus pour regarniture. Une interruption de regarniture peut arrêter la production pendant plusieurs jours et perturber les approvisionnements en hydrogène associés. Cela fait évoluer le secteur des réfractaires pour la sidérurgie à base d'hydrogène des achats de produits vers des arrangements de services basés sur la performance. RHI Magnesita a développé son approche de contrat de performance 4PRO et maintient une capacité de test en atmosphère hydrogène dans son centre technologique de Leoben. Calderys a constaté que les briques denses à haute teneur en alumine présentaient de meilleures performances que les bétons coulables sous exposition à l'hydrogène DRI, ce qui influe sur les recommandations faites aux fournisseurs d'équipements.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé et disponibilité limitée de l'hydrogène bas carbone | -1.6% | Mondial, particulièrement en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Volatilité de l'approvisionnement en magnésie, alumine, graphite et bauxite | -1.1% | Mondial, concentré en Chine, en Guinée et en Inde | Moyen terme (2-4 ans) |
| Réduction de la silice induite par l'hydrogène et corrosion des réfractaires | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé et disponibilité limitée de l'hydrogène bas carbone
Le coût et la disponibilité de l'hydrogène bas carbone déterminent la rapidité avec laquelle la capacité DRI planifiée se convertit en construction. Une revue technique de l'UC Berkeley de 2025 a révélé que les fours DRI adaptés pourraient nécessiter des débits de gaz de refroidissement 50 % à 70 % plus élevés lorsque la teneur en hydrogène dépasse 70 %[2]. Des exigences de refroidissement plus élevées augmentent à la fois les coûts d'investissement et d'exploitation d'un projet. Les retards dans le financement des projets ou l'approvisionnement en hydrogène reportent la demande d'installation et de maintenance de réfractaires. Cela crée une contrainte à court terme pour le marché des réfractaires pour la sidérurgie à base d'hydrogène, même lorsque le pipeline de projets à long terme est solide. Les producteurs doivent également gérer le calendrier des commandes, car la qualification des matériaux ne garantit pas qu'une usine atteindra sa date de démarrage prévue.
Volatilité de l'approvisionnement en magnésie, alumine, graphite et bauxite
Les produits magnésie-carbone utilisés dans les voies DRI-Four à arc électrique (FAE) dépendent de matières premières soumises à des conditions d'approvisionnement concentrées. Les importations américaines de graphite naturel ont été estimées à 79 000 tonnes en 2025, la Chine fournissant une part significative des grades de graphite en paillettes et de haute pureté. Le cadre de contrôle des exportations de graphite de la Chine ajoute un risque politique en plus du risque de prix et de disponibilité. Les grades de plus haute pureté sont importants lorsque les opérateurs recherchent des performances de revêtement dans des conditions DRI-FAE plus exigeantes. La volatilité des matières premières peut comprimer les marges des fournisseurs ou augmenter le coût livré des produits améliorés. Le marché des réfractaires pour la sidérurgie à base d'hydrogène doit donc équilibrer les spécifications de performance avec un approvisionnement minéral sécurisé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de réfractaire : les grades à haute teneur en alumine sont en tête, les réfractaires magnésie-carbone s'accélèrent sous l'effet de la demande des FAE
Les réfractaires à base d'alumine détenaient 31,56 % de la part du marché des réfractaires pour la sidérurgie à base d'hydrogène en 2026, ce qui en fait le type de réfractaire le plus important. Les briques denses à haute teneur en alumine réduisent la perte de poids en silice dans les atmosphères de réduction riches en hydrogène et conservent leur intégrité structurelle dans les conditions des fours à cuve DRI. L'augmentation de la teneur en alumine peut réduire l'usure liée à la silice, mais peut également augmenter le poids du revêtement et modifier les coefficients de transfert de chaleur. Les grades à base de magnésie restent pertinents dans les applications de poche et de répartiteur tout au long de la séquence DRI-FAE.
Les réfractaires magnésie-carbone devraient se développer à un CAGR de 9,34 % de 2027 à 2032, la croissance la plus rapide parmi les types de réfractaires. Leur demande est centrée sur les cuves FAE en aval plutôt que sur les revêtements des fours à cuve DRI. Les FAE chargés en DRI fonctionnent avec plus de laitier et dans des conditions plus oxydantes que les fours utilisant uniquement de la ferraille. RHI Magnesita a commercialisé des briques MgO-C trempées avec jusqu'à 30 % de matières premières circulaires et des performances comparables aux grades standard à haute usure. D'autres produits spéciaux, notamment les grades à haute teneur en alumine sans phosphate et les grades MgO-phosphate, servent des applications de niche dans le DRI et la réduction expérimentale.

Par forme : les briques dominent, les préfabriqués progressent grâce aux avantages de qualification
Les briques et formes représentaient 34,78 % de la part du marché des réfractaires pour la sidérurgie à base d'hydrogène en 2026, soutenues par leur stabilité après cuisson et leur géométrie constante. Elles sont utilisées dans les zones de travail primaires des fours à cuve DRI et les points chauds des FAE. Les produits monolithiques restent importants pour les géométries complexes et les réparations ciblées. Une étude de 2025 a révélé que les bétons coulables monolithiques présentaient une résistance inférieure à celle des briques denses face à la réduction des oxydes induite par l'hydrogène à haute température.
Les réfractaires préfabriqués devraient croître à un CAGR de 9,65 % de 2027 à 2032. Ces composants pré-frittés peuvent être testés dans des conditions d'atmosphère hydrogène contrôlées avant livraison, ce qui réduit le risque d'installation pour les premières unités DRI de leur type. Le projet HY4SMELT de Voestalpine a débuté sa construction en septembre 2025 et combine la réduction directe à base d'hydrogène avec la fusion électrique. Une installation plus rapide lors des arrêts de regarniture planifiés est précieuse pour les FAE qui traitent 2 à 3 millions de tonnes par an. Le marché des réfractaires pour la sidérurgie à base d'hydrogène favorise les formes qui combinent des propriétés matérielles vérifiées avec des exigences de délai d'exécution plus courtes.
Par procédé sidérurgique : le DRI à base d'hydrogène est le cœur structurel du marché
Le DRI à base d'hydrogène détenait 42,23 % de la part du marché des réfractaires pour la sidérurgie à base d'hydrogène en 2026 et devrait croître à un CAGR de 10,56 % jusqu'en 2032. L'hydrogène modifie le profil de réduction dans un four à cuve et affecte les gradients de température à travers le revêtement. Il peut également réduire les phases de silice, d'oxyde de fer et de pentoxyde de phosphore, ce qui impose que le concept de revêtement évite les phases contenant de la silice. Le pilote Hasaki de Nippon Steel a atteint 72 heures de fonctionnement continu à 100 % d'hydrogène en mars 2024. La sélection de Midrex pour l'installation HDRI planifiée de U.S. Steel confirme que l'investissement commercial se développe parallèlement aux opérations pilotes.
La réduction directe riche en hydrogène est la voie de transition pour les usines, augmentant l'utilisation de l'hydrogène des plages actuelles de 30 % à 70 % vers des objectifs de 100 % d'hydrogène. Chaque augmentation de la teneur en hydrogène nécessite une réévaluation des grades de revêtement existants. La sidérurgie par four à arc électrique suit les deux voies DRI et doit s'adapter aux combinaisons changeantes de charge DRI et de ferraille. Une étude de 2025 publiée dans le Journal of Sustainable Metallurgy a révélé que des parts de charge DRI-hydrogène plus élevées peuvent augmenter la production de laitier et le risque de dissolution des réfractaires. La réduction par fusion au plasma d'hydrogène reste au stade pilote, où des travaux expérimentaux de 2026 ont identifié le réfractaire MgO-phosphate comme plus résistant que le spinelle magnésie-alumine dans les laitiers riches en FeO.
Analyse géographique
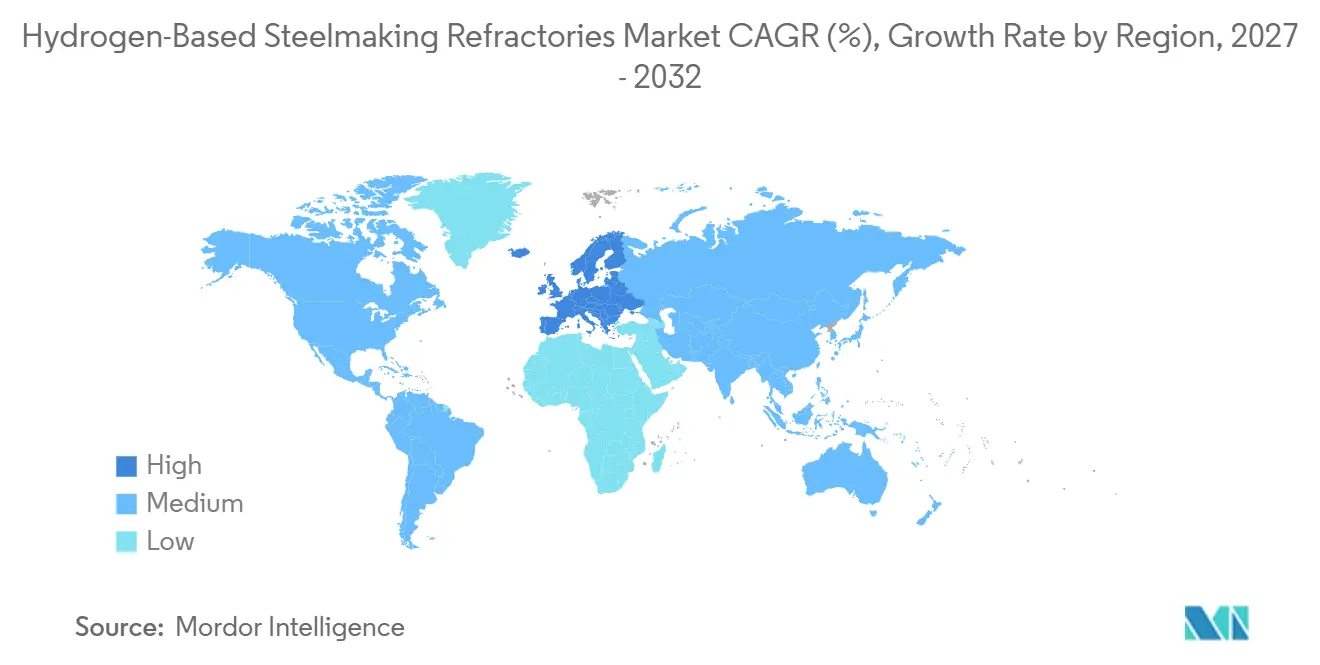
L'Asie-Pacifique détenait 39,17 % de la part du marché des réfractaires pour la sidérurgie à base d'hydrogène en 2026. La Chine, l'Inde, le Japon et la Corée du Sud représentent une part majeure de la production d'acier brut. Le Japon fait progresser la technologie du fer réduit à l'hydrogène grâce à des programmes pilotes financés. JFE Steel a produit le premier fer réduit à l'hydrogène vert du Japon en juillet 2026, et le pilote Hasaki de Nippon Steel a complété 72 heures de fonctionnement continu à l'hydrogène en mars 2026. Calderys a mis en service une ligne de monolithiques acides dans son installation CAPES à Odisha en avril 2025, tandis que RHI Magnesita et Khemka Refractories ont lancé MINPRO à Odisha en juin 2026.
L'Europe devrait croître à un CAGR de 10,11 % de 2027 à 2032, le taux régional le plus élevé. Le mécanisme d'ajustement carbone aux frontières (MACF) et le système d'échange de quotas d'émission (SEQE) de l'UE soutiennent l'investissement dans une sidérurgie à moindres émissions dans toute la région. L'installation de Stegra à Boden est un projet d'acier vert à grande échelle entièrement financé et un emplacement de demande défini pour les revêtements spécifiques à l'hydrogène. Le projet GravitHy en France a sélectionné la technologie Energiron Zero Reformer pour un projet HBI de 2 millions de tonnes par an avec production d'hydrogène vert sur site. L'Allemagne, les pays nordiques, la France, l'Italie et le Royaume-Uni sont des destinations clés pour la demande.
Le développement du marché en Amérique du Nord est centré sur les investissements DRI planifiés par U.S. Steel et Hyundai Steel. RHI Magnesita a créé une coentreprise de recyclage avec BPI aux États-Unis en juin 2025. En Amérique du Sud, la croissance est portée par le Brésil, où Krosaki Harima a formé une coentreprise avec IBAR pour l'argile de trou de coulée et les produits réfractaires connexes. Le Moyen-Orient et l'Afrique présentent un potentiel à long terme grâce au développement du fer briquetté à chaud (HBI) à base d'hydrogène et à de nouvelles capacités de fabrication régionales. L'installation de Calderys à Jubail est prévue pour servir les producteurs de fer, d'acier, d'aluminium et de ciment dans le cadre de son partenariat avec Binzagr.
Paysage concurrentiel
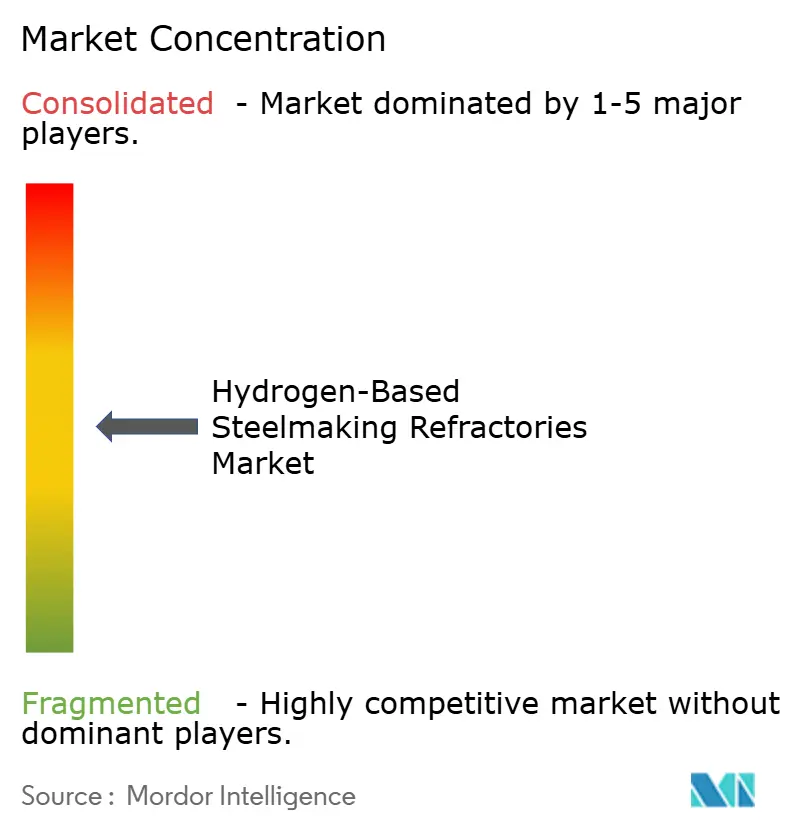
Le marché des réfractaires pour la sidérurgie à base d'hydrogène est modérément fragmenté, RHI Magnesita, Calderys (incluant Harbison-Walker International) et Vesuvius formant le groupe de tête. Leurs positions sont soutenues par leur échelle de fabrication, leur capacité de développement technique et leur accès à des installations de test en atmosphère hydrogène. Krosaki Harima, Refratechnik, INTOCAST AG et Shinagawa Refra servent de spécialistes régionaux importants. RHI Magnesita a déclaré une amélioration de 42 % de l'EBITA ajusté sur une base à taux de change constant au premier semestre 2026, attribuant cette performance à ses opérations sidérurgiques, à son modèle 4PRO et à ses initiatives de recyclage. L'échelle de l'entreprise soutient à la fois le développement des matériaux et les contrats de maintenance.
Le 27 mars 2025, RHI Magnesita a exploité un four réfractaire industriel à l'hydrogène vert à Marktredwitz, en Allemagne, à des températures allant jusqu'à 1 500 °C. En novembre 2025, Vesuvius a finalisé l'acquisition de l'activité Molten Metal Systems de Morgan Advanced Materials pour une valeur d'entreprise de 92,7 millions GBP. En août 2025, Nippon Steel a annoncé une offre publique d'achat pour acquérir la pleine propriété de Krosaki Harima pour 75,8 milliards JPY. La transaction proposée vise à accélérer le co-développement de réfractaires FAE pour la charge DRI-hydrogène et à intégrer les activités de maintenance. Ces développements indiquent que le développement technologique, la portée géographique et l'intégration de l'approvisionnement sont des facteurs concurrentiels clés sur ce marché.
Des opportunités subsistent dans les systèmes préfabriqués spécifiques au DRI et dans la surveillance de revêtement intégrée numériquement. Les fournisseurs de plus petite taille font face à des barrières à l'entrée plus élevées, car la qualification en atmosphère hydrogène nécessite des installations spécialisées et manque de standardisation dans les cadres de certification ISO ou équivalents. La concentration des matières premières présente un risque d'approvisionnement supplémentaire.
Leaders du secteur des réfractaires pour la sidérurgie à base d'hydrogène
-
RHI Magnesita
-
Vesuvius
-
Calderys
-
Saint-Gobain
-
Krosaki Harima Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Jacobs Solutions a prolongé son rôle de gestion de projet sur l'usine DRI à capacité hydrogène de 2,5 millions de tonnes par an de thyssenkrupp Steel à Duisbourg, en Allemagne. La construction progresse malgré un calendrier de montée en puissance de l'hydrogène ajusté. Le projet, soutenu conjointement par le gouvernement fédéral allemand et l'État de Rhénanie-du-Nord-Westphalie, nécessite une installation réfractaire complète de grade hydrogène sur le puits DRI et le four à bain ouvert en aval.
- Juin 2026 : Stegra a clôturé un financement de projet supplémentaire de 1,4 milliard EUR (~1,56 milliard USD) pour son installation d'acier à hydrogène vert à Boden, en Suède, atteignant un financement complet. Il s'agit du premier grand projet européen d'acier vert à atteindre cette étape. L'installation devrait être un ancrage de demande primaire pour les réfractaires DRI en atmosphère hydrogène dans le nord de l'Europe.
Périmètre du rapport mondial sur le marché des réfractaires pour la sidérurgie à base d'hydrogène
Les réfractaires pour la sidérurgie à base d'hydrogène sont des matériaux de revêtement céramique résistants à la chaleur, spécialisés, utilisés à l'intérieur de fours tels que les fours à cuve de réduction directe du fer (DRI) et les fours à arc électrique (FAE), où les combustibles à base de carbone sont partiellement ou totalement remplacés par du gaz hydrogène (H₂) pour produire de l'acier vert.
Le marché des réfractaires pour la sidérurgie à base d'hydrogène est segmenté par type de réfractaire, forme, procédé sidérurgique et géographie. Par type de réfractaire, le marché est segmenté en réfractaires à base d'alumine, réfractaires à base de magnésie, réfractaires magnésie-carbone et autres types de réfractaires. Par forme, le marché est segmenté en briques et formes, réfractaires monolithiques, réfractaires préfabriqués et autres formes. Par procédé sidérurgique, le marché est segmenté en fer à réduction directe à base d'hydrogène, réduction directe riche en hydrogène, sidérurgie par four à arc électrique et autres procédés sidérurgiques. Le rapport couvre également les tailles de marché et les prévisions pour les réfractaires pour la sidérurgie à base d'hydrogène à l'échelle mondiale dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
| Réfractaires à base d'alumine |
| Réfractaires à base de magnésie |
| Réfractaires magnésie-carbone |
| Autres types de réfractaires |
| Briques et formes |
| Réfractaires monolithiques |
| Réfractaires préfabriqués |
| Autres formes |
| Fer à réduction directe à base d'hydrogène |
| Réduction directe riche en hydrogène |
| Sidérurgie par four à arc électrique |
| Autres procédés sidérurgiques |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de réfractaire | Réfractaires à base d'alumine | |
| Réfractaires à base de magnésie | ||
| Réfractaires magnésie-carbone | ||
| Autres types de réfractaires | ||
| Par forme | Briques et formes | |
| Réfractaires monolithiques | ||
| Réfractaires préfabriqués | ||
| Autres formes | ||
| Par procédé sidérurgique | Fer à réduction directe à base d'hydrogène | |
| Réduction directe riche en hydrogène | ||
| Sidérurgie par four à arc électrique | ||
| Autres procédés sidérurgiques | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des réfractaires pour la sidérurgie à base d'hydrogène ?
Le marché des réfractaires pour la sidérurgie à base d'hydrogène était évalué à 329,26 millions USD en 2026 et devrait croître de 356,72 millions USD en 2027 à 540,60 millions USD d'ici 2032, à un CAGR de 8,67 % durant la période de prévision (2027-2032).
Quel type de réfractaire est en tête pour les applications sidérurgiques à base d'hydrogène ?
Les réfractaires à base d'alumine sont en tête avec une part de 31,56 % en 2026, car les briques denses à haute teneur en alumine résistent à la réduction de la silice liée à l'hydrogène.
Quelle forme connaît la croissance la plus rapide pour les applications DRI à hydrogène ?
Les réfractaires préfabriqués devraient se développer à un CAGR de 9,65 % jusqu'en 2032, car ils peuvent être testés avant l'installation.
Quel procédé sidérurgique présente les meilleures perspectives de croissance ?
Le DRI à base d'hydrogène est le plus grand segment de procédé et devrait croître à un CAGR de 10,56 % jusqu'en 2032.