
Marktgröße und Marktanteile für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 356.72 Millionen US-Dollar |
| Marktgröße (2032) | 540.60 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.67 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
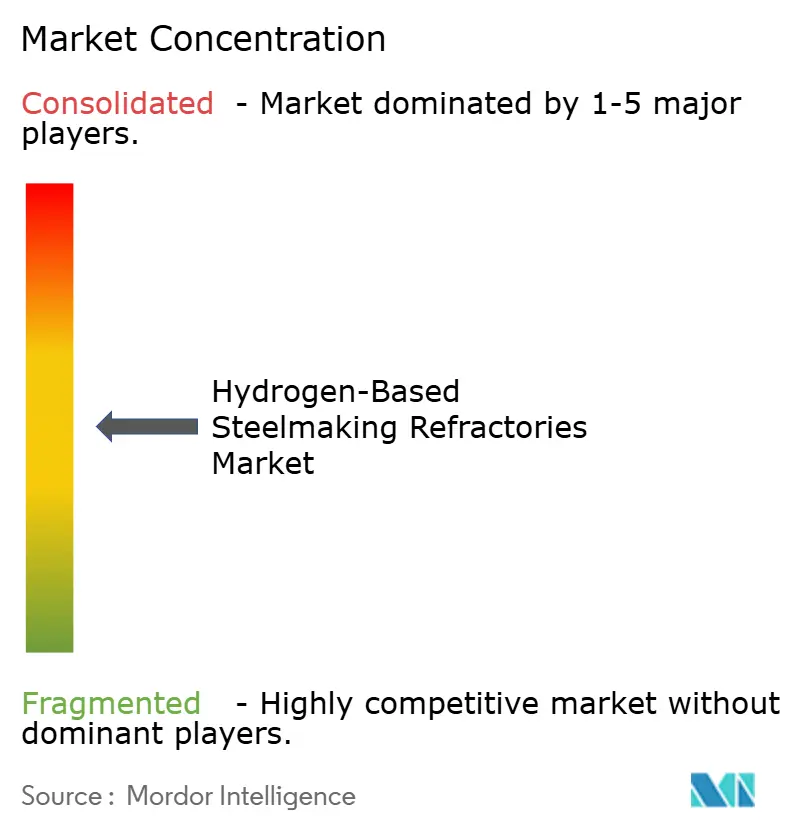
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien von Mordor Intelligence
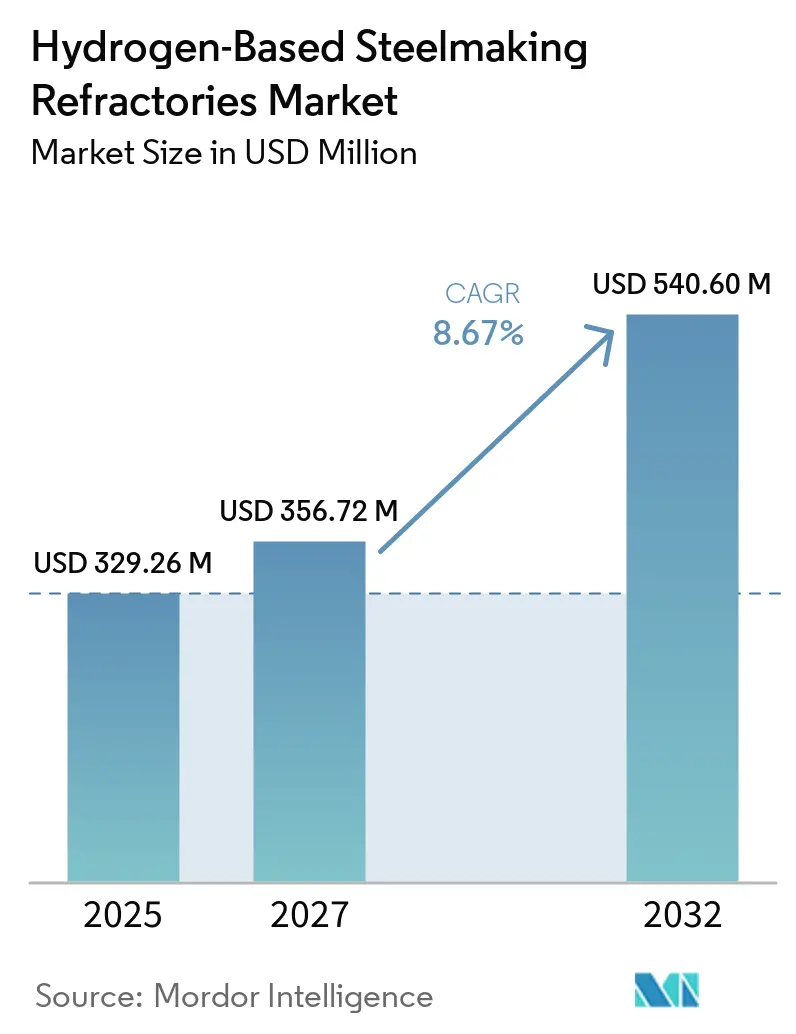
Der Markt für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien wurde im Jahr 2026 auf 329,26 Millionen USD bewertet und wird voraussichtlich von 356,72 Millionen USD im Jahr 2027 auf 540,60 Millionen USD bis 2032 wachsen, mit einer CAGR von 8,67 % während des Prognosezeitraums (2027–2032). Der Markt für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien wird durch den Wandel der Stahlindustrie von Hochofen- und Sauerstoffaufblaskonverter-Routen hin zu Direktreduktionseisen (DRI)- und Elektrolichtbogenofen-Routen geprägt, die Wasserstoff nutzen können. Grüner Wasserstoff-DRI kann die Kohlendioxidemissionen im Vergleich zur konventionellen Eisenherstellung um mehr als 80 % reduzieren, setzt jedoch die Auskleidungen höherem Wasserstoffpartialdruck, Wasserdampf und variierenden chemischen Verschleißbedingungen aus. Diese Bedingungen machen die Materialqualifizierung zu einer zentralen Einkaufsanforderung und nicht zu einer routinemäßigen Spezifikationsentscheidung. Das EU-Kohlenstoffgrenzmechanismus-Regime (CBAM) trat am 1. Januar 2026 vollständig in Kraft, und sein Kohlenstoffkostenrahmen lenkt Investitionen in emissionsärmere Stahlrouten in Märkten, die die Europäische Union bedienen. Der Markt für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien profitiert, wenn DRI-Projekte von der Planungsphase in die Bauphase übergehen, da Auskleidungen vor Produktionsbeginn installiert und durch geplante Wartungszyklen ersetzt werden.
Wichtigste Erkenntnisse des Berichts
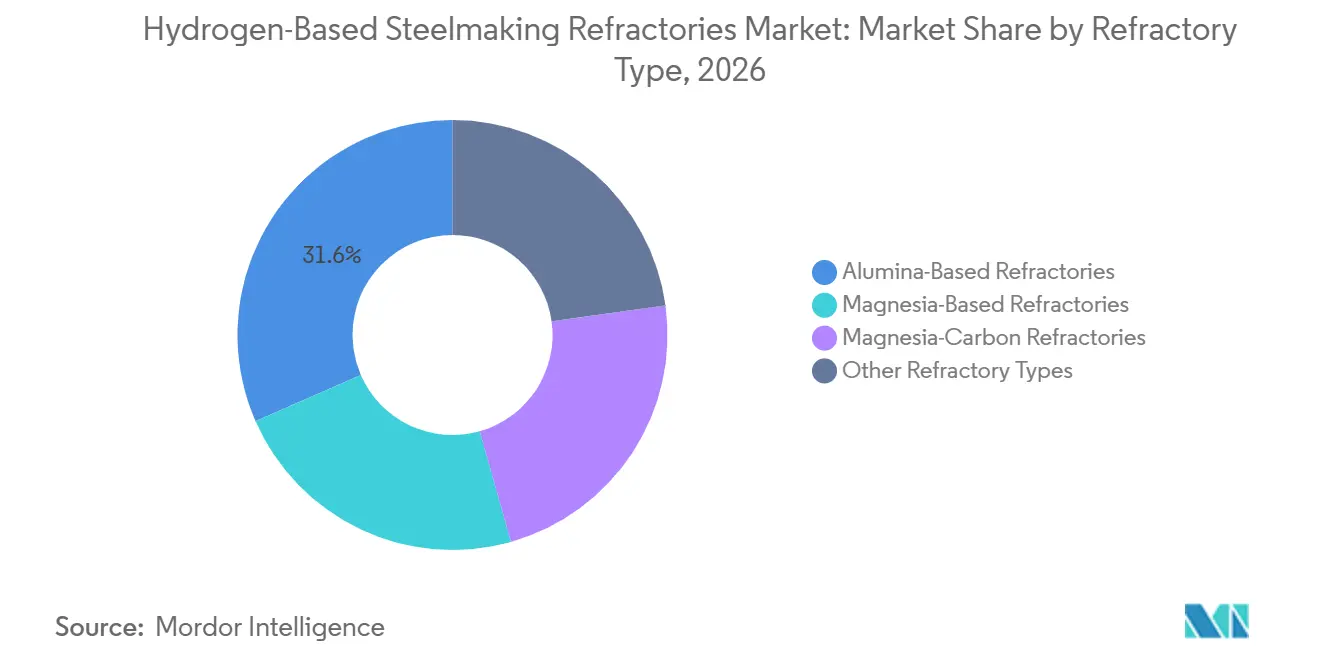
- Nach Feuerfestmaterialtyp hielten aluminiumoxidbasierte Feuerfestmaterialien im Jahr 2026 einen Marktanteil von 31,56 % am Markt für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien, während Magnesiumoxid-Kohlenstoff-Feuerfestmaterialien bis 2032 voraussichtlich mit einer CAGR von 9,34 % wachsen werden.
- Nach Form hielten Steine und Formteile im Jahr 2026 einen Marktanteil von 34,78 % am Markt für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien, während vorgefertigte Feuerfestmaterialien bis 2032 voraussichtlich mit einer CAGR von 9,65 % wachsen werden.
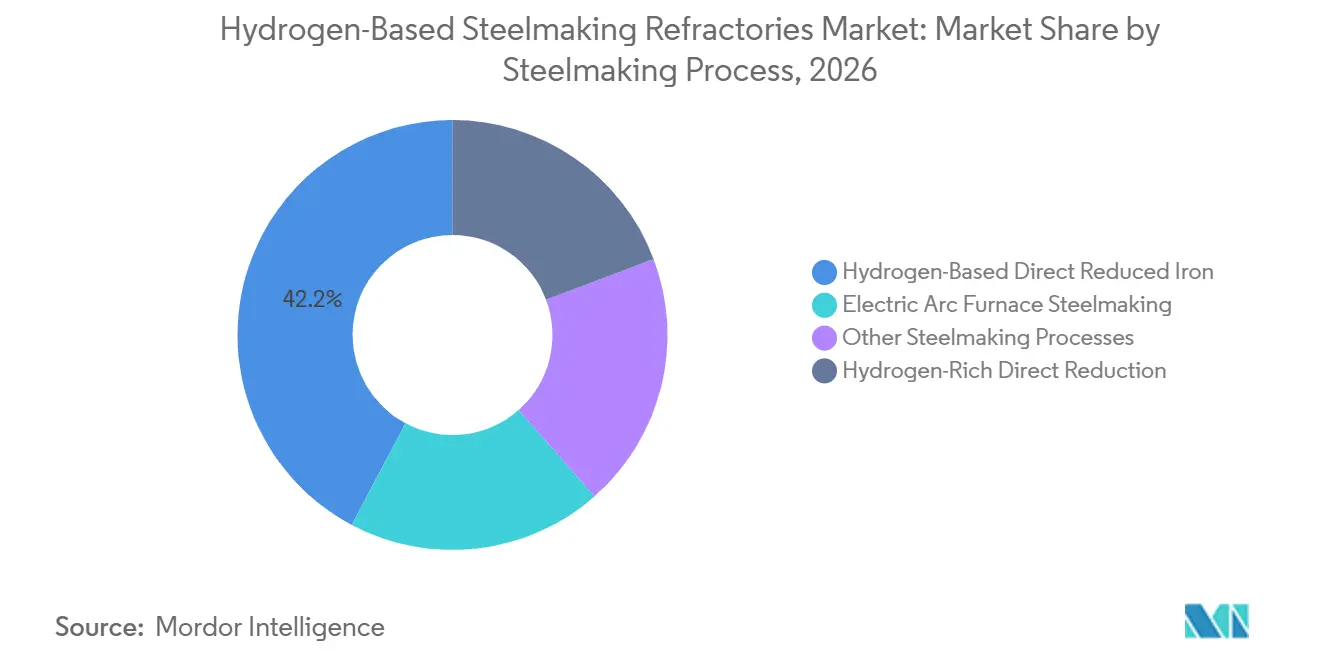
- Nach Stahlherstellungsverfahren hielt wasserstoffbasiertes Direktreduktionseisen (DRI) im Jahr 2026 einen Marktanteil von 42,23 % am Markt für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien und wird bis 2032 voraussichtlich mit einer CAGR von 10,56 % wachsen.
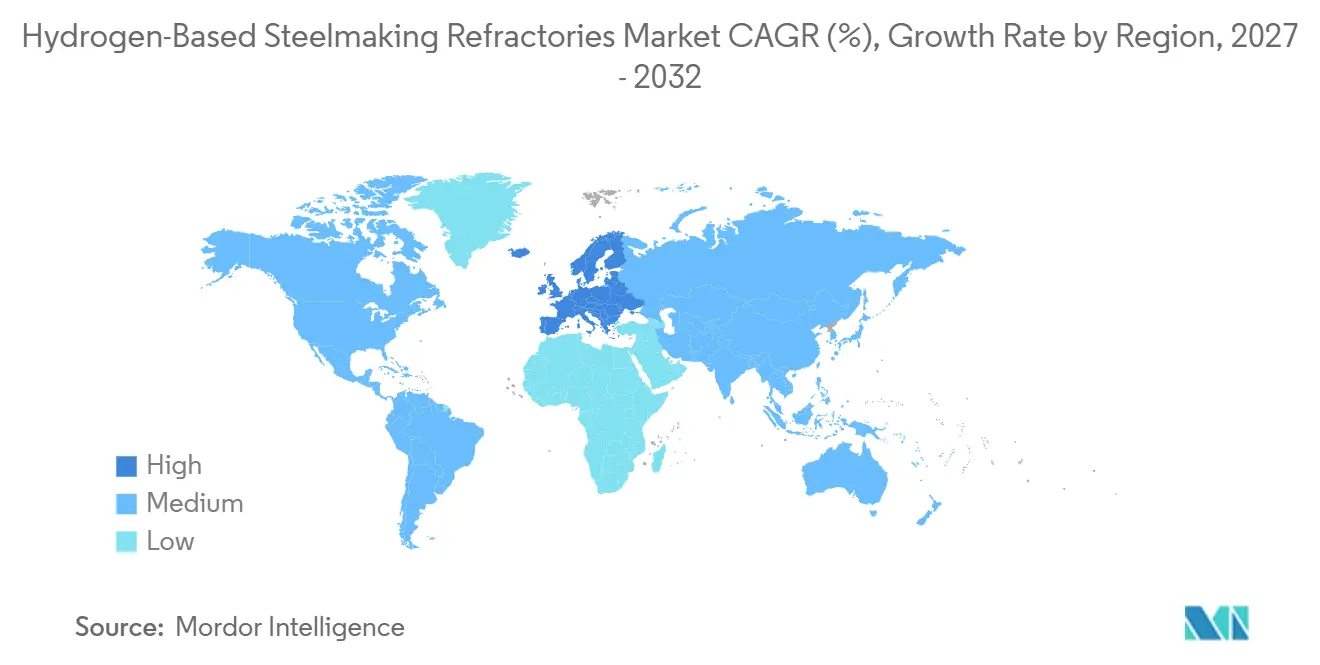
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 39,17 % am Markt für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien, während Europa bis 2032 voraussichtlich mit einer CAGR von 10,11 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dekarbonisierung der primären Stahlherstellung | +3.5% | Global | Langfristig (≥ 4 Jahre) |
| Ausbau der wasserstoffbasierten Direktreduktionseisen-Kapazität | +2.2% | Europa, Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum der Stahlherstellungsrouten über Direktreduktionseisen und Elektrolichtbogenofen | +1.4% | Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach längerlebigen Feuerfestmaterial-Auskleidungen | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung und Modernisierung von Stahlwerken | +0.8% | Asien-Pazifik, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dekarbonisierung der primären Stahlherstellung
Laut einer im Jahr 2025 veröffentlichten Studie war Stahl für 8 % bis 10 % der globalen Kohlendioxidemissionen und 5 % der EU-Emissionen verantwortlich. Der Kohlenstoffgrenzmechanismus (CBAM) und der geplante Ausstieg aus kostenlosen Zertifikaten verändern die Kostenbasis für die Stahlproduktion, die die Europäische Union bedient. Der Markt für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien verzeichnet eine frühere Nachfrage, da Betreiber Auskleidungen testen müssen, bevor neue Direktreduktionseisen (DRI)-Einheiten in Betrieb gehen. Konventionelle Qualitäten können nicht direkt in einer Wasserstoffatmosphäre eingesetzt werden, ohne Siliziumdioxidreduktion, Abrieb und beschleunigtem Verschleiß ausgesetzt zu sein. Qualifizierungsprogramme dauern in der Regel 18 bis 24 Monate, was Lieferanten begünstigt, die Projekte vor der endgültigen Inbetriebnahme der Anlagen betreten. Japans Neue Energie- und Industrietechnologie-Entwicklungsorganisation (NEDO) Grüner Innovationsfonds unterstützt die GREINS-Arbeit von Nippon Steel, JFE Steel und Kobe Steel an Wasserstoff-Schachtöfen und elektrischen Schmelztechnologien.
Ausbau der wasserstoffbasierten Direktreduktionseisen-Kapazität
DRI repräsentierte 9 % der globalen Eisenherstellungskapazität, aber fast 40 % der in Entwicklung befindlichen Kapazität, was darauf hindeutet, dass die Investitionstätigkeit stärker auf DRI ausgerichtet ist als die aktuelle installierte Basis. Im Juni 2026 wurde Midrex ausgewählt, eine Anlage für 2,5 Millionen Tonnen pro Jahr für heißes Direktreduktionseisen (HDRI) und heißbrikettiertes Eisen (HBI) im Big River Steel Works von U.S. Steel zu liefern, mit einer geplanten Erstproduktion für 2029. Hyundai Steel wählte ebenfalls die ENERGIRON-Technologie für eine DRI-Anlage mit 2,5 Millionen Tonnen in Louisiana[1]. Jeder Schachtofen erfordert separate Feuerfestmaterial-Designs über seine thermischen Zonen hinweg. Midrex-Systeme arbeiten bei etwa 950 °C und 1,5 bar, während ENERGIRON-Konfigurationen 1.150 °C und 8 bar erreichen können. Der Markt für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien verfügt über eine mehrjährige Auftragspipeline, da diese Projekte über die Machbarkeitsstufe hinausgehen.
Wachstum der Stahlherstellungsrouten über Direktreduktionseisen und Elektrolichtbogenofen
Elektrolichtbogenöfen, die mehr als 20 % Direktreduktionseisen (DRI) in ihrer Chargenmischung verwenden, sind mit höheren Schlackenmengen, stärkerer Eisenoxiddurchdringung und schnellerem Auskleidungsverschleiß konfrontiert als reine Schrottbetriebe. Dies erhöht die Nachfrage nach hochwertigeren Magnesiumoxid-Kohlenstoff-Steinen und häufigerer Spritzwartung. Der Effekt erstreckt den Markt für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien über Schachtöfen hinaus auf die nachgelagerte Stahlherstellungsstufe. Im Juli 2026 produzierte JFE Steel Japans erstes grünwasserstoffreduziertes Eisen in seinem Ostjapan-Werk unter Verwendung von aus der Präfektur Yamanashi transportiertem Wasserstoff. Im März 2026 absolvierte Nippon Steels Hasaki-Forschungsofen 72 aufeinanderfolgende Stunden im 100%-Wasserstoffbetrieb. Diese Versuche liefern Betriebsnachweise für Feuerfestmaterialsysteme unter vollständigen Wasserstoffbedingungen.
Nachfrage nach längerlebigen Feuerfestmaterial-Auskleidungen
Wasserstoff kann Oxidphasen in einer Feuerfestmaterial-Auskleidung reduzieren, und langfristige industrielle Verschleißmuster werden noch ermittelt. Infolgedessen legen Betreiber größeren Wert auf Qualitäten, die ungeplante Neuauskleidungsausfälle reduzieren können. Eine Neuauskleidungsunterbrechung kann die Produktion für mehrere Tage stoppen und damit verbundene Wasserstoffversorgungsvereinbarungen stören. Dies verlagert die Branche für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien von Produktkäufen hin zu leistungsbasierten Servicevereinbarungen. RHI Magnesita hat seinen 4PRO-Leistungsvertragsansatz entwickelt und unterhält Wasserstoffatmosphären-Testkapazitäten in seinem Technologiezentrum in Leoben. Calderys stellte fest, dass hochaluminiumoxidhaltige dichte Steine unter DRI-Wasserstoffexposition besser abschnitten als Gussmassen, was die Empfehlungen an Anlagenlieferanten beeinflusst.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten und begrenzte Verfügbarkeit von kohlenstoffarmem Wasserstoff | -1.6% | Global, insbesondere Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Volatilität der Versorgung mit Magnesiumoxid, Aluminiumoxid, Graphit und Bauxit | -1.1% | Global, konzentriert in China, Guinea und Indien | Mittelfristig (2–4 Jahre) |
| Wasserstoffinduzierte Siliziumdioxidreduktion und Korrosion von Feuerfestmaterialien | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten und begrenzte Verfügbarkeit von kohlenstoffarmem Wasserstoff
Die Kosten und Verfügbarkeit von kohlenstoffarmem Wasserstoff bestimmen, wie schnell geplante Direktreduktionseisen (DRI)-Kapazitäten in Bau umgewandelt werden. Eine technische Überprüfung der UC Berkeley aus dem Jahr 2025 ergab, dass angepasste DRI-Öfen möglicherweise 50 % bis 70 % höhere Kühlgasflussraten benötigen, wenn der Wasserstoffgehalt 70 % übersteigt[2]. Höhere Kühlanforderungen erhöhen sowohl die Investitions- als auch die Betriebskosten eines Projekts. Verzögerungen bei der Projektfinanzierung oder Wasserstoffversorgung verschieben die Nachfrage nach Feuerfestmaterial-Installation und -Wartung. Dies schafft eine kurzfristige Einschränkung für den Markt für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien, selbst wenn die längerfristige Projektpipeline stark ist. Hersteller müssen auch das Bestelltiming verwalten, da die Qualifizierung von Materialien nicht sicherstellt, dass eine Anlage ihr geplantes Inbetriebnahmedatum erreicht.
Volatilität der Versorgung mit Magnesiumoxid, Aluminiumoxid, Graphit und Bauxit
Magnesiumoxid-Kohlenstoff-Produkte, die in DRI-Elektrolichtbogenofen-Routen eingesetzt werden, sind auf Rohstoffe angewiesen, die konzentrierten Versorgungsbedingungen unterliegen. Die US-amerikanischen Naturgraphitimporte wurden im Jahr 2025 auf 79.000 Tonnen geschätzt, wobei China einen erheblichen Anteil an Flocken- und hochreinen Graphitqualitäten liefert. Chinas Graphit-Exportkontrollrahmen fügt neben Preis- und Verfügbarkeitsrisiken ein politisches Risiko hinzu. Hochreinere Qualitäten sind wichtig, wenn Betreiber eine Auskleidungsleistung unter anspruchsvolleren DRI-Elektrolichtbogenofen-Bedingungen anstreben. Rohstoffvolatilität kann die Margen der Lieferanten belasten oder die Lieferkosten für verbesserte Produkte erhöhen. Der Markt für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien muss daher Leistungsspezifikationen mit einer sicheren Mineralversorgung in Einklang bringen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Feuerfestmaterialtyp: Hochaluminiumoxidqualitäten führen, Magnesiumoxid-Kohlenstoff beschleunigt sich aufgrund der Elektrolichtbogenofen-Nachfrage
Aluminiumoxidbasierte Feuerfestmaterialien hielten im Jahr 2026 einen Marktanteil von 31,56 % am Markt für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien und waren damit der größte Feuerfestmaterialtyp. Hochaluminiumoxidhaltige dichte Steine reduzieren den Siliziumdioxidgewichtsverlust in wasserstoffreichen Reduktionsatmosphären und erhalten die strukturelle Integrität unter DRI-Schachtofen-Bedingungen. Eine Erhöhung des Aluminiumoxidgehalts kann siliziumdioxidbedingten Verschleiß reduzieren, aber auch das Auskleidungsgewicht erhöhen und Wärmeübertragungskoeffizienten verändern. Magnesiumoxidbasierte Qualitäten bleiben in Pfannen- und Verteileranwendungen entlang der DRI-Elektrolichtbogenofen-Sequenz relevant.
Magnesiumoxid-Kohlenstoff-Feuerfestmaterialien werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 9,34 % expandieren, dem schnellsten Wachstum unter den Feuerfestmaterialtypen. Ihre Nachfrage konzentriert sich auf nachgelagerte Elektrolichtbogenofen-Gefäße und nicht auf DRI-Schachtofen-Auskleidungen. DRI-beschickte Elektrolichtbogenöfen arbeiten mit mehr Schlacke und oxidierenderen Bedingungen als reine Schrottöfen. RHI Magnesita hat temperierte MgO-C-Steine mit bis zu 30 % Kreislaufrohstoffgehalt und einer Leistung vergleichbar mit Standard-Hochverschleißqualitäten kommerzialisiert. Andere Spezialprodukte, einschließlich phosphatfreier Hochaluminiumoxid- und MgO-Phosphat-Qualitäten, dienen Nischenanwendungen in DRI und experimenteller Reduktion.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Form: Steine dominieren, vorgefertigte Materialien steigen aufgrund von Qualifizierungsvorteilen
Steine und Formteile machten im Jahr 2026 einen Marktanteil von 34,78 % am Markt für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien aus, unterstützt durch ihre vorgebrannte Stabilität und konsistente Geometrie. Sie werden in primären DRI-Schachtofen-Arbeitszonen und Elektrolichtbogenofen-Hotspots eingesetzt. Monolithische Produkte bleiben für komplexe Geometrien und gezielte Reparaturen wichtig. Eine Studie aus dem Jahr 2025 ergab, dass monolithische Gussmassen eine geringere Beständigkeit als dichte Steine gegenüber wasserstoffgetriebener Oxidreduktion bei hohen Temperaturen aufwiesen.
Vorgefertigte Feuerfestmaterialien werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 9,65 % wachsen. Diese vorgesinterten Komponenten können unter kontrollierten Wasserstoffatmosphärenbedingungen vor der Lieferung getestet werden, was das Installationsrisiko für erstmalige DRI-Einheiten senkt. Das HY4SMELT-Projekt von Voestalpine begann im September 2025 mit dem Bau und kombiniert wasserstoffbasierte Direktreduktion mit elektrischem Schmelzen. Eine schnellere Installation während geplanter Neuauskleidungsausfälle ist wertvoll für Elektrolichtbogenöfen, die 2 bis 3 Millionen Tonnen pro Jahr verarbeiten. Der Markt für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien bevorzugt Formen, die verifizierte Materialeigenschaften mit kürzeren Durchlaufzeitanforderungen kombinieren.
Nach Stahlherstellungsverfahren: Wasserstoffbasiertes DRI ist der strukturelle Kern des Marktes
Wasserstoffbasiertes DRI hielt im Jahr 2026 einen Marktanteil von 42,23 % am Markt für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien und wird bis 2032 voraussichtlich mit einer CAGR von 10,56 % wachsen. Wasserstoff verändert das Reduktionsprofil in einem Schachtofen und beeinflusst Temperaturgradienten über die Auskleidung hinweg. Er kann auch Siliziumdioxid-, Eisenoxid- und Phosphorpentoxidphasen reduzieren, was erfordert, dass das Auskleidungskonzept siliziumdioxidhaltige Phasen vermeidet. Nippon Steels Hasaki-Pilotanlage erreichte im März 2024 72 Stunden kontinuierlichen 100%-Wasserstoffbetrieb. Die Midrex-Auswahl für die geplante HDRI-Anlage von U.S. Steel bestätigt, dass kommerzielle Investitionen parallel zu Pilotbetrieben entwickelt werden.
Wasserstoffreiche Direktreduktion ist die Übergangsroute für Anlagen, die den Wasserstoffeinsatz von den aktuellen 30 % bis 70 % in Richtung 100 %-Wasserstoffziele erhöhen. Jede Erhöhung des Wasserstoffgehalts erfordert eine Neubewertung bestehender Auskleidungsqualitäten. Die Elektrolichtbogenofen-Stahlherstellung folgt beiden DRI-Routen und muss wechselnde Kombinationen aus DRI- und Schrottcharge aufnehmen. Eine Studie im Journal of Sustainable Metallurgy aus dem Jahr 2025 ergab, dass höhere Wasserstoff-DRI-Chargeanteile die Schlackenproduktion und das Risiko der Auflösung von Feuerfestmaterialien erhöhen können. Die Wasserstoffplasma-Schmelzreduktion befindet sich noch im Pilotstadium, wo experimentelle Arbeiten aus dem Jahr 2026 MgO-Phosphat-Feuerfestmaterial als widerstandsfähiger als Magnesiumoxid-Aluminiumoxid-Spinell in FeO-reicher Schlacke identifizierten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 39,17 % am Markt für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien. China, Indien, Japan und Südkorea machen einen erheblichen Anteil der Rohstahlproduktion aus. Japan treibt die Technologie für wasserstoffreduziertes Eisen durch geförderte Pilotprogramme voran. JFE Steel produzierte im Juli 2026 Japans erstes grünwasserstoffreduziertes Eisen, und Nippon Steels Hasaki-Pilotanlage absolvierte im März 2026 72 Stunden kontinuierlichen Wasserstoffbetriebs. Calderys nahm im April 2025 eine saure Monolithiklinie in seiner CAPES-Anlage in Odisha in Betrieb, während RHI Magnesita und Khemka Refractories im Juni 2026 MINPRO in Odisha starteten.
Europa wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 10,11 % wachsen, der höchsten regionalen Rate. Der Kohlenstoffgrenzmechanismus (CBAM) und das EU-Emissionshandelssystem (ETS) unterstützen Investitionen in emissionsärmere Stahlherstellung in der gesamten Region. Stegras Anlage in Boden ist ein vollständig finanziertes, großangelegtes Grünstahlprojekt und ein definierter Nachfragestandort für wasserstoffspezifische Auskleidungen. Frankreichs GravitHy-Projekt wählte die Energiron Zero Reformer-Technologie für ein HBI-Projekt mit 2 Millionen Tonnen pro Jahr mit standortgebundener Grünwasserstoffproduktion. Deutschland, die nordischen Länder, Frankreich, Italien und das Vereinigte Königreich sind wichtige Nachfrageziele.
Die Marktentwicklung in Nordamerika konzentriert sich auf geplante DRI-Investitionen von U.S. Steel und Hyundai Steel. RHI Magnesita gründete im Juni 2025 ein Recycling-Gemeinschaftsunternehmen mit BPI in den Vereinigten Staaten. In Südamerika wird das Wachstum von Brasilien angetrieben, wo Krosaki Harima ein Gemeinschaftsunternehmen mit IBAR für Abstichlochmasse und verwandte Feuerfestmaterialprodukte gründete. Der Nahe Osten und Afrika bieten langfristiges Potenzial durch die Entwicklung von wasserstoffbasiertem heißbrikettiertem Eisen (HBI) und neue regionale Fertigungskapazitäten. Calderys' Anlage in Jubail ist geplant, Eisen-, Stahl-, Aluminium- und Zementhersteller durch ihre Partnerschaft mit Binzagr zu bedienen.

Wettbewerbslandschaft
Der Markt für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien ist mäßig fragmentiert, wobei RHI Magnesita, Calderys (einschließlich Harbison-Walker International) und Vesuvius die führende Gruppe bilden. Ihre Positionen werden durch Fertigungskapazitäten, technische Entwicklungsfähigkeiten und Zugang zu Wasserstoffatmosphären-Testanlagen gestützt. Krosaki Harima, Refratechnik, INTOCAST AG und Shinagawa Refra fungieren als wichtige regionale Spezialisten. RHI Magnesita meldete eine Verbesserung des bereinigten EBITA um 42 % auf konstanter Währungsbasis im ersten Halbjahr 2026 und führte die Leistung auf seine Stahloperationen, sein 4PRO-Modell und Recyclinginitiativen zurück. Die Größe des Unternehmens unterstützt sowohl die Materialentwicklung als auch Wartungsverträge.
Am 27. März 2025 betrieb RHI Magnesita einen industriellen Feuerfestmaterial-Brennofen mit grünem Wasserstoff in Marktredwitz, Deutschland, bei Temperaturen bis zu 1.500 °C. Im November 2025 schloss Vesuvius die Übernahme des Geschäftsbereichs Molten Metal Systems von Morgan Advanced Materials für einen Unternehmenswert von 92,7 Millionen GBP ab. Im August 2025 kündigte Nippon Steel ein Übernahmeangebot an, um die vollständige Eigentümerschaft an Krosaki Harima für 75,8 Milliarden JPY zu erwerben. Die geplante Transaktion zielt darauf ab, die gemeinsame Entwicklung von Elektrolichtbogenofen-Feuerfestmaterialien für Wasserstoff-DRI-Chargen zu beschleunigen und Wartungsaktivitäten zu integrieren. Diese Entwicklungen zeigen, dass Technologieentwicklung, geografische Reichweite und Versorgungsintegration wichtige Wettbewerbsfaktoren in diesem Markt sind.
Chancen bestehen in DRI-spezifischen vorgefertigten Systemen und digital integrierten Auskleidungsüberwachungslösungen. Kleinere Lieferanten sehen sich höheren Markteintrittsbarrieren gegenüber, da die Wasserstoffatmosphären-Qualifizierung spezialisierte Einrichtungen erfordert und innerhalb von ISO- oder gleichwertigen Zertifizierungsrahmen keine Standardisierung aufweist. Die Rohstoffkonzentration stellt ein zusätzliches Beschaffungsrisiko dar.
Branchenführer im Markt für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien
-
RHI Magnesita
-
Vesuvius
-
Calderys
-
Saint-Gobain
-
Krosaki Harima Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Jacobs Solutions erweiterte seine Projektmanagementrolle beim 2,5-Millionen-Tonnen-pro-Jahr-wasserstofffähigen DRI-Werk von thyssenkrupp Steel in Duisburg, Deutschland. Der Bau schreitet trotz eines angepassten Wasserstoff-Hochlaufzeitplans voran. Das Projekt, das gemeinsam von der deutschen Bundesregierung und dem Land Nordrhein-Westfalen unterstützt wird, erfordert eine vollständige Wasserstoffqualitäts-Feuerfestmaterial-Installation über den DRI-Schacht und den nachgelagerten Offenbadofen.
- Juni 2026: Stegra schloss eine zusätzliche Projektfinanzierung in Höhe von 1,4 Milliarden EUR (ca. 1,56 Milliarden USD) für seine Grünwasserstoff-Stahlanlage in Boden, Schweden, ab und erreichte damit die vollständige Finanzierung. Es ist das erste großangelegte europäische Grünstahlprojekt, das diesen Meilenstein erreicht. Die Anlage soll ein primärer Nachfrageanker für Wasserstoffatmosphären-DRI-Feuerfestmaterialien in Nordeuropa werden.


Globaler Berichtsumfang für den Markt für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien
Wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien sind spezialisierte, hitzebeständige keramische Auskleidungsmaterialien, die im Inneren von Öfen verwendet werden, wie z. B. Direktreduktionseisen (DRI)-Schachtöfen und Elektrolichtbogenöfen (EAF), bei denen kohlenstoffbasierte Brennstoffe teilweise oder vollständig durch Wasserstoffgas (H₂) ersetzt werden, um Grünstahl herzustellen.
Der Markt für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien ist nach Feuerfestmaterialtyp, Form, Stahlherstellungsverfahren und Geografie segmentiert. Nach Feuerfestmaterialtyp ist der Markt in aluminiumoxidbasierte Feuerfestmaterialien, magnesiumoxidbasierte Feuerfestmaterialien, Magnesiumoxid-Kohlenstoff-Feuerfestmaterialien und andere Feuerfestmaterialtypen segmentiert. Nach Form ist der Markt in Steine und Formteile, monolithische Feuerfestmaterialien, vorgefertigte Feuerfestmaterialien und andere Formen segmentiert. Nach Stahlherstellungsverfahren ist der Markt in wasserstoffbasiertes Direktreduktionseisen, wasserstoffreiche Direktreduktion, Elektrolichtbogenofen-Stahlherstellung und andere Stahlherstellungsverfahren segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für die globalen wasserstoffbasierten Stahlherstellungs-Feuerfestmaterialien in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Aluminiumoxidbasierte Feuerfestmaterialien |
| Magnesiumoxidbasierte Feuerfestmaterialien |
| Magnesiumoxid-Kohlenstoff-Feuerfestmaterialien |
| Andere Feuerfestmaterialtypen |
| Steine und Formteile |
| Monolithische Feuerfestmaterialien |
| Vorgefertigte Feuerfestmaterialien |
| Andere Formen |
| Wasserstoffbasiertes Direktreduktionseisen |
| Wasserstoffreiche Direktreduktion |
| Elektrolichtbogenofen-Stahlherstellung |
| Andere Stahlherstellungsverfahren |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Feuerfestmaterialtyp | Aluminiumoxidbasierte Feuerfestmaterialien | |
| Magnesiumoxidbasierte Feuerfestmaterialien | ||
| Magnesiumoxid-Kohlenstoff-Feuerfestmaterialien | ||
| Andere Feuerfestmaterialtypen | ||
| Nach Form | Steine und Formteile | |
| Monolithische Feuerfestmaterialien | ||
| Vorgefertigte Feuerfestmaterialien | ||
| Andere Formen | ||
| Nach Stahlherstellungsverfahren | Wasserstoffbasiertes Direktreduktionseisen | |
| Wasserstoffreiche Direktreduktion | ||
| Elektrolichtbogenofen-Stahlherstellung | ||
| Andere Stahlherstellungsverfahren | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien?
Der Markt für wasserstoffbasierte Stahlherstellungs-Feuerfestmaterialien wurde im Jahr 2026 auf 329,26 Millionen USD bewertet und wird voraussichtlich von 356,72 Millionen USD im Jahr 2027 auf 540,60 Millionen USD bis 2032 wachsen, mit einer CAGR von 8,67 % während des Prognosezeitraums (2027–2032).
Welcher Feuerfestmaterialtyp führt bei wasserstoffbasierten Stahlherstellungsanwendungen?
Aluminiumoxidbasierte Feuerfestmaterialien führen mit einem Anteil von 31,56 % im Jahr 2026, da hochaluminiumoxidhaltige dichte Steine der wasserstoffbedingten Siliziumdioxidreduktion widerstehen.
Welche Form wächst am schnellsten für Wasserstoff-DRI-Anwendungen?
Vorgefertigte Feuerfestmaterialien werden voraussichtlich bis 2032 mit einer CAGR von 9,65 % expandieren, da sie vor der Installation getestet werden können.
Welches Stahlherstellungsverfahren hat die höchsten Wachstumsaussichten?
Wasserstoffbasiertes DRI ist das größte Prozesssegment und wird bis 2032 voraussichtlich mit einer CAGR von 10,56 % wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
