
Tamanho e Participação do Mercado de Financiamento Hipotecário Residencial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 54.40 Trilhões de dólares |
| Tamanho do Mercado (2031) | 70.10 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.20 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
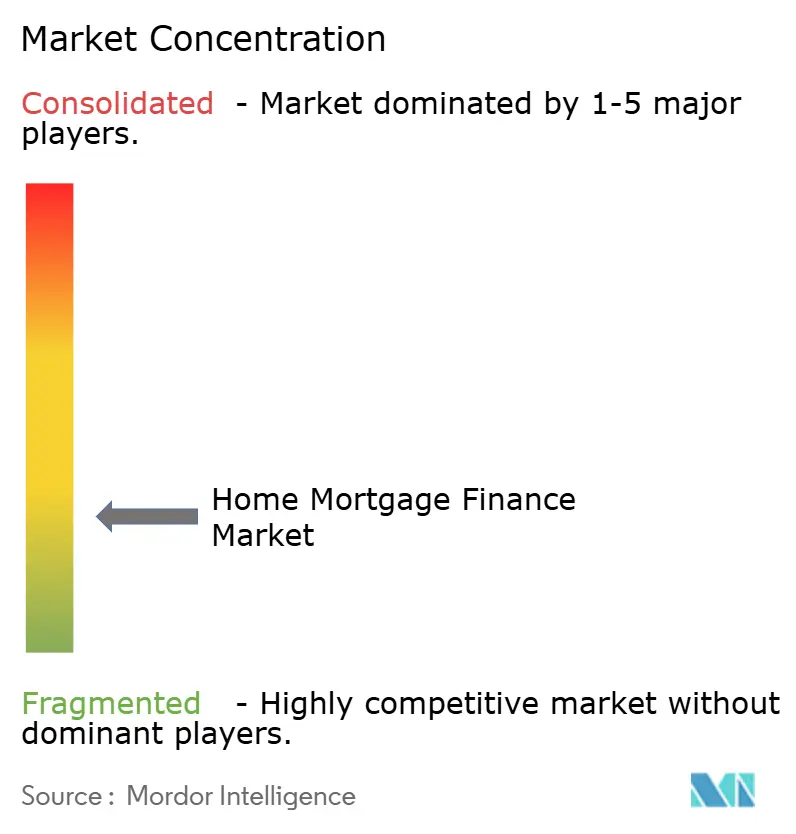
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Financiamento Hipotecário Residencial por Mordor Intelligence
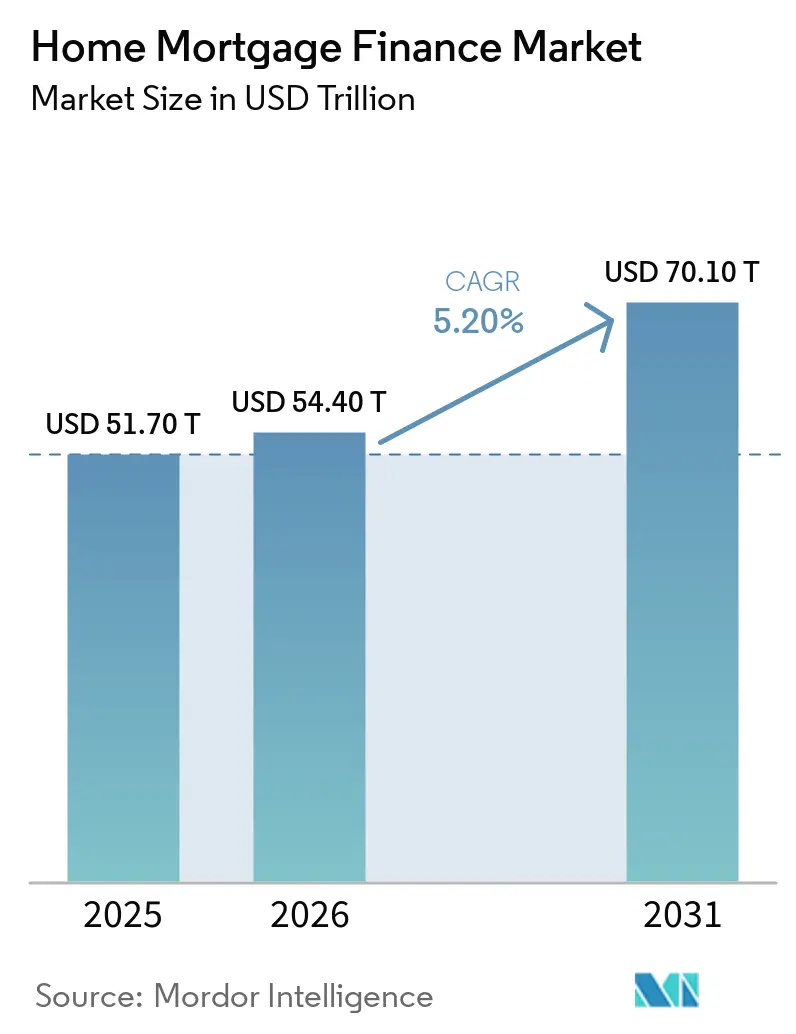
O tamanho do Mercado de Financiamento Hipotecário Residencial deve expandir de 51,70 trilhões de USD em 2025 e 54,40 trilhões de USD em 2026 para 70,10 trilhões de USD até 2031, registrando um CAGR de 5,20% entre 2026 e 2031.
O mercado abrange a originação, administração, refinanciamento e securitização de empréstimos para residências ocupadas pelo proprietário e por investidores, excluindo o financiamento de imóveis comerciais. A dívida hipotecária residencial continua sendo a maior classe de ativos global, mas a profundidade do crédito varia amplamente por região. A menor penetração hipotecária em economias em desenvolvimento sustenta a expansão do crédito à medida que o emprego formal e a renda familiar crescem. O processamento digital de empréstimos, o apoio público à habitação e o financiamento mais amplo pelo mercado de capitais estão melhorando a capacidade dos credores de atender aos tomadores. Taxas mais elevadas, oferta limitada de imóveis e altas entradas continuam a limitar a acessibilidade e a manter a pressão competitiva focada no controle de custos.
Principais Conclusões do Relatório
- Por finalidade do empréstimo, as hipotecas de compra capturaram 63,2% da participação do mercado de financiamento hipotecário residencial em 2025, enquanto os empréstimos para melhoria e reforma residencial devem crescer a um CAGR de 6,2% até 2031.
- Por provedor, os bancos capturaram 73,5% da participação do mercado de financiamento hipotecário residencial em 2025, enquanto as Empresas de Financiamento Habitacional e os credores hipotecários especializados devem crescer a um CAGR de 6,5% até 2031.
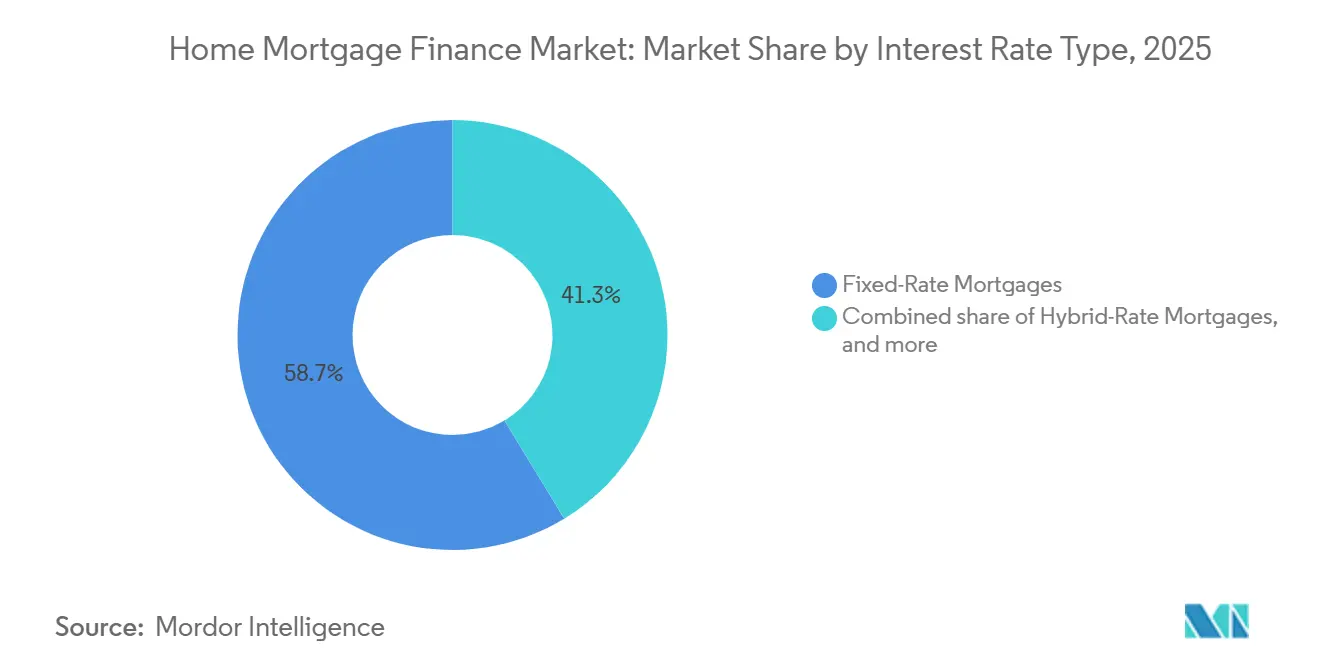
- Por tipo de taxa de juros, as hipotecas de taxa fixa capturaram 58,7% da participação do mercado de financiamento hipotecário residencial em 2025, enquanto as hipotecas de taxa híbrida devem crescer a um CAGR de 6,0% até 2031.
- Por prazo do empréstimo, os empréstimos com prazos superiores a 20 anos capturaram 61,6% da participação do mercado de financiamento hipotecário residencial em 2025 e devem crescer a um CAGR de 5,6% até 2031.
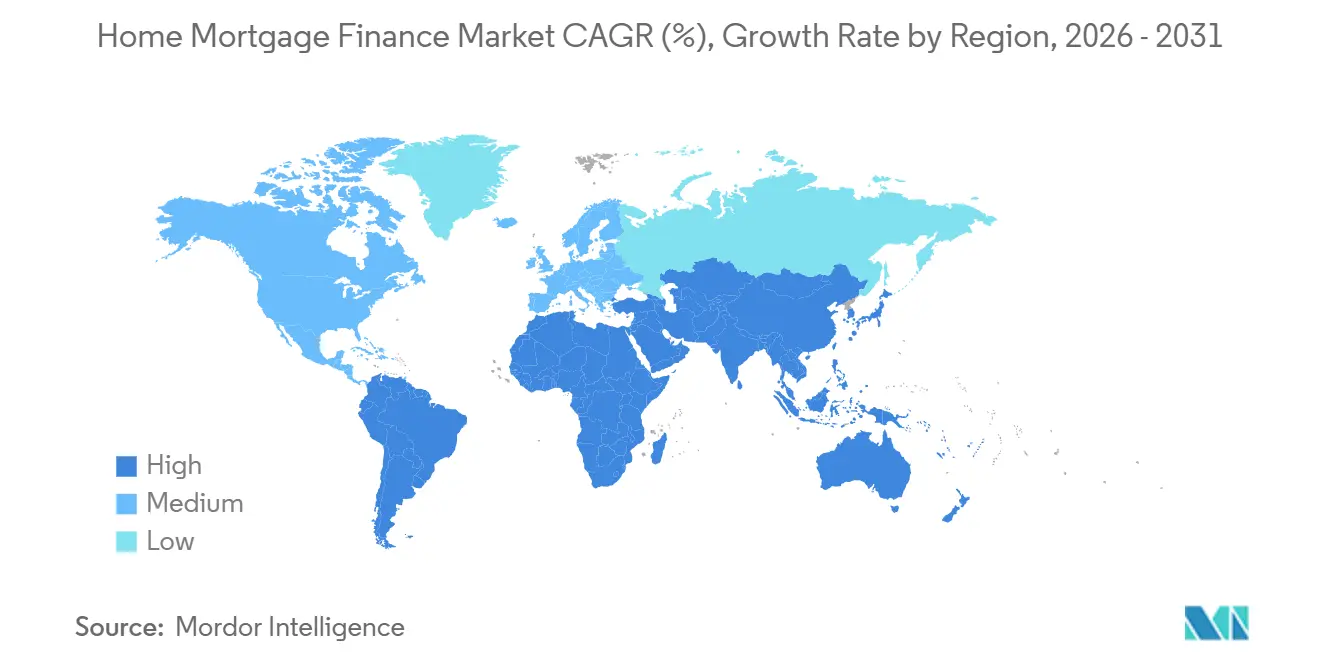
- Por geografia, a América do Norte capturou 28,8% da participação do mercado de financiamento hipotecário residencial em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 6,8% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Financiamento Hipotecário Residencial
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Demanda por Habitação Própria e Formação de Domicílios | +1.2% | Global, concentrado na Ásia-Pacífico, no Oriente Médio e África e na América Latina | Longo prazo (≥ 4 anos) |
| Originação e Administração de Hipotecas com Prioridade Digital | +1.0% | Global, com ganhos iniciais na América do Norte e Europa, e expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Programas Governamentais de Habitação Acessível | +0.9% | Programas nacionais na Índia, Arábia Saudita, Brasil e estados-membros da União Europeia | Médio prazo (2-4 anos) |
| Securitização de Marca Própria e Liquidez de Credores Alternativos | +0.5% | América do Norte, com repercussão na União Europeia e na Austrália | Curto prazo (≤ 2 anos) |
| Incentivos a Hipotecas Verdes e Financiamento de Residências com Eficiência Energética | +0.4% | Europa e América do Norte, com atividade inicial na Ásia-Pacífico, no Oriente Médio e na África | Longo prazo (≥ 4 anos) |
| Distribuição Integrada de Hipotecas por Meio de Plataformas Imobiliárias e Construtoras | +0.3% | América do Norte, Reino Unido, Alemanha e Austrália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Habitação Própria e Formação de Domicílios
A demanda por habitação própria em mercados de crédito menos penetrados fornece uma base duradoura para o mercado de financiamento hipotecário residencial. Nos Estados Unidos, o déficit de oferta habitacional atingiu 4,03 milhões de residências em 2025, enquanto 1,41 milhão de domicílios foram formados e 1,36 milhão de residências foram iniciadas[1]. A idade mediana dos compradores de primeira viagem atingiu 40 anos em 2025, o que indica que muitos domicílios adiaram as compras em vez de saírem do mercado imobiliário. O número de domicílios chefiados por pessoas com 80 anos ou mais deve aumentar quase 60% na próxima década. Essa mudança demográfica sustenta a demanda por liberação de patrimônio e financiamento para reforma residencial em mercados mais maduros. O mercado de financiamento hipotecário residencial, portanto, tem oportunidades de crescimento tanto no crédito para primeira compra quanto em produtos para proprietários idosos.
Originação e Administração de Hipotecas com Prioridade Digital
A originação digital está remodelando o custo e o prazo do crédito hipotecário. O estudo de custo de originação de 2025 do Freddie Mac constatou que os credores que utilizam subscrição automatizada assistida por inteligência artificial poderiam economizar 1.700 USD por empréstimo e reduzir os prazos em 5 dias. Os credores hipotecários estão usando automação para analisar renda, ativos e registros de crédito que anteriormente eram tratados por processos manuais. O subscritor continua a tomar a decisão final para empréstimos elegíveis a agências, o que limita o uso de decisões totalmente automatizadas. Requisitos claros de documentação e explicabilidade tornam a governança uma parte importante da implantação. Essas condições incentivam os credores no mercado de financiamento hipotecário residencial a usar a tecnologia para apoiar decisões em vez de substituir controles de crédito responsáveis.
Programas Governamentais de Habitação Acessível
Os programas públicos de habitação podem aumentar a capacidade de crédito onde o financiamento privado não acompanhou a demanda habitacional. O Fundo de Desenvolvimento Imobiliário da Arábia Saudita lançou seu Programa de Financiamento Alternativo em julho de 2026 para canalizar recursos a bancos para aprovações hipotecárias imediatas[2]. O programa tem como alvo domicílios que não atendem aos limites de crédito convencionais e começou com o Banco Nacional Saudita como parceiro bancário. O financiamento com respaldo governamental pode sustentar as originações quando as altas taxas de juros restringem a capacidade de balanço dos credores privados. Também pode concentrar a exposição em instituições vinculadas ao soberano quando o financiamento de marca própria permanece limitado. Os credores no mercado de financiamento hipotecário residencial precisam de fontes de financiamento diversificadas para fortalecer a resiliência à medida que o apoio público se expande.
Incentivos a Hipotecas Verdes e Financiamento de Residências com Eficiência Energética
Os produtos de hipoteca verde estão se tornando mais específicos para programas individuais e para a economia dos credores. Os créditos fiscais de energia residencial das Seções 25C e 25D dos Estados Unidos expiraram em 31 de dezembro de 2025[3]. Os produtos hipotecários do Serviço de Receita Federal que incluem custos qualificados de melhoria energética ainda podem apoiar o financiamento de reformas. A Fannie Mae HomeStyle Energy, o Freddie Mac GreenCHOICE e as Hipotecas de Eficiência Energética da Administração Federal de Habitação e do Departamento de Assuntos de Veteranos continuam sendo abordagens de financiamento importantes. Os requisitos europeus de divulgação de desempenho energético continuam a incorporar considerações energéticas na subscrição hipotecária. Os diferentes marcos regulatórios nos Estados Unidos e na Europa criam prioridades separadas de produto e conformidade para os credores.
Análise de Impacto das Restrições*
| Restrição | ~% de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Taxas de Juros Elevadas e Desincentivos ao Refinanciamento | -0.8% | América do Norte e Europa, com pressão moderada na Ásia-Pacífico, à medida que as taxas de política divergem | Médio prazo (2–4 anos) |
| Inflação dos Preços dos Imóveis e Lacunas de Acessibilidade para Entrada | -0.6% | Global, particularmente na América do Norte, no Reino Unido, na Austrália e no Sudeste Asiático urbano | Longo prazo (≥4 anos) |
| Regras Macroprudenciais e Custos de Conformidade com Crimes Financeiros | -0.4% | Europa, América do Norte, Austrália e principais centros financeiros asiáticos com subscrição hipotecária mais rígida e requisitos de prevenção à lavagem de dinheiro | Médio a longo prazo (2–5 anos) |
| Exposição ao Risco Climático e Acessibilidade do Seguro de Propriedade | -0.3% | América do Norte, Austrália e partes da Europa enfrentam custos mais elevados de catástrofes e seguros de propriedade | Longo prazo (≥4 anos) |
| Atrito de Sistemas Legados e Integração Digital | -0.2% | Global, particularmente em mercados hipotecários maduros com sistemas legados fragmentados de crédito, administração e dados imobiliários | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Taxas de Juros Elevadas e Desincentivos ao Refinanciamento
As altas taxas hipotecárias continuam a reduzir a atividade de refinanciamento e a limitar a capacidade dos tomadores de se moverem. A taxa hipotecária fixa de 30 anos atingiu 6,85% na primeira semana de setembro de 2026, seu nível mais alto desde junho de 2025. As hipotecas de taxa ajustável representaram 8,5% das solicitações, pois os tomadores buscaram taxas de entrada mais baixas. Uma hipoteca de taxa ajustável híbrida de 5 anos foi precificada entre 5,82% e 5,98%, enquanto as taxas fixas permaneceram acima de 6,7%. O efeito de bloqueio de taxa mantém muitos proprietários com empréstimos de 2020 e 2021 a 3% ou abaixo de vender ou refinanciar. A Associação Nacional de Construtores de Residências informou que uma família de renda mediana precisava de 34% de sua renda para pagar a hipoteca de uma nova residência a preço mediano no segundo trimestre de 2026.
Inflação dos Preços dos Imóveis e Lacunas de Acessibilidade para Entrada
Os preços dos imóveis subiram mais rapidamente do que as rendas, tornando a acessibilidade um limite direto às originações. Os preços de imóveis existentes estavam 54% mais altos em todo o país do que em 2020 e situavam-se em quase 5 vezes a renda mediana. O pagamento mensal de uma residência a preço mediano atingiu 3.100 USD no quarto trimestre de 2025, em comparação com 1.700 USD no início de 2020. Em junho de 2026, a renda qualificadora para uma residência a preço mediano era de 109.152 USD, em comparação com a renda mediana dos domicílios de 87.599 USD. Os preços dos imóveis aumentaram em 80% das áreas metropolitanas no segundo trimestre de 2026, e 5% dos mercados registraram crescimento de dois dígitos. Limites de renda mais altos levam mais tomadores de primeira viagem a buscar prazos mais longos e produtos com maior relação empréstimo-valor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Finalidade do Empréstimo: O Crédito para Compra Permanece a Maior Atividade
As hipotecas de compra detinham 63,2% do mercado global de financiamento hipotecário residencial em 2025. A formação de novos domicílios em economias em desenvolvimento e a atividade de compra adiada em economias maduras sustentam essa posição. O ambiente de taxas atual deslocou o investimento dos credores para fluxos de trabalho de compra em vez de pipelines de refinanciamento. Menos de 3% dos tomadores em aberto podem refinanciar economicamente às taxas vigentes. Os empréstimos para melhoria e reforma residencial devem crescer a um CAGR de 6,2% até 2031. Proprietários com patrimônio acumulado estão usando o valor acumulado para melhorias de eficiência energética, melhorias de acessibilidade e espaço de vida adicional.
As hipotecas de refinanciamento estão se recuperando das mínimas de 2023 e 2024, mas permanecem restritas enquanto as taxas fixas se mantêm acima de 6,5%. Os empréstimos de construção para permanente e de autoconstrução estão ganhando atenção em locais com restrição de oferta, incluindo cidades de médio porte dos Estados Unidos e corredores urbanos de segundo nível da Índia. Os empréstimos de liberação de patrimônio, incluindo empréstimos sobre o patrimônio da residência e linhas de crdito sobre o patrimônio da residência, dão aos tomadores acesso a recursos sem alterar as primeiras hipotecas de taxa baixa. Esse mix de produtos favorece instituições com fortes capacidades de administração. A demanda por reforma e liberação de patrimônio também apoia estruturas de empréstimos híbridos. Esses produtos permanecem uma área relativamente aberta para os credores no mercado de financiamento hipotecário residencial.


Por Provedor: Bancos Lideram Globalmente Enquanto Credores Especializados se Expandem
Os bancos detinham 73,5% do tamanho do mercado global de financiamento hipotecário residencial em 2025. Sua posição reflete a originação financiada por depósitos na Ásia-Pacífico e na Europa, onde os sistemas de poupança direcionam os recursos dos domicílios por meio de bancos. Os Estados Unidos seguem um padrão diferente, onde bancos hipotecários independentes e credores não bancários originaram 84,1% das hipotecas unifamiliares em 2025. Os credores não bancários responderam por 64,2% dos empréstimos para compra de residências nos Estados Unidos em 2025. As empresas de financiamento habitacional e os credores hipotecários especializados devem crescer a um CAGR de 6,5% até 2031. Sua tecnologia especializada e menores requisitos de capital podem apoiar decisões mais rápidas e preços competitivos.
As cooperativas de crédito, mútuas e cooperativas mantêm um papel estável no crédito baseado em associados no Canadá, na Austrália e na Alemanha. As instituições públicas de financiamento habitacional continuam sendo importantes provedores de liquidez na Arábia Saudita, no Brasil e na Índia. A participação de administração não bancária de títulos lastreados em hipotecas de agências subiu de 27% em 2014 para 66% em 2024. Os bancos operam sob regras bancárias federais em camadas, enquanto os não bancários trabalham sob o Departamento de Proteção Financeira do Consumidor e supervisão estadual. Essa diferença cria uma lacuna de conformidade durante períodos de estresse financeiro. Os provedores que conseguem combinar boa governança com originação eficiente podem fortalecer sua posição no setor de financiamento hipotecário residencial.
Por Tipo de Taxa de Juros: Taxas Fixas Proporcionam Estabilidade de Pagamento
As hipotecas de taxa fixa detinham 58,7% do mercado global de financiamento hipotecário residencial em 2025. Os tomadores valorizam a certeza de pagamento durante um período de elevada incerteza sobre as taxas de juros. A França ilustra a força dessa preferência, com 97% das novas originações hipotecárias emitidas a taxas fixas em 2026. A demanda por taxa fixa varia por país, pois os empréstimos variáveis e híbridos têm papéis maiores na Espanha, na Alemanha e na Itália. A Federação Hipotecária Europeia relatou uma mudança em direção a produtos de taxa fixa na Itália, Alemanha, Espanha, Países Baixos e Polônia à medida que a volatilidade das taxas aumentou. Os empréstimos de taxa ajustável permanecem significativos em mercados em desenvolvimento, onde prazos de precificação mais curtos se alinham com as estruturas de financiamento dos credores.
As hipotecas de taxa híbrida devem crescer a um CAGR de 6,0% até 2031. Em setembro de 2026, as hipotecas de taxa ajustável híbrida de 5 anos foram precificadas entre 5,82% e 5,98%, em comparação com as taxas fixas de 30 anos entre 6,74% e 6,85%. As originações de hipotecas de taxa ajustável de agências nos Estados Unidos atingiram 3,34% dos empréstimos de agências até maio de 2026, em comparação com 0,31% durante o mesmo período em 2021. A transição do LIBOR para o SOFR deu aos empréstimos de taxa ajustável dos Estados Unidos mecanismos de reajuste mais claros. Esses produtos podem reduzir o encargo de pagamento inicial para tomadores que enfrentam altos preços de imóveis. O mercado de financiamento hipotecário residencial está, portanto, vendo os produtos híbridos se tornarem uma opção de acessibilidade mais visível.
Por Prazo do Empréstimo: Empréstimos de Longo Prazo Abordam as Pressões de Acessibilidade
Os empréstimos com prazos superiores a 20 anos representaram 61,6% do tamanho do mercado global de financiamento hipotecário residencial em 2025. Esse grupo de prazo também é o de crescimento mais rápido, com um CAGR projetado de 5,6% até 2031. Os preços mais altos dos imóveis e os pagamentos mensais incentivam os tomadores a estender os prazos para reduzir as obrigações mensais. O pagamento de uma residência a preço mediano nos Estados Unidos atingiu 3.100 USD no quarto trimestre de 2025. Prazos mais longos também podem tornar as melhorias de eficiência energética mais acessíveis quando esses custos são incluídos em uma hipoteca. O Reino Unido registrou 1.760,6 bilhões de GBP (2.363,2 bilhões de USD) em empréstimos hipotecários residenciais em aberto no segundo trimestre de 2026, enquanto as hipotecas com maior relação empréstimo-valor atingiram sua maior participação em novos créditos em quase 2 décadas.
Os empréstimos com prazos de até 10 anos e de 10 a 20 anos atendem principalmente tomadores com patrimônio substancial ou imóveis próximos ao pagamento final. Esses segmentos são mais responsivos às mudanças nas taxas de juros. Taxas mais baixas poderiam tornar o refinanciamento de estruturas de 30 anos para 15 anos mais atraente nos anos finais da previsão. Os prazos longos de empréstimo também retardam a acumulação de patrimônio, particularmente para tomadores que entram com relações empréstimo-valor de 95%. Os tomadores que compraram a preços altos com prazos de 30 anos têm menos proteção contra uma queda nos preços dos imóveis. Essa exposição permanece relevante para o monitoramento prudencial no Reino Unido e nos Estados Unidos.
Análise Geográfica
A América do Norte detinha 28,8% da participação do mercado global de financiamento hipotecário residencial em 2025. A região se beneficia do mercado secundário de hipotecas mais profundo do mundo. A Associação de Banqueiros Hipotecários espera que as originações de hipotecas unifamiliares nos Estados Unidos atinjam 2,2 trilhões de USD em 2026, incluindo 1,46 trilhão de USD em originações de compra. A emissão de títulos lastreados em hipotecas dos Estados Unidos atingiu 1.432,5 bilhões de USD até agosto de 2026. Um déficit habitacional de mais de 4 milhões de residências sustenta os preços dos imóveis e os valores médios dos empréstimos, apesar dos menores volumes de transações. O México continua a receber apoio estrutural do Infonavit, embora o crédito privado além dos trabalhadores assalariados formais permaneça limitado pela infraestrutura de crédito.
A Ásia-Pacífico deve crescer a um CAGR de 6,8% até 2031. A Índia e o Sudeste Asiático impulsionam essa perspectiva mais do que os mercados maduros da China e do Japão. A base de crédito hipotecário da Índia foi projetada para aumentar de 480 bilhões de USD em 2025 para 539,7 bilhões de USD em 2026, com um CAGR de 12,4% até 2031. Vietnã, Indonésia e Malásia têm rendas de classe média crescentes, urbanizaão e baixas relações hipoteca-produto interno bruto. O mercado hipotecário da China foi avaliado em 1.194 bilhões de USD em 2026, enquanto a Taxa Preferencial de Empréstimo de 5 anos permaneceu em 3,5% até meados do ano. As configurações prudenciais e a política monetária da Austrália continuam a afetar o Commonwealth Bank of Australia e o ANZ no corredor de financiamento habitacional da Austrália e Nova Zelândia.
A posição hipotecária regional da Europa reflete diferenças significativas entre os mercados nacionais. O crédito hipotecário residencial da União Europeia atingiu 5.404 bilhões de EUR (5.831,2 bilhões de USD) no final de março de 2026, e a Alemanha e a França representaram 30% e 24% do total. A França registrou uma taxa média de 3,18% em novos contratos hipotecários em julho de 2026, e 97% dos novos contratos tinham taxas fixas. O Reino Unido registrou 77,4 bilhões de GBP (104 bilhões de USD) em adiantamentos brutos no segundo trimestre de 2026, com hipotecas de maior relação empréstimo-valor assumindo sua maior participação em novos créditos desde 2008. A Arábia Saudita registrou 951,3 bilhões de SAR em empréstimos imobiliários em aberto no final de 2025, equivalente a 253,5 bilhões de USD, enquanto a taxa de habitação própria atingiu 65,4% em relação à sua meta de 70% para 2030. O Brasil projetou 411 bilhões de BRL (72,7 bilhões de USD) em concessões de crédito habitacional para 2026, enquanto as originações hipotecárias da Argentina caíram 42% no primeiro semestre de 2026.

Cenário Competitivo
O mercado de financiamento hipotecário residencial combina um pequeno grupo de grandes originadores com muitos credores menores. A concorrência depende cada vez mais da eficiência de processamento, da tecnologia e do acesso aos mercados de capitais, em vez apenas de redes de agências. A Rocket Companies concluiu sua aquisição de 14,2 bilhões de USD do Mr. Cooper Group em outubro de 2025. A plataforma combinada administrava 1 em cada 6 hipotecas dos Estados Unidos e tinha um saldo de principal não pago de 2,1 trilhões de USD. A Rocket relatou uma taxa anual de retenção de clientes de 97%. A United Wholesale Mortgage liderou o volume de originação nos Estados Unidos em 2025 com 164,3 bilhões de USD, enquanto a Rocket liderou a contagem de empréstimos com 429.332 originações.
Os credores de relacionamento financiados por depósitos, incluindo BNP Paribas, HSBC e Santander Bank, moldam a concorrência europeia. Esses bancos distribuem hipotecas dentro de relacionamentos financeiros domésticos mais amplos. A abordagem apoia a venda cruzada, mas pode tornar as atualizações de sistemas mais lentas do que nos originadores digitais especializados. A Better Home & Finance usa seu motor Tinman para oferecer subscrição com suporte de inteligência artificial a bancos e corretores. A United Wholesale Mortgage implantou seu assistente Mia para chamadas de corretores, divulgação e otimização de estimativas de empréstimos em 2025. Esses investimentos mostram como os credores estão usando a tecnologia para melhorar o serviço e preservar os relacionamentos de canal dentro do mercado de financiamento hipotecário residencial.
A governança regulatória pode se tornar uma barreira para credores menores que não conseguem financiar a documentação de modelos e capacidades de explicabilidade. A regra do Regulamento B do Departamento de Proteção Financeira do Consumidor sobre explicabilidade de ações adversas estabeleceu um marco federal para comunicar decisões de crédito orientadas por inteligência artificial em abril de 2026. A Carta ao Credor LL-2026-04 da Fannie Mae também estabeleceu expectativas de governança de inteligência artificial e aprendizado de máquina para os credores. A subscrição de renda alternativa, o financiamento para tomadores migrantes e a infraestrutura digital no Vietnã, Indonésia, Egito e Nigéria permanecem áreas mal atendidas. Esses mercados precisam de uma infraestrutura de crédito habitacional mais forte para apoiar um crescimento confiável do crédito. O cenário competitivo permanece fragmentado apesar da consolidação entre empresas maiores habilitadas por tecnologia.
Líderes do Setor de Financiamento Hipotecário Residencial
-
United Wholesale Mortgage LLC
-
Rocket Mortgage LLC
-
JPMorgan Chase Bank, N.A.
-
Wells Fargo Bank, N.A.
-
Bank of America, N.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: O Fundo de Desenvolvimento Imobiliário da Arábia Saudita lançou um Programa de Financiamento Alternativo que canaliza capital diretamente para bancos para aprovações hipotecárias imediatas. O programa tem como alvo compradores sauditas de primeira viagem em Riade, Jeddah e Dammam, com o Banco Nacional Saudita nomeado como primeiro parceiro bancário. As hipotecas no âmbito do programa começam a partir de 699 SAR (186 USD) por mês.
- Maio de 2026: O PennyMac Mortgage Investment Trust concluiu 8 transações de securitização de marca própria totalizando 2,8 bilhões de USD em saldo de principal não pago. A empresa reteve mais de 200 milhões de USD em novos investimentos. Manteve-se no ritmo de 30 securitizações em 2026.
- Março de 2026: A Associação de Banqueiros Hipotecários publicou um documento de trabalho sobre a persistente desaceleração da demanda habitacional. O documento afirmou que a formação mais lenta de domicílios, a redução da imigração e as transições habitacionais relacionadas ao envelhecimento poderiam restringir o crescimento das originações nos Estados Unidos na próxima década.
- Outubro de 2025: A Rocket Companies concluiu sua aquisição totalmente em ações de 14,2 bilhões de USD do Mr. Cooper Group, combinando o maior originador hipotecário dos Estados Unidos com o maior administrador para criar uma plataforma com uma carteira de administração de 10 milhões de proprietários, ou 1 em cada 6 hipotecas dos Estados Unidos. A transação foi concluída com um prêmio de 51% em relação à avaliação de anúncio de março de 2025 de 9,4 bilhões de USD. Jay Bray, ex-diretor executivo do Mr. Cooper, tornou-se presidente e diretor executivo da Rocket Mortgage como subsidiária da empresa combinada.


Escopo do Relatório Global do Mercado de Financiamento Hipotecário Residencial
| Hipotecas de Compra |
| Hipotecas de Refinanciamento |
| Empréstimos para Melhoria / Reforma Residencial |
| Empréstimos de Construção / Autoconstrução / Construção para Permanente |
| Empréstimos de Liberação de Patrimônio (Empréstimos sobre o Patrimônio da Residência / Linhas de Crédito sobre o Patrimônio da Residência) |
| Bancos |
| Empresas de Financiamento Habitacional / Credores Hipotecários Especializados |
| Credores Hipotecários Não Bancários |
| Cooperativas de Crédito / Mútuas / Cooperativas |
| Instituições Governamentais / Públicas de Financiamento Habitacional |
| Hipotecas de Taxa Fixa |
| Hipotecas de Taxa Ajustável / Flutuante |
| Hipotecas de Taxa Híbrida |
| Até 10 Anos |
| Mais de 10 Anos a 20 Anos |
| Mais de 20 Anos |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Finalidade do Empréstimo | Hipotecas de Compra | |
| Hipotecas de Refinanciamento | ||
| Empréstimos para Melhoria / Reforma Residencial | ||
| Empréstimos de Construção / Autoconstrução / Construção para Permanente | ||
| Empréstimos de Liberação de Patrimônio (Empréstimos sobre o Patrimônio da Residência / Linhas de Crédito sobre o Patrimônio da Residência) | ||
| Por Provedor | Bancos | |
| Empresas de Financiamento Habitacional / Credores Hipotecários Especializados | ||
| Credores Hipotecários Não Bancários | ||
| Cooperativas de Crédito / Mútuas / Cooperativas | ||
| Instituições Governamentais / Públicas de Financiamento Habitacional | ||
| Por Tipo de Taxa de Juros | Hipotecas de Taxa Fixa | |
| Hipotecas de Taxa Ajustável / Flutuante | ||
| Hipotecas de Taxa Híbrida | ||
| Por Prazo do Empréstimo | Até 10 Anos | |
| Mais de 10 Anos a 20 Anos | ||
| Mais de 20 Anos | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado global de financiamento hipotecário residencial até 2031?
O mercado global de financiamento hipotecário residencial deve atingir 70,1 trilhões de USD até 2031, crescendo a um CAGR de 5,2% a partir de 2026.
Qual finalidade de empréstimo detém a maior participação no financiamento hipotecário residencial global?
As hipotecas de compra detinham 63,2% do total global em 2025, tornando-as a maior categoria por finalidade de empréstimo.
Qual segmento de provedor está crescendo mais rapidamente no crédito hipotecário residencial?
As Empresas de Financiamento Habitacional e os credores hipotecários especializados devem crescer a um CAGR de 6,5% até 2031.
Por que os prazos longos de hipoteca estão se tornando mais comuns?
Os preços mais altos dos imóveis e os pagamentos mensais estão levando os tomadores a selecionar prazos superiores a 20 anos para reduzir as obrigações mensais.
Qual região está crescendo mais rapidamente no crédito hipotecário residencial?
A Ásia-Pacífico deve crescer a um CAGR de 6,8% até 2031, apoiada pela Índia e pelas economias do Sudeste Asiático.
Quais são as principais restrições ao crescimento das originações hipotecárias?
Taxas de juros elevadas, altos preços dos imóveis, oferta habitacional limitada e lacunas de entrada continuam a limitar a acessibilidade dos tomadores.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
