
Tamaño y Participación del Mercado de Financiamiento Hipotecario Residencial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 54.40 Billones de dólares |
| Tamaño del Mercado (2031) | 70.10 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.20 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
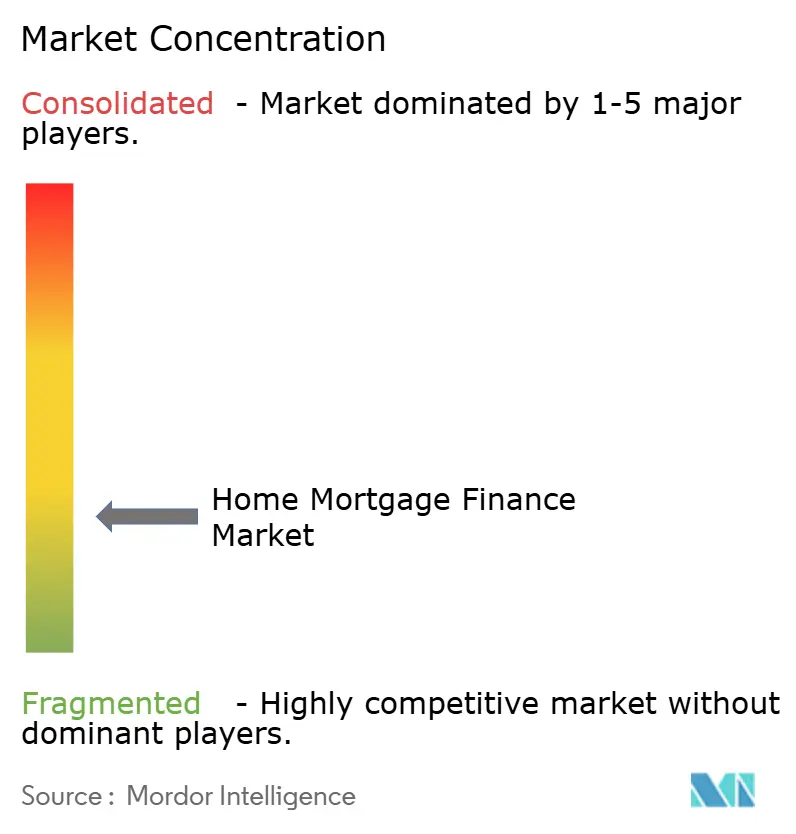
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Financiamiento Hipotecario Residencial por Mordor Intelligence
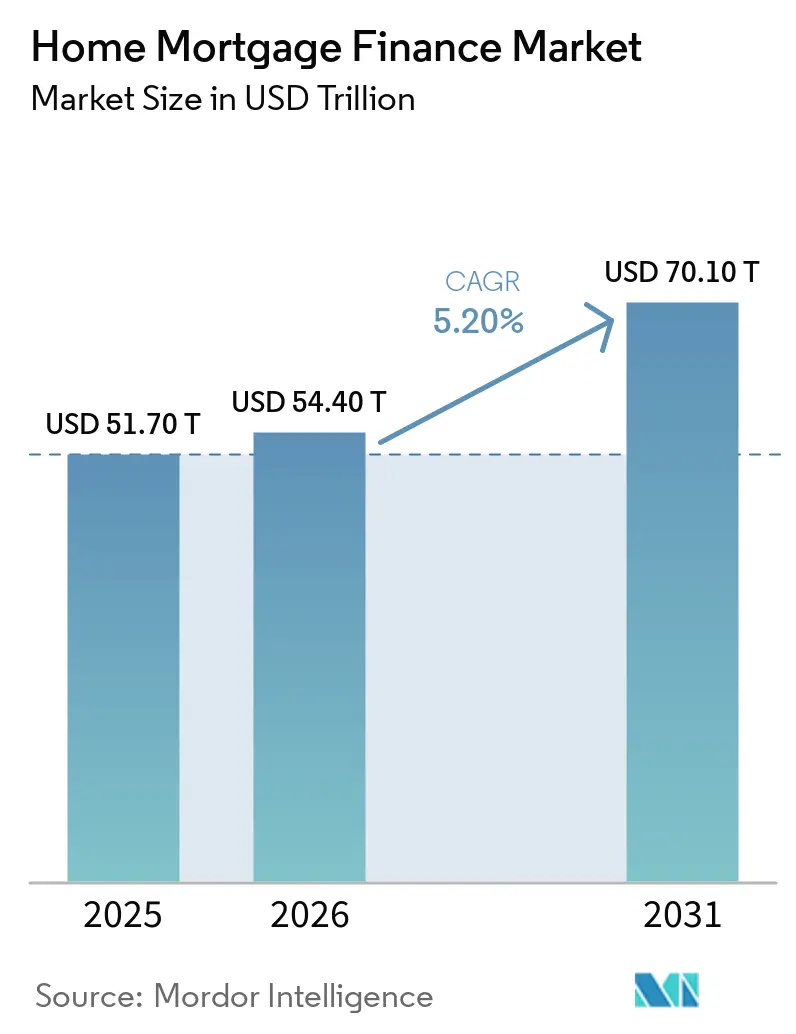
Se proyecta que el tamaño del Mercado de Financiamiento Hipotecario Residencial se expanda desde 51,70 billones de USD en 2025 y 54,40 billones de USD en 2026 hasta 70,10 billones de USD en 2031, registrando una CAGR del 5,20% entre 2026 y 2031.
El mercado abarca la originación, administración, refinanciamiento y titulización de préstamos para viviendas ocupadas por sus propietarios e inmuebles residenciales en manos de inversores, excluyendo los préstamos para bienes raíces comerciales. La deuda hipotecaria residencial sigue siendo la clase de activos más grande a nivel mundial, aunque la profundidad del crédito varía considerablemente según la región. La menor penetración hipotecaria en las economías en desarrollo respalda la expansión del crédito a medida que crece el empleo formal y los ingresos de los hogares. El procesamiento digital de préstamos, el apoyo público a la vivienda y un financiamiento más amplio en los mercados de capitales están mejorando la capacidad de los prestamistas para atender a los prestatarios. Las tasas elevadas, la oferta limitada de vivienda y los altos pagos iniciales continúan restringiendo la asequibilidad y mantienen la presión competitiva centrada en el control de costos.
Conclusiones Clave del Informe
- Por propósito del préstamo, las hipotecas de compra captaron el 63,2% de la participación del mercado de financiamiento hipotecario residencial en 2025, mientras que los préstamos para mejora y renovación del hogar se proyectan con una CAGR del 6,2% hasta 2031.
- Por proveedor, los bancos captaron el 73,5% de la participación del mercado de financiamiento hipotecario residencial en 2025, mientras que las Empresas de Financiamiento de Vivienda y los prestamistas hipotecarios especializados se proyectan con una CAGR del 6,5% hasta 2031.
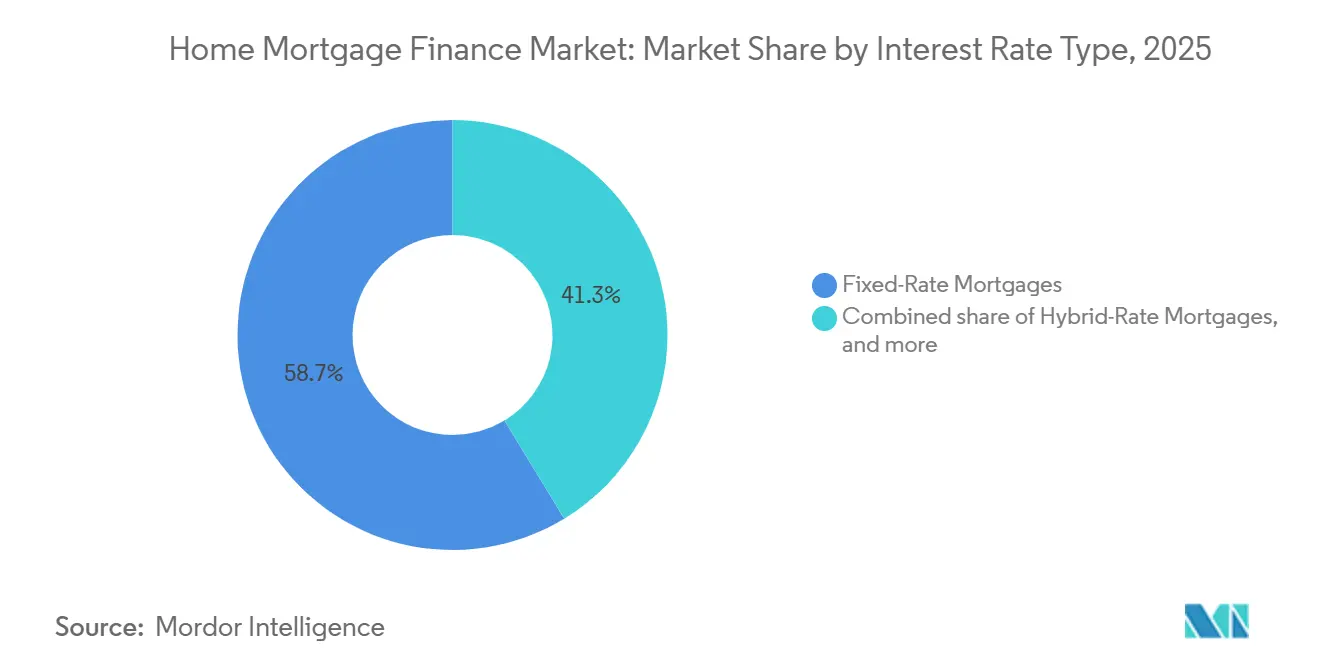
- Por tipo de tasa de interés, las hipotecas a tasa fija captaron el 58,7% de la participación del mercado de financiamiento hipotecario residencial en 2025, mientras que las hipotecas a tasa híbrida se proyectan con una CAGR del 6,0% hasta 2031.
- Por plazo del préstamo, los préstamos con plazos superiores a 20 años captaron el 61,6% de la participación del mercado de financiamiento hipotecario residencial en 2025 y se proyectan con una CAGR del 5,6% hasta 2031.
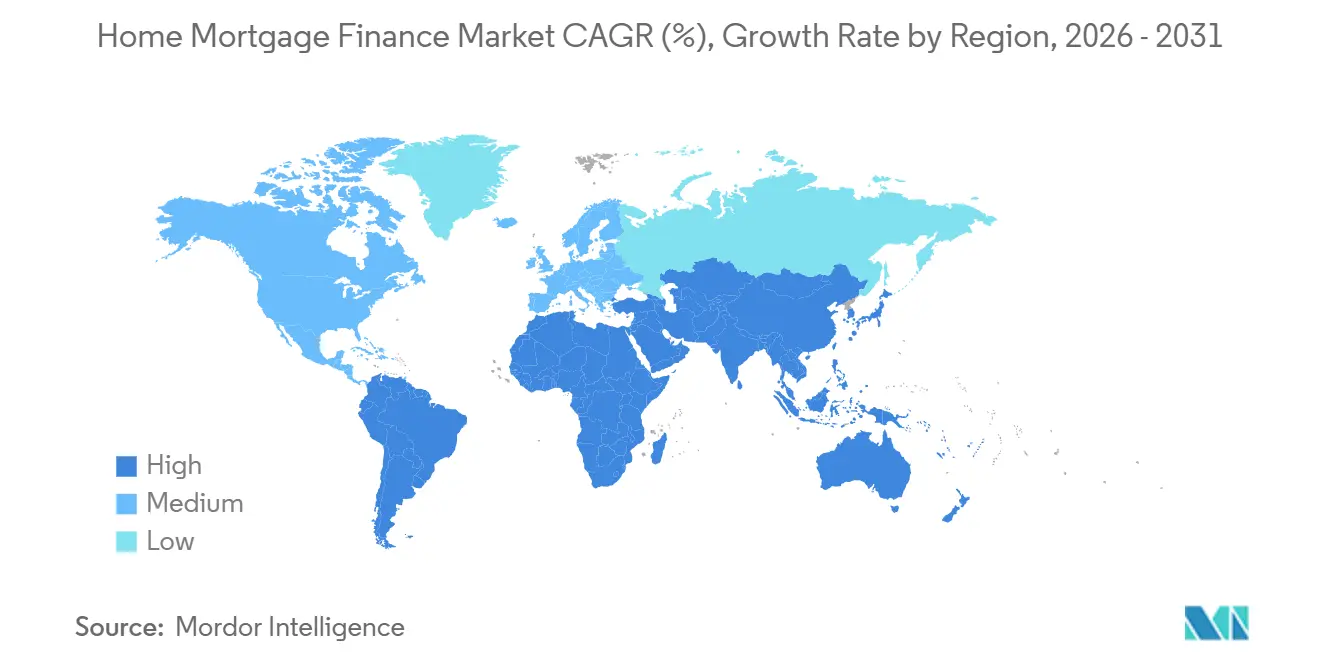
- Por geografía, América del Norte captó el 28,8% de la participación del mercado de financiamiento hipotecario residencial en 2025, mientras que Asia-Pacífico se proyecta con una CAGR del 6,8% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Financiamiento Hipotecario Residencial
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Vivienda en Propiedad y Formación de Hogares | +1.2% | Global, concentrado en Asia-Pacífico, Oriente Medio y África, y América Latina | Largo plazo (≥ 4 años) |
| Originación y Administración Hipotecaria con Enfoque Digital | +1.0% | Global, con ganancias tempranas en América del Norte y Europa, y expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Programas Gubernamentales de Vivienda Asequible | +0.9% | Programas nacionales en India, Arabia Saudita, Brasil y estados miembros de la Unión Europea | Mediano plazo (2-4 años) |
| Titulización de Marca Privada y Liquidez de Prestamistas Alternativos | +0.5% | América del Norte, con efectos secundarios en la Unión Europea y Australia | Corto plazo (≤ 2 años) |
| Incentivos para Hipotecas Verdes y Financiamiento de Viviendas Energéticamente Eficientes | +0.4% | Europa y América del Norte, con actividad incipiente en Asia-Pacífico, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Distribución Hipotecaria Integrada a través de Plataformas Inmobiliarias y Constructoras | +0.3% | América del Norte, el Reino Unido, Alemania y Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Vivienda en Propiedad y Formación de Hogares
La demanda de vivienda en propiedad en mercados crediticios con menor penetración proporciona una base duradera para el mercado de financiamiento hipotecario residencial. En Estados Unidos, el déficit de oferta de vivienda alcanzó 4,03 millones de hogares en 2025, mientras que se formaron 1,41 millones de nuevos hogares y se iniciaron 1,36 millones de viviendas[1]. La edad mediana de los compradores por primera vez alcanzó los 40 años en 2025, lo que indica que muchos hogares postergaron sus compras en lugar de abandonar el mercado inmobiliario. Se prevé que el número de hogares encabezados por personas de 80 años o más aumente casi un 60% en la próxima década. Este cambio demográfico respalda la demanda de productos de liberación de capital y financiamiento para renovación del hogar en mercados más maduros. El mercado de financiamiento hipotecario residencial tiene, por tanto, oportunidades de crecimiento tanto en el crédito para primera compra como en productos dirigidos a propietarios de mayor edad.
Originación y Administración Hipotecaria con Enfoque Digital
La originación digital está transformando el costo y los plazos del crédito hipotecario. El estudio de costo de originación de Freddie Mac de 2025 encontró que los prestamistas que utilizan suscripción automatizada asistida por inteligencia artificial podrían ahorrar 1.700 USD por préstamo y reducir los plazos en 5 días. Los prestamistas hipotecarios están utilizando la automatización para revisar ingresos, activos y registros crediticios que anteriormente se gestionaban mediante procesos manuales. El suscriptor continúa tomando la decisión final para los préstamos elegibles para agencias, lo que limita el uso de decisiones totalmente automatizadas. Los requisitos claros de documentación y explicabilidad hacen de la gobernanza una parte importante del despliegue. Estas condiciones incentivan a los prestamistas en el mercado de financiamiento hipotecario residencial a utilizar la tecnología para respaldar las decisiones en lugar de reemplazar los controles de crédito responsables.
Programas Gubernamentales de Vivienda Asequible
Los programas públicos de vivienda pueden aumentar la capacidad crediticia donde el financiamiento privado no ha seguido el ritmo de la demanda habitacional. El Fondo de Desarrollo Inmobiliario de Arabia Saudita lanzó su Programa de Financiamiento Alternativo en julio de 2026 para canalizar fondos a los bancos para aprobaciones hipotecarias inmediatas[2]. El programa está dirigido a hogares que no cumplen los umbrales de crédito convencionales y comenzó con el Banco Nacional Saudita como socio bancario. El financiamiento respaldado por el gobierno puede sostener las originaciones cuando las altas tasas de interés restringen la capacidad del balance de los prestamistas privados. También puede concentrar la exposición en instituciones vinculadas al soberano cuando el financiamiento de marca privada sigue siendo limitado. Los prestamistas en el mercado de financiamiento hipotecario residencial necesitan fuentes de financiamiento diversas para fortalecer la resiliencia a medida que se expande el apoyo público.
Incentivos para Hipotecas Verdes y Financiamiento de Viviendas Energéticamente Eficientes
Los productos hipotecarios verdes se están volviendo más específicos para cada programa y para la economía de cada prestamista. Los créditos fiscales de energía residencial de las Secciones 25C y 25D de Estados Unidos vencieron el 31 de diciembre de 2025[3]. Los productos hipotecarios del Servicio de Impuestos Internos que incluyen costos de mejoras energéticas calificadas aún pueden respaldar el financiamiento de renovaciones. Fannie Mae HomeStyle Energy, Freddie Mac GreenCHOICE y las Hipotecas de Eficiencia Energética de la Administración Federal de Vivienda y el Departamento de Asuntos de Veteranos siguen siendo enfoques de financiamiento importantes. Los requisitos europeos de divulgación del desempeño energético continúan incorporando consideraciones energéticas en la suscripción hipotecaria. Los diferentes marcos normativos en Estados Unidos y Europa crean prioridades separadas de producto y cumplimiento para los prestamistas.
Análisis del Impacto de las Restricciones*
| Restricción | ~% de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Tasas de Interés Elevadas e Incentivos Negativos para el Refinanciamiento | -0.8% | América del Norte y Europa, con presión moderada en Asia-Pacífico, a medida que las tasas de política divergen | Mediano plazo (2–4 años) |
| Inflación de Precios de Vivienda y Brechas de Asequibilidad en el Pago Inicial | -0.6% | Global, particularmente en América del Norte, el Reino Unido, Australia y el sudeste asiático urbano | Largo plazo (≥4 años) |
| Normas Macroprudenciales y Costos de Cumplimiento contra Delitos Financieros | -0.4% | Europa, América del Norte, Australia y los principales centros financieros asiáticos con requisitos más estrictos de suscripción hipotecaria y contra el lavado de dinero | Mediano a largo plazo (2–5 años) |
| Exposición al Riesgo Climático y Asequibilidad del Seguro de Propiedad | -0.3% | América del Norte, Australia y partes de Europa enfrentan mayores costos de seguros catastróficos y de propiedad | Largo plazo (≥4 años) |
| Fricción de Sistemas Heredados e Integración Digital | -0.2% | Global, particularmente en mercados hipotecarios maduros con sistemas fragmentados de crédito, administración y datos de propiedad heredados | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Tasas de Interés Elevadas e Incentivos Negativos para el Refinanciamiento
Las altas tasas hipotecarias continúan reduciendo la actividad de refinanciamiento y limitando la capacidad de los prestatarios para moverse. La tasa hipotecaria fija a 30 años alcanzó el 6,85% en la primera semana de septiembre de 2026, su nivel más alto desde junio de 2025. Las hipotecas de tasa ajustable representaron el 8,5% de las solicitudes a medida que los prestatarios buscaban tasas de entrada más bajas. Una hipoteca de tasa ajustable híbrida a 5 años tenía un precio de entre el 5,82% y el 5,98%, mientras que las tasas fijas se mantuvieron por encima del 6,7%. El efecto de bloqueo de tasas impide que muchos propietarios con préstamos de 2020 y 2021 al 3% o menos vendan o refinancien. La Asociación Nacional de Constructores de Viviendas informó que una familia con ingresos medianos necesitaba destinar el 34% de sus ingresos al pago de la hipoteca de una vivienda nueva a precio mediano en el segundo trimestre de 2026.
Inflación de Precios de Vivienda y Brechas de Asequibilidad en el Pago Inicial
Los precios de la vivienda han aumentado más rápido que los ingresos, lo que convierte la asequibilidad en un límite directo para las originaciones. Los precios de las viviendas existentes fueron un 54% más altos a nivel nacional que en 2020 y se situaron en casi 5 veces los ingresos medianos. El pago mensual de una vivienda a precio mediano alcanzó los 3.100 USD en el cuarto trimestre de 2025, en comparación con los 1.700 USD de principios de 2020. En junio de 2026, el ingreso calificador para una vivienda a precio mediano era de 109.152 USD, frente al ingreso mediano de los hogares de 87.599 USD. Los precios de la vivienda aumentaron en el 80% de las áreas metropolitanas en el segundo trimestre de 2026, y el 5% de los mercados registró un crecimiento de dos dígitos. Los umbrales de ingresos más altos llevan a más prestatarios por primera vez a buscar plazos más largos y productos con mayor relación préstamo-valor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Propósito del Préstamo: El Crédito para Compra Sigue Siendo la Mayor Actividad
Las hipotecas de compra representaron el 63,2% del mercado global de financiamiento hipotecario residencial en 2025. La formación de nuevos hogares en las economías en desarrollo y la actividad de compra diferida en las economías maduras respaldan esta posición. El entorno de tasas actual ha desplazado la inversión de los prestamistas hacia los flujos de trabajo de compra en lugar de las carteras de refinanciamiento. Menos del 3% de los prestatarios vigentes pueden refinanciar de manera económica a las tasas actuales. Se prevé que los préstamos para mejora y renovación del hogar crezcan a una CAGR del 6,2% hasta 2031. Los propietarios con alto patrimonio están utilizando el valor acumulado para mejoras de eficiencia energética, adaptaciones de accesibilidad y ampliaciones del espacio habitable.
Las hipotecas de refinanciamiento se están recuperando de sus mínimos de 2023 y 2024, pero siguen siendo limitadas mientras las tasas fijas se mantengan por encima del 6,5%. Los préstamos de construcción a permanente y de autoconstrucción están ganando atención en ubicaciones con oferta restringida, incluidas las ciudades de nivel medio de Estados Unidos y los corredores urbanos de nivel 2 de India. Los préstamos de liberación de capital, incluidos los préstamos sobre el valor acumulado de la vivienda y las líneas de crédito sobre el valor acumulado de la vivienda, brindan a los prestatarios acceso a fondos sin modificar las primeras hipotecas a tasa baja. Esta combinación de productos favorece a las instituciones con sólidas capacidades de administración. La demanda de renovación y liberación de capital también respalda estructuras de préstamos híbridos. Estos productos siguen siendo un área relativamente abierta para los prestamistas en el mercado de financiamiento hipotecario residencial.


Por Proveedor: Los Bancos Lideran a Nivel Global Mientras los Prestamistas Especializados se Expanden
Los bancos representaron el 73,5% del tamaño del mercado global de financiamiento hipotecario residencial en 2025. Su posición refleja la originación financiada con depósitos en Asia-Pacífico y Europa, donde los sistemas de ahorro canalizan los fondos de los hogares a través de los bancos. Estados Unidos sigue un patrón diferente, donde los bancos hipotecarios independientes y los prestamistas no bancarios originaron el 84,1% de las hipotecas unifamiliares en 2025. Los prestamistas no bancarios representaron el 64,2% de los préstamos para compra de vivienda en Estados Unidos en 2025. Se proyecta que las empresas de financiamiento de vivienda y los prestamistas hipotecarios especializados crezcan a una CAGR del 6,5% hasta 2031. Su tecnología especializada y menores requisitos de capital pueden respaldar decisiones más rápidas y precios competitivos.
Las cooperativas de crédito, las mutualidades y las cooperativas mantienen un papel estable en el crédito basado en membresía en Canadá, Australia y Alemania. Las instituciones públicas de financiamiento de vivienda siguen siendo importantes proveedores de liquidez en Arabia Saudita, Brasil e India. La participación de administración no bancaria de los valores respaldados por hipotecas de agencias aumentó del 27% en 2014 al 66% en 2024. Los bancos operan bajo normas bancarias federales en capas, mientras que los no bancarios trabajan bajo la supervisión de la Oficina de Protección Financiera del Consumidor y los estados. Esta diferencia crea una brecha de cumplimiento durante períodos de estrés financiero. Los proveedores que puedan combinar una gobernanza sólida con una originación eficiente pueden fortalecer su posición en la industria de financiamiento hipotecario residencial.
Por Tipo de Tasa de Interés: Las Tasas Fijas Proporcionan Estabilidad en los Pagos
Las hipotecas a tasa fija representaron el 58,7% del mercado global de financiamiento hipotecario residencial en 2025. Los prestatarios valoran la certeza en los pagos durante un período de elevada incertidumbre en las tasas de interés. Francia ilustra la fortaleza de esta preferencia, con el 97% de las nuevas originaciones hipotecarias emitidas a tasas fijas en 2026. La demanda de tasa fija varía según el país, ya que los préstamos variables e híbridos tienen mayor peso en España, Alemania e Italia. La Federación Hipotecaria Europea reportó un movimiento hacia productos a tasa fija en Italia, Alemania, España, los Países Bajos y Polonia a medida que aumentó la volatilidad de las tasas. Los préstamos a tasa ajustable siguen siendo significativos en los mercados en desarrollo, donde los plazos de fijación de precios más cortos se alinean con las estructuras de financiamiento de los prestamistas.
Se proyecta que las hipotecas a tasa híbrida crezcan a una CAGR del 6,0% hasta 2031. En septiembre de 2026, las hipotecas de tasa ajustable híbrida a 5 años tenían un precio de entre el 5,82% y el 5,98%, en comparación con las tasas fijas a 30 años de entre el 6,74% y el 6,85%. Las originaciones de hipotecas de tasa ajustable de agencias en Estados Unidos alcanzaron el 3,34% de los préstamos de agencias hasta mayo de 2026, en comparación con el 0,31% durante el mismo período de 2021. El cambio de LIBOR a SOFR ha dado a los préstamos de tasa ajustable en Estados Unidos mecanismos de reajuste más claros. Estos productos pueden reducir la carga inicial de pago para los prestatarios que enfrentan precios de vivienda elevados. El mercado de financiamiento hipotecario residencial está, por tanto, viendo cómo los productos híbridos se convierten en una opción de asequibilidad más visible.
Por Plazo del Préstamo: Los Préstamos a Largo Plazo Abordan las Presiones de Asequibilidad
Los préstamos con plazos superiores a 20 años representaron el 61,6% del tamaño del mercado global de financiamiento hipotecario residencial en 2025. Este grupo de plazos también es el de mayor crecimiento, con una CAGR proyectada del 5,6% hasta 2031. Los precios más altos de la vivienda y los pagos mensuales llevan a los prestatarios a extender los plazos para reducir las obligaciones mensuales. El pago de una vivienda a precio mediano en Estados Unidos alcanzó los 3.100 USD en el cuarto trimestre de 2025. Los plazos más largos también pueden hacer que las mejoras de eficiencia energética sean más asequibles cuando esos costos se incluyen en una hipoteca. El Reino Unido registró 1.760,6 mil millones de GBP (2.363,2 mil millones de USD) en préstamos hipotecarios residenciales vigentes en el segundo trimestre de 2026, mientras que las hipotecas con mayor relación préstamo-valor alcanzaron su mayor participación en los nuevos créditos en casi 2 décadas.
Los préstamos con plazos de hasta 10 años y de 10 a 20 años sirven principalmente a prestatarios con patrimonio sustancial o propiedades próximas a liquidarse. Estos segmentos son más sensibles a los cambios en las tasas de interés. Las tasas más bajas podrían hacer más atractivo el refinanciamiento de estructuras a 30 años a 15 años en los años posteriores del pronóstico. Los plazos largos también ralentizan la acumulación de capital, especialmente para los prestatarios que ingresan con relaciones préstamo-valor del 95%. Los prestatarios que compraron a precios altos con plazos a 30 años tienen menor protección ante una caída en los precios de la vivienda. Esta exposición sigue siendo relevante para el monitoreo prudencial en el Reino Unido y Estados Unidos.
Análisis Geográfico
América del Norte representó el 28,8% de la participación del mercado global de financiamiento hipotecario residencial en 2025. La región se beneficia del mercado hipotecario secundario más profundo del mundo. La Asociación de Banqueros Hipotecarios espera que las originaciones de hipotecas unifamiliares en Estados Unidos alcancen los 2,2 billones de USD en 2026, incluidos 1,46 billones de USD en originaciones de compra. La emisión de valores respaldados por hipotecas en Estados Unidos alcanzó los 1.432,5 mil millones de USD hasta agosto de 2026. Un déficit de vivienda de más de 4 millones de hogares respalda los precios de la vivienda y los montos promedio de los préstamos a pesar de los menores volúmenes de transacciones. México continúa recibiendo apoyo estructural del Infonavit, aunque el crédito privado más allá de los trabajadores asalariados formales sigue siendo limitado por la infraestructura crediticia.
Se espera que Asia-Pacífico crezca a una CAGR del 6,8% hasta 2031. India y el sudeste asiático impulsan esta perspectiva más que los mercados maduros de China y Japón. Se proyectó que la base de crédito hipotecario de India aumentara de 480 mil millones de USD en 2025 a 539,7 mil millones de USD en 2026, con una CAGR del 12,4% hasta 2031. Vietnam, Indonesia y Malasia tienen ingresos de clase media en aumento, urbanización y bajas relaciones hipoteca-producto interior bruto. El mercado hipotecario de China fue valorado en 1.194 mil millones de USD en 2026, mientras que la Tasa Preferencial de Préstamos a 5 años se mantuvo en el 3,5% hasta mediados de año. La configuración prudencial y la política monetaria de Australia continúan afectando a Commonwealth Bank of Australia y ANZ en el corredor de financiamiento de vivienda de Australia y Nueva Zelanda.
La posición hipotecaria regional de Europa refleja diferencias significativas entre los mercados nacionales. El crédito hipotecario residencial de la Unión Europea alcanzó los 5.404 mil millones de EUR (5.831,2 mil millones de USD) a finales de marzo de 2026, y Alemania y Francia representaron el 30% y el 24% del total respectivamente. Francia registró una tasa hipotecaria promedio del 3,18% en nuevos contratos en julio de 2026, y el 97% de los nuevos contratos llevaban tasas fijas. El Reino Unido registró 77,4 mil millones de GBP (104 mil millones de USD) en anticipos brutos en el segundo trimestre de 2026, con hipotecas de mayor relación préstamo-valor alcanzando su mayor participación en los nuevos créditos desde 2008. Arabia Saudita registró 951,3 mil millones de SAR en préstamos inmobiliarios vigentes a finales de 2025, equivalentes a 253,5 mil millones de USD, mientras que la tasa de propiedad de vivienda alcanzó el 65,4% frente a su objetivo del 70% para 2030. Brasil proyectó 411 mil millones de BRL (72,7 mil millones de USD) en concesiones de crédito hipotecario para 2026, mientras que las originaciones hipotecarias de Argentina cayeron un 42% en el primer semestre de 2026.

Panorama Competitivo
El mercado de financiamiento hipotecario residencial combina un pequeño grupo de grandes originadores con muchos prestamistas más pequeños. La competencia depende cada vez más de la eficiencia en el procesamiento, la tecnología y el acceso a los mercados de capitales, más que únicamente de las redes de sucursales. Rocket Companies completó su adquisición de Mr. Cooper Group por 14,2 mil millones de USD en octubre de 2025. La plataforma combinada administraba 1 de cada 6 hipotecas en Estados Unidos y tenía un saldo de capital pendiente de 2,1 billones de USD. Rocket reportó una tasa anual de retención de clientes del 97%. United Wholesale Mortgage lideró el volumen de originación en Estados Unidos en 2025 con 164,3 mil millones de USD, mientras que Rocket lideró el conteo de préstamos con 429.332 originaciones.
Los prestamistas de relación financiados con depósitos, incluidos BNP Paribas, HSBC y Santander Bank, configuran la competencia europea. Estos bancos distribuyen hipotecas dentro de relaciones financieras más amplias con los hogares. El enfoque respalda la venta cruzada, pero puede hacer que las actualizaciones de sistemas sean más lentas que en los originadores digitales especializados. Better Home & Finance utiliza su motor Tinman para ofrecer suscripción asistida por inteligencia artificial a bancos y corredores. United Wholesale Mortgage desplegó su asistente Mia para llamadas de corredores, alcance y optimización de estimaciones de préstamos en 2025. Estas inversiones muestran cómo los prestamistas están utilizando la tecnología para mejorar el servicio y preservar las relaciones de canal dentro del mercado de financiamiento hipotecario residencial.
La gobernanza regulatoria puede convertirse en una barrera para los prestamistas más pequeños que no pueden financiar las capacidades de documentación de modelos y explicabilidad. La regla del Reglamento B de la Oficina de Protección Financiera del Consumidor sobre la explicabilidad de las acciones adversas estableció un marco federal para comunicar las decisiones crediticias impulsadas por inteligencia artificial en abril de 2026. La Carta a Prestamistas LL-2026-04 de Fannie Mae también estableció expectativas de gobernanza de inteligencia artificial y aprendizaje automático para los prestamistas. La suscripción de ingresos alternativos, el financiamiento para prestatarios migrantes y la infraestructura digital en Vietnam, Indonesia, Egipto y Nigeria siguen siendo áreas desatendidas. Estos mercados necesitan una infraestructura de crédito hipotecario más sólida para respaldar un crecimiento crediticio confiable. El panorama competitivo sigue siendo fragmentado a pesar de la consolidación entre las empresas más grandes habilitadas por tecnología.
Líderes de la Industria de Financiamiento Hipotecario Residencial
-
United Wholesale Mortgage LLC
-
Rocket Mortgage LLC
-
JPMorgan Chase Bank, N.A.
-
Wells Fargo Bank, N.A.
-
Bank of America, N.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: El Fondo de Desarrollo Inmobiliario de Arabia Saudita lanzó un Programa de Financiamiento Alternativo que canaliza capital directamente a los bancos para aprobaciones hipotecarias inmediatas. El programa está dirigido a compradores sauditas por primera vez en Riad, Yeda y Dammam, con el Banco Nacional Saudita designado como primer socio bancario. Las hipotecas bajo el programa comienzan desde 699 SAR (186 USD) por mes.
- Mayo de 2026: PennyMac Mortgage Investment Trust completó 8 transacciones de titulización de marca privada por un total de 2,8 mil millones de USD en saldo de capital pendiente. La empresa retuvo más de 200 millones de USD en nuevas inversiones. Se mantuvo en camino para 30 titulizaciones en 2026.
- Marzo de 2026: La Asociación de Banqueros Hipotecarios publicó un documento de trabajo sobre la persistente desaceleración de la demanda de vivienda. El documento señaló que una formación de hogares más lenta, la reducción de la inmigración y las transiciones habitacionales relacionadas con el envejecimiento podrían limitar el crecimiento de las originaciones en Estados Unidos durante la próxima década.
- Octubre de 2025: Rocket Companies completó su adquisición en acciones por 14,2 mil millones de USD de Mr. Cooper Group, combinando al mayor originador hipotecario de Estados Unidos con el mayor administrador para crear una plataforma con una cartera de administración de 10 millones de propietarios, o 1 de cada 6 hipotecas en Estados Unidos. La transacción se cerró con una prima del 51% sobre su valoración de anuncio de marzo de 2025 de 9,4 mil millones de USD. Jay Bray, ex director ejecutivo de Mr. Cooper, se convirtió en presidente y director ejecutivo de Rocket Mortgage como subsidiaria de la empresa combinada.


Alcance del Informe Global del Mercado de Financiamiento Hipotecario Residencial
| Hipotecas de Compra |
| Hipotecas de Refinanciamiento |
| Préstamos para Mejora y Renovación del Hogar |
| Préstamos de Construcción / Autoconstrucción / Construcción a Permanente |
| Préstamos de Liberación de Capital (Préstamos sobre el Valor Acumulado de la Vivienda / Líneas de Crédito sobre el Valor Acumulado de la Vivienda) |
| Bancos |
| Empresas de Financiamiento de Vivienda / Prestamistas Hipotecarios Especializados |
| Prestamistas Hipotecarios No Bancarios |
| Cooperativas de Crédito / Mutualidades / Cooperativas |
| Instituciones Gubernamentales / Públicas de Financiamiento de Vivienda |
| Hipotecas a Tasa Fija |
| Hipotecas a Tasa Ajustable / Variable |
| Hipotecas a Tasa Híbrida |
| Hasta 10 Años |
| Más de 10 Años hasta 20 Años |
| Más de 20 Años |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Propósito del Préstamo | Hipotecas de Compra | |
| Hipotecas de Refinanciamiento | ||
| Préstamos para Mejora y Renovación del Hogar | ||
| Préstamos de Construcción / Autoconstrucción / Construcción a Permanente | ||
| Préstamos de Liberación de Capital (Préstamos sobre el Valor Acumulado de la Vivienda / Líneas de Crédito sobre el Valor Acumulado de la Vivienda) | ||
| Por Proveedor | Bancos | |
| Empresas de Financiamiento de Vivienda / Prestamistas Hipotecarios Especializados | ||
| Prestamistas Hipotecarios No Bancarios | ||
| Cooperativas de Crédito / Mutualidades / Cooperativas | ||
| Instituciones Gubernamentales / Públicas de Financiamiento de Vivienda | ||
| Por Tipo de Tasa de Interés | Hipotecas a Tasa Fija | |
| Hipotecas a Tasa Ajustable / Variable | ||
| Hipotecas a Tasa Híbrida | ||
| Por Plazo del Préstamo | Hasta 10 Años | |
| Más de 10 Años hasta 20 Años | ||
| Más de 20 Años | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado global de financiamiento hipotecario residencial para 2031?
Se proyecta que el mercado global de financiamiento hipotecario residencial alcance los 70,1 billones de USD en 2031, creciendo a una CAGR del 5,2% desde 2026.
¿Qué propósito de préstamo tiene la mayor participación en el financiamiento hipotecario residencial global?
Las hipotecas de compra representaron el 63,2% del total global en 2025, convirtiéndolas en la mayor categoría por propósito de préstamo.
¿Qué segmento de proveedores crece más rápido en el crédito hipotecario residencial?
Se proyecta que las Empresas de Financiamiento de Vivienda y los prestamistas hipotecarios especializados crezcan a una CAGR del 6,5% hasta 2031.
¿Por qué los plazos hipotecarios largos son cada vez más comunes?
Los precios más altos de la vivienda y los pagos mensuales están llevando a los prestatarios a seleccionar plazos superiores a 20 años para reducir las obligaciones mensuales.
¿Qué región crece más rápido en el crédito hipotecario residencial?
Se proyecta que Asia-Pacífico crezca a una CAGR del 6,8% hasta 2031, respaldada por India y las economías del sudeste asiático.
¿Cuáles son las principales restricciones al crecimiento de las originaciones hipotecarias?
Las tasas de interés elevadas, los altos precios de la vivienda, la oferta limitada de vivienda y las brechas en el pago inicial continúan limitando la asequibilidad de los prestatarios.


 Sus datos están seguros y nunca se venden ni se comparten.
