
Taille et Part du Marché du Financement Hypothécaire Résidentiel
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 54.40 Trillions de dollars américains |
| Taille du Marché (2031) | 70.10 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.20 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
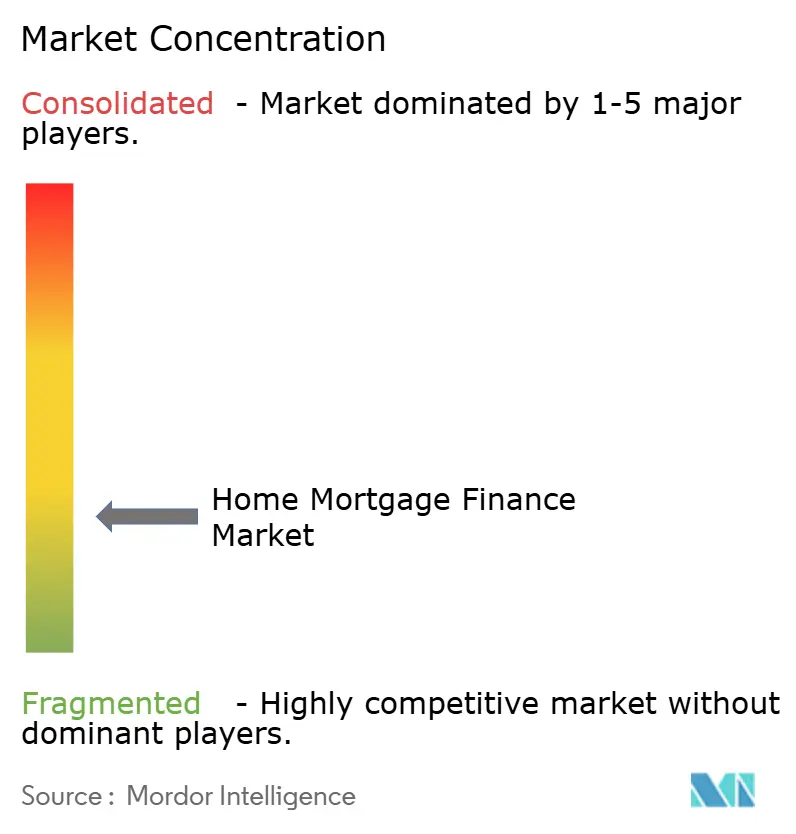
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Financement Hypothécaire Résidentiel par Mordor Intelligence
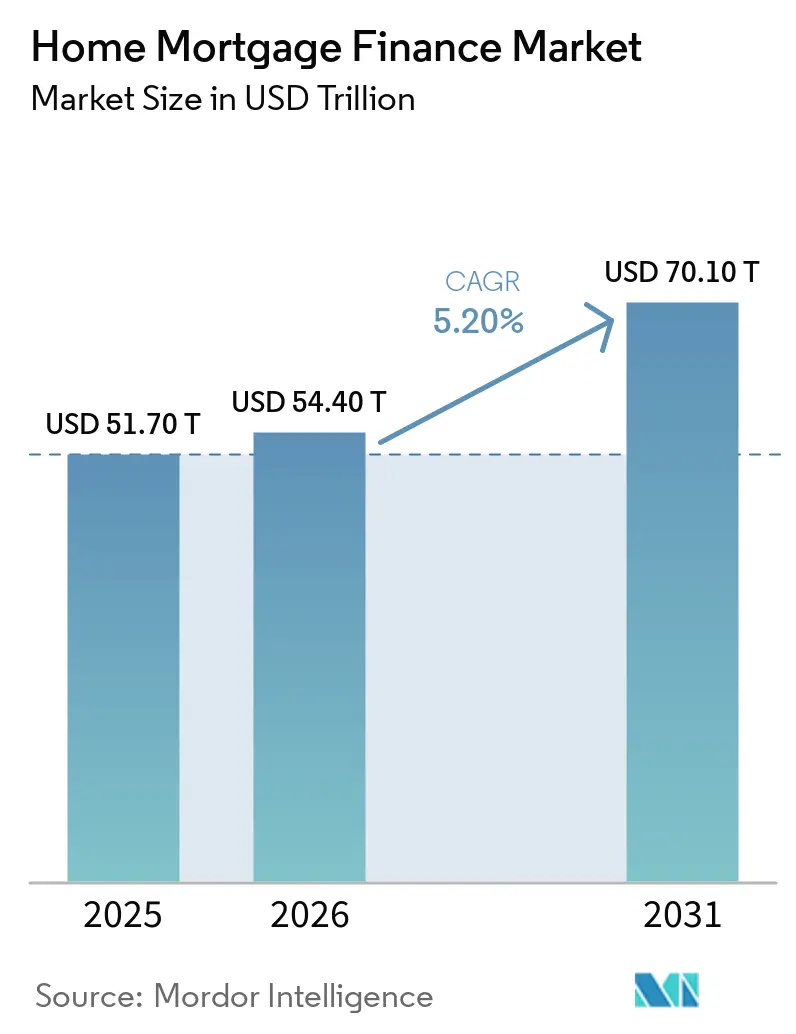
La taille du Marché du Financement Hypothécaire Résidentiel devrait s'étendre de 51,70 trillions USD en 2025 et 54,40 trillions USD en 2026 à 70,10 trillions USD d'ici 2031, enregistrant un CAGR de 5,20 % entre 2026 et 2031.
Le marché couvre l'origination, la gestion, le refinancement et la titrisation des prêts pour les logements occupés par leur propriétaire et les logements détenus par des investisseurs, à l'exclusion du financement immobilier commercial. La dette hypothécaire résidentielle demeure la plus grande classe d'actifs mondiale, mais la profondeur du crédit varie considérablement selon les régions. La faible pénétration hypothécaire dans les économies en développement soutient l'expansion du crédit à mesure que l'emploi formel et les revenus des ménages progressent. Le traitement numérique des prêts, le soutien public au logement et un financement plus large sur les marchés de capitaux améliorent la capacité des prêteurs à servir les emprunteurs. La hausse des taux, l'offre limitée de logements et les apports personnels élevés continuent de limiter l'accessibilité financière et maintiennent la pression concurrentielle axée sur la maîtrise des coûts.
Points Clés du Rapport
- Par objet du prêt, les hypothèques d'acquisition ont représenté 63,2 % de la part du marché du financement hypothécaire résidentiel en 2025, tandis que les prêts à l'amélioration et à la rénovation de l'habitat devraient croître à un CAGR de 6,2 % jusqu'en 2031.
- Par prestataire, les banques ont représenté 73,5 % de la part du marché du financement hypothécaire résidentiel en 2025, tandis que les sociétés de financement du logement et les prêteurs hypothécaires spécialisés devraient croître à un CAGR de 6,5 % jusqu'en 2031.
- Par type de taux d'intérêt, les hypothèques à taux fixe ont représenté 58,7 % de la part du marché du financement hypothécaire résidentiel en 2025, tandis que les hypothèques à taux hybride devraient croître à un CAGR de 6,0 % jusqu'en 2031.
- Par durée de prêt, les prêts d'une durée supérieure à 20 ans ont représenté 61,6 % de la part du marché du financement hypothécaire résidentiel en 2025 et devraient croître à un CAGR de 5,6 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a représenté 28,8 % de la part du marché du financement hypothécaire résidentiel en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial du Financement Hypothécaire Résidentiel
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Hausse de la Demande d'Accession à la Propriété et de la Formation des Ménages | +1.2% | Mondial, concentré en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique latine | Long terme (≥ 4 ans) |
| Origination et Gestion Hypothécaire Axées sur le Numérique | +1.0% | Mondial, avec des gains précoces en Amérique du Nord et en Europe, et une expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Programmes Publics de Logement Abordable | +0.9% | Programmes nationaux en Inde, en Arabie Saoudite, au Brésil et dans les États membres de l'Union européenne | Moyen terme (2-4 ans) |
| Titrisation à Marque Privée et Liquidité des Prêteurs Alternatifs | +0.5% | Amérique du Nord, avec des répercussions sur l'Union européenne et l'Australie | Court terme (≤ 2 ans) |
| Incitations aux Hypothèques Vertes et Financement des Logements Économes en Énergie | +0.4% | Europe et Amérique du Nord, avec une activité précoce en Asie-Pacifique, au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Distribution Hypothécaire Intégrée via les Plateformes Immobilières et les Constructeurs | +0.3% | Amérique du Nord, Royaume-Uni, Allemagne et Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la Demande d'Accession à la Propriété et de la Formation des Ménages
La demande d'accession à la propriété dans les marchés de crédit moins pénétrés constitue une base durable pour le marché du financement hypothécaire résidentiel. Aux États-Unis, le déficit d'offre de logements a atteint 4,03 millions de logements en 2025, tandis que 1,41 million de ménages se sont formés et 1,36 million de logements ont été mis en chantier[1]. L'âge médian des primo-accédants a atteint 40 ans en 2025, ce qui indique que de nombreux ménages ont différé leurs achats plutôt que de quitter le marché immobilier. Le nombre de ménages dirigés par des personnes âgées de 80 ans ou plus devrait augmenter de près de 60 % au cours de la prochaine décennie. Ce changement démographique soutient la demande de produits de libération de capital et de financement de la rénovation résidentielle dans les marchés plus matures. Le marché du financement hypothécaire résidentiel présente donc des opportunités de croissance tant dans le crédit à l'acquisition que dans les produits destinés aux propriétaires vieillissants.
Origination et Gestion Hypothécaire Axées sur le Numérique
L'origination numérique remodèle le coût et les délais du crédit hypothécaire. L'étude 2025 de Freddie Mac sur le coût d'origination a révélé que les prêteurs utilisant la souscription automatisée assistée par intelligence artificielle pouvaient économiser 1 700 USD par prêt et réduire les délais de 5 jours. Les prêteurs hypothécaires utilisent l'automatisation pour examiner les revenus, les actifs et les dossiers de crédit qui étaient auparavant traités manuellement. Le souscripteur continue de prendre la décision finale pour les prêts éligibles aux agences, ce qui limite le recours aux décisions entièrement automatisées. Des exigences claires en matière de documentation et d'explicabilité font de la gouvernance un élément important du déploiement. Ces conditions encouragent les prêteurs du marché du financement hypothécaire résidentiel à utiliser la technologie pour appuyer les décisions plutôt que de remplacer les contrôles de crédit responsables.
Programmes Publics de Logement Abordable
Les programmes publics de logement peuvent accroître la capacité de crédit là où le financement privé n'a pas suivi le rythme de la demande de logements. Le Fonds de Développement Immobilier d'Arabie Saoudite a lancé son Programme de Financement Alternatif en juillet 2026 pour orienter les fonds vers les banques en vue d'approbations hypothécaires immédiates[2]. Le programme cible les ménages qui ne satisfont pas aux seuils de crédit conventionnels et a débuté avec la Banque Nationale Saoudienne comme partenaire bancaire. Le financement garanti par l'État peut soutenir les originations lorsque des taux d'intérêt élevés limitent la capacité bilancielle des prêteurs privés. Il peut également concentrer l'exposition dans des institutions liées à la souveraineté lorsque le financement à marque privée reste limité. Les prêteurs du marché du financement hypothécaire résidentiel ont besoin de sources de financement diversifiées pour renforcer leur résilience à mesure que le soutien public s'étend.
Incitations aux Hypothèques Vertes et Financement des Logements Économes en Énergie
Les produits hypothécaires verts deviennent de plus en plus spécifiques aux programmes individuels et à l'économie des prêteurs. Les crédits d'impôt sur l'énergie résidentielle des Sections 25C et 25D des États-Unis ont expiré le 31 décembre 2025[3]. Les produits hypothécaires de l'Internal Revenue Service qui incluent les coûts d'amélioration énergétique qualifiés peuvent encore soutenir le financement de la rénovation. Les produits Fannie Mae HomeStyle Energy, Freddie Mac GreenCHOICE, ainsi que les Hypothèques à Efficacité Énergétique de la Federal Housing Administration et du Department of Veterans Affairs demeurent des approches de financement importantes. Les exigences européennes de divulgation de la performance énergétique continuent d'intégrer les considérations énergétiques dans la souscription hypothécaire. Les cadres politiques différents aux États-Unis et en Europe créent des priorités distinctes en matière de produits et de conformité pour les prêteurs.
Analyse de l'Impact des Freins*
| Frein | ~% d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Taux d'Intérêt Élevés et Désincitatifs au Refinancement | -0.8% | Amérique du Nord et Europe, avec une pression modérée en Asie-Pacifique, à mesure que les taux directeurs divergent | Moyen terme (2–4 ans) |
| Inflation des Prix Immobiliers et Écarts d'Accessibilité à l'Apport Personnel | -0.6% | Mondial, particulièrement en Amérique du Nord, au Royaume-Uni, en Australie et dans le sud-est asiatique urbain | Long terme (≥4 ans) |
| Règles Macroprudentielles et Coûts de Conformité en Matière de Criminalité Financière | -0.4% | Europe, Amérique du Nord, Australie et principaux centres financiers asiatiques avec des exigences plus strictes en matière de souscription hypothécaire et de lutte contre le blanchiment d'argent | Moyen à long terme (2–5 ans) |
| Exposition au Risque Climatique et Accessibilité de l'Assurance Immobilière | -0.3% | Amérique du Nord, Australie et certaines parties de l'Europe font face à des coûts plus élevés en matière de catastrophes et d'assurance immobilière | Long terme (≥4 ans) |
| Friction liée aux Systèmes Hérités et à l'Intégration Numérique | -0.2% | Mondial, particulièrement dans les marchés hypothécaires matures avec des systèmes hérités fragmentés de crédit, de gestion et de données immobilières | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Taux d'Intérêt Élevés et Désincitatifs au Refinancement
Les taux hypothécaires élevés continuent de réduire l'activité de refinancement et de limiter la capacité des emprunteurs à déménager. Le taux hypothécaire fixe à 30 ans a atteint 6,85 % lors de la première semaine de septembre 2026, son niveau le plus élevé depuis juin 2025. Les hypothèques à taux variable représentaient 8,5 % des demandes, les emprunteurs cherchant des taux d'entrée plus bas. Une hypothèque à taux variable hybride sur 5 ans était tarifée entre 5,82 % et 5,98 %, tandis que les taux fixes restaient au-dessus de 6,7 %. L'effet de verrouillage des taux empêche de nombreux propriétaires ayant contracté des prêts en 2020 et 2021 à 3 % ou moins de vendre ou de refinancer. La National Association of Home Builders a rapporté qu'une famille à revenu médian devait consacrer 34 % de ses revenus au remboursement de l'hypothèque sur un logement neuf à prix médian au deuxième trimestre 2026.
Inflation des Prix Immobiliers et Écarts d'Accessibilité à l'Apport Personnel
Les prix des logements ont augmenté plus vite que les revenus, faisant de l'accessibilité financière une limite directe aux originations. Les prix des logements existants étaient 54 % plus élevés à l'échelle nationale qu'en 2020 et représentaient près de 5 fois les revenus médians. Le paiement mensuel sur un logement à prix médian a atteint 3 100 USD au quatrième trimestre 2025, contre 1 700 USD au début de 2020. En juin 2026, le revenu requis pour un logement à prix médian était de 109 152 USD, contre un revenu médian des ménages de 87 599 USD. Les prix des logements ont augmenté dans 80 % des zones métropolitaines au deuxième trimestre 2026, et 5 % des marchés ont enregistré une croissance à deux chiffres. Des seuils de revenus plus élevés poussent davantage de primo-emprunteurs à rechercher des durées plus longues et des produits à ratio prêt-valeur plus élevé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Objet du Prêt : Le Crédit à l'Acquisition Demeure l'Activité la Plus Importante
Les hypothèques d'acquisition représentaient 63,2 % du marché mondial du financement hypothécaire résidentiel en 2025. La formation de nouveaux ménages dans les économies en développement et le report des achats dans les économies matures soutiennent cette position. L'environnement de taux actuel a orienté les investissements des prêteurs vers les flux de travail d'acquisition plutôt que vers les pipelines de refinancement. Moins de 3 % des emprunteurs en cours peuvent refinancer de manière économique aux taux en vigueur. Les prêts à l'amélioration et à la rénovation de l'habitat devraient croître à un CAGR de 6,2 % jusqu'en 2031. Les propriétaires disposant d'un capital important utilisent la valeur accumulée pour des améliorations énergétiques, des aménagements d'accessibilité et des espaces de vie supplémentaires.
Les hypothèques de refinancement se redressent par rapport à leurs niveaux bas de 2023 et 2024, mais restent contraintes tant que les taux fixes demeurent au-dessus de 6,5 %. Les prêts construction-permanent et les prêts à l'autoconstruction attirent l'attention dans les zones à offre limitée, notamment les villes américaines de niveau intermédiaire et les corridors urbains de niveau 2 en Inde. Les prêts de libération de capital, y compris les prêts sur valeur domiciliaire et les lignes de crédit sur valeur domiciliaire, donnent aux emprunteurs accès à des fonds sans modifier leurs premières hypothèques à taux bas. Cette gamme de produits favorise les institutions dotées de solides capacités de gestion. La demande de rénovation et de libération de capital soutient également les structures de prêts hybrides. Ces produits restent un domaine relativement ouvert pour les prêteurs du marché du financement hypothécaire résidentiel.
Par Prestataire : Les Banques Dominent Mondialement Tandis que les Prêteurs Spécialisés se Développent
Les banques détenaient 73,5 % de la taille du marché mondial du financement hypothécaire résidentiel en 2025. Leur position reflète l'origination financée par les dépôts en Asie-Pacifique et en Europe, où les systèmes d'épargne orientent les fonds des ménages vers les banques. Les États-Unis suivent un schéma différent, où les banques hypothécaires indépendantes et les prêteurs non bancaires ont originé 84,1 % des hypothèques unifamiliales en 2025. Les prêteurs non bancaires représentaient 64,2 % des prêts à l'acquisition résidentielle aux États-Unis en 2025. Les sociétés de financement du logement et les prêteurs hypothécaires spécialisés devraient croître à un CAGR de 6,5 % jusqu'en 2031. Leur technologie spécialisée et leurs exigences en capital plus faibles peuvent soutenir des décisions plus rapides et une tarification compétitive.
Les coopératives de crédit, les mutuelles et les coopératives conservent un rôle stable dans le crédit aux membres au Canada, en Australie et en Allemagne. Les institutions publiques de financement du logement restent d'importants fournisseurs de liquidités en Arabie Saoudite, au Brésil et en Inde. La part de gestion non bancaire des titres adossés à des créances hypothécaires d'agences est passée de 27 % en 2014 à 66 % en 2024. Les banques opèrent sous des règles bancaires fédérales à plusieurs niveaux, tandis que les non-banques relèvent du Consumer Financial Protection Bureau et de la supervision des États. Cette différence crée un écart de conformité en période de tensions financières. Les prestataires capables de combiner une gouvernance solide avec une origination efficace peuvent renforcer leur position dans le secteur du financement hypothécaire résidentiel.
Par Type de Taux d'Intérêt : Les Taux Fixes Assurent la Stabilité des Paiements
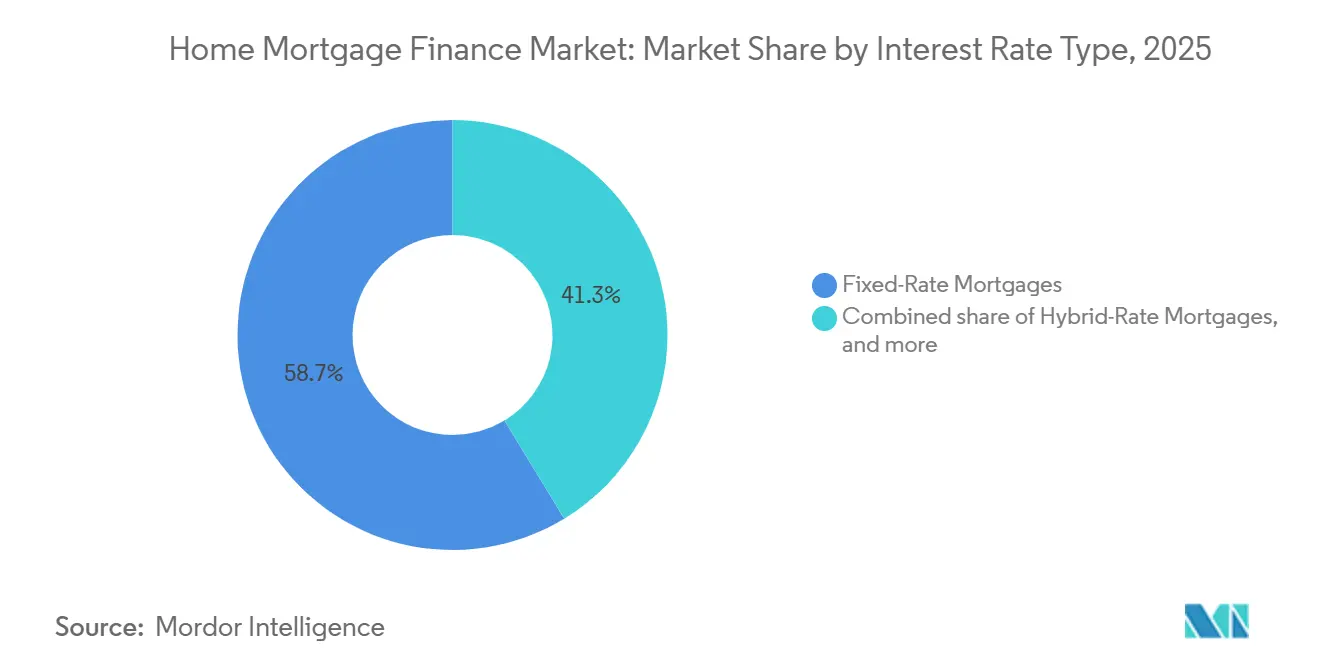
Les hypothèques à taux fixe représentaient 58,7 % du marché mondial du financement hypothécaire résidentiel en 2025. Les emprunteurs valorisent la certitude des paiements dans un contexte d'incertitude élevée sur les taux d'intérêt. La France illustre la force de cette préférence, avec 97 % des nouvelles originations hypothécaires émises à taux fixe en 2026. La demande de taux fixe varie selon les pays, les prêts à taux variable et hybrides occupant une place plus importante en Espagne, en Allemagne et en Italie. La Fédération Hypothécaire Européenne a signalé un mouvement vers les produits à taux fixe en Italie, en Allemagne, en Espagne, aux Pays-Bas et en Pologne à mesure que la volatilité des taux augmentait. Les prêts à taux variable restent significatifs dans les marchés en développement où des durées de tarification plus courtes s'alignent sur les structures de financement des prêteurs.
Les hypothèques à taux hybride devraient croître à un CAGR de 6,0 % jusqu'en 2031. En septembre 2026, les hypothèques à taux variable hybride sur 5 ans étaient tarifées entre 5,82 % et 5,98 %, contre des taux fixes à 30 ans compris entre 6,74 % et 6,85 %. Les originations d'hypothèques à taux variable d'agences aux États-Unis ont atteint 3,34 % des prêts d'agences jusqu'en mai 2026, contre 0,31 % durant la même période en 2021. Le passage du LIBOR au SOFR a donné aux prêts à taux variable américains des mécanismes de révision plus clairs. Ces produits peuvent réduire la charge de paiement initiale pour les emprunteurs confrontés à des prix immobiliers élevés. Le marché du financement hypothécaire résidentiel voit donc les produits hybrides devenir une option d'accessibilité financière plus visible.
Par Durée de Prêt : Les Prêts à Long Terme Répondent aux Pressions sur l'Accessibilité Financière
Les prêts d'une durée supérieure à 20 ans représentaient 61,6 % de la taille du marché mondial du financement hypothécaire résidentiel en 2025. Ce groupe de durées est également le plus dynamique, avec un CAGR projeté de 5,6 % jusqu'en 2031. La hausse des prix des logements et des paiements mensuels incite les emprunteurs à allonger les durées pour réduire leurs obligations mensuelles. Le paiement sur un logement américain à prix médian a atteint 3 100 USD au quatrième trimestre 2025. Des durées plus longues peuvent également rendre les améliorations d'efficacité énergétique plus abordables lorsque ces coûts sont inclus dans une hypothèque. Le Royaume-Uni a enregistré 1 760,6 milliards GBP (2 363,2 milliards USD) d'encours de prêts hypothécaires résidentiels au deuxième trimestre 2026, tandis que les hypothèques à ratio prêt-valeur plus élevé ont atteint leur plus grande part des nouveaux crédits depuis près de 2 décennies.
Les prêts d'une durée allant jusqu'à 10 ans et de 10 à 20 ans servent principalement les emprunteurs disposant d'un capital substantiel ou de biens proches du remboursement final. Ces segments sont plus sensibles aux variations des taux d'intérêt. Des taux plus bas pourraient rendre le refinancement de structures à 30 ans vers des structures à 15 ans plus attractif dans les années de prévision ultérieures. Les longues durées de prêt ralentissent également la constitution de capital, en particulier pour les emprunteurs entrant avec des ratios prêt-valeur de 95 %. Les emprunteurs ayant acheté à des prix élevés avec des durées de 30 ans sont moins protégés contre une baisse des prix immobiliers. Cette exposition reste pertinente pour la surveillance prudentielle au Royaume-Uni et aux États-Unis.
Analyse Géographique
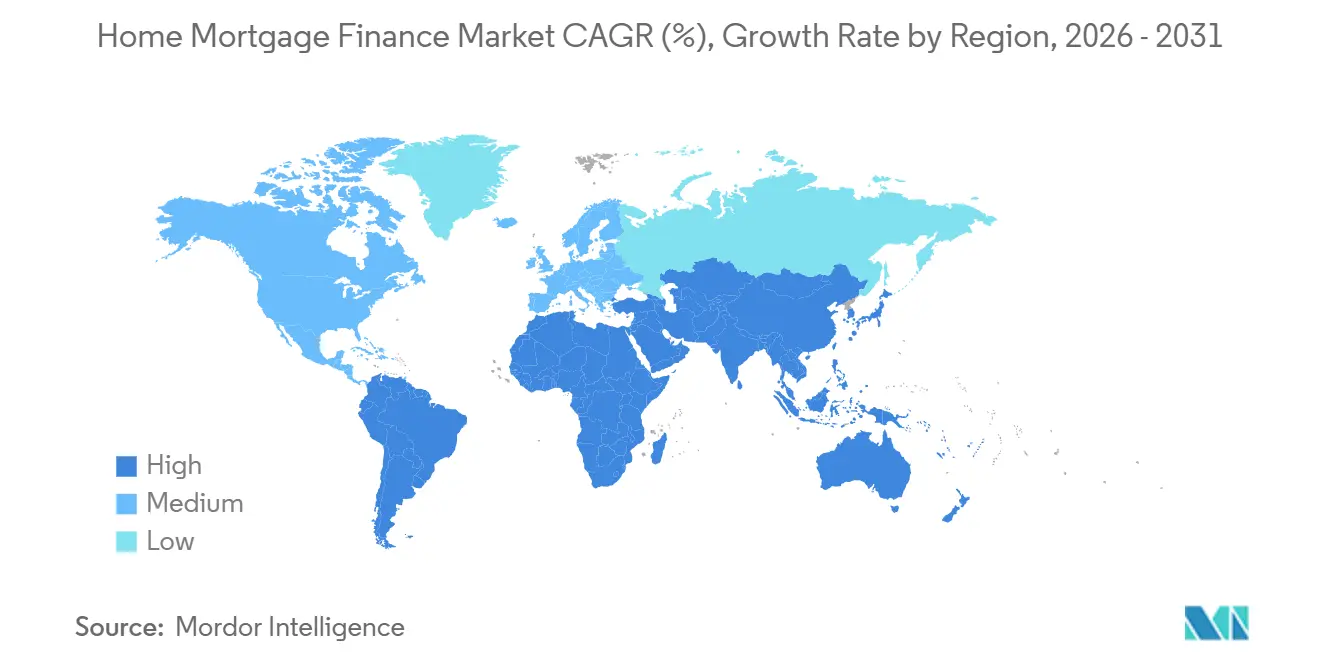
L'Amérique du Nord détenait 28,8 % de la part du marché mondial du financement hypothécaire résidentiel en 2025. La région bénéficie du marché hypothécaire secondaire le plus profond au monde. La Mortgage Bankers Association prévoit que les originations d'hypothèques unifamiliales aux États-Unis atteindront 2,2 trillions USD en 2026, dont 1,46 trillion USD en originations d'acquisition. L'émission de titres adossés à des créances hypothécaires aux États-Unis a atteint 1 432,5 milliards USD jusqu'en août 2026. Un déficit de logements de plus de 4 millions soutient les prix immobiliers et les montants moyens des prêts malgré des volumes de transactions plus faibles. Le Mexique continue de bénéficier du soutien structurel d'Infonavit, bien que le crédit privé au-delà des travailleurs salariés formels reste limité par l'infrastructure de crédit.
L'Asie-Pacifique devrait croître à un CAGR de 6,8 % jusqu'en 2031. L'Inde et l'Asie du Sud-Est portent davantage ces perspectives que les marchés matures de la Chine et du Japon. La base de crédit hypothécaire de l'Inde devrait passer de 480 milliards USD en 2025 à 539,7 milliards USD en 2026, avec un CAGR de 12,4 % jusqu'en 2031. Le Vietnam, l'Indonésie et la Malaisie bénéficient de revenus croissants de la classe moyenne, d'une urbanisation accrue et de faibles ratios hypothèque/produit intérieur brut. Le marché hypothécaire chinois était évalué à 1 194 milliards USD en 2026, tandis que le taux préférentiel des prêts à 5 ans est resté à 3,5 % jusqu'à mi-année. Les paramètres prudentiels et la politique monétaire australiennes continuent d'affecter la Commonwealth Bank of Australia et ANZ dans le corridor de financement du logement Australie-Nouvelle-Zélande.
La position hypothécaire régionale de l'Europe reflète des différences significatives entre les marchés nationaux. Le crédit hypothécaire résidentiel de l'Union européenne a atteint 5 404 milliards EUR (5 831,2 milliards USD) à fin mars 2026, l'Allemagne et la France représentant respectivement 30 % et 24 % du total. La France a enregistré un taux moyen de 3,18 % sur les nouvelles hypothèques en juillet 2026, et 97 % des nouveaux contrats portaient des taux fixes. Le Royaume-Uni a enregistré 77,4 milliards GBP (104 milliards USD) d'avances brutes au deuxième trimestre 2026, les hypothèques à ratio prêt-valeur plus élevé prenant leur plus grande part des nouveaux crédits depuis 2008. L'Arabie Saoudite a enregistré 951,3 milliards SAR d'encours de prêts immobiliers à fin 2025, soit l'équivalent de 253,5 milliards USD, tandis que le taux d'accession à la propriété a atteint 65,4 % par rapport à son objectif de 70 % pour 2030. Le Brésil a projeté 411 milliards BRL (72,7 milliards USD) en octrois de crédits immobiliers pour 2026, tandis que les originations hypothécaires en Argentine ont chuté de 42 % au premier semestre 2026.
Paysage Concurrentiel
Le marché du financement hypothécaire résidentiel combine un petit groupe de grands originateurs avec de nombreux prêteurs plus petits. La concurrence dépend de plus en plus de l'efficacité du traitement, de la technologie et de l'accès aux marchés de capitaux plutôt que des seuls réseaux d'agences. Rocket Companies a finalisé son acquisition de Mr. Cooper Group pour 14,2 milliards USD en octobre 2025. La plateforme combinée gérait une hypothèque sur 6 aux États-Unis et disposait d'un solde de principal impayé de 2,1 trillions USD. Rocket a rapporté un taux annuel de fidélisation des clients de 97 %. United Wholesale Mortgage a dirigé le volume d'origination aux États-Unis en 2025 avec 164,3 milliards USD, tandis que Rocket a dirigé le nombre de prêts avec 429 332 originations.
Les prêteurs relationnels financés par les dépôts, notamment BNP Paribas, HSBC et Santander Bank, façonnent la concurrence européenne. Ces banques distribuent des hypothèques dans le cadre de relations financières plus larges avec les ménages. Cette approche soutient la vente croisée mais peut rendre les mises à niveau des systèmes plus lentes que chez les originateurs numériques spécialisés. Better Home & Finance utilise son moteur Tinman pour offrir une souscription assistée par intelligence artificielle aux banques et aux courtiers. United Wholesale Mortgage a déployé son assistant Mia pour les appels aux courtiers, la prospection et l'optimisation des estimations de prêts en 2025. Ces investissements montrent comment les prêteurs utilisent la technologie pour améliorer le service et préserver les relations de distribution au sein du marché du financement hypothécaire résidentiel.
La gouvernance réglementaire peut devenir une barrière pour les prêteurs plus petits qui ne peuvent pas financer la documentation des modèles et les capacités d'explicabilité. La règle du Règlement B du Consumer Financial Protection Bureau sur l'explicabilité des décisions défavorables a établi un cadre fédéral pour la communication des décisions de crédit pilotées par l'intelligence artificielle en avril 2026. La Lettre aux Prêteurs LL-2026-04 de Fannie Mae a également fixé des attentes en matière de gouvernance de l'intelligence artificielle et de l'apprentissage automatique pour les prêteurs. La souscription sur revenus alternatifs, le financement pour les emprunteurs migrants et l'infrastructure numérique au Vietnam, en Indonésie, en Égypte et au Nigéria restent des domaines insuffisamment desservis. Ces marchés ont besoin d'une infrastructure de crédit immobilier plus solide pour soutenir une croissance fiable du crédit. Le paysage concurrentiel reste fragmenté malgré la consolidation parmi les grandes entreprises à forte composante technologique.
Leaders du Secteur du Financement Hypothécaire Résidentiel
-
United Wholesale Mortgage LLC
-
Rocket Mortgage LLC
-
JPMorgan Chase Bank, N.A.
-
Wells Fargo Bank, N.A.
-
Bank of America, N.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents dans le Secteur
- Juillet 2026 : Le Fonds de Développement Immobilier d'Arabie Saoudite a lancé un Programme de Financement Alternatif qui oriente les capitaux directement vers les banques pour des approbations hypothécaires immédiates. Le programme cible les primo-accédants saoudiens à Riyad, Djeddah et Dammam, avec la Banque Nationale Saoudienne désignée comme premier partenaire bancaire. Les hypothèques dans le cadre du programme débutent à partir de 699 SAR (186 USD) par mois.
- Mai 2026 : PennyMac Mortgage Investment Trust a finalisé 8 opérations de titrisation à marque privée totalisant 2,8 milliards USD de solde de principal impayé. La société a conservé plus de 200 millions USD de nouveaux investissements. Elle était en bonne voie pour réaliser 30 titrisations en 2026.
- Mars 2026 : La Mortgage Bankers Association a publié un livre blanc sur le ralentissement persistant de la demande de logements. Le document indiquait qu'un ralentissement de la formation des ménages, une réduction de l'immigration et des transitions de logement liées au vieillissement pourraient contraindre la croissance des originations aux États-Unis au cours de la prochaine décennie.
- Octobre 2025 : Rocket Companies a finalisé son acquisition entièrement en actions de Mr. Cooper Group pour 14,2 milliards USD, combinant le plus grand originateur hypothécaire américain avec le plus grand gestionnaire pour créer une plateforme avec un portefeuille de gestion de 10 millions de propriétaires, soit 1 hypothèque américaine sur 6. La transaction a été conclue avec une prime de 51 % par rapport à sa valorisation d'annonce de mars 2025 de 9,4 milliards USD. Jay Bray, ancien directeur général de Mr. Cooper, est devenu président et directeur général de Rocket Mortgage en tant que filiale de la société combinée.
Périmètre du Rapport sur le Marché Mondial du Financement Hypothécaire Résidentiel
| Hypothèques d'Acquisition |
| Hypothèques de Refinancement |
| Prêts à l'Amélioration / Rénovation de l'Habitat |
| Prêts Construction / Autoconstruction / Construction-Permanent |
| Prêts de Libération de Capital (Prêts sur Valeur Domiciliaire / Lignes de Crédit sur Valeur Domiciliaire) |
| Banques |
| Sociétés de Financement du Logement / Prêteurs Hypothécaires Spécialisés |
| Prêteurs Hypothécaires Non Bancaires |
| Coopératives de Crédit / Mutuelles / Coopératives |
| Institutions Publiques / Gouvernementales de Financement du Logement |
| Hypothèques à Taux Fixe |
| Hypothèques à Taux Variable / Flottant |
| Hypothèques à Taux Hybride |
| Jusqu'à 10 Ans |
| Plus de 10 Ans à 20 Ans |
| Plus de 20 Ans |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Objet du Prêt | Hypothèques d'Acquisition | |
| Hypothèques de Refinancement | ||
| Prêts à l'Amélioration / Rénovation de l'Habitat | ||
| Prêts Construction / Autoconstruction / Construction-Permanent | ||
| Prêts de Libération de Capital (Prêts sur Valeur Domiciliaire / Lignes de Crédit sur Valeur Domiciliaire) | ||
| Par Prestataire | Banques | |
| Sociétés de Financement du Logement / Prêteurs Hypothécaires Spécialisés | ||
| Prêteurs Hypothécaires Non Bancaires | ||
| Coopératives de Crédit / Mutuelles / Coopératives | ||
| Institutions Publiques / Gouvernementales de Financement du Logement | ||
| Par Type de Taux d'Intérêt | Hypothèques à Taux Fixe | |
| Hypothèques à Taux Variable / Flottant | ||
| Hypothèques à Taux Hybride | ||
| Par Durée de Prêt | Jusqu'à 10 Ans | |
| Plus de 10 Ans à 20 Ans | ||
| Plus de 20 Ans | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché mondial du financement hypothécaire résidentiel d'ici 2031 ?
Le marché mondial du financement hypothécaire résidentiel devrait atteindre 70,1 trillions USD d'ici 2031, avec un CAGR de 5,2 % à partir de 2026.
Quel objet de prêt détient la plus grande part du financement hypothécaire résidentiel mondial ?
Les hypothèques d'acquisition représentaient 63,2 % du total mondial en 2025, ce qui en fait la plus grande catégorie par objet de prêt.
Quel segment de prestataires connaît la croissance la plus rapide dans le crédit hypothécaire résidentiel ?
Les sociétés de financement du logement et les prêteurs hypothécaires spécialisés devraient croître à un CAGR de 6,5 % jusqu'en 2031.
Pourquoi les durées de prêt longues deviennent-elles plus courantes ?
La hausse des prix des logements et des paiements mensuels incite les emprunteurs à choisir des durées supérieures à 20 ans pour réduire leurs obligations mensuelles.
Quelle région connaît la croissance la plus rapide pour le crédit hypothécaire résidentiel ?
L'Asie-Pacifique devrait croître à un CAGR de 6,8 % jusqu'en 2031, soutenue par l'Inde et les économies d'Asie du Sud-Est.
Quelles sont les principales contraintes à la croissance des originations hypothécaires ?
Des taux d'intérêt élevés, des prix immobiliers élevés, une offre de logements limitée et des écarts d'apport personnel continuent de limiter l'accessibilité financière des emprunteurs.