
Marktgröße und Marktanteil der Wohnimmobilienfinanzierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 54.40 Billionen US-Dollar |
| Marktgröße (2031) | 70.10 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.20 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
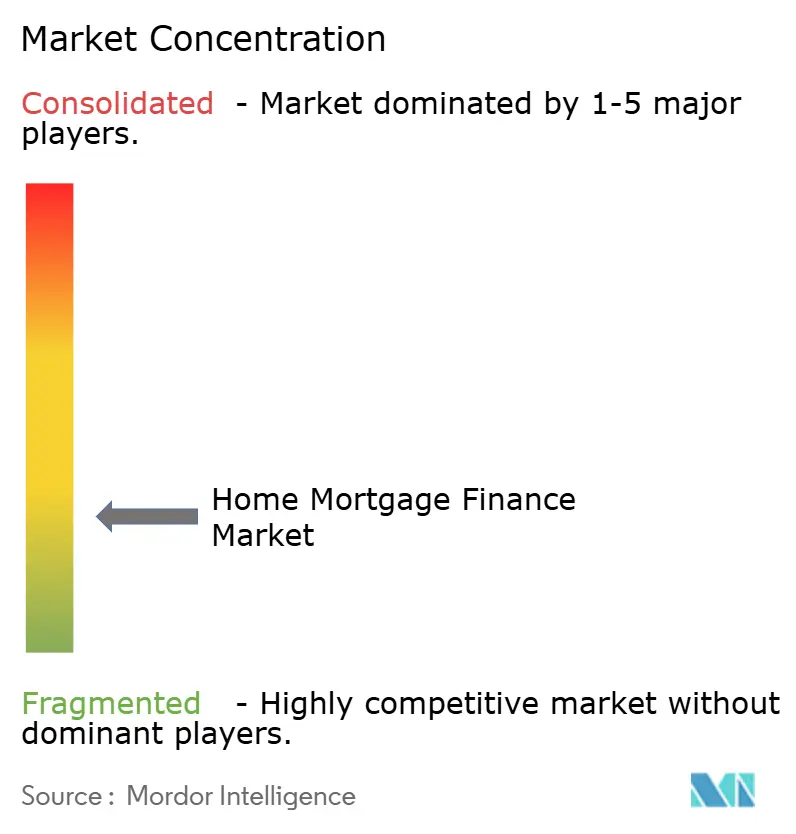
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Wohnimmobilienfinanzierung von Mordor Intelligence
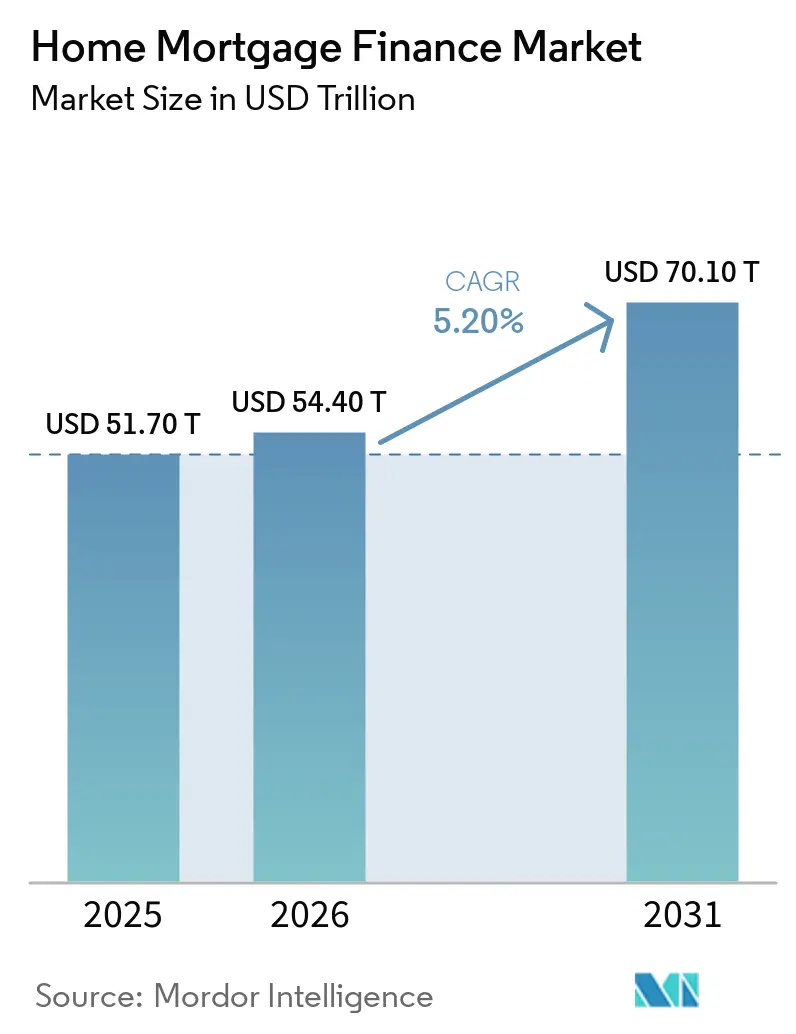
Die Marktgröße der Wohnimmobilienfinanzierung wird voraussichtlich von 51,70 Billionen USD im Jahr 2025 und 54,40 Billionen USD im Jahr 2026 auf 70,10 Billionen USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 5,20 % verzeichnen.
Der Markt umfasst die Vergabe, Verwaltung, Refinanzierung und Verbriefung von Darlehen für selbst genutzte und investorenbetriebene Wohnimmobilien, schließt jedoch die gewerbliche Immobilienfinanzierung aus. Wohnhypothekenschulden bleiben die weltweit größte Anlageklasse, doch die Kredittiefe unterscheidet sich je nach Region erheblich. Eine geringere Hypothekendurchdringung in Entwicklungsländern unterstützt die Kreditausweitung, da formelle Beschäftigung und Haushaltseinkommen wachsen. Digitale Kreditbearbeitung, staatliche Wohnraumförderung und eine breitere Kapitalmarktfinanzierung verbessern die Fähigkeit der Kreditgeber, Kreditnehmer zu bedienen. Höhere Zinssätze, ein begrenztes Wohnungsangebot und hohe Anzahlungen schränken die Erschwinglichkeit weiterhin ein und halten den Wettbewerbsdruck auf die Kostenkontrolle fokussiert.
Wichtigste Erkenntnisse des Berichts
- Nach Darlehenszweck entfielen im Jahr 2025 63,2 % des Marktanteils der Wohnimmobilienfinanzierung auf Kaufhypotheken, während Wohnverbesserungs- und Renovierungsdarlehen bis 2031 voraussichtlich mit einer CAGR von 6,2 % wachsen werden.
- Nach Anbieter entfielen im Jahr 2025 73,5 % des Marktanteils der Wohnimmobilienfinanzierung auf Banken, während Wohnungsbaufinanzierungsgesellschaften und spezialisierte Hypothekengeber bis 2031 voraussichtlich mit einer CAGR von 6,5 % wachsen werden.
- Nach Zinssatztyp entfielen im Jahr 2025 58,7 % des Marktanteils der Wohnimmobilienfinanzierung auf Festzinshypotheken, während Hybridzinshypotheken bis 2031 voraussichtlich mit einer CAGR von 6,0 % wachsen werden.
- Nach Darlehenslaufzeit entfielen im Jahr 2025 61,6 % des Marktanteils der Wohnimmobilienfinanzierung auf Darlehen mit Laufzeiten von mehr als 20 Jahren, und es wird erwartet, dass diese bis 2031 mit einer CAGR von 5,6 % wachsen werden.
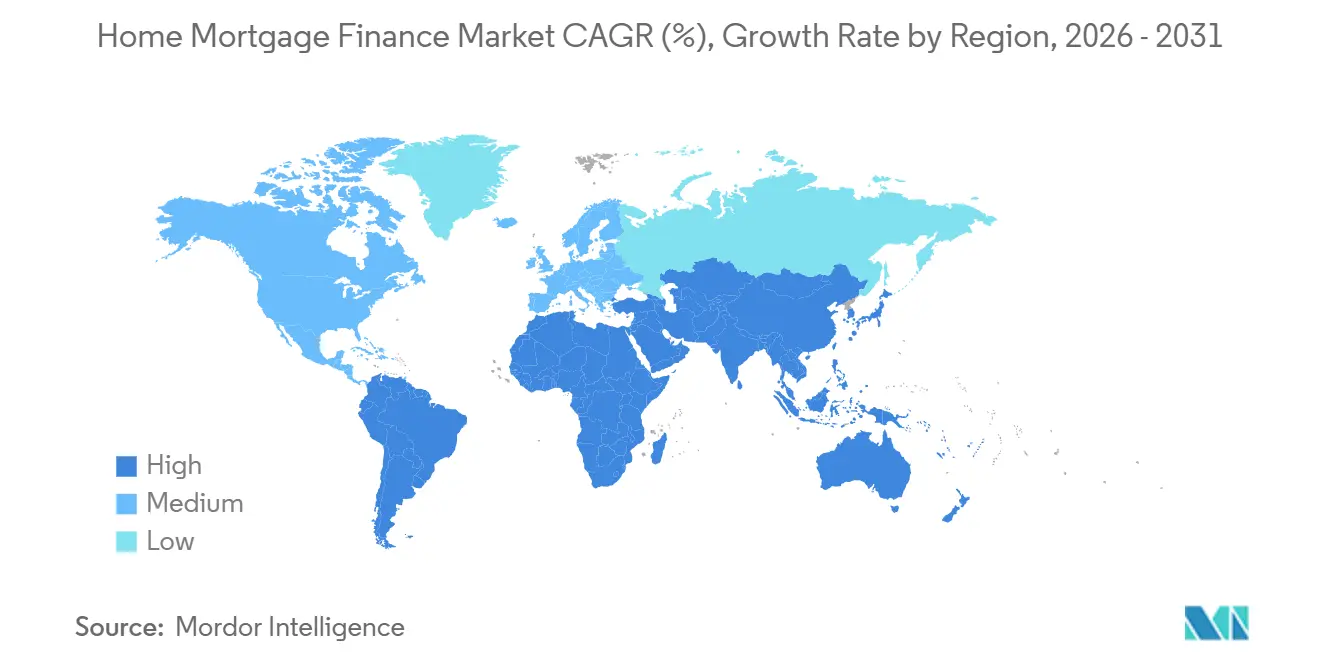
- Nach Geografie entfielen im Jahr 2025 28,8 % des Marktanteils der Wohnimmobilienfinanzierung auf Nordamerika, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Wohnimmobilienfinanzierung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Wohneigentum und Haushaltsbildung | +1.2% | Global, konzentriert im asiatisch-pazifischen Raum, im Nahen Osten und Afrika sowie in Lateinamerika | Langfristig (≥ 4 Jahre) |
| Digital ausgerichtete Hypothekenvergabe und -verwaltung | +1.0% | Global, mit frühen Gewinnen in Nordamerika und Europa sowie Expansion in den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte Programme für erschwinglichen Wohnraum | +0.9% | Nationale Programme in Indien, Saudi-Arabien, Brasilien und den Mitgliedstaaten der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Verbriefung ohne staatliche Garantie und Liquidität alternativer Kreditgeber | +0.5% | Nordamerika, mit Ausstrahlungseffekten auf die Europäische Union und Australien | Kurzfristig (≤ 2 Jahre) |
| Anreize für grüne Hypotheken und energieeffiziente Wohnraumfinanzierung | +0.4% | Europa und Nordamerika, mit früher Aktivität im asiatisch-pazifischen Raum, im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Eingebetteter Hypothekenvertrieb über Immobilienplattformen und Wohnungsbauunternehmen | +0.3% | Nordamerika, das Vereinigte Königreich, Deutschland und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Wohneigentum und Haushaltsbildung
Die Nachfrage nach Wohneigentum in weniger erschlossenen Kreditmärkten bildet eine dauerhafte Grundlage für den Markt der Wohnimmobilienfinanzierung. In den Vereinigten Staaten erreichte das Wohnungsangebotsdefizit im Jahr 2025 4,03 Millionen Wohneinheiten, während 1,41 Millionen neue Haushalte gegründet und 1,36 Millionen Wohneinheiten begonnen wurden[1]. Das Medianalter von Erstkäufern erreichte im Jahr 2025 40 Jahre, was darauf hindeutet, dass viele Haushalte Käufe aufgeschoben haben, anstatt den Wohnungsmarkt zu verlassen. Die Anzahl der Haushalte, die von Personen ab 80 Jahren geführt werden, wird im nächsten Jahrzehnt um fast 60 % steigen. Dieser demografische Wandel unterstützt die Nachfrage nach Eigenkapitalfreisetzung und Wohnrenovierungsfinanzierung in reiferen Märkten. Der Markt für Wohnimmobilienfinanzierung bietet daher Wachstumschancen sowohl bei der Erstvergabe von Darlehen als auch bei Produkten für ältere Wohneigentümer.
Digital ausgerichtete Hypothekenvergabe und -verwaltung
Die digitale Kreditvergabe verändert die Kosten und den Zeitrahmen der Hypothekenvergabe grundlegend. Freddie Macs Studie zu den Vergabekosten aus dem Jahr 2025 ergab, dass Kreditgeber, die KI-gestützte automatisierte Kreditprüfung einsetzen, 1.700 USD pro Darlehen einsparen und die Bearbeitungszeiten um 5 Tage verkürzen könnten. Hypothekengeber nutzen Automatisierung, um Einkommens-, Vermögens- und Kreditunterlagen zu prüfen, die zuvor manuell bearbeitet wurden. Der Zeichner trifft weiterhin die endgültige Entscheidung für agenturgeeignete Darlehen, was den Einsatz vollautomatisierter Entscheidungen einschränkt. Klare Dokumentations- und Nachvollziehbarkeitsanforderungen machen die Governance zu einem wichtigen Bestandteil der Implementierung. Diese Bedingungen ermutigen Kreditgeber im Markt für Wohnimmobilienfinanzierung, Technologie zur Unterstützung von Entscheidungen einzusetzen, anstatt verantwortungsvolle Kreditkontrollen zu ersetzen.
Staatlich geförderte Programme für erschwinglichen Wohnraum
Staatliche Wohnraumförderprogramme können die Kreditkapazität dort erhöhen, wo die private Finanzierung nicht mit der Wohnraumnachfrage Schritt gehalten hat. Der saudi-arabische Real Estate Development Fund startete im Juli 2026 sein alternatives Finanzierungsprogramm, um Mittel für sofortige Hypothekengenehmigungen an Banken zu leiten[2]. Das Programm richtet sich an Haushalte, die die konventionellen Kreditwürdigkeitsschwellen nicht erfüllen, und begann mit der Saudi National Bank als Bankpartner. Staatlich geförderte Finanzierung kann die Kreditvergabe aufrechterhalten, wenn hohe Zinssätze die Bilanzkraft privater Kreditgeber einschränken. Sie kann auch die Risikokonzentration in staatlich verbundenen Instituten erhöhen, wenn die private Verbriefungsfinanzierung begrenzt bleibt. Kreditgeber im Markt für Wohnimmobilienfinanzierung benötigen vielfältige Finanzierungsquellen, um die Widerstandsfähigkeit zu stärken, während die staatliche Unterstützung ausgeweitet wird.
Anreize für grüne Hypotheken und energieeffiziente Wohnraumfinanzierung
Grüne Hypothekenprodukte werden zunehmend spezifischer für einzelne Programme und die Wirtschaftlichkeit der Kreditgeber. Die US-amerikanischen Steuergutschriften für Heimenergieeffizienz gemäß Abschnitt 25C und 25D liefen am 31. Dezember 2025 aus[3]. Hypothekenprodukte des Internal Revenue Service, die qualifizierte Energieverbesserungskosten einschließen, können die Renovierungsfinanzierung weiterhin unterstützen. Fannie Mae HomeStyle Energy, Freddie Mac GreenCHOICE sowie energieeffiziente Hypotheken der Federal Housing Administration und des Department of Veterans Affairs bleiben wichtige Finanzierungsansätze. Europäische Anforderungen zur Offenlegung der Energieeffizienz bringen Energieaspekte weiterhin in die Hypothekenprüfung ein. Die unterschiedlichen politischen Rahmenbedingungen in den Vereinigten Staaten und Europa schaffen separate Produkt- und Compliance-Prioritäten für Kreditgeber.
Analyse der Hemmnisse*
| Hemmnis | ~% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erhöhte Zinssätze und Anreizminderung zur Refinanzierung | -0.8% | Nordamerika und Europa, mit nachlassendem Druck im asiatisch-pazifischen Raum, da die Leitzinsen divergieren | Mittelfristig (2–4 Jahre) |
| Immobilienpreisinflation und Erschwinglichkeitslücken bei Anzahlungen | -0.6% | Global, insbesondere in Nordamerika, dem Vereinigten Königreich, Australien und dem städtischen Südostasien | Langfristig (≥ 4 Jahre) |
| Makroprudenzielle Vorschriften und Compliance-Kosten zur Bekämpfung von Finanzkriminalität | -0.4% | Europa, Nordamerika, Australien und wichtige asiatische Finanzzentren mit strengeren Hypothekenprüfungs- und Geldwäschebekämpfungsanforderungen | Mittel- bis langfristig (2–5 Jahre) |
| Klimarisikoexposition und Erschwinglichkeit von Gebäudeversicherungen | -0.3% | Nordamerika, Australien und Teile Europas sind mit höheren Katastrophen- und Gebäudeversicherungskosten konfrontiert | Langfristig (≥ 4 Jahre) |
| Reibungsverluste durch Altsysteme und digitale Integration | -0.2% | Global, insbesondere in reifen Hypothekenmärkten mit fragmentierten Altsystemen für Kreditvergabe, Verwaltung und Immobiliendaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erhöhte Zinssätze und Anreizminderung zur Refinanzierung
Hohe Hypothekenzinsen reduzieren weiterhin die Refinanzierungsaktivität und schränken die Mobilität der Kreditnehmer ein. Der 30-jährige Festzinshypothekensatz erreichte in der ersten Septemberwoche 2026 6,85 % und damit den höchsten Stand seit Juni 2025. Variabel verzinsliche Hypotheken machten 8,5 % der Anträge aus, da Kreditnehmer niedrigere Einstiegszinsen suchten. Eine 5-jährige Hybridhypothek mit variablem Zinssatz wurde zwischen 5,82 % und 5,98 % bepreist, während die Festzinssätze über 6,7 % blieben. Der Zinsbindungseffekt hält viele Wohneigentümer mit Darlehen aus den Jahren 2020 und 2021 zu 3 % oder darunter davon ab, zu verkaufen oder zu refinanzieren. Der Nationale Verband der Wohnungsbauunternehmen berichtete, dass eine Familie mit mittlerem Einkommen im zweiten Quartal 2026 34 % ihres Einkommens für die Hypothek auf ein neu gebautes Haus zum mittleren Preis aufwenden musste.
Immobilienpreisinflation und Erschwinglichkeitslücken bei Anzahlungen
Die Immobilienpreise sind schneller gestiegen als die Einkommen, was die Erschwinglichkeit zu einer direkten Einschränkung bei der Kreditvergabe macht. Die Preise für Bestandsimmobilien lagen landesweit 54 % höher als im Jahr 2020 und betrugen fast das 5-Fache des mittleren Einkommens. Die monatliche Rate für ein Haus zum mittleren Preis erreichte im vierten Quartal 2025 3.100 USD, verglichen mit 1.700 USD Anfang 2020. Im Juni 2026 betrug das Qualifikationseinkommen für ein Haus zum mittleren Preis 109.152 USD, verglichen mit dem mittleren Haushaltseinkommen von 87.599 USD. Die Immobilienpreise stiegen im zweiten Quartal 2026 in 80 % der Ballungsräume, und 5 % der Märkte verzeichneten ein zweistelliges Wachstum. Höhere Einkommensschwellen veranlassen mehr Erstkreditnehmer, längere Laufzeiten und Produkte mit höheren Beleihungsquoten zu wählen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Darlehenszweck: Kaufkredite bleiben die größte Aktivität
Kaufhypotheken hielten im Jahr 2025 63,2 % des globalen Marktes für Wohnimmobilienfinanzierung. Neue Haushaltsbildung in Entwicklungsländern und verzögerte Kaufaktivitäten in reifen Volkswirtschaften stützen diese Position. Das aktuelle Zinsumfeld hat die Investitionen der Kreditgeber in Kaufprozesse statt in Refinanzierungspipelines verlagert. Weniger als 3 % der ausstehenden Kreditnehmer können zu den aktuellen Zinssätzen wirtschaftlich refinanzieren. Wohnverbesserungs- und Renovierungsdarlehen werden bis 2031 voraussichtlich mit einer CAGR von 6,2 % wachsen. Eigenkapitalreiche Wohneigentümer nutzen angesammelten Wert für Energiemodernisierungen, Barrierefreiheitsverbesserungen und zusätzlichen Wohnraum.
Refinanzierungshypotheken erholen sich von ihren Tiefstständen in den Jahren 2023 und 2024, bleiben jedoch eingeschränkt, solange die Festzinssätze über 6,5 % liegen. Bau-zu-Dauer-Darlehen und Selbstbaudarlehen gewinnen in angebotsknappen Lagen an Aufmerksamkeit, darunter mittelgroße Städte in den Vereinigten Staaten und Indiens städtische Korridore der zweiten Ebene. Eigenkapitalfreisetzungsdarlehen, einschließlich Eigenheimkredite und Eigenheimkreditlinien, ermöglichen Kreditnehmern den Zugang zu Mitteln, ohne ihre niedrig verzinsten Ersthypotheken zu ändern. Dieser Produktmix begünstigt Institute mit starken Verwaltungskapazitäten. Die Nachfrage nach Renovierung und Eigenkapitalfreisetzung unterstützt auch hybride Darlehensstrukturen. Diese Produkte bleiben ein relativ offenes Feld für Kreditgeber im Markt für Wohnimmobilienfinanzierung.


Nach Anbieter: Banken führen global, während spezialisierte Kreditgeber expandieren
Banken hielten im Jahr 2025 73,5 % der globalen Marktgröße der Wohnimmobilienfinanzierung. Ihre Position spiegelt die einlagenfinanzierte Kreditvergabe im asiatisch-pazifischen Raum und in Europa wider, wo Sparsysteme Haushaltsmittel über Banken leiten. Die Vereinigten Staaten folgen einem anderen Muster, bei dem unabhängige Hypothekenbanken und Nicht-Bank-Kreditgeber im Jahr 2025 84,1 % der Einfamilienhypotheken vergaben. Nicht-Bank-Kreditgeber machten im Jahr 2025 64,2 % der Wohnungskaufkredite in den Vereinigten Staaten aus. Wohnungsbaufinanzierungsgesellschaften und spezialisierte Hypothekengeber werden bis 2031 voraussichtlich mit einer CAGR von 6,5 % wachsen. Ihre spezialisierte Technologie und geringeren Kapitalanforderungen können schnellere Entscheidungen und wettbewerbsfähige Preisgestaltung unterstützen.
Kreditgenossenschaften, Gegenseitigkeitsgesellschaften und Genossenschaften behalten eine stabile Rolle bei der mitgliederbasierten Kreditvergabe in Kanada, Australien und Deutschland. Öffentliche Wohnungsbaufinanzierungsinstitute bleiben wichtige Liquiditätsanbieter in Saudi-Arabien, Brasilien und Indien. Der Nicht-Bank-Verwaltungsanteil an agenturgesicherten hypothekenbesicherten Wertpapieren stieg von 27 % im Jahr 2014 auf 66 % im Jahr 2024. Banken unterliegen mehrschichtigen bundesstaatlichen Bankenvorschriften, während Nicht-Banken dem Consumer Financial Protection Bureau und der staatlichen Aufsicht unterliegen. Dieser Unterschied schafft eine Compliance-Lücke in Zeiten finanzieller Belastung. Anbieter, die solide Governance mit effizienter Kreditvergabe verbinden können, können ihre Position in der Wohnimmobilienfinanzierungsbranche stärken.
Nach Zinssatztyp: Festzinssätze bieten Zahlungsstabilität
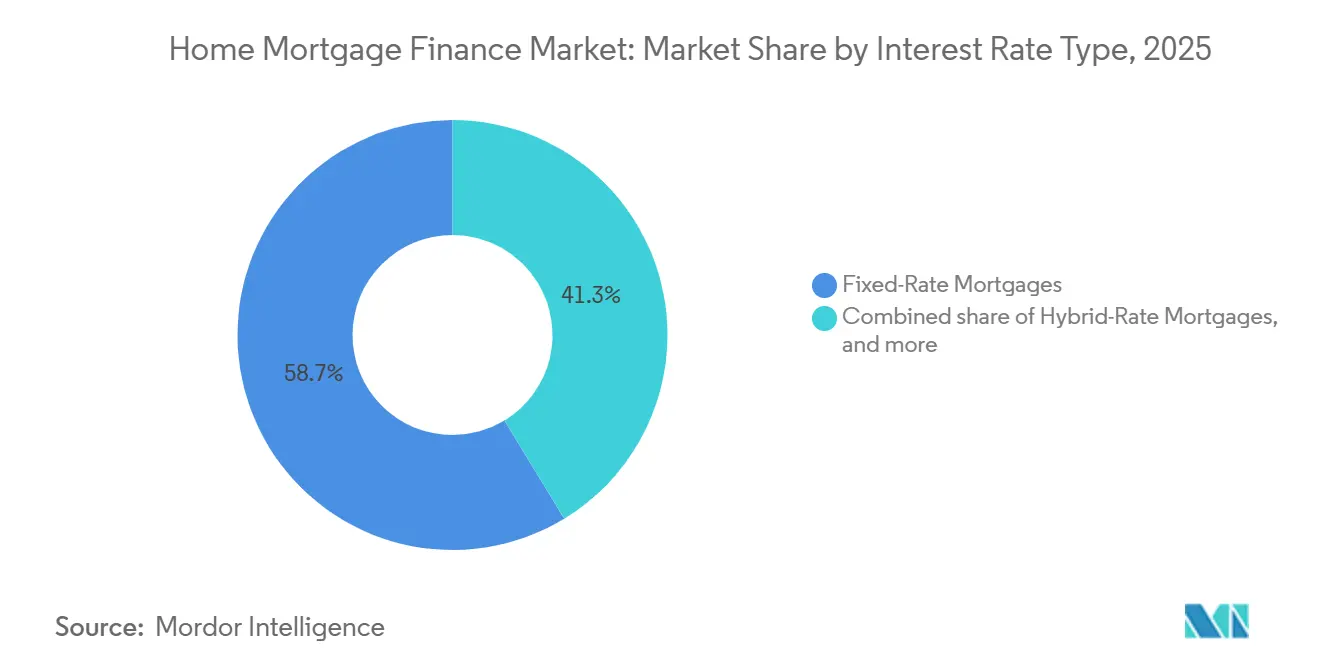
Festzinshypotheken hielten im Jahr 2025 58,7 % des globalen Marktes für Wohnimmobilienfinanzierung. Kreditnehmer schätzen die Zahlungssicherheit in einer Zeit erhöhter Zinsunsicherheit. Frankreich veranschaulicht die Stärke dieser Präferenz, da 97 % der neuen Hypothekenvergaben im Jahr 2026 zu Festzinssätzen ausgegeben wurden. Die Nachfrage nach Festzinssätzen variiert je nach Land, da variable und hybride Darlehen in Spanien, Deutschland und Italien eine größere Rolle spielen. Der Europäische Hypothekenverband berichtete von einer Verlagerung hin zu Festzinsprodukten in Italien, Deutschland, Spanien, den Niederlanden und Polen, als die Zinssatzvolatilität zunahm. Variabel verzinsliche Darlehen bleiben in Entwicklungsmärkten bedeutsam, wo kürzere Preisgestaltungslaufzeiten mit den Finanzierungsstrukturen der Kreditgeber übereinstimmen.
Hybridzinshypotheken werden bis 2031 voraussichtlich mit einer CAGR von 6,0 % wachsen. Im September 2026 wurden 5-jährige Hybridhypotheken mit variablem Zinssatz zwischen 5,82 % und 5,98 % bepreist, verglichen mit 30-jährigen Festzinssätzen zwischen 6,74 % und 6,85 %. Die Vergabe von Agentur-Hypotheken mit variablem Zinssatz in den Vereinigten Staaten erreichte bis Mai 2026 3,34 % der Agenturkredite, verglichen mit 0,31 % im gleichen Zeitraum des Jahres 2021. Der Wechsel von LIBOR zu SOFR hat den variabel verzinslichen Darlehen in den Vereinigten Staaten klarere Anpassungsmechanismen gegeben. Diese Produkte können die anfängliche Zahlungsbelastung für Kreditnehmer verringern, die mit hohen Immobilienpreisen konfrontiert sind. Der Markt für Wohnimmobilienfinanzierung sieht daher, wie Hybridprodukte zu einer sichtbareren Erschwinglichkeitsoption werden.
Nach Darlehenslaufzeit: Langfristige Darlehen begegnen dem Erschwinglichkeitsdruck
Darlehen mit Laufzeiten von mehr als 20 Jahren machten im Jahr 2025 61,6 % der globalen Marktgröße der Wohnimmobilienfinanzierung aus. Diese Laufzeitgruppe ist auch die am schnellsten wachsende, mit einer prognostizierten CAGR von 5,6 % bis 2031. Höhere Immobilienpreise und monatliche Raten veranlassen Kreditnehmer, die Laufzeiten zu verlängern, um die monatlichen Verpflichtungen zu senken. Die monatliche Rate für ein Haus zum mittleren Preis in den Vereinigten Staaten erreichte im vierten Quartal 2025 3.100 USD. Längere Laufzeiten können auch Energieeffizienzverbesserungen erschwinglicher machen, wenn diese Kosten in eine Hypothek einbezogen werden. Das Vereinigte Königreich verzeichnete im zweiten Quartal 2026 ausstehende Wohnhypothekendarlehen in Höhe von 1.760,6 Milliarden GBP (2.363,2 Milliarden USD), während Hypotheken mit höheren Beleihungsquoten ihren größten Anteil an der Neukreditvergabe seit fast 2 Jahrzehnten erreichten.
Darlehen mit Laufzeiten von bis zu 10 Jahren und von 10 bis 20 Jahren bedienen hauptsächlich Kreditnehmer mit erheblichem Eigenkapital oder kurz vor der vollständigen Tilgung stehenden Immobilien. Diese Segmente reagieren stärker auf Zinssatzänderungen. Niedrigere Zinssätze könnten die Refinanzierung von 30-jährigen auf 15-jährige Strukturen in späteren Prognosejahren attraktiver machen. Lange Darlehenslaufzeiten verlangsamen auch den Eigenkapitalaufbau, insbesondere für Kreditnehmer, die mit einer Beleihungsquote von 95 % einsteigen. Kreditnehmer, die zu hohen Preisen mit 30-jährigen Laufzeiten gekauft haben, sind weniger gegen einen Rückgang der Immobilienpreise geschützt. Dieses Risiko bleibt für die aufsichtsrechtliche Überwachung im Vereinigten Königreich und in den Vereinigten Staaten relevant.
Geografische Analyse
Nordamerika hielt im Jahr 2025 28,8 % des globalen Marktanteils der Wohnimmobilienfinanzierung. Die Region profitiert vom weltweit tiefsten Sekundärhypothekenmarkt. Die Mortgage Bankers Association erwartet, dass die Vergabe von Einfamilienhypotheken in den Vereinigten Staaten im Jahr 2026 2,2 Billionen USD erreichen wird, darunter 1,46 Billionen USD an Kaufkreditvergaben. Die Emission von hypothekenbesicherten Wertpapieren in den Vereinigten Staaten erreichte bis August 2026 1.432,5 Milliarden USD. Ein Wohnungsdefizit von mehr als 4 Millionen Wohneinheiten stützt die Immobilienpreise und durchschnittlichen Darlehensbeträge trotz geringerer Transaktionsvolumina. Mexiko erhält weiterhin strukturelle Unterstützung von Infonavit, obwohl die private Kreditvergabe über formell angestellte Arbeitnehmer hinaus durch die Kreditinfrastruktur begrenzt bleibt.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen. Indien und Südostasien treiben diese Aussicht stärker voran als die reifen Märkte Chinas und Japans. Indiens Hypothekenkreditbasis sollte von 480 Milliarden USD im Jahr 2025 auf 539,7 Milliarden USD im Jahr 2026 steigen, mit einer CAGR von 12,4 % bis 2031. Vietnam, Indonesien und Malaysia verzeichnen steigende Mittelklasseeinkommen, Urbanisierung und niedrige Hypotheken-zu-Bruttoinlandsprodukt-Quoten. Chinas Hypothekenmarkt wurde im Jahr 2026 auf 1.194 Milliarden USD bewertet, während der 5-jährige Leitzins bis zur Jahresmitte bei 3,5 % blieb. Australiens aufsichtsrechtliche Rahmenbedingungen und Geldpolitik wirken sich weiterhin auf die Commonwealth Bank of Australia und ANZ im australisch-neuseeländischen Wohnungsfinanzierungskorridor aus.
Europas regionale Hypothekenposition spiegelt erhebliche Unterschiede zwischen den nationalen Märkten wider. Die Wohnhypothekenkredite der Europäischen Union erreichten Ende März 2026 5.404 Milliarden EUR (5.831,2 Milliarden USD), wobei Deutschland und Frankreich 30 % bzw. 24 % des Gesamtvolumens ausmachten. Frankreich verzeichnete im Juli 2026 einen durchschnittlichen neuen Hypothekenzinssatz von 3,18 %, und 97 % der neuen Verträge wurden zu Festzinssätzen abgeschlossen. Das Vereinigte Königreich verzeichnete im zweiten Quartal 2026 Bruttokreditvergaben in Höhe von 77,4 Milliarden GBP (104 Milliarden USD), wobei Hypotheken mit höheren Beleihungsquoten ihren größten Anteil an der Neukreditvergabe seit 2008 erreichten. Saudi-Arabien verzeichnete Ende 2025 ausstehende Immobilienkredite in Höhe von 951,3 Milliarden SAR, entsprechend 253,5 Milliarden USD, während die Wohneigentumsquote 65,4 % gegenüber dem Ziel von 70 % für 2030 erreichte. Brasilien prognostizierte für 2026 Wohnkreditvergaben in Höhe von 411 Milliarden BRL (72,7 Milliarden USD), während Argentiniens Hypothekenvergaben im ersten Halbjahr 2026 um 42 % zurückgingen.

Wettbewerbslandschaft
Der Markt für Wohnimmobilienfinanzierung vereint eine kleine Gruppe großer Kreditvergeber mit vielen kleineren Kreditgebern. Der Wettbewerb hängt zunehmend von der Bearbeitungseffizienz, Technologie und dem Zugang zu Kapitalmärkten ab, anstatt allein von Filialnetzen. Rocket Companies schloss im Oktober 2025 die Übernahme von Mr. Cooper Group für 14,2 Milliarden USD ab. Die kombinierte Plattform verwaltete jede 6. Hypothek in den Vereinigten Staaten und hatte ein ausstehende Hauptsaldo von 2,1 Billionen USD. Rocket berichtete von einer jährlichen Kundenbindungsrate von 97 %. United Wholesale Mortgage führte im Jahr 2025 das Vergabevolumen in den Vereinigten Staaten mit 164,3 Milliarden USD an, während Rocket bei der Anzahl der Darlehen mit 429.332 Vergaben führte.
Einlagenfinanzierte Beziehungskreditgeber, darunter BNP Paribas, HSBC und Santander Bank, prägen den europäischen Wettbewerb. Diese Banken vertreiben Hypotheken im Rahmen umfassenderer Haushaltsfinanzbeziehungen. Der Ansatz unterstützt das Cross-Selling, kann jedoch Systemaktualisierungen im Vergleich zu spezialisierten digitalen Kreditgebern verlangsamen. Better Home & Finance nutzt seine Tinman-Engine, um KI-gestützte Kreditprüfung für Banken und Makler anzubieten. United Wholesale Mortgage setzte im Jahr 2025 seinen Mia-Assistenten für Maklergespräche, Outreach und die Optimierung von Kreditangeboten ein. Diese Investitionen zeigen, wie Kreditgeber Technologie einsetzen, um den Service zu verbessern und Kanalbeziehungen im Markt für Wohnimmobilienfinanzierung zu erhalten.
Regulatorische Governance kann für kleinere Kreditgeber zu einer Hürde werden, die keine Modellierungsdokumentation und Nachvollziehbarkeitskapazitäten finanzieren können. Die Regulation B des Consumer Financial Protection Bureau zur Erläuterung von Ablehnungsgründen legte im April 2026 einen bundesstaatlichen Rahmen für die Kommunikation KI-gesteuerter Kreditentscheidungen fest. Fannie Maes Lender Letter LL-2026-04 legte ebenfalls Erwartungen an die KI- und maschinelles Lernen-Governance für Kreditgeber fest. Alternative Einkommenszeichnung, Finanzierung für Migrantenkreditnehmer und digitale Infrastruktur in Vietnam, Indonesien, Ägypten und Nigeria bleiben unterversorgte Bereiche. Diese Märkte benötigen eine stärkere Wohnungskreditinfrastruktur, um ein zuverlässiges Kreditwachstum zu unterstützen. Die Wettbewerbslandschaft bleibt trotz der Konsolidierung unter größeren technologiegestützten Unternehmen fragmentiert.
Marktführer der Wohnimmobilienfinanzierungsbranche
-
United Wholesale Mortgage LLC
-
Rocket Mortgage LLC
-
JPMorgan Chase Bank, N.A.
-
Wells Fargo Bank, N.A.
-
Bank of America, N.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Der saudi-arabische Real Estate Development Fund startete ein alternatives Finanzierungsprogramm, das Kapital direkt an Banken für sofortige Hypothekengenehmigungen leitet. Das Programm richtet sich an Erstkäufer aus Saudi-Arabien in Riad, Dschidda und Dammam, wobei die Saudi National Bank als erster Bankpartner benannt wurde. Hypotheken im Rahmen des Programms beginnen ab 699 SAR (186 USD) pro Monat.
- Mai 2026: PennyMac Mortgage Investment Trust schloss 8 private Verbriefungstransaktionen mit einem Gesamtvolumen von 2,8 Milliarden USD an ausstehenden Hauptsalden ab. Das Unternehmen behielt mehr als 200 Millionen USD an neuen Investitionen. Es blieb auf Kurs für 30 Verbriefungen im Jahr 2026.
- März 2026: Die Mortgage Bankers Association veröffentlichte ein Weißbuch über die anhaltende Verlangsamung der Wohnraumnachfrage. Das Papier stellte fest, dass eine langsamere Haushaltsbildung, reduzierte Einwanderung und altersbedingte Wohnungsübergänge das Vergabewachstum in den Vereinigten Staaten im nächsten Jahrzehnt einschränken könnten.
- Oktober 2025: Rocket Companies schloss die vollständige Aktienübernahme von Mr. Cooper Group für 14,2 Milliarden USD ab und vereinte den größten Hypothekenvergeber der Vereinigten Staaten mit dem größten Verwalter zu einer Plattform mit einem Verwaltungsportfolio von 10 Millionen Wohneigentümern, also 1 von 6 Hypotheken in den Vereinigten Staaten. Die Transaktion wurde mit einem Aufschlag von 51 % gegenüber dem Ankündigungswert von 9,4 Milliarden USD im März 2025 abgeschlossen. Jay Bray, ehemaliger Vorstandsvorsitzender von Mr. Cooper, wurde Präsident und Vorstandsvorsitzender von Rocket Mortgage als Tochtergesellschaft des kombinierten Unternehmens.


Berichtsumfang des globalen Marktes für Wohnimmobilienfinanzierung
| Kaufhypotheken |
| Refinanzierungshypotheken |
| Wohnverbesserungs- und Renovierungsdarlehen |
| Bau-, Selbstbau- und Bau-zu-Dauer-Darlehen |
| Eigenkapitalfreisetzungsdarlehen (Eigenheimkredite / Eigenheimkreditlinien) |
| Banken |
| Wohnungsbaufinanzierungsgesellschaften / Spezialisierte Hypothekengeber |
| Nicht-Bank-Hypothekengeber |
| Kreditgenossenschaften / Gegenseitigkeitsgesellschaften / Genossenschaften |
| Staatliche / Öffentliche Wohnungsbaufinanzierungsinstitute |
| Festzinshypotheken |
| Variabel verzinsliche Hypotheken |
| Hybridzinshypotheken |
| Bis zu 10 Jahre |
| Mehr als 10 Jahre bis 20 Jahre |
| Mehr als 20 Jahre |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-Pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Darlehenszweck | Kaufhypotheken | |
| Refinanzierungshypotheken | ||
| Wohnverbesserungs- und Renovierungsdarlehen | ||
| Bau-, Selbstbau- und Bau-zu-Dauer-Darlehen | ||
| Eigenkapitalfreisetzungsdarlehen (Eigenheimkredite / Eigenheimkreditlinien) | ||
| Nach Anbieter | Banken | |
| Wohnungsbaufinanzierungsgesellschaften / Spezialisierte Hypothekengeber | ||
| Nicht-Bank-Hypothekengeber | ||
| Kreditgenossenschaften / Gegenseitigkeitsgesellschaften / Genossenschaften | ||
| Staatliche / Öffentliche Wohnungsbaufinanzierungsinstitute | ||
| Nach Zinssatztyp | Festzinshypotheken | |
| Variabel verzinsliche Hypotheken | ||
| Hybridzinshypotheken | ||
| Nach Darlehenslaufzeit | Bis zu 10 Jahre | |
| Mehr als 10 Jahre bis 20 Jahre | ||
| Mehr als 20 Jahre | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-Pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale Markt für Wohnimmobilienfinanzierung bis 2031 erreichen?
Der globale Markt für Wohnimmobilienfinanzierung wird bis 2031 voraussichtlich 70,1 Billionen USD erreichen und dabei ab 2026 mit einer CAGR von 5,2 % wachsen.
Welcher Darlehenszweck hält den größten Anteil an der globalen Wohnimmobilienfinanzierung?
Kaufhypotheken hielten im Jahr 2025 63,2 % des globalen Gesamtvolumens und sind damit die größte Darlehenszweckkategorie.
Welches Anbietersegment wächst in der Wohnhypothekenvergabe am schnellsten?
Wohnungsbaufinanzierungsgesellschaften und spezialisierte Hypothekengeber werden bis 2031 voraussichtlich mit einer CAGR von 6,5 % wachsen.
Warum werden lange Hypothekenlaufzeiten immer häufiger?
Höhere Immobilienpreise und monatliche Raten veranlassen Kreditnehmer, Laufzeiten von mehr als 20 Jahren zu wählen, um die monatlichen Verpflichtungen zu senken.
Welche Region wächst bei der Wohnhypothekenvergabe am schnellsten?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen, unterstützt durch Indien und südostasiatische Volkswirtschaften.
Was sind die wichtigsten Einschränkungen für das Wachstum der Hypothekenvergabe?
Erhöhte Zinssätze, hohe Immobilienpreise, begrenztes Wohnungsangebot und Anzahlungslücken schränken die Erschwinglichkeit für Kreditnehmer weiterhin ein.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
