
住宅ローン金融市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 54.40 兆米ドル |
| 市場規模 (2031) | 70.10 兆米ドル |
| 成長率 (2026 - 2031) | 5.20 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
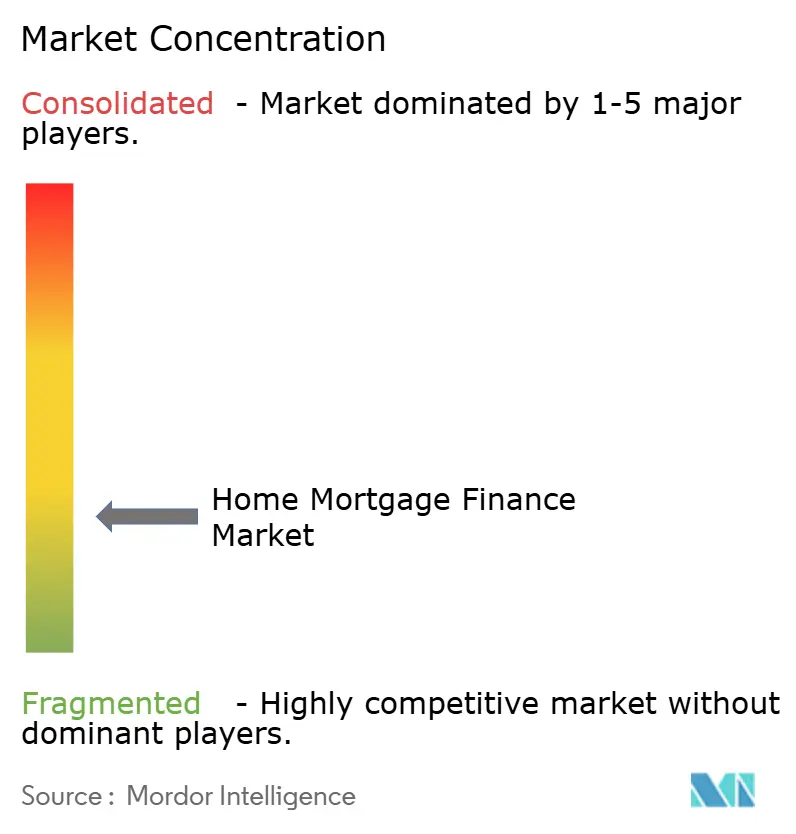
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
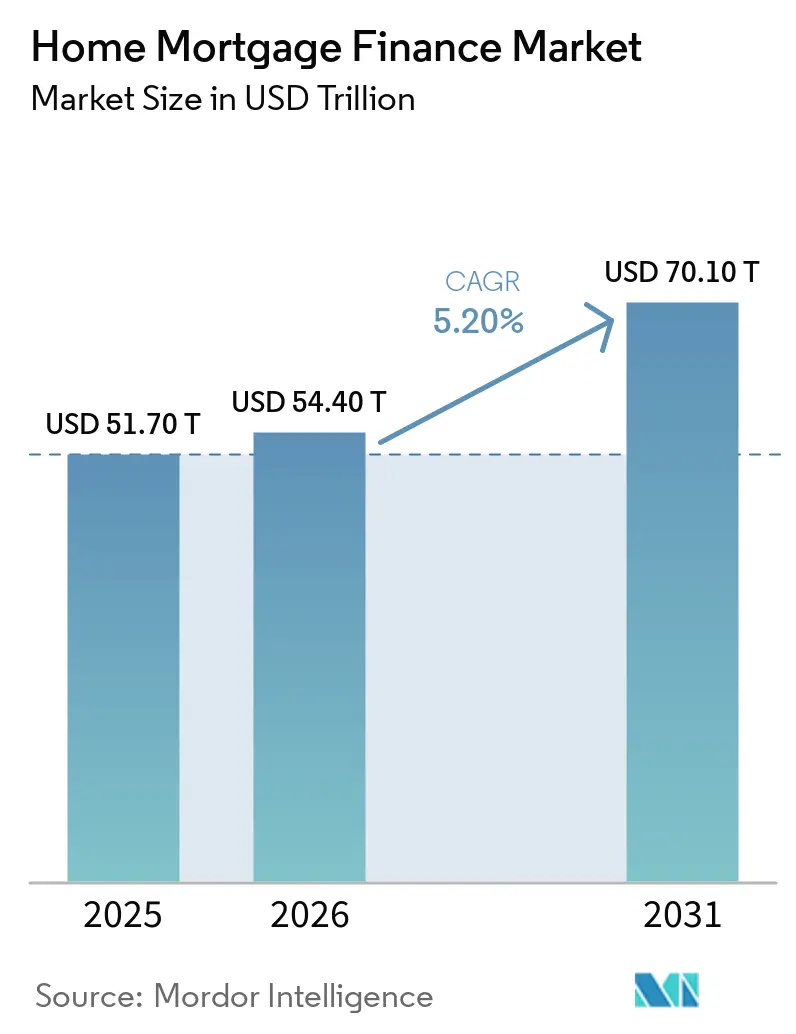
Mordor Intelligenceによる住宅ローン金融市場分析
住宅ローン金融市場規模は、2025年の51.70 トリリオン 米ドルおよび2026年の54.40 トリリオン 米ドルから、2031年までに70.10 トリリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 5.20%を記録する見込みです。
本市場は、自己居住および投資目的の住宅向けローンの組成、サービシング、借り換え、証券化を対象とし、商業用不動産融資は除外しています。住宅ローン債務は世界最大の資産クラスであり続けていますが、融資の深度は地域によって大きく異なります。発展途上国における住宅ローン普及率の低さは、正規雇用と世帯収入の増加に伴い、融資拡大を支える要因となっています。デジタルローン処理、公的住宅支援、資本市場からの幅広い資金調達により、貸出機関の借り手へのサービス提供能力が向上しています。高金利、住宅供給の不足、高額な頭金は引き続き住宅取得可能性を制限し、競争圧力をコスト管理に集中させています。
主要レポートのポイント
- ローン目的別では、購入ローンが2025年の住宅ローン金融市場シェアの63.2%を占め、住宅改善・リノベーションローンは2031年にかけてCAGR 6.2%で成長する見込みです。
- 提供者別では、銀行が2025年の住宅ローン金融市場シェアの73.5%を占め、住宅金融会社および専門住宅ローン貸出機関は2031年にかけてCAGR 6.5%で成長する見込みです。
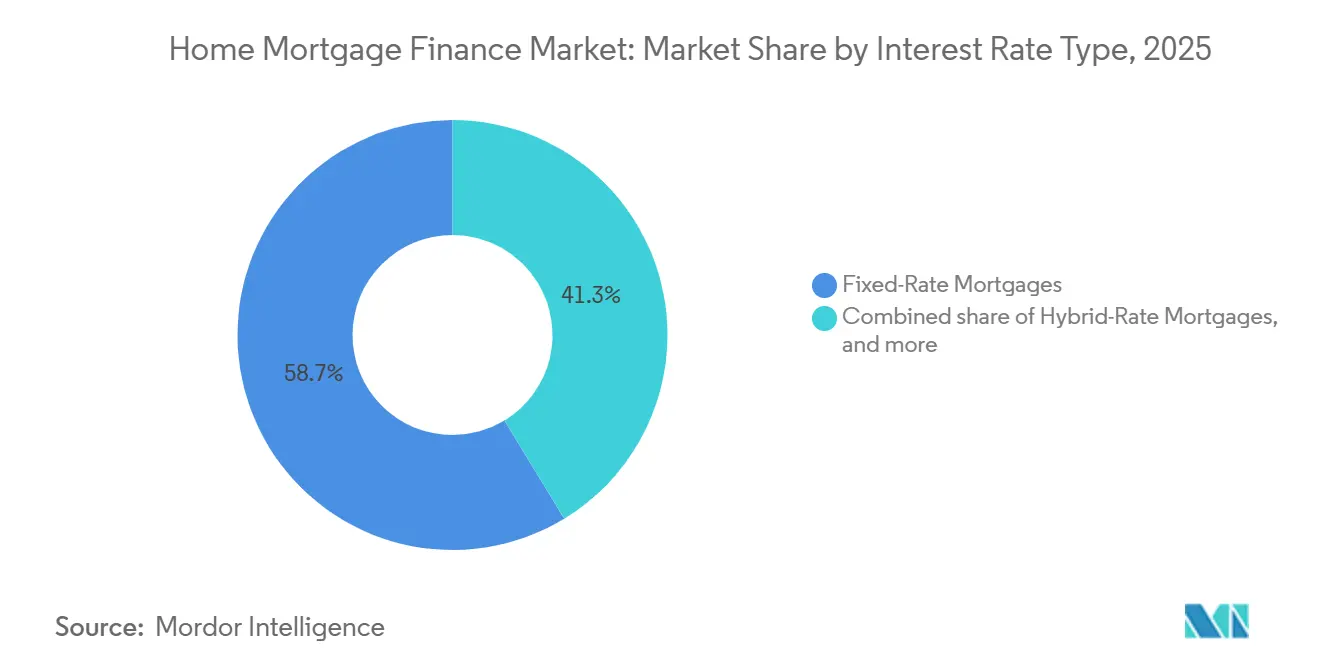
- 金利タイプ別では、固定金利ローンが2025年の住宅ローン金融市場シェアの58.7%を占め、ハイブリッド金利ローンは2031年にかけてCAGR 6.0%で成長する見込みです。
- ローン期間別では、20年超のローンが2025年の住宅ローン金融市場シェアの61.6%を占め、2031年にかけてCAGR 5.6%で成長する見込みです。
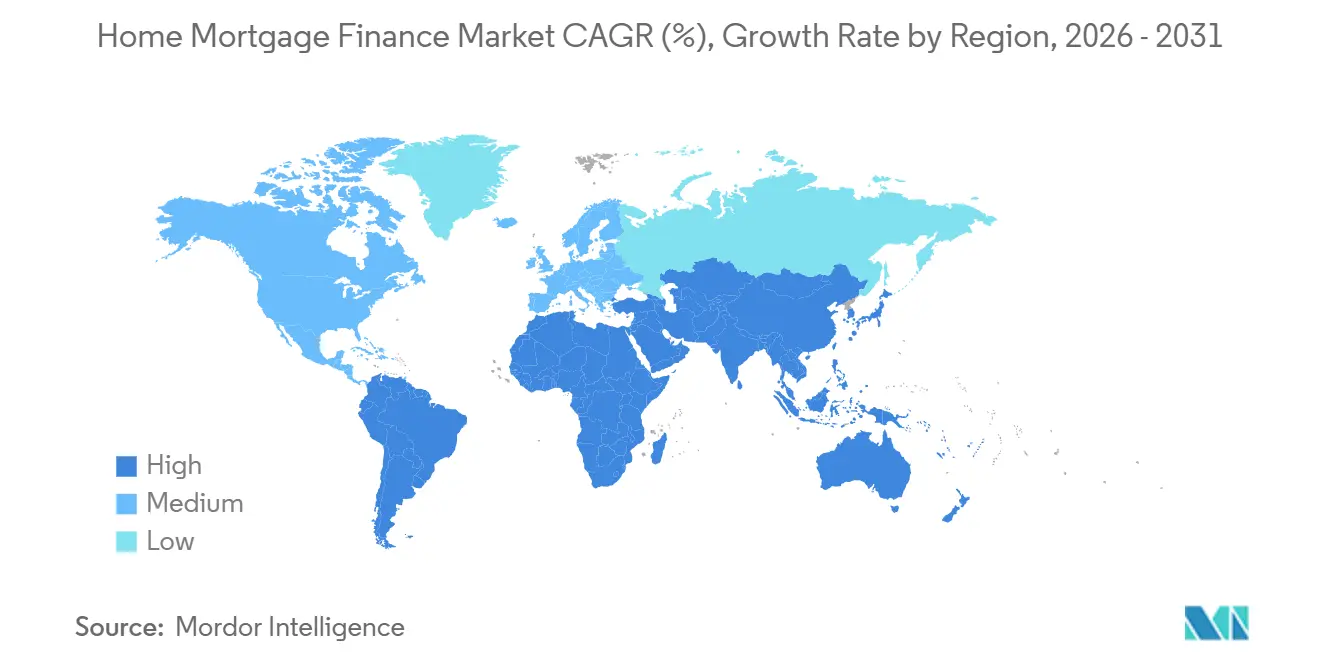
- 地域別では、北米が2025年の住宅ローン金融市場シェアの28.8%を占め、アジア太平洋地域は2031年にかけてCAGR 6.8%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の住宅ローン金融市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 住宅取得需要の高まりと 世帯形成 | +1.2% | アジア太平洋、中東・アフリカ、ラテンアメリカに集中した グローバル | 長期 (4年以上) |
| デジタルファーストによる 住宅ローン組成とサービシング | +1.0% | 北米とヨーロッパで先行し、アジア太平洋地域へ拡大する グローバル | 中期 (2〜4年) |
| 政府支援による 手頃な住宅プログラム | +0.9% | インド、サウジアラビア、ブラジル、欧州連合加盟国における 国家プログラム | 中期 (2〜4年) |
| プライベートレーベル証券化と 代替貸出機関の流動性 | +0.5% | 欧州連合とオーストラリアへの波及を伴う 北米 | 短期 (2年以下) |
| グリーン住宅ローンのインセンティブと 省エネ住宅金融 | +0.4% | アジア太平洋、中東、アフリカで初期活動が見られる ヨーロッパおよび北米 | 長期 (4年以上) |
| 不動産プラットフォームおよびホームビルダーを通じた 組み込み型住宅ローン流通 | +0.3% | 北米、英国、ドイツ、オーストラリア | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
住宅取得需要の高まりと世帯形成
普及率の低い融資市場における住宅取得需要は、住宅ローン金融市場の持続的な基盤を提供しています。米国では、住宅供給不足が2025年に403万戸に達し、141万世帯が新たに形成され、136万戸の住宅着工が行われました[1]。初回購入者の年齢中央値は2025年に40歳に達しており、多くの世帯が住宅市場から撤退するのではなく、購入を先送りしていることを示しています。80歳以上の人が世帯主となる世帯数は、今後10年間で約60%増加する見込みです。この人口動態の変化は、成熟した市場においてエクイティリリースおよび住宅リノベーション金融への需要を支えています。したがって、住宅ローン金融市場は、初回購入融資と高齢住宅所有者向け商品の両面で成長機会を有しています。
デジタルファーストによる住宅ローン組成とサービシング
デジタル組成は住宅ローン融資のコストとタイミングを再構築しています。フレディマックの2025年組成コスト調査によると、人工知能を活用した自動審査を使用する貸出機関は、1件あたり1,700 米ドルのコスト削減と5日間の期間短縮が可能であることが示されました。住宅ローン貸出機関は、従来手作業で処理されていた収入、資産、信用記録の審査に自動化を活用しています。審査担当者は引き続き政府機関適格ローンの最終決定を行うため、完全自動化された意思決定の活用は制限されています。明確な文書化と説明可能性の要件により、ガバナンスは導入の重要な要素となっています。こうした状況は、住宅ローン金融市場の貸出機関が、説明責任ある融資管理を代替するのではなく、意思決定を支援するために技術を活用することを促しています。
政府支援による手頃な住宅プログラム
公的住宅プログラムは、民間金融が住宅需要に追いついていない地域において融資能力を高めることができます。サウジアラビアの不動産開発基金は2026年7月に代替融資プログラムを開始し、即時の住宅ローン承認のために銀行への資金供給を行いました[2]。このプログラムは従来の信用基準を満たさない世帯を対象とし、サウジ国立銀行を銀行パートナーとして開始されました。政府支援にる資金調達は、高金利が民間貸出機関のバランスシート能力を制限する際にも組成を維持することができます。また、プライベートレーベルの資金調達が限られている場合、ソブリン連動機関への集中リスクをもたらす可能性もあります。住宅ローン金融市場の貸出機関は、公的支援が拡大する中でレジリエンスを強化するために、多様な資金調達源を必要としています。
グリーン住宅ローンのインセンティブと省エネ住宅金融
グリーン住宅ローン商品は、個々のプログラムと貸出機関の経済性に対してより具体的になってきています。米国の内国歳入法第25C条および第25D条の住宅エネルギー税額控除は2025年12月31日に失効しました[3]。適格エネルギー改善費用を含む内国歳入庁の住宅ローン商品は、引き続きリノベーション融資を支援することができます。ファニーメイのホームスタイルエナジー、フレディマックのグリーンチョイス、連邦住宅局および退役軍人省のエネルギー効率住宅ローンは引き続き重要な融資手段です。欧州のエネルギー性能開示要件は、住宅ローン審査にエネルギーに関する考慮事項を引き続き取り込んでいます。米国と欧州における政策枠組みの違いは、貸出機関に対して別々の商品およびコンプライアンス上の優先事項を生み出しています。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(約%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高金利と借り換えの阻害要因 | -0.8% | 政策金利が乖離する中、アジア太平洋地域では圧力が緩和しつつある北米とヨーロッパ | 中期(2〜4年) |
| 住宅価格インフレと頭金の 住宅取得可能性ギャップ | -0.6% | 北米、英国、オーストラリア、東南アジア都市部で特に顕著なグローバル | 長期(4年以上) |
| マクロプルーデンシャル規制と金融犯罪コンプライアンスコスト | -0.4% | より厳格な住宅ローン審査とマネーロンダリング対策要件を持つヨーロッパ、北米、オーストラリア、主要アジア金融センター | 中長期(2〜5年) |
| 気候リスクエクスポージャーと 不動産保険の取得可能性 | -0.3% | より高い大規模災害および不動産保険コストに直面している北米、オーストラリア、ヨーロッパの一部 | 長期(4年以上) |
| レガシーシステムとデジタル統合の摩擦 | -0.2% | 断片化したレガシー融資、サービシング、不動産データシステムを持つ成熟した住宅ローン市場で特に顕著なグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高金利と借り換えの阻害要因
高い住宅ローン金利は引き続き借り換え活動を減少させ、借り手の住み替え能力を制限しています。30年固定住宅ローン金利は2026年9月第1週に6.85%に達し、2025年6月以来の最高水準となりました。変動金利ローンは、借り手が低い初期金利を求めたため、申請件数の8.5%を占めました。5年ハイブリッド変動金利ローンは5.82%〜5.98%で価格設定され、固定金利は6.7%を上回ったままでした。金利ロックイン効果により、2020年および2021年に3%以下のローンを組んだ多くの住宅所有者が売却や借り換えを控えています。全米住宅建設業者協会は、2026年第2四半期において、中間所得世帯が中間価格の新築住宅の住宅ローンを支払うために収入の34%を必要としたと報告しました。
住宅価格インフレと頭金の住宅取得可能性ギャップ
住宅価格収入よりも速く上昇しており、住宅取得可能性が組成の直接的な制限要因となっています。既存住宅価格は全国的に2020年比で54%高く、中間世帯収入の約5倍に達しています。中間価格の住宅の月次支払額は2025年第4四半期に3,100 米ドルに達し、2020年初頭の1,700 米ドルと比較されます。2026年6月、中間価格の住宅に対する資格取得収入は109,152 米ドルであり、中間世帯収入の87,599 米ドルと比較されます。住宅価格は2026年第2四半期に大都市圏の80%で上昇し、5%の市場で二桁成長を記録しました。より高い収入基準により、初回借り手の多くがより長い期間とより高いローン対価値比率の商品を求めるようになっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ローン目的別:購入融資が最大の活動を維持
購入ローンは2025年の世界の住宅ローン金融市場の63.2%を占めました。発展途上国における新規世帯形成と成熟した経済圏における購入先送り活動がこの地位を支えています。現在の金利環境は、借り換えパイプラインではなく購入ワークフローへの貸出機関の投資をシフトさせています。現行金利で経済的に借り換えができる既存借り手は3%未満です。住宅改善・リノベーションローンは2031年にかけてCAGR 6.2%で成長する見込みです。エクイティが豊富な住宅所有者は、エネルギーアップグレード、バリアフリー改善、追加居住スペースのために蓄積された価値を活用しています。
借り換えローンは2023年および2024年の低水準から回復しつつありますが、固定金利が6.5%を上回る間は制約が続いています。建設から恒久ローンへの転換および自己建設ローンは、米国の中堅都市やインドの第2層都市回廊を含む供給制約のある地域で注目を集めています。ホームエクイティローンおよびホームエクイティラインオブクレジットを含むエクイティリリースローンは、低金利の第1抵当を変更することなく借り手に資金へのアクセスを提供します。この商品ミックスは、強力なサービシング能力を持つ機関に有利です。リノベーションおよびエクイティリリース需要もハイブリッドローン構造を支えています。これらの商品は、住宅ローン金融市場の貸出機関にとって比較的開かれた領域であり続けています。
提供者別:銀行がグローバルをリードし、専門貸出機関が拡大
銀行は2025年の世界の住宅ローン金融市場規模の73.5%を占めました。この地位は、家計資金を銀行経由で運用する貯蓄システムが存在するアジア太平洋地域とヨーロッパにおける預金を原資とした組成を反映しています。米国は異なるパターンをたどっており、独立系住宅ローン銀行および非銀行貸出機関が2025年に一戸建て住宅ローンの84.1%を組成しました。非銀行貸出機関は2025年の米国住宅購入ローンの64.2%を占めました。住宅金融会社および専門住宅ローン貸出機関は2031年にかけてCAGR 6.5%で成長する見込みです。その専門的な技術と低い資本要件は、より迅速な意思決定と競争力のある価格設定を支援することができます。
信用組合、相互組合、協同組合は、カナダ、オーストラリア、ドイツにおける会員ベースの融資において安定した役割を維持しています。公的住宅金融機は、サウジアラビア、ブラジル、インドにおいて引き続き重要な流動性提供者です。政府機関の住宅ローン担保証券における非銀行サービシングシェアは、2014年の27%から2024年の66%に上昇しました。銀行は連邦銀行規制の多層的な規制下で運営され、非銀行は消費者金融保護局および州の監督下で運営されています。この違いは、金融ストレス期においてコンプライアンスギャップを生み出します。健全なガバナンスと効率的な組成を組み合わせることができる提供者は、住宅ローン金融業界における地位を強化することができます。
金利タイプ別:固定金利が支払いの安定性を提供
固定金利ローンは2025年の世界の住宅ローン金融市場の58.7%を占めました。借り手は金利不確実性が高い時期に支払いの確実性を重視しています。フランスはこの選好の強さを示しており、2026年の新規住宅ローン組成の97%が固定金利で発行されました。固定金利需要は国によって異なり、スペイン、ドイツ、イタリアでは変動金利およびハイブリッドローンがより大きな役割を担っています。欧州住宅ローン連盟は、金利変動が増加するにつれて、イタリア、ドイツ、スペイン、オランダ、ポーランドにおける固定金利商品への移行を報告しました。変動金利ローンは、より短い価格設定期間貸出機関の資金調達構造と一致する発展途上市場において引き続き重要です。
ハイブリッド金利ローンは2031年にかけてCAGR 6.0%で成長する見込みです。2026年9月、5年ハイブリッド変動金利ローンは5.82%〜5.98%で価格設定され、30年固定金利の6.74%〜6.85%と比較されました。米国における政府機関の変動金利ローン組成は、2026年5月までに政府機関ローンの3.34%に達し、2021年の同期間の0.31%と比較されました。LIBORからSOFRへの移行により、米国の変動金利ローンにより明確なリセットメカニズムが与えられました。これらの商品は、高い住宅価格に直面する借り手の初期支払い負担を軽減することができます。したがって、住宅ローン金融市場ではハイブリッド商品がより目立つ住宅取得可能性オプションとなっています。
ローン期間別:長期ローンが住宅取得可能性の課題に対応
20年超のローンは2025年の世界の住宅ローン金融市場規模の61.6%を占めました。この期間グループは最も成長が速く、2031年にかけてCAGR 5.6%が見込まれています。住宅価格と月次支払額の上昇により、借り手は月次負担を軽減するために期間を延長する傾向があります。米国の中間価格の住宅の支払額は2025年第4四半期に3,100 米ドルに達しました。より長い期間は、これらのコストが住宅ローンに含まれる場合、省エネ改善をより手頃にすることもできます。英国は2026年第2四半期に1,760.6 ビリオン 英ポンド(2,363.2 ビリオン 米ドル)の住宅ローン残高を記録し、高いローン対価値比率の住宅ローンは約20年ぶりの最大シェアに達しました。
10年以下および10年超20年以下のローンは、主に相当なエクイティを持つ借り手や返済完了間近の不動産向けに機能しています。これらのセグメントは金利変動に対してより敏感です。金利の低下により、予測後半において30年から15年構造への借り換えがより魅力的になる可能性があります。長いローン期間はエクイティの積み上げを遅らせ、特にローン対価値比率95%で参入する借り手にとって顕著です。高値で30年ローンを組んだ借り手は、住宅価格下落に対する保護が少ない状況にあります。このエクスポージャーは英国および米国のプルーデンシャル監視において引き続き関連性があります。
地域分析
北米は2025年の世界の住宅ローン金融市場シェアの28.8%を占めました。この地域は世界で最も深い住宅ローン二次市場の恩恵を受けています。住宅ローン銀行協会は、米国の一戸建て住宅ローン組成が2026年に2.2 トリリオン 米ドルに達し、そのうち購入組成が1.46 トリリオン 米ドルになると予測しています。米国の住宅ローン担保証券発行額は2026年8月までに1,432.5 ビリオン 米ドルに達しました。400万戸超の住宅不足は、取引量が低下しているにもかかわらず住宅価格と平均ローン額を支えています。メキシコはインフォナビットからの構造的支援を引き続き受けていますが、正規給与労働者以外への民間融資は信用インフラによって依然として制限されています。
アジア太平洋地域は2031年にかけてCAGR 6.8%で成長する見込みです。インドと東南アジアが、中国と日本の成熟した市場よりもこの見通しを牽引しています。インドの住宅ローン融資基盤は2025年の4,800 ビリオン 米ドルから2026年の5,397 ビリオン 米ドルへと増加し、2031年にかけてCAGR 12.4%が見込まれています。ベトナム、インドネシア、マレーシアでは中間層の収入上昇、都市化、低い住宅ローン対国内総生産比率が見られます。中国の住宅ローン市場は2026年に1,194 ビリオン 米ドルと評価され、5年ローンプライムレートは年央まで3.5%に維持されました。オーストラリアのプルーデンシャル設定と金融政策は、オーストラリアとニュージーランドの住宅金融回廊においてCommonwealth Bank of AustraliaとANZに引き続き影響を与えています。
ヨーロッパの地域的な住宅ローンポジションは、国内市場間の大きな差異を反映しています。欧州連合の住宅ローン残高は2026年3月末に5,404 ビリオン ユーロ(5,831.2 ビリオン 米ドル)に達し、ドイツとフランスがそれぞれ全体の30%と24%を占めました。フランスは2026年7月に平均新規住宅ローン金利3.18%を記録し、新規契約の97%が固定金利でした。英国は2026年第2四半期に774 ビリオン 英ポンド(1,040 ビリオン 米ドル)の総融資額を記録し、高いローン対価値比率の住宅ローンは2008年以来最大のシェアを占めました。サウジアラビアは2025年末に9,513 ビリオン サウジアラビアリヤル相当の不動産ローン残高を記録し、2,535 ビリオン 米ドルに相当し、住宅所有率は2030年目標の70%に対して65.4%に達しました。ブラジルは2026年の住宅信用供与額を4,110 ビリオン ブラジルレアル(727 ビリオン 米ドル)と予測し、アルゼンチンの住宅ローン組成は2026年上半期に42%減少しました。
競合環境
住宅ローン金融市場は、少数の主要組成機関と多数の中小貸出機関で構成されています。競争はますます、支店ネットワークだけでなく、処理効率、技術、資本市場へのアクセスに依存するようになっています。Rocket Companiesは2025年10月にMr. Cooper Groupの142 ビリオン 米ドルの買収を完了しました。統合プラットフォームは米国の住宅ローン6件に1件をサービシングし、2.1 トリリオン 米ドルの未払い元本残高を有していました。Rocketは年間顧客維持率97%を報告しました。United Wholesale Mortgageは2025年の米国組成量で1,643 ビリオン 米ドルをリードし、Rocketはローン件数で429,332件の組成をリードしました。
BNP Paribas、HSBC、Santander Bankを含む預金を原資とするリレーションシップ貸出機関がヨーロッパの競争を形成しています。これらの銀行は、より広い家計金融関係の中で住宅ローンを販売しています。このアプローチはクロスセリングを支援しますが、専門的なデジタル組成機関よりもシステムアップグレードを遅くする可能性があります。Better Home & Financeは、そのTinmanエンジンを使用して銀行やブローカーに人工知能を活用した審査を提供しています。United Wholesale Mortgageは2025年にブローカーコール、アウトリーチ、ローン見積り最適化のためのMiaアシスタントを導入しました。これらの投資は、貸出機関が住宅ローン金融市場内でサービスを改善し、チャネル関係を維持するために技術を活用している方法を示しています。
規制ガバナンスは、モデル文書化と説明可能性能力に資金を投じることができない中小貸出機関にとって参入障壁となる可能性があります。消費者金融保護局の不利な措置の説明可能性に関する規制Bルールは、2026年4月に人工知能主導の信用決定を伝達するための連邦フレームワークを確立しました。ファニーメイの貸出機関レターLL-2026-04も、貸出機関に対する人工知能および機械学習ガバナンスの期待を設定しました。代替収入審査、移民借り手向け金融、ベトナム、インドネシア、エジプト、ナイジェリアにおけるデジタルインフラは依然として十分にサービスが提供されていない領域です。これらの市場は、信頼性の高い融資成長を支援するために、より強固な住宅信用インフラを必要としています。競合環境は、大規模な技術対応企業間の統合にもかかわらず、依然として断片化しています。
住宅ローン金融業界のリーダー
-
United Wholesale Mortgage LLC
-
Rocket Mortgage LLC
-
JPMorgan Chase Bank, N.A.
-
Wells Fargo Bank, N.A.
-
Bank of America, N.A.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:サウジアラビアの不動産開発基金が代替融資プログラムを開始し、即時の住宅ローン承認のために銀行に直接資本を供給しました。このプログラムはリヤド、ジェッダ、ダンマームの初回購入サウジ人買い手を対象とし、サウジ国立銀行が最初の銀行パートナーとして指名されました。プログラム下の住宅ローンは月額699 サウジアラビアリヤル(186 米ドル)から開始されます。
- 2026年5月:PennyMac Mortgage Investment Trustが未払い元本残高合計28 ビリオン 米ドルの8件のプライベートレーベル証券化取引を完了しました。同社は2億 米ドル超の新規投資を保持しました。2026年に30件の証券化を達成するペースを維持しました。
- 2026年3月:住宅ローン銀行協会が持続的な住宅需要の減速に関するホワイトペーパーを発表しました。同ペーパーは、世帯形成の鈍化、移民の減少、高齢化に伴う住宅移行が今後10年間にわたって米国の組成成長を制約する可能性があると述べました。
- 2025年10月:Rocket Companiesが142 ビリオン 米ドルの全株式交換によるMr. Cooper Groupの買収を完了し、米国最大の住宅ローン組成機関と最大のサービサーを統合して、1,000万人の住宅所有者(米国の住宅ローン6件に1件)のサービシングポートフォリオを持つプラットフォームを創出しました。この取引は、2025年3月の発表時の評価額94 ビリオン 米ドルに対して51%のプレミアムで成立しました。元Mr. Cooper最高経営責任者のジェイ・ブレイ氏が、統合会社の子会社としてのRocket Mortgageの社長兼最高経営責任者に就任しました。
世界の住宅ローン金融市場レポートの範囲
| 購入ローン |
| 借り換えローン |
| 住宅改善・リノベーションローン |
| 建設・自己建設・建設から恒久ローンへの転換ローン |
| エクイティリリースローン(ホームエクイティローン・ホームエクイティラインオブクレジット) |
| 銀行 |
| 住宅金融会社・専門住宅ローン貸出機関 |
| 非銀行住宅ローン貸出機関 |
| 信用組合・相互組合・協同組合 |
| 政府・公的住宅金融機関 |
| 固定金利ローン |
| 変動・フローティング金利ローン |
| ハイブリッド金利ローン |
| 10年以下 |
| 10年超20年以下 |
| 20年超 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| ローン目的別 | 購入ローン | |
| 借り換えローン | ||
| 住宅改善・リノベーションローン | ||
| 建設・自己建設・建設から恒久ローンへの転換ローン | ||
| エクイティリリースローン(ホームエクイティローン・ホームエクイティラインオブクレジット) | ||
| 提供者別 | 銀行 | |
| 住宅金融会社・専門住宅ローン貸出機関 | ||
| 非銀行住宅ローン貸出機関 | ||
| 信用組合・相互組合・協同組合 | ||
| 政府・公的住宅金融機関 | ||
| 金利タイプ別 | 固定金利ローン | |
| 変動・フローティング金利ローン | ||
| ハイブリッド金利ローン | ||
| ローン期間別 | 10年以下 | |
| 10年超20年以下 | ||
| 20年超 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
世界の住宅ローン金融市場の2031年までの予測値は?
世界の住宅ローン金融市場は2031年までに70.1 トリリオン 米ドルに達し、2026年からCAGR 5.2%で成長する見込みです。
世界の住宅ローン金融において最大のシェアを持つローン目的は何ですか?
購入ローンは2025年の世界合計の63.2%を占め、最大のローン目的カテゴリーとなっています。
住宅ローン融資において最も成長が速い提供者セグメントはどれですか?
住宅金融会社および専門住宅ローン貸出機関は2031年にかけてCAGR 6.5%で成長する見込みです。
長期住宅ローンがより一般的になっている理由は何ですか?
住宅価格と月次支払額の上昇により、借り手は月次負担を軽減するために20年超の期間を選択するようになっています。
住宅ローン融資において最も成長が速い地域はどこですか?
アジア太平洋地域は2031年にかけてCAGR 6.8%で成長する見込みであり、インドおよび東南アジア経済が支えています。
住宅ローン組成成長の主な制約要因は何ですか?
高金利、高い住宅価格、住宅供給の不足、頭金のギャップが引き続き借り手の住宅取得可能性を制限しています。