
Tamanho e Participação do Mercado de Plásticos de Alto Desempenho
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 40.52 Bilhões de dólares |
| Tamanho do Mercado (2031) | 63.36 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.35 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Plásticos de Alto Desempenho por Mordor Intelligence
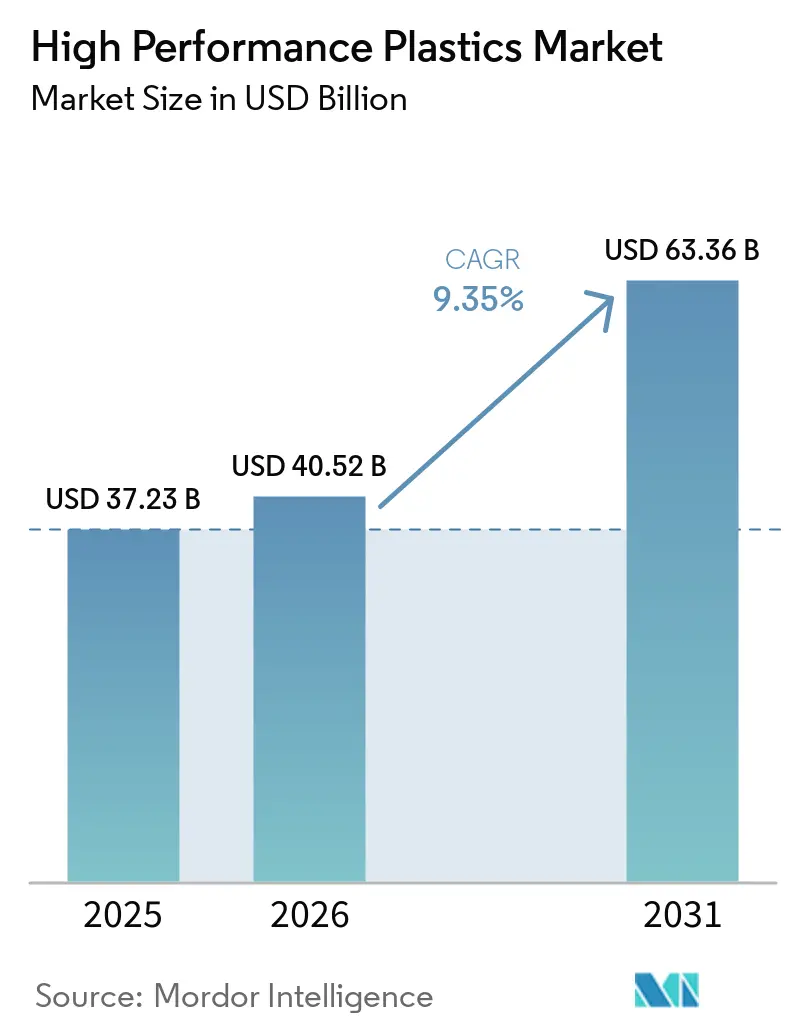
O tamanho do mercado de plásticos de alto desempenho está projetado para expandir de 37,23 bilhões de USD em 2025 e 40,52 bilhões de USD em 2026 para 63,36 bilhões de USD até 2031, a um CAGR de 9,35% entre 2026 e 2031. A eletrificação de veículos, os centros de dados de inteligência artificial e a produção avançada de semicondutores estão aumentando a demanda por materiais que tolerem calor, produtos químicos e cargas elétricas. Esses requisitos sustentam o uso em aplicações onde resinas de engenharia padrão não conseguem atender às condições operacionais. Os produtores estão expandindo a capacidade de composição mais próxima dos clientes automotivos, eletrônicos e de semicondutores na Ásia-Pacífico. A perspectiva regulatória para PFAS continua sendo uma consideração importante para os fornecedores de fluoropolímeros e seus clientes. A competição depende de qualificação de materiais, suporte a aplicações, certificação regional e fornecimento confiável, e não apenas da química da resina.
Principais Conclusões do Relatório
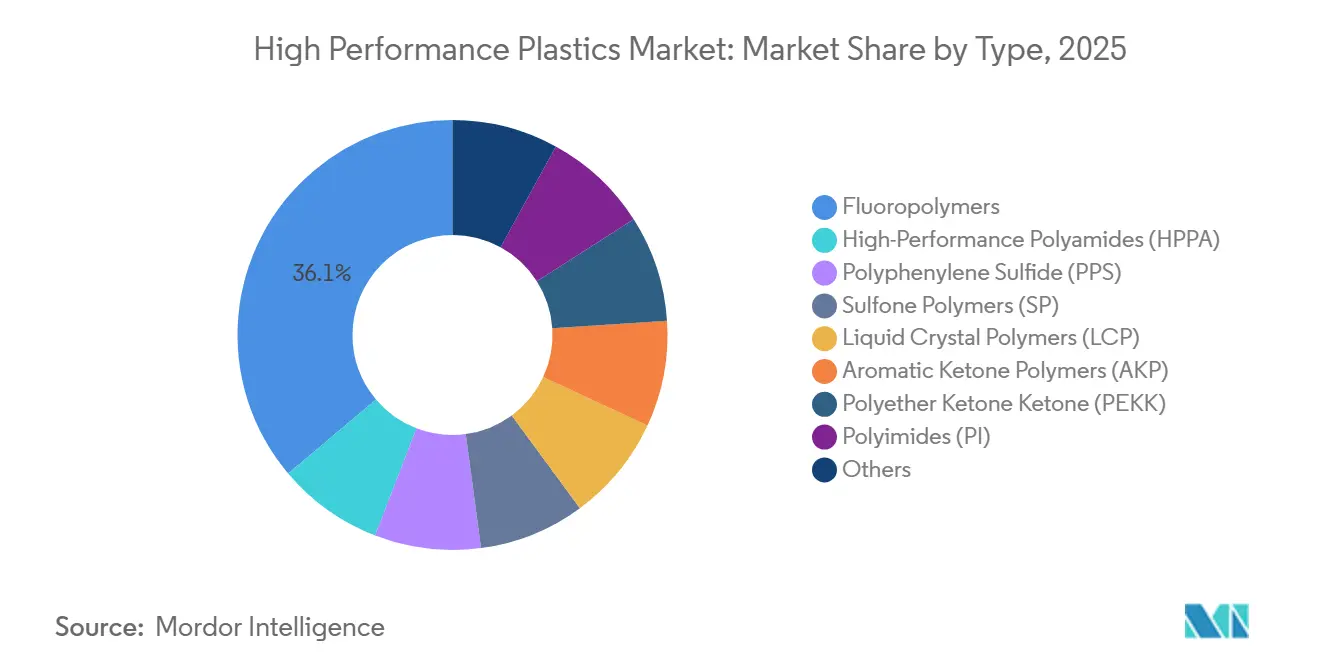
- Por tipo, os fluoropolímeros detinham 36,15% da participação do mercado de plásticos de alto desempenho em 2025, enquanto as poliamidas de alto desempenho (HPPA) têm previsão de crescer a um CAGR de 9,84% até 2031.
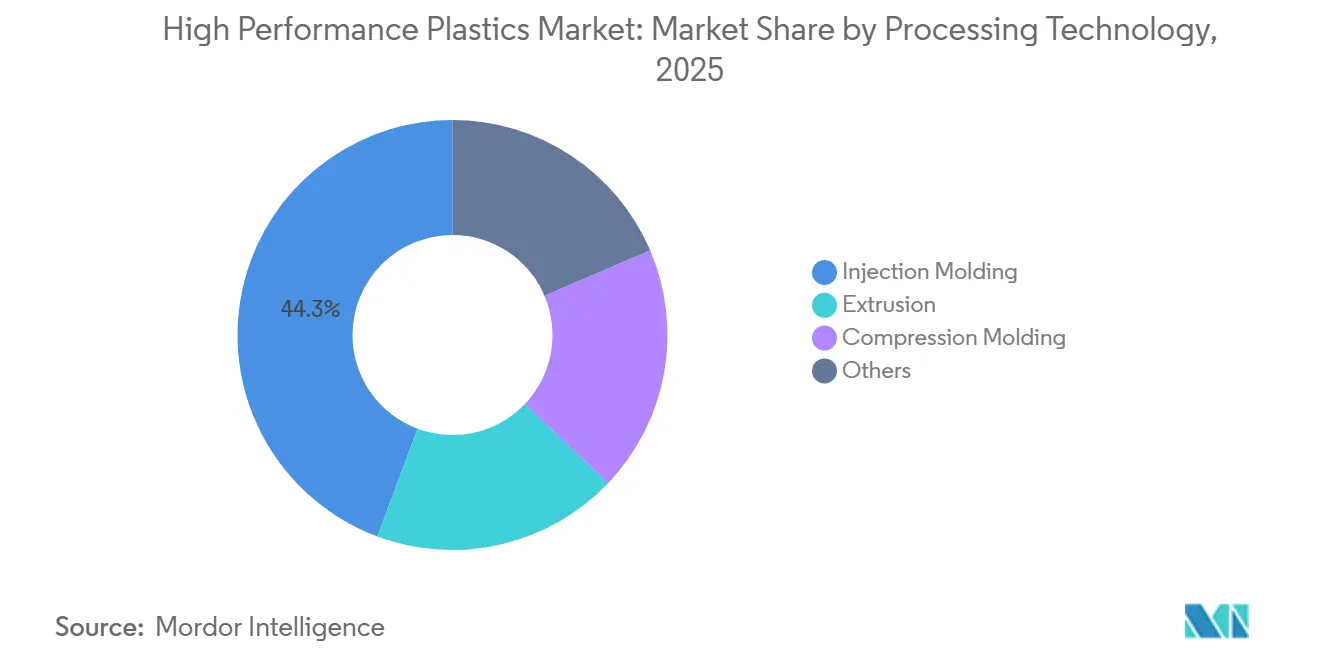
- Por tecnologia de processamento, a moldagem por injeção detinha 44,32% da participação de receita em 2025 e registrou o maior CAGR projetado de 10,15% até 2031.
- Por indústria de uso final, o transporte representou 42,81% da receita de uso final em 2026, enquanto o segmento elétrico e eletrônico tem projeção de expansão a um CAGR de 10,43% até 2031.
- Por geografia, a Ásia-Pacífico detinha 43,06% da participação de receita em 2025 e tem previsão de crescer a um CAGR de 10,33% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Plásticos de Alto Desempenho
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução de Peso de Veículos e Substituição de Metais | +2.3% | Global, liderado pela Europa, América do Norte e China | Longo prazo (≥ 4 anos) |
| Demanda por Baterias de Veículos Elétricos, Inversores e Gestão Térmica | +2.1% | Global, concentrado na China, Coreia do Sul e Alemanha | Médio prazo (2-4 anos) |
| Miniaturização de Semicondutores e Processamento de Alta Pureza | +1.6% | Núcleo da Ásia-Pacífico, Taiwan, Coreia do Sul e Japão, com expansão para a América do Norte | Longo prazo (≥ 4 anos) |
| Conectividade de Alta Frequência e Hardware para Centros de Dados de IA | +1.4% | Global, com alta demanda na América do Norte e nos corredores de centros de dados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Qualificação do Fornecimento Local de Polímeros Especiais na Ásia-Pacífico | +1.0% | Ásia-Pacífico, China, Índia e Coreia do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Redução de Peso de Veículos e Substituição de Metais
A necessidade de reduzir o peso dos veículos está indo além dos painéis da carroceria para componentes de trem de força, estruturais e de gestão térmica. O mercado de plásticos de alto desempenho se beneficia à medida que os fabricantes substituem peças metálicas por PPS, polímeros de cetona aromática e graus de HPPA. Esses materiais mantêm resistência mecânica e estabilidade térmica onde resinas de engenharia padrão podem defletir ou sofrer fluência. A SABIC informou que seu sistema termoplástico Noryl GTX pode reduzir o peso em até 25% em relação aos plásticos de engenharia reforçados em componentes de proteção de baterias de veículos elétricos.[1]SABIC, "SABIC Avança em Soluções Termoplásticas para Tecnologias Críticas de Baterias de Veículos Elétricos," SABIC, sabic.com O crescimento dos veículos elétricos está aumentando o número de contatos poliméricos, invólucros e suportes estruturais em cada plataforma de veículo. A mudança também reduz o uso de fixadores metálicos e suportes de alumínio em determinadas montagens.
Demanda por Baterias de Veículos Elétricos, Inversores e Gestão Térmica
A transição de arquiteturas de veículos elétricos de 400V para 800V aumenta as exigências térmicas, elétricas e químicas sobre os materiais dos componentes. Essa mudança sustenta o mercado de plásticos de alto desempenho porque sistemas poliméricos anteriores podem não suportar as cargas operacionais mais elevadas. A Envalior lançou o Xytron PPS M5080ET em junho de 2026 para aplicações de sobremoldagem de barramentos de veículos elétricos. A empresa declarou que o composto melhora a resistência ao choque térmico em mais de 70% em relação às formulações anteriores de PPS. A BASF também observou que os sistemas de bateria de 800V requerem novas soluções de materiais para componentes de bateria exigentes.[2]BASF, "BASF sobre a Próxima Geração de Materiais para Baterias," BASF, basf.com Os ligantes de eletrodo de PVDF e as peças de vedação de PTFE enfrentam tanto uma demanda mais forte de veículos elétricos quanto escrutínio sob a regulamentação de PFAS, o que pode incentivar o uso de HPPA e PPS em aplicações não relacionadas a eletrodos.
Miniaturização de Semicondutores e Processamento de Alta Pureza
A fabricação de semicondutores abaixo do nó de 3nm aumenta a demanda por sistemas poliméricos com alta pureza e resistência química. O mercado de plásticos de alto desempenho atende a equipamentos de processamento úmido que devem lidar com água ultrapura e agentes de ataque agressivos. PFA, PTFE e PVDF são utilizados devido à sua inércia química e baixo nível de extratáveis. As discussões sobre padrões de materiais da SEMI observaram que graus de fluoropolímeros de alta pureza podem atingir preços de 2 a 3 vezes superiores aos graus industriais padrão. O fornecimento está concentrado em torno de clientes de fabricação de ponta com especificações de materiais exigentes. Os usos em semicondutores podem receber derrogações de PFAS no âmbito europeu, o que poderia direcionar a capacidade limitada de alta pureza para a produção de chips em vez de aplicações industriais mais amplas.
Conectividade de Alta Frequência e Hardware para Centros de Dados de IA
A construção de centros de dados de IA está aumentando a demanda por materiais de PCB de alta frequência e substratos poliméricos relacionados. O mercado de plásticos de alto desempenho é sustentado por projetos de servidores com mais camadas de placa do que os sistemas convencionais. A Würth Elektronik informou que as placas-mãe de servidores convencionais utilizam 18 camadas, enquanto os servidores avançados de IA utilizam de 32 a mais de 90 camadas. A mesma fonte declarou que um servidor avançado pode consumir de 10 a 15 vezes mais material de placa física do que uma unidade padrão. Compósitos de PTFE e filmes de polímero de cristal líquido suportam links de alta velocidade onde o FR-4 convencional não fornece o desempenho elétrico necessário. Essa demanda pode desviar a capacidade de laminados especiais da produção de PCB automotivo e industrial, sustentando os preços dos polímeros quando o fornecimento é escasso.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Resina, Processamento e Qualificação | -1.8% | Global | Longo prazo (≥ 4 anos) |
| Regulamentação de Fluoroquímicos e Conformidade com o Fim de Vida Útil | -1.3% | Europa, com relevância secundária na América do Norte | Médio prazo (2-4 anos) |
| Longos Ciclos de Validação e Testes Padronizados Limitados | -0.9% | Global, concentrado em aplicações aeroespaciais, médicas e automotivas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Resina, Processamento e Qualificação
Os altos preços das resinas e as exigentes condições de produção podem limitar a adoção no mercado de plásticos de alto desempenho. Os preços do PEEK variam de 80 a 120 USD por quilograma, enquanto o processamento frequentemente requer temperaturas de 350°C a 400°C. Essas condições exigem equipamentos especializados de moldagem ou extrusão e podem aumentar o desgaste das ferramentas. A FDA emitiu a orientação preliminar Q3E sobre extratáveis e lixiviáveis em agosto de 2025, reforçando o ônus de testes para alterações de polímeros regulamentados. A adoção é mais forte onde o benefício de desempenho é claro e o valor do componente pode absorver os custos de desenvolvimento. Fornecedores de pequeno e médio porte também enfrentam pressão para recuperar os custos de ferramental antes do início dos pedidos de produção recorrentes.
Regulamentação de Fluoroquímicos e Conformidade com o Fim de Vida Útil
A proposta de restrição universal de PFAS do REACH da União Europeia cria uma questão regulatória material para os produtores de fluoropolímeros. A Agência Europeia de Produtos Químicos declarou que seu Comitê de Avaliação de Riscos adotou seu parecer final em 2 de março de 2026. O Comitê de Análise Socioeconômica concordou com seu projeto de parecer em 10 de março de 2026 e deve concluir seu parecer durante 2026. A proposta abrange cerca de 14.000 substâncias químicas sintéticas e mantém as derrogações específicas por uso em discussão. O Reino Unido publicou seu primeiro Plano Abrangente de PFAS em 3 de fevereiro de 2026 e sinalizou a intenção de reformar o REACH do Reino Unido até dezembro de 2028. O mercado de plásticos de alto desempenho enfrenta incerteza adicional porque os graus de alta pureza de PTFE, PFA e PVDF podem custar até 25% mais do que os graus padrão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Fluoropolímeros Lideram a Demanda Enquanto HPPA Impulsiona o Crescimento
Os fluoropolímeros detinham 36,15% do tamanho do mercado de plásticos de alto desempenho em 2025, sustentados pelo processamento úmido de semicondutores, sistemas de fluidos químicos, componentes de veículos elétricos e isolamento de cabos de alta frequência. Suas propriedades de resistência química e baixo nível de extratáveis continuam sendo importantes onde a substituição é tecnicamente difícil. As poliamidas de alto desempenho são o tipo de crescimento mais rápido, com um CAGR de 9,84% até 2031. A indústria de plásticos de alto desempenho utiliza HPPA para invólucros de baterias de veículos elétricos, carcaças de inversores, circuitos de gestão térmica e conectores. Essas peças devem tolerar temperaturas contínuas de 150°C a 175°C em determinadas arquiteturas de 800V. Os graus padrão PA6 e PA66 são menos adequados para essas condições operacionais.
A Syensqo expandiu seu site de Changshu em maio de 2025 com capacidade para os graus Kalix HPPA, Omnix HPPA e Amodel PPA. No mercado de plásticos de alto desempenho, o PPS tem uma posição relevante em conectores e invólucros porque combina desempenho térmico com uma vantagem de custo em relação ao PEEK. A demanda por LCP está vinculada a substratos de PCB de alta frequência utilizados em sistemas de centros de dados. PEEK, PEKK e LMPAEK continuam sendo polímeros de cetona aromática de alta especificação com margens sólidas em aplicações exigentes. A Victrex declarou que sua tecnologia LMPAEK oferece uma janela de processamento até 40°C mais ampla e consome até 25% menos energia de processamento do que o PEEK convencional. Poliimidas e polímeros de sulfonato continuam a atender usos menores e de alto valor em microeletrônica e membranas de tratamento de água.


Por Tecnologia de Processamento: A Moldagem por Injeção Mantém a Posição de Volume
A moldagem por injeção detinha 44,32% da participação de receita em 2025 porque suporta a produção eficiente e repetível de peças complexas. Conectores automotivos, invólucros eletrônicos e componentes de dispositivos médicos requerem tolerâncias dimensionais precisas em altos volumes. A moldagem por injeção também é a rota de crescimento mais rápido, com um CAGR projetado de 10,15% até 2031. Um suporte de HPPA moldado pode substituir de 3 a 5 subconjuntos estampados de metal e borracha em projetos adequados. Isso pode melhorar o desempenho das peças e reduzir o custo do sistema. A proposta de valor reflete o custo total de montagem e não apenas o preço da resina.
A extrusão produz tubos, filmes, mangueiras e perfis de chapa para processamento químico, sistemas de água ultrapura para semicondutores e manuseio de fluidos médicos. Essas aplicações necessitam de geometria consistente, alta pureza e qualidade de processamento confiável. A moldagem por compressão é utilizada para componentes aeroespaciais e industriais de seção espessa fabricados com PEEK e poliimida. Seus ciclos mais lentos são aceitáveis em aplicações de baixo volume que requerem precisão dimensional. A outra categoria de processamento inclui a fabricação aditiva, que está ganhando relevância na fabricação aeroespacial. A Victrex declarou que os sistemas de filamento LMPAEK podem possibilitar peças fora de autoclave em taxas de ciclo até 4 vezes mais rápidas do que os métodos tradicionais de compósitos termoplásticos.
Por Indústria de Uso Final: Transporte Mantém Escala Enquanto Eletrônica Acelera
O transporte representou 42,81% do tamanho do mercado de plásticos de alto desempenho em 2026, tornando-o o maior segmento de uso final. Os programas automotivos utilizam conectores de PPS, componentes sob o capô de HPPA, substratos de antena de LCP e rolamentos estruturais de PEEK. As plataformas de veículos elétricos aumentam o conteúdo polimérico por veículo porque introduzem componentes que não estavam presentes nos projetos de combustão interna. O segmento elétrico e eletrônico tem projeção de registrar o maior CAGR de 10,43% até 2031. Os centros de dados de IA e o empacotamento avançado de semicondutores são as principais fontes de demanda. Essas aplicações requerem materiais que preservem o desempenho elétrico em altas frequências e durante exposição térmica prolongada.
Os servidores de IA representaram mais de 25% da demanda de PCB em 2026, após representar 15% em 2025. O aumento pode apertar o fornecimento de compósitos de PTFE e laminados de LCP, o que pode sustentar preços elevados até 2027. A demanda médica é sustentada por sistemas de implantes de PEEK aprovados. A FDA aprovou o sistema de fusão interbodal cervical de PEEK Poroso da Curiteva em janeiro de 2026. A demanda industrial é sustentada pelo processamento químico e pelo manuseio de fluidos de petróleo e gás, onde revestimentos de fluoropolímero e vedações de PTFE continuam sendo especificações comuns. O mercado de plásticos de alto desempenho atende tanto a programas de veículos de alto volume quanto a aplicações regulamentadas especializadas.
Análise Geográfica
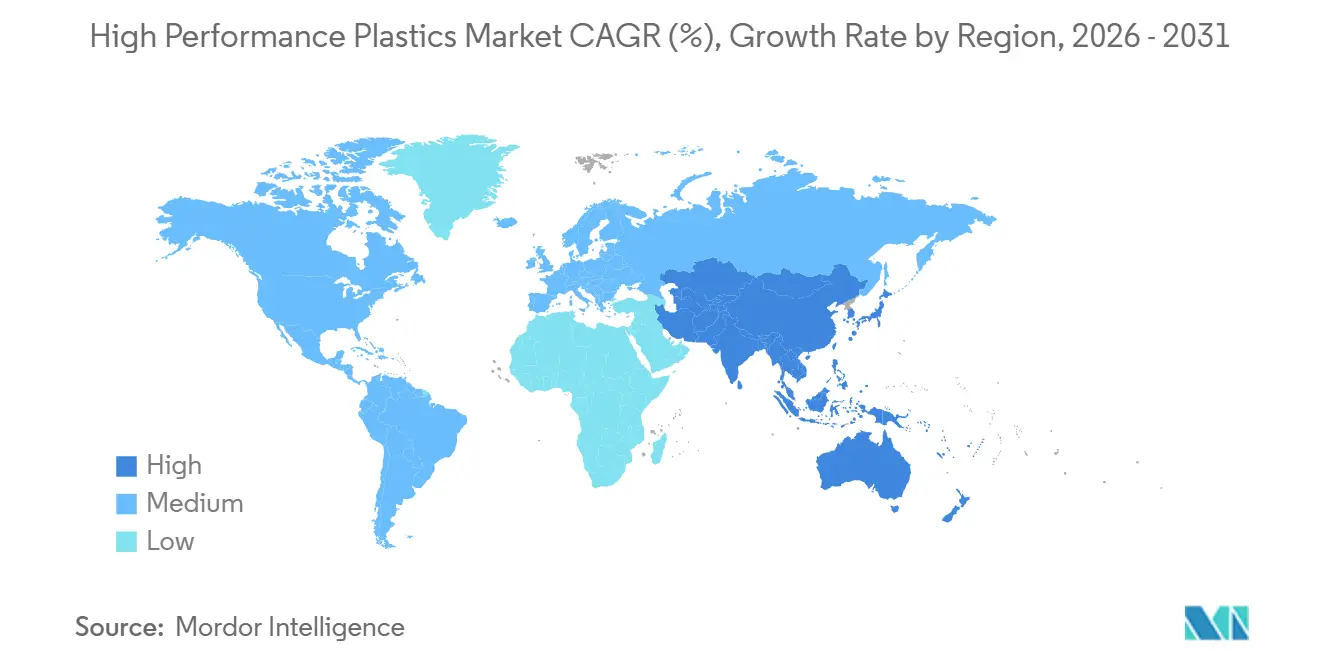
A Ásia-Pacífico detinha 43,06% da participação do mercado de plásticos de alto desempenho em 2025 e tem projeção de crescer a um CAGR de 10,33% até 2031. A produção de veículos elétricos da China, a base de produção de semicondutores da Coreia do Sul, a fabricação de peças de precisão do Japão e as cadeias de suprimentos automotivas na Índia e na ASEAN sustentam a demanda regional. O maior conteúdo polimérico em plataformas de veículos premium e elétricos também aumenta o uso de materiais em toda a região. A Syensqo concluiu sua expansão de composição em Changshu em maio de 2025 para apoiar usos em e-mobilidade, semicondutores, dispositivos inteligentes e saúde. A empresa anunciou um investimento em composição em Panoli, Índia, em setembro de 2026, que apoiará clientes automotivos.
A América do Norte ocupa uma posição sólida no mercado de plásticos de alto desempenho por meio de compósitos aeroespaciais, fabricação de dispositivos médicos e expansão da capacidade de semicondutores. Os compósitos de PEEK e PEKK são importantes em aplicações aeroespaciais, enquanto os fabricantes médicos requerem registros estabelecidos de qualificação de materiais. A Arkema iniciou uma expansão de 15% da capacidade de PVDF em Calvert City, Kentucky, em junho de 2026. O investimento de 20 milhões de USD apoia a demanda de baterias de veículos elétricos, cabos para centros de dados e semicondutores. Os requisitos de conteúdo doméstico dos EUA para cadeias de suprimentos de baterias de veículos elétricos estão acelerando a qualificação local de graus de PVDF e fluoropolímeros. Isso cria uma demanda separada do ciclo de produção automotiva mais amplo.
O mercado europeu de plásticos de alto desempenho é sustentado por programas de compósitos termoplásticos, produção automotiva alemã e centros estabelecidos de fabricação química. O trabalho de PFAS do REACH da UE está afetando diretamente a cadeia de suprimentos de fluoropolímeros da região e os planos de qualificação dos clientes. Os fornecedores estão investindo em documentação de conformidade, rastreamento de emissões e reformulação de produtos de alta pureza para aplicações europeias. A América do Sul, o Oriente Médio e a África continuam sendo áreas regionais menores com demanda estável do setor de energia. Os revestimentos de tubulações de fluoropolímero apoiam o processamento de petróleo e gás no Brasil e na Arábia Saudita. A localização do México próxima às plantas de montagem de veículos dos Estados Unidos também está atraindo compostos de moldagem por injeção que atendem à cadeia de suprimentos da USMCA.

Cenário Competitivo
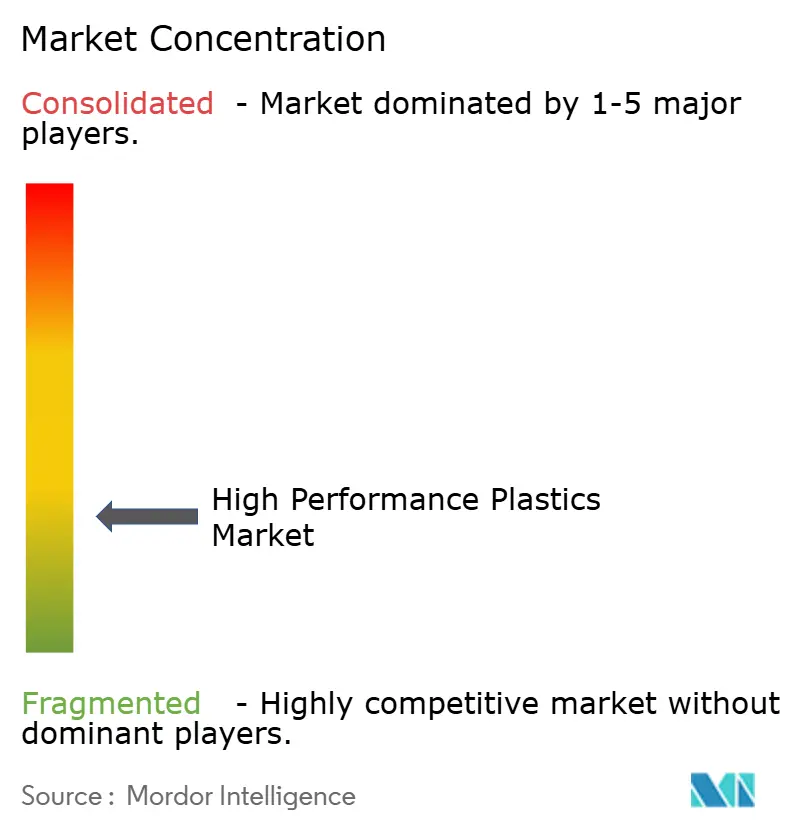
O mercado de plásticos de alto desempenho é moderadamente concentrado em torno de Syensqo, Arkema, DuPont, Victrex e The Chemours Company. Esses produtores fornecem famílias de resinas amplamente especificadas, incluindo graus de PEEK, PEKK, PVDF, PTFE e HPPA. Suas estratégias combinam produção de monômeros, composição, engenharia de aplicações e propriedade intelectual em torno de sistemas de processamento e compósitos. A Arkema recebeu a Patente dos EUA 12460078 em novembro de 2025 para tecnologia de fabricação aditiva relacionada a PAEK. A empresa também detém tecnologia relacionada a métodos de impregnação de fibras usando PEKK. Especialistas menores como Ensinger e KURARAY PLASTICS competem por meio de perfis semiacabados personalizados, proximidade com clientes de usinagem de precisão e prazos de entrega curtos para trabalhos de baixo volume.
A Syensqo expandiu a composição de polímeros especiais em Changshu em maio de 2025 e adicionou graus para aplicações de e-mobilidade, semicondutores, dispositivos inteligentes e saúde. Em setembro de 2026, anunciou uma nova linha de composição de polímeros aromáticos em Panoli que dobrará a capacidade atual do site e está planejada para começar a operar no primeiro trimestre de 2028. A Arkema iniciou sua expansão de PVDF em Calvert City em junho de 2026 após um investimento de 20 milhões de USD. A Arkema também anunciou uma expansão de 20% da capacidade de PVDF em Changshu em março de 2026, com início planejado para 2028. Esses investimentos mostram que a proximidade com clientes de baterias, semicondutores e veículos está se tornando central para o posicionamento dos fornecedores no mercado de plásticos de alto desempenho.
As oportunidades estão focadas em precursores aromáticos de origem biológica, PEEK com conteúdo reciclado para aplicações industriais e graus termicamente condutores para gestão térmica de baterias de veículos elétricos. A Syensqo informou que os volumes e as vendas de polímeros especiais retornaram ao crescimento ano a ano no segundo trimestre de 2026, liderados pela demanda relacionada a semicondutores. Os produtores chineses de PEEK expandiram a capacidade desde 2020 e estão buscando qualificação para especificações automotivas industriais. Sua presença poderia pressionar os graus padrão de PEEK em usos automotivos de nível intermediário. Os fornecedores estabelecidos provavelmente manterão uma vantagem nos graus aeroespaciais e médicos que requerem extensa documentação e longos períodos de qualificação. O mercado de plásticos de alto desempenho, portanto, continua sendo moldado pela propriedade de tecnologia, graus aprovados e suporte local a aplicações.
Líderes da Indústria de Plásticos de Alto Desempenho
DuPont
BASF
Solvay
Celanese Corporation
Arkema
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Setembro de 2026: A Syensqo anunciou investimento em uma nova linha de composição de polímeros aromáticos de alto desempenho em sua instalação de Panoli, Índia, dobrando a capacidade atual de Panoli. O hub modular processará PPS, PEEK, PPA e poliarilimida, com foco em OEMs automotivos e apoio à iniciativa de localização Make in India, com início planejado para o primeiro trimestre de 2028.
- Junho de 2026: A Arkema iniciou com sucesso sua expansão de 15% da capacidade de PVDF em sua planta de Calvert City, Kentucky. O investimento de aproximadamente 20 milhões de USD, anunciado em fevereiro de 2025, foi concluído dentro do prazo e do orçamento, apoiando o crescimento do mercado de baterias de veículos elétricos, cabos para centros de dados e semicondutores na América do Norte.


Escopo do Relatório Global do Mercado de Plásticos de Alto Desempenho
Os plásticos de alto desempenho são polímeros avançados que suportam calor extremo, produtos químicos agressivos e estresse mecânico intenso, muito além dos limites dos plásticos padrão ou de engenharia.
O mercado de plásticos de alto desempenho é segmentado por tipo, tecnologia de processamento, indústria de uso final e geografia. Por tipo, o mercado é segmentado em fluoropolímeros, Poliamidas de Alto Desempenho (HPPA), Sulfeto de Polifenileno (PPS), Polímeros de Sulfonato (SP), Polímeros de Cristal Líquido (LCP), Polímeros de Cetona Aromática (AKP), Policetona de Poliéter Cetona (PEKK), Poliimidas (PI) e Outros. Por tecnologia de processamento, o mercado é segmentado em moldagem por injeção, extrusão, moldagem por compressão e outros. Por indústria de uso final, o mercado é segmentado em transporte, elétrico e eletrônico, médico, industrial e outras indústrias de uso final. Por geografia, o mercado é segmentado em Ásia-Pacífico, América do Norte, Europa, América do Sul, Oriente Médio e África. O relatório também abrange o tamanho e as previsões do mercado de plásticos de alto desempenho em 16 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
| Fluoropolímeros |
| Poliamidas de Alto Desempenho (HPPA) |
| Sulfeto de Polifenileno (PPS) |
| Polímeros de Sulfonato (SP) |
| Polímeros de Cristal Líquido (LCP) |
| Polímeros de Cetona Aromática (AKP) |
| Policetona de Poliéter Cetona (PEKK) |
| Poliimidas (PI) |
| Outros |
| Moldagem por Injeção |
| Extrusão |
| Moldagem por Compressão |
| Outros |
| Transporte |
| Elétrico e Eletrônico |
| Médico |
| Industrial |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Fluoropolímeros | |
| Poliamidas de Alto Desempenho (HPPA) | ||
| Sulfeto de Polifenileno (PPS) | ||
| Polímeros de Sulfonato (SP) | ||
| Polímeros de Cristal Líquido (LCP) | ||
| Polímeros de Cetona Aromática (AKP) | ||
| Policetona de Poliéter Cetona (PEKK) | ||
| Poliimidas (PI) | ||
| Outros | ||
| Por Tecnologia de Processamento | Moldagem por Injeção | |
| Extrusão | ||
| Moldagem por Compressão | ||
| Outros | ||
| Por Indústria de Uso Final | Transporte | |
| Elétrico e Eletrônico | ||
| Médico | ||
| Industrial | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e previsto do mercado de plásticos de alto desempenho?
O tamanho do mercado de plásticos de alto desempenho tem projeção de crescer de 40,52 bilhões de USD em 2026 para 63,36 bilhões de USD até 2031, a um CAGR de 9,35%.
Qual tipo de polímero tem a maior participação?
Os fluoropolímeros detinham 36,15% da participação de receita em 2025 porque são utilizados no manuseio de fluidos para semicondutores, sistemas químicos, componentes de veículos elétricos e isolamento de alta frequência.
Qual tecnologia de processamento está crescendo mais rapidamente?
A moldagem por injeção tem previsão de crescer a um CAGR de 10,15% até 2031 e detinha 44,32% da participação de receita em 2025.
Qual região lidera a demanda global?
A Ásia-Pacífico detinha 43,06% da participação de receita em 2025 e tem projeção de crescer a um CAGR de 10,33% até 2031.
Página atualizada pela última vez em:



