
Tamaño y Participación del Mercado de Plásticos de Alto Rendimiento
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 40.52 Mil millones de dólares |
| Tamaño del Mercado (2031) | 63.36 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.35 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Plásticos de Alto Rendimiento por Mordor Intelligence
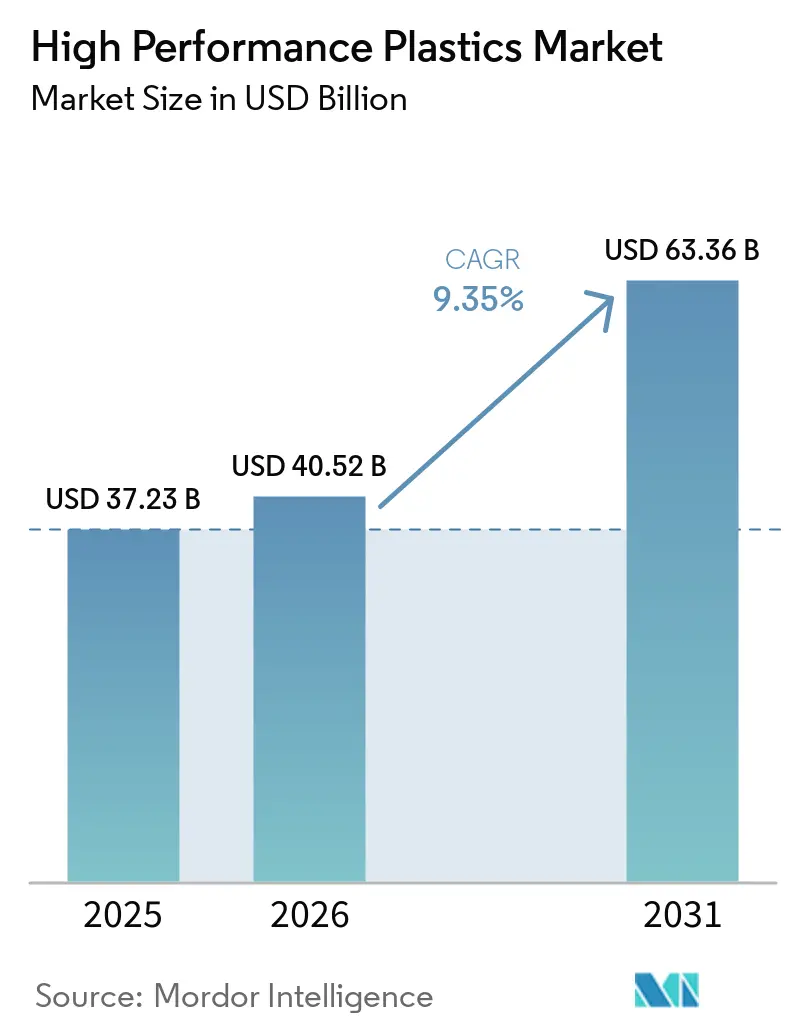
Se proyecta que el tamaño del mercado de plásticos de alto rendimiento se expanda desde 37,23 mil millones de USD en 2025 y 40,52 mil millones de USD en 2026 hasta 63,36 mil millones de USD en 2031, a una CAGR del 9,35% entre 2026 y 2031. La electrificación de vehículos, los centros de datos de inteligencia artificial y la producción avanzada de semiconductores están incrementando la demanda de materiales que toleren el calor, los productos químicos y las cargas eléctricas. Estos requisitos respaldan el uso en aplicaciones donde las resinas de ingeniería estándar no pueden cumplir con las condiciones operativas. Los productores están ampliando la capacidad de compoundización más cerca de los clientes de automoción, electrónica y semiconductores en Asia-Pacífico. Las perspectivas regulatorias para los PFAS siguen siendo una consideración importante para los proveedores de fluoropolímeros y sus clientes. La competencia depende de la calificación de materiales, el soporte de aplicaciones, la certificación regional y el suministro confiable, más que de la química de la resina por sí sola.
Conclusiones Clave del Informe
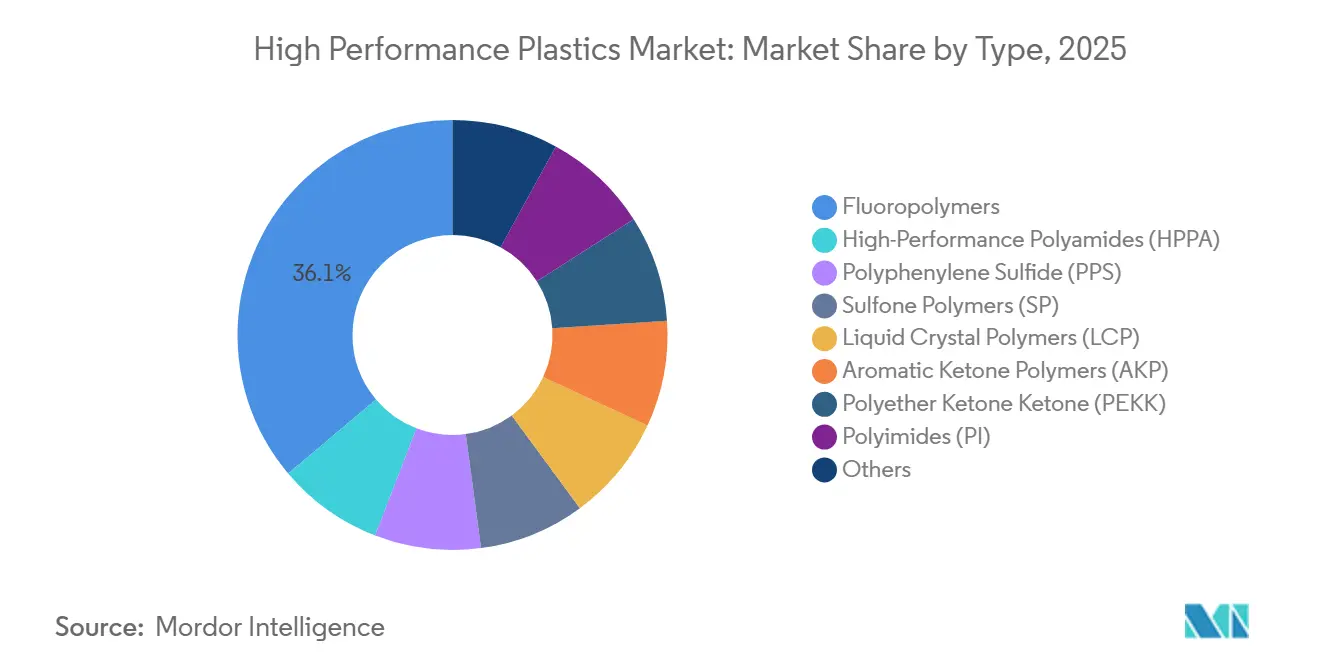
- Por tipo, los fluoropolímeros representaron el 36,15% de la participación del mercado de plásticos de alto rendimiento en 2025, mientras que se prevé que las poliamidas de alto rendimiento (HPPA) crezcan a una CAGR del 9,84% hasta 2031.
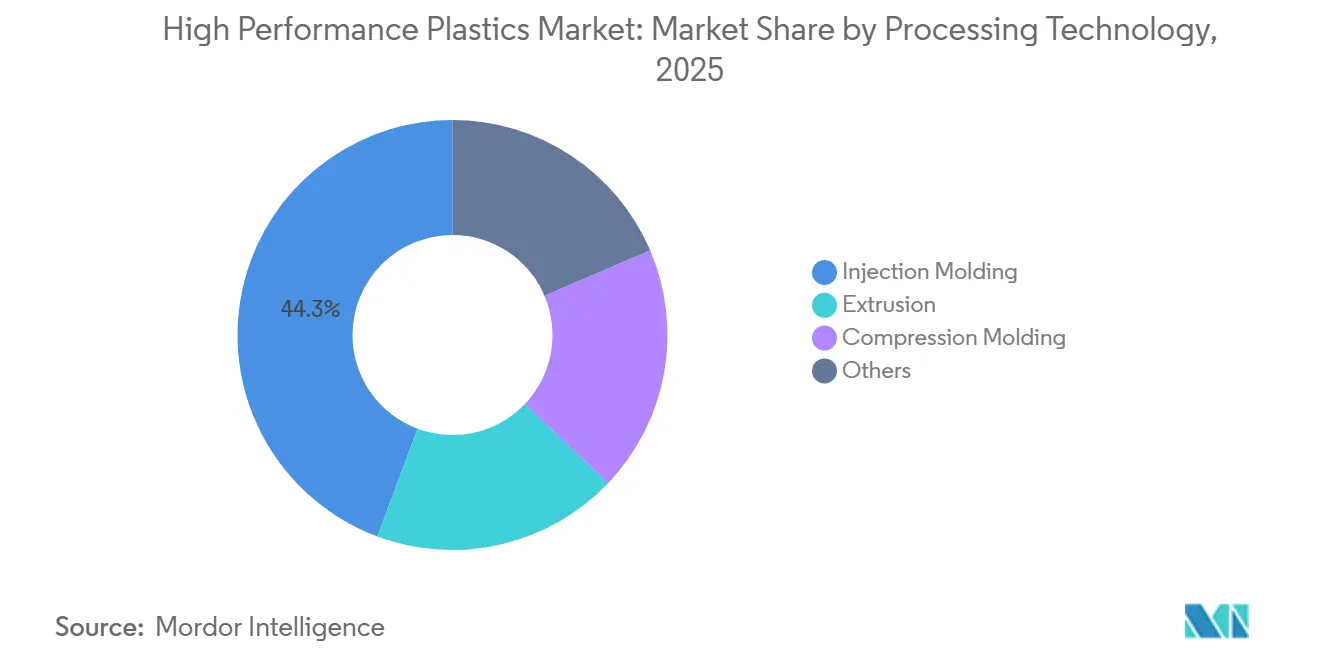
- Por tecnología de procesamiento, el moldeo por inyección representó el 44,32% de los ingresos en 2025 y registró la CAGR proyectada más alta del 10,15% hasta 2031.
- Por industria de uso final, el transporte representó el 42,81% de los ingresos por uso final en 2026, mientras que se proyecta que el segmento eléctrico y electrónico se expanda a una CAGR del 10,43% hasta 2031.
- Por geografía, Asia Pacífico representó el 43,06% de los ingresos en 2025 y se prevé que crezca a una CAGR del 10,33% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Plásticos de Alto Rendimiento
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de Peso de Vehículos y Sustitución de Metales | +2.3% | Global, liderado por Europa, América del Norte y China | Largo plazo (≥ 4 años) |
| Demanda de Baterías para Vehículos Eléctricos, Inversores y Gestión Térmica | +2.1% | Global, concentrado en China, Corea del Sur y Alemania | Mediano plazo (2-4 años) |
| Miniaturización de Semiconductores y Procesamiento de Alta Pureza | +1.6% | Núcleo de Asia-Pacífico, Taiwán, Corea del Sur y Japón, con extensión a América del Norte | Largo plazo (≥ 4 años) |
| Conectividad de Alta Frecuencia y Hardware para Centros de Datos de IA | +1.4% | Global, con alta demanda en los corredores de centros de datos de América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Calificación del Suministro Local de Polímeros Especiales en Asia-Pacífico | +1.0% | Asia-Pacífico, China, India y Corea del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Reducción de Peso de Vehículos y Sustitución de Metales
La necesidad de reducir el peso de los vehículos va más allá de los paneles de carrocería hacia componentes del tren motriz, estructurales y de gestión térmica. El mercado de plásticos de alto rendimiento se beneficia a medida que los fabricantes reemplazan piezas metálicas con PPS, polímeros de cetona aromática y grados de HPPA. Estos materiales mantienen la resistencia mecánica y la estabilidad térmica donde las resinas de ingeniería estándar pueden deformarse o fluir. SABIC informó que su sistema termoplástico Noryl GTX puede reducir el peso hasta un 25% en comparación con los plásticos de ingeniería rellenos en componentes de protección de baterías para vehículos eléctricos.[1]SABIC, "SABIC Avanza en Soluciones Termoplásticas para Tecnologías Críticas de Baterías para Vehículos Eléctricos," SABIC, sabic.com El crecimiento de los vehículos eléctricos está aumentando el número de contactos poliméricos, carcasas y soportes estructurales dentro de cada plataforma de vehículo. El cambio también reduce el uso de sujetadores metálicos y soportes de aluminio en determinados conjuntos.
Demanda de Baterías para Vehículos Eléctricos, Inversores y Gestión Térmica
El paso de arquitecturas de vehículos eléctricos de 400V a 800V incrementa las exigencias térmicas, eléctricas y químicas sobre los materiales de los componentes. Este cambio respalda el mercado de plásticos de alto rendimiento porque los sistemas poliméricos anteriores pueden no soportar las cargas operativas más elevadas. Envalior lanzó el Xytron PPS M5080ET en junio de 2026 para aplicaciones de sobremoldeo de barras colectoras en vehículos eléctricos. La empresa declaró que el compuesto mejora la resistencia al choque térmico en más de un 70% respecto a formulaciones anteriores de PPS. BASF también señaló que los sistemas de baterías de 800V requieren nuevas soluciones de materiales para componentes de batería exigentes.[2]BASF, "BASF sobre la Próxima Generación de Materiales para Baterías," BASF, basf.com Los aglutinantes de electrodos de PVDF y las piezas de sellado de PTFE enfrentan tanto una mayor demanda de vehículos eléctricos como un escrutinio bajo la regulación de PFAS, lo que puede fomentar el uso de HPPA y PPS en aplicaciones que no son de electrodo.
Miniaturización de Semiconductores y Procesamiento de Alta Pureza
La fabricación de semiconductores por debajo del nodo de 3 nm incrementa la demanda de sistemas poliméricos con alta pureza y resistencia química. El mercado de plásticos de alto rendimiento sirve a equipos de proceso húmedo que deben manejar agua ultrapura y agentes de ataque agresivos. El PFA, el PTFE y el PVDF se utilizan por su inercia química y sus bajos niveles de extractables. Las discusiones sobre estándares de materiales de SEMI señalaron que los grados de fluoropolímeros de alta pureza pueden alcanzar precios de 2 a 3 veces superiores a los grados industriales estándar. El suministro está concentrado en torno a clientes de fabricación de vanguardia con especificaciones de materiales exigentes. Los usos en semiconductores pueden recibir derogaciones de PFAS en el marco europeo, lo que podría dirigir la capacidad limitada de alta pureza hacia la producción de chips en lugar de aplicaciones industriales más amplias.
Conectividad de Alta Frecuencia y Hardware para Centros de Datos de IA
La construcción de centros de datos de IA está incrementando la demanda de materiales para placas de circuito impreso de alta frecuencia y sustratos poliméricos relacionados. El mercado de plásticos de alto rendimiento está respaldado por diseños de servidores con más capas de placa que los sistemas convencionales. Würth Elektronik informó que las placas base de servidores convencionales utilizan 18 capas, mientras que los servidores de IA avanzados utilizan de 32 a más de 90 capas. La misma fuente indicó que un servidor avanzado puede consumir de 10 a 15 veces más material de placa físico que una unidad estándar. Los compuestos de PTFE y las películas de polímero de cristal líquido respaldan los enlaces de alta velocidad donde el FR-4 convencional no proporciona el rendimiento eléctrico necesario. Esta demanda puede desviar la capacidad de laminados especiales de la producción de placas de circuito impreso para automoción e industria, respaldando los precios de los polímeros cuando el suministro es escaso.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Resina, Procesamiento y Calificación | -1.8% | Global | Largo plazo (≥ 4 años) |
| Regulación de Fluoroquímicos y Cumplimiento del Fin de Vida Útil | -1.3% | Europa, con relevancia secundaria en América del Norte | Mediano plazo (2-4 años) |
| Largos Ciclos de Validación y Pruebas Estandarizadas Limitadas | -0.9% | Global, concentrado en aplicaciones aeroespaciales, médicas y de automoción | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Resina, Procesamiento y Calificación
Los altos precios de las resinas y las exigentes condiciones de producción pueden limitar la adopción en el mercado de plásticos de alto rendimiento. Los precios del PEEK oscilan entre 80 y 120 USD por kilogramo, mientras que el procesamiento a menudo requiere temperaturas de 350°C a 400°C. Estas condiciones requieren equipos especializados de moldeo o extrusión y pueden aumentar el desgaste de los utillajes. La FDA emitió el borrador de la guía Q3E sobre extractables y lixiviables en agosto de 2025, reforzando la carga de pruebas para los cambios de polímeros regulados. La adopción es más sólida donde el beneficio de rendimiento es claro y el valor del componente puede absorber los costos de desarrollo. Los proveedores pequeños y medianos también enfrentan presión para recuperar los costos de utillaje antes de que comiencen los pedidos de producción recurrentes.
Regulación de Fluoroquímicos y Cumplimiento del Fin de Vida Útil
La propuesta de restricción universal de PFAS del REACH de la Unión Europea crea un problema regulatorio de materiales para los productores de fluoropolímeros. La Agencia Europea de Sustancias y Mezclas Químicas declaró que su Comité de Evaluación de Riesgos adoptó su opinión final el 2 de marzo de 2026. El Comité de Análisis Socioeconómico acordó su borrador de opinión el 10 de marzo de 2026 y se espera que complete su opinión durante 2026. La propuesta abarca cerca de 14.000 sustancias químicas sintéticas y mantiene en discusión las derogaciones específicas por uso. El Reino Unido publicó su primer Plan Integral de PFAS el 3 de febrero de 2026 y señaló la intención de reformar el REACH del Reino Unido para diciembre de 2028. El mercado de plásticos de alto rendimiento enfrenta una incertidumbre adicional porque los grados de alta pureza de PTFE, PFA y PVDF pueden costar hasta un 25% más que los grados estándar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Fluoropolímeros Lideran la Demanda Mientras que el HPPA Impulsa el Crecimiento
Los fluoropolímeros representaron el 36,15% del tamaño del mercado de plásticos de alto rendimiento en 2025, respaldados por el procesamiento húmedo de semiconductores, los sistemas de fluidos químicos, los componentes para vehículos eléctricos y el aislamiento de cables de alta frecuencia. Su resistencia química y sus propiedades de bajos extractables siguen siendo importantes donde la sustitución es técnicamente difícil. Las poliamidas de alto rendimiento son el tipo de mayor crecimiento, con una CAGR del 9,84% hasta 2031. La industria de plásticos de alto rendimiento utiliza HPPA para carcasas de baterías de vehículos eléctricos, carcasas de inversores, circuitos de gestión térmica y conectores. Estas piezas deben tolerar temperaturas continuas de 150°C a 175°C en determinadas arquitecturas de 800V. Los grados estándar de PA6 y PA66 son menos adecuados para estas condiciones operativas.
Syensqo amplió su planta de Changshu en mayo de 2025 con capacidad para los grados Kalix HPPA, Omnix HPPA y Amodel PPA. En el mercado de plásticos de alto rendimiento, el PPS tiene una posición relevante en conectores y carcasas porque combina rendimiento térmico con una ventaja de costo frente al PEEK. La demanda de LCP está vinculada a los sustratos de placas de circuito impreso de alta frecuencia utilizados en sistemas de centros de datos. El PEEK, el PEKK y el LMPAEK siguen siendo polímeros de cetona aromática de alta especificación con sólidos márgenes en aplicaciones exigentes. Victrex declaró que su tecnología LMPAEK proporciona una ventana de procesamiento hasta 40°C más amplia y consume hasta un 25% menos de energía de procesamiento que el PEEK convencional. Las poliimidas y los polímeros de sulfonas continúan sirviendo a usos más pequeños y de alto valor en microelectrónica y membranas de tratamiento de agua.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología de Procesamiento: El Moldeo por Inyección Mantiene la Posición de Volumen
El moldeo por inyección representó el 44,32% de los ingresos en 2025 porque respalda la producción eficiente y repetible de piezas complejas. Los conectores de automoción, las carcasas electrónicas y los componentes de dispositivos médicos requieren tolerancias dimensionales estrictas en grandes volúmenes. El moldeo por inyección es también la ruta de mayor crecimiento, con una CAGR proyectada del 10,15% hasta 2031. Un soporte moldeado de HPPA puede reemplazar de 3 a 5 subconjuntos estampados de metal y caucho en diseños adecuados. Esto puede mejorar el rendimiento de las piezas y reducir el costo del sistema. La propuesta de valor refleja el costo total del ensamblaje más que el precio de la resina por sí solo.
La extrusión produce tuberías, películas, tubos y perfiles de láminas para el procesamiento químico, los sistemas de agua ultrapura para semiconductores y el manejo de fluidos médicos. Estas aplicaciones necesitan geometría consistente, alta pureza y calidad de procesamiento confiable. El moldeo por compresión se utiliza para componentes aeroespaciales e industriales de sección gruesa fabricados con PEEK y poliimida. Sus ciclos más lentos son aceptables en aplicaciones de bajo volumen que requieren precisión dimensional. La otra categoría de procesamiento incluye la fabricación aditiva, que está ganando relevancia en la fabricación aeroespacial. Victrex declaró que los sistemas de filamento LMPAEK pueden permitir piezas fuera de autoclave a velocidades de ciclo hasta 4 veces más rápidas que los métodos tradicionales de compuestos termoplásticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final: El Transporte Mantiene la Escala Mientras la Electrónica se Acelera
El transporte representó el 42,81% del tamaño del mercado de plásticos de alto rendimiento en 2026, convirtiéndolo en el mayor segmento de uso final. Los programas de automoción utilizan conectores de PPS, componentes bajo el capó de HPPA, sustratos de antena de LCP y rodamientos estructurales de PEEK. Las plataformas de vehículos eléctricos aumentan el contenido polimérico por vehículo porque introducen componentes que no estaban presentes en los diseños de combustión interna. Se proyecta que el segmento eléctrico y electrónico registre la CAGR más alta del 10,43% hasta 2031. Los centros de datos de IA y el empaquetado avanzado de semiconductores son las principales fuentes de demanda. Estas aplicaciones requieren materiales que preserven el rendimiento eléctrico a altas frecuencias y durante una exposición térmica sostenida.
Los servidores de IA representaron más del 25% de la demanda de placas de circuito impreso en 2026, tras representar el 15% en 2025. El aumento puede tensar el suministro de laminados compuestos de PTFE y LCP, lo que puede respaldar precios elevados hasta 2027. La demanda médica está respaldada por sistemas de implantes de PEEK aprobados. La FDA aprobó el sistema de fusión intercorporal cervical de PEEK poroso de Curiteva en enero de 2026. La demanda industrial está respaldada por el procesamiento químico y el manejo de fluidos en petróleo y gas, donde los revestimientos de fluoropolímeros y los sellos de PTFE siguen siendo especificaciones comunes. El mercado de plásticos de alto rendimiento sirve tanto a programas de vehículos de alto volumen como a aplicaciones reguladas especializadas.
Análisis Geográfico
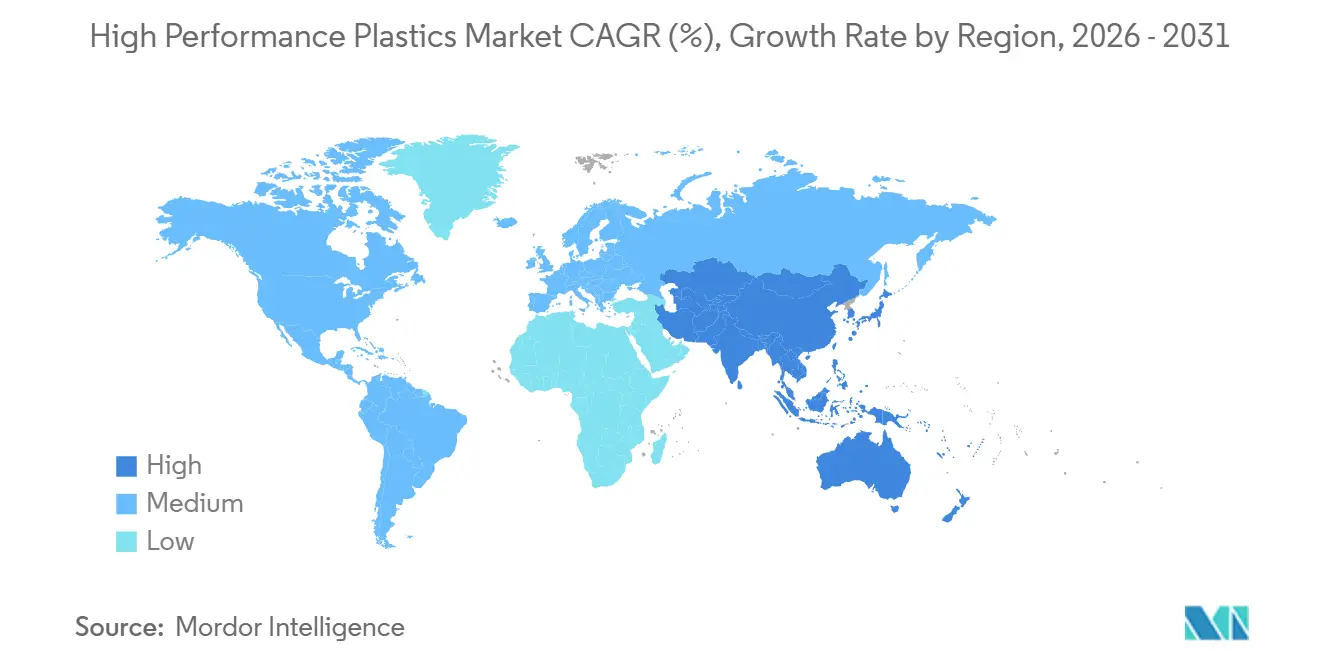
Asia Pacífico representó el 43,06% de la participación del mercado de plásticos de alto rendimiento en 2025 y se proyecta que crezca a una CAGR del 10,33% hasta 2031. La producción de vehículos eléctricos de China, la base de producción de semiconductores de Corea del Sur, la fabricación de piezas de precisión de Japón y las cadenas de suministro automotriz en India y la ASEAN respaldan la demanda regional. El mayor contenido polimérico en las plataformas de vehículos premium y eléctricos también aumenta el uso de materiales en toda la región. Syensqo completó su expansión de compoundización en Changshu en mayo de 2025 para respaldar usos en movilidad eléctrica, semiconductores, dispositivos inteligentes y atención médica. La empresa anunció una inversión en compoundización en Panoli, India, en septiembre de 2026 que respaldará a los clientes del sector automotriz.
América del Norte mantiene una posición sólida en el mercado de plásticos de alto rendimiento a través de compuestos aeroespaciales, fabricación de dispositivos médicos y expansión de capacidad en semiconductores. Los compuestos de PEEK y PEKK son importantes en aplicaciones aeroespaciales, mientras que los fabricantes médicos requieren registros establecidos de calificación de materiales. Arkema inició una expansión del 15% de la capacidad de PVDF en Calvert City, Kentucky, en junio de 2026. La inversión de 20 millones de USD respalda la demanda de baterías para vehículos eléctricos, cables para centros de datos y semiconductores. Los requisitos de contenido doméstico de EE. UU. para las cadenas de suministro de baterías de vehículos eléctricos están acelerando la calificación local de grados de PVDF y fluoropolímeros. Esto crea una demanda que es independiente del ciclo de producción automotriz más amplio.
El mercado de plásticos de alto rendimiento de Europa está respaldado por programas de compuestos termoplásticos, la producción automotriz alemana y los centros de fabricación química establecidos. El trabajo de PFAS del REACH de la UE está afectando directamente la cadena de suministro de fluoropolímeros de la región y los planes de calificación de los clientes. Los proveedores están invirtiendo en documentación de cumplimiento, seguimiento de emisiones y reformulación de productos de alta pureza para aplicaciones europeas. América del Sur, Oriente Medio y África siguen siendo áreas regionales más pequeñas con demanda estable del sector energético. Los revestimientos de tuberías de fluoropolímeros respaldan el procesamiento de petróleo y gas en Brasil y Arabia Saudita. La ubicación de México cerca de las plantas de ensamblaje de vehículos de los Estados Unidos también está atrayendo a compoundizadores de moldeo por inyección que sirven a la cadena de suministro del USMCA.

Panorama Competitivo
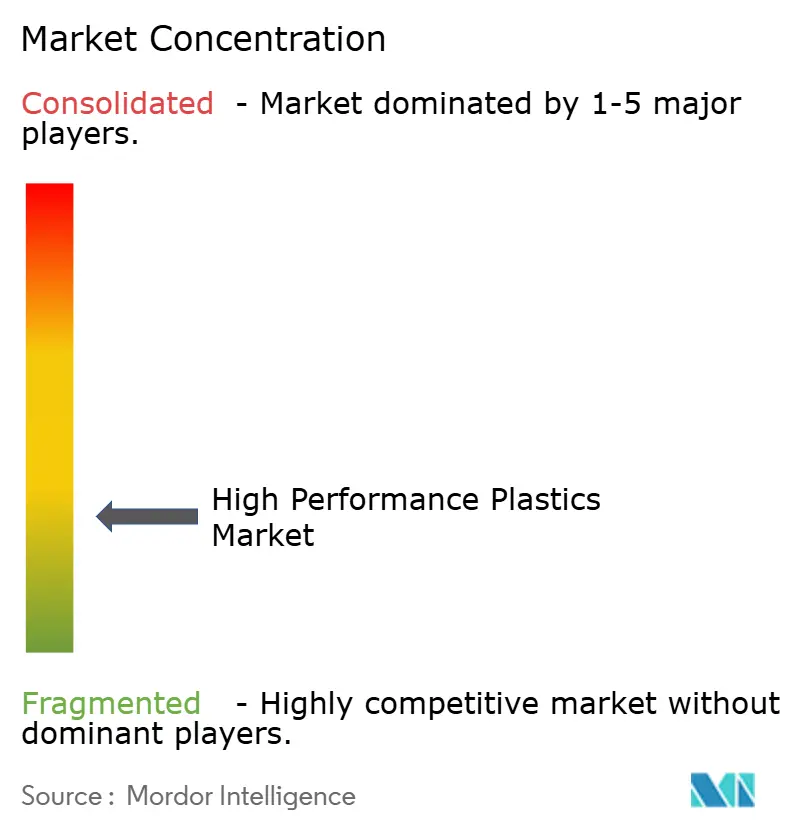
El mercado de plásticos de alto rendimiento está moderadamente concentrado en torno a Syensqo, Arkema, DuPont, Victrex y The Chemours Company. Estos productores suministran familias de resinas ampliamente especificadas, incluidos los grados PEEK, PEKK, PVDF, PTFE y HPPA. Sus estrategias combinan la producción de monómeros, la compoundización, la ingeniería de aplicaciones y la propiedad intelectual en torno a los sistemas de procesamiento y compuestos. Arkema recibió la Patente de EE. UU. 12460078 en noviembre de 2025 por tecnología de fabricación aditiva relacionada con PAEK. La empresa también posee tecnología relacionada con métodos de impregnación de fibras utilizando PEKK. Especialistas más pequeños como Ensinger y KURARAY PLASTICS compiten a través de perfiles semiacabados personalizados, proximidad a los clientes de mecanizado de precisión y plazos de entrega cortos para trabajos de bajo volumen.
Syensqo amplió la compoundización de polímeros especiales en Changshu en mayo de 2025 y añadió grados para aplicaciones de movilidad eléctrica, semiconductores, dispositivos inteligentes y atención médica. En septiembre de 2026, anunció una nueva línea de compoundización de polímeros aromáticos en Panoli que duplicará la capacidad actual del sitio y está previsto que comience a operar en el primer trimestre de 2028. Arkema inició su expansión de PVDF en Calvert City en junio de 2026 tras una inversión de 20 millones de USD. Arkema también anunció una expansión del 20% de la capacidad de PVDF en Changshu en marzo de 2026, con inicio previsto para 2028. Estas inversiones muestran que la proximidad a los clientes de baterías, semiconductores y vehículos se está convirtiendo en un elemento central del posicionamiento de los proveedores en el mercado de plásticos de alto rendimiento.
Las oportunidades se centran en precursores aromáticos de origen biológico, PEEK de contenido reciclado para aplicaciones industriales y grados térmicamente conductores para la gestión térmica de baterías de vehículos eléctricos. Syensqo informó que los volúmenes y las ventas de polímeros especiales volvieron al crecimiento interanual en el segundo trimestre de 2026, impulsados por la demanda relacionada con semiconductores. Los productores chinos de PEEK han ampliado su capacidad desde 2020 y están buscando calificación para especificaciones automotrices industriales. Su presencia podría ejercer presión sobre los grados estándar de PEEK en usos automotrices de nivel medio. Es probable que los proveedores establecidos mantengan una ventaja en los grados aeroespaciales y médicos que requieren documentación extensa y largos períodos de calificación. El mercado de plásticos de alto rendimiento, por lo tanto, sigue estando determinado por la propiedad tecnológica, los grados aprobados y el soporte de aplicaciones local.
Líderes de la Industria de Plásticos de Alto Rendimiento
DuPont
BASF
Solvay
Celanese Corporation
Arkema
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Syensqo anunció una inversión en una nueva línea de compoundización de polímeros aromáticos de alto rendimiento en su planta de Panoli, India, duplicando la capacidad actual de Panoli. El centro modular procesará PPS, PEEK, PPA y poliarilimida, con el objetivo de atender a los fabricantes de equipos originales del sector automotriz y apoyar la iniciativa de localización Make in India del país, con un inicio previsto en el primer trimestre de 2028.
- Junio de 2026: Arkema puso en marcha con éxito su expansión del 15% de la capacidad de PVDF en su planta de Calvert City, Kentucky. La inversión de aproximadamente 20 millones de USD, anunciada en febrero de 2025, se completó en tiempo y dentro del presupuesto, respaldando el crecimiento del mercado de baterías para vehículos eléctricos, cables para centros de datos y semiconductores en América del Norte.


Alcance del Informe Global del Mercado de Plásticos de Alto Rendimiento
Los plásticos de alto rendimiento son polímeros avanzados que soportan calor extremo, productos químicos agresivos y estrés mecánico intenso, muy por encima de los límites de los plásticos estándar o de ingeniería.
El mercado de plásticos de alto rendimiento está segmentado por tipo, tecnología de procesamiento, industria de uso final y geografía. Por tipo, el mercado está segmentado en fluoropolímeros, Poliamidas de Alto Rendimiento (HPPA), Sulfuro de Polifenileno (PPS), Polímeros de Sulfonas (SP), Polímeros de Cristal Líquido (LCP), Polímeros de Cetona Aromática (AKP), Polietercetona Cetona (PEKK), Poliimidas (PI) y Otros. Por tecnología de procesamiento, el mercado está segmentado en moldeo por inyección, extrusión, moldeo por compresión y otros. Por industria de uso final, el mercado está segmentado en transporte, eléctrica y electrónica, médica, industrial y otras industrias de uso final. Por geografía, el mercado está segmentado en Asia Pacífico, América del Norte, Europa, América del Sur, Oriente Medio y África. El informe también cubre el tamaño y los pronósticos del mercado de plásticos de alto rendimiento en 16 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Fluoropolímeros |
| Poliamidas de Alto Rendimiento (HPPA) |
| Sulfuro de Polifenileno (PPS) |
| Polímeros de Sulfonas (SP) |
| Polímeros de Cristal Líquido (LCP) |
| Polímeros de Cetona Aromática (AKP) |
| Polietercetona Cetona (PEKK) |
| Poliimidas (PI) |
| Otros |
| Moldeo por Inyección |
| Extrusión |
| Moldeo por Compresión |
| Otros |
| Transporte |
| Eléctrica y Electrónica |
| Médica |
| Industrial |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Fluoropolímeros | |
| Poliamidas de Alto Rendimiento (HPPA) | ||
| Sulfuro de Polifenileno (PPS) | ||
| Polímeros de Sulfonas (SP) | ||
| Polímeros de Cristal Líquido (LCP) | ||
| Polímeros de Cetona Aromática (AKP) | ||
| Polietercetona Cetona (PEKK) | ||
| Poliimidas (PI) | ||
| Otros | ||
| Por Tecnología de Procesamiento | Moldeo por Inyección | |
| Extrusión | ||
| Moldeo por Compresión | ||
| Otros | ||
| Por Industria de Uso Final | Transporte | |
| Eléctrica y Electrónica | ||
| Médica | ||
| Industrial | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y proyectado del mercado de plásticos de alto rendimiento?
Se proyecta que el tamaño del mercado de plásticos de alto rendimiento aumente de 40,52 mil millones de USD en 2026 a 63,36 mil millones de USD en 2031, a una CAGR del 9,35%.
¿Qué tipo de polímero tiene la mayor participación?
Los fluoropolímeros representaron el 36,15% de los ingresos en 2025 porque se utilizan en el manejo de fluidos para semiconductores, sistemas químicos, componentes para vehículos eléctricos y aislamiento de alta frecuencia.
¿Qué tecnología de procesamiento crece más rápido?
Se prevé que el moldeo por inyección crezca a una CAGR del 10,15% hasta 2031 y representó el 44,32% de los ingresos en 2025.
¿Qué región lidera la demanda global?
Asia Pacífico representó el 43,06% de los ingresos en 2025 y se proyecta que crezca a una CAGR del 10,33% hasta 2031.
Última actualización de la página el:



