
高性能プラスチック市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
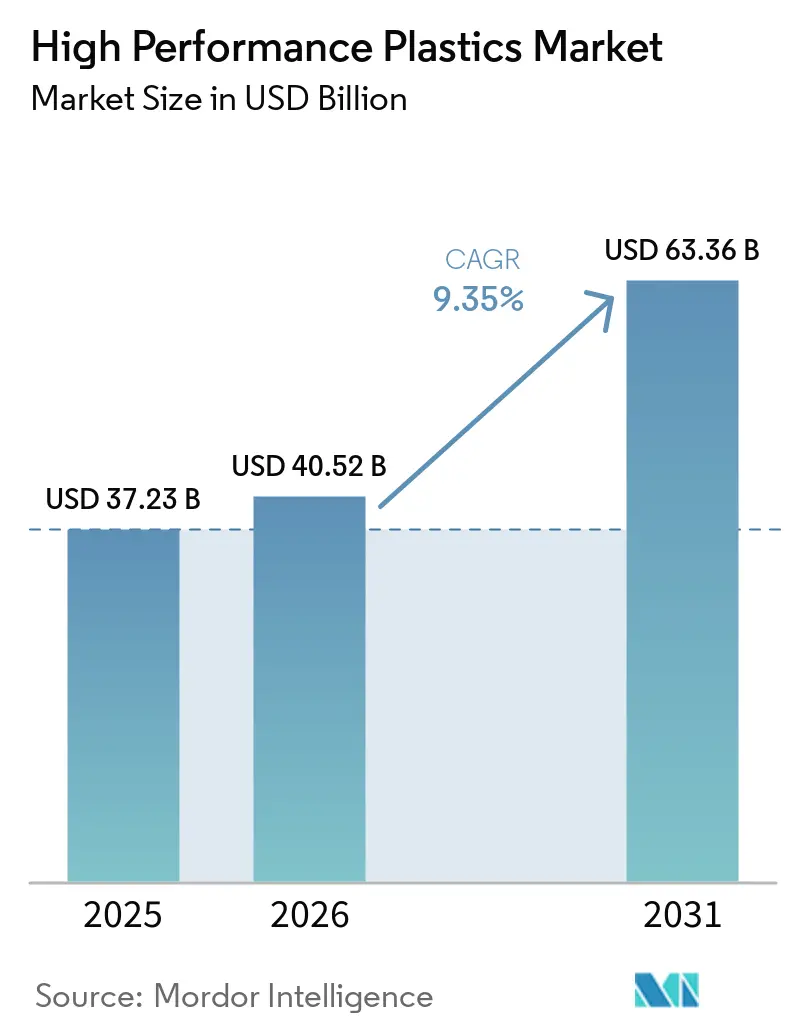
| 市場規模 (2026) | 40.52 十億米ドル |
| 市場規模 (2031) | 63.36 十億米ドル |
| 成長率 (2026 - 2031) | 9.35 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる高性能プラスチック市場分析
高性能プラスチック市場規模は、2025年の37.23 ビリオン 米ドルおよび2026年の40.52 ビリオン 米ドルから、2031年までに63.36 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてのCAGRは9.35%です。車両の電動化、人工知能データセンター、および先端半導体製造が、熱・化学物質・電気負荷に耐える材料への需要を高めています。これらの要件は、標準エンジニアリング樹脂では運転条件を満たせない用途での使用を支えています。生産者はアジア太平洋地域の自動車、電子機器、半導体顧客に近い場所でコンパウンディング能力を拡大しています。PFASに関する規制の見通しは、フッ素ポリマーサプライヤーとその顧客にとって引き続き重要な考慮事項です。競争は、樹脂化学だけでなく、材料認定、用途サポート、地域認証、および安定供給に依存しています。
主要レポートのポイント
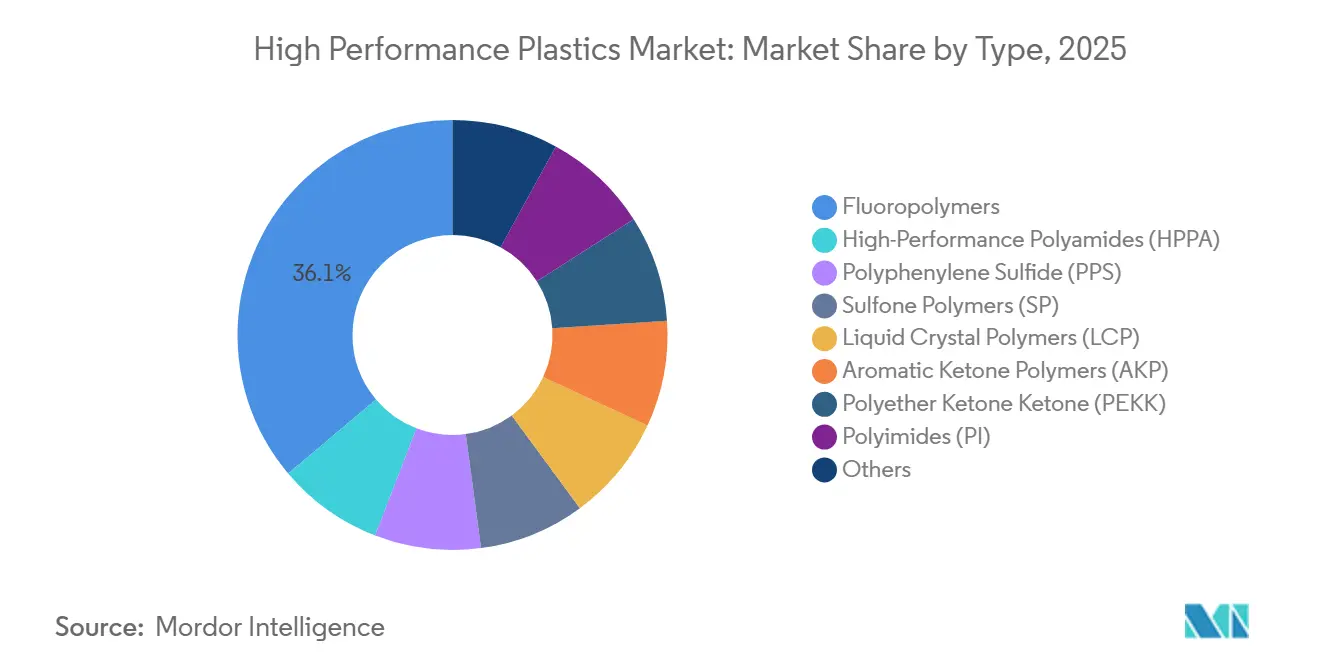
- タイプ別では、フッ素ポリマーが2025年の高性能プラスチック市場シェアの36.15%を占め、高性能ポリアミド(HPPA)は2031年にかけてCAGR 9.84%で成長すると予測されています。
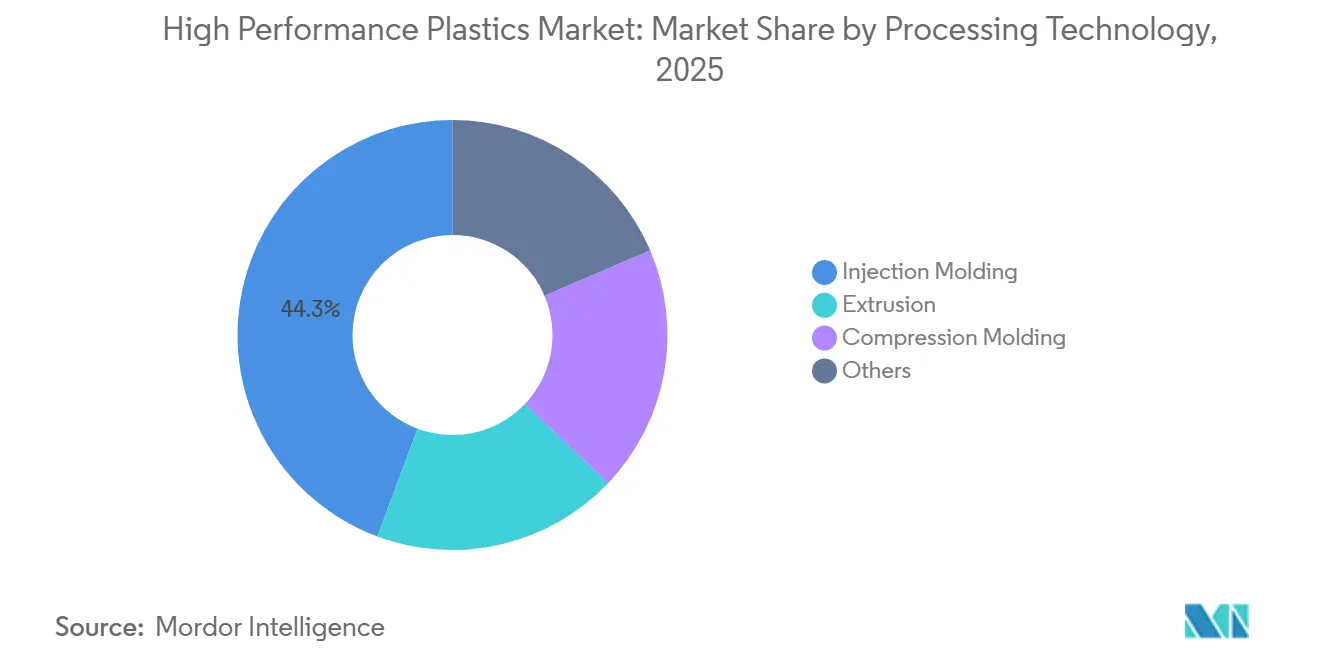
- 加工技術別では、射出成形が2025年に44.32%の売上シェアを占め、2031年にかけて最高の予測CAGR 10.15%を記録しました。
- 最終用途産業別では、輸送が2026年の最終用途売上の42.81%を占め、電気・電子は2031年にかけてCAGR 10.43%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年に43.06%の売上シェアを占め、2031年にかけてCAGR 10.33%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の高性能プラスチック市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 車両軽量化と金属代替 | +2.3% | 欧州、北米、中国が主導するグローバル | 長期(4年以上) |
| EV電池・インバーター・熱管理需要 | +2.1% | 中国、韓国、ドイツに集中するグローバル | 中期(2〜4年) |
| 半導体の微細化と高純度処理 | +1.6% | アジア太平洋中核、台湾、韓国、日本、北米への波及 | 長期(4年以上) |
| 高周波接続とAIデータセンターハードウェア | +1.4% | 北米とアジア太平洋のデータセンター回廊に高密度需要が集中するグローバル | 短期(2年以内) |
| アジア太平洋における地域特殊ポリマー供給の認定 | +1.0% | アジア太平洋、中国、インド、韓国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
車両軽量化と金属代替
車両重量削減の必要性は、ボディパネルを超えてパワートレイン、構造、熱管理部品にまで広がっています。高性能プラスチック市場は、メーカーがPPS、芳香族ケトンポリマー、HPPAグレードで金属部品を代替するにつれて恩恵を受けています。これらの材料は、標準エンジニアリング樹脂がたわみやクリープを起こす可能性がある箇所でも、機械的強度と熱安定性を維持します。SABICは、そのNoryl GTXサーモプラスチックシステムがEV電池保護部品において充填エンジニアリングプラスチックに対して最大25%の軽量化を実現できると報告しました。[1]SABIC、「SABICが重要なEV電池技術向けサーモプラスチックソリューションを推進」、SABIC、sabic.com EVの成長により、各車両プラットフォーム内のポリマーコンタクト、ハウジング、構造ブラケットの数が増加しています。この変化により、特定のアセンブリにおける金属製ファスナーやアルミニウムブラケットの使用も削減されています。
電気自動車電池・インバーター・熱管理需要
400VアーキテクチャーからEVの800Vアーキテクチャーへの移行は、部品材料に対する熱的・電気的・化学的要求を高めています。この移行は、従来のポリマーシステムがより高い運転負荷に耐えられない可能性があるため、高性能プラスチック市場を支えています。EnvaliorはEVバスバーオーバーモールディング用途向けにXytron PPS M5080ETを2026年6月に発売しました。同社は、このコンパウンドが従来のPPS配合に対して熱衝撃耐性を70%以上向上させると述べています。BASFも、800V電池システムが要求の厳しい電池部品に新たな材料ソリューションを必要としていると指摘しました。[2]BASF、「次世代電池材料についてのBASF」、BASF、basf.com PVDF電極バインダーおよびPTFEシール部品は、より強いEV需要とPFAS規制下での精査の両方に直面しており、非電極用途でのHPPAおよびPPSの使用を促進する可能性があります。
半導体の微細化と高純度処理
3nmノード以下の半導体製造は、高純度と耐薬品性を備えたポリマーシステムへの需要を高めています。高性能プラスチック市場は、超純水や攻撃性エッチャントを扱わなければならないウェットプロセス装置に対応しています。PFA、PTFE、PVDFは、その化学的不活性と低抽出物特性から使用されています。SEMI材料標準の議論では、高純度フッ素ポリマーグレードは標準工業グレードの2〜3倍の価格を要求できると指摘されました。供給は、要求の厳しい材料仕様を持つ最先端製造顧客に集中しています。半導体用途は欧州の枠組みでPFASの適用除外を受ける可能性があり、これにより限られた高純度能力が広範な産業用途ではなくチップ製造に向けられる可能性があります。
高周波接続とAIデータセンターハードウェア
AIデータセンターの建設は、高周波PCB材料および関連ポリマー基板への需要を高めています。高性能プラスチック市場は、従来のシステムよりも多くの基板層を持つサーバー設計によって支えられています。Würth Elektronikは、従来のサーバーマザーボードが18層を使用するのに対し、先進AIサーバーは32層から90層以上を使用すると報告しました。同情報源は、先進サーバーが標準ユニットの10〜15倍の物理的な基板材料を消費する可能性があると述べています。PTFEコンポジットと液晶ポリマーフィルムは、従来のFR-4では必要な電気性能を提供できない高速リンクを支えています。この需要は、供給が逼迫した際にポリマー価格を支える形で、自動車および産業用PCB製造から特殊ラミネート能力を転用する可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い樹脂・加工・認定コスト | -1.8% | グローバル | 長期(4年以上) |
| フッ素化学物質規制とライフサイクル終了時のコンプライアンス | -1.3% | 欧州、北米でも二次的な関連性 | 中期(2〜4年) |
| 長い検証サイクルと標準化されたテストの限界 | -0.9% | 航空宇宙、医療、自動車用途に集中するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い樹脂・加工・認定コスト
高い樹脂価格と厳しい生産条件は、高性能プラスチック市場全体での採用を制限する可能性があります。PEEKの価格は1キログラムあたり80〜120米ドルの範囲であり、加工には350℃〜400℃の温度が必要なことが多いです。これらの条件は特殊な成形または押出装置を必要とし、工具の摩耗を増加させる可能性があります。FDAは2025年8月に抽出物と浸出物に関するQ3Eドラフトガイダンスを発行し、規制されたポリマー変更に対するテスト負担を強化しました。採用は性能上の利点が明確で、部品価値が開発コストを吸収できる場合に最も強くなります。中小規模のサプライヤーも、定期的な生産注文が始まる前に工具コストを回収するプレッシャーに直面しています。
フッ素化学物質規制とライフサイクル終了時のコンプライアンス
欧州連合のREACHによるPFAS全般的制限の提案は、フッ素ポリマー生産者にとって重大な規制上の問題を生じさせています。欧州化学物質庁は、リスク評価委員会が2026年3月2日に最終意見を採択したと述べました。社会経済分析委員会は2026年3月10日にドラフト意見に合意し、2026年中に意見を完成させる予定です。この提案は約14,000種の合成化学物質を対象とし、用途別適用除外を引き続き検討しています。英国は2026年2月3日に初の包括的PFASプランを公表し、2028年12月までに英国REACHを改革する意向を示しました。高純度PTFE、PFA、PVDFグレードは標準グレードより最大25%高いコストがかかる可能性があるため、高性能プラスチック市場は不確実性の増大に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:フッ素ポリマーが需要をリードし、HPPAが成長を牽引
フッ素ポリマーは2025年の高性能プラスチック市場規模の36.15%を占め、半導体ウェットプロセス、化学流体システム、EV部品、高周波ケーブル絶縁によって支えられています。その耐薬品性低抽出物特性は、技術的に代替が困難な用途において引き続き重要です。高性能ポリアミドは2031年にかけてCAGR 9.84%で最も急成長するタイプです。高性能プラスチック産業はHPPAをEV電池ハウジング、インバーターエンクロージャー、熱管理回路、コネクターに使用しています。これらの部品は、選択された800Vアーキテクチャーにおいて150℃〜175℃の連続温度に耐える必要があります。標準PA6およびPA66グレードはこれらの運転条件には適していません。
Syensqoは2025年5月に常熟サイトをKalix HPPA、Omnix HPPA、Amodel PPAグレードの能力で拡張しました。高性能プラスチック市場において、PPSはPEEKに対するコスト優位性と熱性能を組み合わせているため、コネクターとハウジングにおいて重要な材料的地位を占めています。LCP需要はデータセンターシステムで使用される高周波PCB基板に結びついています。PEEK、PEKK、LMPAEKは、要求の厳しい用途において高い利益率を持つ高仕様の芳香族ケトンポリマーであり続けています。Victrexは、そのLMPAEK技術が従来のPEEKと比較して最大40℃広い加工ウィンドウを提供し、加工エネルギーを最大25%削減すると述べました。ポリイミドとスルホンポリマーは、より小規模で高付加価値のマイクロエレクトロニクスおよび水処理膜用途に引き続き対応しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


加工技術別:射出成形が数量面での地位を維持
射出成形は2025年に44.32%の売上シェアを占めました。これは、複雑な部品の効率的で再現性の高い生産を支えるためです。自動車コネクター、電子機器ハウジング、医療機器部品は、高い生産量において厳しい寸法公差を必要とします。射出成形はまた最も急成長する加工方法でもあり、2031年にかけてCAGR 10.15%が予測されています。成形されたHPPAブラケットは、適切な設計において3〜5個のプレス加工された金属およびゴムのサブアセンブリを代替できます。これにより部品性能が向上し、システムコストが削減される可能性があります。この価値提案は、樹脂価格だけでなく総アセンブリコストを反映しています。
押出成形は、化学処理、半導体超純水システム、医療流体処理向けのパイプ、フィルム、チューブ、シートプロファイルを製造します。これらの用途は、一貫したジオメトリ、高純度、信頼性の高い加工品質を必要とします。圧縮成形は、PEEKおよびポリイミドから作られた厚肉断面の航空宇宙および産業部品に使用されます。そのサイクルが遅いことは、寸法精度を必要とする少量生産用途では許容されます。その他の加工カテゴリーには積層造形が含まれており、航空宇宙製造において関連性を高めています。Victrexは、LMPAEKフィラメントシステムが従来の熱可塑性複合材料法より最大4倍速いサイクルレートでオートクレーブ外部品を実現できると述べました。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:輸送が規模を維持し、電子機器が加速
輸送は2026年の高性能プラスチック市場規模の42.81%を占め、最大の最終用途セグメントとなっています。自動車プログラムはPPSコネクター、HPPAエンジンルーム部品、LCPアンテナ基板、PEEK構造ベアリングを使用しています。EVプラットフォームは、内燃機関設計には存在しなかった部品を導入するため、車両あたりのポリマー含有量を増加させています。電気・電子セグメントは2031年にかけて最高のCAGR 10.43%を記録すると予測されています。AIデータセンターと先端半導体パッケージングが主な需要源です。これらの用途は、高周波数および持続的な熱暴露時に電気性能を維持する材料を必要とします。
AIサーバーは2025年の15%から2026年にはPCB需要の25%以上を占めました。この増加により、PTFEコンポジットおよびLCPラミネートの供給が逼迫し、2027年まで価格が高止まりする可能性があります。医療需要は認可されたPEEKインプラントシステムによって支えられています。FDAは2026年1月にCuritevaの多孔質PEEK頸椎椎体間固定システムを認可しました。産業需要は化学処理および石油・ガス流体処理によって支えられており、フッ素ポリマーライニングとPTFEシールが一般的な仕様として残っています。高性能プラスチック市場は、大量生産の車両プログラムと特殊な規制対象用途の両方に対応しています。
地域分析
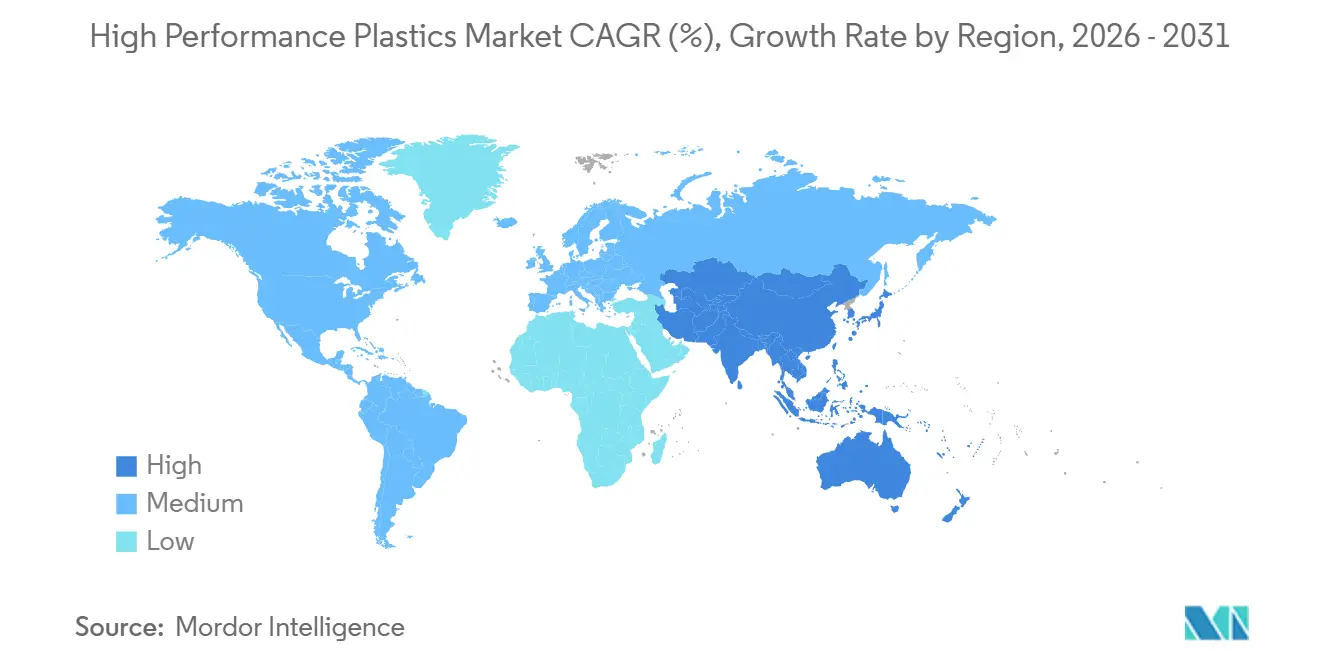
アジア太平洋は2025年の高性能プラスチック市場シェアの43.06%を占め、2031年にかけてCAGR 10.33%で成長すると予測されています。中国のEV生産、韓国の半導体製造基盤、日本の精密部品製造、インドおよびASEANの自動車サプライチェーンが地域需要を支えています。プレミアムおよびEV車両プラットフォームにおけるポリマー含有量の増加も、地域全体での材料使用量を押し上げています。Syensqoは2025年5月に常熟でのコンパウンディング拡張を完了し、e-モビリティ、半導体、スマートデバイス、ヘルスケア用途を支援しています。同社は2026年9月にインドのパノリでのコンパウンディング投資を発表し、自動車顧客を支援する予定です。
北米は、航空宇宙複合材料、医療機器製造、半導体能力拡張を通じて高性能プラスチック市場において強固な地位を占めています。PEEKおよびPEKKコンポジットは航空宇宙用途において重要であり、医療メーカーは確立された材料認定記録を必要としています。Arkemaは2026年6月にケンタッキー州カルバートシティでPVDF能力の15%拡張を開始しました。2,000万米ドルの投資は、北米におけるEV電池、データセンターケーブル、半導体需要を支えています。EV電池サプライチェーンに対する米国の国内コンテンツ要件は、PVDFおよびフッ素ポリマーグレードの地域認定を加速させています。これにより、より広範な自動車生産サイクルとは別の需要が生まれています。
欧州の高性能プラスチック市場は、熱可塑性複合材料プログラム、ドイツの自動車生産、確立された化学製造ンターによって支えられています。EU REACHのPFAS作業は、地域のフッ素ポリマーサプライチェーンと顧客の認定計画に直接影響を与えています。サプライヤーは欧州向け用途のコンプライアンス文書、排出追跡、高純度製品の再配合に投資しています。南米、中東・アフリカは、エネルギーセクターの安定した需要を持つより小規模な地域市場です。フッ素ポリマーパイプライニングはブラジルとサウジアラビアの石油・ガス処理を支えています。米国の車両組立工場に近いメキシコの立地も、USMCAサプライチェーンに対応する射出成形コンパウンダーを引き付けています。

競合状況
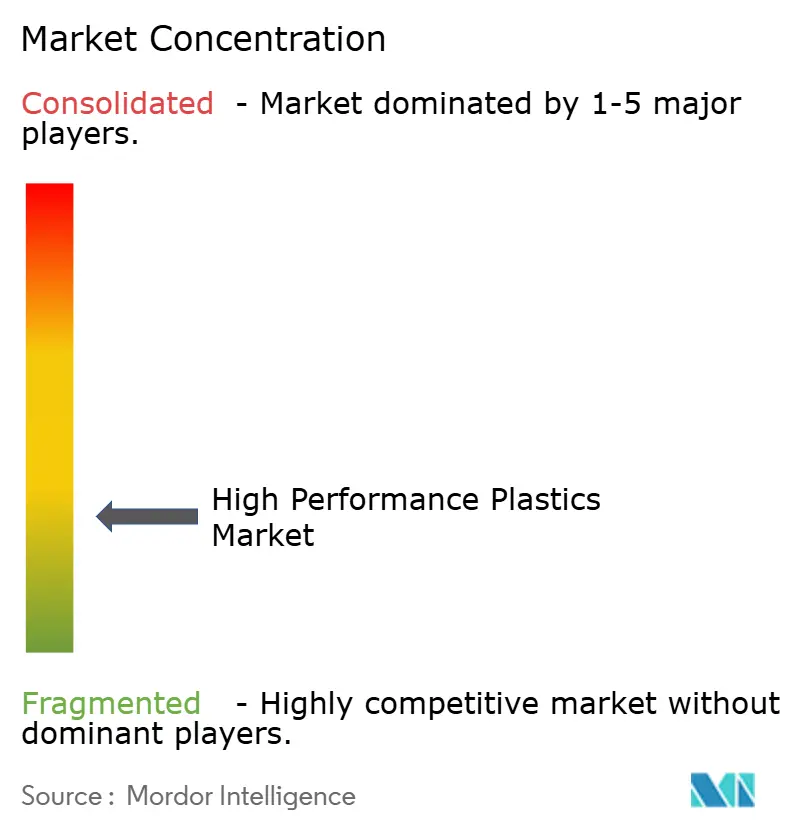
高性能プラスチック市場は、Syensqo、Arkema、DuPont、Victrex、The Chemours Companyを中心に適度に集中しています。これらの生産者は、PEEK、PEKK、PVDF、PTFE、HPPAグレードを含む広く指定された樹脂ファミリーを供給しています。その戦略は、モノマー生産、コンパウンディング、用途エンジニアリング、加工および複合材料システムに関する知的財産を組み合わせています。Arkemaは2025年11月にPAEK関連の積層造形技術に関する米国特許12460078を取得しました。同社はまたPEKKを使用した繊維含浸方法に関連する技術も保有しています。EnsingerやKURARAY PLASTICSなどの小規模専門企業は、カスタム半製品プロファイル、精密加工顧客への近接性、少量作業の短いリードタイムを通じて競争しています。
Syensqoは2025年5月に常熟での特殊ポリマーコンパウンディングを拡張し、e-モビリティ、半導体、スマートデバイス、ヘルスケア用途向けのグレードを追加しました。2026年9月には、現在のサイト能力を2倍にし、2028年第1四半期に稼働開始予定のパノリでの新しい芳香族ポリマーコンパウンディングラインを発表しました。Arkemaは2,000万米ドルの投資後、2026年6月にカルバートシティのPVDF拡張を開始しました。Arkemaはまた2026年3月に常熟でのPVDF能力の20%拡張を発表し、2028年に稼働開始予定です。これらの投資は、電池、半導体、車両顧客への近接性が高性能プラスチック市場のサプライヤーポジショニングの中心になりつつあることを示しています。
機会は、バイオソース芳香族前駆体、産業用途向けリサイクルコンテントPEEK、EV電池熱管理向け熱伝導グレードに集中しています。Syensqoは、2026年第2四半期に半導体関連需要に牽引され、特殊ポリマーの数量と売上が前年比成長に回帰したと報告しました。中国のPEEKメーカーは2020年以降能力を拡大しており、産業用自動車仕様の認定を求めています。その存在は、中間層の自動車用途における標準PEEKグレードに圧力をかける可能性があります。既存のサプライヤーは、広範な文書と長い認定期間を必要とする航空宇宙および医療グレードで優位性を維持する可能性が高いです。したがって、高性能プラスチック市場は引き続き技術所有権、承認グレード、地域用途サポートによって形成されています。
高性能プラスチック産業リーダー
DuPont
BASF
Solvay
Celanese Corporation
Arkema
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年9月:Syensqoはインドのパノリ施設に新しい高性能芳香族ポリマーコンパウンディングラインへの投資を発表し、現在のパノリ能力を2倍にしました。このモジュラーハブはPPS、PEEK、PPA、ポリアリールアミドを処理し、自動車OEMをターゲットとし、インドのメイク・イン・インディア現地化推進を支援し、2028年第1四半期に稼働開始予定です。
- 2026年6月:Arkemaはケンタッキー州カルバートシティ工場でのPVDF能力の15%拡張を成功裏に開始しました。2025年2月に発表された約2,000万米ドルの投資は、予定通りかつ予算内で完了し、北米におけるEV電池、データセンターケーブル、半導体市場の成長を支援しています。


世界の高性能プラスチック市場ポートの範囲
高性能プラスチックは、標準プラスチックやエンジニアリングプラスチックの限界をはるかに超えた極端な熱、過酷な化学物質、重い機械的ストレスに耐える先進ポリマーです。
高性能プラスチック市場は、タイプ、加工技術、最終用途産業、地域によってセグメント化されています。タイプ別では、市場はフッ素ポリマー、高性能ポリアミド(HPPA)、ポリフェニレンスルフィド(PPS)、スルホンポリマー(SP)、液晶ポリマー(LCP)、芳香族ケトンポリマー(AKP)、ポリエーテルケトンケトン(PEKK)、ポリイミド(PI)、その他にセグメント化されています。加工技術別では、市場は射出成形、押出成形、圧縮成形、その他にセグメント化されています。最終用途産業別では、市場は輸送、電気・電子、医療、産業、その他の最終用途産業にセグメント化されています。地域別では、市場はアジア太平洋、北米、欧州、南米、中東・アフリカにセグメント化されています。レポートはまた、主要地域の16カ国における高性能プラスチック市場の規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| フッ素ポリマー |
| 高性能ポリアミド(HPPA) |
| ポリフェニレンスルフィド(PPS) |
| スルホンポリマー(SP) |
| 液晶ポリマー(LCP) |
| 芳香族ケトンポリマー(AKP) |
| ポリエーテルケトンケトン(PEKK) |
| ポリイミド(PI) |
| その他 |
| 射出成形 |
| 押出成形 |
| 圧縮成形 |
| その他 |
| 輸送 |
| 電気・電子 |
| 医療 |
| 産業 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | フッ素ポリマー | |
| 高性能ポリアミド(HPPA) | ||
| ポリフェニレンスルフィド(PPS) | ||
| スルホンポリマー(SP) | ||
| 液晶ポリマー(LCP) | ||
| 芳香族ケトンポリマー(AKP) | ||
| ポリエーテルケトンケトン(PEKK) | ||
| ポリイミド(PI) | ||
| その他 | ||
| 加工技術別 | 射出成形 | |
| 押出成形 | ||
| 圧縮成形 | ||
| その他 | ||
| 最終用途産業別 | 輸送 | |
| 電気・電子 | ||
| 医療 | ||
| 産業 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
高性能プラスチック市場の現在および予測市場規模は?
高性能プラスチック市場規模は、2026年の40.52 ビリオン 米ドルから2031年までに63.36 ビリオン 米ドルへと、CAGR 9.35%で拡大する見込みです。
最大のシェアを持つポリマータイプはどれですか?
フッ素ポリマーは2025年に36.15%の売上シェアを占めました。これは半導体流体処理、化学システム、EV部品、高周波絶縁に使用されているためです。
最も急成長している加工技術はどれですか?
射出成形は2031年にかけてCAGR 10.15%で成長すると予測されており、2025年に44.32%の売上シェアを占めました。
世界需要をリードしている地域はどこですか?
アジア太平洋は2025年に43.06%の売上シェアを占め、2031年にかけてCAGR 10.33%で成長すると予測されています。
最終更新日:



