
Marktgröße und Marktanteile für Hochleistungskunststoffe
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 40.52 Milliarden US-Dollar |
| Marktgröße (2031) | 63.36 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.35 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hochleistungskunststoffe von Mordor Intelligence
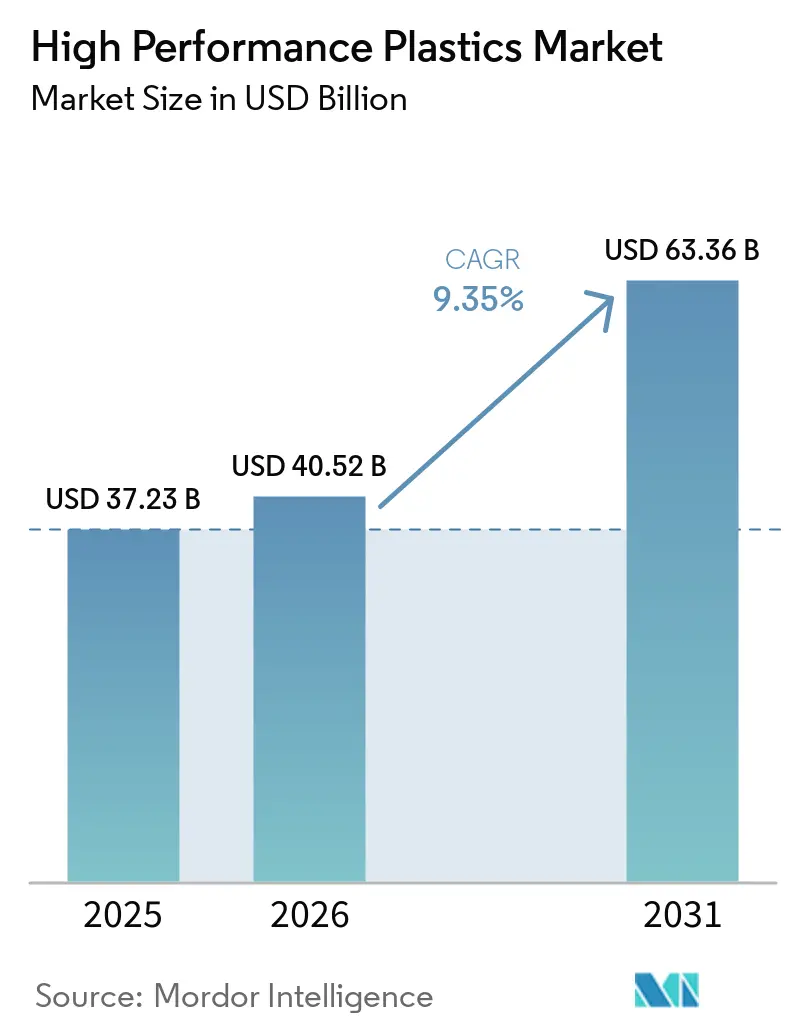
Die Marktgröße für Hochleistungskunststoffe wird voraussichtlich von 37,23 Milliarden USD im Jahr 2025 und 40,52 Milliarden USD im Jahr 2026 auf 63,36 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 9,35 % zwischen 2026 und 2031. Die Elektrifizierung von Fahrzeugen, Rechenzentren für künstliche Intelligenz und die fortschrittliche Halbleiterproduktion steigern die Nachfrage nach Materialien, die Hitze, Chemikalien und elektrische Belastungen tolerieren. Diese Anforderungen unterstützen den Einsatz in Anwendungen, bei denen Standard-Konstruktionsharze die Betriebsbedingungen nicht erfüllen können. Hersteller erweitern die Compoundierungskapazität in der Nähe von Automobil-, Elektronik- und Halbleiterkunden im asiatisch-pazifischen Raum. Die regulatorische Perspektive für PFAS bleibt eine wichtige Überlegung für Fluorpolymerlieferanten und ihre Kunden. Der Wettbewerb hängt von der Materialqualifizierung, der Anwendungsunterstützung, der regionalen Zertifizierung und einer zuverlässigen Versorgung ab und nicht allein von der Harzchemie.
Wichtigste Erkenntnisse des Berichts
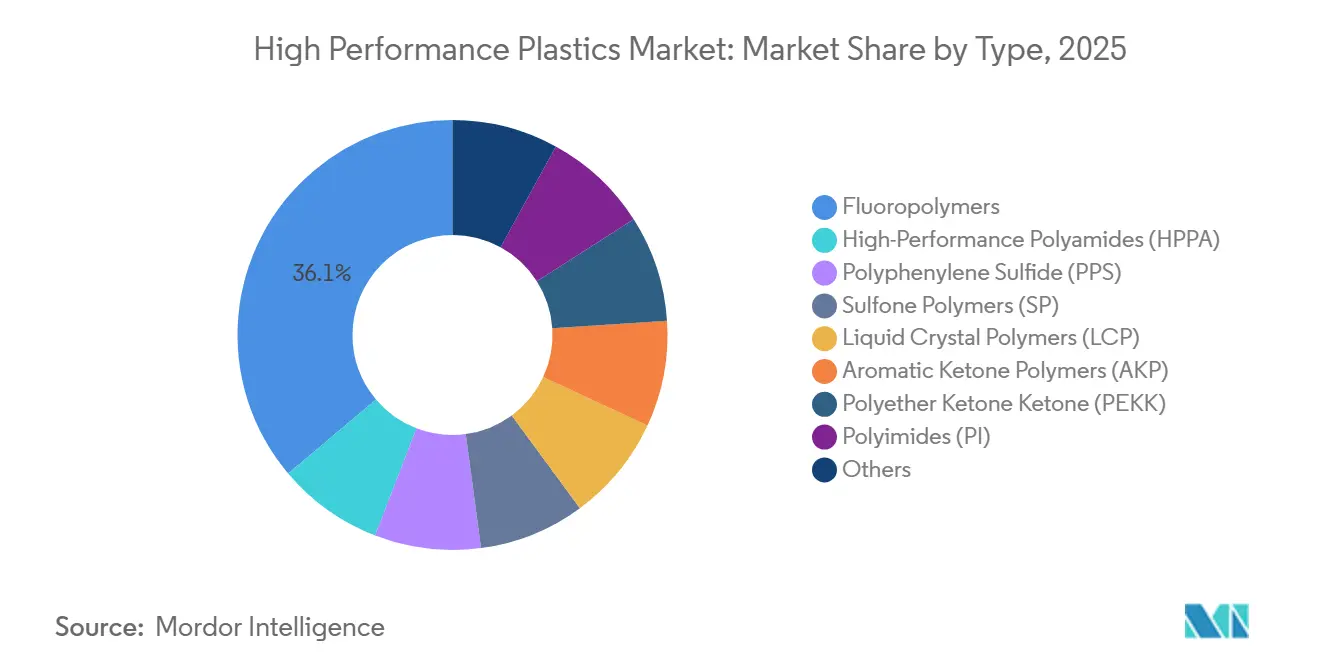
- Nach Typ hielten Fluorpolymere im Jahr 2025 einen Marktanteil von 36,15 % am Markt für Hochleistungskunststoffe, während Hochleistungspolyamide (HPPA) bis 2031 voraussichtlich mit einer CAGR von 9,84 % wachsen werden.
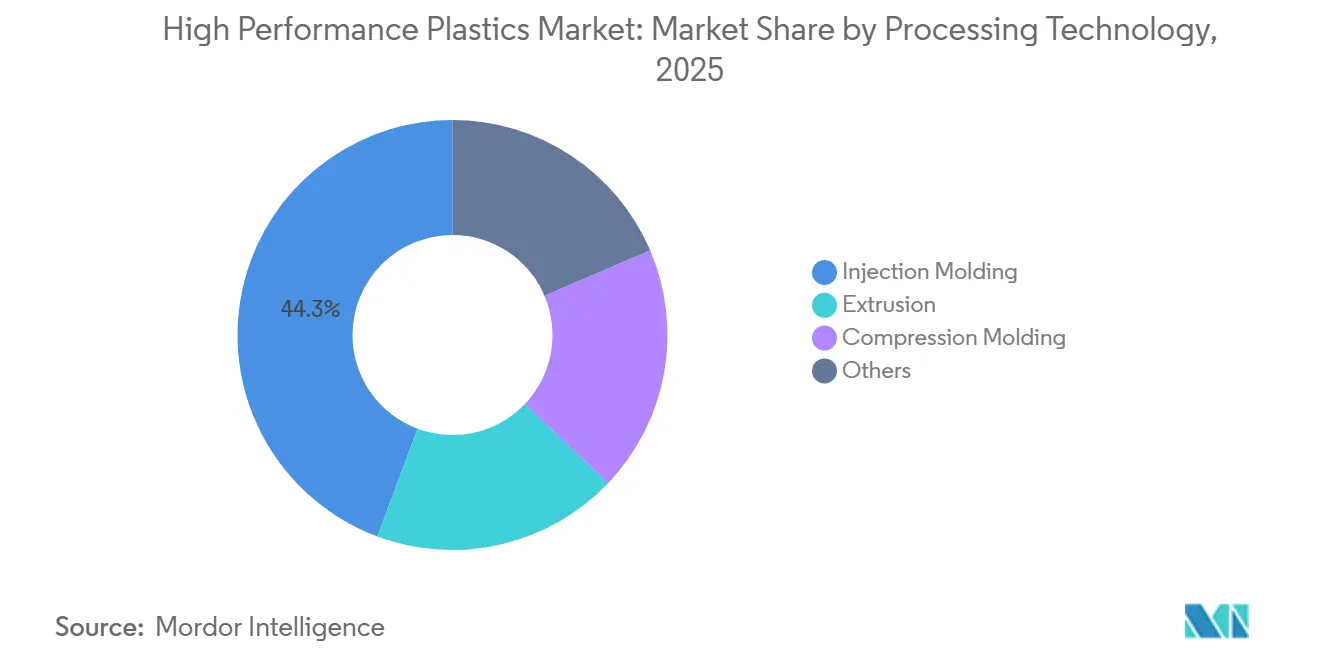
- Nach Verarbeitungstechnologie hielt Spritzguss im Jahr 2025 einen Umsatzanteil von 44,32 % und verzeichnete die höchste prognostizierte CAGR von 10,15 % bis 2031.
- Nach Endverbrauchsbranche entfiel auf den Transportsektor im Jahr 2026 ein Anteil von 42,81 % am Endverbrauchsumsatz, während der Bereich Elektro und Elektronik bis 2031 voraussichtlich mit einer CAGR von 10,43 % wachsen wird.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Umsatzanteil von 43,06 % und wird bis 2031 voraussichtlich mit einer CAGR von 10,33 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Hochleistungskunststoffe
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Fahrzeugleichtbau und Metallsubstitution | +2.3% | Global, angeführt von Europa, Nordamerika und China | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Batterien, Wechselrichtern und Wärmemanagement für Elektrofahrzeuge | +2.1% | Global, konzentriert in China, Südkorea und Deutschland | Mittelfristig (2–4 Jahre) |
| Halbleiterminiaturisierung und Hochreinheitsverarbeitung | +1.6% | Kernregion Asien-Pazifik, Taiwan, Südkorea und Japan, mit Ausstrahlungseffekten auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Hochfrequenzkonnektivität und KI-Rechenzentrum-Hardware | +1.4% | Global, mit hoher Nachfragedichte in Nordamerika und den Rechenzentrumskorridoren des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Qualifizierung lokaler Spezialpolymerversorgung im asiatisch-pazifischen Raum | +1.0% | Asien-Pazifik, China, Indien und Südkorea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fahrzeugleichtbau und Metallsubstitution
Die Notwendigkeit, das Fahrzeuggewicht zu reduzieren, geht über Karosserieteile hinaus und erstreckt sich auf Antriebsstrang-, Struktur- und Wärmemanagementkomponenten. Der Markt für Hochleistungskunststoffe profitiert davon, da Hersteller Metallteile durch PPS, aromatische Ketonpolymere und HPPA-Typen ersetzen. Diese Materialien behalten mechanische Festigkeit und thermische Stabilität dort, wo Standard-Konstruktionsharze durchbiegen oder kriechen können. SABIC berichtete, dass sein Noryl GTX-Thermoplastsystem das Gewicht bei EV-Batterieschutzkomponenten im Vergleich zu gefüllten Konstruktionskunststoffen um bis zu 25 % reduzieren kann.[1]SABIC, "SABIC Advances Thermoplastic Solutions for Critical EV Battery Technologies," SABIC, sabic.com Das Wachstum bei Elektrofahrzeugen erhöht die Anzahl der Polymerkontakte, Gehäuse und Strukturhalterungen innerhalb jeder Fahrzeugplattform. Die Umstellung reduziert auch den Einsatz von Metallbefestigungselementen und Aluminiumhalterungen in ausgewählten Baugruppen.
Nachfrage nach Batterien, Wechselrichtern und Wärmemanagement für Elektrofahrzeuge
Der Wechsel von 400-V- zu 800-V-Elektrofahrzeugarchitekturen erhöht die thermischen, elektrischen und chemischen Anforderungen an Komponentenmaterialien. Dieser Wandel unterstützt den Markt für Hochleistungskunststoffe, da frühere Polymersysteme den höheren Betriebsbelastungen möglicherweise nicht standhalten. Envalior brachte im Juni 2026 Xytron PPS M5080ET für Anwendungen zur Umspritzung von EV-Stromschienen auf den Markt. Das Unternehmen gab an, dass die Verbindung die Thermoschockbeständigkeit gegenüber früheren PPS-Formulierungen um mehr als 70 % verbessert. BASF wies auch darauf hin, dass 800-V-Batteriesysteme neue Materiallösungen für anspruchsvolle Batteriekomponenten erfordern.[2]BASF, "BASF on the Next Generation of Battery Materials," BASF, basf.com PVDF-Elektrodenbinder und PTFE-Dichtungsteile sind sowohl einer stärkeren EV-Nachfrage als auch der Prüfung im Rahmen der PFAS-Regulierung ausgesetzt, was den Einsatz von HPPA und PPS in Nicht-Elektrodenanwendungen fördern kann.
Halbleiterminiaturisierung und Hochreinheitsverarbeitung
Die Halbleiterfertigung unterhalb des 3-nm-Knotens steigert die Nachfrage nach Polymersystemen mit hoher Reinheit und chemischer Beständigkeit. Der Markt für Hochleistungskunststoffe bedient Nassprozesskettanlagen, die Reinstwasser und aggressive Ätzmittel handhaben müssen. PFA, PTFE und PVDF werden aufgrund ihrer chemischen Inertheit und geringen Extrahierbarkeit eingesetzt. In Diskussionen zu SEMI-Materialstandards wurde festgestellt, dass hochreine Fluorpolymertypen Preise erzielen können, die 2- bis 3-mal höher sind als bei Standard-Industrietypen. Das Angebot konzentriert sich auf Kunden mit führenden Fertigungsanlagen und anspruchsvollen Materialspezifikationen. Halbleiteranwendungen könnten im europäischen Rahmen PFAS-Ausnahmeregelungen erhalten, was begrenzte Hochreinheitskapazitäten in Richtung Chipproduktion statt breiterer Industrieanwendungen lenken könnte.
Hochfrequenzkonnektivität und KI-Rechenzentrum-Hardware
Der Bau von KI-Rechenzentren steigert die Nachfrage nach Hochfrequenz-Leiterplattenmaterialien und verwandten Polymersubstraten. Der Markt für Hochleistungskunststoffe wird durch Serverdesigns mit mehr Platinenlagen als herkömmliche Systeme unterstützt. Würth Elektronik berichtete, dass herkömmliche Server-Hauptplatinen 18 Lagen verwenden, während fortschrittliche KI-Server 32 bis mehr als 90 Lagen verwenden. Dieselbe Quelle gab an, dass ein fortschrittlicher Server 10- bis 15-mal mehr physisches Platinenmaterial verbrauchen kann als eine Standardeinheit. PTFE-Verbundwerkstoffe und Flüssigkristallpolymerfolien unterstützen Hochgeschwindigkeitsverbindungen, bei denen herkömmliches FR-4 nicht die erforderliche elektrische Leistung bietet. Diese Nachfrage kann Speziallaminiermaterial-Kapazitäten von der Automobil- und Industrie-Leiterplattenproduktion ablenken und die Polymerpreise bei knappem Angebot stützen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe Harz-, Verarbeitungs- und Qualifizierungskosten | -1.8% | Global | Langfristig (≥ 4 Jahre) |
| Fluorchemikalienregulierung und Compliance am Lebensende | -1.3% | Europa, mit nachrangiger Relevanz in Nordamerika | Mittelfristig (2–4 Jahre) |
| Lange Validierungszyklen und begrenzte standardisierte Tests | -0.9% | Global, konzentriert in Luft- und Raumfahrt, Medizin und Automobilanwendungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Harz-, Verarbeitungs- und Qualifizierungskosten
Hohe Harzpreise und anspruchsvolle Produktionsbedingungen können die Akzeptanz im Markt für Hochleistungskunststoffe einschränken. PEEK-Preise liegen zwischen 80 und 120 USD pro Kilogramm, während die Verarbeitung häufig Temperaturen von 350 °C bis 400 °C erfordert. Diese Bedingungen erfordern spezialisierte Form- oder Extrusionsanlagen und können den Werkzeugverschleiß erhöhen. Die FDA veröffentlichte im August 2025 einen Entwurf der Q3E-Leitlinie zu Extrahierbaren und Auslaugbaren Stoffen, was die Testanforderungen für regulierte Polymeränderungen verstärkt. Die Akzeptanz ist am stärksten dort, wo der Leistungsvorteil klar ist und der Komponentenwert die Entwicklungskosten absorbieren kann. Kleine und mittelgroße Lieferanten stehen auch unter dem Druck, Werkzeugkosten vor Beginn wiederkehrender Produktionsaufträge zu amortisieren.
Fluorchemikalienregulierung und Compliance am Lebensende
Die vorgeschlagene universelle PFAS-Beschränkung der Europäischen Union im Rahmen von REACH stellt ein wesentliches regulatorisches Problem für Fluorpolymererzeuger dar. Die Europäische Chemikalienagentur erklärte, dass ihr Ausschuss für Risikobeurteilung am 2. März 2026 seine endgültige Stellungnahme verabschiedet hat. Der Ausschuss für sozioökonomische Analyse stimmte seinem Stellungnahmeentwurf am 10. März 2026 zu und wird voraussichtlich seine Stellungnahme im Laufe des Jahres 2026 abschließen. Der Vorschlag umfasst nahezu 14.000 synthetische Chemikalien und hält anwendungsspezifische Ausnahmeregelungen in der Diskussion. Das Vereinigte Königreich veröffentlichte am 3. Februar 2026 seinen ersten umfassenden PFAS-Plan und signalisierte die Absicht, das REACH-Regelwerk des Vereinigten Königreichs bis Dezember 2028 zu reformieren. Der Markt für Hochleistungskunststoffe ist mit zusätzlicher Unsicherheit konfrontiert, da hochreine PTFE-, PFA- und PVDF-Typen bis zu 25 % mehr kosten können als Standardtypen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Fluorpolymere führen die Nachfrage an, während HPPA das Wachstum antreibt
Fluorpolymere hielten im Jahr 2025 einen Anteil von 36,15 % an der Marktgröße für Hochleistungskunststoffe, unterstützt durch Halbleiter-Nassverarbeitung, chemische Fluidsysteme, EV-Komponenten und Hochfrequenzkabelisolierung. Ihre chemische Beständigkeit und Eigenschaften mit geringer Extrahierbarkeit bleiben wichtig, wo eine Substitution technisch schwierig ist. Hochleistungspolyamide sind der am schnellsten wachsende Typ mit einer CAGR von 9,84 % bis 2031. Die Hochleistungskunststoffbranche verwendet HPPA für EV-Batteriegehäuse, Wechselrichtergehäuse, Wärmemanagementkreisläufe und Steckverbinder. Diese Teile müssen in ausgewählten 800-V-Architekturen Dauertemperaturen von 150 °C bis 175 °C standhalten. Standard-PA6- und PA66-Typen sind für diese Betriebsbedingungen weniger geeignet.
Syensqo erweiterte seinen Standort Changshu im Mai 2025 mit Kapazitäten für Kalix HPPA-, Omnix HPPA- und Amodel PPA-Typen. Im Markt für Hochleistungskunststoffe hat PPS eine wichtige Materialposition bei Steckverbindern und Gehäusen, da es thermische Leistung mit einem Kostenvorteil gegenüber PEEK verbindet. Die LCP-Nachfrage ist an Hochfrequenz-Leiterplattensubstrate gebunden, die in Rechenzentrumsystemen verwendet werden. PEEK, PEKK und LMPAEK bleiben hochspezifizierte aromatische Ketonpolymere mit starken Margen in anspruchsvollen Anwendungen. Victrex erklärte, dass seine LMPAEK-Technologie ein um bis zu 40 °C breiteres Verarbeitungsfenster bietet und bis zu 25 % weniger Verarbeitungsenergie verbraucht als herkömmliches PEEK. Polyimide und Sulfonpolymere bedienen weiterhin kleinere, hochwertige Mikroelektronik- und Wasseraufbereitungsmembrananwendungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Verarbeitungstechnologie: Spritzguss behält die Volumenposition
Spritzguss hielt im Jahr 2025 einen Umsatzanteil von 44,32 %, da er eine effiziente und wiederholbare Produktion komplexer Teile ermöglicht. Automobilsteckverbinder, Elektronikgehäuse und Medizingerätekomponenten erfordern enge Maßtoleranzen bei hohen Stückzahlen. Spritzguss ist auch die am schnellsten wachsende Methode mit einer prognostizierten CAGR von 10,15 % bis 2031. Eine gegossene HPPA-Halterung kann in geeigneten Designs 3 bis 5 gestanzte Metall- und Gummi-Unterbaugruppen ersetzen. Dies kann die Teileperformance verbessern und die Systemkosten senken. Das Wertversprechen spiegelt die Gesamtmontagekosten wider und nicht nur den Harzpreis allein.
Extrusion produziert Rohre, Folien, Schläuche und Blechprofile für die chemische Verarbeitung, Reinstwassersysteme für Halbleiter und die medizinische Flüssigkeitshandhabung. Diese Anwendungen erfordern konsistente Geometrie, hohe Reinheit und zuverlässige Verarbeitungsqualität. Pressformen wird für dickwandige Luft- und Raumfahrt- sowie Industriekomponenten aus PEEK und Polyimid verwendet. Seine langsameren Zyklen sind in Niedrigvolumenanwendungen akzeptabel, die dimensionale Präzision erfordern. Die sonstige Verarbeitungskategorie umfasst die additive Fertigung, die in der Luft- und Raumfahrtfertigung an Relevanz gewinnt. Victrex erklärte, dass LMPAEK-Filament-Systeme Teile außerhalb des Autoklaven mit Zyklusraten ermöglichen können, die bis zu 4-mal schneller sind als herkömmliche thermoplastische Verbundmethoden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche: Transport hält das Volumen, während Elektronik beschleunigt
Der Transportsektor machte im Jahr 2026 42,81 % der Marktgröße für Hochleistungskunststoffe aus und ist damit das größte Endverbrauchssegment. Automobilprogramme verwenden PPS-Steckverbinder, HPPA-Motorraum-Komponenten, LCP-Antennensubstrate und PEEK-Strukturlager. EV-Plattformen erhöhen den Polymergehalt pro Fahrzeug, da sie Komponenten einführen, die in Verbrennungsmotor-Designs nicht vorhanden waren. Das Segment Elektro und Elektronik wird voraussichtlich die höchste CAGR von 10,43 % bis 2031 verzeichnen. KI-Rechenzentren und fortschrittliche Halbleiterverpackungen sind die wichtigsten Nachfragequellen. Diese Anwendungen erfordern Materialien, die die elektrische Leistung bei hohen Frequenzen und bei anhaltender thermischer Belastung aufrechterhalten.
KI-Server machten im Jahr 2026 mehr als 25 % der Leiterplattennachfrage aus, nachdem sie 2025 einen Anteil von 15 % hatten. Der Anstieg kann das Angebot an PTFE-Verbundwerkstoffen und LCP-Laminaten verknappen, was die erhöhten Preise bis 2027 stützen könnte. Die medizinische Nachfrage wird durch zugelassene PEEK-Implantatsysteme unterstützt. Die FDA ließ das poröse PEEK-Halswirbelsäulen-Zwischenwirbelkörperfusionssystem von Curiteva im Januar 2026 zu. Die Industrienachfrage wird durch die chemische Verarbeitung und die Öl- und Gasflüssigkeitshandhabung unterstützt, wo Fluorpolymerauskleidungen und PTFE-Dichtungen gängige Spezifikationen bleiben. Der Markt für Hochleistungskunststoffe bedient sowohl hochvolumige Fahrzeugprogramme als auch spezialisierte regulierte Anwendungen.
Geografische Analyse
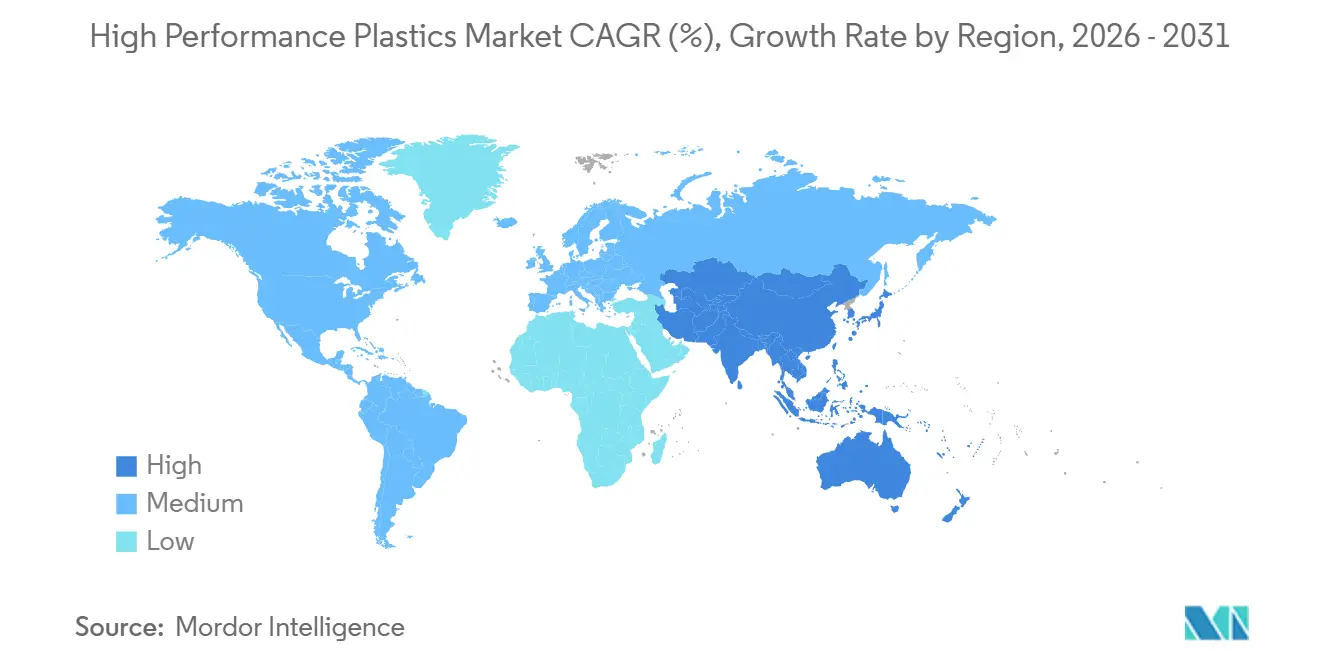
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 43,06 % am Markt für Hochleistungskunststoffe und wird bis 2031 voraussichtlich mit einer CAGR von 10,33 % wachsen. Chinas EV-Produktion, Südkoreas Halbleiterproduktionsbasis, Japans Präzisionsteilefertigung sowie Automobillieferketten in Indien und ASEAN unterstützen die regionale Nachfrage. Ein höherer Polymergehalt in Premium- und EV-Fahrzeugplattformen erhöht auch den Materialeinsatz in der gesamten Region. Syensqo schloss seine Compoundierungserweiterung in Changshu im Mai 2025 ab, um E-Mobilität, Halbleiter, intelligente Geräte und Gesundheitsanwendungen zu unterstützen. Das Unternehmen kündigte im September 2026 eine Compoundierungsinvestition in Panoli, Indien, an, die Automobilkunden unterstützen wird.
Nordamerika hält eine starke Position im Markt für Hochleistungskunststoffe durch Luft- und Raumfahrtverbundwerkstoffe, Medizingeräteherstellung und die Erweiterung der Halbleiterkapazitäten. PEEK- und PEKK-Verbundwerkstoffe sind in Luft- und Raumfahrtanwendungen wichtig, während Medizingerätehersteller etablierte Materialqualifizierungsunterlagen benötigen. Arkema startete im Juni 2026 eine 15%ige PVDF-Kapazitätserweiterung in Calvert City, Kentucky. Die Investition von rund 20 Millionen USD unterstützt die Nachfrage aus den Bereichen EV-Batterien, Rechenzentrumsverkabelung und Halbleiter. Die US-amerikanischen Anforderungen an inländische Inhalte für EV-Batterielieferketten beschleunigen die lokale Qualifizierung von PVDF- und Fluorpolymertypen. Dies schafft eine Nachfrage, die vom breiteren Automobilproduktionszyklus unabhängig ist.
Der europäische Markt für Hochleistungskunststoffe wird durch thermoplastische Verbundwerkstoffprogramme, die deutsche Automobilproduktion und etablierte chemische Fertigungszentren unterstützt. Die EU-REACH-PFAS-Arbeit wirkt sich direkt auf die Fluorpolymerlieferkette der Region und die Qualifizierungspläne der Kunden aus. Lieferanten investieren in Compliance-Dokumentation, Emissionsverfolgung und Hochreinheitsproduktreformulierung für europäische Anwendungen. Südamerika sowie der Nahe Osten und Afrika bleiben kleinere regionale Gebiete mit stabiler Energiesektornachfrage. Fluorpolymer-Rohrauskleidungen unterstützen die Öl- und Gasverarbeitung in Brasilien und Saudi-Arabien. Mexikos Lage in der Nähe der US-amerikanischen Fahrzeugmontagewerke zieht auch Spritzguss-Compoundierer an, die die USMCA-Lieferkette bedienen.

Wettbewerbslandschaft
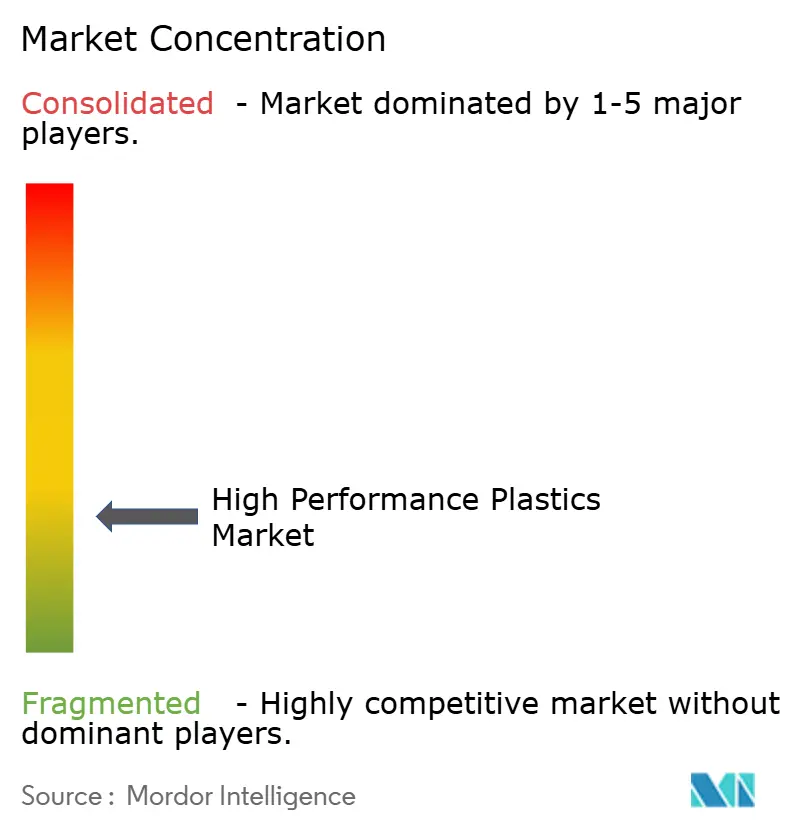
Der Markt für Hochleistungskunststoffe ist mäßig konzentriert um Syensqo, Arkema, DuPont, Victrex und The Chemours Company. Diese Hersteller liefern weit spezifizierte Harzfamilien, darunter PEEK-, PEKK-, PVDF-, PTFE- und HPPA-Typen. Ihre Strategien kombinieren Monomerproduktion, Compoundierung, Anwendungstechnik und geistiges Eigentum rund um Verarbeitungs- und Verbundwerkstoffsysteme. Arkema erhielt im November 2025 das US-Patent 12460078 für PAEK-bezogene Technologie zur additiven Fertigung. Das Unternehmen hält auch Technologie im Zusammenhang mit Faserimprägnierungsverfahren unter Verwendung von PEKK. Kleinere Spezialisten wie Ensinger und KURARAY PLASTICS konkurrieren durch maßgefertigte Halbzeugprofile, Nähe zu Präzisionsbearbeitungskunden und kurze Lieferzeiten für Niedrigvolumenarbeiten.
Syensqo erweiterte die Compoundierung von Spezialpolymeren in Changshu im Mai 2025 und fügte Typen für E-Mobilität, Halbleiter, intelligente Geräte und Gesundheitsanwendungen hinzu. Im September 2026 kündigte das Unternehmen eine neue Compoundierungslinie für aromatische Polymere in Panoli an, die die aktuelle Standortkapazität verdoppeln und planmäßig im ersten Quartal 2028 den Betrieb aufnehmen soll. Arkema startete seine PVDF-Erweiterung in Calvert City im Juni 2026 nach einer Investition von 20 Millionen USD. Arkema kündigte auch eine 20%ige PVDF-Kapazitätserweiterung in Changshu im März 2026 an, mit geplantem Start im Jahr 2028. Diese Investitionen zeigen, dass die Nähe zu Batterie-, Halbleiter- und Fahrzeugkunden für die Lieferantenpositionierung im Markt für Hochleistungskunststoffe zunehmend zentral wird.
Chancen konzentrieren sich auf biobasierte aromatische Vorläufer, PEEK mit Recyclinganteil für Industrieanwendungen und wärmeleitfähige Typen für das Wärmemanagement von EV-Batterien. Syensqo berichtete, dass Spezialpolymervolumina und -umsätze im zweiten Quartal 2026 zum Jahresvergleichswachstum zurückgekehrt sind, angeführt von halbleiterbezogener Nachfrage. Chinesische PEEK-Hersteller haben seit 2020 Kapazitäten erweitert und suchen die Qualifizierung für industrielle Automobilspezifikationen. Ihre Präsenz könnte Druck auf Standard-PEEK-Typen in mittleren Automobilanwendungen ausüben. Etablierte Lieferanten werden voraussichtlich einen Vorteil bei Luft- und Raumfahrt- sowie Medizintypen behalten, die umfangreiche Dokumentation und lange Qualifizierungszeiträume erfordern. Der Markt für Hochleistungskunststoffe bleibt daher durch Technologieeigentum, zugelassene Typen und lokale Anwendungsunterstützung geprägt.
Marktführer in der Hochleistungskunststoffbranche
DuPont
BASF
Solvay
Celanese Corporation
Arkema
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Syensqo kündigte eine Investition in eine neue Compoundierungslinie für hochleistungsfähige aromatische Polymere an seinem Standort in Panoli, Indien, an, wodurch die aktuelle Panoli-Kapazität verdoppelt wird. Der modulare Hub wird PPS, PEEK, PPA und Polyarylamid verarbeiten, richtet sich an Automobil-OEMs und unterstützt Indiens Make-in-India-Lokalisierungsinitiative, mit einem geplanten Start im ersten Quartal 2028.
- Juni 2026: Arkema hat seine 15%ige PVDF-Kapazitätserweiterung in seinem Werk in Calvert City, Kentucky, erfolgreich in Betrieb genommen. Die im Februar 2025 angekündigte Investition von rund 20 Millionen USD wurde termingerecht und im Rahmen des Budgets abgeschlossen und unterstützt das Marktwachstum für EV-Batterien, Rechenzentrumsverkabelung und Halbleiter in Nordamerika.


Globaler Berichtsumfang des Marktes für Hochleistungskunststoffe
Hochleistungskunststoffe sind fortschrittliche Polymere, die extremer Hitze, aggressiven Chemikalien und starker mechanischer Beanspruchung weit über die Grenzen von Standard- oder Konstruktionskunststoffen hinaus standhalten.
Der Markt für Hochleistungskunststoffe ist nach Typ, Verarbeitungstechnologie, Endverbrauchsbranche und Geografie segmentiert. Nach Typ ist der Markt in Fluorpolymere, Hochleistungspolyamide (HPPA), Polyphenylensulfid (PPS), Sulfonpolymere (SP), Flüssigkristallpolymere (LCP), Aromatische Ketonpolymere (AKP), Polyetherketonketon (PEKK), Polyimide (PI) und Sonstige segmentiert. Nach Verarbeitungstechnologie ist der Markt in Spritzguss, Extrusion, Pressformen und Sonstige segmentiert. Nach Endverbrauchsbranche ist der Markt in Transport, Elektro und Elektronik, Medizin, Industrie und sonstige Endverbrauchsbranchen segmentiert. Nach Geografie ist der Markt in Asien-Pazifik, Nordamerika, Europa, Südamerika sowie Naher Osten und Afrika segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den Markt für Hochleistungskunststoffe in 16 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Fluorpolymere |
| Hochleistungspolyamide (HPPA) |
| Polyphenylensulfid (PPS) |
| Sulfonpolymere (SP) |
| Flüssigkristallpolymere (LCP) |
| Aromatische Ketonpolymere (AKP) |
| Polyetherketonketon (PEKK) |
| Polyimide (PI) |
| Sonstige |
| Spritzguss |
| Extrusion |
| Pressformen |
| Sonstige |
| Transport |
| Elektro und Elektronik |
| Medizin |
| Industrie |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger asiatisch-pazifischer Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Fluorpolymere | |
| Hochleistungspolyamide (HPPA) | ||
| Polyphenylensulfid (PPS) | ||
| Sulfonpolymere (SP) | ||
| Flüssigkristallpolymere (LCP) | ||
| Aromatische Ketonpolymere (AKP) | ||
| Polyetherketonketon (PEKK) | ||
| Polyimide (PI) | ||
| Sonstige | ||
| Nach Verarbeitungstechnologie | Spritzguss | |
| Extrusion | ||
| Pressformen | ||
| Sonstige | ||
| Nach Endverbrauchsbranche | Transport | |
| Elektro und Elektronik | ||
| Medizin | ||
| Industrie | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger asiatisch-pazifischer Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle und prognostizierte Marktgröße des Marktes für Hochleistungskunststoffe?
Die Marktgröße für Hochleistungskunststoffe wird voraussichtlich von 40,52 Milliarden USD im Jahr 2026 auf 63,36 Milliarden USD bis 2031 steigen, bei einer CAGR von 9,35 %.
Welcher Polymertyp hat den größten Marktanteil?
Fluorpolymere hielten im Jahr 2025 einen Umsatzanteil von 36,15 %, da sie in der Halbleiter-Flüssigkeitshandhabung, chemischen Systemen, EV-Komponenten und Hochfrequenzisolierung eingesetzt werden.
Welche Verarbeitungstechnologie wächst am schnellsten?
Spritzguss wird bis 2031 voraussichtlich mit einer CAGR von 10,15 % wachsen und hielt im Jahr 2025 einen Umsatzanteil von 44,32 %.
Welche Region führt die globale Nachfrage an?
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Umsatzanteil von 43,06 % und wird bis 2031 voraussichtlich mit einer CAGR von 10,33 % wachsen.
Seite zuletzt aktualisiert am:



