
Taille et part du marché des plastiques haute performance
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 40.52 Milliards de dollars |
| Taille du Marché (2031) | 63.36 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.35 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plastiques haute performance par Mordor Intelligence
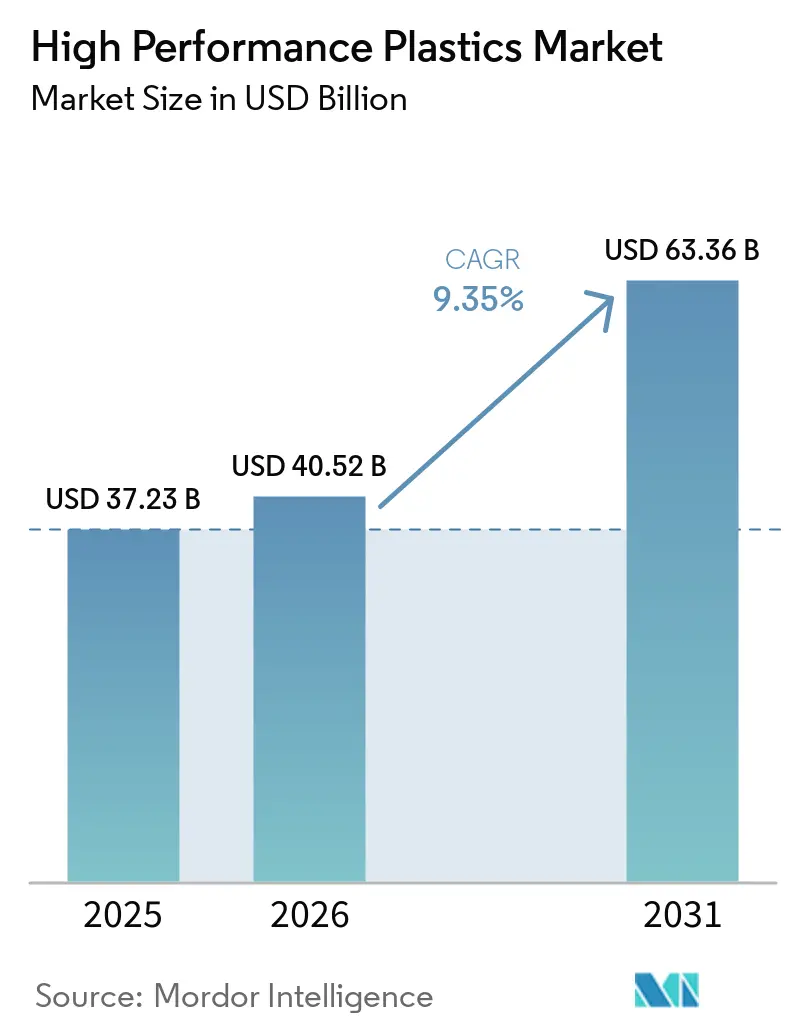
La taille du marché des plastiques haute performance devrait s'étendre de 37,23 milliards USD en 2025 et 40,52 milliards USD en 2026 à 63,36 milliards USD d'ici 2031, à un CAGR de 9,35 % entre 2026 et 2031. L'électrification des véhicules, les centres de données d'intelligence artificielle et la production avancée de semi-conducteurs accroissent la demande de matériaux capables de résister à la chaleur, aux produits chimiques et aux charges électriques. Ces exigences soutiennent l'utilisation dans des applications où les résines d'ingénierie standard ne peuvent pas satisfaire les conditions d'exploitation. Les producteurs étendent leurs capacités de compoundage à proximité des clients des secteurs automobile, électronique et des semi-conducteurs en Asie-Pacifique. Les perspectives réglementaires concernant les PFAS demeurent une considération importante pour les fournisseurs de fluoropolymères et leurs clients. La compétitivité repose sur la qualification des matériaux, le soutien applicatif, la certification régionale et la fiabilité de l'approvisionnement, et non sur la seule chimie des résines.
Principaux enseignements du rapport
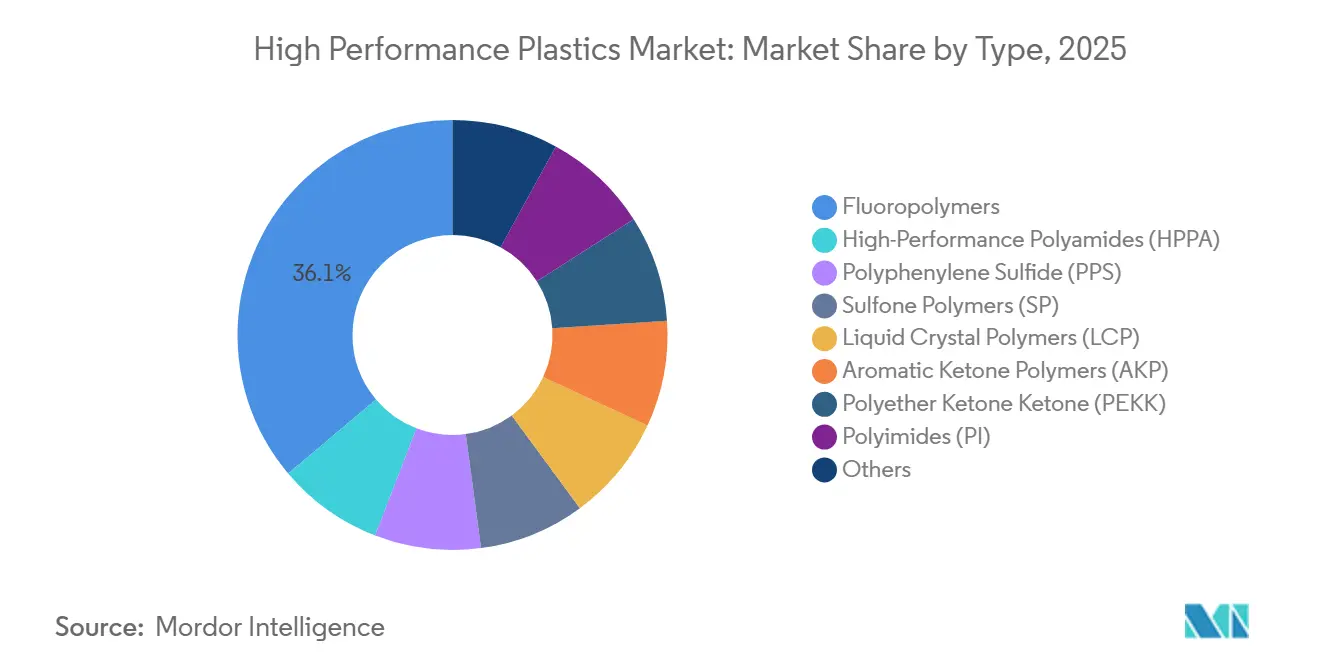
- Par type, les fluoropolymères détenaient 36,15 % de la part du marché des plastiques haute performance en 2025, tandis que les polyamides haute performance (HPPA) devraient croître à un CAGR de 9,84 % jusqu'en 2031.
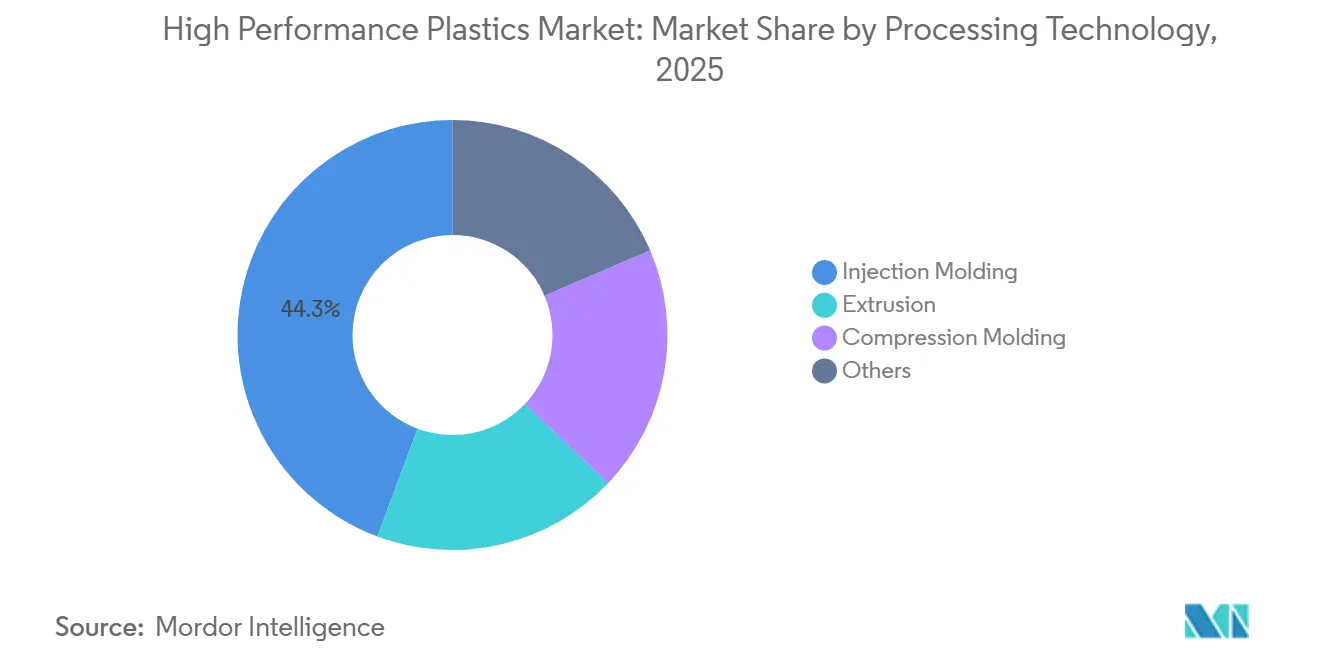
- Par technologie de traitement, le moulage par injection détenait 44,32 % de la part des revenus en 2025 et affichait le CAGR projeté le plus élevé, à 10,15 % jusqu'en 2031.
- Par secteur d'utilisation finale, le transport représentait 42,81 % des revenus d'utilisation finale en 2026, tandis que le secteur électrique et électronique devrait se développer à un CAGR de 10,43 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 43,06 % de la part des revenus en 2025 et devrait croître à un CAGR de 10,33 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des plastiques haute performance
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Allègement des véhicules et substitution des métaux | +2.3% | Mondial, porté par l'Europe, l'Amérique du Nord et la Chine | Long terme (≥ 4 ans) |
| Demande liée aux batteries de véhicules électriques, aux onduleurs et à la gestion thermique | +2.1% | Mondial, concentré en Chine, en Corée du Sud et en Allemagne | Moyen terme (2-4 ans) |
| Miniaturisation des semi-conducteurs et traitement haute pureté | +1.6% | Cœur Asie-Pacifique, Taïwan, Corée du Sud et Japon, avec extension vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Connectivité haute fréquence et matériel de centres de données d'IA | +1.4% | Mondial, avec une forte demande en Amérique du Nord et dans les corridors de centres de données d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Qualification de l'approvisionnement local en polymères spéciaux en Asie-Pacifique | +1.0% | Asie-Pacifique, Chine, Inde et Corée du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Allègement des véhicules et substitution des métaux
La nécessité de réduire le poids des véhicules s'étend au-delà des panneaux de carrosserie pour englober les composants du groupe motopropulseur, les éléments structurels et les systèmes de gestion thermique. Le marché des plastiques haute performance en bénéficie, car les fabricants remplacent les pièces métalliques par du PPS, des polymères à base de cétones aromatiques et des grades HPPA. Ces matériaux conservent leur résistance mécanique et leur stabilité thermique là où les résines d'ingénierie standard peuvent se déformer ou se déplacer par fluage. SABIC a indiqué que son système thermoplastique Noryl GTX peut réduire le poids jusqu'à 25 % par rapport aux plastiques d'ingénierie chargés dans les composants de protection des batteries de véhicules électriques.[1]SABIC, "SABIC Advances Thermoplastic Solutions for Critical EV Battery Technologies," SABIC, sabic.com La croissance des véhicules électriques augmente le nombre de contacts polymères, de boîtiers et de supports structurels au sein de chaque plateforme de véhicule. Cette évolution réduit également l'utilisation de fixations métalliques et de supports en aluminium dans certains assemblages.
Demande liée aux batteries de véhicules électriques, aux onduleurs et à la gestion thermique
Le passage des architectures de véhicules électriques de 400 V à 800 V accroît les exigences thermiques, électriques et chimiques imposées aux matériaux des composants. Cette évolution soutient le marché des plastiques haute performance, car les systèmes polymères antérieurs peuvent ne pas résister aux charges d'exploitation plus élevées. Envalior a lancé le Xytron PPS M5080ET en juin 2026 pour les applications de surmoulage de barres omnibus de véhicules électriques. La société a indiqué que ce composé améliore la résistance aux chocs thermiques de plus de 70 % par rapport aux formulations PPS antérieures. BASF a également noté que les systèmes de batteries 800 V nécessitent de nouvelles solutions matérielles pour les composants de batteries exigeants.[2]BASF, "BASF on the Next Generation of Battery Materials," BASF, basf.com Les liants d'électrodes en PVDF et les pièces d'étanchéité en PTFE font face à la fois à une demande accrue des véhicules électriques et à un examen réglementaire dans le cadre de la réglementation PFAS, ce qui peut encourager l'utilisation du HPPA et du PPS dans les applications hors électrodes.
Miniaturisation des semi-conducteurs et traitement haute pureté
La fabrication de semi-conducteurs en dessous du nœud 3 nm accroît la demande de systèmes polymères à haute pureté et à résistance chimique élevée. Le marché des plastiques haute performance sert les équipements de traitement par voie humide qui doivent manipuler de l'eau ultrapure et des agents de gravure agressifs. Le PFA, le PTFE et le PVDF sont utilisés en raison de leur inertie chimique et de leur faible taux d'extractibles. Les discussions sur les normes de matériaux SEMI ont noté que les grades de fluoropolymères haute pureté peuvent atteindre des prix 2 à 3 fois supérieurs à ceux des grades industriels standard. L'approvisionnement est concentré autour des clients de fabrication de pointe aux spécifications matérielles exigeantes. Les utilisations dans les semi-conducteurs pourraient bénéficier de dérogations PFAS dans le cadre européen, ce qui pourrait orienter les capacités limitées de haute pureté vers la production de puces plutôt que vers des applications industrielles plus larges.
Connectivité haute fréquence et matériel de centres de données d'IA
La construction de centres de données d'IA accroît la demande de matériaux pour circuits imprimés haute fréquence et de substrats polymères associés. Le marché des plastiques haute performance est soutenu par des conceptions de serveurs comportant davantage de couches de circuits que les systèmes conventionnels. Würth Elektronik a indiqué que les cartes mères de serveurs conventionnels utilisent 18 couches, tandis que les serveurs d'IA avancés en utilisent de 32 à plus de 90. La même source a précisé qu'un serveur avancé peut consommer 10 à 15 fois plus de matériau de circuit physique qu'une unité standard. Les composites PTFE et les films de polymères à cristaux liquides soutiennent les liaisons à haute vitesse là où le FR-4 conventionnel ne fournit pas les performances électriques requises. Cette demande peut détourner les capacités de stratifiés spéciaux de la production de circuits imprimés automobiles et industriels, soutenant les prix des polymères lorsque l'offre est tendue.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des résines, du traitement et de la qualification | -1.8% | Mondial | Long terme (≥ 4 ans) |
| Réglementation des fluorochimiques et conformité en fin de vie | -1.3% | Europe, avec une pertinence secondaire en Amérique du Nord | Moyen terme (2-4 ans) |
| Longs cycles de validation et tests standardisés limités | -0.9% | Mondial, concentré dans les applications aérospatiales, médicales et automobiles | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des résines, du traitement et de la qualification
Les prix élevés des résines et les conditions de production exigeantes peuvent limiter l'adoption sur le marché des plastiques haute performance. Les prix du PEEK varient de 80 à 120 USD par kilogramme, tandis que le traitement nécessite souvent des températures comprises entre 350 °C et 400 °C. Ces conditions requièrent des équipements de moulage ou d'extrusion spécialisés et peuvent accroître l'usure des outillages. La FDA a publié un projet de directive Q3E sur les extractibles et les substances relargables en août 2025, renforçant la charge de tests pour les modifications de polymères réglementés. L'adoption est la plus forte là où l'avantage de performance est clair et où la valeur du composant peut absorber les coûts de développement. Les fournisseurs de petite et moyenne taille subissent également des pressions pour récupérer les coûts d'outillage avant le début des commandes de production récurrentes.
Réglementation des fluorochimiques et conformité en fin de vie
La restriction universelle PFAS proposée dans le cadre du règlement REACH de l'Union européenne crée un enjeu réglementaire majeur pour les producteurs de fluoropolymères. L'Agence européenne des produits chimiques a indiqué que son Comité d'évaluation des risques a adopté son avis final le 2 mars 2026. Le Comité d'analyse socio-économique a approuvé son projet d'avis le 10 mars 2026 et devrait finaliser son avis au cours de 2026. La proposition couvre près de 14 000 substances chimiques synthétiques et maintient les dérogations spécifiques à certains usages en discussion. Le Royaume-Uni a publié son premier Plan PFAS complet le 3 février 2026 et a signalé son intention de réformer le règlement REACH du Royaume-Uni d'ici décembre 2028. Le marché des plastiques haute performance fait face à une incertitude accrue, car les grades haute pureté de PTFE, PFA et PVDF peuvent coûter jusqu'à 25 % de plus que les grades standard.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les fluoropolymères dominent la demande tandis que le HPPA stimule la croissance
Les fluoropolymères détenaient 36,15 % de la taille du marché des plastiques haute performance en 2025, soutenus par le traitement par voie humide des semi-conducteurs, les systèmes de fluides chimiques, les composants de véhicules électriques et l'isolation des câbles haute fréquence. Leur résistance chimique et leurs propriétés à faible taux d'extractibles restent importantes là où la substitution est techniquement difficile. Les polyamides haute performance constituent le type à la croissance la plus rapide, avec un CAGR de 9,84 % jusqu'en 2031. Le secteur des plastiques haute performance utilise le HPPA pour les boîtiers de batteries de véhicules électriques, les enceintes d'onduleurs, les circuits de gestion thermique et les connecteurs. Ces pièces doivent tolérer des températures continues de 150 °C à 175 °C dans certaines architectures 800 V. Les grades PA6 et PA66 standard sont moins adaptés à ces conditions d'exploitation.
Syensqo a étendu son site de Changshu en mai 2025 avec des capacités pour les grades Kalix HPPA, Omnix HPPA et Amodel PPA. Sur le marché des plastiques haute performance, le PPS occupe une position importante dans les connecteurs et les boîtiers, car il combine des performances thermiques avec un avantage de coût par rapport au PEEK. La demande en LCP est liée aux substrats de circuits imprimés haute fréquence utilisés dans les systèmes de centres de données. Le PEEK, le PEKK et le LMPAEK demeurent des polymères à base de cétones aromatiques à hautes spécifications avec de fortes marges dans les applications exigeantes. Victrex a indiqué que sa technologie LMPAEK offre une fenêtre de traitement jusqu'à 40 °C plus large et consomme jusqu'à 25 % moins d'énergie de traitement que le PEEK conventionnel. Les polyimides et les polymères sulfonés continuent de servir des utilisations plus restreintes mais à haute valeur ajoutée dans la microélectronique et les membranes de traitement de l'eau.


Par technologie de traitement : le moulage par injection conserve la position dominante en volume
Le moulage par injection détenait 44,32 % de la part des revenus en 2025, car il permet une production efficace et reproductible de pièces complexes. Les connecteurs automobiles, les boîtiers électroniques et les composants de dispositifs médicaux nécessitent des tolérances dimensionnelles strictes à des volumes élevés. Le moulage par injection est également la voie à la croissance la plus rapide, avec un CAGR projeté de 10,15 % jusqu'en 2031. Un support moulé en HPPA peut remplacer 3 à 5 sous-ensembles en métal estampé et en caoutchouc dans des conceptions adaptées. Cela peut améliorer les performances des pièces et réduire le coût du système. La proposition de valeur reflète le coût total d'assemblage plutôt que le seul prix de la résine.
L'extrusion produit des tuyaux, des films, des tubes et des profilés en feuille pour le traitement chimique, les systèmes d'eau ultrapure pour semi-conducteurs et la manipulation de fluides médicaux. Ces applications nécessitent une géométrie constante, une haute pureté et une qualité de traitement fiable. Le moulage par compression est utilisé pour les composants aérospatiaux et industriels à section épaisse fabriqués en PEEK et en polyimide. Ses cycles plus lents sont acceptables dans les applications à faible volume nécessitant une précision dimensionnelle. L'autre catégorie de traitement comprend la fabrication additive, qui gagne en pertinence dans la fabrication aérospatiale. Victrex a indiqué que les systèmes de filaments LMPAEK peuvent permettre la production de pièces hors autoclave à des cadences jusqu'à 4 fois plus rapides que les méthodes composites thermoplastiques traditionnelles.
Par secteur d'utilisation finale : le transport maintient son échelle tandis que l'électronique s'accélère
Le transport représentait 42,81 % de la taille du marché des plastiques haute performance en 2026, ce qui en fait le plus grand segment d'utilisation finale. Les programmes automobiles utilisent des connecteurs en PPS, des composants sous capot en HPPA, des substrats d'antennes en LCP et des paliers structurels en PEEK. Les plateformes de véhicules électriques augmentent la teneur en polymères par véhicule, car elles introduisent des composants qui n'étaient pas présents dans les conceptions à combustion interne. Le segment électrique et électronique devrait enregistrer le CAGR le plus élevé, à 10,43 %, jusqu'en 2031. Les centres de données d'IA et l'encapsulation avancée de semi-conducteurs constituent les principales sources de demande. Ces applications nécessitent des matériaux qui préservent les performances électriques à haute fréquence et lors d'une exposition thermique prolongée.
Les serveurs d'IA représentaient plus de 25 % de la demande de circuits imprimés en 2026, après avoir représenté 15 % en 2025. Cette augmentation peut resserrer l'offre de composites PTFE et de stratifiés LCP, ce qui pourrait soutenir des prix élevés jusqu'en 2027. La demande médicale est soutenue par des systèmes d'implants en PEEK homologués. La FDA a homologué le système de fusion intersomatique cervicale en PEEK poreux de Curiteva en janvier 2026. La demande industrielle est soutenue par le traitement chimique et la manipulation de fluides dans le secteur pétrolier et gazier, où les revêtements en fluoropolymère et les joints en PTFE restent des spécifications courantes. Le marché des plastiques haute performance sert à la fois les programmes de véhicules à grand volume et les applications réglementées spécialisées.
Analyse géographique
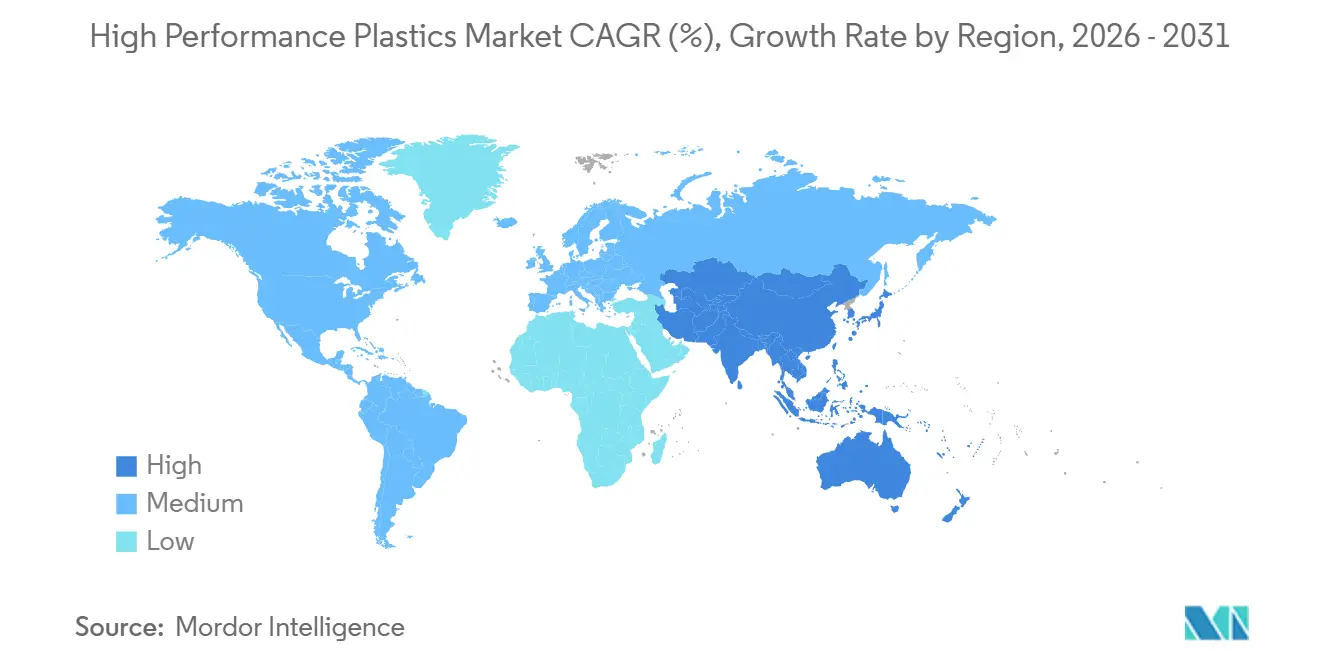
L'Asie-Pacifique détenait 43,06 % de la part du marché des plastiques haute performance en 2025 et devrait croître à un CAGR de 10,33 % jusqu'en 2031. La production de véhicules électriques en Chine, la base de production de semi-conducteurs en Corée du Sud, la fabrication de pièces de précision au Japon et les chaînes d'approvisionnement automobiles en Inde et en ASEAN soutiennent la demande régionale. La teneur plus élevée en polymères dans les plateformes de véhicules premium et électriques accroît également l'utilisation des matériaux dans la région. Syensqo a achevé son expansion de compoundage à Changshu en mai 2025 pour soutenir les utilisations liées à la mobilité électrique, aux semi-conducteurs, aux appareils intelligents et aux soins de santé. La société a annoncé un investissement dans un site de compoundage à Panoli, en Inde, en septembre 2026, qui soutiendra les clients du secteur automobile.
L'Amérique du Nord occupe une position solide sur le marché des plastiques haute performance grâce aux composites aérospatiaux, à la fabrication de dispositifs médicaux et à l'expansion des capacités de semi-conducteurs. Les composites PEEK et PEKK sont importants dans les applications aérospatiales, tandis que les fabricants médicaux exigent des dossiers de qualification des matériaux bien établis. Arkema a démarré une expansion de 15 % de sa capacité PVDF à Calvert City, dans le Kentucky, en juin 2026. L'investissement de 20 millions USD soutient la demande des batteries de véhicules électriques, des câbles de centres de données et des semi-conducteurs. Les exigences de contenu domestique américain pour les chaînes d'approvisionnement en batteries de véhicules électriques accélèrent la qualification locale des grades PVDF et fluoropolymères. Cela crée une demande distincte du cycle de production automobile plus large.
Le marché européen des plastiques haute performance est soutenu par les programmes de composites thermoplastiques, la production automobile allemande et les centres de fabrication chimique établis. Les travaux PFAS du règlement REACH de l'UE affectent directement la chaîne d'approvisionnement en fluoropolymères de la région et les plans de qualification des clients. Les fournisseurs investissent dans la documentation de conformité, le suivi des émissions et la reformulation de produits haute pureté pour les applications européennes. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des zones régionales plus petites avec une demande stable dans le secteur de l'énergie. Les revêtements de tuyaux en fluoropolymère soutiennent le traitement du pétrole et du gaz au Brésil et en Arabie Saoudite. La proximité du Mexique avec les usines d'assemblage de véhicules des États-Unis attire également des compoundeurs de moulage par injection qui servent la chaîne d'approvisionnement USMCA.

Paysage concurrentiel
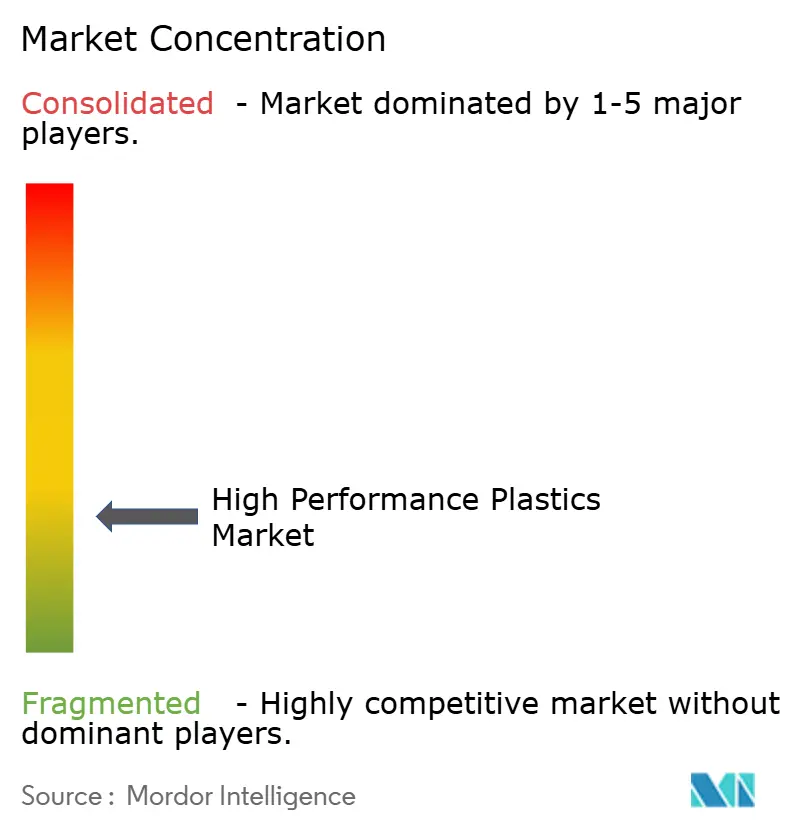
Le marché des plastiques haute performance est modérément concentré autour de Syensqo, Arkema, DuPont, Victrex et The Chemours Company. Ces producteurs fournissent des familles de résines largement spécifiées, notamment les grades PEEK, PEKK, PVDF, PTFE et HPPA. Leurs stratégies combinent la production de monomères, le compoundage, l'ingénierie applicative et la propriété intellectuelle autour des systèmes de traitement et de composites. Arkema a reçu le brevet américain 12460078 en novembre 2025 pour une technologie de fabrication additive liée au PAEK. La société détient également une technologie liée aux méthodes d'imprégnation de fibres utilisant le PEKK. Des spécialistes de plus petite taille tels qu'Ensinger et KURARAY PLASTICS se démarquent par des profilés semi-finis personnalisés, leur proximité avec les clients en usinage de précision et des délais courts pour les travaux à faible volume.
Syensqo a étendu le compoundage de polymères spéciaux à Changshu en mai 2025 et a ajouté des grades pour les applications de mobilité électrique, de semi-conducteurs, d'appareils intelligents et de soins de santé. En septembre 2026, la société a annoncé une nouvelle ligne de compoundage de polymères aromatiques à Panoli, qui doublera la capacité actuelle du site et dont le démarrage est prévu au premier trimestre 2028. Arkema a démarré son expansion PVDF à Calvert City en juin 2026 après un investissement de 20 millions USD. Arkema a également annoncé une expansion de 20 % de sa capacité PVDF à Changshu en mars 2026, avec un démarrage prévu en 2028. Ces investissements montrent que la proximité avec les clients des secteurs des batteries, des semi-conducteurs et des véhicules devient centrale dans le positionnement des fournisseurs sur le marché des plastiques haute performance.
Les opportunités sont axées sur les précurseurs aromatiques biosourcés, le PEEK à contenu recyclé pour les applications industrielles et les grades thermiquement conducteurs pour la gestion thermique des batteries de véhicules électriques. Syensqo a indiqué que les volumes et les ventes de polymères spéciaux ont renoué avec une croissance en glissement annuel au deuxième trimestre 2026, portés par la demande liée aux semi-conducteurs. Les producteurs chinois de PEEK ont étendu leurs capacités depuis 2020 et cherchent à se qualifier pour les spécifications automobiles industrielles. Leur présence pourrait exercer une pression sur les grades PEEK standard dans les utilisations automobiles de milieu de gamme. Les fournisseurs en place sont susceptibles de conserver un avantage dans les grades aérospatiaux et médicaux qui nécessitent une documentation étendue et de longues périodes de qualification. Le marché des plastiques haute performance reste donc façonné par la propriété technologique, les grades homologués et le soutien applicatif local.
Leaders du secteur des plastiques haute performance
DuPont
BASF
Solvay
Celanese Corporation
Arkema
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Syensqo a annoncé un investissement dans une nouvelle ligne de compoundage de polymères aromatiques haute performance sur son site de Panoli, en Inde, doublant la capacité actuelle de Panoli. Le hub modulaire traitera du PPS, du PEEK, du PPA et du polyarylamide, ciblant les équipementiers automobiles et soutenant l'initiative Make in India de localisation de l'Inde, avec un démarrage prévu au premier trimestre 2028.
- Juin 2026 : Arkema a démarré avec succès son expansion de 15 % de la capacité PVDF dans son usine de Calvert City, dans le Kentucky. L'investissement d'environ 20 millions USD, annoncé en février 2025, a été réalisé dans les délais et dans le budget, soutenant la croissance du marché des batteries de véhicules électriques, des câbles de centres de données et des semi-conducteurs en Amérique du Nord.


Périmètre du rapport mondial sur le marché des plastiques haute performance
Les plastiques haute performance sont des polymères avancés qui résistent à des températures extrêmes, à des produits chimiques agressifs et à de fortes contraintes mécaniques, bien au-delà des limites des plastiques standard ou d'ingénierie.
Le marché des plastiques haute performance est segmenté par type, technologie de traitement, secteur d'utilisation finale et géographie. Par type, le marché est segmenté en fluoropolymères, polyamides haute performance (HPPA), sulfure de polyphénylène (PPS), polymères sulfonés (SP), polymères à cristaux liquides (LCP), polymères à cétones aromatiques (AKP), polyéther cétone cétone (PEKK), polyimides (PI) et autres. Par technologie de traitement, le marché est segmenté en moulage par injection, extrusion, moulage par compression et autres. Par secteur d'utilisation finale, le marché est segmenté en transport, électrique et électronique, médical, industriel et autres secteurs d'utilisation finale. Par géographie, le marché est segmenté en Asie-Pacifique, Amérique du Nord, Europe, Amérique du Sud, Moyen-Orient et Afrique. Le rapport couvre également la taille et les prévisions du marché des plastiques haute performance dans 16 pays à travers les principales régions. Pour chaque segment, la taille et les prévisions du marché ont été établies sur la base de la valeur (USD).
| Fluoropolymères |
| Polyamides haute performance (HPPA) |
| Sulfure de polyphénylène (PPS) |
| Polymères sulfonés (SP) |
| Polymères à cristaux liquides (LCP) |
| Polymères à cétones aromatiques (AKP) |
| Polyéther cétone cétone (PEKK) |
| Polyimides (PI) |
| Autres |
| Moulage par injection |
| Extrusion |
| Moulage par compression |
| Autres |
| Transport |
| Électrique et électronique |
| Médical |
| Industriel |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Fluoropolymères | |
| Polyamides haute performance (HPPA) | ||
| Sulfure de polyphénylène (PPS) | ||
| Polymères sulfonés (SP) | ||
| Polymères à cristaux liquides (LCP) | ||
| Polymères à cétones aromatiques (AKP) | ||
| Polyéther cétone cétone (PEKK) | ||
| Polyimides (PI) | ||
| Autres | ||
| Par technologie de traitement | Moulage par injection | |
| Extrusion | ||
| Moulage par compression | ||
| Autres | ||
| Par secteur d'utilisation finale | Transport | |
| Électrique et électronique | ||
| Médical | ||
| Industriel | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et prévisionnelle du marché des plastiques haute performance ?
La taille du marché des plastiques haute performance devrait passer de 40,52 milliards USD en 2026 à 63,36 milliards USD d'ici 2031, à un CAGR de 9,35 %.
Quel type de polymère détient la plus grande part ?
Les fluoropolymères détenaient 36,15 % de la part des revenus en 2025, car ils sont utilisés dans la manipulation de fluides pour semi-conducteurs, les systèmes chimiques, les composants de véhicules électriques et l'isolation haute fréquence.
Quelle technologie de traitement connaît la croissance la plus rapide ?
Le moulage par injection devrait croître à un CAGR de 10,15 % jusqu'en 2031 et détenait 44,32 % de la part des revenus en 2025.
Quelle région domine la demande mondiale ?
L'Asie-Pacifique détenait 43,06 % de la part des revenus en 2025 et devrait croître à un CAGR de 10,33 % jusqu'en 2031.
Dernière mise à jour de la page le:



