
Tamanho e Participação do Mercado de Compostos Plásticos de Alto Desempenho
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
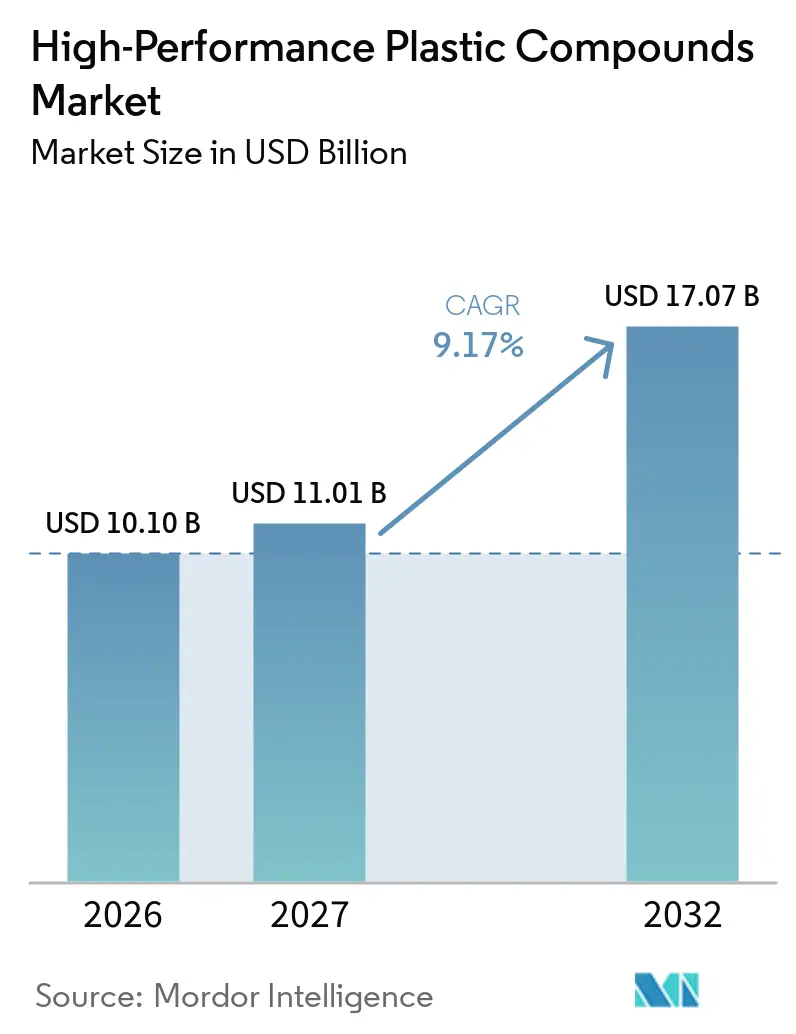
| Tamanho do Mercado (2027) | 11.01 Bilhões de dólares |
| Tamanho do Mercado (2032) | 17.07 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.17 % |
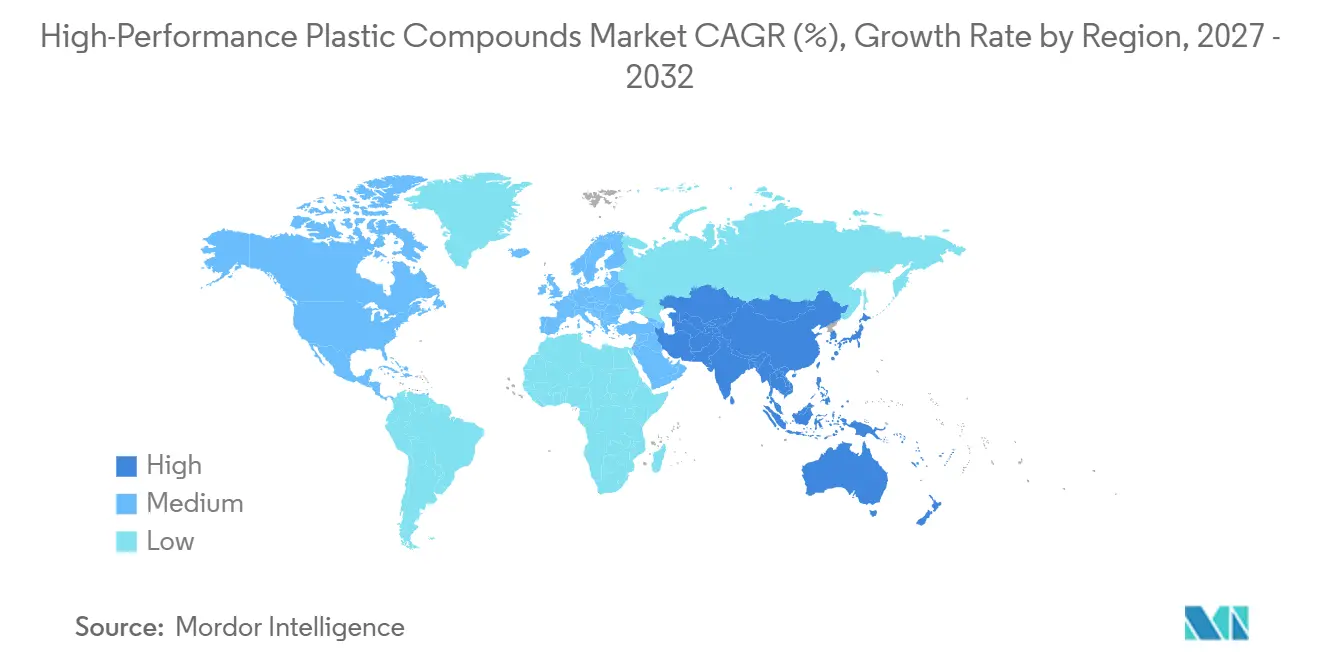
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
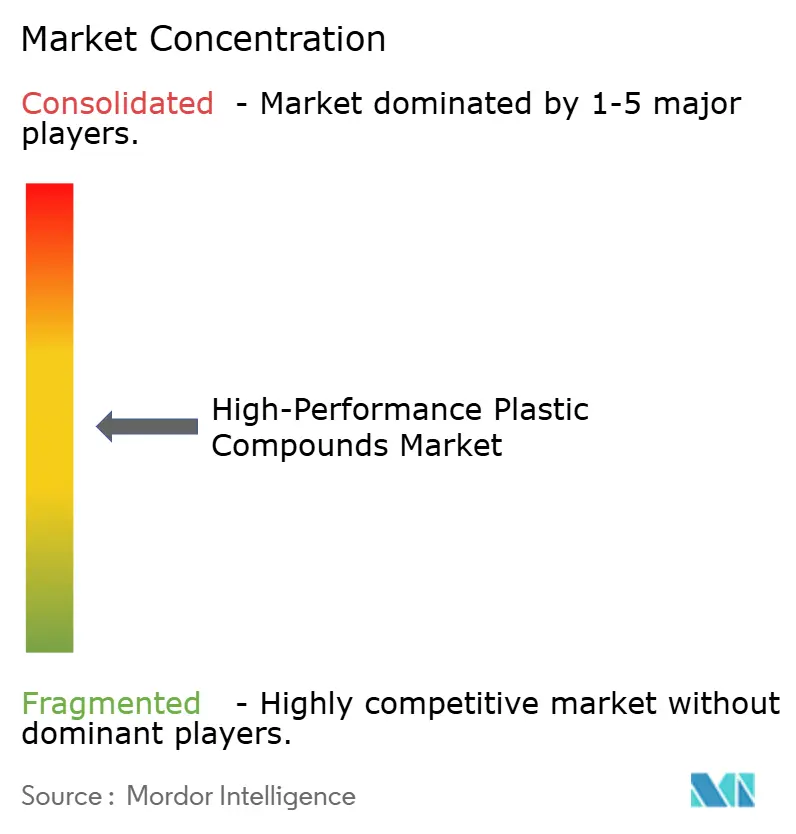
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Compostos Plásticos de Alto Desempenho por Mordor Intelligence
O tamanho do Mercado de Compostos Plásticos de Alto Desempenho foi avaliado em 10,10 bilhões de USD em 2026 e estima-se que cresça de 11,01 bilhões de USD em 2027 para atingir 17,07 bilhões de USD até 2032, a um CAGR de 9,17% durante o período de previsão (2027-2032). O mercado de compostos plásticos de alto desempenho é sustentado pela substituição de materiais em aplicações automotivas, eletrônicas, aeroespaciais e médicas que exigem maior desempenho térmico, mecânico, químico e elétrico. Programas de veículos elétricos, construção de centros de dados, embalagens de semicondutores e novas plataformas de aeronaves estão aumentando a necessidade de termoplásticos especiais. Os requisitos de qualificação também sustentam a demanda recorrente, pois os materiais aprovados podem permanecer em uma plataforma de fabricante de equipamento original por vários anos. Os fornecedores estão respondendo por meio de formulações especializadas, adições de capacidade local, suporte técnico e assistência de qualificação. A volatilidade dos custos de matérias-primas, os elevados requisitos de processamento e o conteúdo reciclado limitado para graus críticos continuam sendo restrições para o mercado de compostos plásticos de alto desempenho.
Principais Conclusões do Relatório
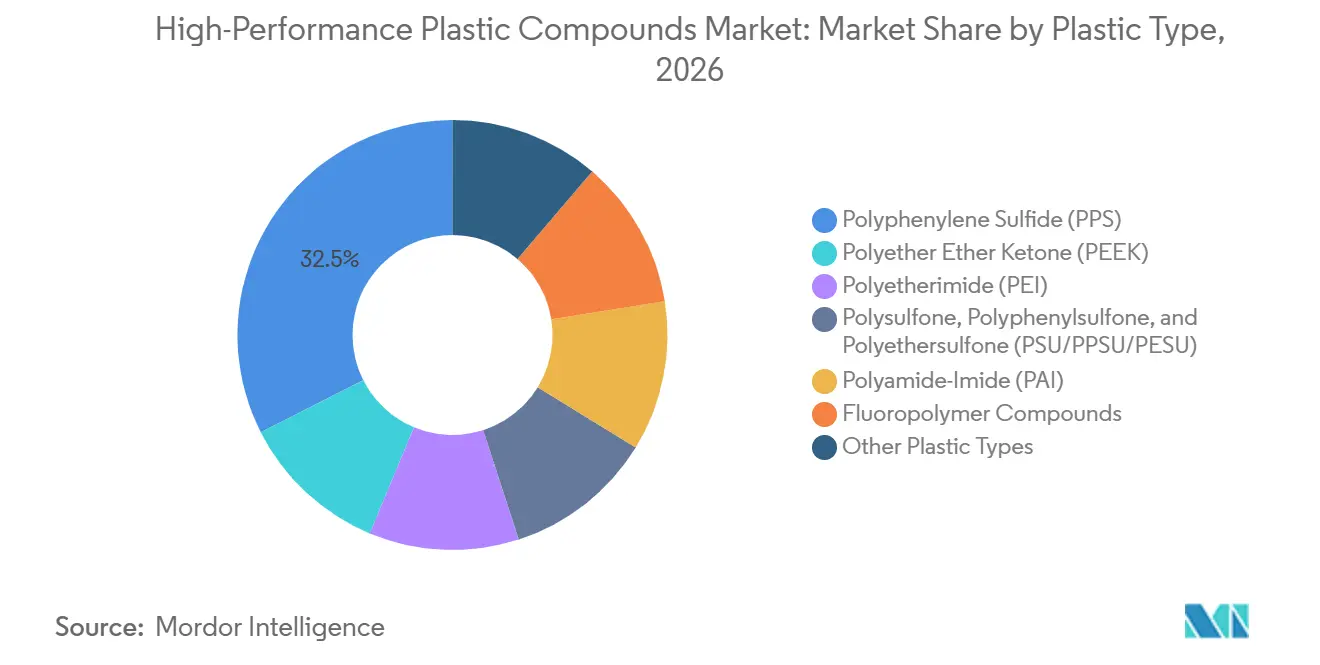
- Por tipo de plástico, o sulfeto de polifenileno (PPS) detinha 32,46% da participação do mercado de compostos plásticos de alto desempenho em 2026, enquanto o poliéter éter cetona (PEEK) tem previsão de avançar a um CAGR de 10,45% até 2032.
- Por tipo de aditivo, a fibra de vidro detinha 46,13% da participação do mercado de compostos plásticos de alto desempenho em 2026, enquanto a fibra de carbono tem previsão de avançar a um CAGR de 10,66% até 2032.
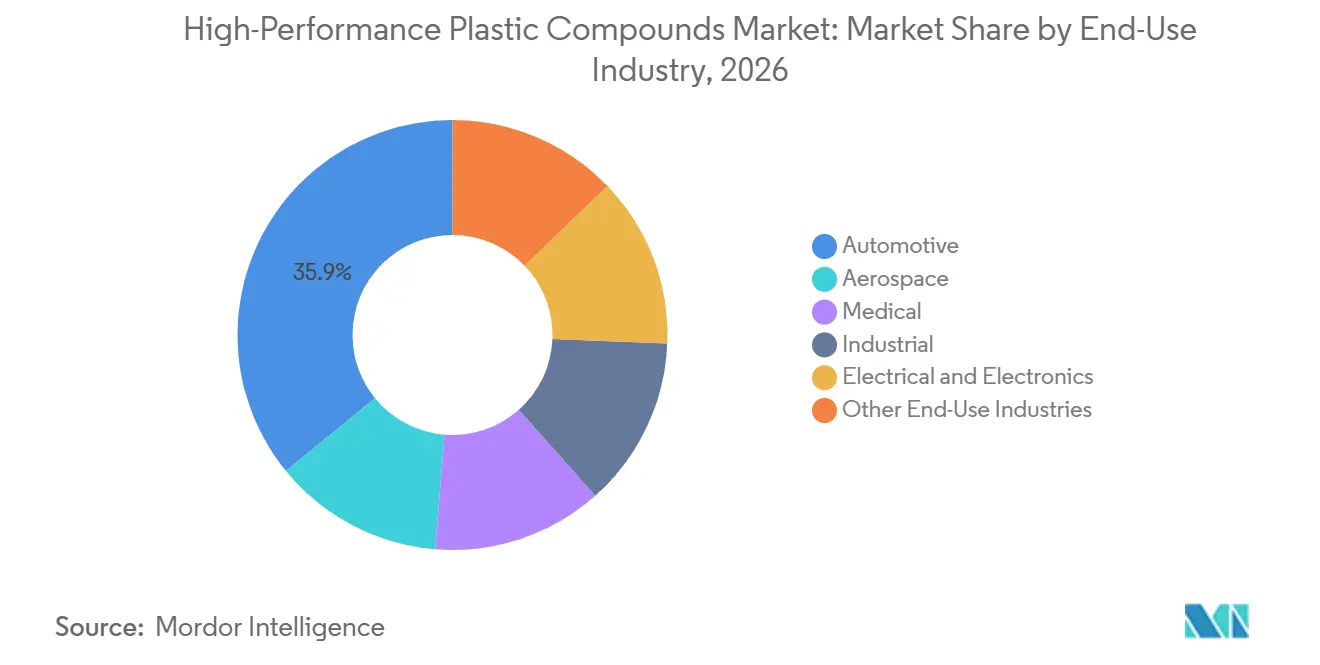
- Por indústria de uso final, o setor automotivo detinha 35,91% da participação do mercado de compostos plásticos de alto desempenho em 2026, enquanto o setor aeroespacial tem previsão de avançar a um CAGR de 11,13% até 2032.
- Por geografia, a Ásia-Pacífico detinha 50,57% da participação do mercado de compostos plásticos de alto desempenho em 2026 e tem previsão de avançar a um CAGR de 10,84% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Eletrificação e Redução de Peso em Plataformas Automotivas | +2.8% | Global, impacto concentrado na China, Alemanha e Coreia do Sul | Médio prazo (2 a 4 anos) |
| Expansão de Semicondutores, Centros de Dados e Eletrônicos de Alta Frequência | +2.1% | Núcleo na Ásia-Pacífico, com extensão para América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Redução de Peso Aeroespacial e Modernização de Frotas | +1.7% | América do Norte e Europa, demanda emergente na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Dispositivos Médicos que Exigem Resistência à Esterilização e Biocompatibilidade | +1.3% | Global, ganhos iniciais na América do Norte, Europa e Leste Asiático | Longo prazo (≥ 4 anos) |
| Materiais de Grau de Qualificação para Manufatura Aditiva | +0.8% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação e Redução de Peso em Plataformas Automotivas
O mercado de compostos plásticos de alto desempenho se beneficia de projetos de veículos elétricos que impõem exigências térmicas e elétricas rigorosas aos componentes de bateria, conector e inversor. Sistemas que operam a 800 V requerem resistência a chamas, resistência à eletrocorrosão e estabilidade dimensional durante ciclos térmicos de -40 °C a 150 °C. Compostos de poliftalamida e sulfeto de polifenileno são utilizados onde esses requisitos superam a capacidade dos plásticos de engenharia convencionais. A BASF introduziu o Ultramid Advanced N3U42G6 em junho de 2025 para conectores de alta tensão em inversores e conversores de corrente contínua para corrente contínua, com desempenho UL 94 V-0 a uma espessura de parede de 0,25 mm e temperatura de deflexão térmica de 265 °C[1]. O mercado de compostos plásticos de alto desempenho também se beneficia da economia de peso disponível com compósitos poliméricos reforçados com fibras, que um estudo revisado por pares de 2025 constatou poder atingir 50% em relação a estruturas metálicas equivalentes. A qualificação sem haletos está se tornando uma condição básica para algumas aplicações de alta tensão, o que aumenta a importância do suporte ao processamento e do desempenho de materiais aprovados.
Expansão de Semicondutores, Centros de Dados e Eletrônicos de Alta Frequência
O mercado de compostos plásticos de alto desempenho está se expandindo além das carcaças eletrônicas convencionais, à medida que centros de dados de inteligência artificial e equipamentos de rede de quinta geração exigem materiais poliméricos mais capazes. Laminados de baixa perda e substratos de embalagem de semicondutores necessitam de absorção de umidade controlada, comportamento dielétrico e estabilidade dimensional. O Instituto Nacional de Padrões e Tecnologia relatou em 2025 que os materiais poliméricos para embalagens avançadas devem atender a novos requisitos associados à integração tridimensional heterogênea de chips[2]. A mesma pesquisa observou que um novo material de embalagem pode levar de 10 a 25 anos para atingir escala de produção, o que torna a aprovação antecipada especialmente valiosa. Esse longo processo de aprovação pode fortalecer a posição dos fornecedores que obtêm status de especificação no início de um ciclo de produto. Os requisitos da Comissão Eletrotécnica Internacional (IEC) e da Organização Internacional de Normalização (ISO) para desempenho dielétrico e resistência a chamas também diferenciam os fornecedores de materiais qualificados dos fornecedores de graus padrão.
Redução de Peso Aeroespacial e Modernização de Frotas
O mercado de compostos plásticos de alto desempenho recebe suporte de longo prazo da recuperação da aviação comercial e de programas de defesa que exigem materiais estruturais leves e duráveis. Os fabricantes aeroespaciais utilizam poliéter éter cetona e materiais relacionados de poliarilétercetona em suportes, grampos, insertos e componentes de isolamento elétrico que podem substituir peças de alumínio. A TORAY INDUSTRIES, INC. concluiu a qualificação do Centro Nacional de Desempenho de Materiais Avançados para o compósito termoplástico à base de tecido de poliarilétercetona de baixo ponto de fusão Cetex TC1225 em dezembro de 2025. Os dados de projeto aceitos pela Administração Federal de Aviação, disponíveis publicamente, podem reduzir o tempo e os custos que os fabricantes aeroespaciais enfrentam na certificação de estruturas compostas. Os requisitos da Administração Federal de Aviação (FAA) e da Agência de Segurança da Aviação da União Europeia (EASA) reforçam relações duradouras entre fornecedores de materiais aprovados e programas de aeronaves. O mercado de compostos plásticos de alto desempenho, portanto, depende menos de ciclos de compra de curto prazo nessas aplicações do que do acesso a plataformas qualificadas.
Dispositivos Médicos que Exigem Resistência à Esterilização e Biocompatibilidade
O mercado de compostos plásticos de alto desempenho é sustentado por dispositivos médicos que necessitam de resistência à esterilização repetida, biocompatibilidade e fornecimento rastreável de materiais. O poliéter éter cetona e a polieterimida podem manter o desempenho mecânico durante autoclavagem a vapor, radiação gama e exposição a óxido de etileno. Esses materiais são relevantes para os requisitos associados aos métodos de esterilização da Organização Internacional de Normalização 17665, Organização Internacional de Normalização 11137 e Organização Internacional de Normalização 11135. A Syensqo utilizou o KetaSpire Poliéter Éter Cetona em um guia cirúrgico ortopédico comercializado pela Hanisch Medical e TechImport no Brasil, onde o material reduziu o peso do instrumento e apoiou a precisão de imagem. O poliéter éter cetona também permite projetos de implantes radiolúcidos, que podem apoiar a imagem após a cirurgia. Os requisitos de biocompatibilidade da Organização Internacional de Normalização 10993 e os requisitos da Sociedade Americana para Testes e Materiais (ASTM) F2026 para implantes espinhais de Poliéter Éter Cetona aumentam o esforço necessário para substituir um material aprovado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos Custos de Resinas Especiais e Matérias-Primas | -1.8% | Global, mais agudo na Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Processamento Complexo e Fabricação com Alto Investimento de Capital | -1.2% | Global | Longo prazo (≥ 4 anos) |
| Disponibilidade Limitada de Reciclado para Graus Críticos de Qualificação | -0.7% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Resinas Especiais e Matérias-Primas
O mercado de compostos plásticos de alto desempenho enfrenta pressão de custos porque as resinas especiais requerem matérias-primas rigorosamente controladas e conversão com uso intensivo de energia. Os compostos de fluoropolímero dependem da disponibilidade de fluorita, enquanto os graus de poliéter éter cetona utilizados em aplicações exigentes têm custos de material mais elevados do que os plásticos de engenharia padrão. A exposição ao custo é mais difícil para compostos contratados menores quando os acordos com clientes limitam o repasse dos aumentos de resina e energia. Grandes fornecedores integrados podem gerenciar mais da cadeia de valor e podem ter maior flexibilidade de compra e produção. Isso pode ampliar a diferença operacional entre produtores integrados e concorrentes menores. A estrutura de custos resultante pode limitar a adoção em subsistemas sensíveis a custos, mesmo quando o material oferece um benefício de desempenho.
Processamento Complexo e Fabricação com Alto Investimento de Capital
O mercado de compostos plásticos de alto desempenho requer condições de processamento mais exigentes do que as utilizadas para plásticos de engenharia padrão. Alguns materiais necessitam de temperaturas acima de 350 °C, ferramental especializado, controle térmico e ciclos de produção mais longos. Programas aeroespaciais e médicos também exigem validação de processos, sistemas de rastreabilidade e certificações de terceiros antes do início da produção. Esses requisitos podem se estender por vários anos e exigem investimento antes que a receita seja realizada. Os fornecedores estabelecidos podem distribuir os custos de qualificação entre programas de produção consolidados, o que torna a entrada de novos participantes mais difícil. Essa estrutura favorece a consolidação entre empresas que podem financiar equipamentos, testes e longos ciclos de qualificação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Plástico:
O Sulfeto de Polifenileno (PPS) Lidera, Enquanto o Poliéter Éter Cetona (PEEK) se ExpandeO sulfeto de polifenileno (PPS) detinha 32,46% da participação do mercado de compostos plásticos de alto desempenho em 2026, sustentado pelo uso consolidado em componentes de sistemas de combustível, conectores elétricos e carcaças de bombas industriais. O material combina resistência ao calor acima de 200 °C, resistência química e capacidade de moldagem por injeção para peças exigentes. Permanece relevante para conjuntos de veículos elétricos e carcaças de eletrônicos de alta frequência onde o controle dimensional é importante. A polieterimida atende a outra parte da gama de tipos de plástico porque sua transparência, biocompatibilidade e durabilidade em autoclave apoiam instrumentos cirúrgicos reutilizáveis e carcaças de aviônicos. A polissulfona, a polifenilsulfona e a poliétersulfona atendem a aplicações de filtração, contato com alimentos e equipamentos de esterilização que requerem estabilidade hidrolítica. Os compostos de fluoropolímero e a poliamida-imida permanecem como materiais especializados para processamento químico, processamento úmido de semicondutores, compressores e equipamentos industriais.
O poliéter éter cetona (PEEK) tem projeção de avançar a um CAGR de 10,45% até 2032. Componentes estruturais aeroespaciais e dispositivos médicos de grau para implantes estão ampliando a lista de aplicações que especificam esse material. A combinação de tipos de plástico está se movendo em direção a materiais de maior desempenho, à medida que algumas aplicações que utilizavam sulfeto de polifenileno avaliam o poliéter éter cetona. Outros usuários estão avaliando híbridos de poliarilétercetona que oferecem temperaturas de fusão mais baixas e janelas de processamento mais amplas. A Evonik Industries AG lançou o VESTAKEEP Easy Slide 2 em abril de 2026 para mancais deslizantes de alta temperatura e alta pressão. O material foi formulado sem fluoropolímeros adicionados intencionalmente, o que responde ao escrutínio sobre substâncias perfluoroalquílicas e polifluoroalquílicas em aplicações relevantes. O setor de compostos plásticos de alto desempenho utiliza esse tipo de desenvolvimento de formulação para atender tanto aos requisitos de aplicação quanto às mudanças na atenção regulatória. Os fornecedores ainda precisam equilibrar o desempenho do material com os requisitos de processamento e o custo de qualificação. A seleção de materiais também depende da capacidade de validar desempenho consistente ao longo do processo de fabricação do cliente.

Por Tipo de Aditivo:
A Fibra de Carbono Constrói Demanda em Usos de Alto ValorA fibra de vidro detinha 46,13% do segmento de tipo de aditivo em 2026, refletindo seu equilíbrio entre custo e desempenho em aplicações automotivas e industriais. Sua resistência à tração de 2.400 MPa e a economia de material de 2,50 USD por quilograma apoiam seu uso em peças moldadas por injeção de alto volume. O aditivo melhora o desempenho estrutural onde as considerações de custo por peça afetam a seleção de materiais. Os graus com carga mineral proporcionam estabilidade dimensional e condutividade térmica isotrópica para carcaças e conectores eletrônicos. O mercado de compostos plásticos de alto desempenho utiliza esses graus onde o reforço direcional de fibras poderia afetar a geometria da peça. A RTP Company e a Ensinger estão entre os compostos especializados que combinam fibra de vidro e cargas minerais em formulações híbridas para requisitos específicos do cliente. Tais combinações abordam o gerenciamento do coeficiente de expansão térmica enquanto mantêm o desempenho estrutural. O amplo uso da fibra de vidro também fornece uma base para o mercado de compostos plásticos de alto desempenho em aplicações de alto volume.
A fibra de carbono tem projeção de avançar a um CAGR de 10,66% até 2032, sustentada pela produção aeroespacial, invólucros estruturais de baterias e aplicações de robótica. O reforço oferece alta rigidez específica para peças onde a redução de peso tem um valor maior do que o prêmio de custo. Isso o torna mais adequado para aplicações que requerem alto desempenho mecânico e menor massa. O mercado de compostos plásticos de alto desempenho se beneficia quando programas aeroespaciais e de defesa especificam compostos especiais reforçados com fibras em vez de componentes metálicos. A fibra de carbono também apoia projetos de veículos elétricos premium que utilizam invólucros estruturais de baterias. A escolha entre fibra de vidro e fibra de carbono permanece dependente do custo da peça, do desempenho alvo e das condições de fabricação. A seleção de aditivos pode, portanto, alterar a economia do composto acabado mesmo quando a resina base permanece a mesma. Os fornecedores que controlam a formulação, o processamento e os testes com clientes podem apoiar essas decisões específicas de aplicação. Os testes de aplicação permanecem importantes antes que um sistema de reforço seja estabelecido no projeto de um cliente.
Por Indústria de Uso Final:
O Setor Aeroespacial Supera o Crescimento do Setor AutomotivoO setor automotivo detinha 35,91% do segmento de indústria de uso final em 2026. Os sistemas de veículos elétricos requerem materiais termicamente estáveis e eletricamente robustos para sistemas de gerenciamento de baterias, carcaças de motores e conectores de 800 V. Esses usos compensam parte do declínio nas aplicações convencionais de motores de combustão interna. Os clientes automotivos também precisam de materiais que possam atender aos requisitos de resistência a chamas, estabilidade dimensional e fabricação em escala. O tamanho do mercado de compostos plásticos de alto desempenho no setor automotivo se beneficia da necessidade de substituir metal e polímeros de menor desempenho em componentes selecionados de veículos elétricos. A BASF desenvolveu o Ultramid Advanced N3U42G6 para conectores de alta tensão utilizados em inversores e conversores de corrente contínua para corrente contínua. O grau fornece desempenho UL 94 V-0 a uma espessura de parede de 0,25 mm e tem uma temperatura de deflexão térmica de 265 °C. A demanda automotiva permanece vinculada aos planos de eletrificação de veículos e aos materiais aprovados pelos fornecedores de primeiro nível.
O setor aeroespacial tem projeção de avançar a um CAGR de 11,13% até 2032. Os atrasos na produção de aeronaves, os programas de defesa e as plataformas de satélites requerem compósitos termoplásticos qualificados para suportes, proteção térmica e isolamento elétrico. A Syensqo anunciou em julho de 2026 que forneceria compósitos avançados, adesivos e polímeros especiais para componentes estruturais do programa de aeronave de rotação MV-75 Cheyenne do Exército dos EUA. A TORAY INDUSTRIES, INC. concluiu a qualificação do Centro Nacional de Desempenho de Materiais Avançados para o Cetex TC1225 em dezembro de 2025, o que pode reduzir o tempo e o custo de certificação aeroespacial. As aplicações médicas comandam preços elevados por quilograma devido aos requisitos de biocompatibilidade, rastreabilidade e qualificação de implantes. Os usuários industriais, elétricos e eletrônicos criam uma base de demanda por meio de carcaças de bombas, corpos de válvulas, relés, conectores e componentes de placas de circuito. Os compostos especiais também apoiam a eletrônica de consumo onde componentes estruturais compactos precisam de desempenho preciso.
Análise Geográfica
Mercado de Compostos Plásticos de Alto Desempenho da APAC
A Ásia-Pacífico detinha 50,57% do tamanho do mercado de compostos plásticos de alto desempenho em 2026 e projeta-se que avance a um CAGR de 10,84% até 2032. A China ancora a demanda regional por meio de sua base integrada de fabricação de polímeros, eletrônicos, veículos elétricos, redes de quinta geração e semicondutores. A produção automotiva, os componentes eletrônicos e os sistemas de baterias sustentam a demanda por compostos de sulfeto de polifenileno, polieterimida e fluoropolímeros. A Índia está ampliando seu papel por meio de programas de fabricação e demanda localizada de produtores automotivos e de eletrodomésticos. Os países da ASEAN oferecem uma opção de diversificação à medida que os fabricantes buscam reduzir a concentração em um único país nas cadeias de suprimentos.
Mercado de Compostos Plásticos de Alto Desempenho da América do Norte
A América do Norte é uma região-chave para materiais de grau aeroespacial e de grau médico, onde as certificações da Administração Federal de Aviação e os marcos regulatórios da Administração de Alimentos e Medicamentos criam barreiras à entrada. As aquisições de defesa dos EUA para aeronaves de asa rotativa, plataformas hipersônicas e sistemas de satélites geram demanda menos vinculada aos ciclos de precificação de commodities. A Arkema concluiu uma expansão de capacidade de fluoreto de polivinilideno de 20 milhões de USD, equivalente a 15%, em Calvert City, Kentucky, em junho de 2026. A capacidade destina-se a atender os mercados de baterias de íons de lítio, cabos para data centers e semicondutores na América do Norte. O México também sustenta a demanda por meio de sua posição nas cadeias de suprimentos automotivas da América do Norte e de seus vínculos de produção com fabricantes de equipamentos originais regionais.
Mercado de Compostos Plásticos de Alto Desempenho da EMEA e da América do Sul
A Europa apresenta demanda proveniente de fabricantes de equipamentos originais automotivos premium, da produção aeroespacial na França e na Alemanha, e de empresas de dispositivos médicos que operam sob o Regulamento de Dispositivos Médicos da União Europeia 2017/745. A BASF inaugurou seu site Verbund de escala mundial em Zhanjiang, China, em março de 2026, com investimento total de 8,7 bilhões de EUR (aproximadamente 9,4 bilhões de USD), apoiando um modelo de fornecimento local para local de materiais especiais. O mercado de compostos plásticos de alto desempenho na Europa permanece conectado à pesquisa regional, à engenharia de aplicações e à qualificação de materiais premium, apesar dos investimentos em produção na Ásia. A América do Sul, liderada pelo Brasil e pela Argentina, e o Oriente Médio e África apresentam demanda seletiva em aplicações automotivas, industriais e de petróleo e gás que requerem componentes resistentes a produtos químicos.
Cenário Competitivo
O mercado de compostos plásticos de alto desempenho é moderadamente concentrado, com os cinco principais participantes incluindo BASF, Syensqo, SABIC, Victrex plc e Celanese Corporation. Arkema, BASF, Celanese Corporation, DAIKIN INDUSTRIES, Ltd., Evonik Industries AG, Mitsubishi Chemical Group Corporation, SABIC, Syensqo, The Chemours Company, TORAY INDUSTRIES, INC., Tosoh Corporation e Victrex plc têm amplas capacidades em polímeros especiais ou sistemas de materiais relacionados, enquanto Ensinger, KURARAY PLASTICS CO.,Ltd., Polyplastics Co., Ltd. e RTP Company competem por meio de materiais especializados, composição e suporte específico ao cliente. A força competitiva depende do fornecimento de resinas, conhecimento de formulação, produção global, suporte ao processamento e capacidade de ajudar os clientes a concluir a qualificação. O mercado de compostos plásticos de alto desempenho favorece os fornecedores que se tornam parte de uma especificação antes que um fabricante de equipamento original inicie a produção em plena escala. O desempenho aprovado e o serviço técnico são, portanto, mais importantes do que o preço da resina em muitos usos aeroespaciais, médicos, automotivos e eletrônicos.
A Victrex plc recebeu reconhecimento do setor por seu polímero de poliarilétercetona de baixo ponto de fusão em 2025 e um Prêmio de Inovação JEC em 2026 por compósitos termoplásticos de nervura de asa desenvolvidos com a Daher. A abordagem de codesenvolvimento pode garantir especificações de material antes que os volumes de produção sejam estabelecidos, enquanto a Victrex plc concentrou o investimento em crescimento orgânico em 5% a 8% da receita anual. A TORAY INDUSTRIES, INC. concluiu a qualificação do Centro Nacional de Desempenho de Materiais Avançados para o Cetex TC1225 em dezembro de 2025 e disponibilizou dados aceitos pela Administração Federal de Aviação para a cadeia de suprimentos. Isso pode reduzir o ônus de qualificação para clientes aeroespaciais e expandir a adoção do material. A BASF também desenvolveu um grau de poliftalamida retardante de chama sem halogênio para conectores de alta tensão de veículos elétricos.
O mercado de compostos plásticos de alto desempenho tem uma oportunidade no conteúdo reciclado, mas nenhum fornecedor estabeleceu uma rota de ciclo fechado para poliéter éter cetona ou sulfeto de polifenileno de grau de qualificação que atenda aos requisitos de requalificação aeroespacial ou médica. A Ensinger e a RTP Company podem competir por meio de formulações personalizadas e suporte mais rápido para programas de baixo volume, que podem ter margens elevadas porque os clientes precisam de materiais especificados de forma restrita. Os produtores chineses emergentes estão aumentando a produção de poliéter éter cetona e buscando relacionamentos de distribuição nos mercados ocidentais, o que pode exercer pressão de preços sobre os graus padrão. Os fornecedores estão utilizando ferramentas de formulação, simulação digital e análise de processos para encurtar o caminho da seleção de materiais à aprovação de produção. A concorrência continuará sendo moldada pelo status de qualificação, suporte técnico, capacidade de produção e amplitude do portfólio de materiais de cada fornecedor.
Líderes do Setor de Compostos Plásticos de Alto Desempenho
-
BASF
-
Syensqo
-
SABIC
-
Victrex plc
-
Celanese Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Compostos Plásticos de Alto Desempenho Empresas cobertas neste relatório
- Arkema
- BASF
- Celanese Corporation
- DAIKIN INDUSTRIES, Ltd.
- Ensinger
- Evonik Industries AG
- KURARAY PLASTICS CO.,Ltd.
- Mitsubishi Chemical Group Corporation
- Polyplastics Co., Ltd.
- RTP Company
- SABIC
- Syensqo
- The Chemours Company
- TORAY INDUSTRIES, INC.
- Tosoh Corporation
- Victrex plc
Desenvolvimentos industriais recentes em Mercado de Compostos Plásticos de Alto Desempenho
- Setembro de 2026: A Asahi Kasei Corporation introduziu a resina de poliamida LEONA em grau de desenvolvimento com propriedades isentas de substâncias perfluoroalquílicas e polifluoroalquílicas (PFAS), de baixo atrito e retardantes de chama. Esses avanços de materiais apoiam o mercado de compostos plásticos de alto desempenho ao atender a requisitos de desempenho exigentes em componentes plásticos de engenharia.
- Abril de 2026: A Teknor Apex Company e a DCM Shriram estabeleceram uma joint venture sob a marca PolyTek para desenvolver compostos poliméricos avançados, combinando as capacidades de composição de vinil da Shriram Polytech com a expertise de formulação da Teknor Apex. A parceria apoia o mercado de compostos plásticos de alto desempenho ao expandir as capacidades de desenvolvimento e fabricação de compostos especiais na Índia.
Escopo do Relatório Global do Mercado de Compostos Plásticos de Alto Desempenho
Os compostos plásticos de alto desempenho são formulações poliméricas de engenharia projetadas para oferecer resistência mecânica aprimorada, estabilidade térmica, resistência química e desempenho dimensional sob condições operacionais exigentes. Eles combinam polímeros especializados com aditivos de reforço ou funcionais para atender aos requisitos de aplicações industriais e técnicas avançadas.
O Mercado de Compostos Plásticos de Alto Desempenho é segmentado por tipo de plástico, tipo de aditivo, indústria de uso final e geografia. Por tipo de plástico, o mercado é segmentado em sulfeto de polifenileno (PPS), poliéter éter cetona (PEEK), polieterimida (PEI), polissulfona, polifenilsulfona e poliétersulfona (PSU/PPSU/PESU), compostos de fluoropolímero, poliamida-imida (PAI) e outros tipos de plástico. Por tipo de aditivo, o mercado é segmentado em fibra de vidro, fibra de carbono, carga mineral e outros tipos de aditivos. Por indústria de uso final, o mercado é segmentado em automotivo, aeroespacial, médico, industrial, elétrico e eletrônico e outras indústrias de uso final. O relatório também abrange o tamanho do mercado e as previsões para compostos plásticos de alto desempenho em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Sulfeto de Polifenileno (PPS) |
| Poliéter Éter Cetona (PEEK) |
| Polieterimida (PEI) |
| Polissulfona, Polifenilsulfona e Poliétersulfona (PSU/PPSU/PESU) |
| Compostos de Fluoropolímero |
| Poliamida-Imida (PAI) |
| Outros Tipos de Plástico |
| Fibra de Vidro |
| Fibra de Carbono |
| Carga Mineral |
| Outros Tipos de Aditivos |
| Automotivo |
| Aeroespacial |
| Médico |
| Industrial |
| Elétrico e Eletrônico |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Plástico | Sulfeto de Polifenileno (PPS) | |
| Poliéter Éter Cetona (PEEK) | ||
| Polieterimida (PEI) | ||
| Polissulfona, Polifenilsulfona e Poliétersulfona (PSU/PPSU/PESU) | ||
| Compostos de Fluoropolímero | ||
| Poliamida-Imida (PAI) | ||
| Outros Tipos de Plástico | ||
| Por Tipo de Aditivo | Fibra de Vidro | |
| Fibra de Carbono | ||
| Carga Mineral | ||
| Outros Tipos de Aditivos | ||
| Por Indústria de Uso Final | Automotivo | |
| Aeroespacial | ||
| Médico | ||
| Industrial | ||
| Elétrico e Eletrônico | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de compostos plásticos de alto desempenho?
O tamanho do mercado de compostos plásticos de alto desempenho foi avaliado em 10,10 bilhões de USD em 2026 e estima-se que cresça de 11,01 bilhões de USD em 2027 para atingir 17,07 bilhões de USD até 2032, a um CAGR de 9,17% durante o período de previsão (2027-2032).
Qual tipo de plástico detinha a maior participação em 2026?
O sulfeto de polifenileno (PPS) liderou com uma participação de 32,46% em 2026, sustentado por usos automotivos, elétricos e industriais.
Qual tipo de aditivo tem projeção de avançar mais rapidamente até 2032?
A fibra de carbono tem projeção de avançar a um CAGR de 10,66% até 2032, à medida que o setor aeroespacial, os veículos elétricos premium e a robótica exigem alta rigidez com menor peso.
Por que os veículos elétricos são importantes para a demanda?
Os sistemas de baterias, conectores de alta tensão, inversores e carcaças de motores requerem materiais que mantenham o desempenho elétrico e térmico sob condições exigentes.