
Tamanho e Participação do Mercado de Éter de Polifenileno (PPE)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.27 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.08 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.51 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Éter de Polifenileno (PPE) por Mordor Intelligence
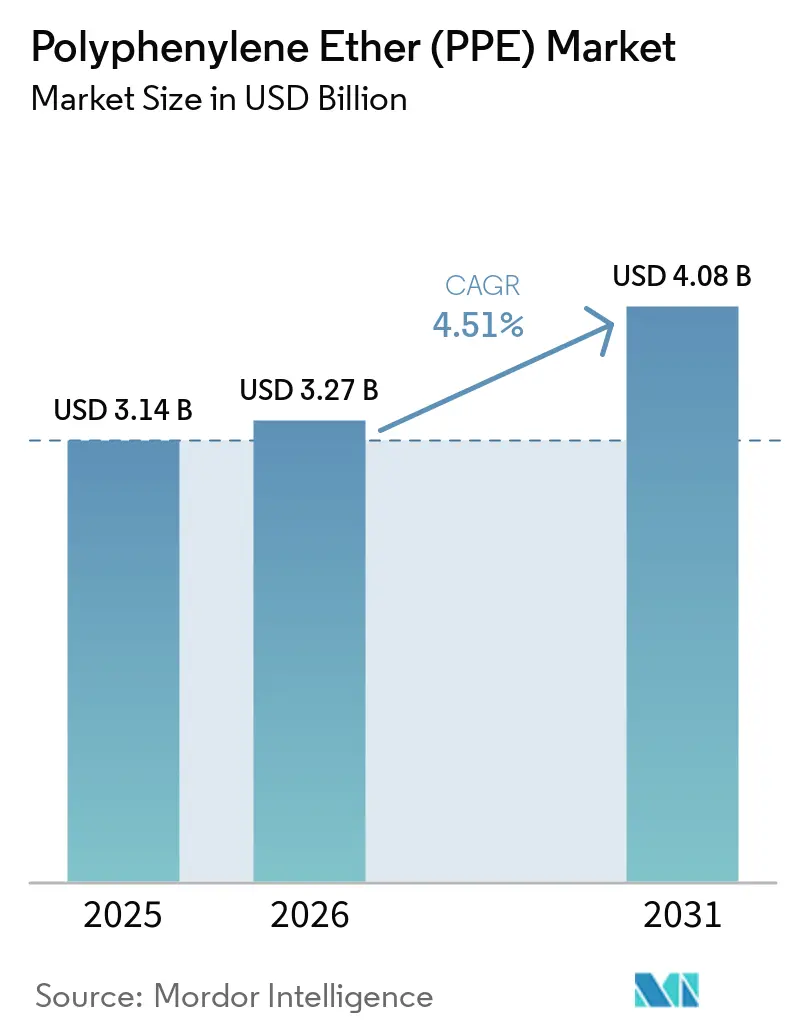
O tamanho do mercado global de Éter de Polifenileno (PPE) está projetado para expandir de 3,14 bilhões de USD em 2025 e 3,27 bilhões de USD em 2026 para 4,08 bilhões de USD até 2031, a um CAGR de 4,51% entre 2026 e 2031. O mercado de Éter de Polifenileno (PPE) é sustentado pelo crescimento da produção de veículos elétricos, eletrônicos de alta frequência, equipamentos para data centers e comunicações 5G. Esses usos finais valorizam a baixa perda dielétrica, a estabilidade dimensional, a resistência a chamas e o baixo peso. Os fornecedores estão direcionando o desenvolvimento para graus que atendam aos requisitos elétricos, térmicos e de processamento nessas aplicações. As adições de capacidade para oligômeros de baixa perda e novas misturas condutoras mostram que os produtores estão se preparando para a demanda de placas de servidores e componentes de veículos elétricos[1]SABIC, "SABIC Expande a Capacidade de Oligômeros de PPE para PCBs de Data Centers de IA e 5G," Notícias Oficiais da SABIC, sabic.com. O mercado de Éter de Polifenileno (PPE) também enfrenta limitações decorrentes do fornecimento concentrado de matérias-primas, longos ciclos de qualificação e polímeros de engenharia concorrentes.
Principais Conclusões do Relatório
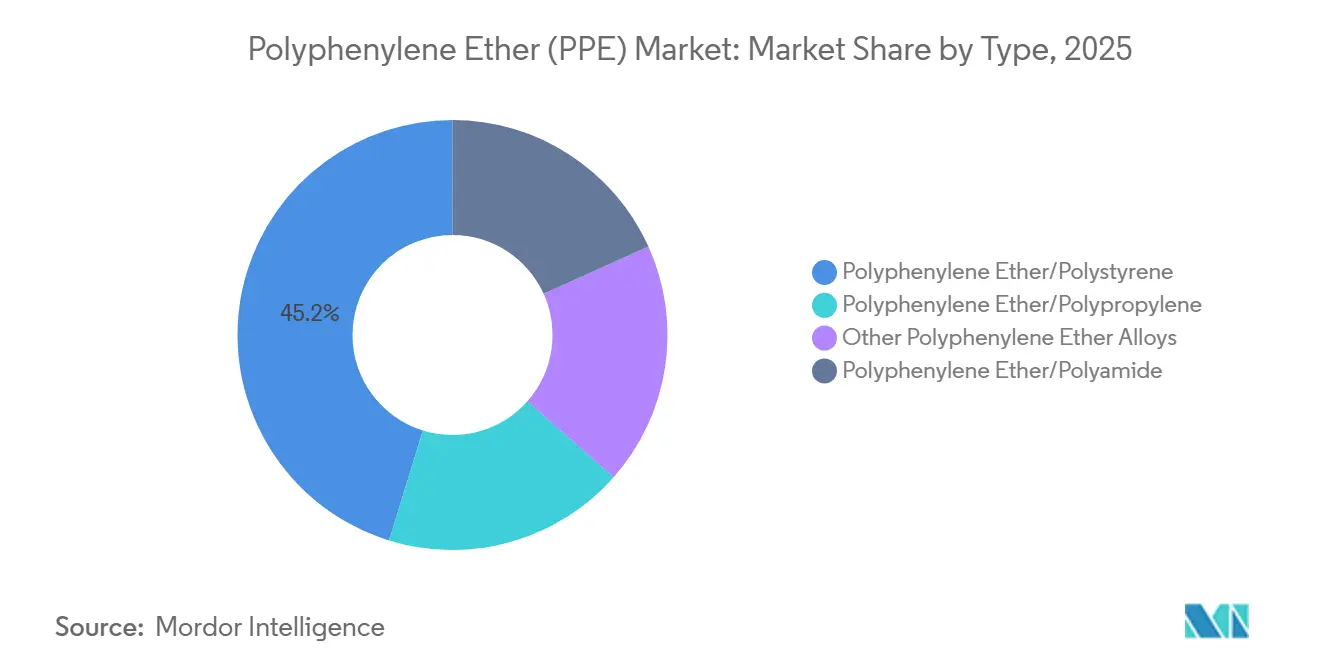
- Por tipo, PPE/Poliestireno deteve 45,23% da participação de receita em 2025, enquanto PPE/Poliamida deve registrar o maior CAGR projetado de 5,87% até 2031.
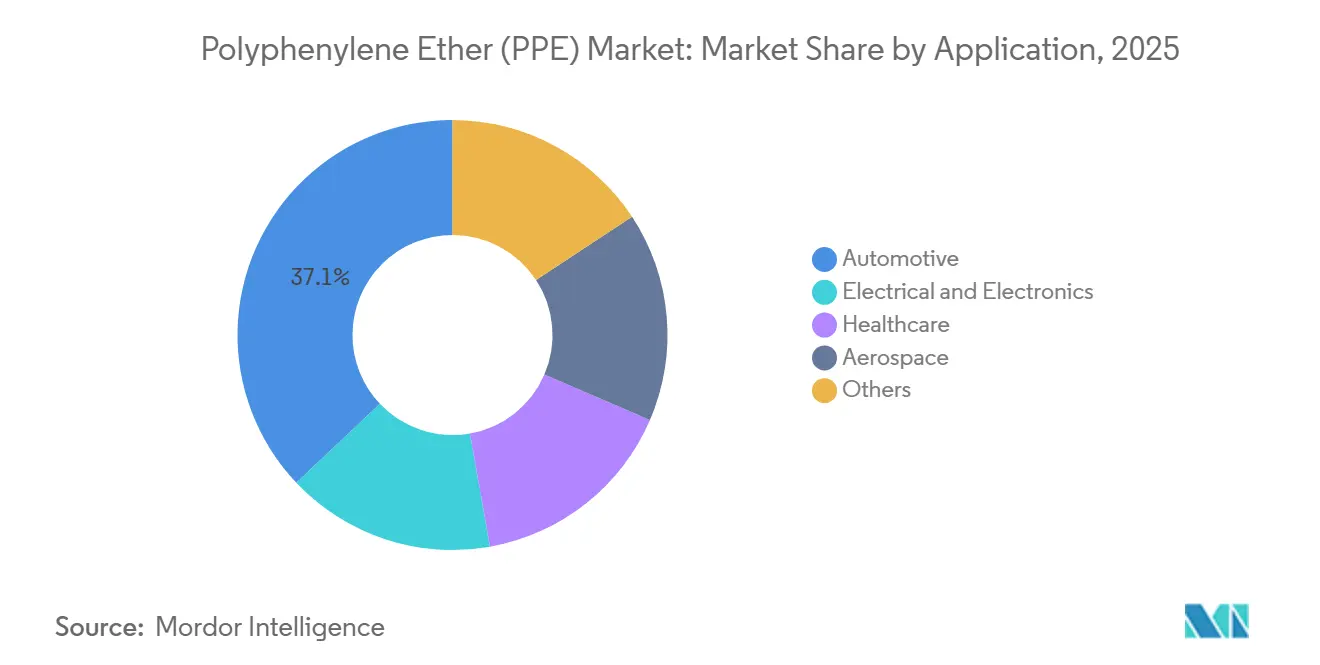
- Por aplicação, o setor automotivo deteve 37,06% da participação do mercado de Éter de Polifenileno (PPE) em 2025 e deve registrar o maior CAGR projetado de 5,66% até 2031.
- Por geografia, a Ásia-Pacífico respondeu por 40,48% da participação do mercado de Éter de Polifenileno (PPE) em 2025 e está projetada para crescer a um CAGR de 5,43% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Éter de Polifenileno (PPE)
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução de Peso Automotivo e Segurança de Baterias para Veículos Elétricos | +1.2% | Global, concentrado na China, Alemanha e Estados Unidos | Curto prazo (≤ 2 anos) |
| Miniaturização de Eletrônicos e Conectividade de Alta Frequência | +1.0% | Núcleo na Ásia-Pacífico, com demanda na América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão de Energia e Gestão Térmica em Data Centers | +0.8% | América do Norte, Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Adoção de Graus Retardantes de Chama Sem Halogênio e de Baixa Constante Dielétrica | +0.6% | Global, com pressão regulatória na Europa e no Japão | Longo prazo (≥ 4 anos) |
| Composição Local Pronta para Qualificação | +0.4% | Ásia-Pacífico e o corredor México-América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Redução de Peso Automotivo e Segurança de Baterias para Veículos Elétricos
Os requisitos de segurança para veículos elétricos estão ampliando o conjunto de peças que podem utilizar materiais à base de PPE. Suportes de células de bateria, isoladores de barramento, tampas de módulos e alojamentos de portas de carregamento adicionam aplicações que os veículos de combustão interna não exigiam. Os compósitos de PPE podem reduzir a massa do alojamento do módulo de bateria em até 35% em relação aos equivalentes em alumínio, ao mesmo tempo em que proporcionam desempenho de chama UL 94 V-0 sem aditivos halogenados. Essa combinação apoia a redução do peso do veículo enquanto atende às necessidades de segurança próximas à bateria. O mercado de Éter de Polifenileno (PPE) se beneficia quando os programas de veículos especificam materiais que combinam isolamento elétrico, estabilidade dimensional e desempenho contra chamas. A necessidade de validar cada grau para a produção de veículos ainda pode atrasar uma adoção mais ampla.
A SABIC lançou o Noryl GTX LMX310 em fevereiro de 2025 para tampas de serviço de veículos elétricos e outras peças externas pintadas em linha. A mistura condutora de PPE/Poliamida apresentou 85% menos absorção de umidade de equilíbrio do que os graus de poliamida existentes. A SABIC também relatou até 90% menos risco de empenamento para o material. Essas propriedades atendem a componentes externos onde a absorção de umidade e a qualidade de acabamento afetam o desempenho da peça. A atividade de validação para tampas de serviço, alojamentos de câmeras e maçanetas de portas aponta para um papel mais amplo do PPE/Poliamida além dos usos estruturais convencionais. O mercado de Éter de Polifenileno (PPE) está, portanto, ganhando demanda de peças que precisam tanto de acabamento externo quanto de desempenho de engenharia.
Miniaturização de Eletrônicos e Conectividade de Alta Frequência
A conectividade de alta frequência está aumentando a demanda por materiais com propriedades dielétricas estáveis. O PPE possui uma constante dielétrica de 2,55-2,65 e um fator de dissipação de 0,0008-0,002 a 10 GHz nas evidências técnicas fornecidas. Essas propriedades suportam o uso em laminados revestidos de cobre de alta frequência, antenas, alojamentos de radar e peças elétricas relacionadas. O mercado de Éter de Polifenileno (PPE) está vinculado ao crescente número de pequenas células, elementos de antena e nós de rede distribuída. Cada um desses sistemas requer peças moldadas com precisão e desempenho de sinal confiável. Os processos de qualificação padrão permanecem importantes porque as especificações elétricas continuam a evoluir.
Uma pesquisa publicada em 2024 descobriu que as formulações de PPE reticuladas com bismaleimida mantiveram baixas propriedades dielétricas acima de 100 GHz após testes a 85°C e 85% de umidade relativa. Os resultados sustentam a base técnica para futuras aplicações de substratos de ultra-alta frequência. A Asahi Kasei posiciona seus produtos XYRON e SunForce de PPE espumado para substratos de antenas 5G e defasadores dielétricos. A espumação pode reduzir ainda mais a constante dielétrica efetiva do material. Esses desenvolvimentos conferem ao mercado de Éter de Polifenileno (PPE) um papel em projetos que requerem desempenho de baixa perda sem uma grande mudança nos métodos de produção de laminados. A seleção do produto dependerá do equilíbrio entre as metas dielétricas, a geometria da peça e os requisitos de fabricação.
Expansão de Energia e Gestão Térmica em Data Centers
A computação de IA aumentou a necessidade de hardware de servidores, placas de circuito impresso e equipamentos de gestão de energia. O consumo global de eletricidade em data centers atingiu 415 TWh em 2024 e está projetado para se aproximar de 945 TWh até 2030 [2]Agência Internacional de Energia, "Eletricidade 2025," Agência Internacional de Energia, iea.org. As placas de servidores de IA com alto número de camadas utilizam oligômeros de PPE de baixo peso molecular em formulações de laminados termofixos revestidos de cobre. Essas formulações destinam-se a proporcionar baixa perda dielétrica na escala de produção. O mercado de Éter de Polifenileno (PPE) está exposto a essa expansão tanto por meio de materiais para placas de circuito quanto de componentes elétricos de suporte. A demanda é mais relevante onde o desempenho do material é exigido em alta densidade operacional.
A SABIC anunciou uma expansão incremental da capacidade de oligômeros de PPE NORYL SA9000 em novembro de 2025, com conclusão prevista para o segundo semestre de 2026. A expansão visava manter os prazos de entrega para fabricantes de placas de circuito impresso para servidores de IA e 5G. As maiores densidades de energia em racks também estão impulsionando sistemas de resfriamento líquido. A Asahi Kasei identifica graus XYRON para aplicações de energia e resfriamento em data centers de IA. Alojamentos de bombas de fluido refrigerante, tampas de isolamento de barramentos e painéis de vedação requerem uma combinação de resistência à hidrólise, desempenho contra chamas e baixa densidade. O mercado de Éter de Polifenileno (PPE) pode se beneficiar onde essas funções são necessárias no mesmo componente.
Adoção de Graus Retardantes de Chama Sem Halogênio e de Baixa Constante Dielétrica
Os fabricantes de eletrônicos necessitam cada vez mais de materiais retardantes de chama que também mantenham baixa perda dielétrica. Esse requisito cria demanda por graus de PPE que atendam aos requisitos UL 94 V-0 sem química à base de halogênio. Um estudo de 2025 relatou que um retardante de chama derivado de DOPO em uma matriz de PPE e resina de hidrocarboneto suportou resistência a chamas e baixa perda dielétrica durante o envelhecimento termo-oxidativo. O resultado aborda um desafio central de formulação para materiais de placas de circuito impresso. O mercado de Éter de Polifenileno (PPE) é afetado por esse trabalho porque o desempenho em alta frequência e os critérios de conformidade devem ser alcançados em conjunto. Os produtores que conseguirem equilibrar esses requisitos podem ter uma vantagem em graus especializados.
A pesquisa fornecida identifica os requisitos RoHS e REACH como fatores que movem a seleção de materiais para a fase de formulação de resinas. Sistemas de éster organofosforado à base de fósforo são utilizados para compostos de PPE e poliestireno para placas de circuito impresso sem halogênio. Cargas acima de 15 partes por cem podem reduzir as propriedades mecânicas em 10-15%, de acordo com o estudo citado. Essa compensação torna importantes as abordagens de retardante de chama com menor carga para os compostos. Produtores de materiais japoneses e fabricantes de laminados europeus estão qualificando graus sem halogênio e de baixa perda em relação aos requisitos IPC-4101. O mercado de Éter de Polifenileno (PPE) tem uma oportunidade em aplicações onde conformidade e desempenho elétrico são ambos critérios de compra.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concentração de Matérias-Primas de 2,6-Xilenol e Fenol | -0.6% | Global, com risco upstream na Ásia e no Oriente Médio | Curto prazo (≤ 2 anos) |
| Altos Custos de Qualificação e Ciclos de Integração ao Projeto de 18-24 Meses | -0.4% | Global, mais agudo nos programas automotivos da América do Norte e Europa | Médio prazo (2-4 anos) |
| Substituição por PEI, PEEK, LCP, PPS, PC/ABS e Poliamidas Avançadas | -0.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Concentração de Matérias-Primas de 2,6-Xilenol e Fenol
O PPE é produzido a partir de 2,6-dimetilfenol, também conhecido como 2,6-xilenol. O fenol e o metanol são insumos upstream essenciais para essa cadeia de materiais. A base de fornecedores é restrita porque a produção depende de tecnologias especializadas de alquilação e separação de isômeros. As matérias-primas representaram 60-65% dos custos totais de produção de PPE em 2025, conforme o conteúdo fornecido. Essa estrutura de custos limita o amortecedor disponível quando os preços das matérias-primas sobem. O mercado de Éter de Polifenileno (PPE) permanece exposto a movimentos de preços em insumos vinculados ao petróleo bruto e ao gás natural.
O conteúdo fornecido também descreve restrições anteriores de matérias-primas europeias relacionadas a custos de energia e logística para fluxos de ácido cresílico. Essas condições prolongaram os prazos de entrega e enrijeceram as especificações de qualidade. O fornecimento duplo, estoques de segurança regionais e purificação por terceiros podem reduzir a exposição operacional. Manter 4-6 semanas de estoque de segurança também pode aumentar os requisitos de capital de giro. Compostos menores podem achar essas medidas mais difíceis de absorver do que fornecedores integrados. O setor de PPE deve equilibrar a segurança do fornecimento com a disciplina de custos e estoques.
Altos Custos de Qualificação e Ciclos de Integração ao Projeto de 18-24 Meses
Os programas automotivos frequentemente exigem 18-24 meses para qualificar um novo grau de PPE. Essa duração desloca os gastos de desenvolvimento para a melhoria de materiais que já possuem aprovações. Os testes de fio incandescente IEC 60695-2-12 podem exigir 12-18 meses de certificação antes do acesso a algumas aplicações eletrônicas. Esses processos limitam a velocidade com que os formuladores podem responder a especificações revisadas de baixa perda ou baixa constante dielétrica. O mercado de Éter de Polifenileno (PPE) é, consequentemente, mais favorável a fornecedores que já possuem amplas bibliotecas de aprovação. Novos entrantes devem financiar testes antes de poder competir por muitas aplicações premium.
Os fornecedores automotivos de primeiro nível também exigem maior controle de processo durante a composição em extrusora de dupla rosca. O conteúdo fornecido identifica o perfil contínuo de viscosidade e o monitoramento de reologia em tempo real como requisitos adicionais. Programas de residência técnica podem adicionar milhões de USD às despesas pré-lançamento quando os fornecedores apoiam o desenvolvimento de contenção de fuga térmica em instalações de fabricantes de equipamentos originais. Esses custos fortalecem a posição dos fornecedores estabelecidos com recursos de engenharia e relacionamentos com clientes. Eles também podem desencorajar um grande número de introduções de novos graus. O mercado de Éter de Polifenileno (PPE) pode, portanto, se concentrar em torno de fornecedores com experiência em qualificação, mesmo quando a demanda por aplicações cresce.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: PPE/Poliamida Está Avançando em Peças Externas Automotivas
O PPE/Poliestireno deteve 45,23% do tamanho do mercado de Éter de Polifenileno (PPE) por tipo em 2025. Seus usos estabelecidos incluem painéis de instrumentos automotivos, grades de alto-falantes, conexões para manuseio de água e invólucros de eletrônicos de consumo. A mistura combina baixa densidade, estabilidade dimensional e propriedades dielétricas que sustentaram longos históricos de qualificação. É também a base para graus de oligômeros bifuncionais de baixo peso molecular utilizados em sistemas de laminados termofixos revestidos de cobre. A SABIC expandiu a capacidade do oligômero NORYL SA9000 em 2025 para apoiar fabricantes de laminados multicamadas para servidores de IA. Essa atividade sustenta a demanda contínua por formatos de PPE/Poliestireno em eletrônicos, bem como em peças moldadas estabelecidas.
O PPE/Poliamida está previsto para crescer a um CAGR de 5,87% até 2031, a taxa mais rápida entre os segmentos de tipo. O grau proporciona baixa absorção de umidade, pintabilidade em linha e capacidade UL 94 V-0 para componentes de veículos elétricos. O produto Noryl GTX LMX310 da SABIC atende a tampas de serviço, alojamentos de câmeras e maçanetas de portas que precisam de acabamento externo. O PPE/Polipropileno serve a usos em tratamento de água, infraestrutura hidráulica e alojamentos fotovoltaicos, onde menor densidade e resistência química são relevantes. Outras ligas de PPE incluem formulações oligoméricas termofixas que utilizam sistemas de bismaleimida, benzoxazina ou retardantes de chama reativos. O PPE reticulado com bismaleimida demonstrou propriedades dielétricas estáveis acima de 100 GHz, sustentando o caso técnico para futuros substratos de alta frequência.


Por Aplicação: O Setor Automotivo Combina a Maior Posição com o Crescimento Mais Rápido
O setor automotivo respondeu por 37,06% da demanda global de PPE em 2025 e está previsto para crescer a um CAGR de 5,66% até 2031. Os veículos elétricos a bateria adicionam suportes de células, tampas de módulos, isoladores de barramento e conjuntos de portas de carregamento que as arquiteturas de veículos convencionais não exigiam. Essas peças precisam de resistência a chamas, resistência dielétrica e estabilidade dimensional durante o ciclo térmico. Os materiais de PPE/Poliamida são particularmente relevantes onde acabamentos externos pintados também são necessários. UL 94 V-0 a 1,6 mm permanece um requisito de qualificação essencial para componentes próximos à bateria. Essa combinação de crescimento de componentes e requisitos de qualificação sustenta a demanda automotiva no mercado de Éter de Polifenileno (PPE).
Elétrico e eletrônico é o segundo maior segmento de aplicação no material fornecido. A baixa perda dielétrica suporta o uso em dipolos de antenas 5G, alojamentos de radar ADAS e placas de circuito impresso multicamadas para servidores de IA. A Kraton fornece graus SEBS incluindo G1651, G1654, G1650 e G1701 para modificação de impacto em misturas de PPE. Esses modificadores podem melhorar a tenacidade e a resistência às intempéries em painéis externos automotivos e compostos de revestimento de cabos. Os usos na área de saúde incluem instrumentos cirúrgicos, alojamentos de sistemas de administração de medicamentos e componentes de infraestrutura hospitalar que se beneficiam da compatibilidade com esterilização a vapor. O setor aeroespacial é o menor grupo de aplicações e utiliza PPE em interiores de cabines onde a resistência a chamas e o baixo desgaseificamento são relevantes. Outras aplicações incluem membranas de ultrafiltração e alojamentos de caixas de junção fotovoltaica.
Análise Geográfica
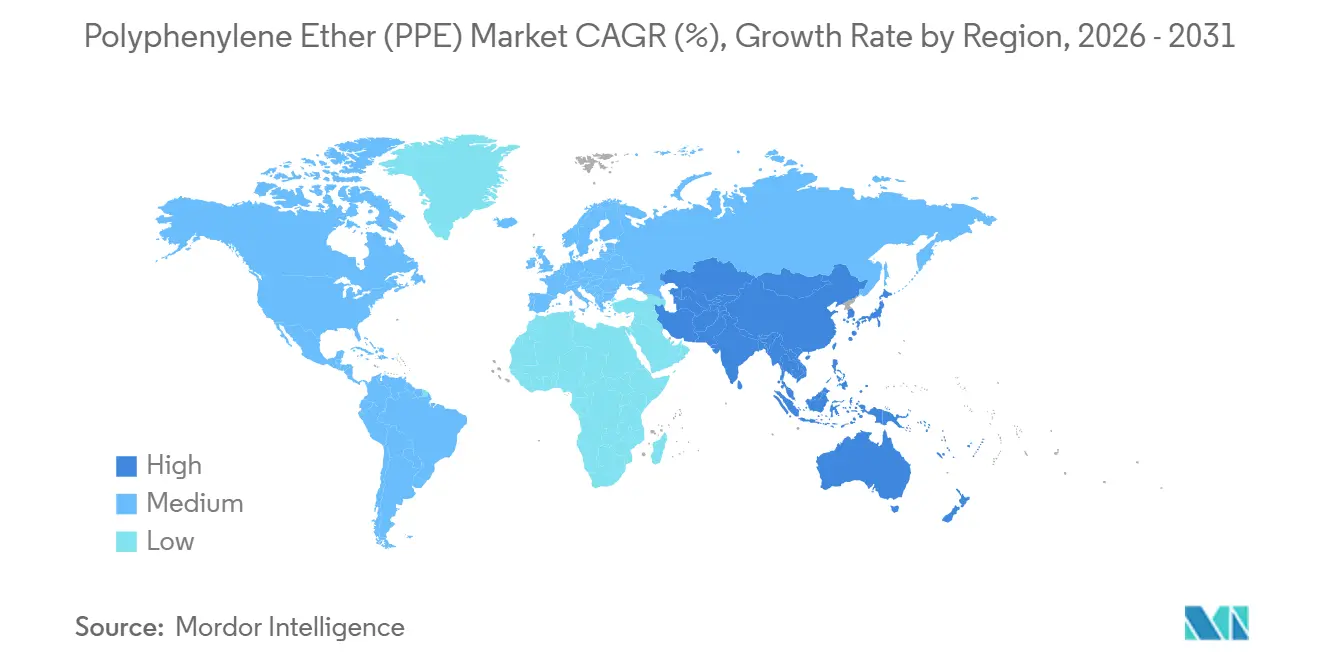
A Ásia-Pacífico deteve 40,48% da demanda global de PPE em 2025 e está projetada para crescer a um CAGR de 5,43% até 2031. A China é um grande centro de demanda devido à produção de veículos de nova energia e à fabricação de eletrônicos. A pesquisa fornecida afirma que a China produziu 12,8 milhões de veículos de nova energia em 2025. Cada veículo elétrico pode utilizar mais conteúdo de liga de PPE do que um veículo de combustão interna devido aos componentes de bateria e elétricos. A Coreia do Sul sustenta a demanda por meio de cadeias de suprimentos de eletrônicos que atendem a substratos de PCB, alojamentos de módulos OLED e conjuntos de conectores de alta densidade. O Japão permanece importante para o desenvolvimento de materiais e a produção especializada de compostos.
A América do Norte é o segundo maior mercado regional no conteúdo fornecido. Os programas automotivos em Michigan, Ohio e Tennessee sustentam a demanda, juntamente com a infraestrutura de data centers na Virgínia, Texas e no Noroeste do Pacífico. O investimento em composição em Nuevo León, Chihuahua e Baja California apoia o fornecimento próximo para plantas de montagem automotiva. Os investimentos da SABIC em oligômeros e graus Noryl GTX LMX focados em veículos elétricos atendem a programas norte-americanos e europeus. A Europa é sustentada por fornecedores automotivos e pela demanda por alojamentos de radar ADAS, estruturas de bateria e componentes externos pintáveis. Os requisitos RoHS e REACH também apoiam a qualificação de graus sem halogênio em aplicações europeias.
A América do Sul é um mercado menor de Éter de Polifenileno (PPE) centrado na base de montagem automotiva do Brasil. Os produtores de veículos em São Paulo e Minas Gerais utilizam compostos em painéis de instrumentos, peças para manuseio de água e invólucros eletrônicos. As condições econômicas da Argentina restringiram o investimento em manufatura, mas não eliminaram a demanda de usuários químicos e automotivos. O Oriente Médio e a África permanecem em um estágio inicial de desenvolvimento para o consumo de PPE. Os clusters de componentes automotivos da África do Sul respondem por grande parte do uso regional. A Arábia Saudita tem uma potencial vantagem em matérias-primas por meio da infraestrutura petroquímica local, à medida que a diversificação industrial apoia a produção de plásticos de engenharia. Ambas as regiões ainda dependem principalmente de importações e espera-se que construam capacidade de composição gradualmente.

Cenário Competitivo
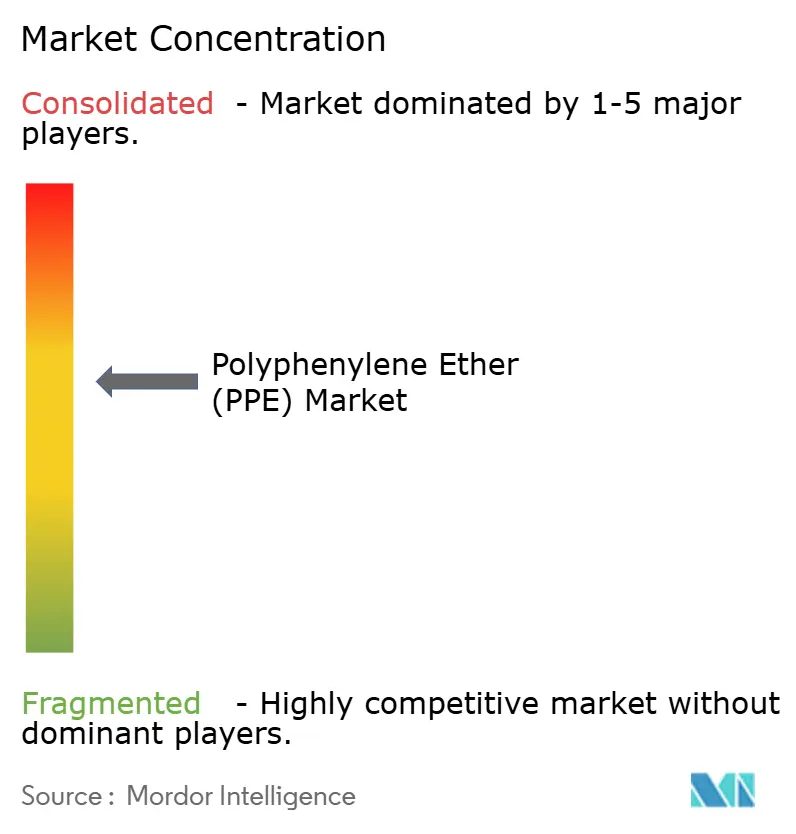
O mercado de Éter de Polifenileno (PPE) é moderadamente concentrado. A plataforma Noryl da SABIC e a plataforma Xyron da Asahi Kasei detêm posições de liderança nesta parte da cadeia de valor. Global Polyacetal, LyondellBasell, ROMIRA, RTP Company, Ensinger, LG Chem e Kingfa competem em aplicações automotivas e industriais. A força competitiva depende do desempenho do produto, das aprovações de fabricantes de equipamentos originais, do suporte ao processamento e do desenvolvimento técnico. A SABIC expandiu a capacidade do oligômero NORYL SA9000 em novembro de 2025 para placas de circuito impresso de data centers de IA e 5G. Essa medida apoia a disponibilidade de fornecimento para clientes que necessitam de materiais compatíveis com termofixos de baixa perda.
A Asahi Kasei comercializa materiais XYRON para estações base 5G, incluindo substratos de antenas e defasadores dielétricos. Ela também identifica plásticos de engenharia para componentes de energia e resfriamento em data centers de IA. O lançamento do Noryl GTX LMX310 da SABIC em fevereiro de 2025 visou componentes externos condutores de veículos elétricos pintados em linha. Esses exemplos mostram um foco em aplicações onde as aprovações de materiais existentes e o conhecimento especializado em formulação são importantes. Compostos de médio porte podem competir por meio de desenvolvimento personalizado, serviço regional e ciclos de projeto mais rápidos. O setor de PPE é, portanto, competitivo em todas as aplicações, mesmo que o fornecimento de resina de grau eletrônico tenha um pequeno grupo de líderes.
Oportunidades permanecem em peças de precisão para saúde, formulações para interiores aeroespaciais e centros regionais de composição na Índia, Sudeste Asiático e México. Essas áreas requerem conhecimento de aplicação e suporte à qualificação de clientes, em vez de volume apenas. A Kingfa e outros compostos chineses estão buscando a qualificação de PPE de grau eletrônico no conteúdo fornecido. A RTP Company atende a aplicações regionais por meio de ciclos de desenvolvimento personalizado de 4-6 semanas. Essa capacidade pode ser útil onde o tempo de lançamento no mercado é mais importante do que o uso de um grau de alto volume estabelecido. Os grandes produtores mantêm uma vantagem onde os clientes exigem extensos registros de aprovação e amplo suporte técnico.
Líderes da Indústria de Éter de Polifenileno (PPE)
SABIC
Asahi Kasei Corporation
Global Polyacetal Co., Ltd.
BASF
RTP Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Março de 2026: A Asahi Kasei recebeu a publicação da patente CN116867835B, divulgando uma composição de PPE termofixo com solubilidade melhorada em solventes cetônicos de uso geral, permitindo melhor integração com sistemas de laminados revestidos de cobre termofixos utilizados em PCBs de servidores de IA com alto número de camadas. A patente aborda diretamente o gargalo técnico das limitações de solubilidade do PPE padrão em solventes de processamento de laminados de grau de produção, sinalizando investimento contínuo em PPE termofixo para aplicações de infraestrutura de IA.
- Dezembro de 2025: A SABIC anunciou uma expansão incremental da capacidade de produção de oligômeros de PPE NORYL SA9000, com conclusão prevista para o segundo semestre de 2026, para manter prazos de entrega rápidos para fabricantes de PCBs de servidores de IA e estações base 5G, à medida que a demanda por laminados revestidos de cobre multicamadas de alto desempenho acelerou além da utilização de capacidade existente. A expansão se baseia em aumentos de capacidade anteriores executados na Ásia.


Escopo do Relatório Global de Éter de Polifenileno (PPE)
O éter de polifenileno (PPE), também conhecido como óxido de polifenileno (PPO), é um termoplástico de engenharia de alto desempenho valorizado por sua excepcional resistência ao calor e estabilidade dimensional.
O mercado de PPE é segmentado por tipo, aplicação e geografia. Por tipo, o mercado é segmentado em éter de polifenileno/poliestireno, éter de polifenileno/poliamida, éter de polifenileno/polipropileno e outras ligas de éter de polifenileno. Por aplicação, o mercado é segmentado em automotivo, elétrico e eletrônico, saúde, aeroespacial e outros. Por geografia, o mercado é segmentado em Ásia-Pacífico, América do Norte, Europa, América do Sul e Oriente Médio e África. O relatório também abrange o tamanho e as previsões do mercado de PPE em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Éter de Polifenileno/Poliestireno |
| Éter de Polifenileno/Poliamida |
| Éter de Polifenileno/Polipropileno |
| Outras Ligas de Éter de Polifenileno |
| Automotivo |
| Elétrico e Eletrônico |
| Saúde |
| Aeroespacial |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Éter de Polifenileno/Poliestireno | |
| Éter de Polifenileno/Poliamida | ||
| Éter de Polifenileno/Polipropileno | ||
| Outras Ligas de Éter de Polifenileno | ||
| Por Aplicação | Automotivo | |
| Elétrico e Eletrônico | ||
| Saúde | ||
| Aeroespacial | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e projetado do mercado de Éter de Polifenileno (PPE) até 2031?
O mercado de Éter de Polifenileno (PPE) está projetado para atingir 4,08 bilhões de USD até 2031, a partir de 3,27 bilhões de USD em 2026, a um CAGR de 4,51%. A demanda está vinculada a veículos elétricos, eletrônicos de alta frequência, data centers de IA e equipamentos 5G. Os oligômeros de baixa perda são especialmente relevantes para sistemas avançados de placas de circuito impresso.
Qual tipo está crescendo mais rapidamente até 2031?
O PPE/Poliamida é o segmento de tipo de crescimento mais rápido, com um CAGR projetado de 5,87% até 2031. Sua baixa absorção de umidade, pintabilidade e desempenho UL 94 V-0 suportam o uso em componentes externos e relacionados à bateria de veículos elétricos. É cada vez mais relevante para tampas de serviço, maçanetas de portas e alojamentos de câmeras.
Qual aplicação lidera a demanda por éter de polifenileno?
O setor automotivo deteve 37,06% de participação em 2025 e está projetado para crescer a um CAGR de 5,66% até 2031. Os componentes de veículos elétricos adicionam demanda porque as plataformas de veículos elétricos a bateria utilizam peças que não estão presentes nas arquiteturas de veículos de combustão interna. Essa aplicação também depende de extensa qualificação e testes de fornecedores.
Qual região está se expandindo mais rapidamente para o PPE?
A Ásia-Pacífico deteve 40,48% de participação em 2025 e está projetada para expandir a um CAGR de 5,43% até 2031. A produção de veículos elétricos da China e as cadeias de suprimentos de eletrônicos regionais sustentam a demanda por compostos especializados e materiais de baixa perda. A Coreia do Sul e o Japão também contribuem por meio de suas capacidades de fabricação de eletrônicos e materiais.
Página atualizada pela última vez em:



