
Tamanho e Participação do Mercado de Resina Plástica
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.82 Trilhões de dólares |
| Tamanho do Mercado (2031) | 1 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 4.13 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
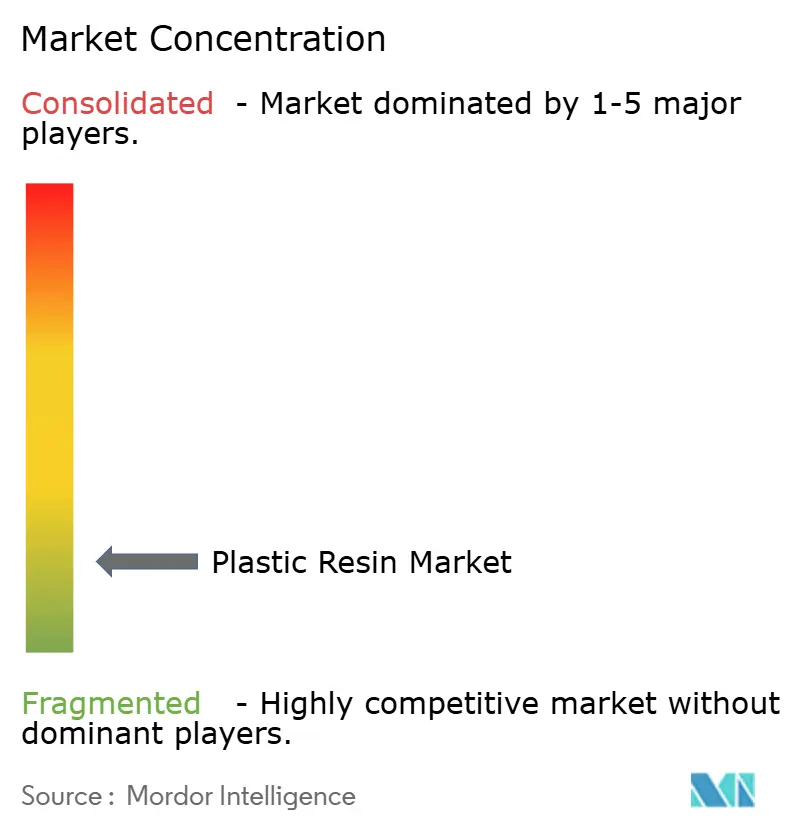
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Resina Plástica por Mordor Intelligence
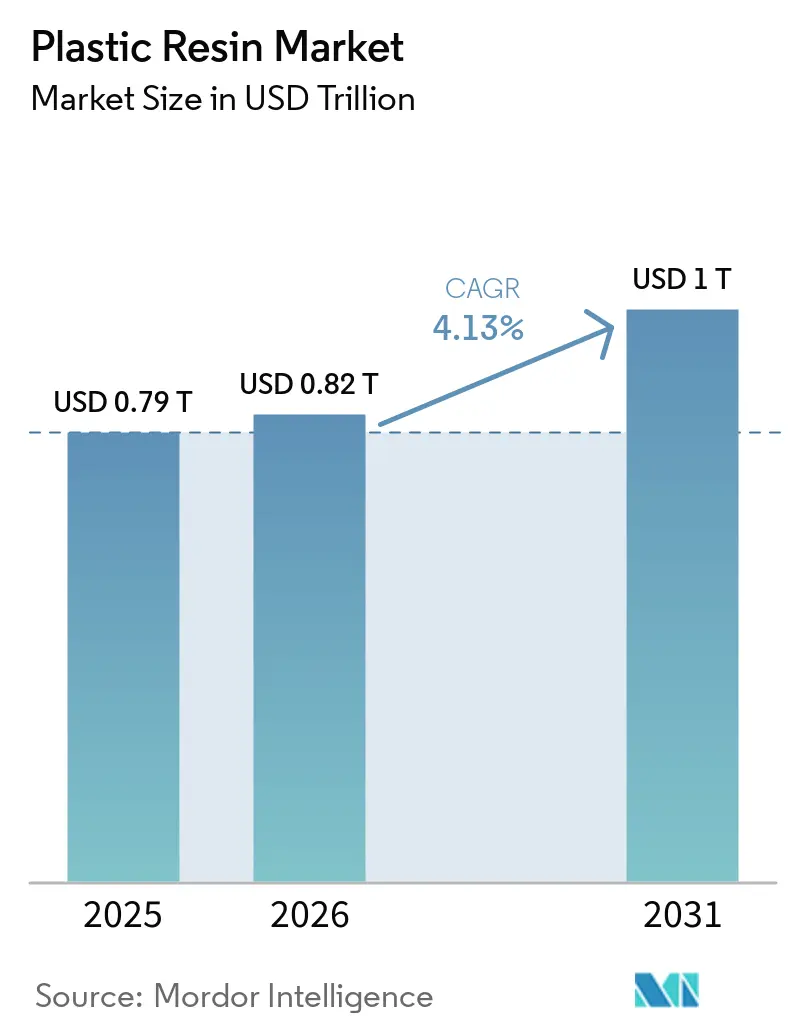
O tamanho do Mercado de Resina Plástica foi avaliado em 0,79 trilhões de USD em 2025 e estima-se que cresça de 0,82 trilhões de USD em 2026 para atingir 1 trilhão de USD até 2031, a um CAGR de 4,13% durante o período de previsão (2026-2031). A demanda por embalagens permanece central, pois os requisitos de segurança alimentar, remessas de comércio eletrônico e distribuição de produtos de consumo exigem filmes, garrafas, tampas, bandejas e outros formatos à base de resina. Os produtores também estão respondendo à demanda por materiais mais leves em veículos elétricos, eletrônicos e produtos médicos, onde o desempenho técnico tem precedência sobre a quantidade unitária. As regulamentações de conteúdo reciclado estão deslocando as decisões de compra em direção à qualidade documentada da resina, fornecimento confiável e conformidade com os requisitos regionais. Isso favorece fornecedores que combinam acesso a matérias-primas, suporte a aplicações e ofertas de materiais circulares. As flutuações de custos no petróleo bruto, nafta e energia permanecem um risco material para os produtores que dependem do craqueamento à base de nafta.
Principais Conclusões do Relatório
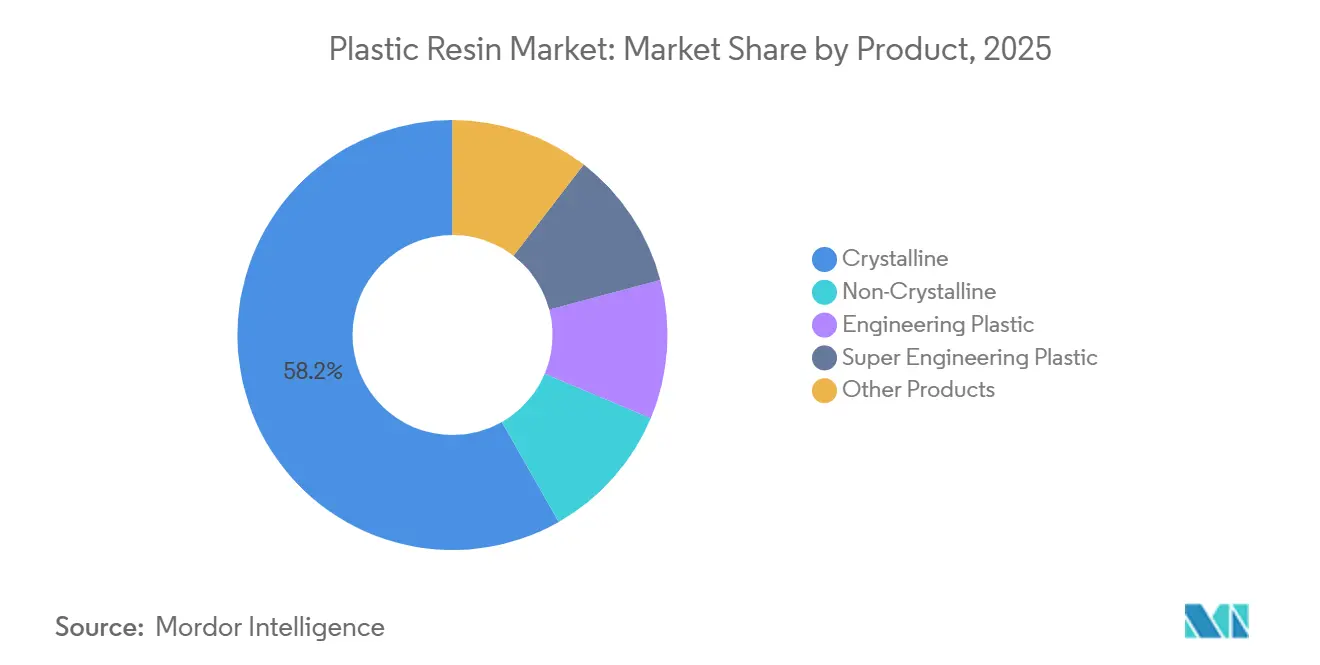
- Por produto, as resinas cristalinas detinham 58,23% da participação do Mercado de Resina Plástica em 2025, enquanto os plásticos de engenharia têm previsão de crescer a um CAGR de 5,15% até 2031.
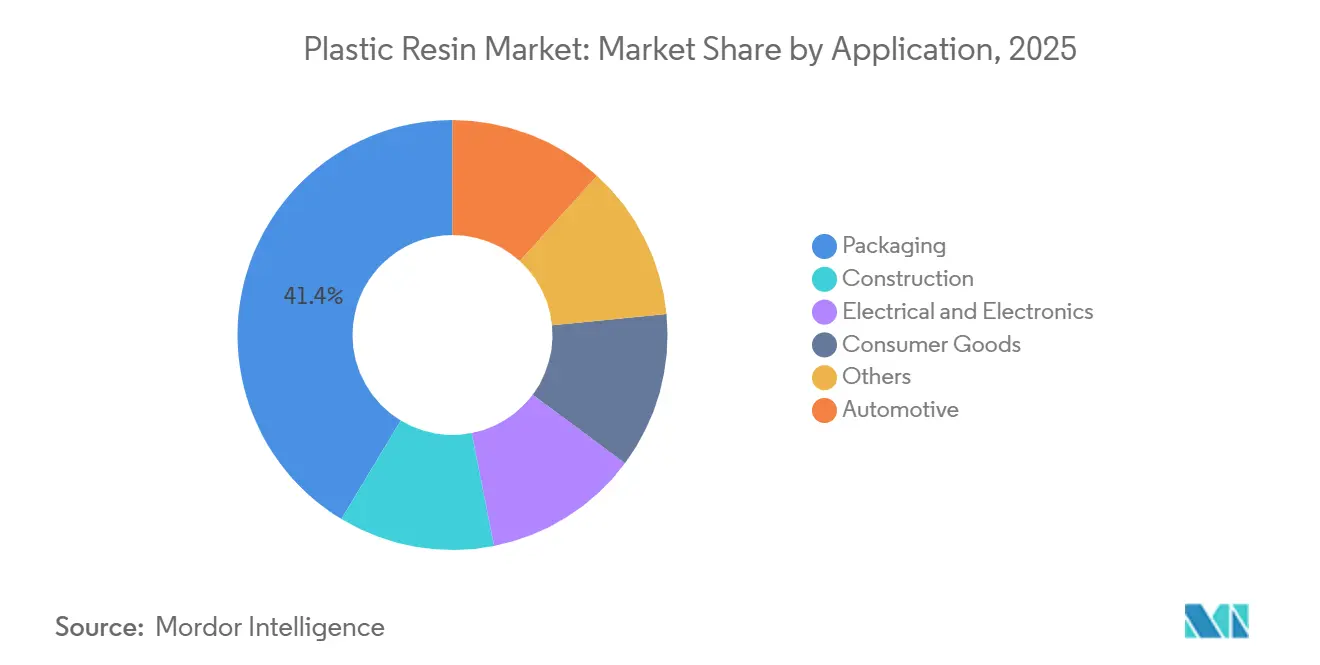
- Por aplicação, as embalagens representaram 41,36% da participação do Mercado de Resina Plástica em 2025 e têm previsão de crescer a um CAGR de 5,54% até 2031.
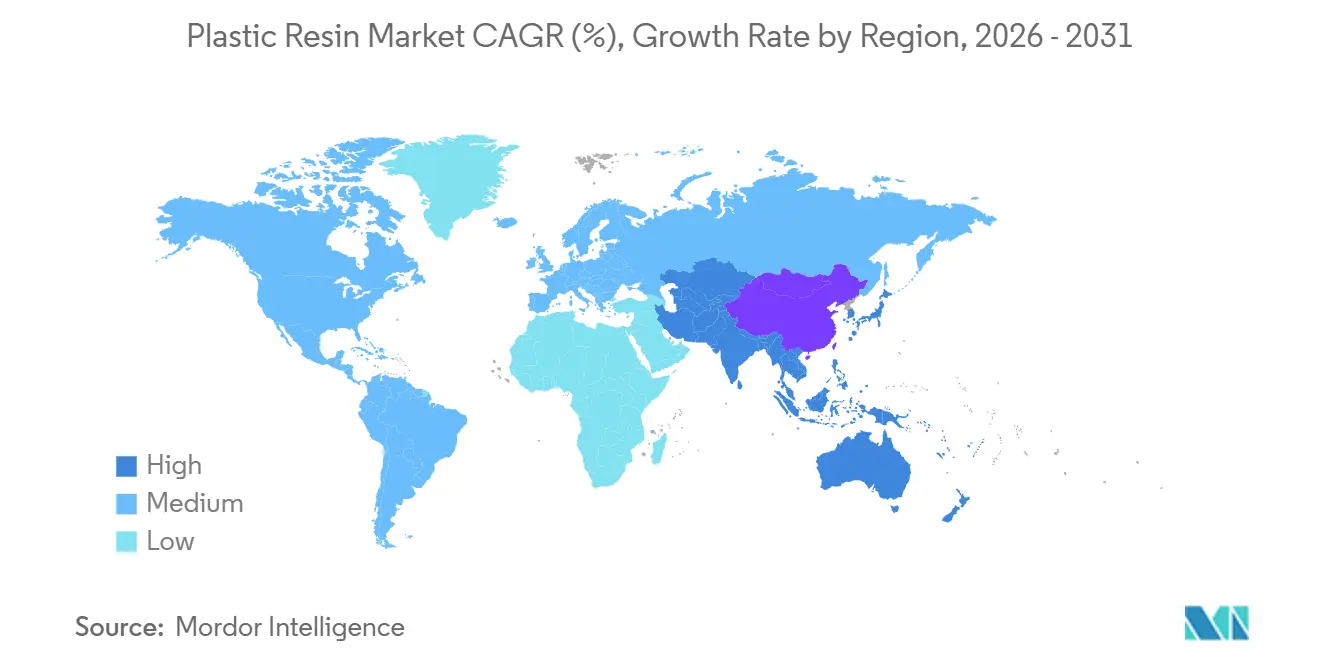
- Por geografia, a Ásia-Pacífico detinha 22,17% da participação do Mercado de Resina Plástica em 2025 e tem previsão de expandir a um CAGR de 5,06% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Resina Plástica
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Embalagens, Redução de Peso e Desempenho de Barreira | +1.0% | Global, com maior intensidade na Europa e na América do Norte | Curto prazo (≤ 2 anos) |
| Redução de Peso em Veículos Elétricos e Mobilidade | +0.8% | Ásia-Pacífico, com efeitos na Europa e na América do Norte | Médio prazo (2-4 anos) |
| Mandatos de Conteúdo Reciclado e Aquisição de Resina Circular | +0.7% | Europa, América do Norte, Brasil e Índia | Médio prazo (2-4 anos) |
| Adições de Capacidade e Integração de Matérias-Primas | +0.6% | Ásia-Pacífico, com efeitos no Oriente Médio, África e América do Sul | Curto prazo (≤ 2 anos) |
| Demanda por Resinas de Alto Desempenho em Eletrônicos e Dispositivos Médicos | +0.5% | Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Embalagens, Redução de Peso e Desempenho de Barreira
A redução de peso em embalagens tornou-se tanto uma questão de conformidade quanto uma consideração de custo para conversores e proprietários de marcas. O Regulamento da União Europeia sobre Embalagens e Resíduos de Embalagens entrou em vigor em fevereiro de 2025 e se aplica a partir de 12 de agosto de 2026. Ele exige que as embalagens colocadas no mercado da União Europeia sejam recicláveis de forma economicamente viável até 2030[1]Comissão Europeia, "Resíduos de Embalagens," Comissão Europeia, environment.ec.europa.eu.. Os projetos de embalagens estão, portanto, migrando para estruturas mais finas, formatos de material único e combinações de resinas que mantêm o desempenho de barreira. Essas mudanças sustentam a demanda por Álcool Etileno Vinílico (EVOH), Polietileno Linear de Baixa Densidade (LLDPE) e graus de camada de ligação enxertados com anidrido maleico em aplicações que anteriormente utilizavam laminados mais complexos. O mercado de resina plástica é afetado à medida que a qualificação de fornecedores depende cada vez mais do desempenho do material e da documentação de reciclabilidade.
Redução de Peso em Veículos Elétricos e Mobilidade
Os veículos elétricos a bateria utilizam 15-25% mais resina em peso do que plataformas comparáveis de combustão interna. Invólucros de baterias, alojamentos de eletrônica de potência e componentes estruturais leves são as principais fontes dessa demanda adicional. As vendas globais de veículos elétricos atingiram 22,7 milhões de unidades em 2025, de acordo com a Agência Internacional de Energia. O requisito de eficiência energética de 15,1 kWh por 100 km da China, em vigor a partir de janeiro de 2026, apoia o uso de polímeros de engenharia em sistemas veiculares. Uma redução de 10% na massa do veículo pode melhorar a autonomia de condução em 5-8%, fortalecendo o argumento econômico para componentes mais leves. As famílias de polipropileno e poliamida representaram 45-50% do consumo de resina automotiva em peso, enquanto o Sulfeto de Polifenileno (PPS) e o Poliéter Éter Cetona (PEEK) foram utilizados em aplicações menores de alta temperatura.
Mandatos de Conteúdo Reciclado e Aquisição de Resina Circular
Os requisitos de conteúdo reciclado passaram de compromissos ambientais voluntários para obrigações legais em várias jurisdições importantes. O Maine exige 25% de conteúdo reciclado pós-consumo em recipientes plásticos para bebidas a partir de 1º de janeiro de 2026. Nova Jersey aplica requisitos de 10-20% em recipientes rígidos selecionados e sacolas de transporte, enquanto a AB 793 da Califórnia estabelece uma meta de 25% para 2025. As regras da Índia para 2026 estabelecem metas crescentes de conteúdo reciclado para categorias de embalagens, atingindo 60% para a Categoria I até 2028-29. O Decreto nº 12.688 do Brasil, de outubro de 2025, estabeleceu requisitos mínimos de conteúdo reciclado e obrigações de logística reversa para embalagens plásticas. Essas regras aumentam a demanda por resinas recicladas certificadas, mas o fornecimento de alta pureza permanece abaixo do nível exigido pelos compradores regulamentados.
Demanda por Resinas de Alto Desempenho em Eletrônicos e Dispositivos Médicos
A miniaturização de semicondutores, a implantação do 5G e o uso de dispositivos médicos estão aumentando a demanda por polímeros de engenharia e superengenharia. A base avançada de eletrônicos e automotivo de precisão do Japão apoia uma mudança em direção a graus de resina de especificação mais elevada. Os produtores chineses estão priorizando capacidade para PPS, PEEK e polímero de cristal líquido em veículos de nova energia e aplicações de semicondutores. O processo 510(k) da Agência de Alimentos e Medicamentos dos Estados Unidos apoia vias estabelecidas para aplicações de PEEK em dispositivos espinhais, dentários e ortopédicos. Essas aplicações requerem estabilidade térmica, desempenho dielétrico e biocompatibilidade que os graus de commodities não conseguem fornecer de forma consistente. O mercado de resina plástica, portanto, oferece uma oportunidade diferenciada para fornecedores com capacidades em testes de aplicações e suporte regulatório.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Custos de Petróleo Bruto, Nafta e Energia | -0.5% | Global, com exposição aguda na Ásia-Pacífico e na Europa | Curto prazo (≤ 2 anos) |
| Restrições a Plásticos de Uso Único e Erosão da Demanda por Resina Virgem | -0.4% | Europa, América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Lacunas de Qualidade, Disponibilidade e Qualificação de Resina Reciclada | -0.2% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Custos de Petróleo Bruto, Nafta e Energia
Os produtores dependentes de nafta enfrentaram pressão de custos significativa durante a perturbação do Estreito de Ormuz no início de 2026. Os fluxos globais de exportação de nafta caíram 1,2 milhões de barris por dia durante esse período. A margem da nafta asiática sobre o Brent subiu de 108 USD por tonelada para mais de 400 USD por tonelada em quatro semanas. Os preços do polietileno na Bolsa de Commodities de Dalian aumentaram 37%, enquanto os preços do polipropileno aumentaram 38%, do final de fevereiro ao final de março de 2026. A Agência de Informação de Energia dos Estados Unidos situou o Brent em 85 USD por barril para o terceiro trimestre de 2026. Como resultado, o mercado de resina plástica favorece os produtores norte-americanos à base de etano para poliolefinas padrão quando os custos da nafta sobem acentuadamente.
Restrições a Plásticos de Uso Único e Erosão da Demanda por Resina Virgem
As restrições a plásticos de uso único estão reduzindo a demanda por certos graus de resina virgem, mesmo que a produção total de embalagens continue a crescer. A PlasticsEurope relatou um declínio na produção de plásticos à base de combustíveis fósseis na Europa, de 47,3 milhões de toneladas em 2022 para 43,3 milhões de toneladas em 2024[2]PlasticsEurope, "Relatório de Economia Circular 2026, Desaceleração Dramática na Circularidade dos Plásticos," PlasticsEurope, plasticseurope.org.. A produção de plásticos circulares aumentou durante o mesmo período, mas sua taxa de crescimento desacelerou materialmente em comparação com o período anterior de quatro anos. A resina virgem pode tornar-se mais barata do que as alternativas recicladas quando o petróleo bruto é negociado abaixo de 55-60 USD por barril. O setor de reciclagem de PET dos Estados Unidos perdeu 25% de sua capacidade durante 2025-2026, enquanto o PET reciclado importado supriu 25% do mercado doméstico. A lacuna resultante entre o conteúdo reciclado exigido e a matéria-prima qualificada limita a substituição e complica o planejamento para os fornecedores de resina.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto: Graus Cristalinos Lideram em Produção, Enquanto as Resinas de Engenharia Mostram Crescimento Mais Rápido
As resinas cristalinas detinham 58,23% da participação global do mercado de resina plástica em 2025. O polietileno, o polipropileno, o PET e o nylon sustentam essa posição em embalagens, têxteis e aplicações industriais básicas. Sua estrutura semicristalina oferece processabilidade, resistência mecânica, resistência química e eficiência de custo para conversores de alta produção. Esses materiais permanecem difíceis de substituir onde os requisitos de relação preço-desempenho são decisivos. As resinas não cristalinas, incluindo o policarbonato, certos graus de acrilonitrila butadieno estireno (ABS) e o polimetilmetacrilato (PMMA), atendem às necessidades de clareza óptica e resistência ao impacto. Elas continuam a servir aplicações de eletrônicos e envidraçamento automotivo, embora com uma base de produção mais limitada.
Os plásticos de engenharia têm projeção de crescer a um CAGR de 5,15% até 2031. Veículos elétricos, hardware 5G e dispositivos médicos requerem resistência ao calor, estabilidade dielétrica e, em alguns casos, certificação de biocompatibilidade. Os superplásticos de engenharia, como o poliéter éter cetona (PEEK) e o sulfeto de polifenileno (PPS), são utilizados em equipamentos aeroespaciais, de teste de semicondutores e dispositivos médicos de alta temperatura. Sua produção é pequena em comparação com as resinas de commodities, mas seus valores unitários são substancialmente mais elevados. A BASF aumentou os preços norte-americanos para Ultramid e Ultraform em junho de 2026, elevando os compostos de poliamida (PA) em 0,14 USD por libra e os produtos de polioximetileno (POM) em 0,20 USD por libra. Os produtores chineses estão visando a substituição de importações para graus de PPS, PEEK e LCP especial utilizados em veículos de nova energia e semicondutores.


Por Aplicação: Embalagens Lideram tanto em Produção quanto em Crescimento
As embalagens representaram 41,36% do tamanho do mercado de resina plástica em 2025. Os canais de alimentos e bebidas, farmacêutico, comércio eletrônico e cuidados pessoais utilizam resina em filmes, garrafas, tampas, bandejas e estruturas multicamadas. Nenhuma outra aplicação combina uma amplitude comparável de demanda com tanta atividade de conversão extensiva. A data de aplicação do Regulamento sobre Embalagens e Resíduos de Embalagens (PPWR) de 12 de agosto de 2026 aumentou a necessidade de reciclabilidade documentada nas embalagens fornecidas à União Europeia. Os proprietários de marcas e conversores estão reconstruindo pacotes de qualificação à medida que as especificações se tornam mais rigorosas. Essas mudanças podem encurtar os acordos de fornecimento existentes e aumentar o valor do suporte técnico dos fornecedores de resina.
Espera-se também que as embalagens cresçam a um CAGR de 5,54% até 2031, a maior taxa de crescimento entre todas as aplicações no mercado de resina plástica. A urbanização, a logística do comércio eletrônico e a substituição de embalagens de vidro e metal sustentam essa expansão. A demanda automotiva está se deslocando para materiais de maior valor à medida que as plataformas de veículos elétricos requerem mais componentes leves. A construção utiliza tubos de PVC e PE e espuma de isolamento de poliuretano, com demanda vinculada ao investimento em infraestrutura. As aplicações elétricas e eletrônicas incluem alojamentos de antenas, substratos de placas de circuito e conectores de alta frequência para infraestrutura 5G. Os bens de consumo permanecem uma aplicação importante, mas seus requisitos de resina enfrentam maior pressão regulatória devido às restrições a certos formatos plásticos.
Análise Geográfica
A Ásia-Pacífico detinha 22,17% da participação do mercado de resina plástica em 2025 e tem previsão de crescer a um CAGR de 5,06% até 2031. A região combina produção básica de polímeros na China e na Índia com conversão avançada e composição no Japão, na Coreia do Sul e na ASEAN. A China está migrando da expansão de commodities para graus de engenharia e sustentáveis para veículos de nova energia e semicondutores. A expansão de Dushanzi da China National Petroleum Corporation (CNPC) reflete esforços para aumentar a capacidade de etileno para essa base manufatureira. A Índia está adicionando capacidade doméstica de PVC, com a Reliance Industries e o Grupo Adani planejando um total combinado de 3,5 milhões de toneladas por ano até 2027. O Japão está consolidando a produção relacionada ao etileno enquanto as empresas priorizam resinas especiais e compósitos avançados.
A América do Norte mantém uma vantagem em matérias-primas porque a produção de polietileno e polipropileno dos Estados Unidos é amplamente à base de etano. Essa estrutura reduziu a exposição à perturbação da nafta que afetou os produtores asiáticos e europeus no início de 2026. A Dow reportou 12,1 bilhões de USD em vendas líquidas para o segundo trimestre de 2026, um aumento de 20% em relação ao ano anterior. Seus preços de polietileno subiram 40%, enquanto a receita de Embalagens e Plásticos Especiais aumentou 27% para 6,4 bilhões de USD. A ExxonMobil aprovou uma decisão final de investimento para uma capacidade adicional de 120.000 toneladas por ano de mistura de resina termofixante Proxxima na Louisiana. O Canadá e o México permanecem estreitamente integrados com as cadeias de suprimentos automotivas e de embalagens de consumo dos Estados Unidos.
A Europa enfrenta altos custos de energia, demanda a jusante mais fraca e requisitos de circularidade mais exigentes. O Regulamento sobre Embalagens e Resíduos de Embalagens (PPWR) está reformulando os processos de qualificação de resinas e os acordos de fornecimento de embalagens em toda a região. O Fraunhofer UMSICHT identificou 65 projetos de reciclagem química na Europa em outubro de 2025. Dezoito instalações estavam em operação, com capacidade combinada de 289 kt por ano, utilizando principalmente pirólise. O Brasil permanece o mercado central da América do Sul, apoiado pela expansão de 800 milhões de USD aprovada pelo conselho da Braskem no Rio de Janeiro. O projeto adiciona 220.000 toneladas por ano de capacidade de etileno e tem conclusão prevista para 2028. A demanda no Oriente Médio e na África está se desenvolvendo, enquanto a SABIC está reequilibrando a produção em direção a ativos do Oriente Médio de menor custo.

Cenário Competitivo
O mercado de resina plástica é fragmentado. Dow, LyondellBasell, BASF, SABIC e ExxonMobil detêm capacidade significativa em poliolefinas padrão e polímeros de engenharia. Compostos regionais e fornecedores especializados competem por meio de conhecimento de aplicações, serviço local e graus diferenciados. As empresas estão reduzindo a exposição de alto custo na Europa e direcionando investimentos para materiais circulares, composição e regiões com vantagem de custo. A SABIC encerrou permanentemente craqueadores de etileno em Geleen, nos Países Baixos, e em Wilton, no Reino Unido. A LyondellBasell vendeu quatro unidades europeias de olefinas para a AEQUITA em maio de 2026, criando a plataforma independente Velogy.
A resina reciclada certificada para contato com alimentos representa uma oportunidade comercial significativa, pois o fornecimento global permanece dependente de matéria-prima reciclada de terceiros. Os compradores tratam cada vez mais o fornecimento regional de conteúdo reciclado como uma questão de segurança de abastecimento e um requisito de conformidade. A LyondellBasell está construindo uma planta de pirólise catalítica MoReTec-1 de 50.000 toneladas por ano em Wesseling, na Alemanha. A planta foi pré-vendida comercialmente e integra a reciclagem química à produção de polímeros. A Eastman Chemical reportou que a receita circular dobrou no primeiro semestre de 2026 em comparação com o primeiro semestre de 2025 em sua instalação de metanólise em Kingsport, apoiando a viabilidade comercial da reciclagem molecular como uma fonte de receita dedicada.
A SABIC lançou um composto reforçado com fibra de carbono com 75% de PCR para alojamentos eletrônicos em Xangai em agosto de 2026. O produto possui certificação ISCC+ e combina conteúdo reciclado com desempenho técnico. A PureCycle recebeu aprovação condicional de Nova Jersey para polipropileno reciclado em conformidade com o PCR estadual em maio de 2026. Esses desenvolvimentos podem ampliar o conjunto de matérias-primas recicladas certificadas para aplicações regulamentadas. A competição dependerá do acesso a insumos reciclados qualificados, especificações técnicas consistentes e segurança de produção regional. A ausência de um único fornecedor global com um fornecimento totalmente integrado de reciclado para contato com alimentos limita a concentração de curto prazo nessa área especializada.
Líderes do Setor de Resina Plástica
-
Dow
-
Exxon Mobil Corporation
-
LyondellBasell Industries N.V.
-
SABIC
-
BASF
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Mutares SE & Co. KGaA concluiu a aquisição do negócio de Termoplásticos de Engenharia da SABIC nas Américas e na Europa por um valor empresarial de 450 milhões de USD. O negócio agora opera como NexPoint Materials, funcionando como uma plataforma independente de produtos químicos especiais, independente do portfólio mais amplo da SABIC.
- Agosto de 2026: A ExxonMobil aprovou uma decisão final de investimento para expandir a capacidade de mistura de resina termofixante Proxxima na Louisiana em 120.000 toneladas por ano. A expansão segue a ampliação da primeira fase concluída em 2025, que incluiu uma instalação de mistura no Texas que entrou em operação em junho de 2025. A capacidade adicional destina-se a atender à crescente demanda nos mercados de energia eólica, marítimo e de compósitos.


Escopo do Relatório Global do Mercado de Resina Plástica
A resina plástica é o material base bruto e não moldado, tipicamente na forma de pequenos pellets, grânulos ou líquido viscoso, utilizado para fabricar produtos plásticos. Ela serve como insumo fundamental em uma ampla gama de setores, incluindo embalagens, automotivo, construção e bens de consumo, onde é processada por métodos como moldagem por injeção, extrusão e moldagem por sopro para produzir componentes e produtos plásticos acabados.
O mercado de resina plástica é segmentado por produto, aplicação e geografia. Por produto, o mercado é segmentado em cristalino, não cristalino, plástico de engenharia, superplástico de engenharia e outros produtos. Por aplicação, o mercado é segmentado em embalagem, automotivo, construção, elétrico e eletrônico, bens de consumo e outros. O relatório também abrange o tamanho do mercado e as previsões para a resina plástica em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Cristalino | Epóxi |
| Polietileno | |
| Politereftalato de Etileno (PET) | |
| Polipropileno | |
| Não Cristalino | Policloreto de Vinila (PVC) |
| Acrilonitrila Butadieno Estireno (ABS) | |
| Poliestireno | |
| Polimetilmetacrilato (PMMA) | |
| Plástico de Engenharia | Poliamida |
| Politereftalato de Butileno (PBT) | |
| Policarbonato (PC) | |
| Poliuretano (PU) | |
| Óxido de Polifenileno (PPO) | |
| Superplástico de Engenharia | Sulfeto de Polifenileno (PPS) |
| Poliéter Éter Cetona (PEEK) | |
| Polissulfona (PSU) | |
| Polifenilsulfona (PPSU) | |
| Polímero de Cristal Líquido (LCP) | |
| Outros Produtos |
| Embalagem |
| Automotivo |
| Construção |
| Elétrico e Eletrônico |
| Bens de Consumo |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Produto | Cristalino | Epóxi |
| Polietileno | ||
| Politereftalato de Etileno (PET) | ||
| Polipropileno | ||
| Não Cristalino | Policloreto de Vinila (PVC) | |
| Acrilonitrila Butadieno Estireno (ABS) | ||
| Poliestireno | ||
| Polimetilmetacrilato (PMMA) | ||
| Plástico de Engenharia | Poliamida | |
| Politereftalato de Butileno (PBT) | ||
| Policarbonato (PC) | ||
| Poliuretano (PU) | ||
| Óxido de Polifenileno (PPO) | ||
| Superplástico de Engenharia | Sulfeto de Polifenileno (PPS) | |
| Poliéter Éter Cetona (PEEK) | ||
| Polissulfona (PSU) | ||
| Polifenilsulfona (PPSU) | ||
| Polímero de Cristal Líquido (LCP) | ||
| Outros Produtos | ||
| Por Aplicação | Embalagem | |
| Automotivo | ||
| Construção | ||
| Elétrico e Eletrônico | ||
| Bens de Consumo | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Resina Plástica?
O tamanho do Mercado de Resina Plástica foi avaliado em 0,79 trilhões de USD em 2025 e estima-se que cresça de 0,82 trilhões de USD em 2026 para atingir 1 trilhão de USD até 2031, a um CAGR de 4,13% durante o período de previsão (2026-2031).
Qual categoria de produto lidera a demanda por resina plástica?
As resinas cristalinas lideraram com uma participação de 58,23% em 2025 porque são amplamente utilizadas em embalagens, têxteis e aplicações industriais.
Qual aplicação está crescendo mais rapidamente para resinas plásticas?
Espera-se que as embalagens cresçam a um CAGR de 5,54% até 2031, apoiadas pela distribuição de bens de consumo e pela logística do comércio eletrônico.
Por que as resinas recicladas são importantes para os fornecedores de resina?
Os requisitos legais de conteúdo reciclado aumentam a demanda por material certificado, enquanto o fornecimento limitado de material de alta pureza cria um desafio de qualificação.
Página atualizada pela última vez em:



