
Tamanho e Participação do Mercado de Serviços de Factoring em Saúde
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 236.10 Bilhões de dólares |
| Tamanho do Mercado (2031) | 304.20 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.20 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Factoring em Saúde por Mordor Intelligence
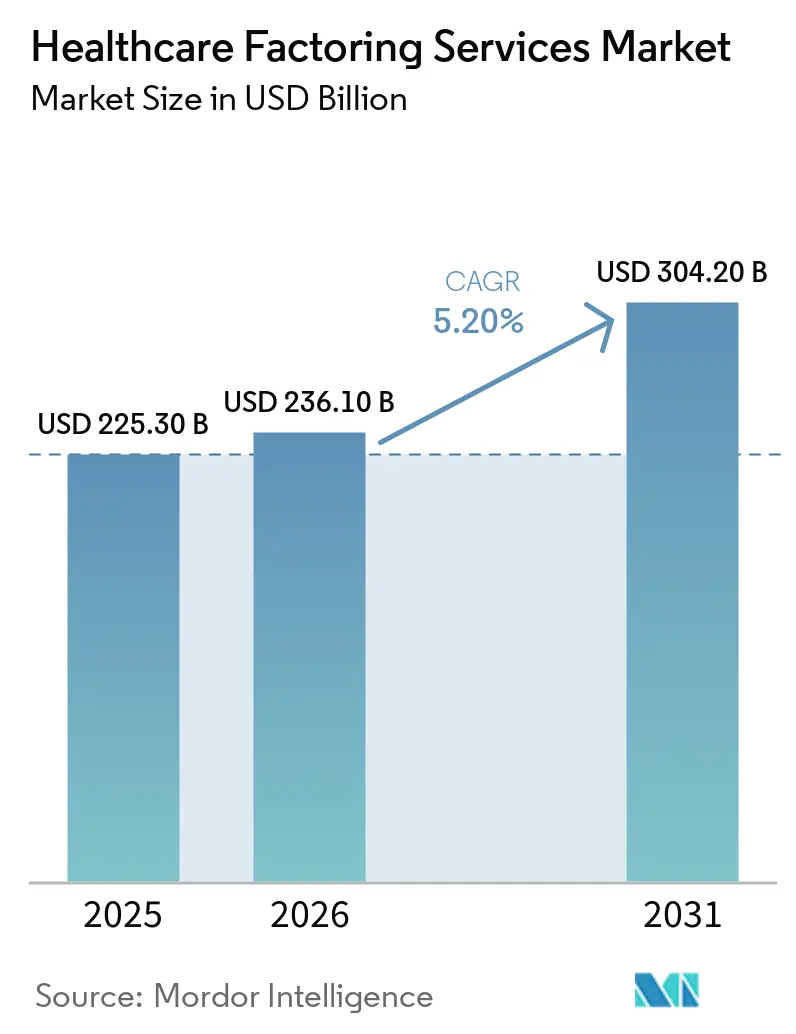
O tamanho do Mercado de Serviços de Factoring em Saúde deve crescer de 225,30 bilhões de USD em 2025 para 236,10 bilhões de USD em 2026 e está previsto para atingir 304,20 bilhões de USD até 2031 a um CAGR de 5,20% no período de 2026 a 2031.
O mercado de serviços de factoring em saúde é sustentado por uma incompatibilidade persistente entre os custos de prestação de cuidados e o prazo de reembolso dos pagadores. Os prestadores frequentemente arcam com custos imediatos de folha de pagamento, suprimentos e operações, enquanto as cobranças de pagadores governamentais e comerciais levam de 60 a 120 dias para serem liquidadas. Essa defasagem temporal torna o financiamento de recebíveis uma ferramenta recorrente de liquidez para hospitais, empresas de pessoal e prestadores de cuidados pós-agudos. As negações de pagadores e as recuperações pós-pagamento adicionam incerteza ao valor dos recebíveis, o que aumenta a demanda por subscrição especializada. O financiamento integrado aos fluxos de trabalho de faturamento e gestão do ciclo de receita também pode reduzir os custos de originação e ampliar o acesso para prestadores com recursos de tesouraria limitados.
Principais Conclusões do Relatório
- Por origem do recebível, as cobranças de prestador para pagador capturaram 72,3% da participação do mercado de serviços de factoring em saúde em 2025, enquanto as faturas business-to-business de fornecedores de saúde estão projetadas para crescer a um CAGR de 6,4% até 2031.
- Por tipo de cliente, hospitais e sistemas de saúde responderam por 38,5% da participação do mercado de serviços de factoring em saúde em 2025, enquanto os prestadores de cuidados pós-agudos e comunitários estão previstos para expandir a um CAGR de 6,6% até 2031.
- Por estrutura de recurso, o factoring com recurso deteve 80,4% da participação do mercado de serviços de factoring em saúde em 2025, enquanto o factoring sem recurso está projetado para crescer a um CAGR de 5,9% até 2031.
- Por canal de distribuição, bancos e fatores de propriedade bancária detiveram 51,1% da participação do mercado de serviços de factoring em saúde em 2025, enquanto os fatores especializados em saúde estão projetados para crescer a um CAGR de 8,0% até 2031.
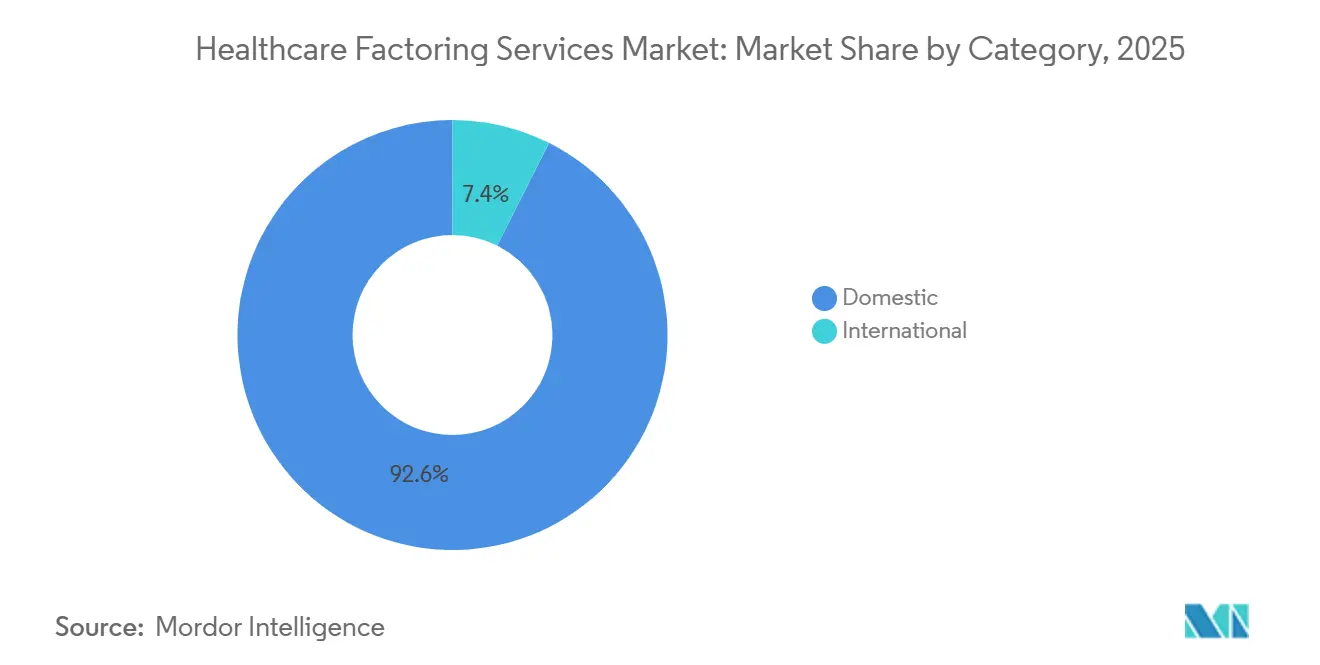
- Por categoria, as transações domésticas capturaram 92,6% da participação do mercado de serviços de factoring em saúde em 2025, enquanto o factoring internacional está projetado para crescer a um CAGR de 10,2% até 2031.
- Por porte de empresa, as grandes empresas de saúde responderam por 58,8% da participação do mercado de serviços de factoring em saúde em 2025, enquanto as pequenas e médias empresas estão previstas para crescer a um CAGR de 6,1% até 2031.
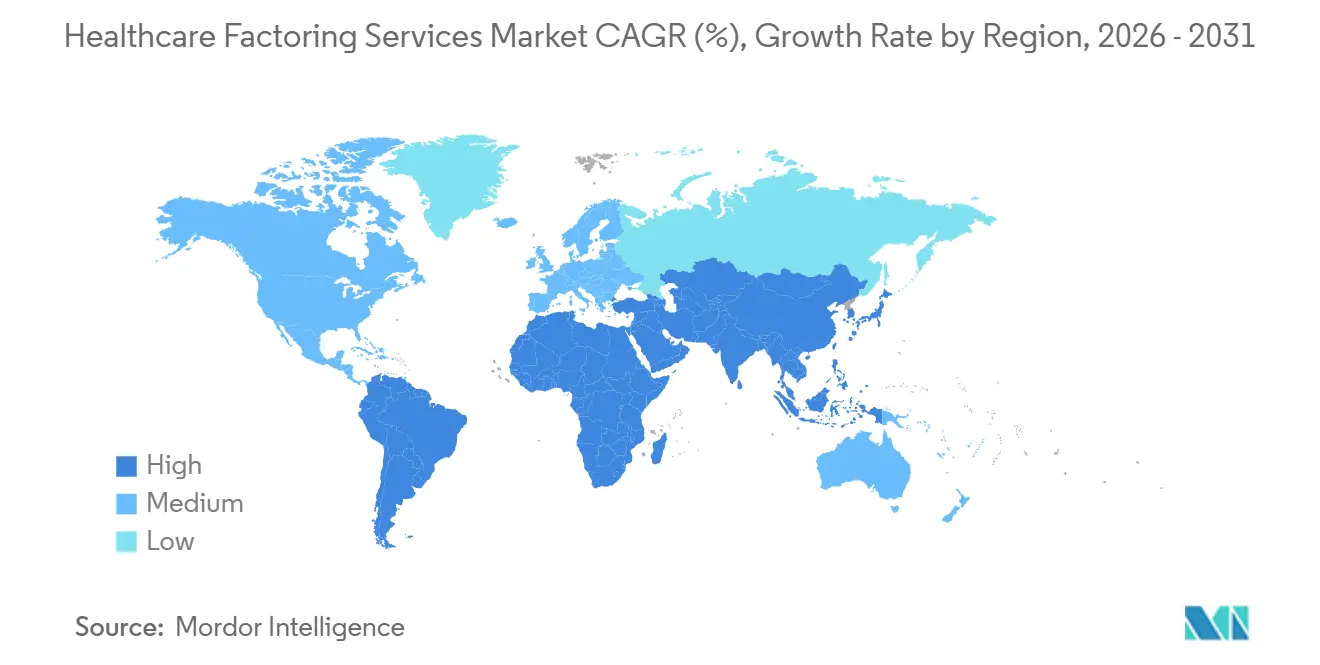
- Por geografia, a Europa deteve 39,1% da participação do mercado de serviços de factoring em saúde em 2025, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 7,0% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Serviços de Factoring em Saúde
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Longos Ciclos de Reembolso dos Pagadores e Lacunas de Liquidez dos Prestadores | +1.3% | Global, mais agudo na América do Norte | Curto prazo (≤ 2 anos) |
| Processos Complexos de Cobranças e Reembolso | +0.8% | Global | Médio prazo (2-4 anos) |
| Expansão da Saúde Domiciliar e Modelos Intensivos em Pessoal | +1.0% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Digitalização de Cobranças, Faturamento e Dados de Remessa | +0.7% | Global, liderado pela Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Integração com Plataformas de Faturamento e Gestão do Ciclo de Receita | +0.6% | América do Norte e União Europeia | Longo prazo (≥ 4 anos) |
| Demanda por Soluções de Capital de Giro Sem Endividamento | +0.5% | Global, particularmente pequenas e médias empresas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Longos Ciclos de Reembolso dos Pagadores de Saúde Criando Lacunas de Capital de Giro para Prestadores
Os longos ciclos de reembolso são uma fonte central de demanda no mercado de serviços de factoring em saúde. Os pagadores governamentais e comerciais geralmente processam cobranças em 60 a 120 dias, enquanto os prestadores focados em pessoal cumprem obrigações de folha de pagamento semanalmente[1]. A diferença de prazo pode afetar os prestadores mesmo quando os recebíveis esperados são sólidos. O factoring converte uma parcela do reembolso pendente em capital de giro antes da liquidação final. Os fatores especializados podem usar históricos de cobrança específicos por pagador para avaliar o valor provável de cobranças inicialmente negadas. Essa capacidade apoia o financiamento de carteiras de recebíveis que os credores gerais podem não aceitar.
Crescente Complexidade das Cobranças de Saúde e dos Processos de Reembolso dos Pagadores
A administração complexa de cobranças estende o período entre a prestação do serviço e o recebimento. As políticas dos pagadores, os requisitos de autorização prévia, os erros de codificação e os ajustes de cobranças podem atrasar os recebimentos de caixa para os prestadores. A Kodiak Solutions relatou que as perdas de receita líquida provenientes de negações finais e devedores duvidosos atingiram 48 bilhões de USD em 2025, em comparação com 38,6 bilhões de USD em 2024[2]. Seus dados também mostraram que a taxa mediana de negação final aumentou de 2,5% para 2,7% no mesmo período. Ciclos de resolução mais longos aumentam o valor do financiamento que adianta caixa contra cobranças elegíveis. O mercado de serviços de factoring em saúde, portanto, se beneficia quando os fluxos de caixa dos prestadores são afetados pela complexidade do reembolso.
Expansão da Saúde Domiciliar e Outros Modelos de Prestadores Intensivos em Pessoal
A saúde domiciliar e outros modelos intensivos em pessoal criam necessidades de financiamento recorrentes porque seus custos de folha de pagamento são frequentes. O Bureau of Labor Statistics dos Estados Unidos projeta que o emprego de auxiliares de saúde domiciliar e cuidadores pessoais crescerá 17%, de 4,35 milhões em 2024 para 5,09 milhões em 2034. O setor de serviços de saúde domiciliar está projetado para adicionar 325.800 empregos no mesmo período[3]. As agências de saúde domiciliar podem cumprir a folha de pagamento semanal, enquanto o reembolso pode levar 75 dias ou mais em arranjos de prestadores de serviços gerenciados. Os Centers for Medicare & Medicaid Services implementaram uma redução estimada de 220 milhões de USD, ou 1,3%, nos pagamentos do Medicare para agências de saúde domiciliar para o ano civil de 2026. Essas condições tornam o financiamento de recebíveis mais relevante à medida que a capacidade de pessoal e os custos operacionais aumentam.
Crescente Digitalização de Cobranças, Faturamento e Dados de Remessa
Cobranças digitais, faturamento e dados de remessa podem tornar a verificação de recebíveis mais rápida e consistente. Os fluxos de dados automatizados podem melhorar a visibilidade do status das cobranças, das respostas dos pagadores e do prazo esperado de cobrança. Essas informações podem ajudar os fatores a avaliar adiantamentos usando registros mais atuais no nível da cobrança. Também podem reduzir etapas manuais durante a integração e o atendimento. As diferenças na qualidade dos dados de faturamento dos prestadores podem permitir que os fatores diferenciem as taxas de adiantamento entre os originadores. O mercado de serviços de factoring em saúde pode se beneficiar à medida que prestadores e plataformas de financiamento utilizam fluxos de trabalho de cobranças mais conectados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Negações de Pagadores, Ajustes de Cobranças e Recuperações Retroativas | -0.6% | América do Norte, União Europeia | Curto prazo (≤ 2 anos) |
| Privacidade de Dados de Saúde e Conformidade na Cessão de Recebíveis | -0.4% | Global | Médio prazo (2-4 anos) |
| Concentração de Pagadores e Exposição à Contraparte | -0.3% | América do Norte | Médio prazo (2-4 anos) |
| Previsibilidade Limitada e Padronização dos Valores dos Recebíveis | -0.3% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Negações de Pagadores, Ajustes de Cobranças e Recuperações Retroativas
As recuperações retroativas e os estornos dos pagadores podem reduzir a confiabilidade dos recebíveis financiados. A Kodiak Solutions relatou que os estornos de seguradoras atingiram 1,57% das contas a receber no primeiro semestre de 2026, em comparação com 1,38% no primeiro semestre de 2025. As taxas de negação final comercial também aumentaram 9,1% em relação ao ano anterior, chegando a 2,89% em 2026. Esses desenvolvimentos podem deixar os fatores expostos quando as taxas de adiantamento são baseadas apenas nas ações iniciais dos pagadores. A maior incerteza pode reduzir as carteiras de recebíveis que os financiadores podem financiar com retornos-alvo. O mercado de serviços de factoring em saúde enfrenta uma restrição quando as ações pós-pagamento se tornam menos previsíveis.
Requisitos de Privacidade de Dados de Saúde e Conformidade na Cessão de Recebíveis
O financiamento de recebíveis de saúde deve atender aos requisitos de finanças comerciais e de informações de saúde protegidas. Uma empresa de factoring que recebe dados de faturas vinculadas a pacientes pode ser tratada como Associada de Negócios sob a Regra de Privacidade da HIPAA. Um Contrato de Associado de Negócios é exigido antes que informações de saúde protegidas sejam compartilhadas no arranjo relevante. O Departamento de Saúde e Serviços Humanos dos Estados Unidos emitiu uma regra proposta em dezembro de 2024 para fortalecer a Regra de Segurança da HIPAA. A proposta inclui requisitos que abrangem criptografia, autenticação multifator e registros de fornecedores. Os custos de conformidade e os requisitos de integração podem limitar a participação de prestadores menores e restringir programas de recebíveis transfronteiriços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Origem do Recebível: Cobranças de Seguros Lideram Enquanto Faturas da Cadeia de Suprimentos Crescem Mais Rapidamente
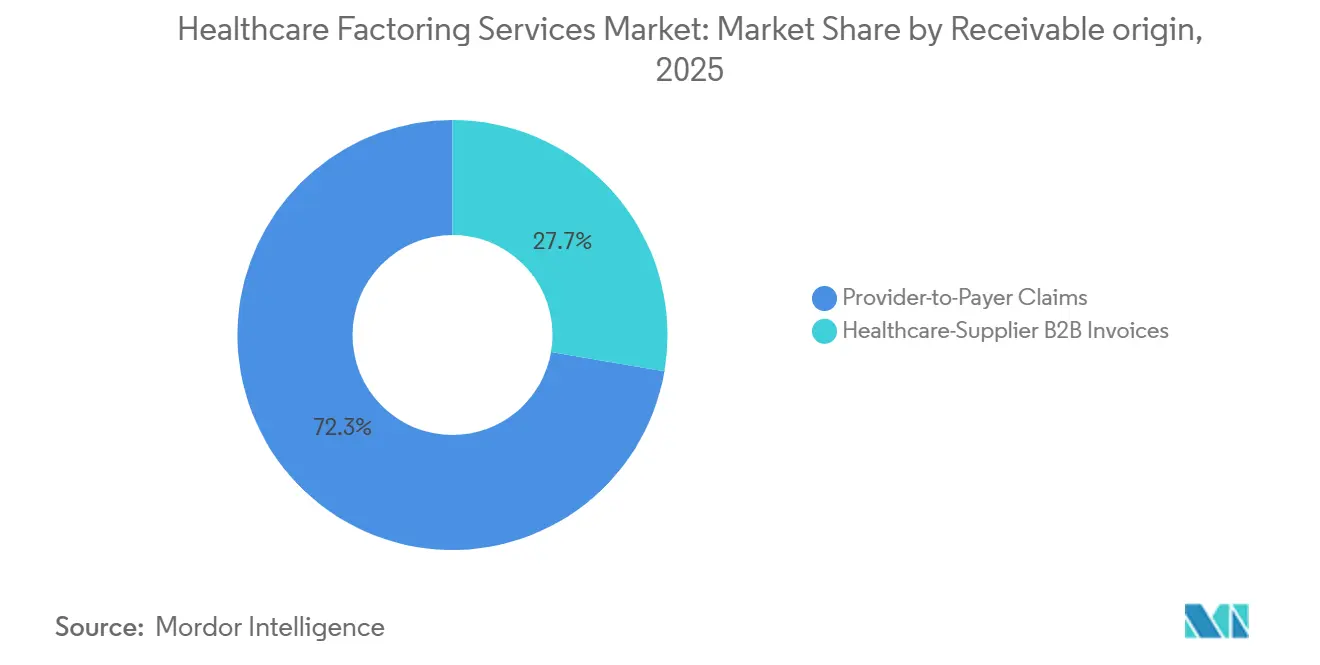
As cobranças de prestador para pagador detiveram 72,3% do volume do mercado de serviços de factoring em saúde em 2025. O reembolso de seguros e governamental cria fluxos de recebíveis recorrentes e documentados para sistemas de saúde organizados. Os contratos de assistência gerenciada do Medicare, Medicaid e comercial apoiam grandes facilidades de financiamento porque o processo de pagamento é estabelecido. Os recebíveis governamentais podem levar mais tempo para ser cobrados, mas podem ter menor risco de inadimplência da contraparte do que as cobranças comerciais. Esse perfil apoia os fatores de propriedade bancária que buscam cobranças estáveis e perdas de crédito controladas.
As faturas business-to-business de fornecedores de saúde estão projetadas para crescer a um CAGR de 6,4% até 2031. Produtores de dispositivos médicos, distribuidores farmacêuticos e empresas especializadas em aquisição frequentemente fornecem para hospitais com prazos de pagamento de 60 dias ou mais. Seus recebíveis enfrentam o mesmo desafio de prazo que os prestadores clínicos, embora possam ter menor exposição a negações de cobranças de seguros. A Beijing West Factoring estendeu uma facilidade de até RMB 200 milhões (27,5 milhões de USD) para a Shouyi Medical em abril de 2026. O arranjo conectou uma plataforma de aquisição de saúde com financiamento especializado da cadeia de suprimentos. O setor de serviços de factoring em saúde pode, portanto, se estender além das cobranças clínicas à medida que as plataformas de aquisição integram capacidade de financiamento.


Por Tipo de Cliente: Hospitais Permanecem como Base de Volume Enquanto Prestadores Pós-Agudos se Expandem
Hospitais e sistemas de saúde representaram 38,5% do volume de clientes em 2025. Carteiras de recebíveis grandes e recorrentes apoiam seus relacionamentos estabelecidos com provedores de financiamento de propriedade bancária. A consolidação hospitalar pode reduzir o número de tomadores independentes mesmo quando os sistemas consolidados geram mais recebíveis. Grupos médicos e clínicas formam uma base de clientes de médio porte que inclui consultórios independentes e grupos de especialidades. Os prestadores auxiliares, como operadores de laboratórios, fornecedores de equipamentos médicos duráveis, redes de farmácias e empresas de ambulância, requerem expertise de subscrição específica por pagador.
Os prestadores de cuidados pós-agudos e comunitários estão projetados para crescer a um CAGR de 6,6% até 2031. Agências de saúde domiciliar, instalações de enfermagem especializada e operadores de cuidados paliativos podem expandir o pessoal mais rapidamente do que seus reembolsos são recebidos. O emprego em cuidados domiciliares está projetado para crescer 17% entre 2024 e 2034. As empresas de pessoal também enfrentam obrigações semanais de folha de pagamento contra ciclos de remessa de 30 a mais de 75 dias. A redução de 1,3% nos pagamentos do Medicare para agências de saúde domiciliar no ano civil de 2026 adiciona pressão às margens dos prestadores. Essas condições tornam o financiamento de recebíveis um requisito operacional para uma parcela crescente de prestadores pós-agudos.
Por Estrutura de Recurso: O Recurso Permanece Predominante Enquanto a Transferência de Risco Ganha Interesse
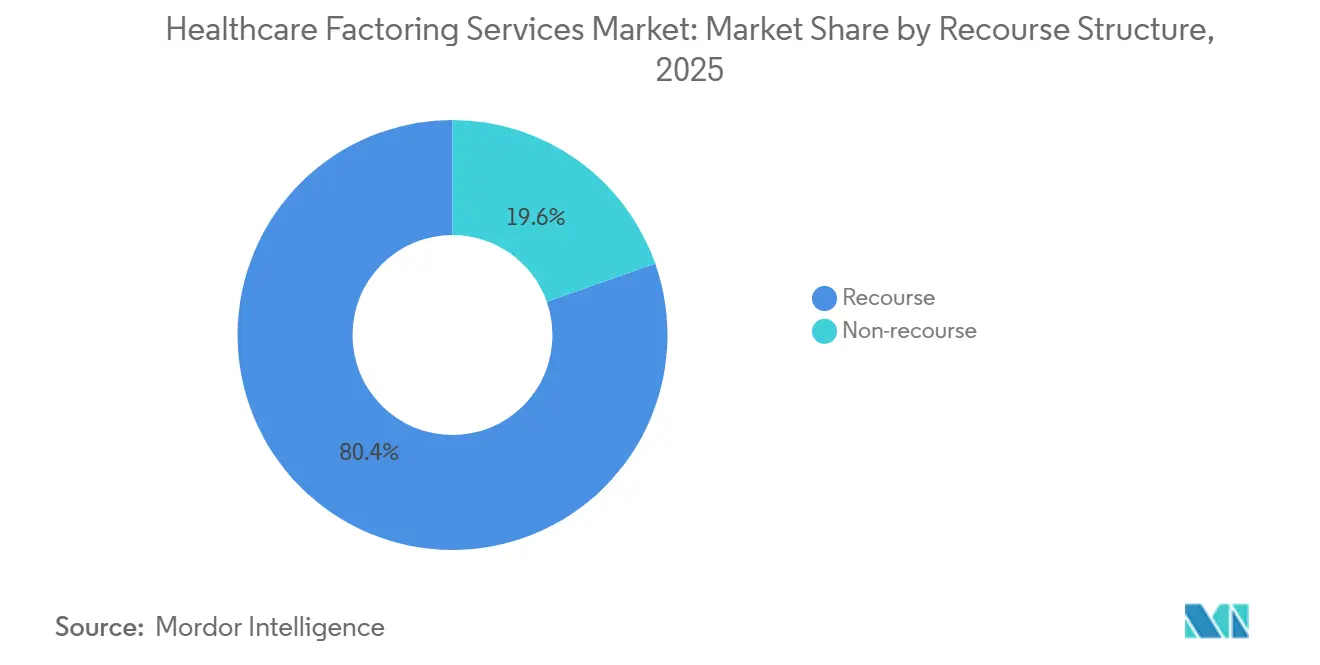
O factoring com recurso respondeu por 80,4% do volume do mercado de serviços de factoring em saúde em 2025. Essa estrutura se alinha com as práticas de risco estabelecidas e pode oferecer custos mais baixos onde os prestadores têm históricos de cobrança previsíveis. Os sistemas hospitalares geralmente usam estruturas com recurso porque os mix diversificados de pagadores podem tornar o risco residual mais fácil de precificar. O arranjo fornece um adiantamento garantido por recebíveis, deixando certos riscos de cobrança com o originador. Também ajuda os prestadores a preservar caixa sem exigir uma transferência completa do risco de cobrança.
O factoring sem recurso está projetado para expandir a um CAGR de 5,9% até 2031. O aumento de negações e estornos pode aumentar o interesse dos prestadores em estruturas que transferem mais risco de reembolso para o fator. Em saúde, a cobertura padrão sem recurso pode abordar a insolvência do pagador, mas não todas as negações relacionadas ao faturamento. A Thrivory declarou que seu modelo prevê valores de reembolso, cobrabilidade de cobranças e probabilidades de negação no nível do pagador. Produtos com avaliação de risco no nível da cobrança podem ser relevantes para prestadores de saúde domiciliar e pós-agudos que enfrentam condições de reembolso em mudança. O mercado de serviços de factoring em saúde pode ver um uso mais seletivo de produtos sem recurso nesses contextos.
Por Canal de Distribuição: Bancos Lideram em Grandes Facilidades Enquanto Especialistas se Diferenciam na Subscrição
Bancos e fatores de propriedade bancária detiveram 51,1% do volume do canal de distribuição em 2025. Sua posição reflete relacionamentos com grandes sistemas de saúde, custos de financiamento mais baixos e a capacidade de balanço patrimonial necessária para grandes facilidades. Essas vantagens são importantes onde as carteiras de pagadores têm alto volume e são bem documentadas. Os fatores comerciais independentes atendem a originadores do mercado intermediário que precisam de subscrição mais flexível do que os bancos podem oferecer. A estrutura do canal permanece moldada tanto pelo tamanho da facilidade quanto pela complexidade dos recebíveis.
Os fatores especializados em saúde estão projetados para crescer a um CAGR de 8,0% até 2031. Sua subscrição pode usar registros de cobranças específicos por pagador, padrões de negação e fluxos de trabalho de integração em conformidade. Essa abordagem é importante para grupos médicos, prestadores pós-agudos e prestadores auxiliares onde as características das cobranças são mais variadas. O financiamento integrado em sistemas de prontuário eletrônico e ciclo de receita pode eliminar as etapas tradicionais de intermediação. Os prestadores conectados a plataformas podem receber decisões de financiamento mais rápidas porque o fator pode acessar dados estruturados de cobranças. Essa mudança pode desfavorecer os prestadores independentes que não possuem integrações com plataformas de faturamento no mercado de serviços de factoring em saúde.
Por Categoria: Programas Domésticos Lideram Enquanto a Atividade Internacional se Desenvolve
As transações domésticas detiveram 92,6% do volume do mercado de serviços de factoring em saúde em 2025. A América do Norte e a Europa possuem sistemas de pagadores maduros que produzem recebíveis documentados de alto volume. A subscrição em saúde também depende de dados de comportamento dos pagadores construídos com base na experiência em uma jurisdição específica. Esse conhecimento acumulado pode dificultar a entrada em um novo mercado doméstico para um novo fator. A liderança doméstica, portanto, reflete a maturidade do mercado e a capacidade de subscrição estabelecida.
O factoring internacional está projetado para crescer a um CAGR de 10,2% até 2031. As cadeias de suprimentos transfronteiriças de produtos farmacêuticos e dispositivos médicos criam fluxos de pagamento faturados que podem ser financiados. Os movimentos de pessoal médico entre os países do Conselho de Cooperação do Golfo e os reservatórios de talentos do Sul e Sudeste Asiático também podem apoiar a atividade de recebíveis transfronteiriços. A FCI relatou que o volume de factoring norte-americano cresceu 35,1% em 2025. A faturação digital e as forças de trabalho de saúde móveis podem tornar os programas internacionais operacionalmente mais viáveis. O mercado de serviços de factoring em saúde pode desenvolver produtos internacionais distintos dos programas domésticos de financiamento de cobranças.
Por Porte de Empresa: Grandes Empresas Detêm Maior Volume Enquanto Prestadores Menores Ganham Acesso
As grandes empresas de saúde responderam por 58,8% do volume de mercado em 2025. Sistemas hospitalares nacionais, grandes empresas de pessoal e distribuidores farmacêuticos produzem carteiras de recebíveis que podem suportar facilidades dedicadas. Sua escala permite controles personalizados de concentração de pagadores e estruturas de facilidades. O custo dos fundos permanece importante nesse segmento, mas a qualidade do relacionamento e a expertise regulatória também afetam a escolha do prestador. Os clientes de grandes empresas continuam sendo centrais para o mercado de serviços de factoring em saúde.
As pequenas e médias empresas estão projetadas para crescer a um CAGR de 6,1% até 2031. Consultórios independentes, pequenas agências de saúde domiciliar e prestadores comunitários de saúde comportamental podem buscar liquidez sem depender de históricos de crédito tradicionais. Suas cobranças subjacentes podem ser sólidas mesmo onde sua documentação financeira é limitada. A Nitra está fornecendo financiamento para consultórios médicos independentes e comprometeu 20 bilhões de USD até 2028. A subscrição baseada em cobranças pode avaliar o recebível diretamente, em vez de depender apenas do histórico financeiro do originador. Essa abordagem pode ampliar o acesso ao factoring entre prestadores menores.
Análise Geográfica
A Europa deteve 39,1% do tamanho do mercado de serviços de factoring em saúde em 2025. A região possui infraestrutura de factoring estabelecida no Reino Unido, Alemanha, França, Itália e Espanha. A FCI relatou um volume de negócios de factoring europeu de EUR 2.658 bilhões (2.871 bilhões de USD) em 2025, representando 65,8% do volume global e um aumento de 2,2% em relação a 2024. A Alemanha registrou crescimento de 6,3% no volume de factoring durante 2025. A União Europeia de Factoring e Finanças Comerciais relatou EUR 2,558 trilhões (2,763 trilhões de USD) em volume de negócios de 2025 para a região europeia mais ampla. O ambiente regulatório regional combina maior adoção de faturação digital com requisitos de proteção de dados para informações de saúde.
A América do Norte é o segundo maior mercado regional, e os Estados Unidos respondem pelo maior volume de factoring individual por país. A FCI relatou um aumento de 35,1% no volume de factoring norte-americano em 2025. Os prestadores dos Estados Unidos perderam 48 bilhões de USD em negações finais e devedores duvidosos em 2025. As taxas de negação final comercial cresceram 9,1% em relação ao ano anterior, chegando a 2,89% em 2026. O Canadá contribui para a atividade transfronteiriça onde as empresas de pessoal apoiam as necessidades de mão de obra clínica dos Estados Unidos. O México e a América do Sul desenvolveram atividade de financiamento de saúde privada, embora a padronização dos pagadores permaneça limitada.
A Ásia-Pacífico está projetada para crescer a um CAGR de 7,0% até 2031, a taxa mais rápida entre os segmentos geográficos. A FCI relatou um volume de negócios de factoring regional de EUR 995 bilhões (1.075 bilhões de USD) em 2025. A China registrou EUR 713 bilhões (770 bilhões de USD) em volume de factoring em 2025, enquanto Singapura cresceu 15,9% e a Índia cresceu 13,9%. O Oriente Médio e a África registraram EUR 60,2 bilhões (65,0 bilhões de USD) em volume agregado de factoring em 2025. A Arábia Saudita e os Emirados Árabes Unidos possuem condições organizacionais mais desenvolvidas porque importam produtos médicos e utilizam pessoal clínico internacional. A expansão da infraestrutura de saúde pode criar recebíveis documentados que apoiam o mercado mais amplo de serviços de factoring em saúde.

Cenário Competitivo
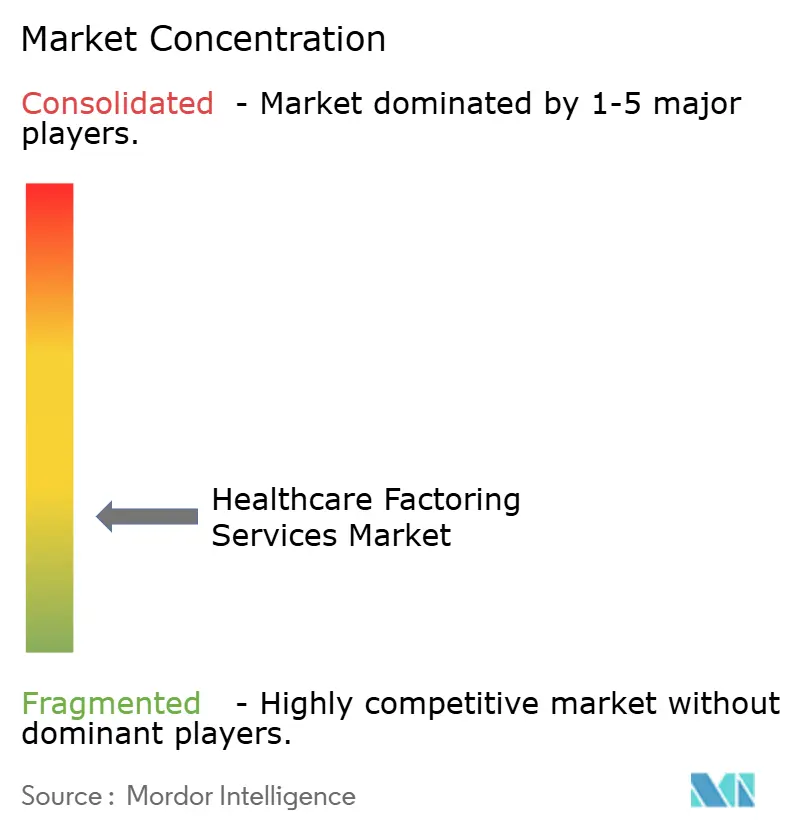
O mercado de serviços de factoring em saúde é fragmentado. As entidades de financiamento de propriedade bancária detêm posições fortes com sistemas hospitalares de alto volume, enquanto os fatores especializados em saúde e os fatores comerciais independentes competem por clientes do mercado intermediário e pós-agudos. A concorrência está concentrada nas extremidades da faixa de facilidades. Um pequeno grupo de bancos e especialistas habilitados por tecnologia atende facilidades acima de 30 milhões de USD. Numerosos provedores de nicho atendem facilidades de pequenas e médias empresas abaixo de 5 milhões de USD. A qualidade da subscrição tornou-se um diferenciador fundamental porque os fatores devem avaliar negações de pagadores, riscos de codificação e exposição a recuperações no nível do recebível.
Os provedores habilitados por tecnologia estão se concentrando em conexões com plataformas de faturamento e subscrição no nível da cobrança. A eCapital financiou mais de 44.000 clientes e implantou mais de 144 bilhões de USD em mais de 80 setores. Em agosto de 2026, a eCapital forneceu uma facilidade de 30 milhões de USD para um prestador pós-agudo multiestatual com 18 instalações. Também forneceu uma facilidade de recebíveis de saúde de 11 milhões de USD para um prestador nacional de farmácia especializada em agosto de 2026. A Thrivory lançou uma interface de programação de aplicações que integra pagamentos de cobranças sem recurso no mesmo dia nos fluxos de trabalho dos prestadores em novembro de 2025. Esses movimentos mostram que a prestação de serviços está se deslocando para produtos de financiamento conectados.
Oportunidades permanecem em financiamento integrado, saúde comportamental, cuidados domiciliares e clínicas comunitárias que ficam abaixo dos limites de facilidades bancárias. Os fatores podem financiar seletivamente cobranças com características aceitáveis de pagador e risco de negação. As obrigações do Contrato de Associado de Negócios da HIPAA podem criar uma barreira de entrada para empresas sem processos de conformidade estabelecidos. A proposta de Regra de Segurança da HIPAA pode adicionar requisitos adicionais para sistemas que lidam com informações de saúde protegidas. Os bancos provavelmente reterão grandes clientes hospitalares onde escala e custo de capital são decisivos. Os provedores especializados podem competir onde a complexidade do pagador, os dados de cobranças e o financiamento mais rápido são mais importantes no mercado de serviços de factoring em saúde.
Líderes do Setor de Serviços de Factoring em Saúde
-
eCapital Corp.
-
PRN Funding LLC
-
REV Capital
-
Porter Capital Corporation
-
Viva Capital Funding, LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Viva Capital Funding prorrogou e aumentou suas notas corporativas com grau de investimento para 35,5 milhões de USD. A empresa forneceu mais de 2,5 bilhões de USD em capital para empresas em crescimento desde 1999, e o aumento das notas apoia a expansão da originação de factoring em saúde e setores adjacentes.
- Agosto de 2026: A eCapital forneceu uma facilidade de financiamento de recebíveis de saúde de 30 milhões de USD para um importante prestador pós-agudo multiestatual que opera em 18 instalações de enfermagem especializada e cuidados pós-agudos. A facilidade é personalizada para o modelo operacional de reembolso do prestador e apoia operações, expansão e investimento em força de trabalho em um ambiente complexo de pagadores.
- Agosto de 2026: A eCapital estendeu uma facilidade de financiamento de recebíveis de saúde de 11 milhões de USD para um prestador nacional de farmácia especializada que atende pacientes com necessidades complexas de tratamento. A facilidade atende às necessidades de capital de giro decorrentes de estruturas de reembolso multifacetadas em farmácia especializada, um segmento onde a complexidade do mix de pagadores limita o acesso bancário convencional.
- Abril de 2026: O Capital Industrial Financial Services Group, por meio de sua associada Beijing West Factoring, estendeu uma facilidade de crédito de até RMB 200 milhões (27,5 milhões de USD) para a Shouyi Medical para financiamento da cadeia de suprimentos de saúde. A parceria conecta a plataforma de aquisição da Shouyi Medical com as capacidades especializadas de financiamento da cadeia de suprimentos da Beijing West Factoring, aprofundando a penetração do factoring médico na China.


Escopo do Relatório Global do Mercado de Serviços de Factoring em Saúde
| Cobranças de Prestador para Pagador |
| Faturas B2B de Fornecedores de Saúde |
| Hospitais e Sistemas de Saúde |
| Grupos Médicos e Clínicas |
| Cuidados Pós-Agudos e Comunitários |
| Prestadores Auxiliares (Laboratório, Imagem, Equipamentos Médicos Duráveis, Farmácia, Ambulância) |
| Fornecedores de Saúde e Pessoal |
| Com Recurso |
| Sem Recurso |
| Fatores Especializados em Saúde |
| Bancos e Fatores de Propriedade Bancária |
| Fatores Comerciais Independentes |
| Doméstico |
| Internacional |
| Pequenas e Médias Empresas de Saúde |
| Grandes Empresas de Saúde |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Origem do Recebível | Cobranças de Prestador para Pagador | |
| Faturas B2B de Fornecedores de Saúde | ||
| Por Tipo de Cliente | Hospitais e Sistemas de Saúde | |
| Grupos Médicos e Clínicas | ||
| Cuidados Pós-Agudos e Comunitários | ||
| Prestadores Auxiliares (Laboratório, Imagem, Equipamentos Médicos Duráveis, Farmácia, Ambulância) | ||
| Fornecedores de Saúde e Pessoal | ||
| Por Estrutura de Recurso | Com Recurso | |
| Sem Recurso | ||
| Por Canal de Distribuição | Fatores Especializados em Saúde | |
| Bancos e Fatores de Propriedade Bancária | ||
| Fatores Comerciais Independentes | ||
| Por Categoria | Doméstico | |
| Internacional | ||
| Por Porte de Empresa | Pequenas e Médias Empresas de Saúde | |
| Grandes Empresas de Saúde | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o valor projetado dos serviços de factoring em saúde até 2031?
O mercado de serviços de factoring em saúde está projetado para atingir 304,2 bilhões de USD até 2031, crescendo a um CAGR de 5,2% a partir de 2026.
Por que os prestadores de saúde utilizam o factoring de recebíveis?
Os prestadores utilizam o factoring para suprir a lacuna entre os custos operacionais imediatos e os ciclos de reembolso dos pagadores, que frequentemente se estendem de 60 a 120 dias.
Qual tipo de recebível responde pelo maior volume?
As cobranças de prestador para pagador responderam por 72,3% do volume em 2025, porque o reembolso de seguros e governamental cria recebíveis documentados recorrentes.
Qual grupo de clientes está crescendo mais rapidamente?
Os prestadores de cuidados pós-agudos e comunitários estão projetados para crescer a um CAGR de 6,6% até 2031, à medida que as necessidades de pessoal se expandem mais rapidamente do que os ciclos de reembolso.
Qual região lidera o financiamento de recebíveis de saúde?
A Europa deteve a participação líder de 39,1% em 2025, apoiada pela infraestrutura de factoring estabelecida no Reino Unido, Alemanha, França, Itália e Espanha.
Qual é a categoria de crescimento mais rápido neste campo?
O factoring internacional está projetado para crescer a um CAGR de 10,2% até 2031, apoiado por cadeias de suprimentos médicas transfronteiriças e fluxos de pessoal de saúde.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
