
Taille et part du marché des services d'affacturage dans le secteur de la santé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 236.10 Milliards de dollars |
| Taille du Marché (2031) | 304.20 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.20 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'affacturage dans le secteur de la santé par Mordor Intelligence
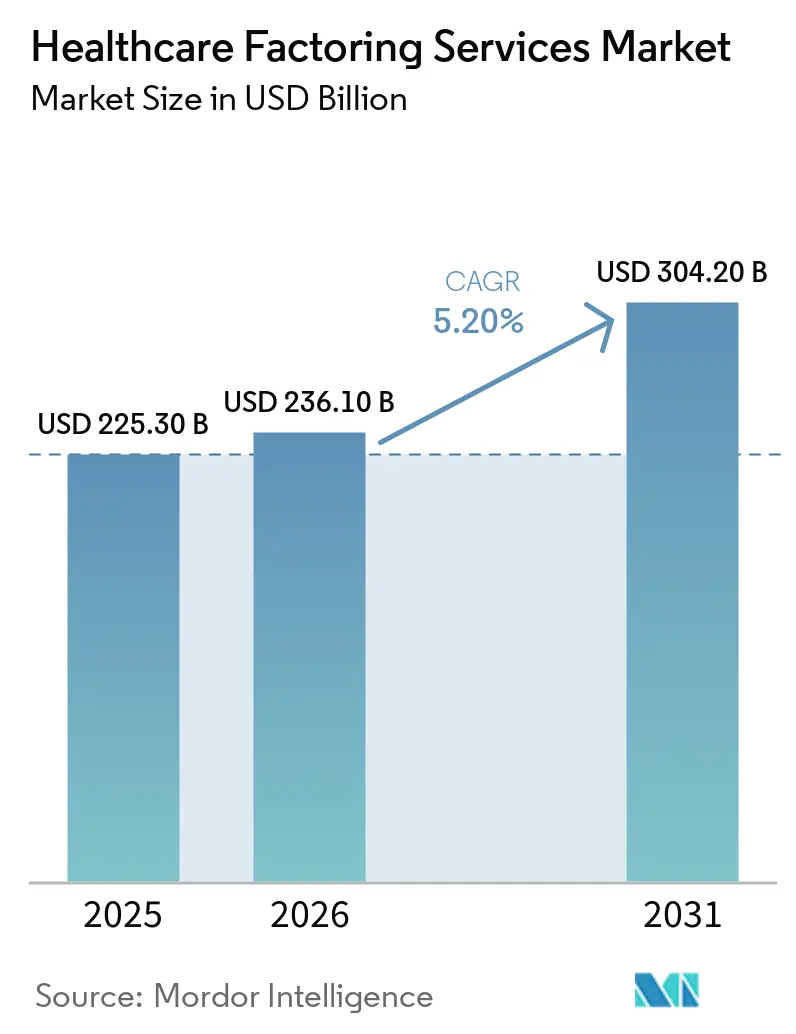
La taille du marché des services d'affacturage dans le secteur de la santé devrait passer de 225,30 milliards USD en 2025 à 236,10 milliards USD en 2026 et atteindre 304,20 milliards USD d'ici 2031 à un CAGR de 5,20 % sur la période 2026-2031.
Le marché des services d'affacturage dans le secteur de la santé est soutenu par un décalage persistant entre les coûts de prestation de soins et le calendrier de remboursement des payeurs. Les prestataires supportent souvent des charges immédiates de masse salariale, d'approvisionnement et d'exploitation, tandis que les réclamations auprès des payeurs publics et commerciaux prennent de 60 à 120 jours pour être réglées. Ce décalage temporel fait du financement des créances un outil de liquidité récurrent pour les hôpitaux, les entreprises de dotation en personnel et les prestataires de soins post-aigus. Les refus de prise en charge et les récupérations post-paiement ajoutent une incertitude à la valeur des créances, ce qui accroît la demande de souscription spécialisée. Le financement intégré dans les flux de travail de facturation et de gestion du cycle des revenus peut également réduire les coûts d'origination et élargir l'accès aux prestataires disposant de ressources de trésorerie limitées.
Points clés du rapport
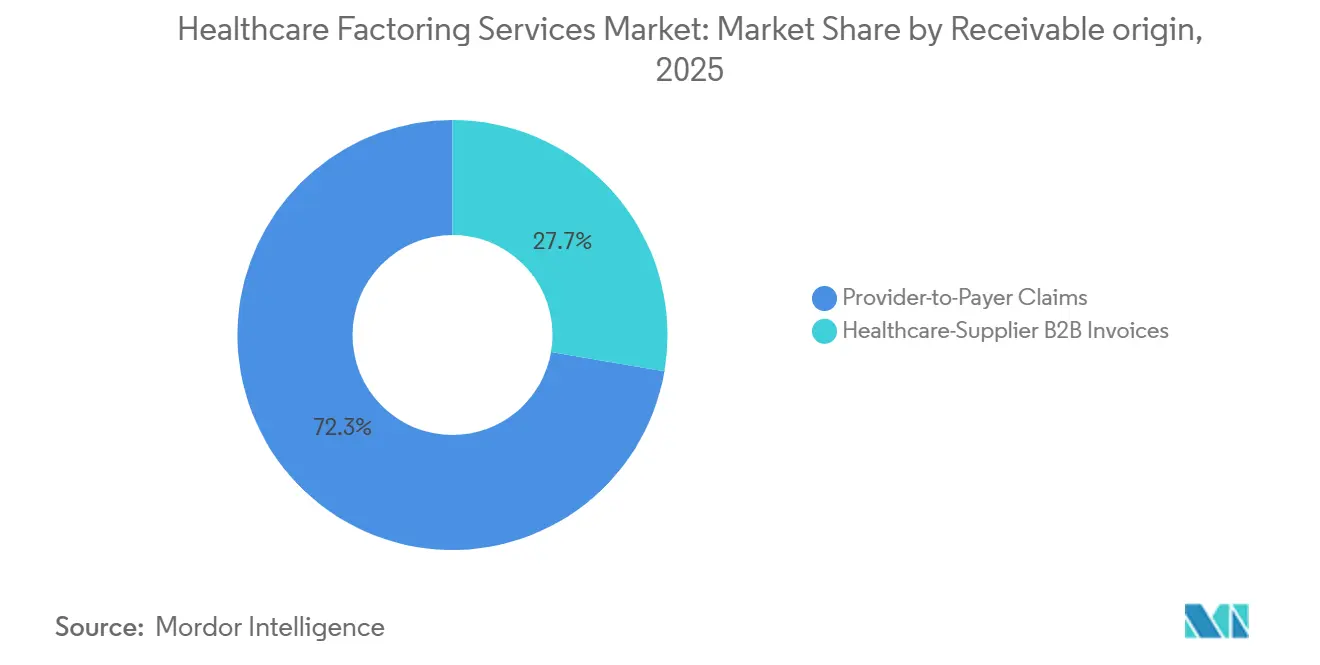
- Par origine des créances, les réclamations fournisseur-payeur ont capté 72,3 % de la part du marché des services d'affacturage dans le secteur de la santé en 2025, tandis que les factures interentreprises des fournisseurs du secteur de la santé devraient croître à un CAGR de 6,4 % jusqu'en 2031.
- Par type de client, les hôpitaux et les systèmes de santé représentaient 38,5 % de la part du marché des services d'affacturage dans le secteur de la santé en 2025, tandis que les prestataires de soins post-aigus et communautaires devraient se développer à un CAGR de 6,6 % jusqu'en 2031.
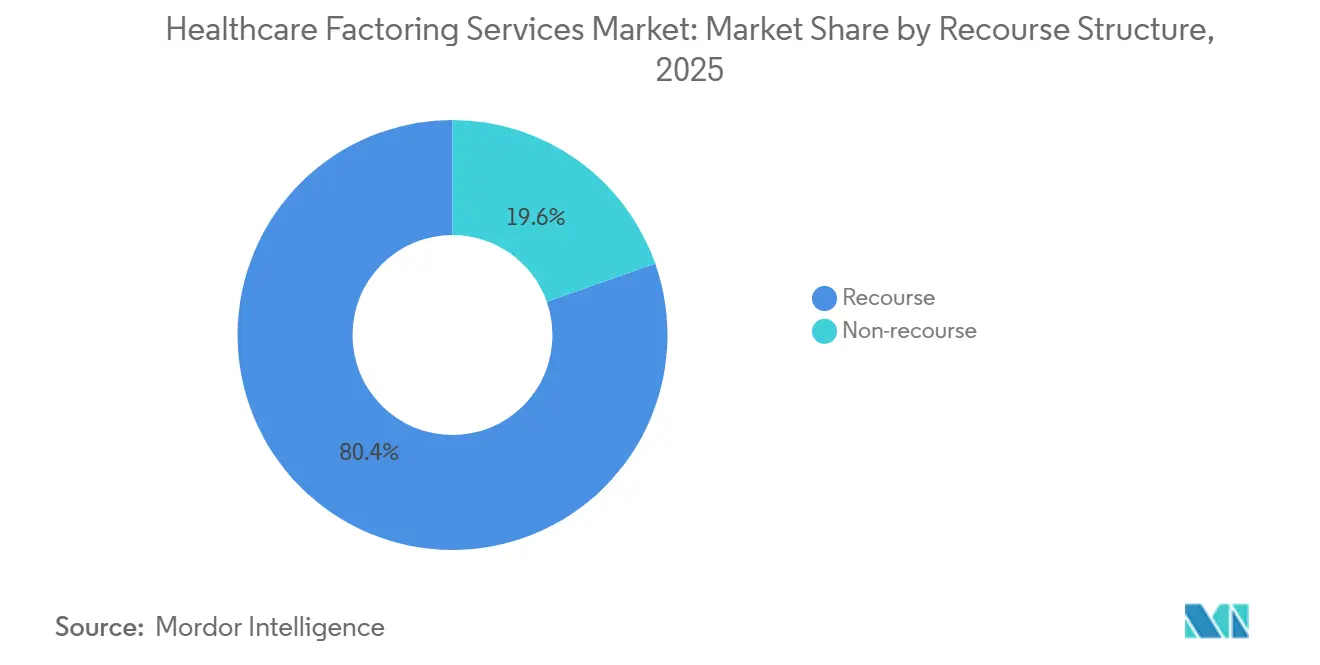
- Par structure de recours, l'affacturage avec recours détenait 80,4 % de la part du marché des services d'affacturage dans le secteur de la santé en 2025, tandis que l'affacturage sans recours devrait croître à un CAGR de 5,9 % jusqu'en 2031.
- Par canal de distribution, les banques et les facteurs détenus par des banques détenaient 51,1 % de la part du marché des services d'affacturage dans le secteur de la santé en 2025, tandis que les facteurs spécialisés dans le secteur de la santé devraient croître à un CAGR de 8,0 % jusqu'en 2031.
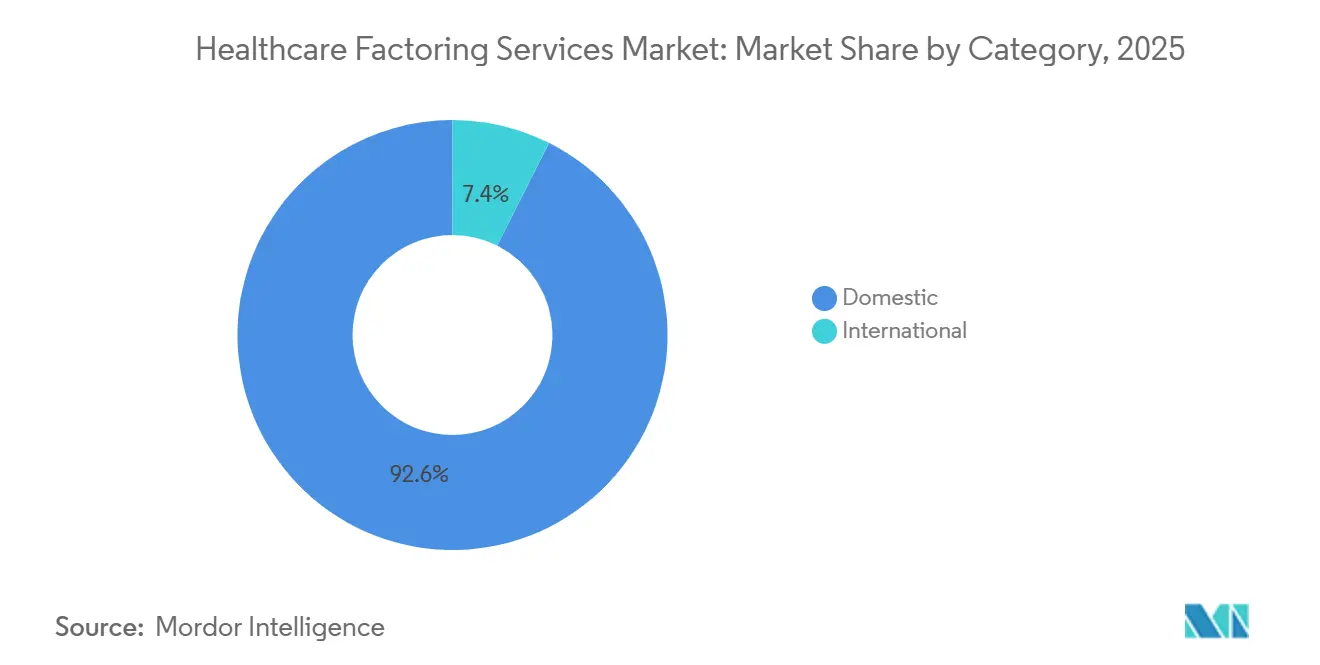
- Par catégorie, les transactions nationales ont capté 92,6 % de la part du marché des services d'affacturage dans le secteur de la santé en 2025, tandis que l'affacturage international devrait croître à un CAGR de 10,2 % jusqu'en 2031.
- Par taille d'entreprise, les grandes entreprises du secteur de la santé représentaient 58,8 % de la part du marché des services d'affacturage dans le secteur de la santé en 2025, tandis que les petites et moyennes entreprises devraient croître à un CAGR de 6,1 % jusqu'en 2031.
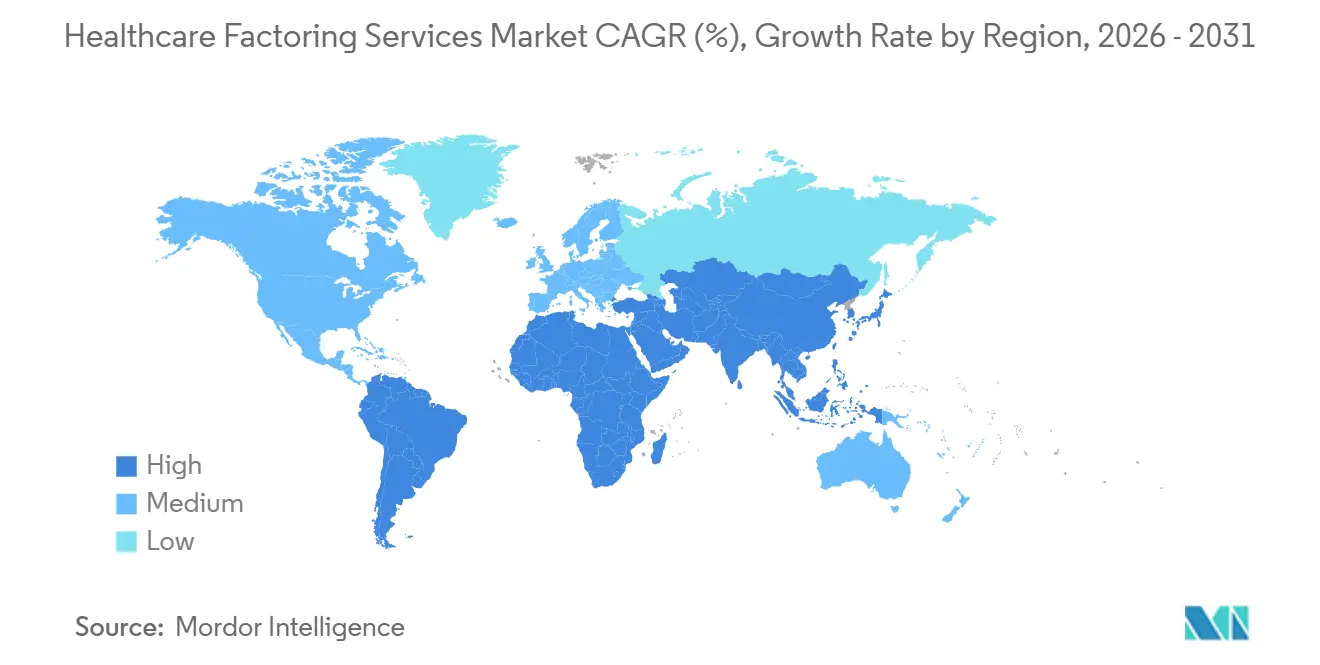
- Par géographie, l'Europe détenait 39,1 % de la part du marché des services d'affacturage dans le secteur de la santé en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,0 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des services d'affacturage dans le secteur de la santé
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Longs cycles de remboursement des payeurs et écarts de liquidité des prestataires | +1.3% | Mondial, plus aigu en Amérique du Nord | Court terme (≤ 2 ans) |
| Complexité des réclamations et des processus de remboursement | +0.8% | Mondial | Moyen terme (2-4 ans) |
| Expansion des soins à domicile et des modèles à forte intensité de personnel | +1.0% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Numérisation des données de réclamations, de facturation et de remise | +0.7% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Intégration avec les plateformes de facturation et de gestion du cycle des revenus | +0.6% | Amérique du Nord et Union européenne | Long terme (≥ 4 ans) |
| Demande de solutions de fonds de roulement sans endettement | +0.5% | Mondial, particulièrement les petites et moyennes entreprises | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les longs cycles de remboursement des payeurs de soins de santé créent des écarts de fonds de roulement pour les prestataires
Les longs cycles de remboursement constituent une source fondamentale de demande sur le marché des services d'affacturage dans le secteur de la santé. Les payeurs publics et commerciaux traitent généralement les réclamations sur une période de 60 à 120 jours, tandis que les prestataires axés sur la dotation en personnel s'acquittent de leurs obligations salariales chaque semaine[1]. Ce décalage temporel peut affecter les prestataires même lorsque les créances attendues sont saines. L'affacturage convertit une partie du remboursement en attente en fonds de roulement avant le règlement définitif. Les facteurs spécialisés peuvent utiliser les historiques de recouvrement propres à chaque payeur pour évaluer la valeur probable des réclamations initialement refusées. Cette capacité soutient le financement de portefeuilles de créances que les prêteurs généralistes pourraient ne pas accepter.
Complexité croissante des réclamations de soins de santé et des processus de remboursement des payeurs
La complexité de la gestion des réclamations prolonge la période entre la prestation de services et le recouvrement. Les politiques des payeurs, les exigences d'autorisation préalable, les erreurs de codage et les ajustements de réclamations peuvent retarder les encaissements pour les prestataires. Kodiak Solutions a rapporté que les pertes de revenus nets dues aux refus définitifs et aux créances irrécouvrables ont atteint 48 milliards USD en 2025, contre 38,6 milliards USD en 2024[2]. Ses données ont également montré que le taux médian de refus définitif est passé de 2,5 % à 2,7 % sur la même période. Des cycles de résolution plus longs accroissent la valeur du financement qui avance des liquidités sur les réclamations éligibles. Le marché des services d'affacturage dans le secteur de la santé bénéficie donc de la situation lorsque les flux de trésorerie des prestataires sont affectés par la complexité des remboursements.
Expansion des soins à domicile et autres modèles de prestataires à forte intensité de personnel
Les soins à domicile et autres modèles à forte intensité de personnel créent des besoins de financement récurrents en raison de la fréquence de leurs charges salariales. Le Bureau of Labor Statistics des États-Unis prévoit que l'emploi des aides à domicile et des aides-soignants personnels augmentera de 17 %, passant de 4,35 millions en 2024 à 5,09 millions en 2034. Le secteur des services de soins à domicile devrait créer 325 800 emplois sur la même période[3]. Les agences de soins à domicile peuvent s'acquitter de leur masse salariale hebdomadaire, tandis que le remboursement peut prendre 75 jours ou plus dans les arrangements de prestataires de services gérés. Les Centers for Medicare & Medicaid Services ont mis en œuvre une diminution estimée à 220 millions USD, soit 1,3 %, des paiements Medicare aux agences de soins à domicile pour l'année civile 2026. Ces conditions rendent le financement des créances plus pertinent à mesure que la capacité de dotation en personnel et les coûts d'exploitation augmentent.
Numérisation croissante des données de réclamations, de facturation et de remise
Les données numériques de réclamations, de facturation et de remise peuvent accélérer et rendre plus cohérente la vérification des créances. Les flux de données automatisés peuvent améliorer la visibilité du statut des réclamations, des réponses des payeurs et du calendrier de recouvrement prévu. Ces informations peuvent aider les facteurs à évaluer les avances en utilisant des enregistrements de réclamations plus actuels. Elles peuvent également réduire les étapes manuelles lors de l'intégration et du service. Les différences dans la qualité des données de facturation des prestataires peuvent permettre aux facteurs de différencier les taux d'avance selon les originateurs. Le marché des services d'affacturage dans le secteur de la santé peut en bénéficier à mesure que les prestataires et les plateformes de financement utilisent des flux de travail de réclamations plus connectés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Refus des payeurs, ajustements de réclamations et récupérations rétroactives | -0.6% | Amérique du Nord, Union européenne | Court terme (≤ 2 ans) |
| Confidentialité des données de santé et conformité à la cession de créances | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Concentration des payeurs et exposition aux contreparties | -0.3% | Amérique du Nord | Moyen terme (2-4 ans) |
| Prévisibilité et standardisation limitées des valeurs de créances | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Refus des payeurs, ajustements de réclamations et récupérations rétroactives
Les récupérations rétroactives et les remboursements forcés des payeurs peuvent réduire la fiabilité des créances financées. Kodiak Solutions a rapporté que les récupérations des assureurs ont atteint 1,57 % des comptes clients au premier semestre 2026, contre 1,38 % au premier semestre 2025. Les taux de refus définitif commerciaux ont également augmenté de 9,1 % en glissement annuel pour atteindre 2,89 % en 2026. Ces évolutions peuvent exposer les facteurs lorsque les taux d'avance sont basés uniquement sur les actions initiales des payeurs. Une incertitude accrue peut réduire les portefeuilles de créances que les financeurs peuvent financer aux rendements cibles. Le marché des services d'affacturage dans le secteur de la santé fait face à une contrainte lorsque les actions post-paiement deviennent moins prévisibles.
Exigences de conformité en matière de confidentialité des données de santé et de cession de créances
Le financement des créances de soins de santé doit satisfaire aux exigences du financement commercial et de la protection des informations de santé protégées. Une société d'affacturage qui reçoit des données de factures liées aux patients peut être traitée comme un associé commercial au titre de la règle de confidentialité HIPAA. Un accord d'associé commercial est requis avant que les informations de santé protégées ne soient partagées dans le cadre de l'arrangement concerné. Le Département américain de la Santé et des Services sociaux a publié une règle proposée en décembre 2024 pour renforcer la règle de sécurité HIPAA. La proposition comprend des exigences couvrant le chiffrement, l'authentification multifacteur et les registres des fournisseurs. Les coûts de conformité et les exigences d'intégration peuvent limiter la participation des prestataires plus petits et contraindre les programmes de créances transfrontalières.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par origine des créances : les réclamations d'assurance dominent tandis que les factures de la chaîne d'approvisionnement croissent plus rapidement
Les réclamations fournisseur-payeur détenaient 72,3 % du volume du marché des services d'affacturage dans le secteur de la santé en 2025. Les remboursements des assurances et des pouvoirs publics créent des flux de créances récurrents et documentés pour les systèmes de santé organisés. Les contrats Medicare, Medicaid et d'assurance maladie gérée commerciale soutiennent de grandes facilités de financement car le processus de paiement est établi. Les créances publiques peuvent prendre plus de temps à recouvrer, mais peuvent présenter un risque de défaut de contrepartie plus faible que les réclamations commerciales. Ce profil soutient les facteurs détenus par des banques qui recherchent des recouvrements stables et des pertes sur créances maîtrisées.
Les factures interentreprises des fournisseurs du secteur de la santé devraient croître à un CAGR de 6,4 % jusqu'en 2031. Les fabricants de dispositifs médicaux, les distributeurs pharmaceutiques et les entreprises d'approvisionnement spécialisées approvisionnent souvent les hôpitaux avec des conditions de paiement de 60 jours ou plus. Leurs créances font face au même défi de calendrier que les prestataires cliniques, bien qu'elles puissent être moins exposées aux refus de réclamations d'assurance. Beijing West Factoring a accordé une facilité allant jusqu'à 200 millions RMB (27,5 millions USD) à Shouyi Medical en avril 2026. L'arrangement a connecté une plateforme d'approvisionnement en soins de santé avec le financement spécialisé de la chaîne d'approvisionnement. Le secteur des services d'affacturage dans le secteur de la santé peut donc s'étendre au-delà des réclamations cliniques à mesure que les plateformes d'approvisionnement intègrent des capacités de financement.
Par type de client : les hôpitaux restent la base de volume tandis que les prestataires de soins post-aigus se développent
Les hôpitaux et les systèmes de santé représentaient 38,5 % du volume de clients en 2025. De grands portefeuilles de créances récurrents soutiennent leurs relations établies avec les prestataires de financement détenus par des banques. La consolidation hospitalière peut réduire le nombre d'emprunteurs indépendants même si les systèmes consolidés génèrent davantage de créances. Les groupes de médecins et les cliniques forment une base de clients intermédiaire qui comprend des cabinets indépendants et des groupes spécialisés. Les prestataires auxiliaires, tels que les exploitants de laboratoires, les fournisseurs d'équipements médicaux durables, les chaînes de pharmacies et les sociétés d'ambulances, nécessitent une expertise de souscription spécifique aux payeurs.
Les prestataires de soins post-aigus et communautaires devraient croître à un CAGR de 6,6 % jusqu'en 2031. Les agences de soins à domicile, les établissements de soins infirmiers qualifiés et les opérateurs de soins palliatifs peuvent développer leurs effectifs plus rapidement que leurs remboursements ne sont reçus. L'emploi dans les soins à domicile devrait augmenter de 17 % entre 2024 et 2034. Les entreprises de dotation en personnel font également face à des obligations salariales hebdomadaires contre des cycles de remise de 30 à plus de 75 jours. La diminution de 1,3 % des paiements Medicare pour les agences de soins à domicile pour l'année civile 2026 accentue la pression sur les marges des prestataires. Ces conditions font du financement des créances une exigence opérationnelle pour une part croissante des prestataires de soins post-aigus.
Par structure de recours : le recours reste prédominant tandis que le transfert de risque suscite de l'intérêt
L'affacturage avec recours représentait 80,4 % du volume du marché des services d'affacturage dans le secteur de la santé en 2025. Cette structure s'aligne sur les pratiques de risque établies et peut offrir des coûts plus faibles lorsque les prestataires ont des historiques de recouvrement prévisibles. Les systèmes hospitaliers utilisent couramment des structures avec recours car des mix de payeurs diversifiés peuvent faciliter la tarification du risque résiduel. L'arrangement fournit une avance garantie par des créances tout en laissant certains risques de recouvrement à l'originateur. Il aide également les prestataires à préserver leur trésorerie sans nécessiter un transfert complet du risque de réclamation.
L'affacturage sans recours devrait se développer à un CAGR de 5,9 % jusqu'en 2031. La hausse des refus et des récupérations peut accroître l'intérêt des prestataires pour des structures qui transfèrent davantage de risque de remboursement au factor. Dans le secteur de la santé, la couverture standard sans recours peut traiter l'insolvabilité du payeur mais pas tous les refus liés à la facturation. Thrivory a déclaré que son modèle prédit les montants de remboursement, la recouvrabilité des réclamations et les probabilités de refus au niveau du payeur. Les produits avec évaluation du risque au niveau des réclamations peuvent être pertinents pour les prestataires de soins à domicile et post-aigus confrontés à des conditions de remboursement changeantes. Le marché des services d'affacturage dans le secteur de la santé pourrait voir une utilisation plus sélective des produits sans recours dans ces contextes.
Par canal de distribution : les banques dominent les grandes facilités tandis que les spécialistes se différencient par la souscription
Les banques et les facteurs détenus par des banques détenaient 51,1 % du volume du canal de distribution en 2025. Leur position reflète leurs relations avec les grands systèmes de santé, leurs coûts de financement plus faibles et la capacité bilancielle requise pour les grandes facilités. Ces avantages sont importants lorsque les portefeuilles de payeurs sont à fort volume et bien documentés. Les facteurs commerciaux indépendants servent les originateurs du marché intermédiaire qui ont besoin d'une souscription plus flexible que ce que les banques peuvent offrir. La structure du canal reste façonnée à la fois par la taille de la facilité et par la complexité des créances.
Les facteurs spécialisés dans le secteur de la santé devraient croître à un CAGR de 8,0 % jusqu'en 2031. Leur souscription peut utiliser des enregistrements de réclamations spécifiques aux payeurs, des schémas de refus et des flux de travail d'intégration conformes. Cette approche est importante pour les groupes de médecins, les prestataires de soins post-aigus et les prestataires auxiliaires où les caractéristiques des réclamations sont plus variées. Le financement intégré dans les systèmes de dossiers médicaux électroniques et de gestion du cycle des revenus peut supprimer les étapes traditionnelles de courtage. Les prestataires connectés aux plateformes peuvent recevoir des décisions de financement plus rapides car le factor peut accéder à des données de réclamations structurées. Ce changement pourrait désavantager les prestataires autonomes qui manquent d'intégrations avec les plateformes de facturation sur le marché des services d'affacturage dans le secteur de la santé.
Par catégorie : les programmes nationaux dominent tandis que l'activité internationale se développe
Les transactions nationales détenaient 92,6 % du volume du marché des services d'affacturage dans le secteur de la santé en 2025. L'Amérique du Nord et l'Europe disposent de systèmes de payeurs matures qui produisent des créances documentées à fort volume. La souscription dans le secteur de la santé dépend également des données comportementales des payeurs constituées grâce à l'expérience dans une juridiction spécifique. Ces connaissances accumulées peuvent rendre difficile l'entrée sur un nouveau marché national pour un nouveau factor. Le leadership national reflète donc la maturité du marché et la capacité de souscription établie.
L'affacturage international devrait croître à un CAGR de 10,2 % jusqu'en 2031. Les chaînes d'approvisionnement transfrontalières de produits pharmaceutiques et de dispositifs médicaux créent des flux de paiement facturés qui peuvent être financés. Les mouvements de personnel médical entre les pays du Conseil de coopération du Golfe et les bassins de talents d'Asie du Sud et du Sud-Est peuvent également soutenir l'activité de créances transfrontalières. FCI a rapporté que le volume d'affacturage nord-américain a augmenté de 35,1 % en 2025. La facturation numérique et les personnels de santé mobiles peuvent rendre les programmes internationaux plus réalisables sur le plan opérationnel. Le marché des services d'affacturage dans le secteur de la santé peut développer des produits internationaux distincts des programmes de financement de réclamations nationales.
Par taille d'entreprise : les grandes entreprises détiennent plus de volume tandis que les prestataires plus petits gagnent en accès
Les grandes entreprises du secteur de la santé représentaient 58,8 % du volume du marché en 2025. Les systèmes hospitaliers nationaux, les grandes entreprises de dotation en personnel et les distributeurs pharmaceutiques produisent des portefeuilles de créances pouvant soutenir des facilités dédiées. Leur échelle permet des contrôles de concentration des payeurs et des structures de facilités sur mesure. Le coût des fonds reste important dans ce segment, mais la qualité des relations et l'expertise réglementaire influencent également le choix des prestataires. Les clients grandes entreprises continuent d'être au cœur du marché des services d'affacturage dans le secteur de la santé.
Les petites et moyennes entreprises devraient croître à un CAGR de 6,1 % jusqu'en 2031. Les cabinets indépendants, les petites agences de soins à domicile et les prestataires communautaires de santé comportementale peuvent rechercher des liquidités sans s'appuyer sur des historiques de crédit traditionnels. Leurs réclamations sous-jacentes peuvent être saines même lorsque leur documentation financière est limitée. Nitra fournit du financement aux cabinets médicaux indépendants et s'est engagée à hauteur de 20 milliards USD d'ici 2028. La souscription basée sur les réclamations peut évaluer la créance directement plutôt que de s'appuyer uniquement sur l'historique financier de l'originateur. Cette approche peut élargir l'accès à l'affacturage parmi les prestataires plus petits.
Analyse géographique
L'Europe détenait 39,1 % de la taille du marché des services d'affacturage dans le secteur de la santé en 2025. La région dispose d'une infrastructure d'affacturage établie au Royaume-Uni, en Allemagne, en France, en Italie et en Espagne. FCI a rapporté un chiffre d'affaires d'affacturage européen de 2 658 milliards EUR (2 871 milliards USD) en 2025, représentant 65,8 % du volume mondial et une augmentation de 2,2 % par rapport à 2024. L'Allemagne a enregistré une croissance de 6,3 % du volume d'affacturage en 2025. L'Union européenne de l'affacturage et du financement commercial a rapporté 2,558 billions EUR (2,763 billions USD) de chiffre d'affaires en 2025 pour la région européenne élargie. Le cadre réglementaire régional combine une adoption plus large de la facturation numérique avec des exigences de protection des données pour les informations de santé.
L'Amérique du Nord est le deuxième marché régional, et les États-Unis représentent le plus grand volume d'affacturage par pays. FCI a rapporté une hausse de 35,1 % du volume d'affacturage nord-américain en 2025. Les prestataires américains ont perdu 48 milliards USD en raison des refus définitifs et des créances irrécouvrables en 2025. Les taux de refus définitif commerciaux ont augmenté de 9,1 % en glissement annuel pour atteindre 2,89 % en 2026. Le Canada contribue à l'activité transfrontalière où les entreprises de dotation en personnel soutiennent les besoins en main-d'œuvre clinique des États-Unis. Le Mexique et l'Amérique du Sud ont développé une activité de financement de la santé privée, bien que la standardisation des payeurs reste limitée.
L'Asie-Pacifique devrait croître à un CAGR de 7,0 % jusqu'en 2031, le taux le plus rapide parmi les segments géographiques. FCI a rapporté un chiffre d'affaires d'affacturage régional de 995 milliards EUR (1 075 milliards USD) en 2025. La Chine a enregistré 713 milliards EUR (770 milliards USD) de volume d'affacturage en 2025, tandis que Singapour a progressé de 15,9 % et l'Inde de 13,9 %. Le Moyen-Orient et l'Afrique ont enregistré 60,2 milliards EUR (65,0 milliards USD) de volume d'affacturage agrégé en 2025. L'Arabie saoudite et les Émirats arabes unis disposent de conditions organisationnelles plus développées car ils importent des produits médicaux et font appel à du personnel clinique international. L'expansion des infrastructures de santé peut créer des créances documentées qui soutiennent le marché plus large des services d'affacturage dans le secteur de la santé.
Paysage concurrentiel
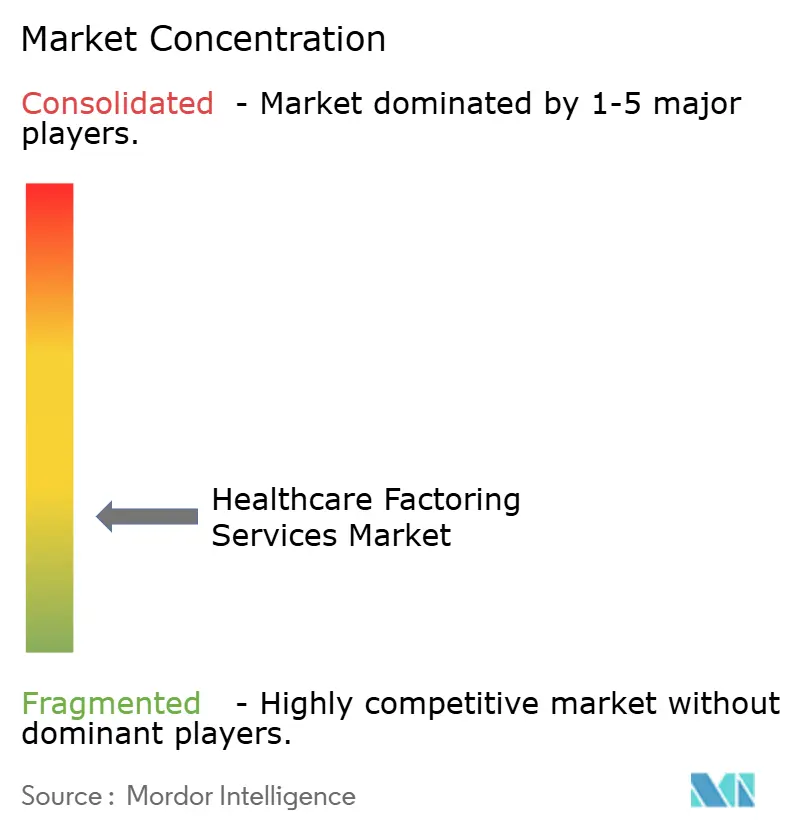
Le marché des services d'affacturage dans le secteur de la santé est fragmenté. Les entités de financement détenues par des banques occupent des positions solides auprès des grands systèmes hospitaliers à fort volume, tandis que les facteurs spécialisés dans le secteur de la santé et les facteurs commerciaux indépendants se disputent les clients du marché intermédiaire et des soins post-aigus. La concurrence est concentrée aux extrémités de la gamme des facilités. Un petit groupe de banques et de spécialistes à technologie avancée sert les facilités supérieures à 30 millions USD. De nombreux prestataires de niche servent les facilités de petites et moyennes entreprises inférieures à 5 millions USD. La qualité de la souscription est devenue un facteur de différenciation clé car les facteurs doivent évaluer les refus des payeurs, les risques de codage et l'exposition aux récupérations au niveau des créances.
Les prestataires à technologie avancée se concentrent sur les connexions aux plateformes de facturation et la souscription au niveau des réclamations. eCapital a financé plus de 44 000 clients et déployé plus de 144 milliards USD dans plus de 80 secteurs. En août 2026, eCapital a fourni une facilité de 30 millions USD à un prestataire de soins post-aigus multi-états disposant de 18 établissements. Il a également fourni une facilité de créances de soins de santé de 11 millions USD à un prestataire national de pharmacie spécialisée en août 2026. Thrivory a lancé une interface de programmation d'application qui intègre des paiements de réclamations sans recours le jour même dans les flux de travail des prestataires en novembre 2025. Ces évolutions montrent que la prestation de services évolue vers des produits de financement connectés.
Des opportunités subsistent dans le financement intégré, la santé comportementale, les soins à domicile et les cliniques communautaires qui se situent en dessous des seuils de facilités bancaires. Les facteurs peuvent financer sélectivement des réclamations présentant des caractéristiques acceptables de payeur et de risque de refus. Les obligations d'accord d'associé commercial HIPAA peuvent créer une barrière à l'entrée pour les entreprises sans processus de conformité établis. La règle de sécurité HIPAA proposée pourrait ajouter d'autres exigences pour les systèmes traitant des informations de santé protégées. Les banques sont susceptibles de conserver les grands clients hospitaliers où l'échelle et le coût du capital sont déterminants. Les prestataires spécialisés peuvent être compétitifs là où la complexité des payeurs, les données de réclamations et la rapidité du financement sont plus importantes sur le marché des services d'affacturage dans le secteur de la santé.
Leaders du secteur des services d'affacturage dans le secteur de la santé
-
eCapital Corp.
-
PRN Funding LLC
-
REV Capital
-
Porter Capital Corporation
-
Viva Capital Funding, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Viva Capital Funding a prolongé et augmenté ses billets de société de qualité investissement à 35,5 millions USD. La société a fourni plus de 2,5 milliards USD de capital aux entreprises en croissance depuis 1999, et l'augmentation des billets soutient l'expansion de l'origination d'affacturage dans le secteur de la santé et les secteurs adjacents.
- Août 2026 : eCapital a fourni une facilité de financement de créances de soins de santé de 30 millions USD à un prestataire de soins post-aigus multi-états de premier plan opérant dans 18 établissements de soins infirmiers qualifiés et de soins post-aigus. La facilité est personnalisée selon le modèle opérationnel de remboursement du prestataire et soutient les opérations, l'expansion et l'investissement dans la main-d'œuvre dans un environnement de payeurs complexe.
- Août 2026 : eCapital a accordé une facilité de financement de créances de soins de santé de 11 millions USD à un prestataire national de pharmacie spécialisée au service de patients ayant des besoins de traitement complexes. La facilité répond aux besoins en fonds de roulement découlant de structures de remboursement multidimensionnelles dans la pharmacie spécialisée, un segment où la complexité du mix de payeurs limite l'accès bancaire conventionnel.
- Avril 2026 : Capital Industrial Financial Services Group, par l'intermédiaire de son associé Beijing West Factoring, a accordé une facilité de crédit allant jusqu'à 200 millions RMB (27,5 millions USD) à Shouyi Medical pour le financement de la chaîne d'approvisionnement en soins de santé. Le partenariat connecte la plateforme d'approvisionnement de Shouyi Medical avec les capacités spécialisées de financement de la chaîne d'approvisionnement de Beijing West Factoring, approfondissant la pénétration de l'affacturage médical en Chine.
Portée du rapport mondial sur le marché des services d'affacturage dans le secteur de la santé
| Réclamations fournisseur-payeur |
| Factures interentreprises des fournisseurs du secteur de la santé |
| Hôpitaux et systèmes de santé |
| Groupes de médecins et cliniques |
| Soins post-aigus et soins communautaires |
| Prestataires auxiliaires (laboratoire, imagerie, équipements médicaux durables, pharmacie, ambulance) |
| Fournisseurs et personnel du secteur de la santé |
| Avec recours |
| Sans recours |
| Facteurs spécialisés dans le secteur de la santé |
| Banques et facteurs détenus par des banques |
| Facteurs commerciaux indépendants |
| National |
| International |
| Petites et moyennes entreprises du secteur de la santé |
| Grandes entreprises du secteur de la santé |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par origine des créances | Réclamations fournisseur-payeur | |
| Factures interentreprises des fournisseurs du secteur de la santé | ||
| Par type de client | Hôpitaux et systèmes de santé | |
| Groupes de médecins et cliniques | ||
| Soins post-aigus et soins communautaires | ||
| Prestataires auxiliaires (laboratoire, imagerie, équipements médicaux durables, pharmacie, ambulance) | ||
| Fournisseurs et personnel du secteur de la santé | ||
| Par structure de recours | Avec recours | |
| Sans recours | ||
| Par canal de distribution | Facteurs spécialisés dans le secteur de la santé | |
| Banques et facteurs détenus par des banques | ||
| Facteurs commerciaux indépendants | ||
| Par catégorie | National | |
| International | ||
| Par taille d'entreprise | Petites et moyennes entreprises du secteur de la santé | |
| Grandes entreprises du secteur de la santé | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée des services d'affacturage dans le secteur de la santé d'ici 2031 ?
Le marché des services d'affacturage dans le secteur de la santé devrait atteindre 304,2 milliards USD d'ici 2031, avec une croissance de 5,2 % de CAGR à partir de 2026.
Pourquoi les prestataires de soins de santé ont-ils recours à l'affacturage de créances ?
Les prestataires ont recours à l'affacturage pour combler l'écart entre les coûts d'exploitation immédiats et les cycles de remboursement des payeurs qui s'étendent souvent de 60 à 120 jours.
Quel type de créance représente le plus grand volume ?
Les réclamations fournisseur-payeur représentaient 72,3 % du volume en 2025 car les remboursements des assurances et des pouvoirs publics créent des créances documentées récurrentes.
Quel groupe de clients connaît la croissance la plus rapide ?
Les prestataires de soins post-aigus et communautaires devraient croître à un CAGR de 6,6 % jusqu'en 2031, les besoins en personnel se développant plus rapidement que les cycles de remboursement.
Quelle région est en tête du financement des créances de soins de santé ?
L'Europe détenait la part de tête de 39,1 % en 2025, soutenue par une infrastructure d'affacturage établie au Royaume-Uni, en Allemagne, en France, en Italie et en Espagne.
Quelle est la catégorie à la croissance la plus rapide dans ce domaine ?
L'affacturage international devrait croître à un CAGR de 10,2 % jusqu'en 2031, soutenu par les chaînes d'approvisionnement médicales transfrontalières et les flux de personnel de santé.