
Tamanho e Participação do Mercado de Reverse Factoring
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.74 Trilhões de dólares |
| Tamanho do Mercado (2031) | 1.09 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 8.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
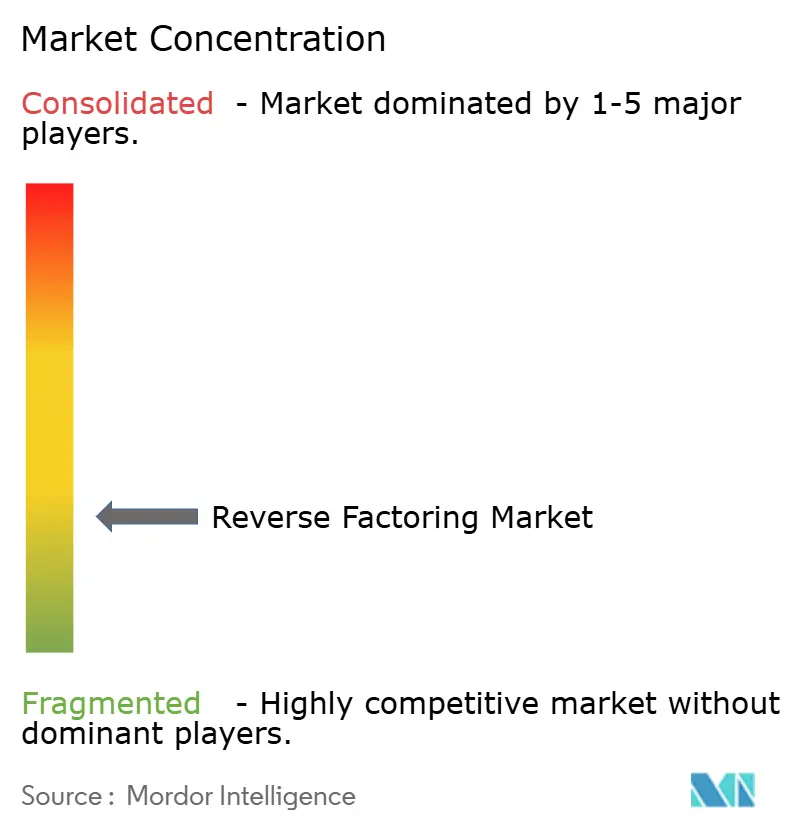
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Reverse Factoring por Mordor Intelligence
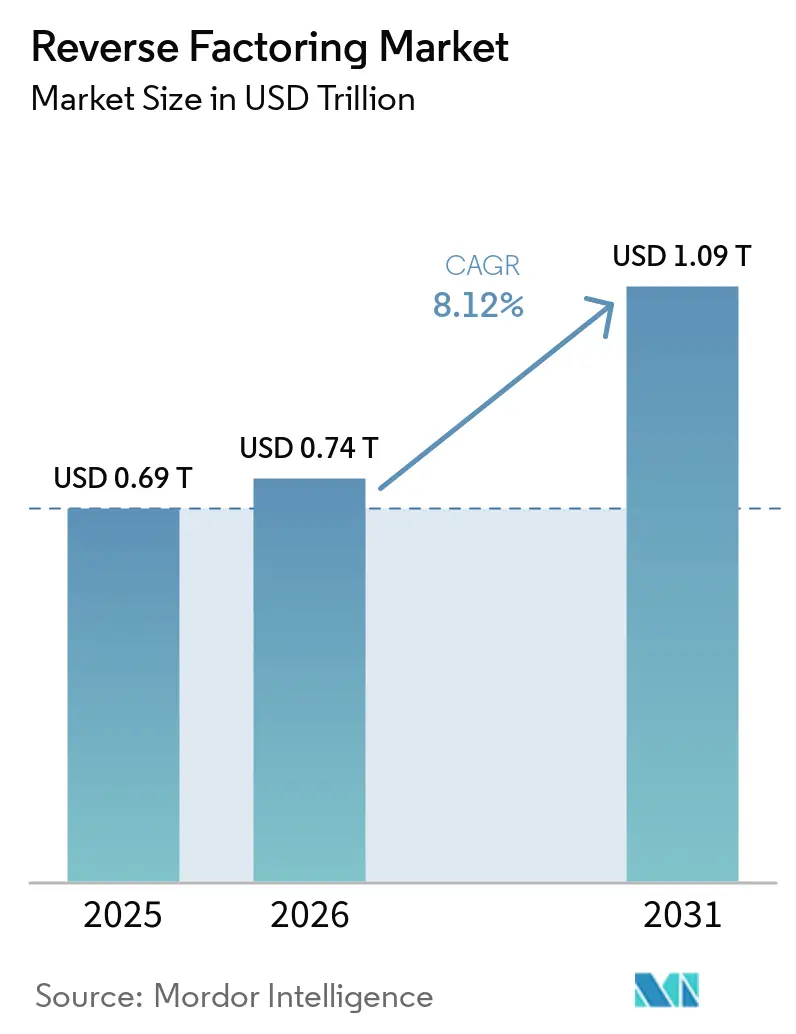
Espera-se que o tamanho do Mercado de Reverse Factoring aumente de 0,69 trilhões de USD em 2025 para 0,74 trilhões de USD em 2026 e atinja 1,09 trilhões de USD até 2031, crescendo a um CAGR de 8,12% entre 2026 e 2031.
O mercado de reverse factoring está indo além de seu papel anterior como ferramenta de tesouraria, à medida que grandes compradores utilizam esses programas para apoiar a liquidez dos fornecedores nos fluxos de trabalho de compras e contas a pagar. O volume global de financiamento de recebíveis aprovados atingiu 2.462 bilhões de USD em 2024, um aumento de 8% em relação ao ano anterior, indicando que a base de demanda que sustenta o mercado de reverse factoring permaneceu sólida mesmo com as condições tradicionais de financiamento comercial permanecendo desiguais. A pressão sobre o capital de giro continuou sendo um importante fator impulsionador, pois os prazos médios de pagamento de contas a pagar entre grandes empresas atingiram 41 dias no final de 2024, ampliando a lacuna de financiamento para fornecedores e fortalecendo a demanda por programas de liquidez apoiados por compradores no mercado de reverse factoring. A Europa liderou o mercado de reverse factoring com 39,12% de participação na receita em 2025, enquanto a Ásia-Pacífico deve registrar o crescimento regional mais rápido de 10,27% até 2031, o que demonstra que os sistemas bancários maduros ainda ancoram o volume enquanto as economias asiáticas orientadas para exportação impulsionam a próxima fase de expansão. A concorrência no mercado de reverse factoring permanece ativa entre bancos globais e provedores de plataformas digitais, e esse equilíbrio está criando espaço para que modelos multifinanciadores, integração com ERP e estruturas de financiamento vinculadas a ESG se expandam ao longo do período de previsão.
Principais Conclusões do Relatório
- Por categoria, os programas domésticos detinham 68,96% da participação do mercado de reverse factoring em 2025, enquanto os programas transfronteiriços e internacionais têm previsão de crescer a um CAGR de 10,77% até 2031.
- Por setor de uso final, a manufatura representou 21,03% do tamanho do mercado de reverse factoring em 2025, enquanto o varejo e o comércio eletrônico têm projeção de expansão a um CAGR de 11,43% até 2031.
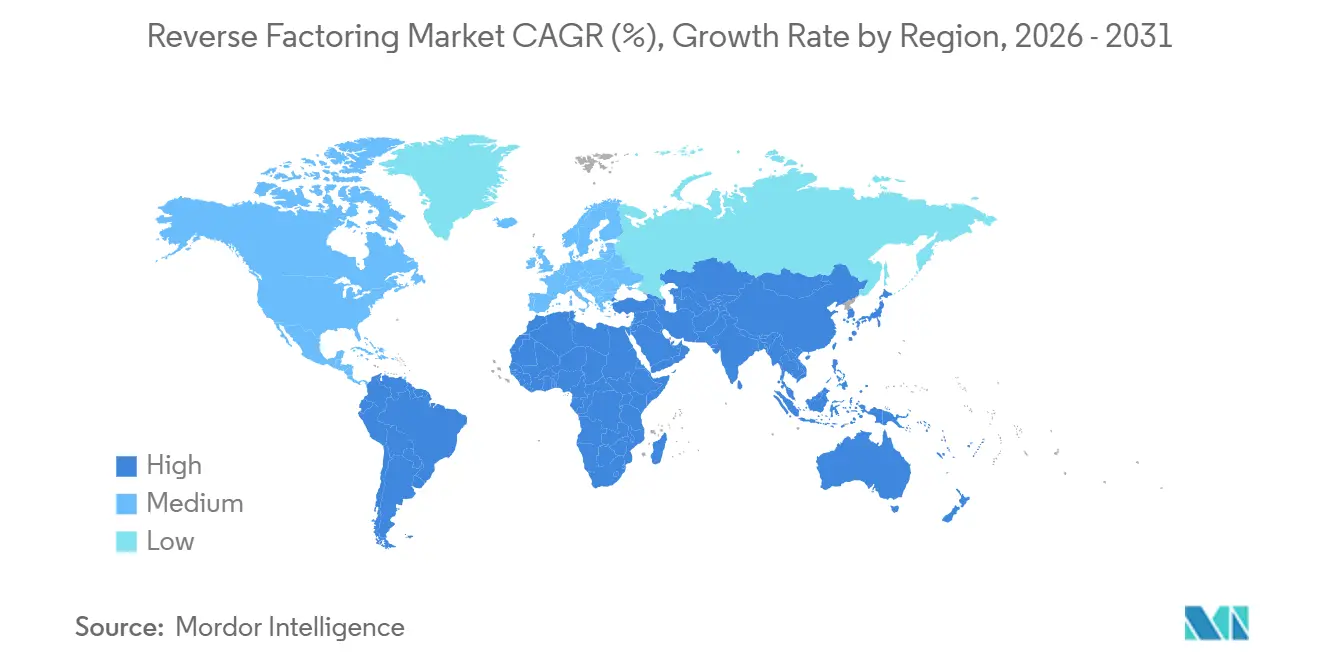
- Por geografia, a Europa capturou 39,12% da participação do mercado de reverse factoring em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 10,27% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Pressão sobre o Capital de Giro nas Redes de Fornecedores | +2.0% | Global, com impacto concentrado na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Programas de Liquidez Liderados por Compradores Integrados nos Fluxos de Trabalho de Compras e Contas a Pagar | +1.8% | Global, com ganhos iniciais na América do Norte e na Europa Ocidental | Médio prazo (2 a 4 anos) |
| Expansão de Plataformas Multifinanciadores Habilitadas por Fintech | +1.5% | Global, com aceleração na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Digitalização da Validação de Faturas e Pontuação de Risco | +1.3% | Global, com expansão da Ásia-Pacífico para o Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Programas de Financiamento ESG e de Fornecedores Sustentáveis | +0.9% | Europa e América do Norte, com adoção emergente na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Complexidade do Comércio Transfronteiriço e Ciclos de Pagamento Estendidos | +0.8% | Ásia-Pacífico, com expansão para a América do Sul e o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Pressão sobre o Capital de Giro nas Redes de Fornecedores
O mercado de reverse factoring está se beneficiando de um claro aumento na pressão de financiamento dos fornecedores, pois os prazos de pagamento em grandes empresas atingiram 41 dias no final de 2024[1]C2FO, "Ano Recorde para a C2FO Marca uma Mudança no Cenário do Financiamento Comercial," Sala de Imprensa da C2FO, c2fo.com. O mesmo ambiente deixou muitos fornecedores menores com menos opções de crédito de baixo custo, o que torna os programas de pagamento antecipado apoiados por compradores mais relevantes em todo o mercado de reverse factoring. O Relatório Mundial de Financiamento da Cadeia de Suprimentos 2025 também mostrou que o volume de financiamento de recebíveis aprovados cresceu para 2.462 bilhões de USD em 2024, indicando que compradores e fornecedores continuaram a utilizar o financiamento estruturado de recebíveis mesmo sob condições de liquidez mais restritivas. Isso é relevante para o mercado de reverse factoring porque o produto alinha diretamente o acesso do fornecedor aos fundos com a classificação de crédito do comprador, em vez do perfil de endividamento autônomo do fornecedor. Como resultado, o mercado de reverse factoring está vendo a demanda impulsionada por uma necessidade operacional real, em vez de experimentação de tesouraria de curto prazo.
Programas de Liquidez Liderados por Compradores Integrados nos Fluxos de Trabalho de Compras e Contas a Pagar
O mercado de reverse factoring também é apoiado pela transição de ferramentas de tesouraria independentes para soluções de fluxo de trabalho integradas em softwares empresariais. O J.P. Morgan Payments lançou uma solução de financiamento da cadeia de suprimentos integrada ao Oracle Fusion Cloud ERP em julho de 2025, e a empresa afirmou que o modelo reduziu uma implementação típica de seis meses para um processo de ativação mais simples para compradores e fornecedores[2]J.P. Morgan Payments, "J.P. Morgan Payments Lança Solução de Ponta para Financiamento da Cadeia de Suprimentos com a Oracle," BusinessWire, businesswire.com. A SAP Taulia anunciou em maio de 2026 que havia superado 1,2 trilhões de USD em volume anual de transações e introduziu um Agente de Capital de Giro com inteligência artificial integrado ao SAP Joule, demonstrando como o mercado de reverse factoring está se aproximando da execução nativa de fluxos de trabalho dentro dos sistemas ERP. A adoção de programas de reverse factoring está vinculada aos custos de financiamento, à equidade e à padronização, e as estruturas vinculadas ao ERP favorecem a padronização porque os dados de faturas e pagamentos já estão dentro do sistema operacional. Isso está aumentando os custos de mudança para os compradores e tornando gradualmente a integração de plataformas um fator competitivo mais importante no mercado de reverse factoring.
Expansão de Plataformas Multifinanciadores Habilitadas por Fintech
O mercado de reverse factoring está ganhando capacidade com modelos multifinanciadores, que reduzem as restrições que os programas de banco único podem enfrentar durante períodos de maior demanda ou condições de crédito mais restritivas. A C2FO superou 500 bilhões de USD em financiamento acumulado de capital de giro em março de 2026, e a empresa associou essa escala a uma rede de parceiros que incluía 16 parceiros bancários e 17 novos programas de Financiamento Dinâmico de Fornecedores assinados em 2024. A IFC reconheceu esse modelo em abril de 2026, nomeando a C2FO como seu Melhor Parceiro de Comércio da Cadeia de Suprimentos para 2026 e destacando o papel da plataforma no fechamento de lacunas de financiamento em mercados emergentes. A Plataforma de Financiamento da Cadeia de Suprimentos da FIS também foi selecionada pela Glencore em maio de 2026 para uma securitização de recebíveis comerciais de 2,55 bilhões de USD, demonstrando que os modelos liderados por plataformas agora participam de estruturas que operam em uma escala muito grande[3]FIS, "A Plataforma de Financiamento da Cadeia de Suprimentos da FIS Impulsiona a Securitização Histórica de Recebíveis Comerciais de Petróleo e Gás da Glencore no Valor de 2,55 Bilhões de USD," BusinessWire, businesswire.com. Esses desenvolvimentos estão reduzindo a lacuna prática entre a execução liderada por bancos e a liderada por plataformas em todo o mercado de reverse factoring.
Digitalização da Validação de Faturas e Pontuação de Risco
O mercado de reverse factoring está se tornando mais fácil de escalar à medida que a validação de faturas e a triagem de crédito avançam para processos digitais mais automatizados. A FCI relatou que 50% das instituições financeiras agora aceitam faturamento eletrônico e que mais de 61% das faturas nesses sistemas são processadas eletronicamente, indicando uma base operacional mais sólida para os fluxos de trabalho de financiamento de fornecedores. O Relatório Mundial de Financiamento da Cadeia de Suprimentos 2025 também citou uma análise do início de 2024 mostrando que a adoção de inteligência artificial no gerenciamento de cadeia de suprimentos e estoque reduziu os custos em 63% para os primeiros adotantes, apoiando o argumento de menores custos operacionais no processo de integração digital e manuseio de faturas[4]BCR Publishing e Citi, "Relatório Mundial de Financiamento da Cadeia de Suprimentos 2025," Citi, citigroup.com. O mesmo relatório citou uma pesquisa do Banco da Inglaterra mostrando que 16% das empresas de serviços financeiros já utilizavam inteligência artificial para avaliação de risco de crédito, e outros 19% planejavam adotá-la, indicando que a automação de riscos está se integrando aos fluxos de trabalho financeiros convencionais. O lançamento do Extended Flow with Payables da SAP Taulia em maio de 2026 ilustrou ainda mais como o mercado de reverse factoring está se deslocando para a otimização no nível de fatura, que pode adiar os pagamentos dos compradores enquanto ainda financia os fornecedores antecipadamente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dependência dos Fornecedores em Relação aos Parceiros de Financiamento Indicados pelos Compradores | -0.5% | Global, mais acentuado na Ásia-Pacífico e em mercados emergentes | Curto prazo (≤ 2 anos) |
| Sensibilidade à Divulgação, Contabilidade e Reputação em Torno das Estruturas de Financiamento da Cadeia de Suprimentos | -0.4% | Europa e América do Norte, principalmente em mercados que adotam as IFRS | Médio prazo (2 a 4 anos) |
| Fricção no Processo de Integração para Fornecedores Menores e Redes com Baixa Maturidade Digital | -0.4% | Ásia-Pacífico, Oriente Médio e África, e América do Sul | Médio prazo (2 a 4 anos) |
| Complexidade Jurídica e Operacional em Programas de Múltiplas Jurisdições | -0.3% | Programas transfronteiriços globalmente, com concentração na Ásia-Pacífico e no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Dependência dos Fornecedores em Relação aos Parceiros de Financiamento Indicados pelos Compradores
O mercado de reverse factoring ainda apresenta risco de concentração quando um comprador depende de um único parceiro de financiamento primário para os pagamentos aos fornecedores. Nessa estrutura, os fornecedores dependem de um relacionamento de financiamento que não escolheram e não podem substituir facilmente, o que pode enfraquecer a resiliência do programa se a capacidade se restringir ou os preços mudarem. As estruturas multifinanciadores oferecem uma resposta prática a esse problema, mas a adoção entre compradores do mercado intermediário permanece mais lenta do que os comentários amplos do setor às vezes sugerem. Isso significa que o mercado de reverse factoring ainda enfrenta uma lacuna de execução significativa entre os programas maiores e mais diversificados e o restante da base de compradores endereçável.
Sensibilidade à Divulgação, Contabilidade e Reputação em Torno das Estruturas de Financiamento da Cadeia de Suprimentos
O mercado de reverse factoring também está sendo moldado por um escrutínio mais rigoroso da divulgação e classificação dos arranjos de financiamento de fornecedores. As empresas agora têm incentivos mais fortes para revisar se os passivos do programa pertencem a contas a pagar comerciais ou a empréstimos, e essa questão é importante porque o tratamento no balanço patrimonial pode afetar a forma como investidores e credores interpretam a qualidade da liquidez. A Fundação IFRS observou em sua atualização do IASB de janeiro de 2026 que as questões de classificação e orientações relacionadas ainda estavam em discussão, sugerindo que a definição de políticas para o mercado de reverse factoring permanece ativa em vez de consolidada. Para grandes compradores multinacionais, essa incerteza pode retardar a expansão, reformular a comunicação dos programas e aumentar a cautela em torno da expansão visível do mercado de reverse factoring.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Categoria:
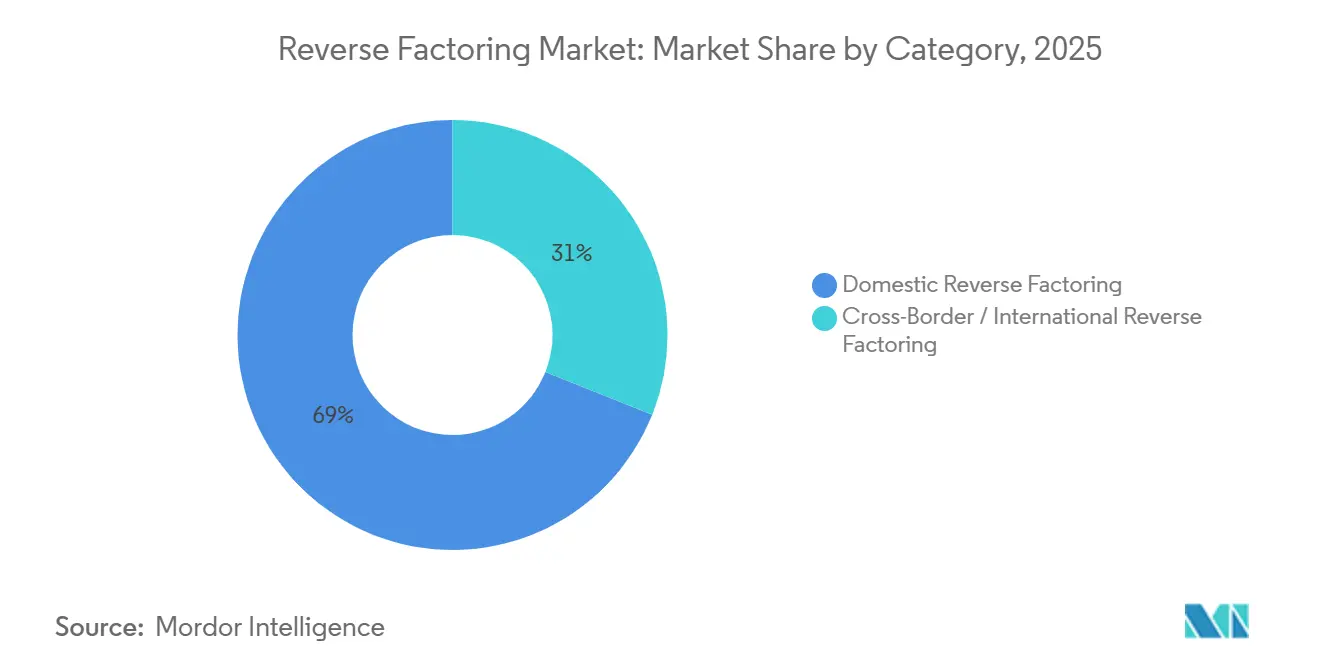
Programas Domésticos Ancoram o Mercado, Volume Transfronteiriço AceleraOs programas domésticos representaram 68,96% da participação do mercado de reverse factoring em 2025, mantendo essa categoria na posição de liderança em todo o mix de segmentos. Esse resultado refletiu a configuração mais simples das estruturas de jurisdição única, os relacionamentos bancários mais profundos disponíveis em mercados maduros e os menores encargos jurídicos e operacionais associados à execução doméstica. O mercado de reverse factoring, portanto, continuou a depender dos programas domésticos como principal base de receita, especialmente na Europa e na América do Norte, onde o financiamento de recebíveis liderado por compradores já está integrado às operações financeiras de grandes empresas. Uma análise de março de 2026 das empresas do DAX-40 da Alemanha descreveu o reverse factoring como um padrão de tesouraria entre grandes empresas, o que apoia a visão de que os programas domésticos permanecem profundamente integrados em ambientes empresariais maduros. Essa categoria continua a se beneficiar de menos variáveis jurídicas transfronteiriças, menos complicações cambiais e ciclos de implantação de programas mais rápidos do que as estruturas internacionais.
O reverse factoring transfronteiriço e internacional tem projeção de crescer a um CAGR de 10,77% entre 2026 e 2031, tornando-o a categoria de crescimento mais rápido no mercado de reverse factoring. Esse caminho de crescimento reflete as necessidades de financiamento das redes de fornecedores que agora se estendem por corredores de manufatura orientados para exportação, especialmente no Sudeste Asiático. A FCI relatou que o factoring internacional cresceu 12% em 2024, enquanto os volumes globais de comércio aumentaram apenas 2%, sugerindo um papel mais forte para o suporte ao comércio liderado por financiamento. A Drip Capital também superou 9 bilhões de USD em transações acumuladas de financiamento de comércio transfronteiriço até abril de 2026, abrangendo mais de 11.000 empresas em mais de 100 países, mostrando que os players digitais estão capturando uma parcela do volume que as estruturas bancárias tradicionais não atenderam de forma eficiente. O setor de reverse factoring está, portanto, vendo a categoria se deslocar para casos de uso internacionais, mesmo que os programas domésticos ainda representem a maior parte da receita atual.


Por Setor de Uso Final:
Manufatura Lidera, Varejo e Comércio Eletrônico Reformulam a DemandaA manufatura deteve 21,03% da participação do mercado de reverse factoring em 2025, tornando-se o maior segmento de uso final no relatório. A liderança do segmento veio de longos ciclos de compras, grandes bases de fornecedores e altos valores de faturas, todos os quais melhoram o ajuste econômico dos programas de liquidez liderados por compradores. O mercado de reverse factoring permaneceu especialmente relevante para os fabricantes porque os fabricantes de equipamentos originais frequentemente gerenciam grandes redes de fornecedores que precisam de conversão de caixa previsível e tratamento ordenado de recebíveis. A participação ativa de transporte e logística, saúde, tecnologia da informação e telecomunicações, construção, automotivo e energia e serviços públicos mostra que a adoção já é ampla, mesmo que a manufatura lidere.
O varejo e o comércio eletrônico têm projeção de expansão a um CAGR de 11,43% de 2026 a 2031, tornando-se o segmento de uso final de crescimento mais rápido no mercado de reverse factoring. Isso reflete o modelo operacional de varejistas nativos digitais que trabalham com redes de fornecedores muito grandes e frequentemente gerenciam margens estreitas em altos volumes de transações. Grandes varejistas estenderam os prazos de pagamento para 60 a 90 dias ou mais, aumentando a necessidade de financiamento estruturado de fornecedores que possa preservar a estabilidade da rede sem alterar os objetivos de liquidez dos compradores. O crescimento do comércio eletrônico B2B e do varejo omnicanal também está fortalecendo a demanda por ferramentas de financiamento de fornecedores integradas que são ativadas na aprovação da fatura dentro do fluxo de transações. O setor de reverse factoring está, portanto, vendo o varejo e o comércio eletrônico se tornarem um importante motor de crescimento, mesmo que a manufatura ainda ancore a maior base instalada.
Análise Geográfica
Mercado de Reverse Factoring na Europa
A Europa representou 39,12% do mercado de reverse factoring em 2025, mantendo sua posição de liderança em receita. Essa liderança reflete uma combinação de maturidade de mercado, programas consolidados liderados por compradores, atenção regulatória aos prazos de pagamento e o papel relevante dos bancos europeus no financiamento de recebíveis aprovados. A Assifact informou que o volume de negócios do factoring na Itália atingiu EUR 289,1 bilhões (USD 340,07 bilhões) em 2025 e que as operações de financiamento da cadeia de suprimentos cresceram 6,91% em relação ao ano anterior até abril de 2026, o que corrobora a visão de que os principais mercados europeus permaneceram ativos em 2026. O Banco Europeu de Investimentos e o Santander também assinaram acordos de garantia em março de 2026 que viabilizaram EUR 900 milhões (USD 1.058,7 milhões) em novos financiamentos da cadeia de suprimentos para empresas em setores estratégicos, demonstrando que o suporte de capital com respaldo público está reforçando a atividade dos programas comerciais. A escala da Europa no mercado de reverse factoring, portanto, ainda se apoia tanto na profundidade da banca privada quanto em canais institucionais de capital de suporte.
Mercado de Reverse Factoring na Ásia-Pacífico
Prevê-se que a Ásia-Pacífico cresça a um CAGR de 10,27% até 2031, tornando-a a região de crescimento mais acelerado no mercado de reverse factoring. A base de volume da região permanece concentrada na China, no Japão e na Coreia do Sul, enquanto economias do Sudeste Asiático como Vietnã, Indonésia, Tailândia e Malásia apresentam uma vantagem mais acentuada na adoção, devido às suas estruturas de manufatura orientadas para exportação. A Índia se destacou porque os volumes de factoring aumentaram 120% no período de referência de 2024, tornando-a o maior mercado de factoring em crescimento mais rápido mencionado no relatório. O universo de programas da Índia também está se expandindo, uma vez que o mandato TReDS do Banco de Reserva da Índia, em vigor desde março de 2025, exige que Empresas Públicas do Setor Central e empresas com receitas anuais superiores a INR 250 crore (USD 29 milhões) se registrem. Singapura e Austrália continuam a servir como importantes centros regionais para administração transfronteiriça e gestão de programas em todo o corredor mais amplo da Ásia-Pacífico.
Mercado de Reverse Factoring nas Américas e no Oriente Médio e África
A América do Norte mantém uma grande base instalada no mercado de reverse factoring, conforme apontado pelo Relatório Mundial de Financiamento da Cadeia de Suprimentos 2025, que indicou que a região respondeu por 49% do volume global de financiamento de recebíveis aprovados em 2024. A mesma fonte mostrou que o crescimento regional foi de 4% em relação ao ano anterior até novembro de 2024, o que sugere que a América do Norte se encontra agora em um ciclo de atualização em estágio mais avançado, e não em uma fase de adoção inicial. A América do Sul está se beneficiando do apoio de capital multilateral, incluindo a facilidade da IFC e do Santander anunciada em junho de 2025, que deverá apoiar USD 1,5 bilhão em transações de financiamento da cadeia de suprimentos ao longo de 3 anos. O Oriente Médio e a África permanecem mercados em estágio inicial, mas a África registrou o melhor desempenho regional global em 2024, com crescimento do volume de financiamento da cadeia de suprimentos de 14% a 15% a partir de uma base baixa. O mercado de reverse factoring está, portanto, dividido entre regiões maduras que estão atualizando seus modelos operacionais e regiões emergentes que ainda estão construindo capacidade por meio de plataformas digitais e suporte de financiamento para o desenvolvimento.

Cenário Competitivo
O mercado de reverse factoring está dividido em 2 grandes grupos. Um grupo é composto por bancos de transações globais que ancoram grandes programas de compradores com financiamento de balanço patrimonial. O outro grupo é formado por plataformas lideradas por tecnologia que competem em velocidade de integração, acesso multifinanciador e integração com softwares empresariais. JPMorgan Chase, HSBC, BNP Paribas, Citigroup, Santander, Barclays, Deutsche Bank, Standard Chartered e Bank of America são nomes importantes na concorrência liderada por bancos. Também identifica SAP Taulia, C2FO e PrimeRevenue como importantes participantes liderados por plataformas que estão expandindo a originação de programas por meio de integração mais rápida e maior conectividade de fluxo de trabalho.
A execução estratégica no mercado de reverse factoring é cada vez mais definida pela integração e pelo design de produtos. O J.P. Morgan Payments lançou uma solução de financiamento da cadeia de suprimentos integrada ao Oracle Fusion Cloud ERP em julho de 2025, com a FedEx como primeira implantação, e a empresa afirmou que a integração reduziu os prazos de implementação de meses para um processo de ativação muito mais simples. A SAP Taulia anunciou em maio de 2026 que havia superado 1,2 trilhões de USD em volume anual de transações e introduziu novas ferramentas de capital de giro habilitadas por inteligência artificial, demonstrando um foco claro em transformar o financiamento de fornecedores em uma capacidade operacional mais profunda dentro dos sistemas empresariais. A C2FO ultrapassou 500 bilhões de USD em financiamento acumulado em março de 2026 e depois se expandiu ainda mais em mercados emergentes por meio do lançamento do CycleFlow na Nigéria com a IFC em abril de 2026. Esses movimentos mostram que escala, integração de fluxo de trabalho e expansão geográfica são agora centrais para o posicionamento competitivo no mercado de reverse factoring.
O reconhecimento e a adaptação regional também estão moldando a liderança no mercado de reverse factoring. A Global Finance Magazine nomeou a Societe Generale como Melhor Provedora de Financiamento da Cadeia de Suprimentos, Banco, para 2025, enquanto o Santander recebeu o prêmio de Melhor Programa Sustentável de SCF e Melhor Implementação para Clientes, e o MUFG ganhou o prêmio de Melhor Solução de Desconto Dinâmico. A SAP Taulia também lançou um programa de financiamento da cadeia de suprimentos em conformidade com a Sharia para a Saudi Electricity Company em fevereiro de 2026 com a Manafa, o que mostra como o design de conformidade personalizado pode ajudar os provedores de plataformas a ganhar participação no GCC. O papel da Plataforma de Financiamento da Cadeia de Suprimentos da FIS na securitização de recebíveis de 2,55 bilhões de USD da Glencore também mostrou que os provedores de plataformas estão se movendo para estruturas maiores e mais complexas que antes eram mais estreitamente associadas aos canais de banco de investimento. O panorama competitivo no mercado de reverse factoring, portanto, permanece ativo em vez de fechado, com grandes bancos ainda mantendo relacionamentos profundos com compradores e plataformas digitais ganhando terreno onde a velocidade de integração, a flexibilidade de produtos e a personalização de conformidade são mais importantes.
Líderes do Setor de Reverse Factoring
SAP Taulia
C2FO
PrimeRevenue
HSBC
FIS Supply Chain
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Reverse Factoring
- C2FO
- SAP Taulia
- PrimeRevenue
- FIS Supply Chain
- Tradeshift
- Finastra
- HSBC
- JPMorgan Chase
- BBVA
- Barclays
- Deutsche Bank
- Societe Generale
- Standard Chartered
- BNP Paribas
- Bank of America
- Citi
- Wells Fargo
- Mizuho Financial Group
- MUFG Bank
- Santander

Recent Industry Developments in Mercado de Reverse Factoring
- Maio de 2026: A SAP Taulia anunciou inovações de capital de giro com inteligência artificial no SAP Sapphire, incluindo um Agente de Capital de Giro integrado ao SAP Joule e um novo recurso Extended Flow with Payables que usa inteligência artificial para identificar combinações ideais de faturas para pagamento diferido e financiamento antecipado de fornecedores. A empresa divulgou simultaneamente que havia superado 1,2 trilhões de USD em volume anual de transações por meio de sua plataforma. A disponibilidade geral do Agente de Capital de Giro está prevista para o quarto trimestre de 2026.
- Maio de 2026: A Plataforma de Financiamento da Cadeia de Suprimentos da FIS, anteriormente conhecida como Demica, foi selecionada pela Glencore PLC para apoiar o programa inaugural de securitização de recebíveis comerciais para seu negócio de commodities de petróleo e gás, com um valor de transação de 2,55 bilhões de USD. A transação demonstrou como plataformas especializadas de financiamento da cadeia de suprimentos estão participando de estruturas de mercados de capitais em grande escala, anteriormente dominadas por bancos de investimento.
- Abril de 2026: A Drip Capital superou 9 bilhões de USD em transações acumuladas de financiamento de comércio transfronteiriço desde sua fundação, atendendo a mais de 11.000 empresas em mais de 100 países. O marco foi anunciado enquanto empresas de médio porte dos Estados Unidos aceleravam a diversificação de fornecedores para longe da China, posicionando a plataforma de subscrição nativa de inteligência artificial da Drip como um facilitador-chave dessa reorientação.
- Abril de 2026: A C2FO e a IFC lançaram oficialmente o CycleFlow, uma plataforma de financiamento da cadeia de suprimentos para micro, pequenas e médias empresas nigerianas, representando a primeira fase de uma estratégia de Plataforma Nacional de Capital de Giro para a África e outros mercados emergentes. A plataforma já havia garantido clientes multinacionais e locais no lançamento.


Escopo do Relatório Global do Mercado de Reverse Factoring
| Reverse Factoring Doméstico |
| Reverse Factoring Transfronteiriço / Internacional |
| Manufatura |
| Transporte e Logística |
| Tecnologia da Informação e Telecomunicações |
| Saúde |
| Construção |
| Varejo e Comércio Eletrônico |
| Automotivo |
| Energia e Serviços Públicos |
| Outros Setores de Uso Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Categoria | Reverse Factoring Doméstico | |
| Reverse Factoring Transfronteiriço / Internacional | ||
| Por Setor de Uso Final | Manufatura | |
| Transporte e Logística | ||
| Tecnologia da Informação e Telecomunicações | ||
| Saúde | ||
| Construção | ||
| Varejo e Comércio Eletrônico | ||
| Automotivo | ||
| Energia e Serviços Públicos | ||
| Outros Setores de Uso Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor esperado do reverse factoring até 2031?
O mercado de reverse factoring tem previsão de atingir 1.089,93 bilhões de USD até 2031, ante 737,68 bilhões de USD em 2026, a um CAGR de 8,12% entre 2026 e 2031.
Qual região lidera a atividade de reverse factoring atualmente?
A Europa liderou com 39,12% de participação na receita em 2025, apoiada por infraestrutura bancária madura, regulamentação de prazos de pagamento e programas de financiamento estabelecidos liderados por compradores.
Qual região está crescendo mais rapidamente até 2031?
A Ásia-Pacífico tem projeção de crescer a um CAGR de 10,27% até 2031, com a Índia e os mercados do Sudeste Asiático orientados para exportação impulsionando grande parte do momentum.
Qual categoria está se expandindo mais rapidamente, os programas domésticos ou os transfronteiriços?
Os programas domésticos permaneceram maiores com 68,96% de participação na receita em 2025, mas os programas transfronteiriços e internacionais estão crescendo mais rapidamente a um CAGR de 10,77% até 2031.
Qual segmento de uso final é o maior neste espaço?
A manufatura foi o maior segmento de uso final, representando 21,03% da receita em 2025, impulsionada por longos ciclos de compras, grandes redes de fornecedores e altos valores de faturas.
O que está impulsionando a adoção entre varejistas e vendedores online?
O varejo e o comércio eletrônico é o segmento de uso final de crescimento mais rápido, com um CAGR de 11,43% até 2031, impulsionado por grandes redes de fornecedores e prazos de pagamento mais longos, que aumentam a demanda por financiamento integrado de fornecedores.
Página atualizada pela última vez em:



