
Marktgröße und Marktanteil der Healthcare-Factoring-Dienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 236.10 Milliarden US-Dollar |
| Marktgröße (2031) | 304.20 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.20 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Healthcare-Factoring-Dienstleistungen von Mordor Intelligence
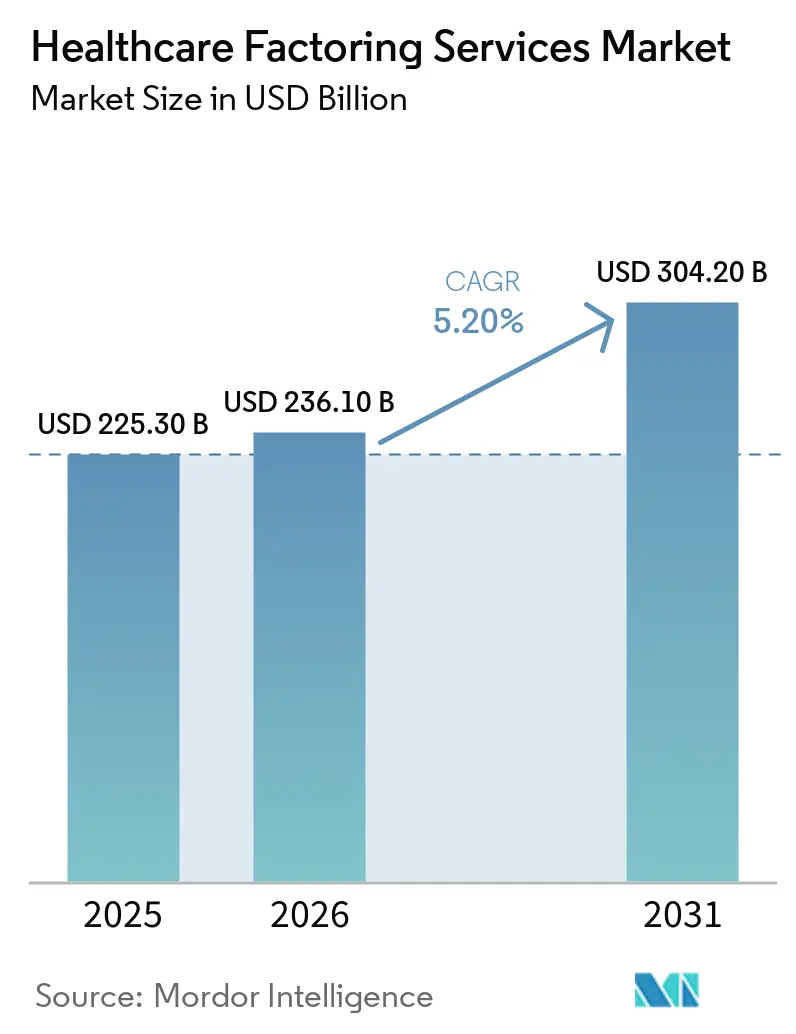
Die Marktgröße der Healthcare-Factoring-Dienstleistungen wird voraussichtlich von 225,30 Milliarden USD im Jahr 2025 auf 236,10 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 5,20 % über den Zeitraum 2026–2031 einen Wert von 304,20 Milliarden USD erreichen.
Der Markt für Healthcare-Factoring-Dienstleistungen wird durch ein anhaltendes Missverhältnis zwischen den Kosten der Leistungserbringung und dem Zeitpunkt der Kostenträgerrückerstattung gestützt. Leistungserbringer tragen häufig unmittelbare Lohn-, Versorgungs- und Betriebskosten, während die Abrechnung mit staatlichen und privaten Kostenträgern 60 bis 120 Tage in Anspruch nehmen kann. Diese zeitliche Lücke macht die Forderungsfinanzierung zu einem wiederkehrenden Liquiditätsinstrument für Krankenhäuser, Personaldienstleister und Anbieter von Nachsorgeleistungen. Ablehnungen durch Kostenträger und nachträgliche Rückforderungen erhöhen die Unsicherheit hinsichtlich des Werts der Forderungen, was die Nachfrage nach spezialisiertem Underwriting steigert. In Abrechnungs- und Umsatzzyklusabläufe eingebettete Finanzierungen können zudem die Akquisitionskosten senken und den Zugang für Leistungserbringer mit begrenzten Treasury-Ressourcen erweitern.
Wichtigste Erkenntnisse des Berichts
- Nach Forderungsursprung entfielen 72,3 % des Marktanteils der Healthcare-Factoring-Dienstleistungen im Jahr 2025 auf Anbieter-zu-Kostenträger-Ansprüche, während Business-to-Business-Rechnungen von Healthcare-Lieferanten bis 2031 voraussichtlich mit einem CAGR von 6,4 % wachsen werden.
- Nach Kundentyp entfielen 38,5 % des Marktanteils der Healthcare-Factoring-Dienstleistungen im Jahr 2025 auf Krankenhäuser und Gesundheitssysteme, während Anbieter von Nachsorge- und Gemeinschaftsversorgung bis 2031 voraussichtlich mit einem CAGR von 6,6 % wachsen werden.
- Nach Regressstruktur hielt das Regressfactoring im Jahr 2025 einen Marktanteil von 80,4 % an den Healthcare-Factoring-Dienstleistungen, während das Non-Regressfactoring bis 2031 voraussichtlich mit einem CAGR von 5,9 % wachsen wird.
- Nach Vertriebskanal hielten Bank- und bankgebundene Factoring-Unternehmen im Jahr 2025 einen Marktanteil von 51,1 % an den Healthcare-Factoring-Dienstleistungen, während spezialisierte Healthcare-Factoring-Unternehmen bis 2031 voraussichtlich mit einem CAGR von 8,0 % wachsen werden.
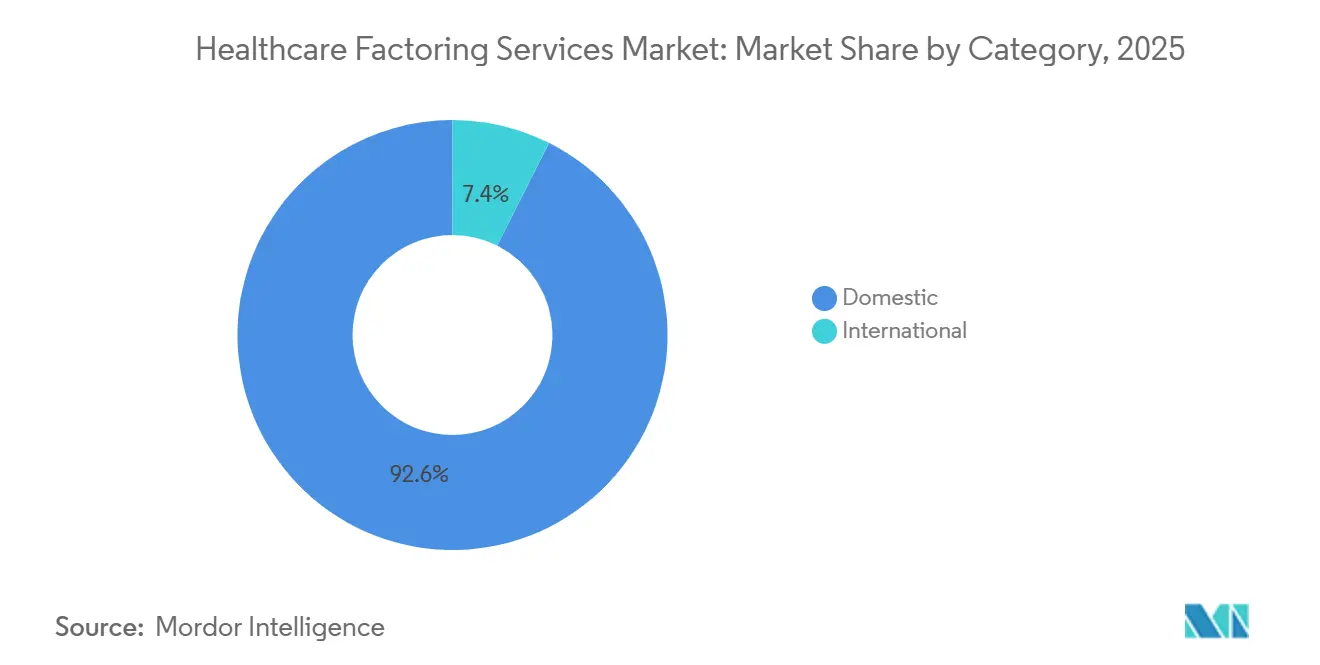
- Nach Kategorie entfielen 92,6 % des Marktanteils der Healthcare-Factoring-Dienstleistungen im Jahr 2025 auf inländische Transaktionen, während das internationale Factoring bis 2031 voraussichtlich mit einem CAGR von 10,2 % wachsen wird.
- Nach Unternehmensgröße entfielen 58,8 % des Marktanteils der Healthcare-Factoring-Dienstleistungen im Jahr 2025 auf große Healthcare-Unternehmen, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einem CAGR von 6,1 % wachsen werden.
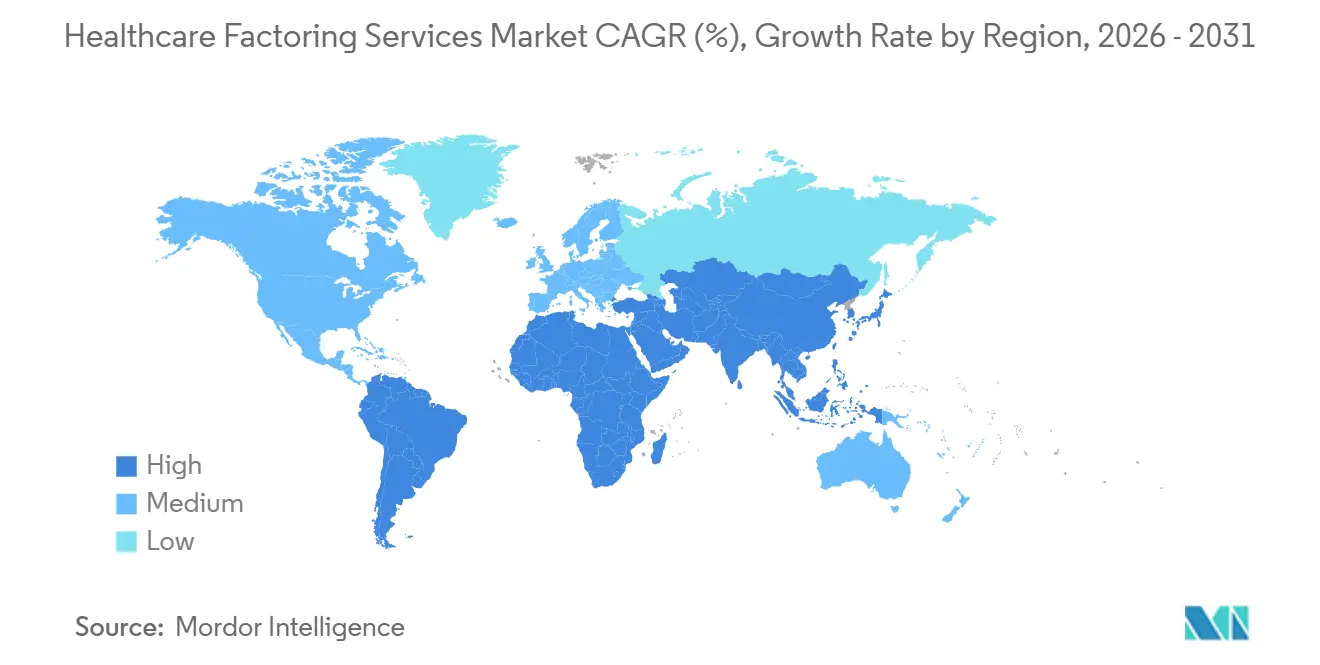
- Nach Geografie hielt Europa im Jahr 2025 einen Marktanteil von 39,1 % an den Healthcare-Factoring-Dienstleistungen, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einem CAGR von 7,0 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse zu Healthcare-Factoring-Dienstleistungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lange Erstattungszyklen der Kostenträger und Liquiditätslücken der Leistungserbringer | +1.3% | Global, am stärksten in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Komplexe Abrechnungs- und Erstattungsprozesse | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Expansion der häuslichen Gesundheitsversorgung und personalintensiver Modelle | +1.0% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Digitalisierung von Abrechnungs-, Fakturierungs- und Zahlungsdaten | +0.7% | Global, angeführt von Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Integration mit Abrechnungs- und Umsatzzyklusmanagement-Plattformen | +0.6% | Nordamerika und die Europäische Union | Langfristig (≥ 4 Jahre) |
| Nachfrage nach schuldenfreien Betriebskapitallösungen | +0.5% | Global, insbesondere kleine und mittlere Unternehmen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Lange Erstattungszyklen der Healthcare-Kostenträger schaffen Betriebskapitallücken für Leistungserbringer
Lange Erstattungszyklen sind eine zentrale Nachfragequelle im Markt für Healthcare-Factoring-Dienstleistungen. Staatliche und private Kostenträger bearbeiten Ansprüche üblicherweise innerhalb von 60 bis 120 Tagen, während personalorientierte Leistungserbringer wöchentliche Lohnverpflichtungen erfüllen müssen[1]. Die zeitliche Differenz kann Leistungserbringer belasten, selbst wenn die erwarteten Forderungen solide sind. Factoring wandelt einen Teil der ausstehenden Erstattungen in Betriebskapital um, bevor die endgültige Abrechnung erfolgt. Spezialisierte Factoring-Unternehmen können kostenträgerspezifische Inkassohistorien nutzen, um den wahrscheinlichen Wert zunächst abgelehnter Ansprüche zu beurteilen. Diese Fähigkeit unterstützt die Finanzierung von Forderungsbeständen, die allgemeine Kreditgeber möglicherweise nicht akzeptieren.
Zunehmende Komplexität von Healthcare-Abrechnungen und Erstattungsprozessen der Kostenträger
Komplexe Anspruchsverwaltung verlängert den Zeitraum zwischen Leistungserbringung und Einzug. Kostenträgerrichtlinien, Vorabgenehmigungsanforderungen, Kodierungsfehler und Anspruchsanpassungen können Zahlungseingänge für Leistungserbringer verzögern. Kodiak Solutions berichtete, dass die Nettoumsatzverluste durch endgültige Ablehnungen und uneinbringliche Forderungen im Jahr 2025 48 Milliarden USD erreichten, verglichen mit 38,6 Milliarden USD im Jahr 2024[2]. Die Daten zeigten auch, dass die mittlere endgültige Ablehnungsquote im gleichen Zeitraum von 2,5 % auf 2,7 % gestiegen ist. Längere Lösungszyklen erhöhen den Wert von Finanzierungen, die Liquidität gegen berechtigte Ansprüche vorschießen. Der Markt für Healthcare-Factoring-Dienstleistungen profitiert daher, wenn die Cashflows der Leistungserbringer durch die Komplexität der Erstattung beeinträchtigt werden.
Expansion der häuslichen Gesundheitsversorgung und anderer personalintensiver Leistungserbringermodelle
Häusliche Gesundheitsversorgung und andere personalintensive Modelle schaffen wiederkehrende Finanzierungsbedarfe, da ihre Lohnkosten häufig anfallen. Das U.S. Bureau of Labor Statistics prognostiziert, dass die Beschäftigung von Pflegehelfern und Betreuungskräften in der häuslichen Pflege von 4,35 Millionen im Jahr 2024 um 17 % auf 5,09 Millionen im Jahr 2034 steigen wird. Der Sektor der häuslichen Gesundheitsdienstleistungen wird voraussichtlich im gleichen Zeitraum 325.800 Arbeitsplätze hinzufügen[3]. Häusliche Pflegedienste können wöchentliche Lohnverpflichtungen erfüllen, während die Erstattung in Managed-Service-Provider-Vereinbarungen 75 Tage oder länger dauern kann. Die Centers for Medicare & Medicaid Services haben eine geschätzte Senkung der Medicare-Zahlungen an häusliche Pflegedienste um 220 Millionen USD bzw. 1,3 % für das Kalenderjahr 2026 umgesetzt. Diese Bedingungen machen die Forderungsfinanzierung relevanter, da Personalkapazitäten und Betriebskosten steigen.
Wachsende Digitalisierung von Abrechnungs-, Fakturierungs- und Zahlungsdaten
Digitale Abrechnungs-, Fakturierungs- und Zahlungsdaten können die Forderungsverifizierung schneller und konsistenter gestalten. Automatisierte Datenflüsse können die Transparenz des Anspruchsstatus, der Kostenträgerantworten und des erwarteten Einzugszeitpunkts verbessern. Diese Informationen können Factoring-Unternehmen helfen, Vorschüsse auf Basis aktuellerer anspruchsbezogener Datensätze zu bewerten. Sie können auch manuelle Schritte beim Onboarding und der Betreuung reduzieren. Unterschiede in der Qualität der Abrechnungsdaten von Leistungserbringern können es Factoring-Unternehmen ermöglichen, Vorschussquoten nach Originatoren zu differenzieren. Der Markt für Healthcare-Factoring-Dienstleistungen kann davon profitieren, wenn Leistungserbringer und Finanzierungsplattformen stärker vernetzte Abrechnungsabläufe nutzen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ablehnungen durch Kostenträger, Anspruchsanpassungen und rückwirkende Rückforderungen | -0.6% | Nordamerika, Europäische Union | Kurzfristig (≤ 2 Jahre) |
| Datenschutz im Gesundheitswesen und Compliance bei der Forderungsabtretung | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Kostenträgerkonzentration und Gegenparteirisiko | -0.3% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte Vorhersehbarkeit und Standardisierung von Forderungswerten | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ablehnungen durch Kostenträger, Anspruchsanpassungen und rückwirkende Rückforderungen
Rückforderungen durch Kostenträger und rückwirkende Rückforderungen können die Verlässlichkeit finanzierter Forderungen verringern. Kodiak Solutions berichtete, dass Versicherungsrückforderungen im ersten Halbjahr 2026 1,57 % der Forderungen aus Lieferungen und Leistungen erreichten, verglichen mit 1,38 % im ersten Halbjahr 2025. Die endgültigen Ablehnungsquoten im kommerziellen Bereich stiegen im Jahresvergleich ebenfalls um 9,1 % auf 2,89 % im Jahr 2026. Diese Entwicklungen können Factoring-Unternehmen exponieren, wenn Vorschussquoten nur auf der Grundlage anfänglicher Kostenträgeraktionen festgelegt werden. Höhere Unsicherheit kann die Forderungsbestände einengen, die Finanzierungsanbieter zu Zielrenditen finanzieren können. Der Markt für Healthcare-Factoring-Dienstleistungen sieht sich einem Hemmnis gegenüber, wenn nachträgliche Zahlungsaktionen weniger vorhersehbar werden.
Datenschutzanforderungen im Gesundheitswesen und Compliance-Anforderungen bei der Forderungsabtretung
Die Finanzierung von Healthcare-Forderungen muss die Anforderungen des kommerziellen Finanzwesens und des Schutzes von Gesundheitsinformationen erfüllen. Ein Factoring-Unternehmen, das patientenbezogene Rechnungsdaten erhält, kann gemäß der HIPAA-Datenschutzregel als Geschäftspartner eingestuft werden. Eine Geschäftspartnervereinbarung ist erforderlich, bevor geschützte Gesundheitsinformationen in der betreffenden Vereinbarung weitergegeben werden. Das United States Department of Health and Human Services hat im Dezember 2024 eine vorgeschlagene Regel zur Stärkung der HIPAA-Sicherheitsregel erlassen. Der Vorschlag umfasst Anforderungen zu Verschlüsselung, Mehrfaktorauthentifizierung und Lieferantenunterlagen. Compliance-Kosten und Onboarding-Anforderungen können die Beteiligung kleinerer Leistungserbringer einschränken und grenzüberschreitende Forderungsprogramme begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Forderungsursprung: Versicherungsansprüche führen, während Lieferkettenrechnungen schneller wachsen
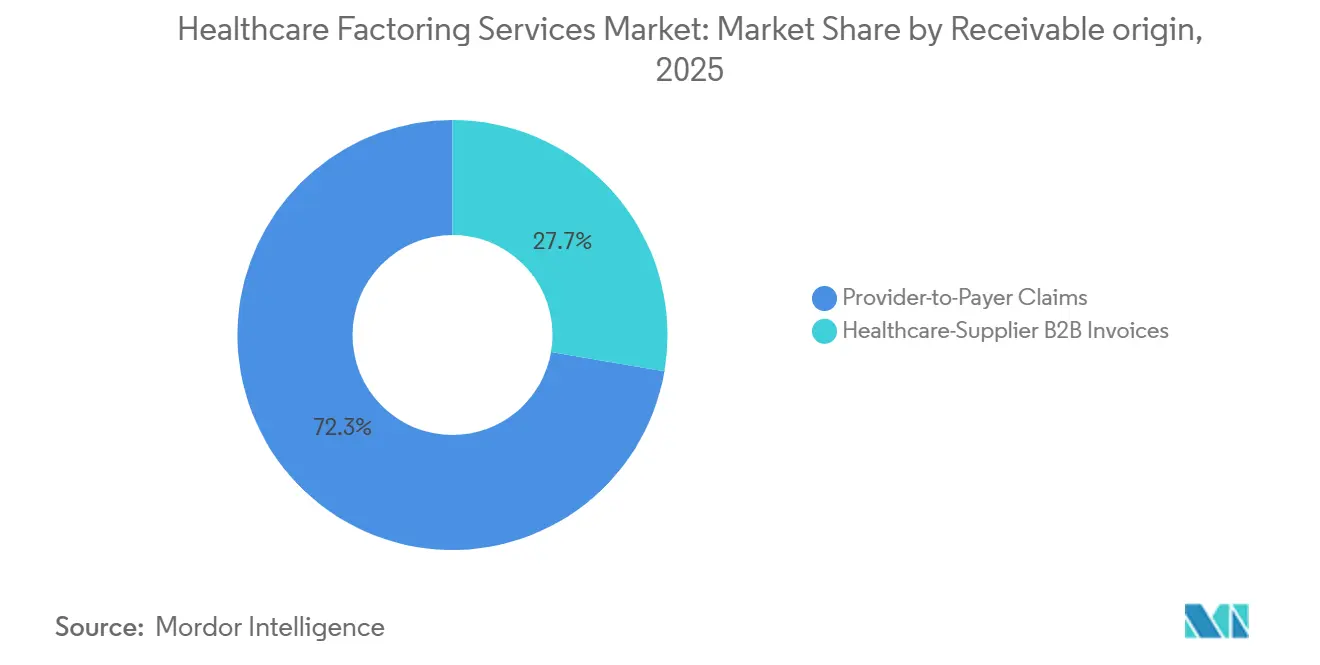
Anbieter-zu-Kostenträger-Ansprüche hielten im Jahr 2025 72,3 % des Volumens im Markt für Healthcare-Factoring-Dienstleistungen. Versicherungs- und staatliche Erstattungen schaffen wiederkehrende und dokumentierte Forderungsflüsse für organisierte Gesundheitssysteme. Medicare-, Medicaid- und kommerzielle Managed-Care-Verträge unterstützen große Finanzierungsfazilitäten, da der Zahlungsprozess etabliert ist. Staatliche Forderungen können länger einzuziehen sein, weisen jedoch möglicherweise ein geringeres Gegenparteiausfallrisiko auf als kommerzielle Ansprüche. Dieses Profil unterstützt bankgebundene Factoring-Unternehmen, die stabile Inkassoergebnisse und kontrollierte Kreditverluste anstreben.
Business-to-Business-Rechnungen von Healthcare-Lieferanten werden bis 2031 voraussichtlich mit einem CAGR von 6,4 % wachsen. Medizinproduktehersteller, Pharmadistributoren und spezialisierte Beschaffungsunternehmen beliefern Krankenhäuser häufig zu Zahlungszielen von 60 Tagen oder mehr. Ihre Forderungen stehen vor der gleichen zeitlichen Herausforderung wie klinische Leistungserbringer, obwohl sie möglicherweise weniger dem Risiko von Versicherungsanspruchsablehnungen ausgesetzt sind. Beijing West Factoring hat im April 2026 eine Fazilität von bis zu 200 Millionen RMB (27,5 Millionen USD) an Shouyi Medical vergeben. Die Vereinbarung verband eine Healthcare-Beschaffungsplattform mit spezialisierter Lieferkettenfinanzierung. Die Branche der Healthcare-Factoring-Dienstleistungen kann sich daher über klinische Ansprüche hinaus ausweiten, wenn Beschaffungsplattformen Finanzierungskapazitäten integrieren.


Nach Kundentyp: Krankenhäuser bleiben die Volumenbasis, während Nachsorgeanbieter expandieren
Krankenhäuser und Gesundheitssysteme repräsentierten im Jahr 2025 38,5 % des Kundenvolumens. Große und wiederkehrende Forderungsbestände unterstützen ihre etablierten Beziehungen zu bankgebundenen Finanzierungsanbietern. Die Konsolidierung von Krankenhäusern kann die Anzahl unabhängiger Kreditnehmer verringern, auch wenn konsolidierte Systeme mehr Forderungen generieren. Arztgruppen und Kliniken bilden eine mittlere Kundenbasis, die unabhängige Praxen und Fachgruppen umfasst. Ergänzende Leistungserbringer wie Laborbetreiber, Lieferanten von langlebigen medizinischen Geräten, Apothekenketten und Rettungsdienstunternehmen erfordern kostenträgerspezifisches Underwriting-Know-how.
Anbieter von Nachsorge- und Gemeinschaftsversorgung werden bis 2031 voraussichtlich mit einem CAGR von 6,6 % wachsen. Häusliche Pflegedienste, Pflegeheime und Hospizanbieter können Personal schneller aufstocken, als ihre Erstattungen eingehen. Die Beschäftigung in der häuslichen Pflege wird zwischen 2024 und 2034 voraussichtlich um 17 % steigen. Personaldienstleister stehen ebenfalls vor wöchentlichen Lohnverpflichtungen gegenüber Erstattungszyklen von 30 bis mehr als 75 Tagen. Die Medicare-Zahlungskürzung von 1,3 % für häusliche Pflegedienste im Kalenderjahr 2026 erhöht den Druck auf die Margen der Leistungserbringer. Diese Bedingungen machen die Forderungsfinanzierung zu einer betrieblichen Notwendigkeit für einen wachsenden Anteil von Nachsorgeanbietern.
Nach Regressstruktur: Regressfactoring bleibt vorherrschend, während das Interesse an Risikoübertragung zunimmt
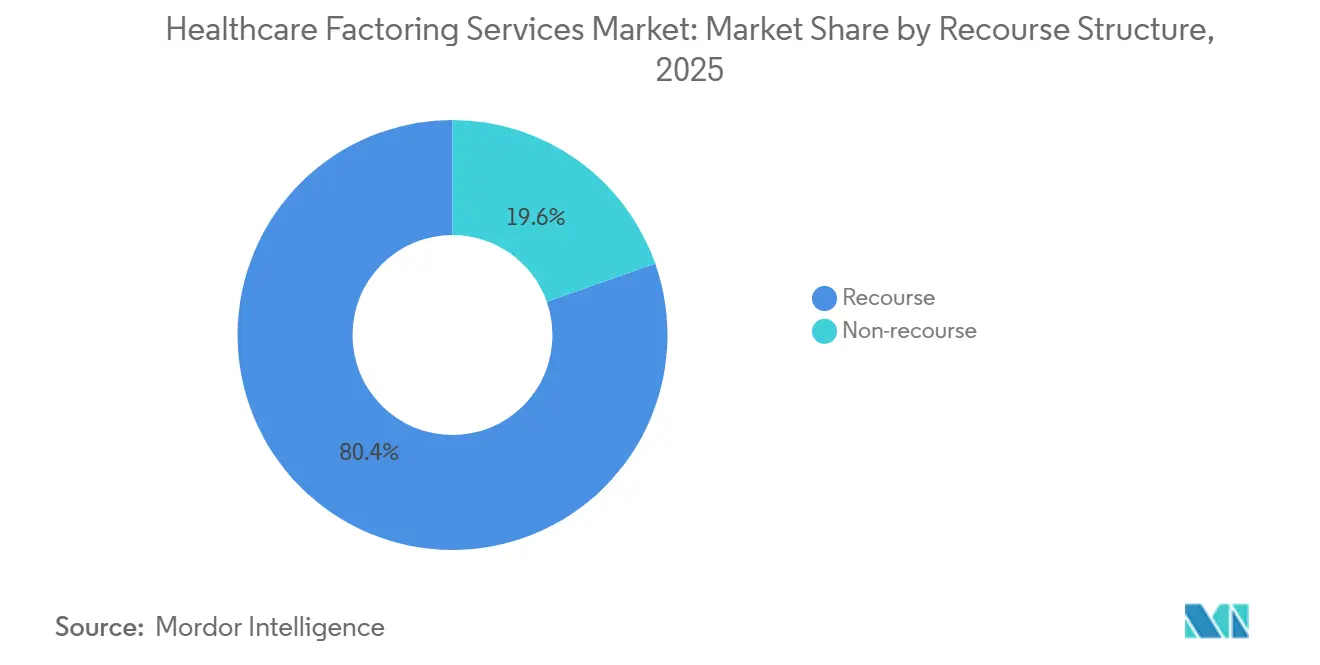
Regressfactoring machte im Jahr 2025 80,4 % des Volumens im Markt für Healthcare-Factoring-Dienstleistungen aus. Diese Struktur entspricht etablierten Risikopraktiken und kann niedrigere Kosten bieten, wenn Leistungserbringer vorhersehbare Inkassohistorien aufweisen. Krankenhaussysteme nutzen häufig Regressstrukturen, da diversifizierte Kostenträgermixe das Restrisiko leichter bepreisbar machen können. Die Vereinbarung bietet einen durch Forderungen gesicherten Vorschuss, während bestimmte Inkassorisiken beim Originator verbleiben. Sie hilft Leistungserbringern auch, Liquidität zu erhalten, ohne eine vollständige Übertragung des Anspruchsrisikos zu erfordern.
Non-Regressfactoring wird bis 2031 voraussichtlich mit einem CAGR von 5,9 % wachsen. Steigende Ablehnungen und Rückforderungen können das Interesse der Leistungserbringer an Strukturen erhöhen, die mehr Erstattungsrisiko auf das Factoring-Unternehmen übertragen. Im Gesundheitswesen kann die standardmäßige Non-Regress-Deckung die Insolvenz des Kostenträgers abdecken, jedoch nicht jede abrechnungsbezogene Ablehnung. Thrivory erklärte, dass sein Modell Erstattungsbeträge, die Einziehbarkeit von Ansprüchen und die Ablehnungswahrscheinlichkeiten auf Kostenträgerebene prognostiziert. Produkte mit anspruchsbezogener Risikobewertung können für häusliche Pflegedienste und Nachsorgeanbieter relevant sein, die sich verändernden Erstattungsbedingungen gegenüberstehen. Der Markt für Healthcare-Factoring-Dienstleistungen könnte in diesen Bereichen eine selektivere Nutzung von Non-Regress-Produkten erleben.
Nach Vertriebskanal: Banken führen bei großen Fazilitäten, während Spezialisten sich durch Underwriting differenzieren
Bank- und bankgebundene Factoring-Unternehmen hielten im Jahr 2025 51,1 % des Vertriebskanalvolumens. Ihre Position spiegelt Beziehungen zu großen Gesundheitssystemen, niedrigere Finanzierungskosten und die für große Fazilitäten erforderliche Bilanzkraft wider. Diese Vorteile sind wichtig, wenn Kostenträgerportfolios ein hohes Volumen aufweisen und gut dokumentiert sind. Unabhängige kommerzielle Factoring-Unternehmen bedienen mittelständische Originatoren, die ein flexibleres Underwriting benötigen, als Banken möglicherweise anbieten. Die Kanalstruktur wird sowohl durch die Größe der Fazilität als auch durch die Komplexität der Forderungen geprägt.
Spezialisierte Healthcare-Factoring-Unternehmen werden bis 2031 voraussichtlich mit einem CAGR von 8,0 % wachsen. Ihr Underwriting kann kostenträgerspezifische Anspruchsdaten, Ablehnungsmuster und konforme Aufnahmeprozesse nutzen. Dieser Ansatz ist wichtig für Arztgruppen, Nachsorgeanbieter und ergänzende Leistungserbringer, bei denen die Anspruchsmerkmale stärker variieren. In elektronische Patientenakten- und Umsatzzyklusmanagementsysteme eingebettete Finanzierungen können traditionelle Vermittlerschritte entfernen. Plattformverbundene Leistungserbringer können schnellere Finanzierungsentscheidungen erhalten, da das Factoring-Unternehmen auf strukturierte Anspruchsdaten zugreifen kann. Diese Verschiebung kann eigenständige Leistungserbringer benachteiligen, denen Abrechnungsplattformintegrationen im Markt für Healthcare-Factoring-Dienstleistungen fehlen.
Nach Kategorie: Inlandsprogramme führen, während internationale Aktivitäten zunehmen
Inländische Transaktionen hielten im Jahr 2025 92,6 % des Volumens im Markt für Healthcare-Factoring-Dienstleistungen. Nordamerika und Europa verfügen über ausgereifte Kostenträgersysteme, die hochvolumige, dokumentierte Forderungen generieren. Das Healthcare-Underwriting hängt auch von Kostenträgerverhaltendaten ab, die durch Erfahrungen in einer bestimmten Jurisdiktion aufgebaut wurden. Dieses angesammelte Wissen kann den Einstieg in einen neuen Inlandsmarkt für ein neues Factoring-Unternehmen erschweren. Die inländische Führungsposition spiegelt daher die Marktreife und etablierte Underwriting-Fähigkeiten wider.
Internationales Factoring wird bis 2031 voraussichtlich mit einem CAGR von 10,2 % wachsen. Grenzüberschreitende Pharma- und Medizinprodukte-Lieferketten schaffen fakturierte Zahlungsflüsse, die finanziert werden können. Medizinische Personalvermittlungsbewegungen zwischen den Ländern des Golfkooperationsrats und den Talentpools in Süd- und Südostasien können ebenfalls grenzüberschreitende Forderungsaktivitäten unterstützen. FCI berichtete, dass das nordamerikanische Factoring-Volumen im Jahr 2025 um 35,1 % gestiegen ist. Digitale Rechnungsstellung und mobile Gesundheitsbelegschaften können internationale Programme operativ praktikabler machen. Der Markt für Healthcare-Factoring-Dienstleistungen kann internationale Produkte entwickeln, die sich von inländischen Anspruchsfinanzierungsprogrammen unterscheiden.
Nach Unternehmensgröße: Großunternehmen halten mehr Volumen, während kleinere Leistungserbringer Zugang gewinnen
Große Healthcare-Unternehmen machten im Jahr 2025 58,8 % des Marktvolumens aus. Nationale Krankenhaussysteme, große Personaldienstleister und Pharmadistributoren generieren Forderungsbestände, die dedizierte Fazilitäten unterstützen können. Ihre Größe ermöglicht maßgeschneiderte Kostenträgerkonzentrationskontrollen und Fazilitätsstrukturen. Die Finanzierungskosten bleiben in diesem Segment wichtig, aber auch Beziehungsqualität und regulatorisches Know-how beeinflussen die Wahl der Leistungserbringer. Großunternehmenskunden bleiben zentral für den Markt fr Healthcare-Factoring-Dienstleistungen.
Kleine und mittlere Unternehmen werden bis 2031 voraussichtlich mit einem CAGR von 6,1 % wachsen. Unabhängige Praxen, kleine häusliche Pflegedienste und kommunale Anbieter von Verhaltensgesundheitsleistungen können Liquidität suchen, ohne auf traditionelle Kredithistorien angewiesen zu sein. Ihre zugrunde liegenden Ansprüche können solide sein, auch wenn ihre Finanzdokumentation begrenzt ist. Nitra stellt unabhängigen Arztpraxen Finanzierungen zur Verfügung und hat bis 2028 Zusagen in Höhe von 20 Milliarden USD gemacht. Anspruchsbasiertes Underwriting kann die Forderung direkt bewerten, anstatt sich nur auf die Finanzhistorie des Originators zu stützen. Dieser Ansatz kann den Factoring-Zugang für kleinere Leistungserbringer erweitern.
Geografische Analyse
Europa hielt im Jahr 2025 39,1 % der Marktgröße der Healthcare-Factoring-Dienstleistungen. Die Region verfügt über eine etablierte Factoring-Infrastruktur im Vereinigten Königreich, Deutschland, Frankreich, Italien und Spanien. FCI berichtete einen europäischen Factoring-Umsatz von 2.658 Milliarden EUR (2.871 Milliarden USD) im Jahr 2025, was 65,8 % des globalen Volumens und einem Anstieg von 2,2 % gegenüber 2024 entspricht. Deutschland verzeichnete im Jahr 2025 ein Wachstum des Factoring-Volumens von 6,3 %. Die European Factoring and Commercial Finance Union berichtete einen Umsatz von 2,558 Billionen EUR (2,763 Billionen USD) im Jahr 2025 für die breitere europäische Region. Das regionale regulatorische Umfeld verbindet eine breitere Einführung digitaler Rechnungsstellung mit Datenschutzanforderungen für Gesundheitsinformationen.
Nordamerika ist der zweitgrößte regionale Markt, und die Vereinigten Staaten verzeichnen das größte Factoring-Volumen eines einzelnen Landes. FCI berichtete einen Anstieg des nordamerikanischen Factoring-Volumens um 35,1 % im Jahr 2025. Leistungserbringer in den Vereinigten Staaten verloren im Jahr 2025 48 Milliarden USD durch endgültige Ablehnungen und uneinbringliche Forderungen. Die endgültigen Ablehnungsquoten im kommerziellen Bereich stiegen im Jahresvergleich um 9,1 % auf 2,89 % im Jahr 2026. Kanada trägt zu grenzüberschreitenden Aktivitäten bei, wo Personaldienstleister den klinischen Arbeitskräftebedarf der Vereinigten Staaten unterstützen. Mexiko und Südamerika haben private Healthcare-Finanzierungsaktivitäten entwickelt, obwohl die Kostenträgerstandardisierung begrenzt bleibt.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einem CAGR von 7,0 % wachsen, der schnellsten Rate unter den geografischen Segmenten. FCI berichtete einen regionalen Factoring-Umsatz von 995 Milliarden EUR (1.075 Milliarden USD) im Jahr 2025. China verzeichnete im Jahr 2025 ein Factoring-Volumen von 713 Milliarden EUR (770 Milliarden USD), während Singapur um 15,9 % und Indien um 13,9 % wuchsen. Der Nahe Osten und Afrika verzeichneten im Jahr 2025 ein aggregiertes Factoring-Volumen von 60,2 Milliarden EUR (65,0 Milliarden USD). Saudi-Arabien und die Vereinigten Arabischen Emirate verfügen über besser entwickelte Organisationsbedingungen, da sie medizinische Güter importieren und internationales klinisches Personal einsetzen. Der Ausbau der Gesundheitsinfrastruktur kann dokumentierte Forderungen schaffen, die den breiteren Markt für Healthcare-Factoring-Dienstleistungen unterstützen.

Wettbewerbslandschaft
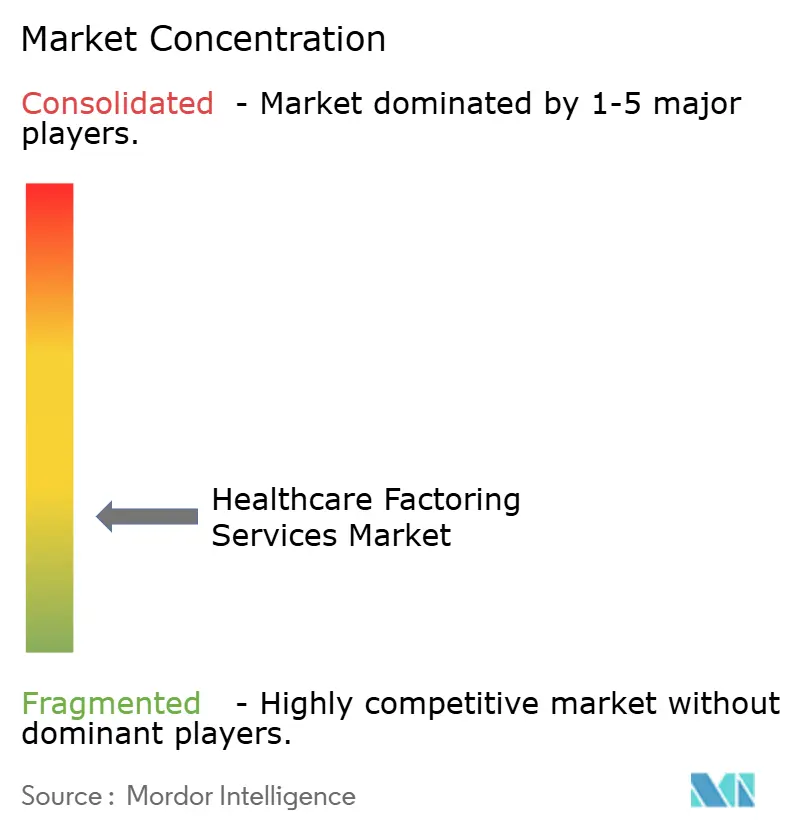
Der Markt für Healthcare-Factoring-Dienstleistungen ist fragmentiert. Bankgebundene Finanzierungseinheiten halten starke Positionen bei hochvolumigen Krankenhaussystemen, während spezialisierte Healthcare-Factoring-Unternehmen und unabhängige kommerzielle Factoring-Unternehmen um mittelständische und Nachsorgekunden konkurrieren. Der Wettbewerb konzentriert sich an den Enden des Fazilitätsspektrums. Eine kleine Gruppe von Banken und technologiegestützten Spezialisten bedient Fazilitäten über 30 Millionen USD. Zahlreiche Nischenanbieter bedienen kleine und mittlere Unternehmensfazilitäten unter 5 Millionen USD. Die Underwriting-Qualität ist zu einem wichtigen Differenzierungsmerkmal geworden, da Factoring-Unternehmen Kostenträgerablehnungen, Kodierungsrisiken und Rückforderungsrisiken auf Forderungsebene bewerten müssen.
Technologiegestützte Anbieter konzentrieren sich auf Abrechnungsplattformverbindungen und anspruchsbezogenes Underwriting. eCapital hat mehr als 44.000 Kunden finanziert und mehr als 144 Milliarden USD in über 80 Branchen eingesetzt. Im August 2026 stellte eCapital einem multistaatlichen Nachsorgeanbieter mit 18 Einrichtungen eine Fazilität von 30 Millionen USD zur Verfügung. Im August 2026 stellte das Unternehmen auch einem landesweiten Spezialapothekenanbieter eine Healthcare-Forderungsfinanzierungsfazilität von 11 Millionen USD zur Verfügung. Thrivory hat im November 2025 eine Programmierschnittstelle eingeführt, die taggleiche Non-Regress-Anspruchszahlungen in die Arbeitsabläufe der Leistungserbringer einbettet. Diese Schritte zeigen, dass sich die Leistungserbringung in Richtung vernetzter Finanzierungsprodukte verlagert.
Chancen bestehen in eingebetteter Finanzierung, Verhaltensgesundheit, häuslicher Pflege und Gemeinschaftskliniken, die unterhalb der Bankfazilitätsschwellen liegen. Factoring-Unternehmen können Ansprüche mit akzeptablen Kostenträger- und Ablehnungsrisikomerkmalen selektiv finanzieren. HIPAA-Geschäftspartnervereinbarungspflichten können eine Eintrittsbarriere für Unternehmen ohne etablierte Compliance-Prozesse darstellen. Die vorgeschlagene HIPAA-Sicherheitsregel könnte weitere Anforderungen für Systeme hinzufügen, die geschützte Gesundheitsinformationen verarbeiten. Banken werden wahrscheinlich große Krankenhausclients behalten, wo Größe und Kapitalkosten entscheidend sind. Spezialisierte Anbieter können dort konkurrieren, wo Kostenträgerkomplexität, Anspruchsdaten und schnellere Finanzierung im Markt für Healthcare-Factoring-Dienstleistungen wichtiger sind.
Marktführer der Healthcare-Factoring-Dienstleistungen
-
eCapital Corp.
-
PRN Funding LLC
-
REV Capital
-
Porter Capital Corporation
-
Viva Capital Funding, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Viva Capital Funding hat seine Investment-Grade-Unternehmensanleihen auf 35,5 Millionen USD verlängert und aufgestockt. Das Unternehmen hat seit 1999 über 2,5 Milliarden USD Kapital an wachsende Unternehmen bereitgestellt, und die Anleiheaufstockung unterstützt eine erweiterte Factoring-Origination im Healthcare-Bereich und angrenzenden Sektoren.
- August 2026: eCapital hat einem führenden multistaatlichen Nachsorgeanbieter, der 18 Pflegeheime und Nachsorgeeinrichtungen betreibt, eine Healthcare-Forderungsfinanzierungsfazilität von 30 Millionen USD zur Verfügung gestellt. Die Fazilität ist auf das Erstattungsbetriebsmodell des Anbieters zugeschnitten und unterstützt Betrieb, Expansion und Personalinvestitionen in einem komplexen Kostenträgerumfeld.
- August 2026: eCapital hat einem landesweiten Spezialapothekenanbieter, der Patienten mit komplexen Behandlungsbedürfnissen versorgt, eine Healthcare-Forderungsfinanzierungsfazilität von 11 Millionen USD bereitgestellt. Die Fazilität adressiert Betriebskapitalbedarf, der aus vielschichtigen Erstattungsstrukturen in der Spezialapotheke entsteht, einem Segment, in dem die Komplexität des Kostenträgermix den konventionellen Bankzugang einschränkt.
- April 2026: Capital Industrial Financial Services Group hat über seine Tochtergesellschaft Beijing West Factoring eine Kreditfazilität von bis zu 200 Millionen RMB (27,5 Millionen USD) an Shouyi Medical für die Finanzierung der Healthcare-Lieferkette vergeben. Die Partnerschaft verbindet die Beschaffungsplattform von Shouyi Medical mit den spezialisierten Lieferkettenkapazitäten von Beijing West Factoring und vertieft die Durchdringung des medizinischen Factorings in China.


Berichtsumfang des globalen Marktes für Healthcare-Factoring-Dienstleistungen
| Anbieter-zu-Kostenträger-Ansprüche |
| B2B-Rechnungen von Healthcare-Lieferanten |
| Krankenhäuser und Gesundheitssysteme |
| Arztgruppen und Kliniken |
| Nachsorge- und Gemeinschaftsversorgung |
| Ergänzende Leistungserbringer (Labor, Bildgebung, langlebige medizinische Geräte, Apotheke, Rettungsdienst) |
| Healthcare-Lieferanten und Personaldienstleister |
| Regressfactoring |
| Non-Regressfactoring |
| Spezialisierte Healthcare-Factoring-Unternehmen |
| Bank- und bankgebundene Factoring-Unternehmen |
| Unabhängige kommerzielle Factoring-Unternehmen |
| Inland |
| International |
| Kleine und mittlere Healthcare-Unternehmen |
| Große Healthcare-Unternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Forderungsursprung | Anbieter-zu-Kostenträger-Ansprüche | |
| B2B-Rechnungen von Healthcare-Lieferanten | ||
| Nach Kundentyp | Krankenhäuser und Gesundheitssysteme | |
| Arztgruppen und Kliniken | ||
| Nachsorge- und Gemeinschaftsversorgung | ||
| Ergänzende Leistungserbringer (Labor, Bildgebung, langlebige medizinische Geräte, Apotheke, Rettungsdienst) | ||
| Healthcare-Lieferanten und Personaldienstleister | ||
| Nach Regressstruktur | Regressfactoring | |
| Non-Regressfactoring | ||
| Nach Vertriebskanal | Spezialisierte Healthcare-Factoring-Unternehmen | |
| Bank- und bankgebundene Factoring-Unternehmen | ||
| Unabhängige kommerzielle Factoring-Unternehmen | ||
| Nach Kategorie | Inland | |
| International | ||
| Nach Unternehmensgröße | Kleine und mittlere Healthcare-Unternehmen | |
| Große Healthcare-Unternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Healthcare-Factoring-Dienstleistungen bis 2031 erreichen?
Der Markt für Healthcare-Factoring-Dienstleistungen wird bis 2031 voraussichtlich einen Wert von 304,2 Milliarden USD erreichen und von 2026 an mit einem CAGR von 5,2 % wachsen.
Warum nutzen Healthcare-Leistungserbringer Forderungsfactoring?
Leistungserbringer nutzen Factoring, um die Lücke zwischen unmittelbaren Betriebskosten und Erstattungszyklen der Kostenträger zu überbrücken, die sich häufig von 60 bis 120 Tage erstrecken.
Welcher Forderungstyp macht das größte Volumen aus?
Anbieter-zu-Kostenträger-Ansprüche machten im Jahr 2025 72,3 % des Volumens aus, da Versicherungs- und staatliche Erstattungen wiederkehrende dokumentierte Forderungen schaffen.
Welche Kundengruppe wächst am schnellsten?
Anbieter von Nachsorge- und Gemeinschaftsversorgung werden bis 2031 voraussichtlich mit einem CAGR von 6,6 % wachsen, da der Personalbedarf schneller steigt als die Erstattungszyklen.
Welche Region führt bei der Finanzierung von Healthcare-Forderungen?
Europa hielt im Jahr 2025 mit 39,1 % den führenden Marktanteil, unterstützt durch eine etablierte Factoring-Infrastruktur im Vereinigten Königreich, Deutschland, Frankreich, Italien und Spanien.
Was ist die am schnellsten wachsende Kategorie in diesem Bereich?
Internationales Factoring wird bis 2031 voraussichtlich mit einem CAGR von 10,2 % wachsen, unterstützt durch grenzüberschreitende medizinische Lieferketten und Healthcare-Personalströme.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
