
ヘルスケアファクタリングサービス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
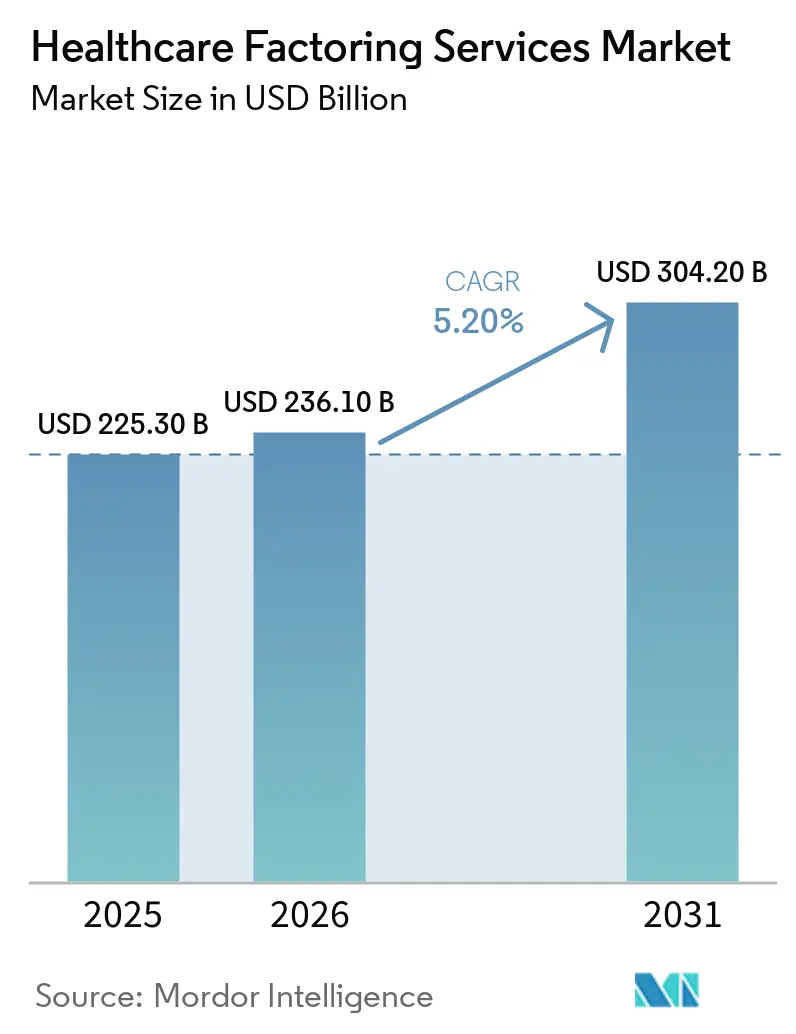
| 市場規模 (2026) | 236.10 十億米ドル |
| 市場規模 (2031) | 304.20 十億米ドル |
| 成長率 (2026 - 2031) | 5.20 % |
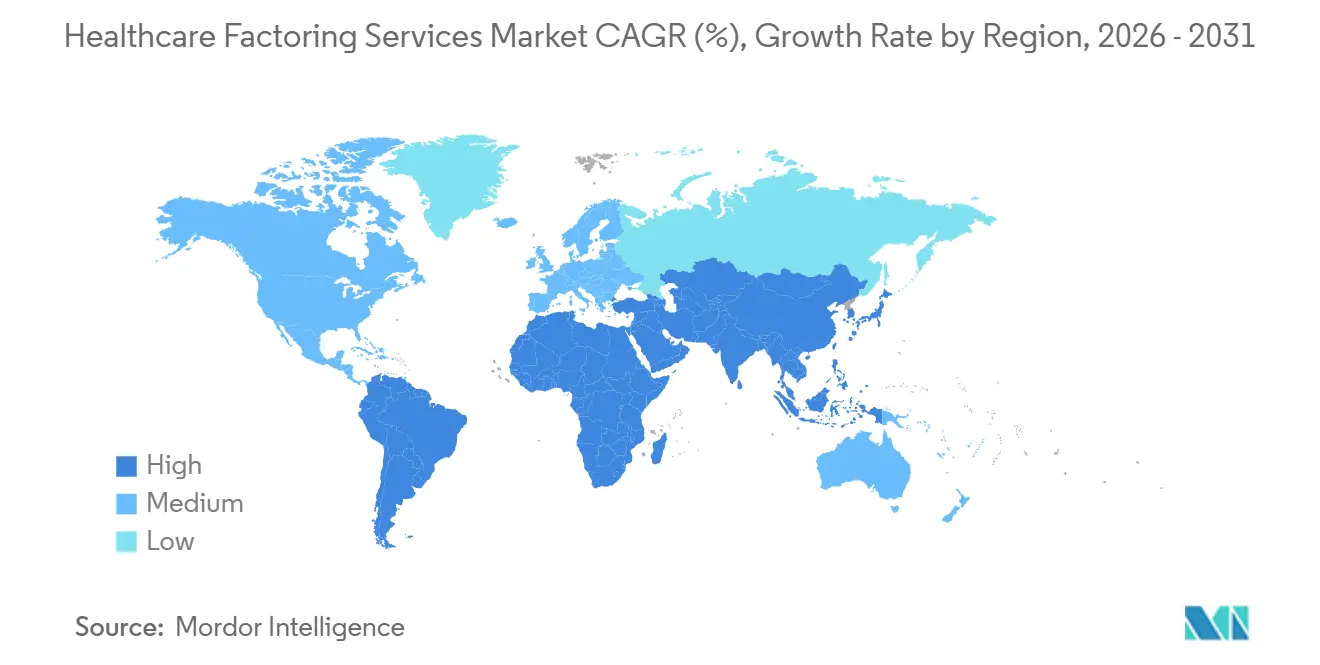
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
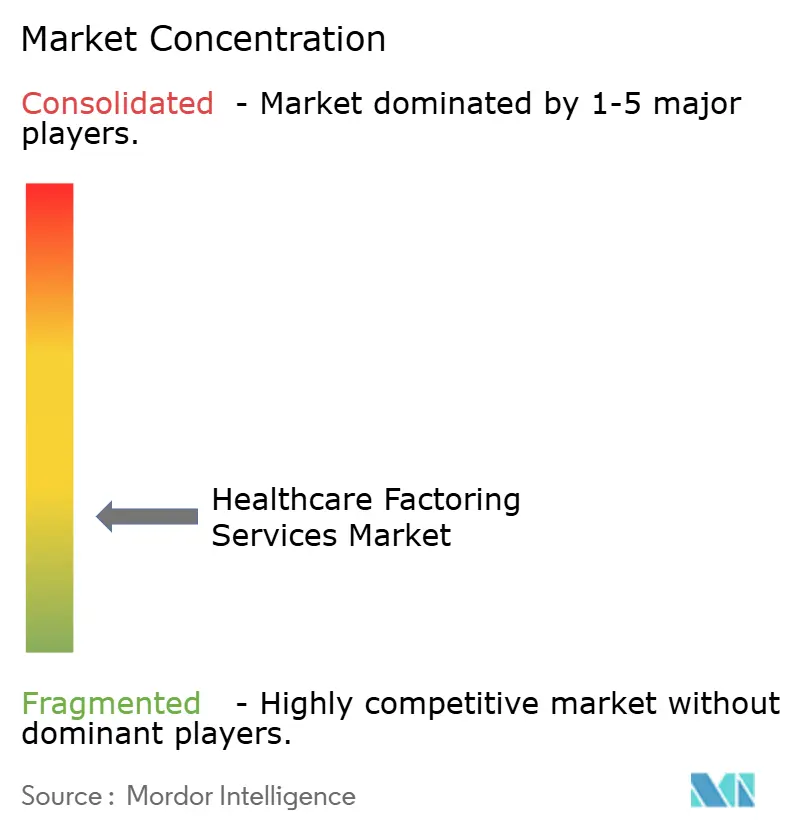
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヘルスケアファクタリングサービス市場分析
ヘルスケアファクタリングサービス市場規模は、2025年の2,253.0億米ドから2026年には2,361.0億米ドルに成長し、2026年から2031年にかけて5.20%のCAGRで2031年までに3,042.0億米ドルに達すると予測されています。
ヘルスケアファクタリングサービス市場は、医療提供コストとペイヤー償還タイミングの間に生じる持続的なミスマッチによって支えられています。プロバイダーは即時の給与、物資、および運営コストを負担する一方、政府および民間ペイヤーのクレーム決済には60日から120日を要することが多いです。このタイミングのギャップにり、病院、スタッフィング事業者、および急性期後ケアプロバイダーにとって、債権ファイナンスは繰り返し利用される流動性ツールとなっています。ペイヤーによる否認および事後回収は債権価値に不確実性をもたらし、専門的なアンダーライティングへの需要を高めています。請求および収益サイクル管理ワークフローに組み込まれたファンディングは、オリジネーションコストを削減し、財務リソースが限られたプロバイダーへのアクセスを拡大する可能性もあります。
主要レポートのポイント
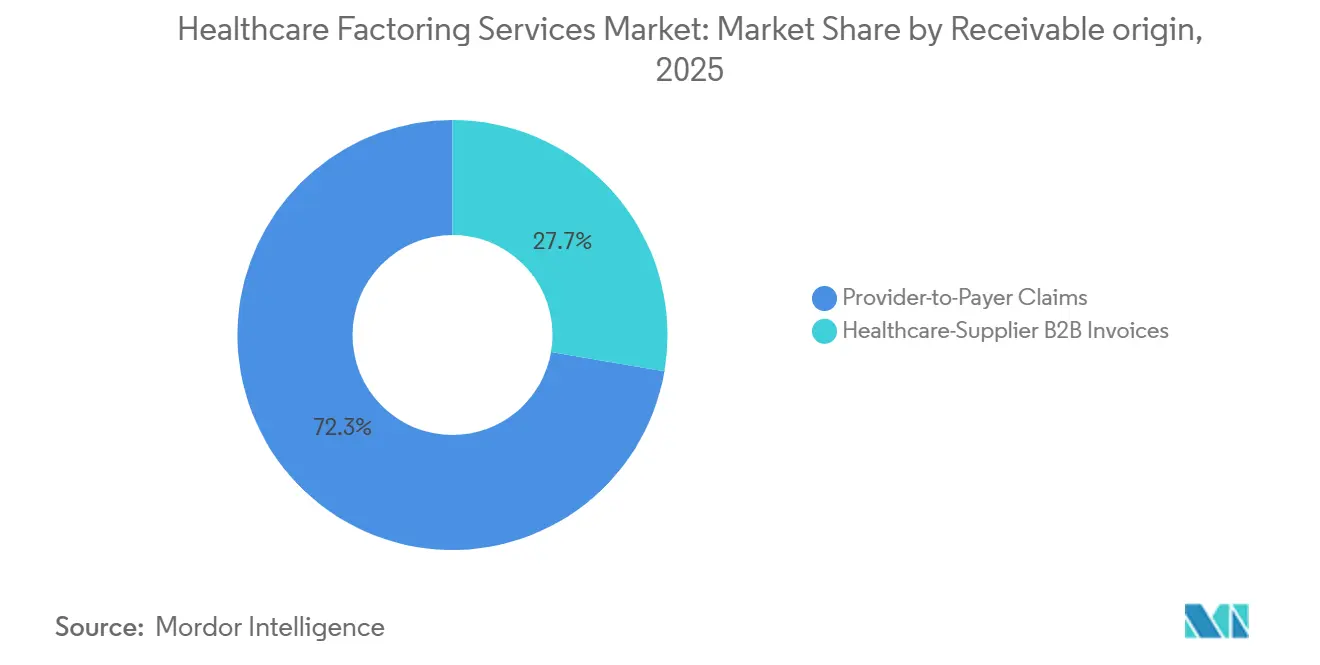
- 債権発生源別では、プロバイダー対ペイヤークレームが2025年のヘルスケアファクタリングサービス市場シェアの72.3%を占め、ヘルスケアサプライヤーの企業間(B2B)請求書は2031年までに6.4%のCAGRで成長すると予測されています。
- クライアントタイプ別では、病院・ヘルスシステムが2025年のヘルスケアファクタリングサービス市場シェアの38.5%を占め、急性期後ケアおよびコミュニティケアプロバイダーは2031年までに6.6%のCAGRで拡大すると予測されています。
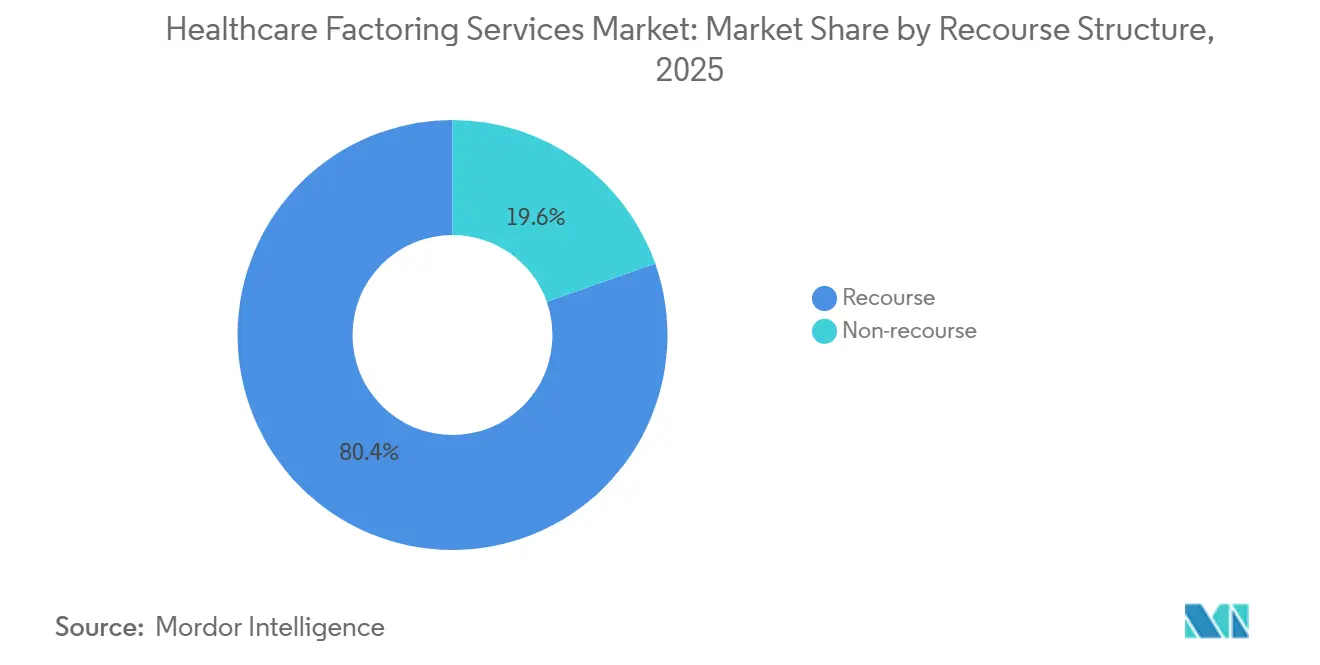
- 遡及区分別では、リースファクタリングが2025年のヘルスケアファクタリングサービス市場シェアの80.4%を占め、ノンリコースファクタリングは2031年までに5.9%のCAGRで成長すると予測されています。
- 販売チャネル別では、銀行および銀行系ファクターが2025年のヘルスケアファクタリングサービス市場シェアの51.1%を占め、専門ヘルスケアファクターは2031年までに8.0%のCAGRで成長すると予測されています。
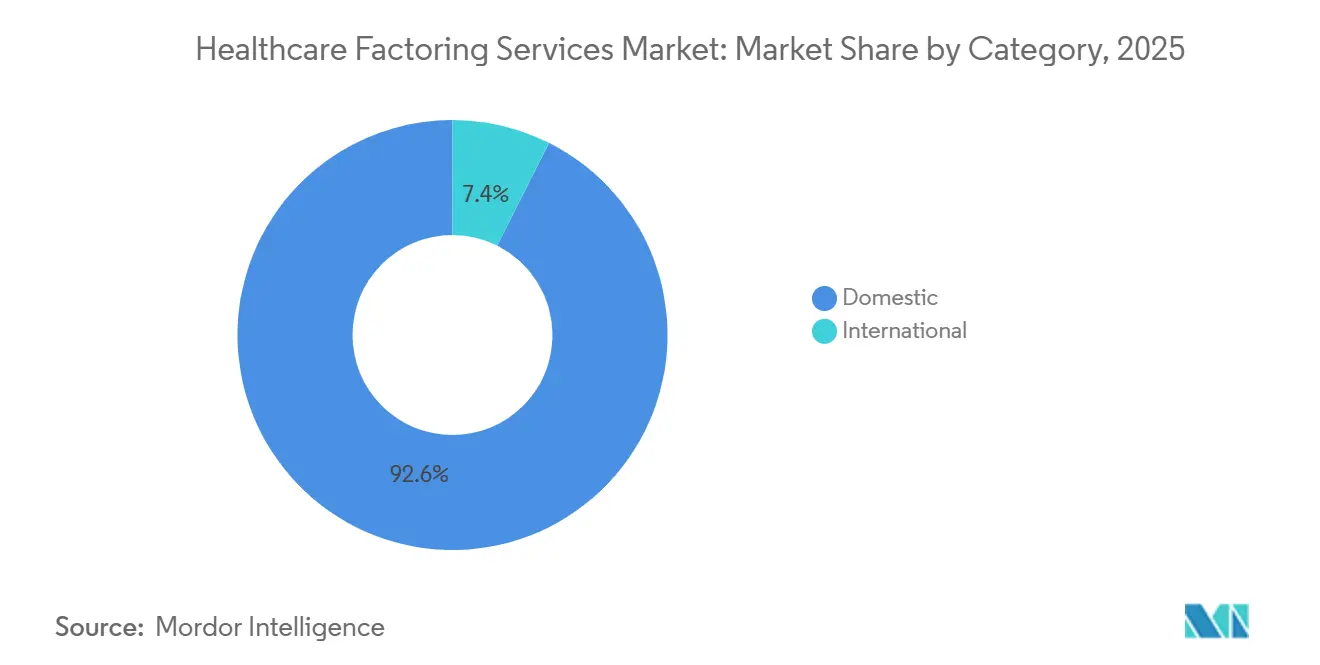
- カテゴリー別では、国内取引が2025年のヘルスケアファクタリングサービス市場シェアの92.6%を占め、国際ファクタリングは2031年までに10.2%のCAGRで成長すると予測されています。
- 企業規模別では、大規模ヘルスケア企業が2025年のヘルスケアファクタリングサービス市場シェアの58.8%を占め、中小企業は2031年までに6.1%のCAGRで成長すると予測されています。
- 地域別では、欧州が2025年のヘルスケアファクタリングサービス市場シェアの39.1%を占め、アジア太平洋地域は2031年までに7.0%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のヘルスケアファクタリングサービス市場トレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 長期的な ペイヤー償還サイクルとプロバイダーの流動性ギャップ | +1.3% | 世界全体、 特に北米で顕著 | 短期 (2年以内) |
| 複雑な クレームおよび償還プロセス | +0.8% | 世界全体 | 中期 (2〜4年) |
| 在宅ヘルスケアおよびスタッフィング集約型モデルの拡大 | +1.0% | 北米、 欧州 | 中期 (2〜4年) |
| クレーム、請求、および送金データのデジタル化 | +0.7% | 世界全体、 アジア太平洋および北米が主導 | 中期 (2〜4年) |
| 請求および収益サイクル管理プラットフォームとの統合 | +0.6% | 北米および 欧州連合 | 長期 (4年以上) |
| 非負債型運転資本ソリューションへの需要 | +0.5% | 世界全体、 特に中小企業 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
長期的なヘルスケアペイヤー償還サイクルによるプロバイダーの運転資本ギャップの発生
長期的な償還サイクルは、ヘルスケアファクタリングサービス市場における需要の中核的な源泉です。政府および民間ペイヤーは通常60日から120日かけてクレームを処理する一方、スタッフィング重視のプロバイダーは毎週給与支払い義務を果たす必要があります[1]。このタイミングの差は、期待される債権が健全な場合でもプロバイダーに影響を与える可能性があります。ファクタリングは、最終決済前に未決済の償還の一部を運転資本に転換します。専門ファクターは、ペイヤー固有の回収履歴を活用して、当初否認されたクレームの見込み価値を評価することができます。この機能は、一般的な貸し手が受け入れない可能性のある債権プールへのファイナンスを支援します
ヘルスケアクレームおよびペイヤー償還プロセスの複雑化の進展
複雑なクレーム管理は、サービス提供から回収までの期間を延長させます。ペイヤーのポリシー、事前承認要件、コーディングエラー、およびクレーム調整は、プロバイダーへの現金受領を遅延させる可能性があります。Kodiak Solutionsは、最終否認および不良債権による純収益損失が2025年に480億米ドルに達し、2024年の386億米ドルから増加したと報告しました[2]。同データによると、最終否認率の中央値も同期間に2.5%から2.7%に上昇しました。解決サイクルが長期化するほど、適格クレームに対して現金を前払いするファイナンスの価値が高まります。したがって、ヘルスケアファクタリングサービス市場は、プロバイダーのキャッシュフローが償還の複雑さによって影響を受ける場合に恩恵を受けます。
在宅ヘルスケアおよびその他のスタッフィング集約型プロバイダーモデルの拡大
在宅ヘルスケアおよびその他のスタッフィング集約型モデルは、給与コストが頻繁に発生するため、繰り返しのファイナンスニーズを生み出します。米国労働統計局は、在宅ヘルスおよび個人介護補助員の雇用が2024年の435万人から2034年には509万人へと17%増加すると予測しています。在宅ヘルスケアサービスセクターは同期間に325,800件の雇用を追加すると予測されています[3]。在宅ヘルス機関は毎週給与を支払う必要がある一方、マネージドサービスプロバイダーの取り決めでは償還に75日以上かかる場合があります。メディケアおよびメディケイドサービスセンターは、2026年暦年の在宅ヘルス機関へのメディケア支払いを推定2億2,000万米ドル(1.3%)削減する措置を実施しました。これらの状況は、スタッフィング能力と運営コストが上昇するにつれて、債権ファイナンスの関連性を高めます。
クレーム、請求、および送金データのデジタル化の進展
デジタルクレーム、請求、および送金データは、債権検証をより迅速かつ一貫したものにする可能性があります。自動化されたデータフローは、クレームステータス、ペイヤーの応答、および予想回収タイミングの可視性を向上させることができます。この情報は、より最新のクレームレベルの記録を使用してファクターが前払いを評価するのに役立ちます。また、オンボーディングおよびサービシング中の手動ステップを削減することもできます。プロバイダーの請求データの品質の差異により、ファクターはオリジネーター間で前払い率を差別化できる可能性があります。プロバイダーとファイナンシングプラットフォームがより連携したクレームワークフローを使用するにつれて、ヘルスケアファクタリングサービス市場は恩恵を受けることができます。
制約要因の影響分析*
| 制約要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ペイヤーによる 否認、クレーム調整、および遡及的回収 | -0.6% | 北米、 欧州連合 | 短期 (2年以内) |
| ヘルスケア データプライバシーおよび債権譲渡コンプライアンス | -0.4% | 世界全体 | 中期 (2〜4年) |
| ペイヤーの 集中とカウンターパーティエクスポージャー | -0.3% | 北米 | 中期 (2〜4年) |
| 債権価値の 予測可能性と標準化の限界 | -0.3% | 世界全体 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
ペイヤーによる否認、クレーム調整、および遡及的回収
ペイヤーによるクローバックおよび遡及的回収は、ファイナンスされた債権の信頼性を低下させる可能性があります。Kodiak Solutionsは、保険会社によるクローバックが2026年上半期に売掛金の1.57%に達し、2025年上半期の1.38%から増加したと報告しました。民間の最終否認率も前年比9.1%上昇し、2026年には2.89%となりました。これらの向は、前払い率が当初のペイヤーアクションのみに基づいている場合、ファクターをリスクにさらす可能性があります。不確実性の高まりにより、ファンダーが目標リターンでファイナンスできる債権プールが縮小する可能性があります。ヘルスケアファクタリングサービス市場は、事後支払いアクションの予測可能性が低下するという制約に直面しています。
ヘルスケアデータプライバシーおよび債権譲渡コンプライアンス要件
ヘルスケア債権ファイナンスは、商業金融および保護された医療情報に関する要件を満たす必要があります。患者に紐づく請求書データを受け取るファクタリング会社は、HIPAAプライバシールールの下でビジネスアソシエイトとして扱われる可能性があります。関連する取り決めにおいて保護された医療情報が共有される前に、ビジネスアソシエイト契約が必要です。米国保健福祉省は、HIPAAセキュリティルールを強化するための規則案を2024年12月に発表しました。この提案には、暗号化、多要素認証、およびベンダー記録に関する要件が含まれています。コンプライアンスコストおよびオンボーディング要件は、小規模プロバイダーの参加を制限し、国境を越えた債権プログラムを制約する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
債権発生源別:保険クレームが主導し、サプライチェーン請求書がより速く成長
プロバイダー対ペイヤークレームは、2025年のヘルスケアファクタリングサービス市場ボリュームの72.3%を占めました。保険および政府の償還は、組織化されたヘルスケアシステムに対して繰り返しかつ文書化された債権フローを生み出します。メディケア、メディケイド、および民間マネージドケア契約は、支払いプロセスが確立されているため、大規模なファイナンシング施設を支援します。政府の債権は回収に時間がかかる場合がありますが、民間クレームよりもカウンターパーティのデフォルトリスクが低い可能性があります。このプロファイルは、安定した回収とコントロールされた信用損失を求める銀行系ファクターを支援します。
ヘルスケアサプライヤーの企業間(B2B)請求書は、2031年までに6.4%のCAGRで成長すると予測されています。医療機器メーカー、医薬品ディストリビューター、および専門調達会社は、60日以上の支払い条件で病院に供給することが多いです。これらの債権は臨床プロバイダーと同様のタイミングの課題に直面していますが、保険クレーム否認へのエクスポージャーは少ない可能性があります。北京西部ファクタリングは、2026年4月に首医医療に対して最大2億人民元(2,750万米ドル)のファシリティを提供しました。この取り決めは、ヘルスケア調達プラットフォームと専門サプライチェーンファイナンスを結びつけました。したがって、ヘルスケアファクタリングサービス産業は、調達プラットフォームがファンディング能力を統合するにつれて、臨床クレームを超えて拡大することができます。
クライアントタイプ別:病院がボリュームの基盤を持しながら急性期後ケアプロバイダーが拡大
病院・ヘルスシステムは2025年のクライアントボリュームの38.5%を占めました。大規模かつ繰り返しの債権プールは、銀行系ファイナンシングプロバイダーとの確立された関係を支援します。病院の統合は、統合されたシステムがより多くの債権を生み出す一方で、独立した借り手の数を減少させる可能性があります。医師グループおよびクリニックは、独立した診療所および専門グループを含む中間層のクライアントベースを形成しています。検査機関オペレーター、耐久性医療機器サプライヤー、薬局チェーン、救急車会社などの補助的プロバイダーは、ペイヤー固有のアンダーライティング専門知識を必要とします。
急性期後ケアおよびコミュニティケアプロバイダーは、2031年までに6.6%のCAGRで成長すると予測されています。在宅ヘルス機関、熟練看護施設、およびホスピスオペレーターは、償還が受け取られるよりも速くスタッフィングを拡大することができます。在宅ケア雇用は2024年から2034年の間に17%増加すると予測されています。スタッフィング会社も、30日から75日以上の送金サイクルに対して毎週の給与支払い義務に直面しています。2026年暦年の在宅ヘルス機関に対するメディケア支払いの1.3%削減は、プロバイダーのマージンに圧力を加えます。これらの状況により、急性期後ケアプロバイダーの増加するシェアにとって債権ファイナンスが運営上の要件となっています。
遡及区分別:リコースが主流を維持しながらリスク移転への関心が高まる
リコースファクタリングは、2025年のヘルスケアファクタリングサービス市場ボリュームの80.4%を占めました。この構造は確立されたリスク慣行と一致しており、プロバイダーが予測可能な回収履歴を持つ場合にコストを低減できます。病院システムは、多様なペイヤーミックスが残余リスクの価格設定を容易にするため、リコース構造を一般的に使用します。この取り決めは、債権を担保とした前払いを提供しながら、特定の回収リスクをオリジネーターに残します。また、クレームリスクの完全な移転を必要とせずにプロバイダーが現金を保全するのにも役立ちます。
ノンリコースファクタリングは、2031年までに5.9%のCAGRで拡大すると予測されています。否認およびクローバックの増加により、より多くの償還リスクをファクターに移転する構造へのプロバイダーの関心が高まる可能性があります。ヘルスケアにおいて、標準的なノンリコースカバレッジはペイヤーの支払い不能には対応できますが、すべての請求関連否認に対応できるわけではありません。Thrivoryは、そのモデルが償還額、クレームの回収可能性、およびペイヤーレベルの否認確率を予測すると述べています。クレームレベルのリスク評価を持つ製品は、変化する償還条件に直面している在宅ヘルスおよび急性期後ケアプロバイダーに関連する可能性があります。ヘルスケアファクタリングサービス市場では、これらの環境においてノンリコース製品のより選択的な使用が見られる可能性があります。
販売チャネル別:銀行が大規模ファシリティを主導しながら専門家がアンダーライティングで差別化
銀行および銀行系ファクターは、2025年の販売チャネルボリュームの51.1%を占めました。その地位は、大規模ヘルスシステムとの関係、低い資金調達コスト、および大規模ファシリティに必要なバランスシート能力を反映しています。これらの優位性は、ペイヤーポートフォリオが高ボリュームかつ十分に文書化されている場合に重要です。独立した商業ファクターは、銀行が提供するよりも柔軟なアンダーライティングを必要とする中間市場のオリジネーターにサービスを提供します。チャネル構造は、ファシリティの規模と債権の複雑さの両方によって形成され続けています。
専門ヘルスケアファクターは、2031年までに8.0%のCAGRで成長すると予測されています。そのアンダーライティングは、ペイヤー固有のクレーム記録、否認パターン、およびコンプライアントな受付ワークフローを使用することができます。このアプローチは、クレームの特性がより多様な医師グループ、急性期後ケアプロバイダー、および補助的プロバイダーにとって重要です。電子健康記録および収益サイクルシステムに組み込まれたファイナンシングは、従来のブローカーステップを排除することができます。プラットフォームに接続されたプロバイダーは、ファクターが構造化されたクレームデータにアクセスできるため、より迅速なファンディング決定を受け取る可能性があります。このシフトは、ヘルスケアファクタリングサービス市場において請求プラットフォームとの統合を欠くスタンドアロンプロバイダーに不利に働く可能性があります。
カテゴリー別:国内プログラムが主導しながら国際的な活動が拡大
国内取引は、2025年のヘルスケアファクタリングサービス市場ボリュームの92.6%を占めました。北米と欧州には、高ボリュームかつ文書化された債権を生み出す成熟したペイヤーシステムがあります。ヘルスケアのアンダーライティングは、特定の管轄区域での経験を通じて構築されたペイヤー行動データにも依存しています。この蓄積された知識は、新規ファクターにとって新しい国内市場への参入を困難にする可能性があります。したがって、国内のリーダーシップは市場の成熟度と確立されたアンダーライティング能力を反映しています。
国際ファクタリングは、2031年までに10.2%のCAGRで成長すると予測されています。国境を越えた医薬品および医療機器のサプライチェーンは、ファイナンスできる請求書による支払いフローを生み出します。湾岸協力会議諸国と南アジアおよび東南アジアの人材プール間の医療スタッフィングの移動も、国境を越えた債権活動を支援する可能性があります。FCIは、2025年の北米ファクタリングボリュームが35.1%増加したと報告しました。デジタル請求書発行とモバイルヘルスケアワークフォースにより、国際プログラムの運営上の実現可能性が高まる可能性があります。ヘルスケアファクタリングサービス市場は、国内クレームファイナンシングプログラムとは異なる国際製品を開発することができます。
企業規模別:大企業がより多くのボリュームを保持しながら小規模プロバイダーがアクセスを獲得
大規模ヘルスケア企業は、2025年の市場ボリュームの58.8%を占めました。全国的な病院システム、大規模スタッフィング会社、および医薬品ディストリビューターは、専用ファシリティを支援できる債権プールを生み出します。そのスケールにより、カスタマイズされたペイヤー集中コントロールとファシリティ構造が可能になります。この層では資金調達コストが引き続き重要ですが、関係の質と規制の専門知識もプロバイダーの選択に影響します。大企業クライアントは、ヘルスケアファクタリングサービス市場の中心であり続けています。
中小企業は、2031年までに6.1%のCAGRで成長すると予測されています。独立した診療所、小規模在宅ヘルス機関、およびコミュニティ行動健康プロバイダーは、従来の信用履歴に依存せずに流動性を求める場合があります。これらの基礎となるクレームは、財務文書が限られている場合でも健全である可能性があります。Nitraは独立した医療診療所にファイナンシングを提供しており、2028年までに200億米ドルのコミットメントを行っています。クレームベースのアンダーライティングは、オリジネーターの財務履歴のみに依存するのではなく、債権を直接評価することができます。このアプローチにより、小規模プロバイダーへのファクタリングアクセスを拡大することができます。
地域分析
欧州は2025年のヘルスケアファクタリングサービス市場規模の39.1%を占めました。この地域には、英国、ドイツ、フランス、イタリア、スペインにわたる確立されたファクタリングインフラがあります。FCIは、2025年の欧州ファクタリング売上高が2兆6,580億ユーロ(2兆8,710億米ドル)であり、世界ボリュームの65.8%を占め、2024年から2.2%増加したと報告しました。ドイツは2025年のファクタリングボリュームで6.3%の成長を記録しました。欧州ファクタリング・商業金融連合は、より広い欧州地域の2025年売上高として2兆5,580億ユーロ(2兆7,630億米ドル)を報告しました。地域の規制環境は、より広範なデジタル請求書採用とヘルスケア情報のデータ保護要件を組み合わせています。
北米は第2位の地域市場であり、米国が最大の個別国ファクタリングボリュームを占めています。FCIは、2025年の北米ファクタリングボリュームが35.1%増加したと報告しました。米国のプロバイダーは2025年に最終否認および不良債権で480億米ドルを失いました。民間の最終否認率は前年比9.1%上昇し、2026年には2.89%となりました。カナダは、スタッフィング会社が米国の臨床労働力ニーズを支援する国境を越えた活動に貢献しています。メキシコおよび南米では民間ヘルスケアファイナンシング活動が発展していますが、ペイヤーの標準化は依然として限られています。
アジア太平洋地域は、地理的セグメントの中で最も速い成長率として2031年までに7.0%のCAGRで成長すると予測されています。FCIは、2025年の地域ファクタリング売上高が9,950億ユーロ(1兆750億米ドル)であったと報告しました。中国は2025年のファクタリングボリュームで7,130億ユーロ(7,700億米ドル)を記録し、シンガポールは15.9%、インドは13.9%成長しました。中東およびアフリカは2025年の合計ファクタリングボリュームで602億ユーロ(650億米ドル)を記録しました。サウジアラビアとアラブ首長国連邦は、医療品を輸入し国際的な臨床スタッフィングを利用しているため、より発展した組織条件を持っています。ヘルスケアインフラの拡大は、より広いヘルスケアファクタリングサービス市場を支援する文書化された債権を生み出すことができます。
競合環境
ヘルスケアファクタリングサービス市場は断片化されています。銀行系ファイナンシングエンティティは高ボリュームの病院システムで強固な地位を保持し、専門ヘルスケアファクターおよび独立した商業ファクターは中間市場および急性期後ケアクライアントを競い合っています。競争はファシリティ範囲の両端に集中しています。少数の銀行とテクノロジー対応の専門家が3,000万米ドルを超えるファシリティにサービスを提供しています。多数のニッチプロバイダーが500万米ドル未満の中小企業ファシリティにサービスを提供しています。ファクターがペイヤー否認、コーディングリスク、および債権レベルでの回収エクスポージャーを評価する必要があるため、アンダーライティングの質が主要な差別化要因となっています。
テクノロジー対応プロバイダーは、請求プラットフォーム接続とクレームレベルのアンダーライティングに注力しています。eCapital Corp.は44,000社以上のクライアントに資金を提供し、80以上の産業で1,440億米ドル以上を展開しました。2026年8月、eCapital Corp.は18施設を持つ複数州にわたる急性期後ケアプロバイダーに3,000万米ドルのファシリティを提供しました。また、2026年8月に全国的な専門薬局プロバイダーに1,100万米ドルのヘルスケア債権ファシリティを提供しました。Thrivoryは、2025年11月にプロバイダーワークフローに当日ノンリコースクレーム支払いを組み込むアプリケーションプログラミングインターフェースを立ち上げました。これらの動きは、サービス提供が接続されたファンディング製品へとシフトしていることを示しています。
組み込みファンディング、行動健康、在宅ケア、および銀行ファシリティの閾値を下回るコミュニティクリニックには機会が残っています。ファクターは、許容可能なペイヤーおよび否認リスク特性を持つクレームを選択的にファイナンスすることができます。HIPAAビジネスアソシエイト契約の義務は、確立されたコンプライアンスプロセスを持たない企業にとって参入障壁を生み出す可能性があります。提案されたHIPAAセキュリティルールは、保護された医療情報を扱うシステムにさらなる要件を追加する可能性があります。銀行は、スケールと資本コストが決定的な大規模病院クライアントを維持する可能性が高いです。専門プロバイダーは、ヘルスケアファクタリングサービス市場においてペイヤーの複雑さ、クレームデータ、およびより迅速なファンディングがより重要な場合に競争することができます。
ヘルスケアファクタリングサービス産業リーダー
-
eCapital Corp.
-
PRN Funding LLC
-
REV Capital
-
Porter Capital Corporation
-
Viva Capital Funding, LLC
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:Viva Capital Fundingは、投資適格の社債を3,550万米ドルに延長・増額しました。同社は1999年以来、成長企業に25億米ドル以上の資本を提供しており、社債の増額はヘルスケアおよび隣接セクターにわたるファクタリングオリジネーションの拡大を支援します。
- 2026年8月:eCapital Corp.は、18の熟練看護および急性期後ケア施設を運営する主要な複数州にわたる急性期後ケアプロバイダーに、3,000万米ドルのヘルスケア債権ファイナンシングファシリティを提供しました。このファシリティはプロバイダーの償還運営モデルに合わせてカスタマイズされており、複雑なペイヤー環境における運営、拡大、および人材投資を支援します。
- 2026年8月:eCapital Corp.は、複雑な治療ニーズを持つ患者にサービスを提供する全国的な専門薬局プロバイダーに、1,100万米ドルのヘルスケア債権ファイナンシングファシリティを提供しました。このファシリティは、ペイヤーミックスの複雑さが従来の銀行アクセスを制限する専門薬局セグメントにおける多面的な償還構造から生じる運転資本ニーズに対応します。
- 2026年4月:Capital Industrial Financial Services Groupは、その関連会社である北京西部ファクタリングを通じて、ヘルスケアサプライチェーンファイナンシングのために首医医療に最大2億人民元(2,750万米ドル)の信用ファシリティを提供しました。このパートナーシップは、首医医療の調達プラットフォームと北京西部ファクタリングの専門サプライチェーン能力を結びつけ、中国における医療ファクタリングの浸透を深めます。
世界のヘルスケアファクタリングサービス市場レポートスコープ
| プロバイダー対ペイヤークレーム |
| ヘルスケアサプライヤーB2B請求書 |
| 病院・ヘルスシステム |
| 医師グループおよびクリニック |
| 急性期後ケアおよびコミュニティケア |
| 補助的プロバイダー(検査、画像診断、耐久性医療機器、薬局、救急車) |
| ヘルスケアサプライヤーおよびスタッフィング |
| リコース |
| ノンリコース |
| 専門ヘルスケアファクター |
| 銀行および銀行系ファクター |
| 独立した商業ファクター |
| 国内 |
| 国際 |
| 中小規模ヘルスケア事業者 |
| 大規模ヘルスケア企業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東およびアフリカ |
| 債権発生源別 | プロバイダー対ペイヤークレーム | |
| ヘルスケアサプライヤーB2B請求書 | ||
| クライアントタイプ別 | 病院・ヘルスシステム | |
| 医師グループおよびクリニック | ||
| 急性期後ケアおよびコミュニティケア | ||
| 補助的プロバイダー(検査、画像診断、耐久性医療機器、薬局、救急車) | ||
| ヘルスケアサプライヤーおよびスタッフィング | ||
| 遡及区分別 | リコース | |
| ノンリコース | ||
| 販売チャネル別 | 専門ヘルスケアファクター | |
| 銀行および銀行系ファクター | ||
| 独立した商業ファクター | ||
| カテゴリー別 | 国内 | |
| 国際 | ||
| 企業規模別 | 中小規模ヘルスケア事業者 | |
| 大規模ヘルスケア企業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東およびアフリカ | ||
レポートで回答される主要な質問
2031年までのヘルスケアファクタリングサービスの予測値は?
ヘルスケアファクタリングサービス市場は、2026年から5.2%のCAGRで成長し、2031年までに3,042億米ドルに達すると予測されています。
ヘルスケアプロバイダーが債権ファクタリングを利用する理由は?
プロバイダーは、即時の運営コストと60日から120日に及ぶことが多いペイヤー償還サイクルとのギャップに対処するためにファクタリングを利用します。
最大のボリュームを占める債権タイプは?
保険および政府の償還が繰り返し文書化された債権を生み出すため、プロバイダー対ペイヤークレームが2025年のボリュームの72.3%を占めました。
最も速く成長しているクライアントグループは?
スタッフィングニーズが償還サイクルよりも速く拡大するつれて、急性期後ケアおよびコミュニティケアプロバイダーは2031年までに6.6%のCAGRで成長すると予測されています。
ヘルスケア債権ファイナンシングをリードしている地域は?
欧州は2025年に39.1%の最大シェアを保持しており、英国、ドイツ、フランス、イタリア、スペインの確立されたファクタリングインフラに支えられています。
この分野で最も速く成長しているカテゴリーは?
国際ファクタリングは、国境を越えた医療サプライチェーンとヘルスケアスタッフィングフローに支えられ、2031年までに10.2%のCAGRで成長すると予測されています。