
Tamanho e Participação do Mercado de Financiamento de Contas a Receber
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.95 Trilhões de dólares |
| Tamanho do Mercado (2031) | 6.29 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 4.90 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Financiamento de Contas a Receber por Mordor Intelligence
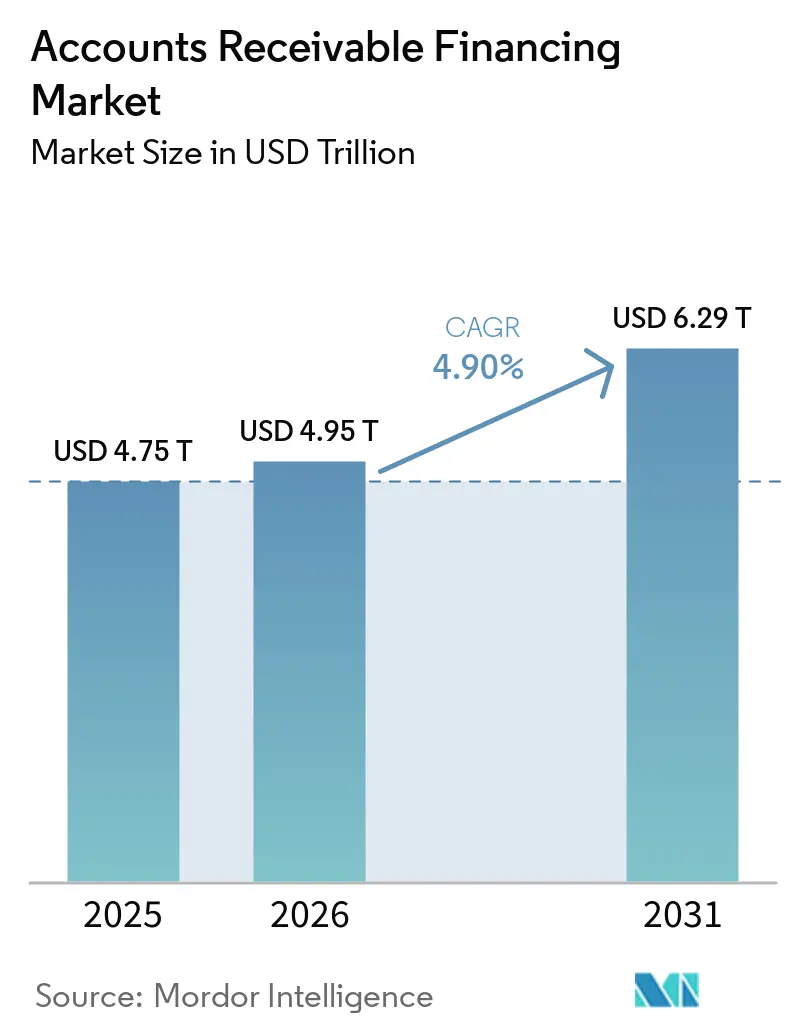
O tamanho do Mercado de Financiamento de Contas a Receber foi avaliado em 4,75 trilhões de USD em 2025 e estima-se que cresça de 4,95 trilhões de USD em 2026 para atingir 6,29 trilhões de USD até 2031, a um CAGR de 4,90% durante o período de previsão (2026-2031).
O mercado de financiamento de contas a receber é sustentado por ciclos de pagamento mais longos, acesso mais restrito ao crédito convencional e o uso mais amplo de registros digitais de faturas. A FCI relatou que o volume global de factoring superou 4 trilhões de EUR (4,67 trilhões de USD) em 2025, o que demonstrou o uso contínuo de financiamento baseado em recebíveis em condições econômicas variáveis. O financiamento da cadeia de suprimentos está ampliando os programas de financiamento para níveis inferiores de fornecedores, onde o financiamento formal era anteriormente limitado. Os provedores estão, portanto, atribuindo maior importância aos dados de faturas, registros de pagamentos e integração com sistemas empresariais. Mudanças regulatórias na Europa e na Índia também apoiam o uso formal de faturas verificadas, o que pode reduzir os custos de verificação e melhorar o acesso ao financiamento.
Principais Conclusões do Relatório
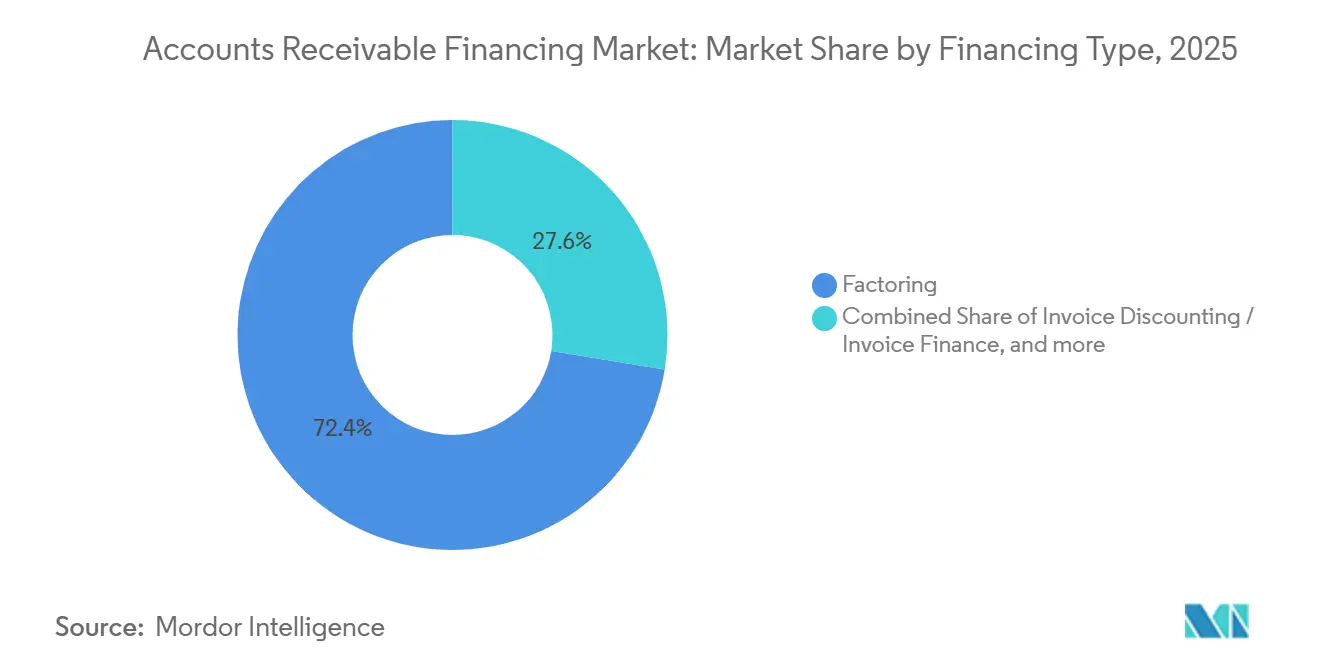
- Por tipo de financiamento, o factoring capturou 72,43% da participação do mercado de financiamento de contas a receber em 2025, enquanto o desconto de faturas e o financiamento de faturas devem crescer a um CAGR de 6,82% até 2031.
- Por tipo de provedor, os bancos capturaram 87,69% da participação do mercado de financiamento de contas a receber em 2025, enquanto as instituições financeiras não bancárias devem crescer a um CAGR de 8,21% até 2031.
- Por porte da empresa, as grandes empresas capturaram 55,37% da participação do mercado de financiamento de contas a receber em 2025, enquanto as PMEs devem crescer a um CAGR de 6,53% até 2031.
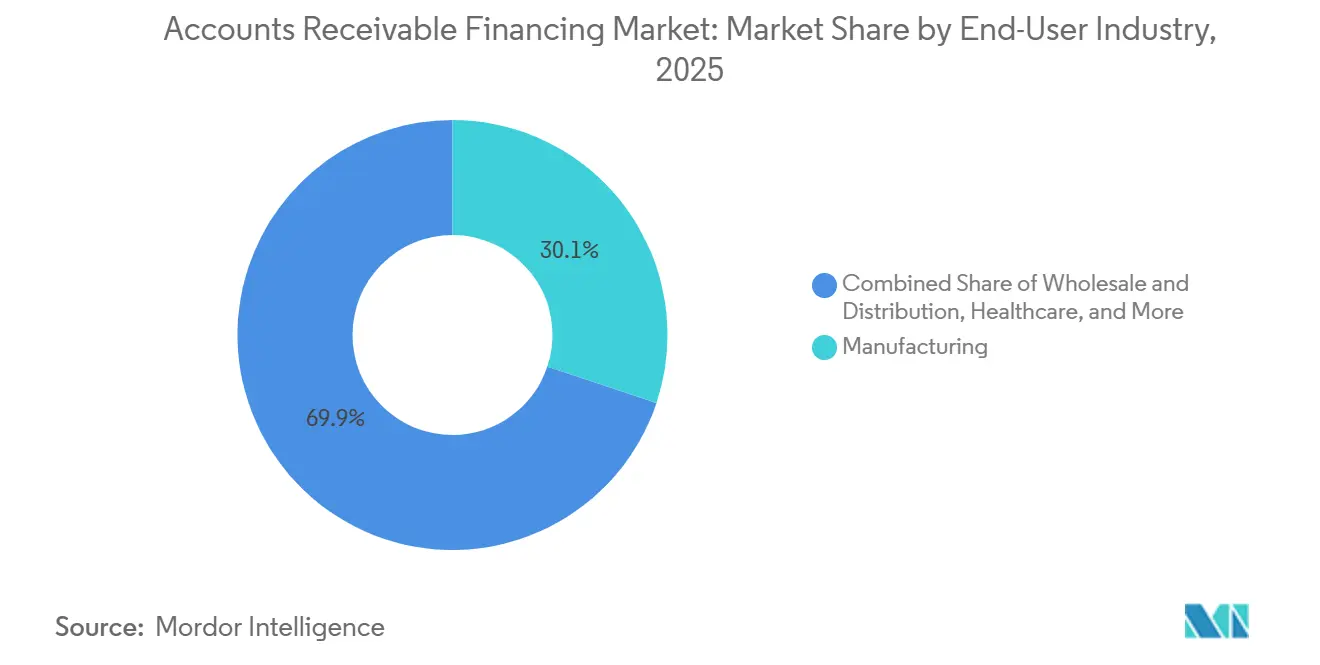
- Por setor do usuário final, a manufatura capturou 30,12% da participação do mercado de financiamento de contas a receber em 2025, enquanto o varejo e o comércio eletrônico devem crescer a um CAGR de 7,58% até 2031.
- Por escopo geográfico da transação, as transações domésticas capturaram 81,87% da participação do mercado de financiamento de contas a receber em 2025, enquanto as transações internacionais devem crescer a um CAGR de 7,19% até 2031.
- Por geografia, a Europa capturou 66,32% da participação global do mercado de financiamento de contas a receber em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 6,67% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Financiamento de Contas a Receber
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ciclos de Pagamento B2B Mais Longos Aumentando a Pressão sobre o Capital de Giro | +1.3% | Global, com maior relevância na Europa e na América do Norte | Curto prazo (≤ 2 anos) |
| Maior Dependência das PMEs do Financiamento de Recebíveis Diante do Acesso Limitado ao Crédito Tradicional | +1.1% | Ásia-Pacífico, América do Sul e Oriente Médio e África, com relevância crescente na América do Norte | Médio prazo (2-4 anos) |
| Crescimento do Comércio em Conta Aberta e Transfronteiriço | +0.8% | Ásia-Pacífico e Europa, com impacto no Oriente Médio e África e na América do Sul | Médio prazo (2-4 anos) |
| Adoção do Financiamento da Cadeia de Suprimentos para Liquidez dos Fornecedores | +0.5% | América do Norte e Europa, com ganhos iniciais na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Integração Digital de Dados de Faturas, Pagamentos e Negócios | +0.7% | Global, com adoção rápida na Ásia-Pacífico e na América do Sul | Curto prazo (≤ 2 anos) |
| Demanda por Financiamento de Curto Prazo Flexível e Não Dilutivo | +0.4% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Pressão Crescente sobre o Capital de Giro Decorrente de Ciclos de Pagamento B2B Mais Longos
Prazos de pagamento mais longos em manufatura, varejo e logística estão aumentando a necessidade de financiamento de contas a receber. Fornecedores que aguardam 60, 90 ou 120 dias pelo pagamento podem enfrentar uma lacuna de financiamento que as linhas de crédito rotativo nem sempre atendem de forma eficiente. Essa necessidade de financiamento é uma fonte fundamental de demanda no mercado de financiamento de contas a receber. O Citigroup afirmou em seu relatório de financiamento da cadeia de suprimentos de 2026 que a inteligência artificial está sendo utilizada para automatizar a análise de crédito de PMEs, pois as revisões tradicionais podem ser onerosas para transações de pequenos fornecedores[1]Citi, "Supply Chain Financing 2026," Citi Global Insights, citigroup.com.. A Alemanha registrou 423,5 bilhões de EUR (494,7 bilhões de USD) em volume de factoring em 2025, um aumento de 6,2%, enquanto o PIB do país cresceu 0,2% no mesmo ano. Esse contraste demonstra por que os recebíveis verificados podem se tornar mais importantes quando as empresas enfrentam condições de crédito bancário mais restritivas.
Crescente Dependência das PMEs do Financiamento de Recebíveis Diante do Acesso Limitado ao Crédito Tradicional
As PMEs frequentemente são mal atendidas porque os programas de financiamento da cadeia de suprimentos tendem a se concentrar em fornecedores maiores. A Câmara de Comércio Internacional observou que empresas menores podem enfrentar exigências de garantias, histórico de crédito e relacionamento que limitam o acesso a produtos convencionais de capital de giro[2] Câmara de Comércio Internacional, "Por que as PMEs são o elo perdido no financiamento da cadeia de suprimentos," ICC Academy, academy.iccwbo.org.. Essa lacuna cria um claro problema de acesso no mercado de financiamento de contas a receber. A plataforma TReDS da Índia ultrapassou INR 2 lakh crore (23,4 bilhões de USD) em financiamento de títulos até junho de 2025, o que indicou um canal formal mais amplo para o desconto de faturas. A emenda à Lei de Desenvolvimento de MSME de 2026 exigiu que as Empresas Públicas Centrais encaminhassem os pagamentos de faturas de MSME por meio de plataformas TReDS autorizadas pelo RBI. Essa orientação política pode reduzir a lacuna de financiamento para fornecedores menores e tornar os recebíveis verificados mais utilizáveis pelos credores.
Expansão do Comércio em Conta Aberta e Transfronteiriço Aumentando as Necessidades de Financiamento de Recebíveis
O comércio em conta aberta expõe os exportadores diretamente ao risco de inadimplência do comprador estrangeiro após o embarque das mercadorias. O factoring e o desconto de faturas podem ajudar os exportadores a converter esses recebíveis em capital de giro, gerenciando parte desse risco. A FCI relatou crescimento de 8,7% no factoring no Oriente Médio e de 8,2% na América do Sul em 2025[3]FCI divulga estatísticas mundiais do setor de 2025 enquanto o mercado global de factoring supera €4 trilhões - Business Money. A Trafigura concluiu uma facilidade de desconto de recebíveis sindicada de 1 bilhão de USD em janeiro de 2025, utilizando seguro de crédito para apoiar seu tratamento de capital. Os programas transfronteiriços ainda exigem tratamento cuidadoso das regras de prioridade de cessão e de execução em diferentes jurisdições.
Integração Digital de Dados de Faturas, Pagamentos e Negócios Acelerando o Financiamento de Recebíveis
Dados em tempo real de faturas, logística e pagamentos podem melhorar a velocidade e a qualidade da análise de crédito de recebíveis. Os provedores podem usar esses dados para revisar o comportamento de pagamento e identificar sinais de diluição antes que as faturas se tornem perdas de crédito. Essa capacidade está transformando a forma como os provedores atendem o mercado de financiamento de contas a receber. A SAP Taulia facilitou mais de 50 bilhões de USD em financiamento da cadeia de suprimentos em 2025, um aumento de 26% em relação ao ano anterior, e reportou mais de 1,2 trilhões de USD em volume anual de transações[4]SAP Taulia, "Mais de 50 bilhões de USD em financiamento facilitados pela plataforma em 2025," SAP Taulia, taulia.com.. O registro RADIAN da Colômbia registrou 540.692 faturas registradas no valor de COP 15,3 trilhões (4,9 bilhões de USD) e 526.980 faturas endossadas no valor de COP 15,0 trilhões (4,8 bilhões de USD) em 2026. O mercado de financiamento de contas a receber pode se beneficiar quando os registros de faturas se tornam mais padronizados e fáceis de verificar.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concentração de Crédito do Comprador e Risco de Inadimplência | -0.3% | Global, com maior relevância em economias em desenvolvimento e segmentos de médio mercado | Curto prazo (≤ 2 anos) |
| Risco de Fraude em Faturas, Diluição e Disputas | -0.2% | Global, concentrado em novos mercados e segmentos de integração digital | Curto prazo (≤ 2 anos) |
| Diferenças nas Leis de Cessão, Prioridade e Execução | -0.1% | Transações transfronteiriças, particularmente na Ásia-Pacífico, Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Complexidade de Integração de Plataformas com Sistemas ERP Legados | -0.1% | Global, particularmente nos segmentos de médio mercado e PMEs | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Concentração de Crédito do Comprador e Risco de Inadimplência Limitando a Capacidade de Financiamento e as Taxas de Adiantamento
Um portfólio de recebíveis pode ser difícil de financiar quando um ou poucos compradores respondem pela maior parte de seu valor. As políticas de crédito dos provedores comumente aplicam limites de concentração, mesmo quando o vendedor possui um histórico operacional sólido. Essa questão é particularmente relevante para fornecedores PMEs que dependem de um grande cliente do varejo ou automotivo. A Moody's afirmou que contrapartes fraudulentas podem aumentar os dias de vendas em aberto por meio de faturas que não serão pagas, o que pode combinar risco de concentração e risco de fraude. Os bancos também têm incentivos para aplicar limites conservadores a portfólios concentrados sob os requisitos de adequação de capital.
Risco de Fraude em Faturas, Diluição e Disputas Aumentando a Exposição a Perdas de Crédito
A fraude em faturas pode incluir duplo financiamento, pré-faturamento e recebíveis fabricados que não refletem uma venda genuína. Essas práticas podem gerar perdas após o adiantamento do financiamento e podem ser difíceis de identificar em um novo relacionamento com contraparte. A Associação Internacional de Factoring relatou que 99,8% dos fornecedores em um estudo plurianual experimentaram pelo menos 1 evento de diluição, incluindo déficits causados por devoluções, descontos ou disputas de faturamento. A diluição pode reduzir as cobranças mesmo quando o comprador não entra formalmente em inadimplência. Os provedores, portanto, precisam de verificações de fraude, registros confiáveis de faturas e precificação de reservas que reflita disputas e outros riscos de cobrança.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Financiamento: O Factoring Lidera o Volume Enquanto o Desconto de Faturas Cresce Mais Rapidamente
O factoring detinha 72,43% do mercado de financiamento de contas a receber em 2025. Essa posição reflete seu modelo operacional consolidado e sua capacidade de combinar liquidez, suporte a cobranças e transferência de risco de crédito para os fornecedores. O factoring sem recurso permanece relevante onde os vendedores desejam proteção contra a inadimplência do comprador. Ele também fornece um processo para gerenciar recebíveis após a emissão de uma fatura. Isso pode ser útil quando fornecedores menores não possuem capacidade interna de cobrança. A atividade de factoring e confirming da Espanha atingiu 270,0 bilhões de EUR (292,0 bilhões de USD) em 2025, enquanto o confirming atingiu um recorde de 142,0 bilhões de EUR (153,0 bilhões de USD). Esse uso de contas a pagar confirmadas pelo comprador demonstra como os programas de recebíveis e contas a pagar podem se tornar parte das operações de pagamento rotineiras. A escala do confirming também demonstra a importância da participação do comprador nos modelos de financiamento. Isso oferece aos fornecedores maior clareza sobre quando uma fatura aprovada pode ser paga. O factoring, portanto, permanece central onde a liquidez e a administração de recebíveis são necessárias em conjunto.
O desconto de faturas e o financiamento de faturas devem crescer a um CAGR de 6,82% até 2031. Empresas de médio e grande porte utilizam o produto quando desejam financiamento confidencial e manutenção do relacionamento com os clientes. O arranjo pode permitir que uma empresa mantenha seu processo normal de cobrança voltado ao cliente. Os requisitos de faturamento eletrônico e as conexões por interface de programação de aplicações podem reduzir o ônus documental associado a esse modelo. Isso pode tornar o processo mais viável para empresas com fluxos regulares de faturas. Grandes corporações também estão utilizando a securitização de recebíveis para acessar financiamento por meio de estruturas de mercado de capitais. Essas estruturas podem ser utilizadas quando um portfólio tem escala suficiente e desempenho documentado. O mercado de financiamento de contas a receber, portanto, atende tanto às necessidades tradicionais de factoring quanto aos modelos de financiamento habilitados por dados. A distinção entre as duas abordagens frequentemente depende do nível de controle e serviço desejado pelo vendedor.


Por Tipo de Provedor de Financiamento: Os Bancos Retêm o Volume Enquanto as Instituições Financeiras Não Bancárias Ampliam o Acesso
Os bancos detinham 87,69% do mercado de financiamento de contas a receber em 2025. Sua posição é sustentada por custos de financiamento mais baixos, capacidade de balanço patrimonial e relacionamentos de tesouraria consolidados com grandes clientes corporativos. Os programas de financiamento da cadeia de suprimentos liderados por bancos também podem usar a qualidade de crédito do comprador âncora para apoiar o financiamento de fornecedores. Essa abordagem pode dar aos fornecedores acesso a financiamento vinculado a um comprador que já atendem. Os bancos também podem combinar produtos de recebíveis com relacionamentos mais amplos de gestão de caixa. O JPMorgan Chase lançou seu Acelerador de Capital de Giro em maio de 2026 para combinar desconto dinâmico, financiamento da cadeia de suprimentos e financiamento de recebíveis em uma única interface. O produto ilustra como os grandes bancos estão usando sistemas digitais para manter sua posição no financiamento de capital de giro. Também reflete a necessidade de uma experiência de usuário mais simples em produtos de financiamento intimamente relacionados. Os provedores com relacionamentos estabelecidos com clientes estão adaptando esses relacionamentos a fluxos de trabalho digitais.
As instituições financeiras não bancárias devem crescer a um CAGR de 8,21% até 2031. Seus modelos operacionais podem ser adequados para transações menores e atividades transfronteiriças, onde a análise de crédito automatizada reduz os custos de processamento. Elas podem se concentrar em tipos de transações que podem não se encaixar nos processos bancários padrão. Sua capacidade de financiamento também pode ser complementada por investidores institucionais. A Wayflyer e o Fortress Investment Group anunciaram um acordo de fluxo contínuo de 3 anos no valor de 1,5 bilhão de USD em julho de 2026, elevando a capacidade total da plataforma da Wayflyer para 4,5 bilhões de USD. O acordo demonstra como uma plataforma pode financiar ativos originados por meio de um arranjo de capital dedicado. As regras de capital também podem incentivar os bancos a originar ativos para distribuição em vez de reter todos os recebíveis em seus próprios balanços. Isso apoia um papel maior para as instituições financeiras não bancárias no mercado de financiamento de contas a receber. Também pode ampliar a gama de provedores disponíveis para empresas menores.
Por Porte da Empresa: Grandes Empresas Respondem por Maior Volume Enquanto as PMEs Ganham Acesso
As grandes empresas responderam por 55,37% do volume total de transações em 2025. Elas tipicamente geram volumes maiores de faturas e mantêm relacionamentos de tesouraria consolidados com bancos, permitindo-lhes acessar financiamento da cadeia de suprimentos a custos de financiamento comparativamente mais baixos. Seus relacionamentos estabelecidos com compradores também permitem que os programas de financiamento se estendam por grandes redes de fornecedores. Além disso, as grandes empresas geralmente possuem a infraestrutura tecnológica necessária para integrar dados de compras, faturamento e pagamentos, apoiando a implantação eficiente de soluções de pagamento antecipado e desconto dinâmico. A SAP Taulia reportou 1,2 trilhões de USD em volume anual de transações em sua plataforma, destacando a escala da atividade de transações apoiada pelos programas de compradores corporativos e suas redes de fornecedores. Como resultado, os programas de grandes empresas permanecem uma fonte significativa de volume de transações no mercado de financiamento da cadeia de suprimentos.
As PMEs devem crescer a um CAGR de 6,53% até 2031. Plataformas digitais e intervenções políticas estão abrindo canais que historicamente favoreciam fornecedores maiores. Esses mecanismos podem reduzir o esforço envolvido no envio e verificação de uma fatura. Eles também podem fornecer aos provedores um registro mais padronizado para análise de crédito. A Pesquisa Econômica da Índia 2025-26 destacou INR 8,1 lakh crore (95,3 bilhões de USD) em recebíveis de MSME atrasados. A ICC observou que as PMEs representavam quase 90% das empresas globais, permanecendo desproporcionalmente mal atendidas no financiamento da cadeia de suprimentos. Essa desconexão indica por que os atrasos de pagamento podem ter um efeito desproporcional sobre empresas menores. Os provedores que simplificam a integração e utilizam dados alternativos podem atender a uma grande parte do mercado de financiamento de contas a receber que permanece mal atendida. O resultado pode ser um acesso mais amplo sem alterar a necessidade subjacente de controles de crédito prudentes.
Por Setor do Usuário Final: A Manufatura Gera Demanda Enquanto o Varejo e o Comércio Eletrônico Avançam Mais Rapidamente
A manufatura respondeu por 30,12% do volume total em 2025. Longos ciclos de produção, requisitos de estoque e arranjos de pagamento em múltiplos níveis podem criar lacunas recorrentes de capital de giro ao longo da cadeia de suprimentos. O financiamento de recebíveis permite que os fornecedores acessem liquidez entre o embarque e o pagamento do cliente, ajudando a reduzir o impacto de períodos de cobrança prolongados. O setor também possui extensos relacionamentos entre grandes fabricantes e fornecedores menores de componentes, tornando os programas de financiamento apoiados pelo comprador eficazes em múltiplos níveis de fornecedores. O atacado e a distribuição também permanecem segmentos importantes porque a alta frequência de faturas e os relacionamentos estabelecidos entre comprador e vendedor são bem adequados ao factoring e a outras soluções de financiamento de recebíveis. Ciclos de vendas regulares podem gerar portfólios de recebíveis previsíveis que são mais fáceis de monitorar, avaliar e financiar.
O varejo e o comércio eletrônico devem crescer a um CAGR de 7,58% até 2031. Os vendedores baseados em marketplaces frequentemente precisam de financiamento que possa acompanhar o atendimento rápido de pedidos e ciclos operacionais mais curtos. Um produto de financiamento pode precisar responder rapidamente quando os volumes de vendas mudam em um marketplace. Essa necessidade é diferente do financiamento vinculado a cronogramas de produção mais longos. A área de saúde requer uma análise de crédito mais especializada porque o prazo de reembolso de seguros e as disputas podem afetar a cobrança de faturas. O transporte e a logística também podem exigir avaliação específica do setor porque os documentos operacionais determinam se uma fatura é financiável. Os recebíveis de tecnologia da informação e telecomunicações podem apresentar maior exposição a fraudes e diluição, o que requer verificação mais rigorosa pelos credores. Esses padrões operacionais distintos significam que uma única abordagem de análise de crédito pode não ser adequada para todas as categorias de usuários finais. Os provedores devem alinhar a revisão de faturas e os controles de risco com o processo de pagamento relevante.
Por Escopo Geográfico da Transação: As Transações Domésticas Permanecem Maiores Enquanto a Atividade Transfronteiriça Cresce
As transações domésticas detinham 81,87% do volume de financiamento de contas a receber em 2025. Uma única jurisdição legal pode simplificar a cessão de recebíveis, a execução contra devedores e os padrões de dados. Isso pode reduzir o trabalho necessário para estabelecer um programa e monitorar cobranças. Também pode dar aos provedores uma visão mais clara das regras aplicáveis em caso de disputa. O volume de factoring doméstico da Alemanha atingiu 423,5 bilhões de EUR (457,4 bilhões de USD) em 2025, e sua relação factoring/PIB foi de 9,5%. A medida permaneceu abaixo da penetração reportada para a Bélgica e Portugal. Isso sugere que mercados domésticos maduros ainda podem ter espaço para maior uso do factoring. Os programas domésticos podem, portanto, manter espaço para expansão sem depender do comércio transfronteiriço. Sua vantagem prática permanece a relativa simplicidade de operar dentro de um único sistema jurídico.
As transações internacionais devem crescer a um CAGR de 7,19% até 2031. As exportações em conta aberta, os acordos comerciais regionais e os modelos fintech transfronteiriços estão aumentando a necessidade de financiamento de recebíveis além das fronteiras nacionais. Os exportadores podem precisar de financiamento antes que um comprador estrangeiro conclua o pagamento. O provedor deve então considerar a qualidade de crédito do comprador e os termos legais entre os países. O Deutsche Bank e a Korea Trade Insurance Corporation concluíram uma facilidade de desconto de faturas de 20 milhões de USD para a Posco International Singapore em março de 2025. A facilidade demonstrou como o seguro de crédito comercial pode ajudar a apoiar o financiamento de faturas transfronteiriças. O seguro pode reduzir parte da exposição ao comprador onde a estrutura o permite. As diferenças legais em prioridade de cessão e execução ainda podem prolongar o tempo e aumentar o custo necessário para estabelecer programas internacionais. O crescimento transfronteiriço dependerá, portanto, tanto da demanda comercial quanto de estruturas de risco viáveis.
Análise Geográfica
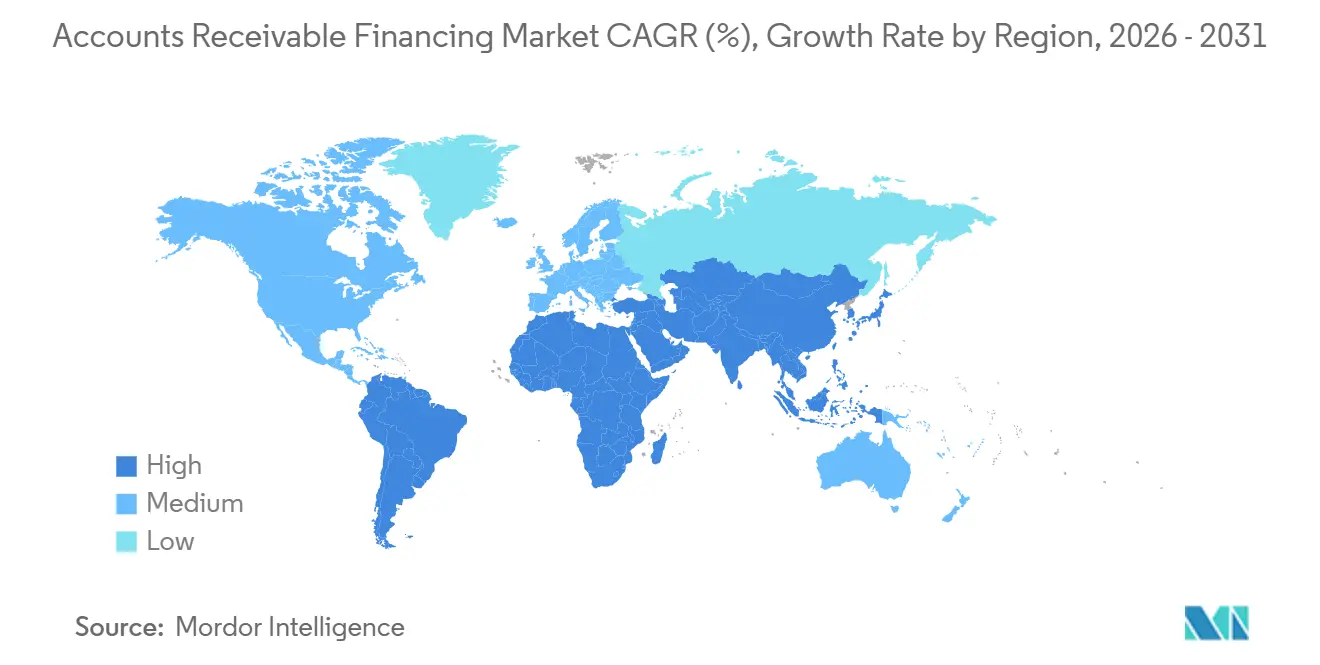
A Europa detinha 66,32% do total regional em 2025. A FCI reportou 2.658,0 bilhões de EUR (2.870,6 bilhões de USD) em volume de factoring europeu em 2025, com França e Alemanha contribuindo cada uma com mais de 400,0 bilhões de EUR (432,0 bilhões de USD). As regras de atraso de pagamento e as leis que restringem proibições de cessão apoiaram o uso do factoring em muitos mercados europeus. O crescimento de 6,3% do factoring na Alemanha em 2025, comparado com um crescimento do PIB de 0,2%, refletiu a demanda contínua por financiamento de recebíveis. O mercado de factoring da Romênia superou 10,5 bilhões de EUR (11,3 bilhões de USD) em 2025, enquanto o volume de confirming da Espanha atingiu 142,0 bilhões de EUR (153,4 bilhões de USD).
A Ásia-Pacífico deve registrar o CAGR regional mais rápido de 6,67% até 2031. Os dados da FCI situaram o volume regional de factoring em 995,0 bilhões de EUR (1.074,6 bilhões de USD) em 2025, alta de 3,2%, e a China respondeu por 713,0 bilhões de EUR (770,0 bilhões de USD) do total regional. Singapura registrou crescimento de 15,9% como hub de financiamento comercial. A Diretriz Mestre TReDS da Índia entrou em vigor em 23 de junho de 2026 e eliminou a fricção de due diligence obrigatória para vendedores MSME. A diretriz também permitiu cobertura de garantia de crédito para financiadores e estabeleceu requisitos de patrimônio líquido para operadores de plataformas.
América do Norte e América do Sul responderam por quase 8% do volume global de factoring em 2025. Os Estados Unidos registraram crescimento de 35,5% no volume de factoring, enquanto a América do Sul cresceu 8,2% para 165,0 bilhões de EUR (178,2 bilhões de USD). O Brasil cresceu 22,2% e o Peru cresceu 13,1%, apoiados pela infraestrutura de fatura eletrônica. A Kettera Financial Solutions obteve uma facilidade de dívida de 50 milhões de USD em abril de 2026 para apoiar o financiamento de PMEs lastreado em contas a receber no México. O Oriente Médio e a África registraram crescimento de 8,7% e 2,2%, respectivamente, em 2025, com os Emirados Árabes Unidos atuando como hub regional.

Cenário Competitivo
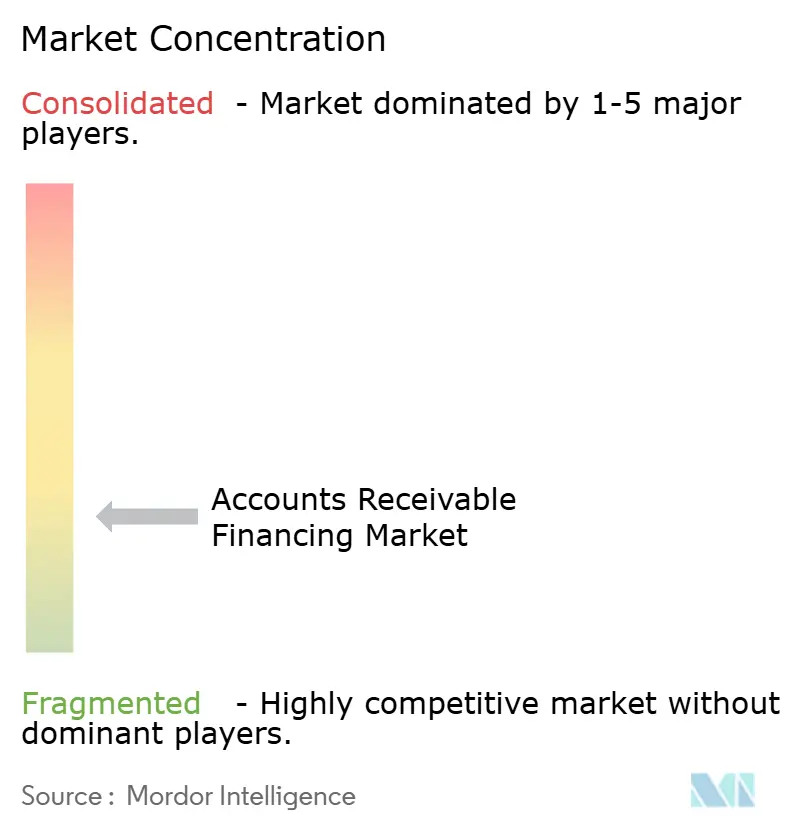
O mercado de financiamento de contas a receber é fragmentado, com os principais bancos atendendo principalmente a grandes programas corporativos e de financiamento da cadeia de suprimentos. A dinâmica competitiva varia entre grandes corporações, PMEs e transações transfronteiriças. BNP Paribas, HSBC, JPMorgan Chase, Citigroup e Barclays competem por mandatos de compradores âncora que exigem forte capacidade de balanço patrimonial, liquidez e extensas redes transfronteiriças. Deutsche Factoring Bank e Bibby Financial Services concentram-se em segmentos selecionados de médio mercado e PMEs, oferecendo capacidades especializadas de financiamento e gestão de recebíveis. Os segmentos de PMEs e transfronteiriço permanecem mais fragmentados, sem que nenhum provedor mantenha uma vantagem estrutural consistente de participação de mercado. Cada vez mais, as capacidades de plataformas digitais, a velocidade de processamento de transações, a conectividade de dados e a avaliação de crédito automatizada estão se tornando diferenciadores importantes ao lado da cobertura tradicional de relacionamentos.
O JPMorgan Chase lançou o Acelerador de Capital de Giro em maio de 2026, combinando desconto dinâmico, financiamento da cadeia de suprimentos e financiamento de recebíveis em uma única interface. O HSBC expandiu o TradeCash para Singapura e os Emirados Árabes Unidos em 2026 para atender às necessidades de financiamento comercial digital. A SAP Taulia lançou o primeiro veículo de propósito específico de financiamento da cadeia de suprimentos da Itália em novembro de 2025, operando sob as regras locais de securitização. Esses movimentos mostram que bancos e empresas de plataformas estão respondendo à demanda por implementação mais rápida e fluxos de trabalho digitais mais diretos. Eles também mostram que as estruturas de conformidade podem moldar a capacidade das plataformas não bancárias de se expandir em programas domésticos.
Oportunidades potenciais permanecem nos recebíveis de PMEs na Ásia-Pacífico e na América Latina, e em transações transfronteiriças de saúde e comércio eletrônico. Essas áreas podem exigir métodos especializados de documentação e análise de crédito que as plataformas gerais podem não oferecer. Os provedores estão investindo em registros de faturas, verificações de fraude e análises que identificam a diluição antes do adiantamento do financiamento. Os dados de financiamento e transações de 2025 da SAP Taulia mostram a escala possível quando o financiamento de recebíveis é incorporado aos sistemas empresariais. O mercado de financiamento de contas a receber continuará sendo moldado pela capacidade de combinar dados confiáveis, controles de crédito e capacidade de financiamento prática.
Líderes do Setor de Financiamento de Contas a Receber
Bibby Financial Services Limited
eCapital Corporation
PrimeRevenue, Inc.
Taulia Inc.
Triumph Financial, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Lei de Desenvolvimento de MSME (Emenda) da Índia de 2026, que recebeu sanção presidencial em 13 de agosto de 2026, determinou que todas as Empresas Públicas Centrais encaminhem os pagamentos de faturas de MSME por meio de plataformas TReDS autorizadas pelo RBI e introduziu prazos mais rígidos de resolução de disputas e poderes de execução, criando uma formalização compulsória do desconto de recebíveis para o setor de mais de 63 milhões de MSME da Índia.
- Julho de 2026: A Wayflyer e o Fortress Investment Group anunciaram um acordo de fluxo contínuo de 3 anos no valor de 1,5 bilhão de USD, pelo qual o Fortress adquirirá ativos originados na plataforma da Wayflyer, aumentando a capacidade total da plataforma para 4,5 bilhões de USD nos 24 meses seguintes.
- Maio de 2026: O JPMorgan Chase lançou o Acelerador de Capital de Giro, uma plataforma digital unificada que consolida desconto dinâmico, financiamento da cadeia de suprimentos e financiamento de recebíveis em uma única interface, voltada para equipes de tesouraria que buscam uma solução integrada de capital de giro.
- Novembro de 2025: A SAP Taulia lançou o primeiro Veículo de Propósito Específico de Financiamento da Cadeia de Suprimentos da Itália, registrado no Banco da Itália sob a lei local de securitização, viabilizando transações domésticas de financiamento da cadeia de suprimentos.


Escopo do Relatório Global do Mercado de Financiamento de Contas a Receber
| Factoring |
| Desconto de Faturas / Financiamento de Faturas |
| Outros Financiamentos de Recebíveis do Lado do Vendedor |
| Bancos |
| Instituições Financeiras Não Bancárias |
| Pequenas e Médias Empresas (PMEs) |
| Grandes Empresas |
| Manufatura |
| Atacado e Distribuição |
| Varejo e Comércio Eletrônico |
| Saúde |
| Tecnologia da Informação e Telecomunicações |
| Transporte e Logística |
| Outros Setores do Usuário Final (Construção e Engenharia, Hotelaria e Turismo, Agricultura, etc.) |
| Doméstico |
| Internacional (Transfronteiriço) |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Financiamento | Factoring | |
| Desconto de Faturas / Financiamento de Faturas | ||
| Outros Financiamentos de Recebíveis do Lado do Vendedor | ||
| Por Tipo de Provedor de Financiamento | Bancos | |
| Instituições Financeiras Não Bancárias | ||
| Por Porte da Empresa | Pequenas e Médias Empresas (PMEs) | |
| Grandes Empresas | ||
| Por Setor do Usuário Final | Manufatura | |
| Atacado e Distribuição | ||
| Varejo e Comércio Eletrônico | ||
| Saúde | ||
| Tecnologia da Informação e Telecomunicações | ||
| Transporte e Logística | ||
| Outros Setores do Usuário Final (Construção e Engenharia, Hotelaria e Turismo, Agricultura, etc.) | ||
| Por Escopo Geográfico da Transação | Doméstico | |
| Internacional (Transfronteiriço) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
O que é financiamento de contas a receber?
O financiamento de contas a receber permite que uma empresa acesse recursos contra faturas de clientes não pagas. Inclui factoring, desconto de faturas e estruturas relacionadas. A abordagem pode ajudar a alinhar o financiamento ao período entre uma venda e o pagamento do cliente.
Qual é o tamanho do mercado de financiamento de contas a receber?
O tamanho do mercado de financiamento de contas a receber é estimado em 4,95 trilhões de USD em 2026 e deve atingir 6,29 trilhões de USD até 2031 a um CAGR de 4,9%. A previsão reflete a demanda por financiamento de capital de giro, dados verificados de faturas e acesso mais amplo a plataformas.
Qual tipo de financiamento tem a maior participação?
O factoring detinha 72,43% do volume total em 2025 porque pode fornecer liquidez, suporte a cobranças e transferência de risco de crédito. Permanece útil quando um fornecedor precisa de suporte operacional além do financiamento contra uma fatura.
Por que as PMEs estão adotando o financiamento de recebíveis?
As PMEs frequentemente enfrentam acesso limitado ao crédito convencional e prazos de pagamento mais longos dos clientes. Plataformas digitais e programas do tipo TReDS podem ampliar seu acesso ao financiamento de faturas verificadas. Esses canais podem reduzir barreiras que historicamente favoreceram grandes fornecedores.
Qual setor do usuário final está crescendo mais rapidamente?
O varejo e o comércio eletrônico devem crescer a um CAGR de 7,58% até 2031, apoiados pelo financiamento de vendedores baseados em marketplaces e ciclos operacionais rápidos. Os vendedores nesses canais podem precisar de financiamento que acompanhe as mudanças na atividade de pedidos e atendimento.
Quais riscos os provedores precisam gerenciar?
Os principais riscos incluem concentração de compradores, fraude em faturas, disputas de faturamento e diluição. Verificação robusta de faturas e controles de cobrança são importantes para limitar as perdas. Os provedores também precisam considerar as características legais e operacionais de cada transação.
Página atualizada pela última vez em:



