
Tamaño y Participación del Mercado de Servicios de Factoring en Salud
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 236.10 Mil millones de dólares |
| Tamaño del Mercado (2031) | 304.20 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.20 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Factoring en Salud por Mordor Intelligence
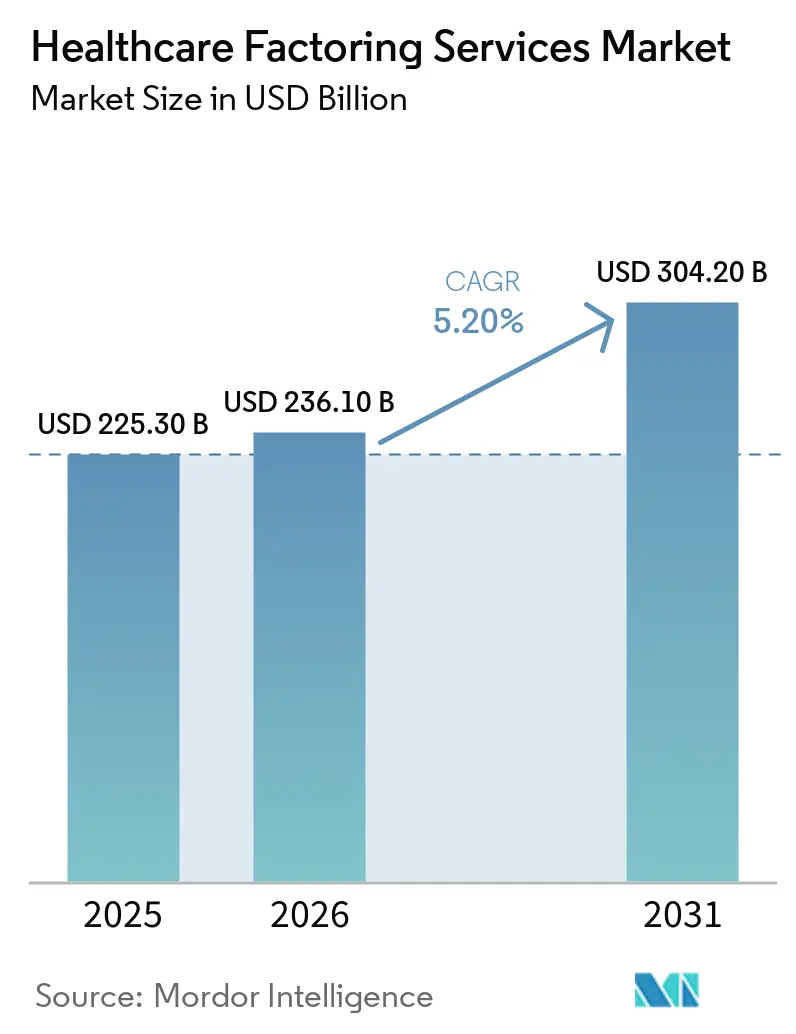
Se espera que el tamaño del Mercado de Servicios de Factoring en Salud crezca de 225,30 mil millones de USD en 2025 a 236,10 mil millones de USD en 2026 y se prevé que alcance 304,20 mil millones de USD en 2031 a una CAGR del 5,20% durante 2026-2031.
El mercado de servicios de factoring en salud está respaldado por una discrepancia persistente entre los costos de prestación de atención y el momento del reembolso por parte del pagador. Los proveedores suelen asumir costos inmediatos de nómina, suministros y operaciones mientras que las reclamaciones de pagadores gubernamentales y comerciales tardan entre 60 y 120 días en liquidarse. Esta brecha temporal convierte el financiamiento de cuentas por cobrar en una herramienta recurrente de liquidez para hospitales, empresas de personal y proveedores de atención posaguda. Las denegaciones de pagadores y las recuperaciones posteriores al pago añaden incertidumbre al valor de las cuentas por cobrar, lo que incrementa la demanda de suscripción especializada. El financiamiento integrado en los flujos de trabajo de facturación y gestión del ciclo de ingresos también puede reducir los costos de originación y ampliar el acceso para proveedores con recursos de tesorería limitados.
Conclusiones Clave del Informe
- Por origen del crédito, las reclamaciones de proveedor a pagador capturaron el 72,3% de la participación del mercado de servicios de factoring en salud en 2025, mientras que las facturas de empresa a empresa de proveedores de suministros de salud se proyectan para crecer a una CAGR del 6,4% hasta 2031.
- Por tipo de cliente, los hospitales y sistemas de salud representaron el 38,5% de la participación del mercado de servicios de factoring en salud en 2025, mientras que se prevé que los proveedores de atención posaguda y comunitaria se expandan a una CAGR del 6,6% hasta 2031.
- Por estructura de recurso, el factoring con recurso mantuvo el 80,4% de la participación del mercado de servicios de factoring en salud en 2025, mientras que el factoring sin recurso se proyecta para crecer a una CAGR del 5,9% hasta 2031.
- Por canal de distribución, los bancos y factores de propiedad bancaria mantuvieron el 51,1% de la participación del mercado de servicios de factoring en salud en 2025, mientras que los factores especializados en salud se proyectan para crecer a una CAGR del 8,0% hasta 2031.
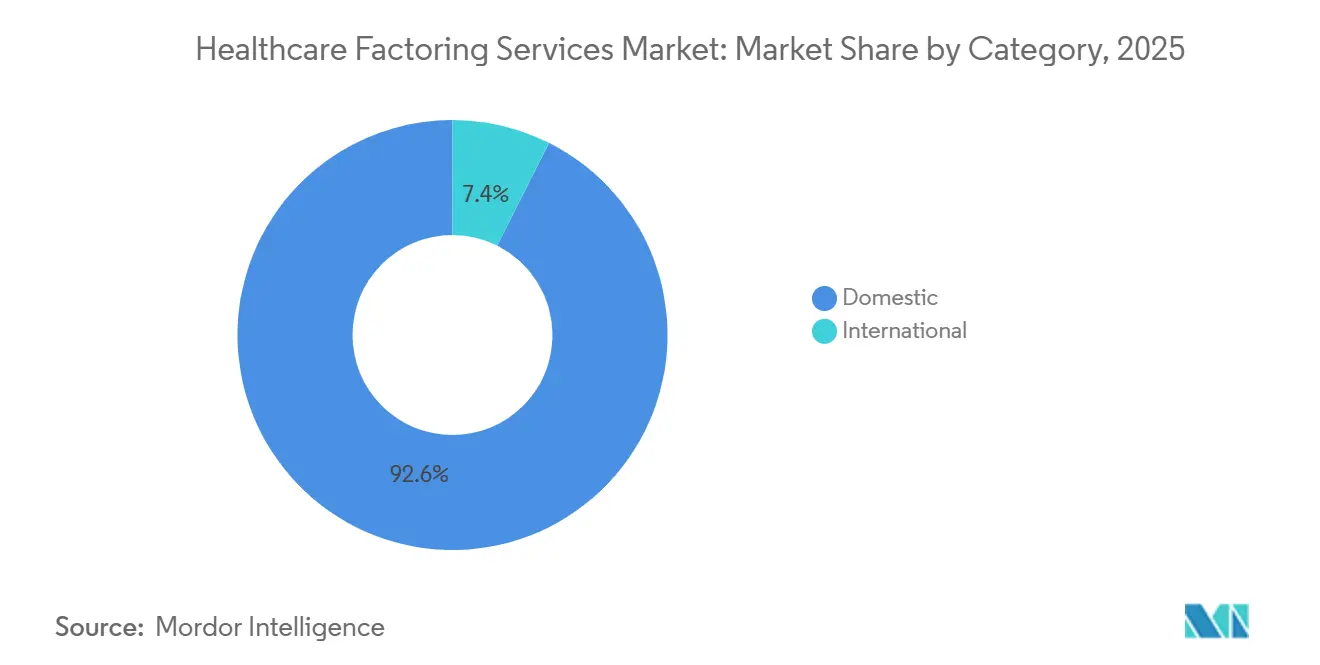
- Por categoría, las transacciones domésticas capturaron el 92,6% de la participación del mercado de servicios de factoring en salud en 2025, mientras que el factoring internacional se proyecta para crecer a una CAGR del 10,2% hasta 2031.
- Por tamaño de empresa, las grandes empresas de salud representaron el 58,8% de la participación del mercado de servicios de factoring en salud en 2025, mientras que se prevé que las pequeñas y medianas empresas crezcan a una CAGR del 6,1% hasta 2031.
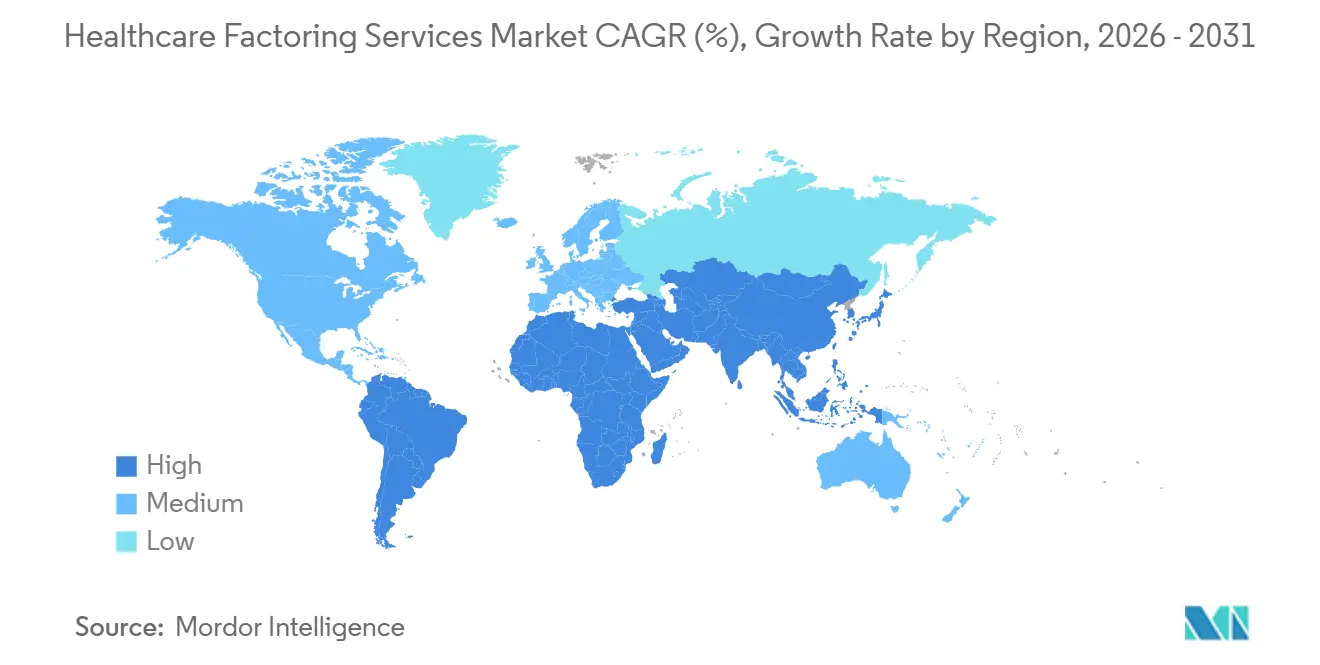
- Por geografía, Europa mantuvo el 39,1% de la participación del mercado de servicios de factoring en salud en 2025, mientras que Asia-Pacífico se proyecta para expandirse a una CAGR del 7,0% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Servicios de Factoring en Salud
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Largos Ciclos de Reembolso de Pagadores y Brechas de Liquidez de Proveedores | +1.3% | Global, más agudo en América del Norte | Corto plazo (≤ 2 años) |
| Procesos Complejos de Reclamaciones y Reembolso | +0.8% | Global | Mediano plazo (2-4 años) |
| Expansión de la Atención Domiciliaria y Modelos con Uso Intensivo de Personal | +1.0% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Digitalización de Reclamaciones, Facturación y Datos de Remesas | +0.7% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Integración con Plataformas de Facturación y Gestión del Ciclo de Ingresos | +0.6% | América del Norte y la Unión Europea | Largo plazo (≥ 4 años) |
| Demanda de Soluciones de Capital de Trabajo Sin Deuda | +0.5% | Global, particularmente pequeñas y medianas empresas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los Largos Ciclos de Reembolso de Pagadores de Salud Crean Brechas de Capital de Trabajo para los Proveedores
Los largos ciclos de reembolso son una fuente central de demanda en el mercado de servicios de factoring en salud. Los pagadores gubernamentales y comerciales procesan habitualmente las reclamaciones en un plazo de 60 a 120 días, mientras que los proveedores centrados en personal cumplen con las obligaciones de nómina semanalmente[1]. La diferencia de tiempo puede afectar a los proveedores incluso cuando las cuentas por cobrar esperadas son sólidas. El factoring convierte una parte del reembolso pendiente en capital de trabajo antes de la liquidación final. Los factores especializados pueden utilizar historiales de cobro específicos de cada pagador para evaluar el valor probable de las reclamaciones que inicialmente son denegadas. Esta capacidad respalda el financiamiento de carteras de cuentas por cobrar que los prestamistas generales pueden no aceptar.
Creciente Complejidad de las Reclamaciones de Salud y los Procesos de Reembolso de Pagadores
La administración compleja de reclamaciones extiende el período entre la prestación del servicio y el cobro. Las políticas de los pagadores, los requisitos de autorización previa, los errores de codificación y los ajustes de reclamaciones pueden retrasar los ingresos en efectivo para los proveedores. Kodiak Solutions informó que las pérdidas de ingresos netos por denegaciones definitivas y deudas incobrables alcanzaron 48 mil millones de USD en 2025, en comparación con 38,6 mil millones de USD en 2024[2]. Sus datos también mostraron que la tasa mediana de denegación definitiva aumentó del 2,5% al 2,7% en el mismo período. Los ciclos de resolución más largos incrementan el valor del financiamiento que adelanta efectivo contra reclamaciones elegibles. El mercado de servicios de factoring en salud se beneficia, por tanto, cuando los flujos de caja de los proveedores se ven afectados por la complejidad del reembolso.
Expansión de la Atención Domiciliaria y Otros Modelos de Proveedores con Uso Intensivo de Personal
La atención domiciliaria y otros modelos con uso intensivo de personal crean necesidades de financiamiento recurrentes porque sus costos de nómina son frecuentes. La Oficina de Estadísticas Laborales de los Estados Unidos proyecta que el empleo de auxiliares de salud domiciliaria y cuidadores personales aumentará un 17%, de 4,35 millones en 2024 a 5,09 millones en 2034. Se proyecta que el sector de servicios de atención domiciliaria añadirá 325.800 empleos en el mismo período[3]. Las agencias de atención domiciliaria pueden cumplir con la nómina semanal, mientras que el reembolso puede tardar 75 días o más en los acuerdos de proveedores de servicios gestionados. Los Centros de Servicios de Medicare y Medicaid implementaron una disminución estimada de 220 millones de USD, o el 1,3%, en los pagos de Medicare a las agencias de atención domiciliaria para el año calendario 2026. Estas condiciones hacen que el financiamiento de cuentas por cobrar sea más relevante a medida que aumentan la capacidad de personal y los costos operativos.
Creciente Digitalización de Reclamaciones, Facturación y Datos de Remesas
Las reclamaciones digitales, la facturación y los datos de remesas pueden hacer que la verificación de cuentas por cobrar sea más rápida y consistente. Los flujos de datos automatizados pueden mejorar la visibilidad del estado de las reclamaciones, las respuestas de los pagadores y el momento esperado de cobro. Esta información puede ayudar a los factores a evaluar los anticipos utilizando registros más actuales a nivel de reclamación. También puede reducir los pasos manuales durante la incorporación y el servicio. Las diferencias en la calidad de los datos de facturación de los proveedores pueden permitir a los factores diferenciar las tasas de anticipo entre los originadores. El mercado de servicios de factoring en salud puede beneficiarse a medida que los proveedores y las plataformas de financiamiento utilicen flujos de trabajo de reclamaciones más conectados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Denegaciones de Pagadores, Ajustes de Reclamaciones y Recuperaciones Retroactivas | -0.6% | América del Norte, Unión Europea | Corto plazo (≤ 2 años) |
| Privacidad de Datos de Salud y Cumplimiento de la Cesión de Cuentas por Cobrar | -0.4% | Global | Mediano plazo (2-4 años) |
| Concentración de Pagadores y Exposición a Contrapartes | -0.3% | América del Norte | Mediano plazo (2-4 años) |
| Predictibilidad y Estandarización Limitadas de los Valores de las Cuentas por Cobrar | -0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Denegaciones de Pagadores, Ajustes de Reclamaciones y Recuperaciones Retroactivas
Las recuperaciones retroactivas y los reintegros de pagadores pueden reducir la fiabilidad de las cuentas por cobrar financiadas. Kodiak Solutions informó que los reintegros de aseguradoras alcanzaron el 1,57% de las cuentas por cobrar en el primer semestre de 2026, en comparación con el 1,38% en el primer semestre de 2025. Las tasas de denegación definitiva comercial también aumentaron un 9,1% interanual hasta el 2,89% en 2026. Estos desarrollos pueden dejar expuestos a los factores cuando las tasas de anticipo se basan únicamente en las acciones iniciales del pagador. Una mayor incertidumbre puede reducir las carteras de cuentas por cobrar que los financiadores pueden financiar con los rendimientos objetivo. El mercado de servicios de factoring en salud enfrenta una restricción cuando las acciones posteriores al pago se vuelven menos predecibles.
Requisitos de Privacidad de Datos de Salud y Cumplimiento de la Cesión de Cuentas por Cobrar
El financiamiento de cuentas por cobrar de salud debe cumplir con los requisitos de finanzas comerciales e información de salud protegida. Una empresa de factoring que recibe datos de facturas vinculadas a pacientes puede ser tratada como un Socio Comercial bajo la Regla de Privacidad de la Ley de Portabilidad y Responsabilidad del Seguro Médico. Se requiere un Acuerdo de Socio Comercial antes de que se comparta información de salud protegida en el acuerdo correspondiente. El Departamento de Salud y Servicios Humanos de los Estados Unidos emitió una norma propuesta en diciembre de 2024 para fortalecer la Regla de Seguridad de la Ley de Portabilidad y Responsabilidad del Seguro Médico. La propuesta incluye requisitos que cubren cifrado, autenticación multifactor y registros de proveedores. Los costos de cumplimiento y los requisitos de incorporación pueden limitar la participación de proveedores más pequeños y restringir los programas de cuentas por cobrar transfronterizos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Origen del Crédito: Las Reclamaciones de Seguros Lideran Mientras las Facturas de la Cadena de Suministro Crecen Más Rápido
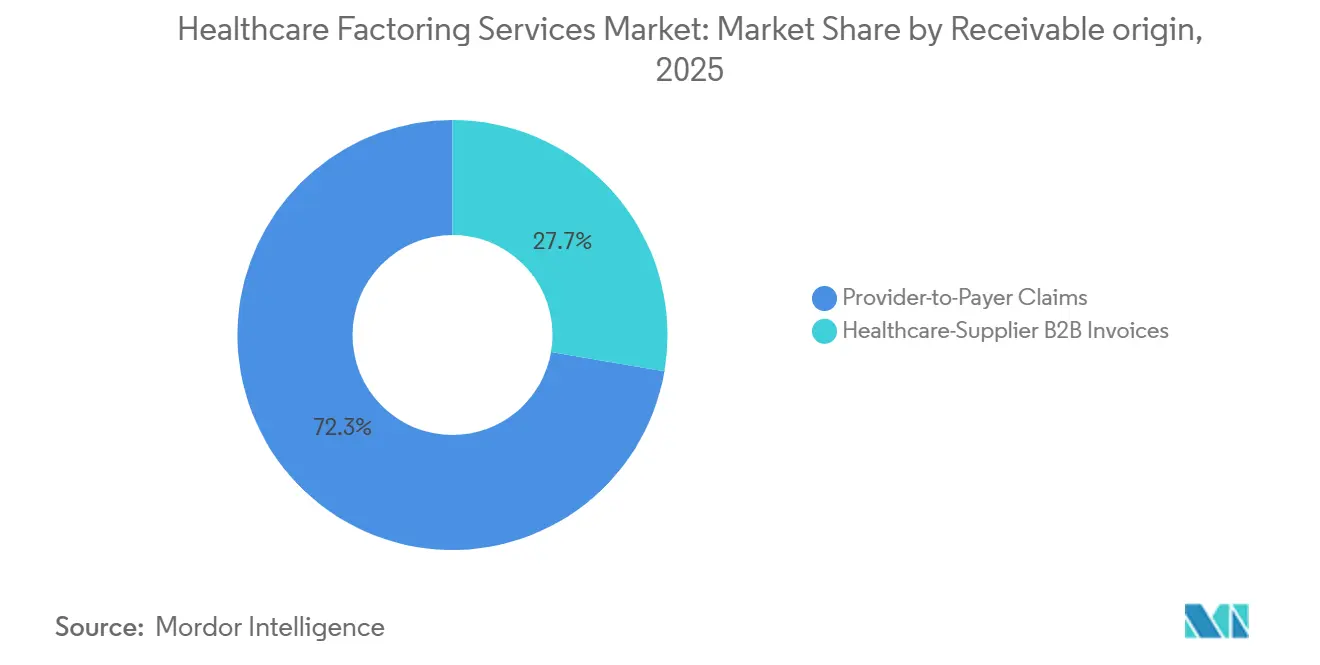
Las reclamaciones de proveedor a pagador mantuvieron el 72,3% del volumen del mercado de servicios de factoring en salud en 2025. Los reembolsos de seguros y del gobierno crean flujos de cuentas por cobrar recurrentes y documentados para los sistemas de salud organizados. Los contratos de Medicare, Medicaid y de atención gestionada comercial respaldan grandes facilidades de financiamiento porque el proceso de pago está establecido. Las cuentas por cobrar gubernamentales pueden tardar más en cobrarse, pero pueden tener un menor riesgo de incumplimiento de contraparte que las reclamaciones comerciales. Este perfil respalda a los factores de propiedad bancaria que buscan cobros estables y pérdidas crediticias controladas.
Se proyecta que las facturas de empresa a empresa de proveedores de suministros de salud crecerán a una CAGR del 6,4% hasta 2031. Los productores de dispositivos médicos, los distribuidores farmacéuticos y las empresas de adquisición especializada suelen suministrar a los hospitales con plazos de pago de 60 días o más. Sus cuentas por cobrar enfrentan el mismo desafío de tiempo que los proveedores clínicos, aunque pueden tener menor exposición a las denegaciones de reclamaciones de seguros. Beijing West Factoring extendió una facilidad de hasta 200 millones de RMB (27,5 millones de USD) a Shouyi Medical en abril de 2026. El acuerdo conectó una plataforma de adquisición de salud con financiamiento especializado de cadena de suministro. La industria de servicios de factoring en salud puede, por tanto, extenderse más allá de las reclamaciones clínicas a medida que las plataformas de adquisición integran capacidad de financiamiento.


Por Tipo de Cliente: Los Hospitales Siguen Siendo la Base de Volumen Mientras los Proveedores Posagudos se Expanden
Los hospitales y sistemas de salud representaron el 38,5% del volumen de clientes en 2025. Las carteras de cuentas por cobrar grandes y recurrentes respaldan sus relaciones establecidas con proveedores de financiamiento de propiedad bancaria. La consolidación hospitalaria puede reducir el número de prestatarios independientes incluso cuando los sistemas consolidados generan más cuentas por cobrar. Los grupos de médicos y clínicas forman una base de clientes de nivel medio que incluye consultorios independientes y grupos de especialidades. Los proveedores auxiliares, como operadores de laboratorios, proveedores de equipos médicos duraderos, cadenas de farmacias y empresas de ambulancias, requieren experiencia en suscripción específica de cada pagador.
Se proyecta que los proveedores de atención posaguda y comunitaria crecerán a una CAGR del 6,6% hasta 2031. Las agencias de atención domiciliaria, los centros de enfermería especializada y los operadores de cuidados paliativos pueden expandir el personal más rápido de lo que se reciben sus reembolsos. Se proyecta que el empleo en atención domiciliaria aumentará un 17% entre 2024 y 2034. Las empresas de personal también enfrentan obligaciones de nómina semanal frente a ciclos de remesas de 30 a más de 75 días. La disminución del 1,3% en los pagos de Medicare para las agencias de atención domiciliaria en el año calendario 2026 añade presión a los márgenes de los proveedores. Estas condiciones hacen del financiamiento de cuentas por cobrar un requisito operativo para una proporción creciente de proveedores posagudos.
Por Estructura de Recurso: El Recurso Sigue Siendo Predominante Mientras el Traspaso de Riesgo Gana Interés
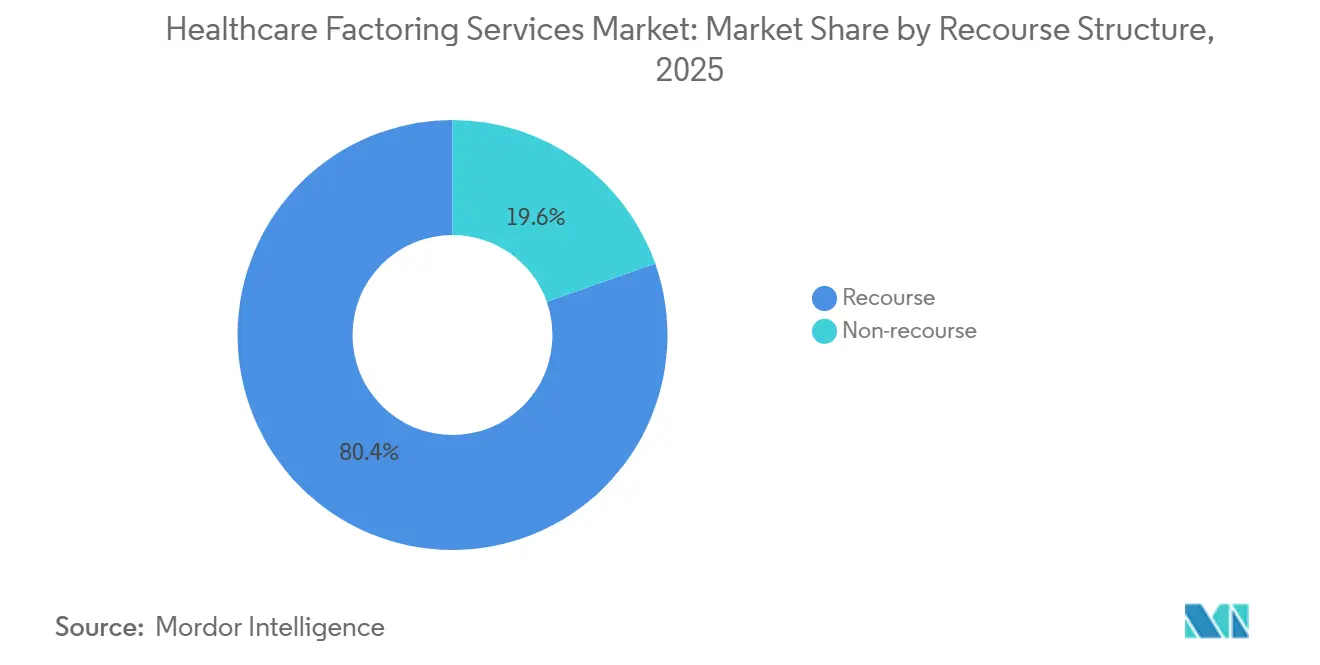
El factoring con recurso representó el 80,4% del volumen del mercado de servicios de factoring en salud en 2025. Esta estructura se alinea con las prácticas de riesgo establecidas y puede ofrecer menores costos donde los proveedores tienen historiales de cobro predecibles. Los sistemas hospitalarios utilizan habitualmente estructuras con recurso porque las combinaciones diversificadas de pagadores pueden facilitar la fijación del precio del riesgo residual. El acuerdo proporciona un anticipo garantizado por cuentas por cobrar mientras deja ciertos riesgos de cobro con el originador. También ayuda a los proveedores a preservar el efectivo sin requerir una transferencia completa del riesgo de reclamación.
Se proyecta que el factoring sin recurso se expandirá a una CAGR del 5,9% hasta 2031. El aumento de denegaciones y reintegros puede incrementar el interés de los proveedores en estructuras que transfieren más riesgo de reembolso al factor. En salud, la cobertura estándar sin recurso puede abordar la insolvencia del pagador, pero no todas las denegaciones relacionadas con la facturación. Thrivory declaró que su modelo predice los montos de reembolso, la cobrabilidad de las reclamaciones y las probabilidades de denegación a nivel de pagador. Los productos con evaluación de riesgo a nivel de reclamación pueden ser relevantes para los proveedores de atención domiciliaria y posaguda que enfrentan condiciones de reembolso cambiantes. El mercado de servicios de factoring en salud puede ver un uso más selectivo de productos sin recurso en estos entornos.
Por Canal de Distribución: Los Bancos Lideran en Grandes Facilidades Mientras los Especialistas se Diferencian en Suscripción
Los bancos y factores de propiedad bancaria mantuvieron el 51,1% del volumen del canal de distribución en 2025. Su posición refleja las relaciones con grandes sistemas de salud, menores costos de financiamiento y la capacidad de balance requerida para grandes facilidades. Estas ventajas son importantes donde las carteras de pagadores son de alto volumen y están bien documentadas. Los factores comerciales independientes sirven a originadores del mercado medio que necesitan una suscripción más flexible de la que los bancos pueden ofrecer. La estructura del canal sigue siendo moldeada tanto por el tamaño de la facilidad como por la complejidad de las cuentas por cobrar.
Se proyecta que los factores especializados en salud crecerán a una CAGR del 8,0% hasta 2031. Su suscripción puede utilizar registros de reclamaciones específicos de cada pagador, patrones de denegación y flujos de trabajo de incorporación conformes. Este enfoque es importante para grupos de médicos, proveedores posagudos y proveedores auxiliares donde las características de las reclamaciones son más variadas. El financiamiento integrado en los sistemas de registros médicos electrónicos y de gestión del ciclo de ingresos puede eliminar los pasos tradicionales de intermediación. Los proveedores conectados a plataformas pueden recibir decisiones de financiamiento más rápidas porque el factor puede acceder a datos de reclamaciones estructurados. Este cambio puede perjudicar a los proveedores independientes que carecen de integraciones con plataformas de facturación en el mercado de servicios de factoring en salud.
Por Categoría: Los Programas Domésticos Lideran Mientras la Actividad Internacional se Desarrolla
Las transacciones domésticas mantuvieron el 92,6% del volumen del mercado de servicios de factoring en salud en 2025. América del Norte y Europa tienen sistemas de pagadores maduros que producen cuentas por cobrar documentadas de alto volumen. La suscripción de salud también depende de los datos de comportamiento de los pagadores construidos a través de la experiencia en una jurisdicción específica. Este conocimiento acumulado puede dificultar la entrada en un nuevo mercado doméstico para un nuevo factor. El liderazgo doméstico, por tanto, refleja la madurez del mercado y la capacidad de suscripción establecida.
Se proyecta que el factoring internacional crecerá a una CAGR del 10,2% hasta 2031. Las cadenas de suministro transfronterizas de productos farmacéuticos y dispositivos médicos crean flujos de pago facturados que pueden ser financiados. Los movimientos de personal médico entre los países del Consejo de Cooperación del Golfo y los grupos de talento del sur y sudeste asiático también pueden respaldar la actividad de cuentas por cobrar transfronterizas. FCI informó que el volumen de factoring en América del Norte aumentó un 35,1% en 2025. La facturación digital y las fuerzas laborales de salud móviles pueden hacer que los programas internacionales sean operativamente más viables. El mercado de servicios de factoring en salud puede desarrollar productos internacionales que sean distintos de los programas domésticos de financiamiento de reclamaciones.
Por Tamaño de Empresa: Las Grandes Empresas Mantienen Mayor Volumen Mientras los Proveedores Más Pequeños Ganan Acceso
Las grandes empresas de salud representaron el 58,8% del volumen del mercado en 2025. Los sistemas hospitalarios nacionales, las grandes empresas de personal y los distribuidores farmacéuticos producen carteras de cuentas por cobrar que pueden respaldar facilidades dedicadas. Su escala permite controles personalizados de concentración de pagadores y estructuras de facilidades. El costo de los fondos sigue siendo importante en este nivel, pero la calidad de la relación y la experiencia regulatoria también afectan la elección del proveedor. Los clientes de grandes empresas siguen siendo centrales para el mercado de servicios de factoring en salud.
Se proyecta que las pequeñas y medianas empresas crecerán a una CAGR del 6,1% hasta 2031. Los consultorios independientes, las pequeñas agencias de atención domiciliaria y los proveedores comunitarios de salud conductual pueden buscar liquidez sin depender de historiales crediticios tradicionales. Sus reclamaciones subyacentes pueden ser sólidas incluso cuando su documentación financiera es limitada. Nitra está proporcionando financiamiento a consultorios médicos independientes y se ha comprometido con 20 mil millones de USD hasta 2028. La suscripción basada en reclamaciones puede evaluar la cuenta por cobrar directamente en lugar de depender únicamente del historial financiero del originador. Este enfoque puede ampliar el acceso al factoring entre los proveedores más pequeños.
Análisis Geográfico
Europa mantuvo el 39,1% del tamaño del mercado de servicios de factoring en salud en 2025. La región cuenta con infraestructura de factoring establecida en el Reino Unido, Alemania, Francia, Italia y España. FCI informó una facturación de factoring europeo de 2.658 mil millones de EUR (2.871 mil millones de USD) en 2025, lo que representa el 65,8% del volumen global y un aumento del 2,2% respecto a 2024. Alemania registró un crecimiento del 6,3% en el volumen de factoring durante 2025. La Unión Europea de Factoring y Finanzas Comerciales informó 2,558 billones de EUR (2,763 billones de USD) en facturación de 2025 para la región europea más amplia. El entorno regulatorio regional combina una mayor adopción de facturación digital con requisitos de protección de datos para la información de salud.
América del Norte es el segundo mercado regional más grande, y los Estados Unidos representan el mayor volumen de factoring por país individual. FCI informó un aumento del 35,1% en el volumen de factoring en América del Norte en 2025. Los proveedores de los Estados Unidos perdieron 48 mil millones de USD por denegaciones definitivas y deudas incobrables en 2025. Las tasas de denegación definitiva comercial aumentaron un 9,1% interanual hasta el 2,89% en 2026. Canadá contribuye a la actividad transfronteriza donde las empresas de personal apoyan las necesidades de mano de obra clínica de los Estados Unidos. México y América del Sur han desarrollado actividad de financiamiento de salud privada, aunque la estandarización de pagadores sigue siendo limitada.
Se proyecta que Asia-Pacífico crecerá a una CAGR del 7,0% hasta 2031, la tasa más rápida entre los segmentos geográficos. FCI informó una facturación de factoring regional de 995 mil millones de EUR (1.075 mil millones de USD) en 2025. China registró 713 mil millones de EUR (770 mil millones de USD) en volumen de factoring en 2025, mientras que Singapur creció un 15,9% e India creció un 13,9%. Oriente Medio y África registraron 60,2 mil millones de EUR (65,0 mil millones de USD) en volumen agregado de factoring en 2025. Arabia Saudita y los Emiratos Árabes Unidos tienen condiciones organizativas más desarrolladas porque importan bienes médicos y utilizan personal clínico internacional. La expansión de la infraestructura de salud puede crear cuentas por cobrar documentadas que respalden el mercado más amplio de servicios de factoring en salud.

Panorama Competitivo
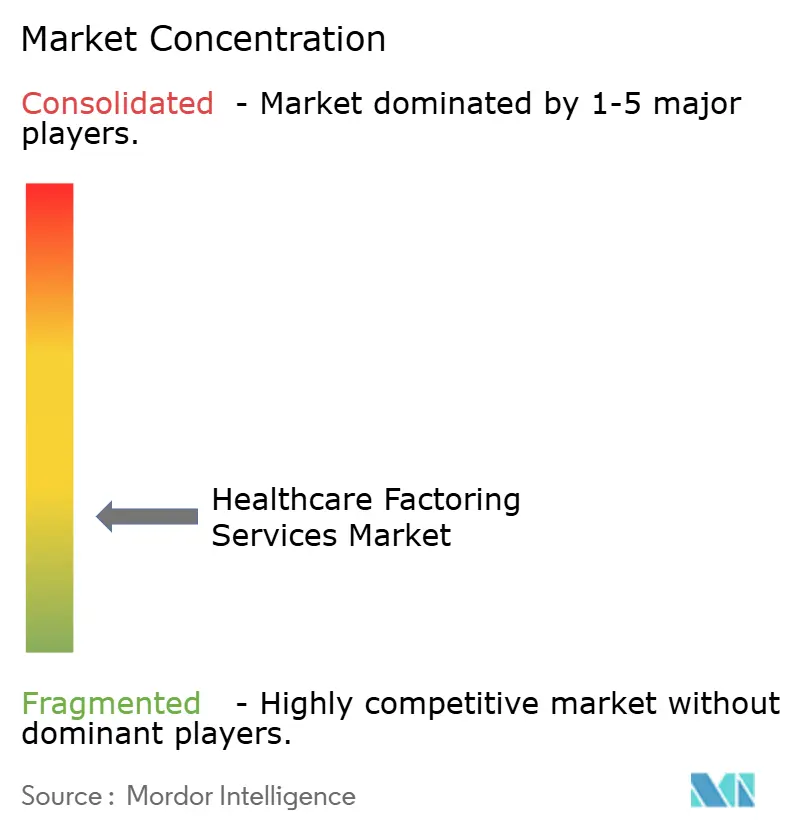
El mercado de servicios de factoring en salud está fragmentado. Las entidades de financiamiento de propiedad bancaria mantienen posiciones sólidas con sistemas hospitalarios de alto volumen, mientras que los factores especializados en salud y los factores comerciales independientes compiten por clientes del mercado medio y posagudos. La competencia se concentra en los extremos del rango de facilidades. Un pequeño grupo de bancos y especialistas habilitados por tecnología atiende facilidades superiores a 30 millones de USD. Numerosos proveedores de nicho atienden facilidades de pequeñas y medianas empresas por debajo de 5 millones de USD. La calidad de la suscripción se ha convertido en un diferenciador clave porque los factores deben evaluar las denegaciones de pagadores, los riesgos de codificación y la exposición a recuperaciones a nivel de cuenta por cobrar.
Los proveedores habilitados por tecnología se están enfocando en conexiones con plataformas de facturación y suscripción a nivel de reclamación. eCapital ha financiado a más de 44.000 clientes y ha desplegado más de 144 mil millones de USD en más de 80 industrias. En agosto de 2026, eCapital proporcionó una facilidad de 30 millones de USD a un proveedor posagudo multiestatal con 18 instalaciones. También proporcionó una facilidad de cuentas por cobrar de salud de 11 millones de USD a un proveedor nacional de farmacia especializada en agosto de 2026. Thrivory lanzó una interfaz de programación de aplicaciones que integra pagos de reclamaciones sin recurso el mismo día en los flujos de trabajo de los proveedores en noviembre de 2025. Estos movimientos muestran que la prestación de servicios está evolucionando hacia productos de financiamiento conectados.
Las oportunidades permanecen en el financiamiento integrado, la salud conductual, la atención domiciliaria y las clínicas comunitarias que están por debajo de los umbrales de facilidades bancarias. Los factores pueden financiar selectivamente reclamaciones con características aceptables de pagador y riesgo de denegación. Las obligaciones del Acuerdo de Socio Comercial de la Ley de Portabilidad y Responsabilidad del Seguro Médico pueden crear una barrera de entrada para las empresas sin procesos de cumplimiento establecidos. La propuesta de Regla de Seguridad de la Ley de Portabilidad y Responsabilidad del Seguro Médico podría añadir requisitos adicionales para los sistemas que manejan información de salud protegida. Es probable que los bancos retengan a los grandes clientes hospitalarios donde la escala y el costo del capital son decisivos. Los proveedores especializados pueden competir donde la complejidad del pagador, los datos de reclamaciones y el financiamiento más rápido son más importantes dentro del mercado de servicios de factoring en salud.
Líderes de la Industria de Servicios de Factoring en Salud
-
eCapital Corp.
-
PRN Funding LLC
-
REV Capital
-
Porter Capital Corporation
-
Viva Capital Funding, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Viva Capital Funding amplió y aumentó sus notas corporativas de grado de inversión a 35,5 millones de USD. La empresa ha proporcionado más de 2,5 mil millones de USD en capital a empresas en crecimiento desde 1999, y el aumento de las notas respalda la originación de factoring ampliada en salud y sectores adyacentes.
- Agosto de 2026: eCapital proporcionó una facilidad de financiamiento de cuentas por cobrar de salud de 30 millones de USD a un proveedor líder de atención posaguda multiestatal que opera en 18 instalaciones de enfermería especializada y atención posaguda. La facilidad está personalizada al modelo operativo de reembolso del proveedor y respalda las operaciones, la expansión y la inversión en la fuerza laboral en un entorno de pagadores complejo.
- Agosto de 2026: eCapital extendió una facilidad de financiamiento de cuentas por cobrar de salud de 11 millones de USD a un proveedor nacional de farmacia especializada que atiende a pacientes con necesidades de tratamiento complejas. La facilidad aborda las necesidades de capital de trabajo derivadas de estructuras de reembolso multifacéticas en farmacia especializada, un segmento donde la complejidad de la combinación de pagadores limita el acceso bancario convencional.
- Abril de 2026: Capital Industrial Financial Services Group, a través de su asociada Beijing West Factoring, extendió una facilidad de crédito de hasta 200 millones de RMB (27,5 millones de USD) a Shouyi Medical para el financiamiento de la cadena de suministro de salud. La asociación conecta la plataforma de adquisición de Shouyi Medical con las capacidades especializadas de cadena de suministro de Beijing West Factoring, profundizando la penetración del factoring médico en China.


Alcance del Informe Global del Mercado de Servicios de Factoring en Salud
| Reclamaciones de Proveedor a Pagador |
| Facturas B2B de Proveedores de Suministros de Salud |
| Hospitales y Sistemas de Salud |
| Grupos de Médicos y Clínicas |
| Atención Posaguda y Comunitaria |
| Proveedores Auxiliares (Laboratorio, Diagnóstico por Imagen, Equipos Médicos Duraderos, Farmacia, Ambulancia) |
| Proveedores de Suministros de Salud y Personal |
| Con Recurso |
| Sin Recurso |
| Factores Especializados en Salud |
| Bancos y Factores de Propiedad Bancaria |
| Factores Comerciales Independientes |
| Doméstico |
| Internacional |
| Pequeñas y Medianas Empresas de Salud |
| Grandes Empresas de Salud |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Origen del Crédito | Reclamaciones de Proveedor a Pagador | |
| Facturas B2B de Proveedores de Suministros de Salud | ||
| Por Tipo de Cliente | Hospitales y Sistemas de Salud | |
| Grupos de Médicos y Clínicas | ||
| Atención Posaguda y Comunitaria | ||
| Proveedores Auxiliares (Laboratorio, Diagnóstico por Imagen, Equipos Médicos Duraderos, Farmacia, Ambulancia) | ||
| Proveedores de Suministros de Salud y Personal | ||
| Por Estructura de Recurso | Con Recurso | |
| Sin Recurso | ||
| Por Canal de Distribución | Factores Especializados en Salud | |
| Bancos y Factores de Propiedad Bancaria | ||
| Factores Comerciales Independientes | ||
| Por Categoría | Doméstico | |
| Internacional | ||
| Por Tamaño de Empresa | Pequeñas y Medianas Empresas de Salud | |
| Grandes Empresas de Salud | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los servicios de factoring en salud para 2031?
Se proyecta que el mercado de servicios de factoring en salud alcanzará 304,2 mil millones de USD en 2031, creciendo a una CAGR del 5,2% desde 2026.
¿Por qué los proveedores de salud utilizan el factoring de cuentas por cobrar?
Los proveedores utilizan el factoring para abordar la brecha entre los costos operativos inmediatos y los ciclos de reembolso de los pagadores que a menudo se extienden de 60 a 120 días.
¿Qué tipo de crédito representa el mayor volumen?
Las reclamaciones de proveedor a pagador representaron el 72,3% del volumen en 2025 porque los reembolsos de seguros y del gobierno crean cuentas por cobrar documentadas recurrentes.
¿Qué grupo de clientes está creciendo más rápido?
Se proyecta que los proveedores de atención posaguda y comunitaria crecerán a una CAGR del 6,6% hasta 2031 a medida que las necesidades de personal se expanden más rápido que los ciclos de reembolso.
¿Qué región lidera el financiamiento de cuentas por cobrar de salud?
Europa mantuvo la participación líder del 39,1% en 2025, respaldada por la infraestructura de factoring establecida en el Reino Unido, Alemania, Francia, Italia y España.
¿Cuál es la categoría de más rápido crecimiento en este campo?
Se proyecta que el factoring internacional crecerá a una CAGR del 10,2% hasta 2031, respaldado por las cadenas de suministro médico transfronterizas y los flujos de personal de salud.


 Sus datos están seguros y nunca se venden ni se comparten.
