
Tamanho e Participação do Mercado de Organizações de Fabricação Contratada em Saúde
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
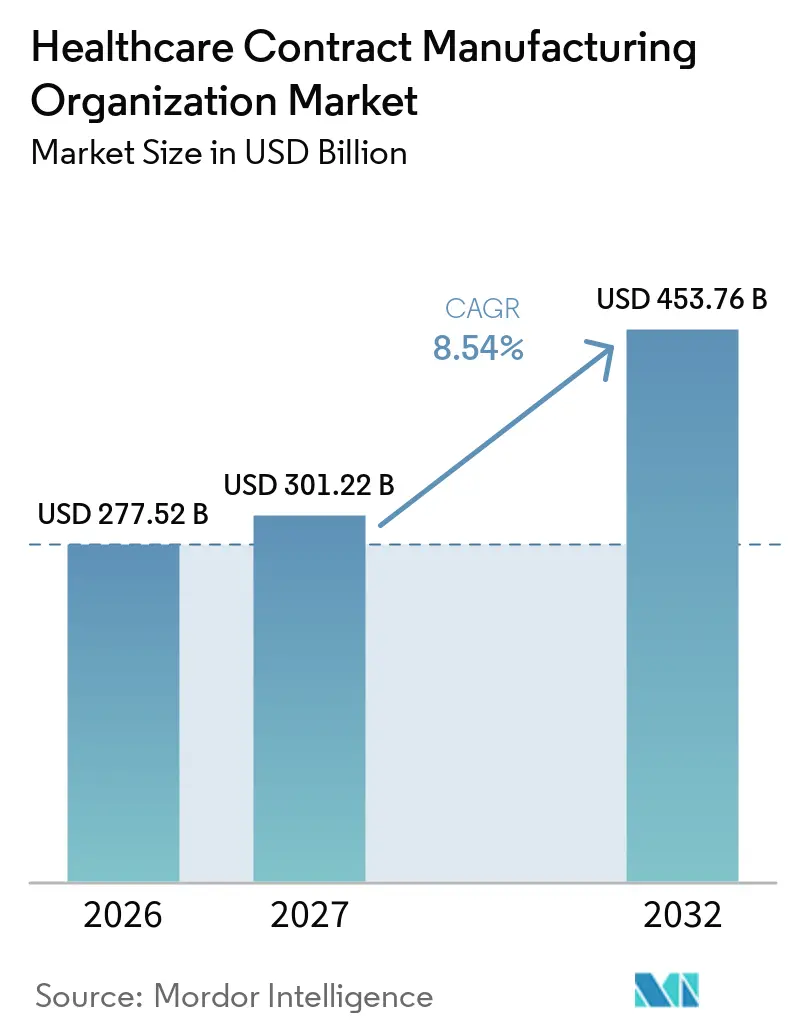
| Tamanho do Mercado (2027) | 301.22 Bilhões de dólares |
| Tamanho do Mercado (2032) | 453.76 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.54 % |
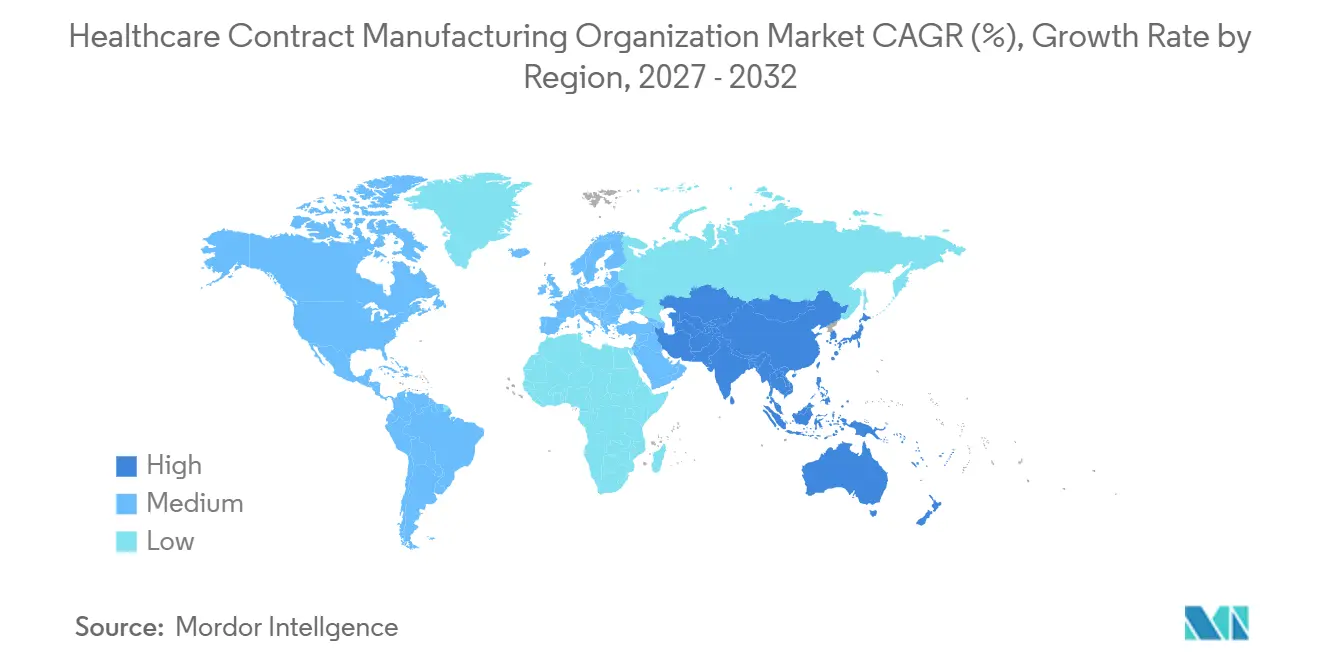
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
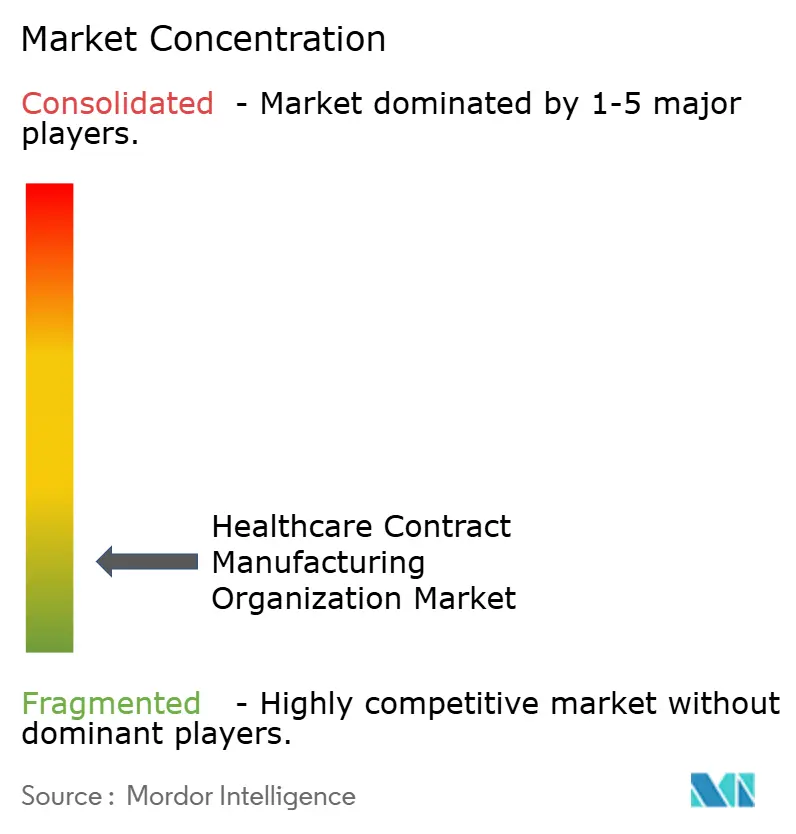
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Organizações de Fabricação Contratada em Saúde por Mordor Intelligence
O tamanho do Mercado de Organizações de Manufatura Contratada em Saúde está projetado para se expandir de 277,52 bilhões de USD em 2026 e 301,22 bilhões de USD em 2027 para 453,76 bilhões de USD até 2032, registrando um CAGR de 8,54% entre 2027 e 2032.
O momentum se intensifica à medida que inovadores farmacêuticos e de dispositivos médicos terceirizam cada vez mais a produção complexa para navegar por regulamentações rigorosas, garantir tecnologias avançadas e manter flexibilidade financeira. A manufatura farmacêutica comanda o fluxo de receita dominante, enquanto a escassez de capacidade de vetores virais nos pipelines de terapia gênica acelera os investimentos em instalações de alta potência e terapias avançadas. A América do Norte mantém a liderança graças à intensa atividade de P&D e aos bem estabelecidos marcos regulatórios da FDA. No entanto, a Ásia-Pacífico está se expandindo mais rapidamente, impulsionada pela eficiência de custos, pela melhoria dos padrões regulatórios e por programas de nearshoring que diversificam as cadeias de suprimentos. A intensidade competitiva permanece moderada: os cinco principais CDMOs detêm apenas 15% da receita, o que deixa amplo espaço para especialistas em nichos. Ao mesmo tempo, ameaças à segurança cibernética, custos de conformidade multijurisdicionais e dependências de importação de IFAs representam fatores de risco tangíveis que estão levando patrocinadores e CDMOs a reforçar a segurança digital, os sistemas de qualidade e os modelos de fornecimento regionalizados.
Principais Conclusões do Relatório
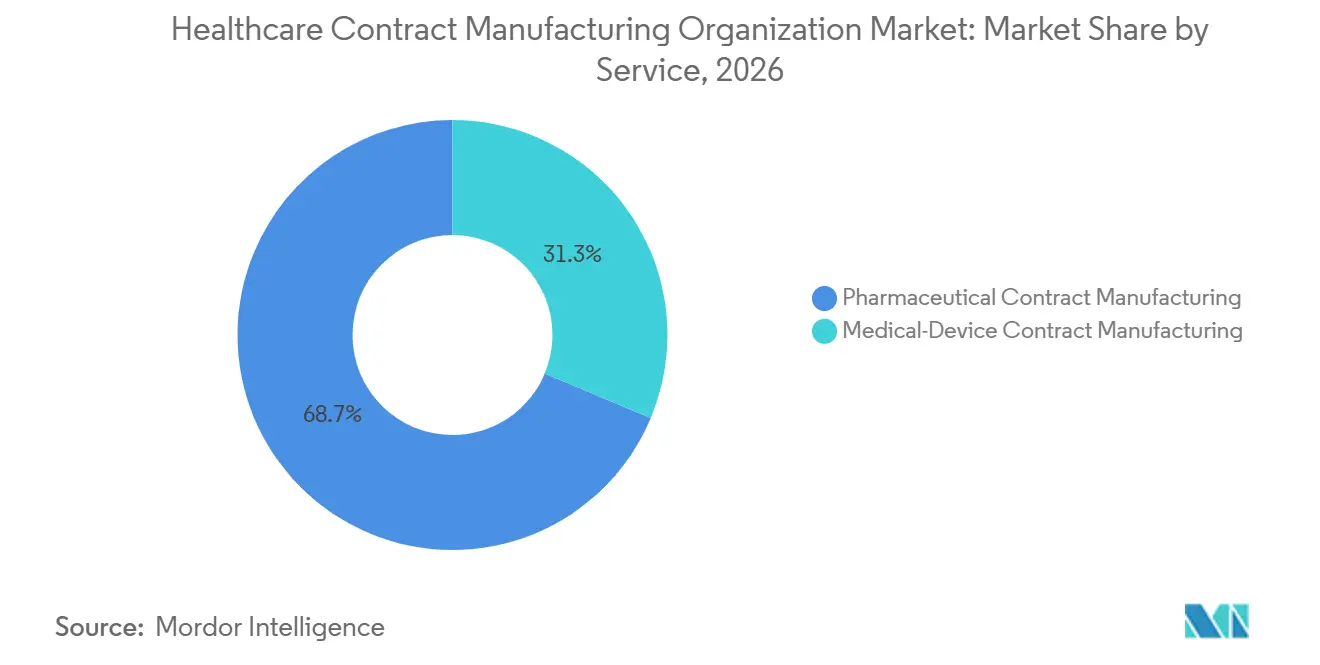
- Por tipo de serviço, a manufatura farmacêutica liderou com 68,70% de participação na receita do mercado de organizações de manufatura contratada em saúde em 2026; o segmento de formulação de dosagem final está projetado para avançar a um CAGR de 9,85% até 2032.
- Por geografia, a América do Norte capturou 41,10% da participação do mercado de organizações de manufatura contratada em saúde em 2026, enquanto a Ásia-Pacífico está se expandindo a um CAGR de 10,15% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente inclinação de OEMs farmacêuticos e de dispositivos médicos para a terceirização | +2.10% | Global, mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Ampliação dos portfólios de serviços de CDMO | +1.80% | Global, expansão mais pronunciada na Ásia-Pacífico | Longo prazo (≥4 anos) |
| Aumento na P&D de biológicos e terapias avançadas impulsionando a demanda por capacidade | +2.30% | América do Norte e UE como núcleo, com expansão para a Ásia-Pacífico | Longo prazo (≥4 anos) |
| Eficiências de custo em modelos de nearshoring/offshoring na Ásia-Pacífico e América Latina | +1.40% | Núcleo na Ásia-Pacífico, América Latina emergente | Médio prazo (2-4 anos) |
| Escassez de capacidade de vetores virais para pipelines de terapia gênica | +0.90% | Global, aguda na América do Norte e Europa | Curto prazo (≤2 anos) |
| Adoção de nichos de terceirização de gêmeos digitais e fabricação contínua | +0.50% | América do Norte e UE como adotantes iniciais | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Inclinação de OEMs Farmacêuticos e de Dispositivos Médicos para a Terceirização
A terceirização evoluiu de uma tática de redução de custos para uma alavanca estratégica de agilidade. O mercado de organizações de fabricação contratada em saúde se beneficia à medida que os patrocinadores transferem operações intensivas em capital e se concentram em pipelines de descoberta, particularmente em modalidades como terapia celular e gênica que exigem contenção altamente especializada. A intensificação da atividade de fusões e aquisições entre CDMOs sublinha a tendência de consolidação do setor, que simultaneamente amplia a abrangência de capacidades enquanto preserva a escolha do cliente. Empresas de biotecnologia menores, que agora formam a maioria dos clientes de CDMO, carecem de infraestrutura para construir instalações GMP, o que amplifica a demanda por soluções turnkey. A alta inflação e o aumento dos custos de captação de recursos inclinam ainda mais a equação construir-versus-comprar em favor da terceirização, reforçando um ciclo autossustentável no qual a escala permite que as CDMOs renovem tecnologias mais rapidamente e expandam a expertise regulatória entre jurisdições.
Ampliação dos Portfólios de Serviços de CDMO
O suporte de ponta a ponta tornou-se um diferenciador primordial à medida que as CDMOs se expandem para montante na descoberta e para jusante na embalagem comercial. As ofertas integradas minimizam o risco de interface para patrocinadores que preferem responsabilidade de fornecedor único nas fases clínicas e comerciais. Os investimentos em plataformas de vetores virais, terapia celular e mRNA ilustram como a diversificação de serviços visa capturar nichos biológicos de rápido crescimento. As capacidades digitais — desde análises de processos orientadas por IA até manutenção preditiva — melhoram o rendimento e a transparência, criando relacionamentos duradouros com os clientes. As presença global permite que os clientes alinhem a geografia de fabricação com os locais de ensaios clínicos e mercados de lançamento, um fator crítico quando o tempo de comercialização define a vantagem competitiva.
Aumento na P&D de Biológicos e Terapias Avançadas Impulsionando a Demanda por Capacidade
Mais da metade dos novos candidatos a medicamentos em pipelines ativos requerem expertise em biológicos, e uma parcela crescente compreende terapias celulares e gênicas personalizadas. A produção de vetores virais é o principal gargalo, pois a contenção rigorosa e os tamanhos variáveis de lotes desafiam a escalabilidade. Expansões em larga escala, como o plano da Samsung Biologics de superar 1,3 milhão de litros de capacidade até 2032, refletem a corrida para garantir contratos premium em um ambiente com capacidade limitada. CDMOs com investimentos antecipados em biorreatores de uso único e logística de cadeia fria comandam margens mais altas e atraem acordos de longo prazo que subsidiam expansões adicionais, alimentando um ciclo virtuoso de investimentos.[3]
Eficiências de Custo em Modelos de Nearshoring/Offshoring na Ásia-Pacífico e América Latina
A arbitragem de mão de obra, os incentivos governamentais e a supervisão regulatória aprimorada posicionam a Ásia-Pacífico e a América Latina como locais preferenciais para estágios de fabricação sensíveis a custos. Os IFAs permanecem como âncora, mas as capacidades estão avançando na cadeia de valor em direção a biológicos e montagem de dispositivos. O nearshoring para a América Latina equilibra custo com proximidade aos mercados norte-americanos, o que encurta os prazos de entrega e amorte os choques de fornecimento. Os esforços de convergência regulatória, particularmente na Coreia do Sul, Singapura e México, simplificam as aprovações transfronteiriças, aumentando ainda mais a atratividade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ônus rigoroso de conformidade GMP e SGQ multijurisdicional | -1.20% | Global, mais complexo na UE e América do Norte | Longo prazo (≥4 anos) |
| Longos prazos de entrega e complexidade logística em cadeias de suprimentos globais | -0.80% | Global, agudo em operações transfronteiriças | Médio prazo (2-4 anos) |
| Capacidade limitada de contenção de IFAAP global inflacionando os custos dos projetos | -0.60% | Global, impacto concentrado em segmentos especializados | Médio prazo (2-4 anos) |
| Escalada das obrigações de segurança cibernética e proteção de propriedade intelectual para CMOs | -0.40% | Global, elevado na América do Norte e Europa | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Ônus Rigoroso de Conformidade GMP e SGQ Multijurisdicional
Os custos de conformidade podem chegar a USD 322 milhões anuais para fabricantes farmacêuticos de maior porte, um valor que aumenta quando as CDMOs operam múltiplos sites na América do Norte, Europa e Ásia. Formatos de documentação divergentes, ciclos de inspeção e requisitos de liberação de produtos obrigam a duplicação de sistemas de gestão da qualidade, elevando as despesas administrativas e atrasando a liberação de lotes.[1] Os produtos medicinais de terapia avançada intensificam o escrutínio porque os ensaios de viabilidade celular, esterilidade e identidade devem ser validados sob estruturas específicas de cada região, o que sobrecarrega as CDMOs menores e direciona os negócios para empresas com redes de qualidade global estabelecidas.[2]
Longos Prazos de Entrega e Complexidade Logística em Cadeias de Suprimentos Globais
O fornecimento de IFA é altamente concentrado: mais de 80% dos insumos de medicamentos essenciais são originários da Índia e da China. A crescente tensão geopolítica, o fechamento de portos por eventos climáticos e os efeitos residuais da pandemia produzem tempos de trânsito imprevisíveis. A logística de cadeia fria agrava o risco, pois os IFAs biológicos e os injetáveis acabados exigem integridade de 2 °C a 8 °C durante todo o trânsito. Mandatos de serialização como o DSCSA aumentam os requisitos de documentação, adicionando etapas operacionais que prolongam os prazos de distribuição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Fabricação Farmacêutica Domina o Crescimento de Terapias AvançadasA manufatura farmacêutica gerou 68,70% do mercado de organizações de manufatura contratada em saúde em 2026 e permanece o fluxo de receita principal. Essa dominância origina-se de modelos estabelecidos de terceirização de IFA e formulação de dosagem final, nos quais a otimização de custos e a garantia regulatória impulsionam a demanda dos patrocinadores. Dentro desse segmento, a produção de IFA representou 65,40% da receita e continua a se beneficiar da expansão de capacidade na Ásia-Pacífico e na América do Norte. A formulação de dosagem final cresce a um CAGR de 9,85%, à medida que os formatos complexos de sólidos orais e parenterais aumentam. As capacidades de manuseio de alta potência e liofilização comandam preços premium, elevando ainda mais os perfis de margem do segmento.
Os serviços contratuais de dispositivos médicos permanecem um pilar mais recente, mas em rápida expansão. Os OEMs confrontados com escassez de mão de obra e custos crescentes de testes regulatórios terceirizam a montagem e a integração para CDMOs que oferecem expertise em dispositivos de Classe II e Classe III. O desenvolvimento e a manufatura de dispositivos representaram a fatia mais significativa da receita dentro desse segmento em 2024, impulsionados por implantáveis, injetáveis oftálmicos e ferramentas de monitoramento conectadas. Os serviços de validação registram expansão de dois dígitos porque os requisitos em constante evolução do EU MDR e da FDA ampliam os escopos de testes. Surge sinergia entre a terceirização de medicamentos e dispositivos, pois os produtos combinados, como seringas pré-preenchidas e auto-injetores, exigem abordagens integradas de design para manufatura. Os CDMOs que abrangem tanto capacidades farmacêuticas quanto de dispositivos oferecem aos patrocinadores eficiência de contrato único em plataformas terapêuticas completas.
Análise Geográfica
Mercado de Organizações de Fabricação Contratada de Saúde na América do Norte
A América do Norte manteve 41,10% da participação do mercado de organizações de manufatura contratada em saúde em 2026. Pipelines robustos de biológicos, incentivos fiscais e familiaridade com a FDA sustentam a adesão à produção doméstica, apesar dos custos de mão de obra mais elevados. Os gastos de capital em andamento reforçam a liderança: a Novo Nordisk alocou 4,1 bilhões de USD para expandir sua operação na Carolina do Norte, e a Fujifilm injetou 1,2 bilhão de USD em sua instalação em Holly Springs em 2024. O Canadá e o México aproveitam acordos comerciais e vantagens de custo para capturar a demanda excedente, especialmente para programas de dosagem sólida e montagem de dispositivos.
Mercado de Organizações de Fabricação Contratada de Saúde na APAC e Europa
A Ásia-Pacífico registra o crescimento regional mais rápido, com um CAGR de 10,15%, avançando de origens de API de baixo custo para hubs sofisticados de biológicos. Anúncios marcantes da intenção da Samsung Biologics de superar 1,3 milhão de litros de capacidade de biológicos e o plano de biocampus de 3,4 bilhões de USD da Lotte Biologics sinalizam a intenção de ancorar a fabricação de alto valor localmente. A melhoria da harmonização das BPF e os pools de talentos qualificados na Coreia do Sul, Singapura e Índia fomentam a confiança dos investidores. Os patrocinadores utilizam estratégias de duplo local que combinam a produção na Ásia com locais secundários na América do Norte ou na Europa para mitigar o risco geopolítico.
Mercado de Organizações de Fabricação Contratada de Saúde na EMEA e LATAM
A Europa sustenta um CAGR estável de 5,55%, apoiada pela base de engenharia da Alemanha e pela especialização da Suíça em HPAPI e biológicos. A incerteza regulatória após o Brexit inicialmente causou atritos, mas os CDMOs do Reino Unido agora se diferenciam por meio de aprovações aceleradas da MHRA voltadas para ATMPs. A América Latina ganha relevância como alternativa de nearshoring: o setor farmacêutico do Brasil registrou 14,7 bilhões de USD em vendas e se beneficia de políticas pró-manufatura. O Oriente Médio e a África permanecem incipientes, mas promissores, impulsionados pelas iniciativas da Visão 2030 e pelas metas de autossuficiência continental.
Panorama Competitivo
O mercado de organizações de manufatura contratada em saúde apresenta concentração moderada. A aquisição da Catalent pela Novo Holdings por 16,5 bilhões de USD em 2024 ressaltou o valor estratégico do setor e intensificou o momentum de consolidação. A Samsung Biologics visa economias de escala ao elevar a capacidade total para além de 1,3 milhão de litros, enquanto a Lonza adquiriu a planta da Roche em Vacaville por 1,2 bilhão de USD para ampliar sua presença na Costa Oeste. Esses movimentos refletem um padrão de expansão de capacidade vertical para garantir mandatos de ponta a ponta.
Espaços em branco persistem na produção de vetores virais e mRNA, onde as barreiras de entrada são definidas pelo capital em biossegurança e equipamentos. Especialistas como AGC Biologics e Oxford Biomedica capturam contratos combinando assessoria científica precoce com slots de BPF, conquistando a fidelidade dos patrocinadores. A diferenciação tecnológica também cresce: a unidade Patheon da Thermo Fisher implanta reatores de fluxo contínuo, e a Catalent investe em suítes de IA de manutenção preditiva que reduzem as taxas de desvio. Empresas de médio porte e apoiadas por private equity buscam consolidações regionais, agregando sites de nicho em plataformas mais amplas para competir por frameworks globais, como exemplificado pela venda da Avid Bioservices por 1,1 bilhão de USD para a GHO Capital e Ampersand.
O alcance geográfico permanece um fator decisivo. Os CDMOs adicionam sites na Ásia-Pacífico e na América Latina para mitigar riscos geopolíticos e atender ensaios locais, enquanto mantêm instalações na América do Norte e na Europa para execuções comerciais de alto valor. Os patrocinadores recompensam a abrangência alocando portfólios em múltiplos programas, impulsionando reservas de capacidade de longo prazo que estabilizam as taxas de utilização. A dinâmica competitiva, portanto, combina escala, especialização e acuidade tecnológica, com a prontidão digital cada vez mais inclinando a balança para mandatos biológicos complexos.
Líderes do Setor de Organizações de Fabricação Contratada em Saúde
-
Catalent Pharma Solutions
-
Thermo Fisher Scientific
-
Lonza Group
-
WuXi AppTec
-
Samsung Biologics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Organizações de Manufatura Contratada em Saúde Empresas cobertas neste relatório
- Catalent Pharma Solutions
- Thermo Fisher Scientific (Patheon)
- Lonza Group
- Recipharm
- Boehringer Ingelheim BioXcellence
- Pfizer CentreOne
- WuXi App Tec
- Samsung Group
- FUJIFILM
- AGC Biologics
- Baxter BioPharma Solutions
- Piramal Group
- Jabil Healthcare
- Celestica HealthTech
- Nordson Medical
- Integer Holdings
- Flex
- TE Connectivity Medical
- Eurofins CDMO
- Charles River Laboratories CDMO
Desenvolvimentos industriais recentes em Mercado de Organizações de Manufatura Contratada em Saúde
- Fevereiro de 2025: AGC Biologics inaugurou uma nova instalação na Dinamarca, dobrando seu volume de biorreatores para reforçar o fornecimento europeu de biológicos.
- Janeiro de 2025: A Lotte Biologics apresentou um plano de USD 3,4 bilhões para criar um biocampus na Coreia do Sul que integrará fabricação em escala de desenvolvimento, clínica e comercial.
- Dezembro de 2024: A Novo Holdings concluiu a aquisição da Catalent por USD 16,5 bilhões, adicionando capacidades de enchimento-acabamento em larga escala e de vetores virais.
- Novembro de 2024: A Fujifilm confirmou uma expansão de capacidade de USD 1,2 bilhão na Carolina do Norte, adicionando 680 empregos.
Mercado de Organizações de Manufatura Contratada em Saúde Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de organizações de manufatura contratada (CMO) em saúde como todos os serviços de manufatura, envase e acabamento, embalagem secundária e serviços relacionados de scale-up baseados em honorários, fornecidos por parceiros terceirizados para produtos farmacêuticos de marca ou genéricos, biológicos e dispositivos médicos regulamentados. O modelo captura as receitas obtidas de plantas de ingredientes farmacêuticos ativos (IFA), oficinas de dosagem final e linhas de montagem de dispositivos operadas em nome de proprietários externos de produtos de saúde.
As exclusões de escopo incluem pesquisa contratual pura, honorários independentes de CRO clínico, BPO de logística e mistura de nutracêuticos de marca própria, que são intencionalmente deixados fora deste conjunto de valor.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Fabricação Contratada Farmacêutica
- Fabricação de IFA
- Grandes Moléculas
- Pequenas Moléculas
- IFA de Alta Potência (IFAAP)
- Fabricação de Biológicos e Terapia Celular/Gênica
- Formulação de Dosagem Acabada (FDA)
- Dose Sólida
- Dose Líquida
- Dose Injetável
- Embalagem Secundária e Terciária
- Fabricação de IFA
- Fabricação Contratada de Dispositivos Médicos
- Desenvolvimento e Engenharia de Dispositivos
- Serviços de Desenvolvimento de Processos
- Serviços de Fabricação de Dispositivos
- Serviços de Montagem e Integração
- Serviços de Gestão da Qualidade e Validação
- Fabricação Contratada Farmacêutica
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor entrevistaram gerentes de plantas de IFA na América do Norte, líderes de cadeia de suprimentos de OEMs de dispositivos em toda a Europa e responsáveis por compras em biotecnologias de médio porte na Ásia. Essas conversas esclareceram as taxas de utilização, os prazos de contrato vigentes e as mudanças esperadas na participação de biológicos, permitindo-nos validar premissas de pesquisa documental e preencher lacunas de dados regionais antes de triangular os números finais.
Pesquisa Documental
Começamos com sinais disponíveis publicamente, como listas de inspeção de estabelecimentos de medicamentos da FDA, certificados de BPF da Agência Europeia de Medicamentos, códigos comerciais da USTR e da UN Comtrade para produtos HS 29, 30 e 90, pesquisas anuais de terceirização da EFPIA e da AdvaMed, e índices de custos nas Estatísticas de Saúde da OCDE. Arquivamentos 10-K de empresas, apresentações para investidores e famílias de patentes (via Questel) nos ajudaram a identificar adições de capacidade e migrações tecnológicas. Ferramentas de assinatura como D&B Hoovers e Dow Jones Factiva forneceram pistas de receita em nível de planta e contratos com clientes, que foram combinados com rastreadores de preços publicados pela Polymer Update para barris de seringas estéreis e pela Asia Metal para insumos de reatores de aço inoxidável. Esta lista é ilustrativa; muitas fontes suplementares foram revisadas para verificações cruzadas e contexto.
Dimensionamento de Mercado e Previsão
Uma reconstrução de cima para baixo que começa com dados globais de produção e comércio de saúde e, em seguida, aplica índices de penetração de terceirização por classe de produto estabeleceu a linha de base central de 2025. Os resultados foram corroborados com consolidações seletivas de baixo para cima de metragem quadrada de salas limpas anunciadas, amostras de PSM × volume para injetáveis estéreis e verificações de utilização de capacidade de parceiros de canal. As principais variáveis que alimentam o modelo incluem: 1) tonelagem de IFA terceirizada, 2) adições cumulativas de capacidade de linhas de envase e acabamento, 3) participação de biológicos em pipelines de fase tardia, 4) índice de terceirização de dispositivos OEM e 5) custo médio de manufatura de HPAPI por grama. Uma técnica de regressão multivariada vincula esses direcionadores a cenários de crescimento de receita, com ajustes de outliers guiados pelo consenso de especialistas. As lacunas criadas pela ausência de divulgações de empresas privadas são preenchidas por meio de aplicações conservadoras de índices extraídos de pares verificados.
Ciclo de Validação de Dados e Atualização
Cada rascunho de saída passa por triagens de anomalias e variâncias, seguidas de revisão por pares. Divergências materiais acionam o recontato das fontes primárias. Os relatórios são atualizados uma vez por ano, e atualizações intermediárias são emitidas quando fechamentos de plantas, megafusões ou mudanças regulatórias movem materialmente as variáveis subjacentes.
Por que a Linha de Base de Organizações de Manufatura Contratada em Saúde da Mordor é Sólida
As estimativas publicadas frequentemente diferem porque as empresas escolhem combinações distintas de serviços, fatores de conversão e cadências de atualização.
Os principais fatores de divergência incluem se as receitas de montagem de dispositivos são combinadas com IFAs farmacêuticos, a agressividade da absorção do pipeline de biológicos, o momento da conversão cambial e a profundidade das entrevistas primárias que moderam premissas puramente secundárias.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 255,66 bilhões de USD (2025) | Mordor Intelligence | |
| 300,70 bilhões de USD (2025) | Consultoria Global A | Inclui faturamentos de P&D de CDMO em estágio inicial e honorários de transferência de tecnologia, inflando a receita total |
| 209,90 bilhões de USD (2025) | Serviço de Dados do Setor B | Foca apenas em IFAs farmacêuticos e FDF, omitindo contratos de dispositivos médicos e embalagem secundária |
Essas comparações mostram que, quando o escopo correto, os direcionadores verificados de forma cruzada e uma atualização anual são combinados, os números da Mordor oferecem aos tomadores de decisão uma linha de base equilibrada e reproduzível na qual podem confiar.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de organizações de fabricação contratada em saúde?
O mercado é avaliado em 301,22 bilhões de USD em 2027 e está previsto para atingir 453,76 bilhões de USD até 2032.
Qual segmento de serviço gera a maior receita?
A fabricação farmacêutica detém 68,70% da receita, liderada pela produção de IFA e pela formulação de dosagem acabada.
Por que a capacidade de vetores virais é tão crítica?
Os pipelines de terapia gênica dependem de vetores virais, mas a capacidade GMP global permanece escassa, impulsionando preços premium e atrasos nos projetos.
Qual região está crescendo mais rapidamente para serviços de CDMO?
A Ásia-Pacífico está se expandindo a um CAGR de 10,15% até 2032, impulsionada por vantagens de custo, atualizações regulatórias e investimentos em biológicos em larga escala.
Quais são os principais riscos que as CDMOs enfrentam hoje?
Os custos de conformidade multijurisdicional, as ameaças à segurança cibernética e a volatilidade dos prazos de entrega da cadeia de suprimentos são os desafios operacionais mais proeminentes.