
Tamanho e Participação do Mercado de Equipamentos de Mergulho Autônomo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
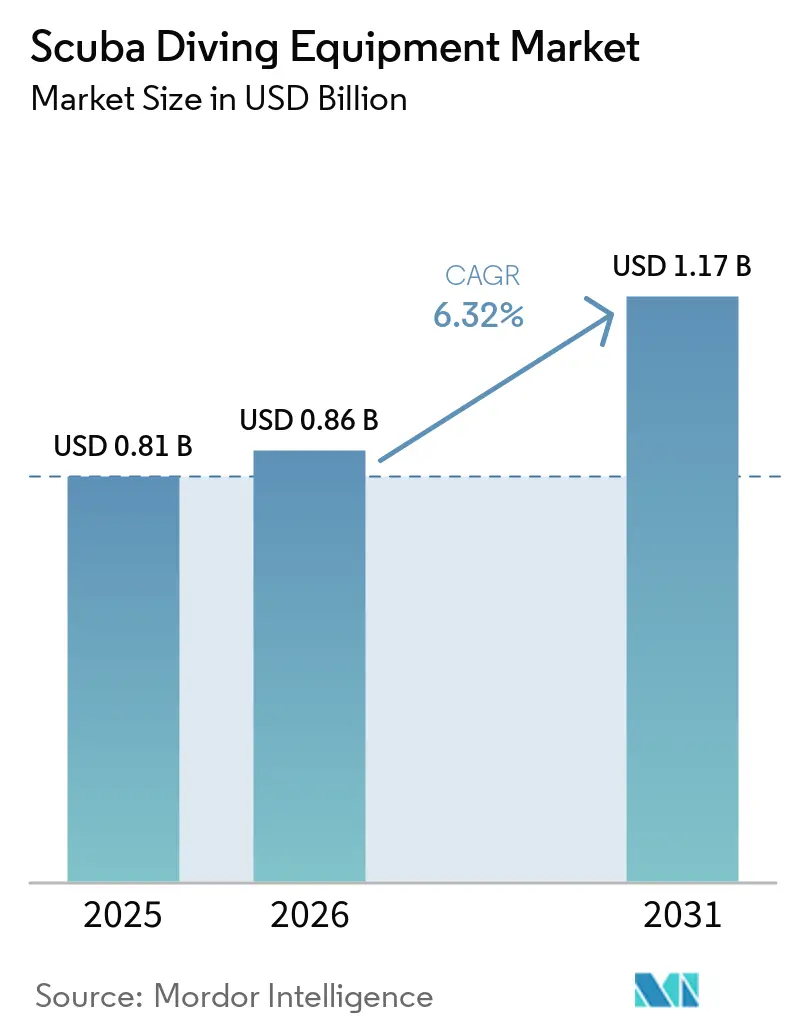
| Tamanho do Mercado (2026) | 0.86 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.17 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.32 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Mergulho Autônomo pela Mordor Intelligence
O tamanho do mercado global de equipamentos de mergulho autônomo foi avaliado em USD 0,81 bilhão em 2025 e estima-se que cresça de USD 0,86 bilhão em 2026 para atingir USD 1,17 bilhão até 2031, a uma CAGR de 6,32% durante o período de previsão (2026-2031). Esta perspectiva de crescimento ancora o otimismo atual em torno do tamanho do mercado e das muitas forças que moldam a oferta e a demanda. A recuperação pós-pandemia no turismo costeiro, a adoção mais ampla de computadores de mergulho habilitados por inteligência artificial e a retomada da renda disponível entre aventureiros entusiastas formam a espinha dorsal da expansão. A inovação contínua de produtos, especialmente em torno de materiais reciclados e wearables integrados, mantém os ciclos de substituição curtos e os preços médios de venda firmes. A atividade de consolidação, mais notavelmente a aquisição da Aqua Lung International pelo HEAD Group, sinaliza um cenário competitivo maduro, porém ainda fragmentado, onde as vantagens de escala se tornam fundamentais. As pressões do lado da oferta, como a inflação de matérias-primas e os gargalos logísticos, diminuíram em comparação com 2024, mas a vigilância é necessária, pois qualquer ressurgimento pode prejudicar a rentabilidade.
Principais Conclusões do Relatório
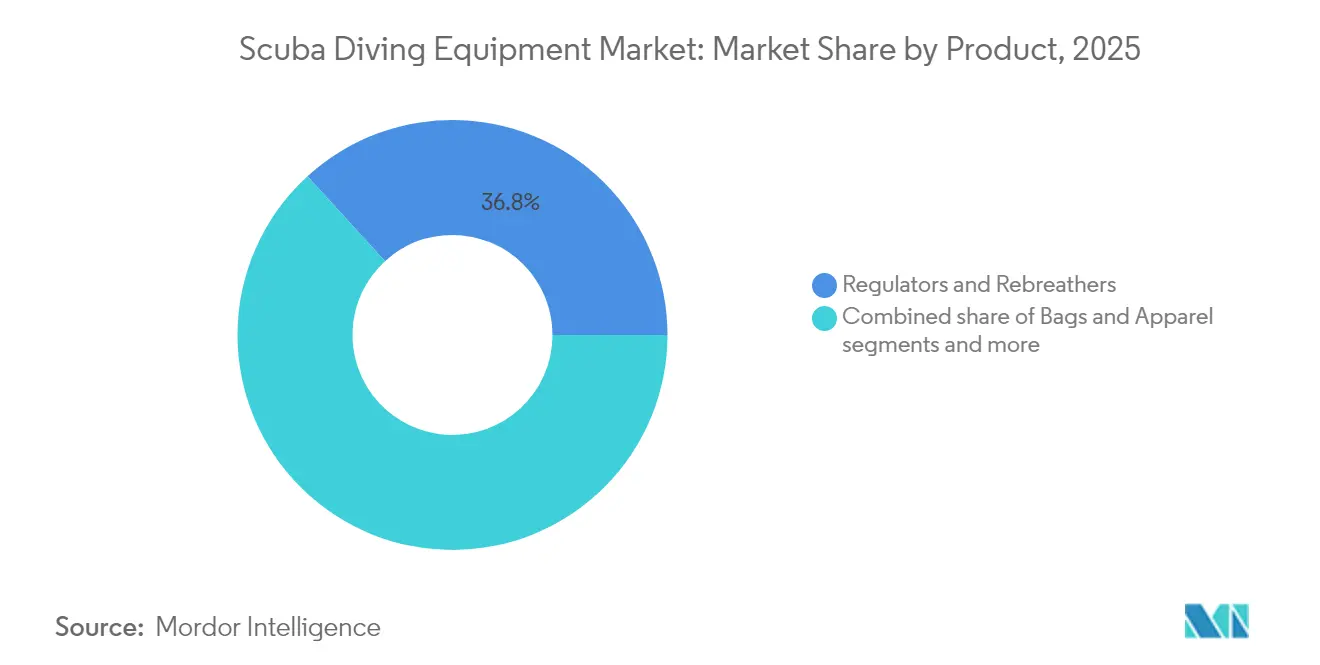
- Por produto, reguladores e rebreathers lideraram com 36,78% da participação no mercado de equipamentos de mergulho autônomo em 2025, e medidores e computadores de mergulho devem crescer a um CAGR de 6,53% até 2031, o mais rápido entre as categorias de produtos.
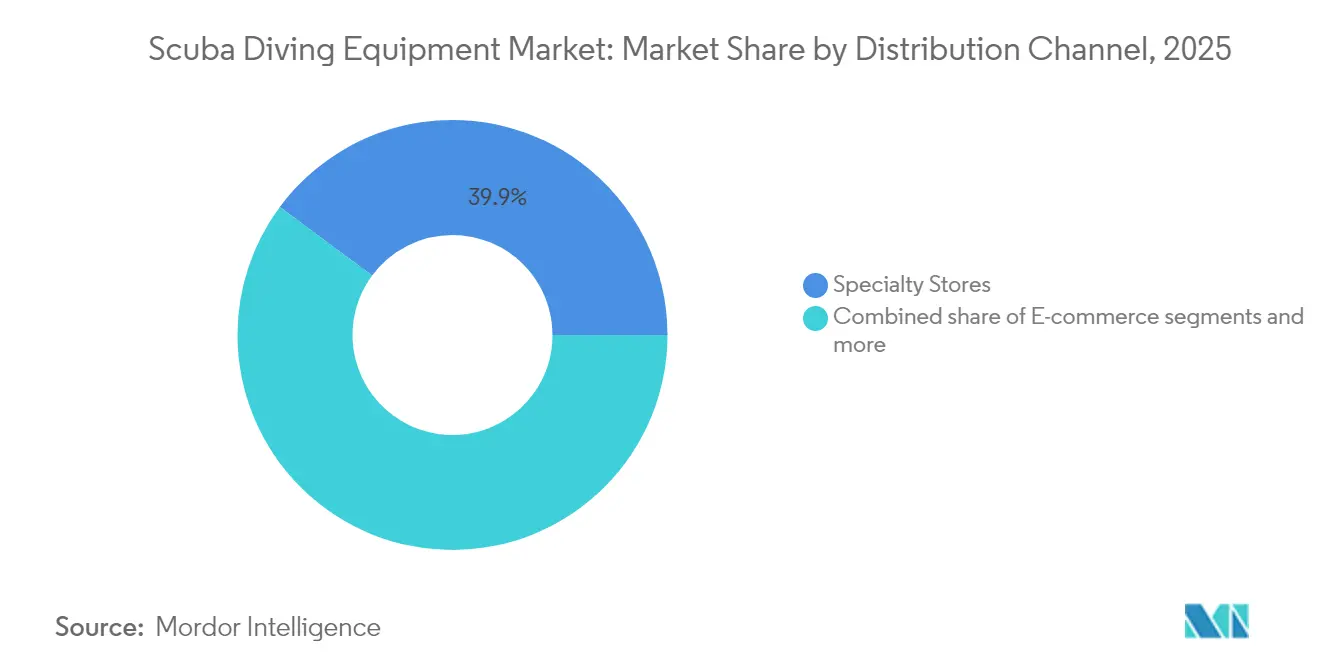
- Por canal de distribuição, lojas especializadas em mergulho detinham 39,85% da participação no mercado de equipamentos de mergulho autônomo em 2025, enquanto o e-commerce avança a um CAGR de 8,12% até 2031.
- Por usuário final, mergulhadores recreativos capturaram 63,62% da participação no mercado de equipamentos de mergulho autônomo em 2025; o segmento de mergulhadores profissionais e técnicos deve expandir a um CAGR de 5,08% no mesmo horizonte.
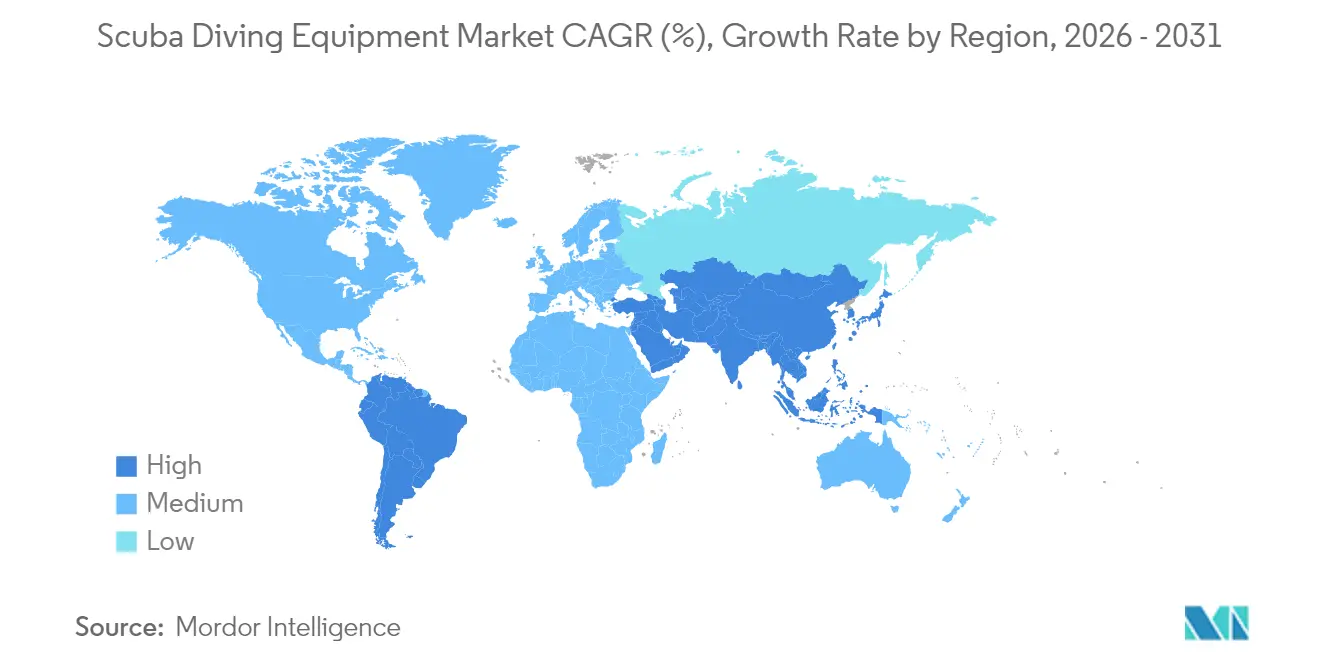
- Por geografia, a América do Norte comandou 31,02% da participação no mercado de equipamentos de mergulho autônomo em 2025; a Ásia-Pacífico é a região de crescimento mais rápido com um CAGR de 6,85% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento dos gastos com turismo costeiro | +1.2% | Global, mais forte na Ásia-Pacífico e no Oriente Médio | Médio prazo (2 a 4 anos) |
| Expansão da certificação de treinamento em mergulho | +1.8% | Núcleo na Ásia-Pacífico; transbordamento para a América do Sul | Longo prazo (≥ 4 anos) |
| Fotografia subaquática e influência das redes sociais | +0.9% | Global, adoção antecipada na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Computadores de mergulho avançados e wearables | +1.5% | América do Norte e Europa liderando; Ásia-Pacífico segue | Médio prazo (2 a 4 anos) |
| Materiais ecológicos para equipamentos | +0.7% | Europa e América do Norte expandindo mundialmente | Longo prazo (≥ 4 anos) |
| Projetos de recifes artificiais | +0.4% | Ásia-Pacífico, Oriente Médio, sites selecionados nos EUA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Gastos com Turismo Costeiro
Os destinos costeiros reabriram totalmente em 2024, e o impulso dos gastos se prolongou até 2025, com os efeitos do turismo de recuperação mantendo as taxas de ocupação dos resorts robustas. Os órgãos de turismo governamentais da Turquia, da Austrália Ocidental e de Malta lançaram roteiros focados em mergulho que agrupam treinamento, certificação e compras de equipamentos, convertendo assim viajantes de lazer em mergulhadores de primeira vez[1]. As melhorias de infraestrutura — marinas, instalações hiperbáricas e clusters de operadores de mergulho — elevam ainda mais o teto de gastos. A escassez de equipamentos de aluguel em locais emergentes obriga os visitantes a comprar máscaras, snorkels e nadadeiras de nível básico, criando uma ligação direta entre as chegadas turísticas e os embarques unitários. A diversidade de destinos também importa; locais que apresentam uma combinação de recifes de coral, mergulhos em naufrágios e locais artificiais registram cestas de compras de maior valor. Por fim, a exposição nas redes sociais de águas pristinas e megafauna converteu o interesse aspiracional em reservas reais, fechando o ciclo de demanda.
Crescente Popularidade da Fotografia Subaquática e Influência das Redes Sociais
Câmeras de ação de alta definição e capas para smartphones popularizaram a criação de conteúdo subaquático. Influenciadores destacam mergulhos noturnos, penetrações em naufrágios e interações com mantas, levando aspirantes a replicar os visuais. Os mergulhadores agora buscam dispositivos de controle de flutuabilidade com pontos de montagem para acessórios, adaptadores de lentes grande-angulares e kits de iluminação integrados à sua configuração principal. As compras impulsionadas por câmeras tendem a ser de maior valor e substituídas com mais frequência à medida que as tecnologias de óptica e sensores evoluem. Os fabricantes respondem com braços de luz de troca rápida, capas de flutuabilidade neutra e diários de mergulho baseados em aplicativos que se compartilham automaticamente para o Instagram. O efeito líquido é um ambiente de upsell mais rico, onde até mergulhadores casuais se inclinam para computadores de médio alcance para registrar profundidade e trilhas GPS. O mini ecossistema em torno da fotografia — baterias extras, cartões SD e estojos protetores — acrescenta receita incremental às vendas de equipamentos principais.
Adoção Crescente de Computadores de Mergulho Avançados e Wearables Integrados
A migração analógico-digital entrou em uma segunda fase em que algoritmos de inteligência artificial fornecem conselhos de descompressão personalizados com base em dados biométricos. O Descent G2 da Garmin utiliza uma carcaça de plástico reciclado e um painel AMOLED, oferecendo utilidade multiesporte que estende sua proposta de valor além do mergulho [2]. Os usuários do Apple Watch Ultra podem acessar perfis recreativos completos por meio de software de assinatura, apresentando iniciantes ao mergulho sem um console independente. Esses dispositivos se conectam a plataformas em nuvem, permitindo que instrutores revisem registros remotamente e certifiquem o domínio de habilidades. Os alertas de manutenção preditiva incentivam a revisão oportuna do regulador, melhorando a segurança e as receitas auxiliares para os centros de serviço. Embora os preços unitários mais elevados possam ser um obstáculo, as opções de parcelamento em sites de comércio eletrônico reduzem o atrito de adoção. À medida que os ecossistemas amadurecem, a portabilidade de dados se tornará um diferencial, fidelizando os usuários a marcas e assinaturas de software específicas.
Surgimento de Materiais Ecológicos para Equipamentos de Mergulho
A sustentabilidade passa de diferenciador a fator básico, pois os mergulhadores — frequentemente defensores fervorosos dos oceanos — examinam as pegadas de carbono. A Apeks lançou reguladores contendo peças de bioplástico provenientes de resíduos plásticos oceânicos, enquanto várias marcas de roupas de mergulho substituíram a cola à base de solvente por alternativas à base de água[3]. Os primeiros adotantes pagam prêmios porque a responsabilidade ambiental está alinhada com seus valores pessoais. As diretivas da União Europeia sobre plásticos de uso único e responsabilidade alargada do produtor se tornam mais rigorosas nos próximos quatro anos, efetivamente empurrando os retardatários em direção a cadeias de suprimentos mais ecológicas. Nylon reciclado para tiras, neoprene sem solvente e borracha biológica tornam-se padrão nas linhas premium, com expectativa de difusão à medida que os custos se amortizam. Os fabricantes com avaliações de ciclo de vida verificadas ganham vantagem no acesso a rótulos ecológicos, ampliando o espaço nas prateleiras dos varejistas especializados. À medida que as tecnologias de reciclagem de materiais escalam, os diferenciais de preço devem se estreitar, trazendo equipamentos ecológicos para o segmento de massa até 2028.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto custo inicial de equipamentos premium | -1.1% | Global, mais forte em mercados emergentes | Curto prazo (≤ 2 anos) |
| Volatilidade sazonal da demanda | -0.8% | Regiões temperadas na América do Norte, Europa e Ásia | Médio prazo (2 a 4 anos) |
| Regulamentações de segurança rigorosas que aumentam as barreiras de certificação | -1.0% | Global, mais forte em mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Preocupações ambientais com a degradação dos recifes que limitam os pontos de mergulho | -0.7% | Regiões costeiras com ecossistemas marinhos sensíveis (por exemplo, Grande Barreira de Corais, Caribe) | Médio a longo prazo (3 a 5 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Equipamentos de Mergulho Premium
Os kits completos de nível básico custam acima de USD 1.500, um obstáculo para mergulhadores casuais que representam grande parte das novas certificações. Os dados de pesquisa mostram que os mergulhadores técnicos alocam USD 970 anualmente em equipamentos, enquanto os participantes recreativos se contentam com USD 252, evidenciando a segmentação de preços. Os rebreathers, muitas vezes superiores a USD 8.000, registram níveis de interesse em torno de 57% dos mergulhadores pesquisados, mas o custo se destaca como o principal fator de dissuasão. As opções de financiamento permanecem limitadas nas economias emergentes, complicando a adoção para jovens profissionais com despesas de estilo de vida concorrentes. Os programas de aluguel preenchem as lacunas, mas adiam a aquisição, nivelando assim as curvas de atualização. Os fabricantes exploram preços modulares, permitindo compras graduais de primeiro e segundo estágio separadamente, para reduzir os desembolsos iniciais e ampliar o público endereçável.
Volatilidade Sazonal da Demanda em Regiões Temperadas
Os varejistas nos Grandes Lagos ou no Mar Báltico registram quedas de volume de 60 a 80% nos meses de inverno. Os estoques prolongados na baixa temporada sobrecarregam o capital de giro de pequenas lojas que também precisam manter técnicos de serviço durante todo o ano. Alguns operadores se diversificam em equipamentos de esqui ou caiaque, mas a comercialização cruzada dilui o foco na marca e complica os sistemas de inventário. As mudanças climáticas complicam as previsões: invernos mais amenos podem prolongar as temporadas intermediárias, mas a intensidade das tempestades também aumenta, forçando fechamentos imprevisíveis. Os fabricantes reagem oferecendo contratos de entrega just-in-time, mas a abordagem transfere o risco de armazenagem para a cadeia acima. Os módulos de aprendizado eletrônico ajudam os centros a gerar receita fora da temporada, mas as compras de equipamentos ainda se concentram nos períodos de maior movimento turístico, preservando a ciclicidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Atualizações Tecnológicas Impulsionam a Adoção de Computadores de MergulhoReguladores e Rebreathers detiveram a maior fatia do mercado de equipamentos de mergulho autônomo em 2025, representando 36,78% da receita. O segmento se beneficia de funções de segurança obrigatórias e intervalos de substituição consistentes. Por outro lado, Medidores e Computadores de Mergulho apresentam a trajetória mais rápida, com uma CAGR de 6,53%, impulsionada por funções de inteligência artificial e interoperabilidade com smartwatches. Esse dinamismo introduz ciclos de atualização curtos que lembram os eletrônicos de consumo, elevando os preços médios de venda gerais. Lançamentos de edição limitada, como reguladores comemorativos com revestimentos cerâmicos, sustentam o entusiasmo em uma categoria madura. Enquanto isso, Bolsas e Vestuário permanecem elásticos ao preço; marcas diretas ao consumidor exploram a publicidade nas redes sociais para conquistar participação de players tradicionais. As estratégias de pacotes de produtos — adicionando um computador de mergulho básico aos pacotes de reguladores — funcionam como defensores de margem para os fabricantes tradicionais, ao mesmo tempo em que reduzem as barreiras de adoção para os recém-chegados.


Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Canal de Distribuição:
Plataformas Online Reformulam as Jornadas de CompraAs Lojas Especializadas em Mergulho ainda geraram 39,85% das vendas em 2025, pois o ajuste personalizado e a prestação de serviços continuam sendo diferenciais insubstituíveis. No entanto, os hábitos de compras adquiridos durante os períodos de lockdown consolidaram uma preferência pelo comércio eletrônico que agora cresce a uma CAGR de 8,12%. Os mergulhadores mais jovens navegam em sites de comparação, assistem a vídeos de unboxing e consultam avaliações de outros usuários antes de tomar uma decisão. Os fabricantes implementam cada vez mais portais diretos ao consumidor, contornando intermediários e capturando dados para o desenvolvimento futuro de produtos. Os varejistas tradicionais respondem oferecendo experiências omnicanal — reserve online e retire na loja — para manter a relevância. Os hipermercados atuam no nível básico, com estoques de máscaras e nadadeiras, mas a profundidade do sortimento permanece mínima. À medida que as ferramentas de experimentação por realidade virtual melhoram, até mesmo itens especializados como vedações de macacões secos podem ganhar tração online, desafiando ainda mais a economia das lojas físicas.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Usuário Final:
Segmento Profissional Exige Preços PremiumOs Mergulhadores Recreativos dominaram a demanda com 63,62% de participação na receita em 2025, apoiados pelos processos de certificação e pela retomada do turismo. O grupo de Mergulhadores Profissionais e Técnicos, embora menor, registra uma CAGR robusta de 5,08%, impulsionada pela construção de parques eólicos offshore e pela pesquisa marinha que requer sistemas de gás misto. Os segmentos profissionais adquirem equipamentos de maior valor — rebreathers de circuito fechado, capacetes de comunicação — e seguem intervalos de manutenção mais rigorosos, aumentando a receita de serviços pós-venda. Os Mergulhadores Militares e de Segurança Pública compram por meio de processos de licitação vinculados aos ciclos fiscais governamentais, tornando o segmento estável, porém menos responsivo às tendências de consumo. Os crescentes projetos de infraestrutura em regiões em desenvolvimento demandam serviços de mergulho de saturação, elevando ainda mais os volumes de requisição para sistemas de suporte especializado, como câmaras de descompressão. À medida que as inspeções por drones se expandem, a demanda pelo controle de intervenção de decolagem não desaparecerá; ao contrário, se orientará para tarefas complexas que exigem equipamentos avançados.
Análise Geográfica
Mercado de Equipamentos de Mergulho Autônomo da América do Norte
A América do Norte capturou uma participação expressiva de 31,02% da receita de 2025, impulsionada por organizações de certificação consolidadas, diversidade de locais de mergulho e alta renda disponível. Os principais polos de varejo na Flórida, Califórnia e Colúmbia Britânica oferecem serviços integrados, incluindo treinamento, manutenção de equipamentos e reservas de viagens, aumentando a fidelidade dos clientes e incentivando compras premium. A popularidade do mergulho em águas frias nos Grandes Lagos e no Noroeste do Pacífico aumenta a demanda por equipamentos especializados, como drysuits e reguladores avançados, elevando o valor médio das vendas. Além disso, a fabricação local nos EUA e no Canadá reduz os prazos de entrega, garantindo melhor disponibilidade de produtos. Esses fatores reforçam coletivamente a posição de liderança da América do Norte no mercado de equipamentos de mergulho autônomo.
Mercado de Equipamentos de Mergulho Autônomo da Ásia-Pacífico
A Ásia-Pacífico representa o cluster de crescimento mais rápido, com um CAGR de 6,85% até 2031, resultado do aumento da riqueza da classe média e de campanhas agressivas de turismo. Indonésia, Filipinas e Tailândia emitem coletivamente centenas de milhares de certificações anualmente, com governos locais investindo em recifes artificiais que adicionam novos pontos de mergulho e sustentam visitas recorrentes. Além disso, o Japão registra 9,70% de participação em mergulho, com o interesse entre não mergulhadores sinalizando um funil promissor. Os custos mais baixos de equipamentos de nível básico, aliados a planos de parcelamento, tornam a aquisição acessível a um público mais amplo. Escolas de treinamento de marcas renomadas começaram a adotar modelos de franquia no Vietnã e na Índia, reforçando a demanda impulsionada por certificações.
Mercado de Equipamentos de Mergulho Autônomo da Europa
A Europa apresenta crescimento moderado, mas as regulamentações de sustentabilidade a tornam um campo de testes para inovações ecológicas. As regras de responsabilidade estendida do produtor recompensam os pioneiros que integram materiais reciclados, permitindo preços premium sem afastar compradores conscientes do meio ambiente. A expansão das áreas marinhas protegidas no âmbito da Estratégia de Biodiversidade da UE preserva a qualidade dos locais de mergulho, ao mesmo tempo em que impõe diretrizes mais rígidas aos operadores, impulsionando as vendas de âncoras de baixo impacto e lubrificantes biodegradáveis. O turismo de aventura em águas frias na Noruega e na Islândia também estimula a demanda por roupas internas aquecidas e reguladores de alto desempenho adequados a ambientes abaixo de 5 °C.
Panorama regulatório
A regulamentação de equipamentos e serviços de mergulho autônomo combina normas de segurança de equipamentos, regras de segurança ocupacional e requisitos de operadores e ambientais em nível de destino, moldando o design de produtos, os intervalos de manutenção e a aquisição por operadores. No lado dos equipamentos, as normas amplamente referenciadas incluem a EN 250 para reguladores de circuito aberto e a ISO 24803 para prestadores de serviços de mergulho recreativo, enquanto os Estados Unidos aplicam a OSHA 29 CFR 1910.424 para atividades ocupacionais de SCUBA (incluindo limites de profundidade para mergulhos determinados pelo empregador), o que influencia a demanda por reguladores, manômetros e documentação de manutenção compatíveis.
Ações regulatórias recentes nos principais corredores de turismo de mergulho estão intensificando a supervisão de operadores e as práticas de proteção de recifes, o que pode afetar as compras e as regras de uso de equipamentos. A Tailândia implementou medidas nacionais mais rígidas para atividades de mergulho, em vigor a partir de 22 de abril de 2025, sob sua estrutura de recursos marinhos e costeiros, reforçando proibições de contato com recifes e requisitos operacionais para mergulhos supervisionados. Em 2026, governos e órgãos do setor avançaram em direção a estruturas mais formalizadas: o Cipre avançou legislação em direção ao licenciamento obrigatório para prestadores de mergulho recreativo (março de 2026), delegados do Sudeste Asiático de sete países se reuniram em Bali para alinhar os padrões ambientais do Green Fins (março de 2026), e o Ministério do Turismo e Antiguidades do Egito iniciou uma discussão de reformulação regulatória do setor em 22 de abril de 2026, visando modernizar a segurança, a proteção ambiental e a governança. Esses desenvolvimentos elevam o valor da manutenção rastreável, das alegações de produtos orientadas ao meio ambiente e do suporte à conformidade dos operadores.
Análise da cadeia de valor
A cadeia de valor de equipamentos de mergulho autônomo começa com insumos upstream, incluindo metais e ligas para primeiros e segundos estágios, polímeros para carcaças e componentes de BCD, tecidos e espumas para roupas de exposição, e eletrônicos e baterias para computadores de mergulho. Seguem-se testes de design e certificação para atender aos requisitos EN/ISO e às regras de segurança nacionais. A fabricação é dividida entre detentores de marca que definem os roteiros de produtos e o marketing, e fabricantes especializados de componentes e fábricas OEM/ODM, com uma parcela significativa da produção terceirizada para a Ásia, tanto para bens rígidos quanto para bens flexíveis. A montagem final, a preparação de kits e as verificações de qualidade também podem ser realizadas mais perto dos principais centros de demanda para reduzir os prazos de entrega e melhorar a capacidade de manutenção.
Downstream, os produtos passam por distribuidores regionais, lojas especializadas em mergulho e centros de serviço, que atuam como um nó fundamental para a manutenção de reguladores, ajuste e vendas vinculadas a treinamento. Canais de e-commerce e de venda direta ao consumidor, em rápido crescimento, adicionam novas dinâmicas, agrupando financiamento, orientação de ajuste digital e assinaturas de software para computadores de mergulho. Agências de treinamento e órgãos do setor (por exemplo, SDI/TDI para padrões de treinamento e ADCI para padrões de consenso de mergulho comercial) influenciam as especificações de equipamentos e as práticas de manutenção por meio de currículos e expectativas de conformidade, enquanto associações comerciais como a DEMA apoiam a coordenação do setor e a detecção de demanda por meio de suas atualizações do Índice de Compras de Manufatura compartilhadas com os membros. Pontos de atrito persistentes incluem a exposição a tarifas e políticas comerciais para produtos importados, e a necessidade de fontes diversificadas e modelos de montagem híbrida para estabilizar a disponibilidade nos picos sazonais dos principais mercados de turismo.
Cenário Competitivo
Concentração do Mercado
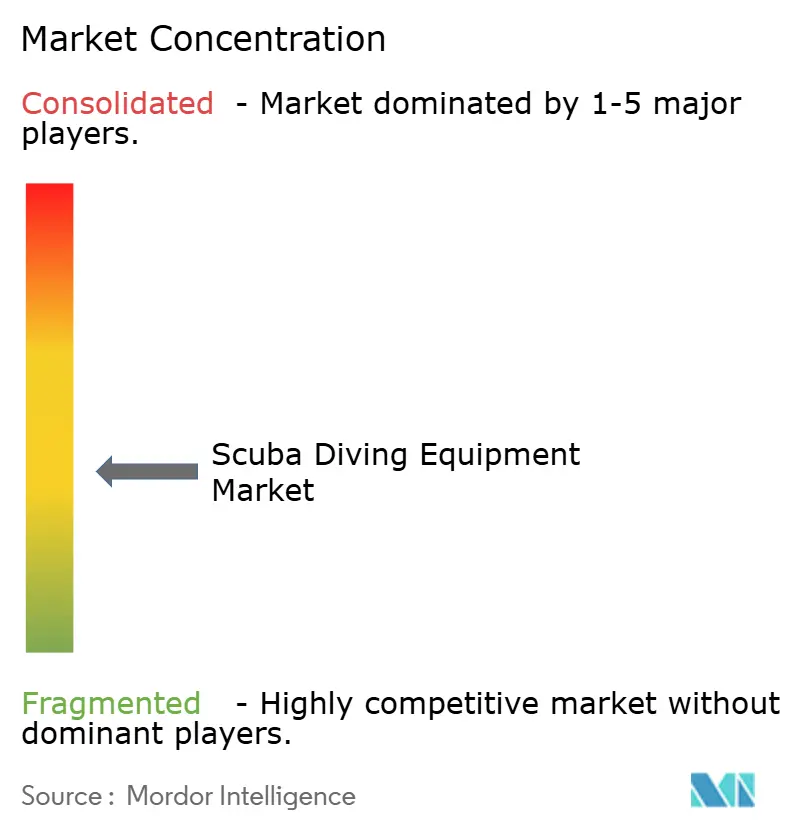
O mercado de equipamentos de mergulho autônomo apresenta um nível moderado de concentração, onde um punhado de players-chave detém influência considerável, mas ainda há espaço amplo para marcas menores e novos entrantes crescerem. Essa dinâmica apoia tanto estratégias de consolidação quanto de especialização em nichos. Uma mudança significativa ocorreu em junho de 2025, quando o HEAD Group concluiu a aquisição da Aqua Lung International, marcando um dos movimentos de consolidação mais impactantes do setor. A fusão reuniu marcas complementares e expandiu as redes de distribuição, criando maior alavancagem de preços e capacidades de inovação, especialmente no segmento premium. Essa potência multimarcas recém-formada agora compete em todas as categorias de produtos e mercados globais, preparando o terreno para uma consolidação adicional, à medida que outros players buscam vantagens de escala semelhantes.
A integração tecnológica está emergindo como um fator crítico na formação de vantagens competitivas. Empresas como a Garmin e a Apple estão aproveitando sua expertise em eletrônicos de consumo — particularmente em duração de bateria e tecnologias de exibição — para desafiar os fabricantes tradicionais de computadores de mergulho. Essa tendência está remodelando o cenário competitivo em clusters estratégicos: marcas legadas focadas em precisão técnica e confiabilidade, empresas de tecnologia impulsionando conectividade inteligente e integração, e startups ágeis diretas ao consumidor atraindo consumidores conscientes com o orçamento por meio de canais digitais. Essas abordagens distintas oferecem múltiplos caminhos para o sucesso, dependendo do público-alvo e do posicionamento da marca. O comércio eletrônico e as redes sociais capacitaram ainda mais as marcas mais novas a alcançar públicos globais sem depender da infraestrutura de varejo tradicional.
As oportunidades de espaço em branco no mercado estão se expandindo, particularmente em áreas ligadas à inovação e à sustentabilidade. Há uma demanda crescente por equipamentos de mergulho feitos com materiais ecológicos, bem como equipamentos inteligentes que oferecem recursos de segurança habilitados por inteligência artificial. Sistemas integrados de suporte de superfície que aprimoram o monitoramento e a comunicação dos mergulhadores também estão ganhando interesse, tanto de mergulhadores individuais quanto de operadores profissionais. Essas inovações não apenas melhoram a experiência do usuário e a segurança, mas também abrem modelos de receita recorrente para fabricantes de equipamentos e provedores de serviços. À medida que o setor evolui, as empresas que se alinham a essas tendências provavelmente capturarão valor inexplorado e se diferenciarão em um mercado competitivo.
Líderes do Setor de Equipamentos de Mergulho Autônomo
-
Aqua Lung International
-
Johnson Outdoors – SCUBAPRO
-
Mares (HEAD Sport GmbH)
-
Cressi Sub SpA
-
Huish Outdoors (Atomic, Oceanic, Zeagle, Hollis)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos de Mergulho Autônomo Empresas cobertas neste relatório
- Aqua Lung International
- Johnson Outdoors (Scubapro)
- Mares (HEAD Sport GmbH)
- Cressi Sub SpA
- Huish Outdoors (Atomic Aquatics, Oceanic, Zeagle, Hollis)
- TUSA (Tabata Co., Ltd.)
- Sherwood Scuba
- Poseidon Diving Systems
- Apeks Marine Equipment
- Seacsub S.p.A.
- Suunto Oy
- Shearwater Research
- Garmin Ltd. (Descent Series)
- Dive Rite
- BARE Sports
- Beuchat International
- OMS (Ocean Management Systems)
- Ocean Reef Group
- Fourth Element
- XS Scuba
Oportunidades de mercado e perspectivas futuras
Espaços em branco de produtos e canais estão se abrindo em torno de materiais orientados à sustentabilidade, práticas ambientais verificadas e ecossistemas de equipamentos conectados digitalmente que podem encurtar os ciclos de substituição e adicionar receita recorrente de software e serviços. Uma prova clara é a mudança na proteção de exposição em direção a materiais de menor impacto: a Fourth Element lançou o wetsuit Xenos ARC em fevereiro de 2026 usando látex natural e tecidos reciclados, e marcas em vestuário e acessórios estão expandindo insumos reciclados para atender às preferências dos mergulhadores e aos requisitos dos varejistas em destinos sensíveis ao meio ambiente.
Outra área de oportunidade está na intersecção entre regulamentação e gestão de destinos, onde o licenciamento de operadores e os programas ambientais influenciam quais equipamentos são recomendados, alugados e mantidos. O programa Green Fins, apoiado pela UNEP e parceiros, está sendo harmonizado em vários países do Sudeste Asiático após um workshop regional em março de 2026, em Bali. Reguladores de destino como a Tailândia (medidas em vigor a partir de 22 de abril de 2025) e o Egito (CDWS atuando como órgão de inspeção e auditoria do setor, alinhado à ISO 24803 e normas relacionadas) estão elevando o padrão de conformidade operacional. Essas mudanças sustentam a demanda por equipamentos com registros de manutenção auditáveis, consumíveis de baixo impacto (incluindo lubrificantes biodegradáveis referenciados em práticas europeias orientadas à sustentabilidade) e computadores de mergulho conectados e sistemas de segurança de superfície que ajudam os operadores a documentar operações de mergulho mais seguras e padronizadas em polos turísticos de alto tráfego.
Desenvolvimentos industriais recentes em Mercado de Equipamentos de Mergulho Autônomo
- Maio de 2026: a SCUBAPRO lançou um programa promocional de reguladores oferecendo um OCTOPUS R105 gratuito com a compra de sistemas de regulador qualificados até 30 de junho de 2026. A campanha apoiou o giro de vendas de equipamentos essenciais de suporte à vida por meio de redes de varejo e revendedores, reforçando o comportamento de compra combinada em torno de conjuntos de reguladores.
- Julho de 2025: o HEAD Group concluiu a aquisição da Aqua Lung International, consolidando marcas importantes de mergulho autônomo sob um único proprietário e ampliando o alcance de distribuição global. O acordo fortaleceu as vantagens de escala em reguladores premium, BCDs e canais vinculados a treinamento, e intensificou a pressão competitiva sobre fabricantes tradicionais independentes.
- Agosto de 2024: o Queensland introduziu o Código de Prática de Mergulho Recreativo, Mergulho Técnico Recreativo e Snorkeling de 2024, sob a Lei de Segurança em Atividades Aquáticas Recreativas de 2011, em vigor a partir de 1º de agosto de 2024. O código formalizou as expectativas de segurança operacional para prestadores comerciais, apoiando a demanda por equipamentos, manutenção e documentação compatíveis por meio de operadores de mergulho locais e parceiros de treinamento.
Mercado de Equipamentos de Mergulho Autônomo Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange equipamentos de mergulho autônomo adquiridos ou substituídos para atividades de mergulho subaquático e é monitorado como receita gerada nos principais grupos de produtos e canais de vendas globalmente.
Exclusões do escopo: Excluímos serviços que não são equipamentos, como treinamento de mergulho, pacotes de viagem, taxas de resort e fretamento de embarcações, e também excluímos equipamentos gerais de natação que não se destinam ao uso em mergulho autônomo.
Visão Geral da Segmentação
- Por Produto
- Reguladores e Rebreathers
- Bolsas e Vestuário
- Medidores e Computadores de Mergulho
- Por Canal de Distribuição
- Comércio Eletrônico
- Hipermercados e Supermercados
- Lojas Especializadas
- Por Usuário Final
- Mergulhadores Recreativos
- Mergulhadores Profissionais e Técnicos
- Mergulhadores Militares e de Segurança Pública
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia)
- Restante da Europa
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã, Filipinas)
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura base do modelo e para estabelecer limites realistas em torno do que deve ser contabilizado como receita de equipamentos de mergulho autônomo. Referenciamos fontes públicas e sem acesso restrito, como a Organização Mundial do Turismo (OMT), o Banco Mundial, órgãos nacionais de turismo (para indicadores de turismo costeiro e de mergulho), o Departamento de Estatísticas do Trabalho dos Estados Unidos (para sinais de inflação utilizados na normalização de preços) e as estatísticas de comércio do Centro de Comércio Internacional (ITC) (para tendências direcionais de importação e exportação vinculadas a categorias de equipamentos).
Também analisamos registros de empresas, apresentações para investidores, catálogos de produtos e sites de associações ou eventos relacionados a mergulho e esportes aquáticos, pois essas fontes ajudam a confirmar quais linhas de produtos estão sendo ativamente comercializadas e como os canais estão evoluindo. Quando necessário, assinaturas pagas de dados financeiros e de inteligência empresarial, bases de dados de patentes e dados de importação e exportação em nível de remessa foram utilizados para verificar a composição de produtos e a direção de preços, sem depender de uma única divulgação. As fontes listadas acima são ilustrativas, e muitas outras referências públicas também foram utilizadas para coleta de dados, validação e esclarecimentos durante o estudo.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram utilizadas para testar sob pressão o que observamos nas fontes publicadas, especialmente em relação aos ciclos de substituição de produtos, margens de canal e a divisão da demanda entre usuários recreativos versus profissionais e técnicos. Conversamos com uma combinação de fabricantes, distribuidores, varejistas especializados, centros de serviço e instrutores de mergulho na Ásia-Pacífico, EMEA e nas Américas, para que as premissas pudessem ser verificadas em relação ao comportamento real de compra e aos padrões de sazonalidade.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 12% | Ásia-Pacífico: 43% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 31% | EMEA: 31% |
| Participantes menores: 16% | Gerentes: 57% | Américas: 26% |
Dimensionamento de Mercado e Previsão
Para o dimensionamento, uma estrutura de cima para baixo foi criada inicialmente mapeando o conjunto global de demanda por meio de sinais de participação e atividade de mergulho relacionada a viagens, que foram então traduzidos em demanda de equipamentos utilizando taxas de substituição e adoção discutidas em entrevistas. Uma vez construído o conjunto de demanda, ele foi dividido entre os principais grupos de equipamentos, como reguladores e rebreathers, bolsas e vestuário, e medidores e computadores de mergulho, seguido pela alocação por canal entre lojas especializadas, e-commerce e varejo em massa.
Para manter os totais realistas, corroboramos os resultados com aproximações seletivas de baixo para cima, incluindo pontos de preço amostrados por categoria de produto, cálculos de verificação usando proxies de volume de fluxos comerciais quando relevante, e verificações de canal sobre padrões típicos de venda. Os principais insumos do modelo incluíram a base de mergulhadores certificados e a frequência de mergulhadores ativos, a intensidade do turismo de mergulho por região, os ciclos médios de substituição de equipamentos essenciais de suporte à vida, as mudanças de composição em direção a computadores de mergulho habilitados por inteligência artificial e o movimento do preço médio de venda ajustado pela inflação para renovações de equipamentos. A previsão foi realizada por meio de análise de cenários apoiada por opiniões de especialistas sobre a recuperação do turismo e os gastos discricionários, e os cenários foram convertidos em um único caso base após verificações de variância. Onde indicadores diretos de volume estavam ausentes para um país ou canal, as lacunas foram tratadas usando razões de proxy de mercados similares e, em seguida, revalidadas com feedback primário antes da finalização.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de verificações cruzadas com sinais independentes, como a direção do fluxo de turismo regional, a direção da tendência comercial para agrupamentos de equipamentos relevantes e o movimento de preços observado em listagens de varejo. Se o resultado de um país ou segmento parecer fora do padrão, as premissas são revisadas e recontatamos respondentes selecionados para confirmar se a variância é uma mudança real de mercado ou um problema de modelagem.
Antes da aprovação final, o modelo passa por revisões analíticas em múltiplas etapas para que a lógica de cálculo, as conversões e as premissas de tendência sejam consistentes entre regiões e anos. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais que podem alterar as premissas de demanda ou preços, como interrupções abruptas de viagens ou grandes mudanças de canal. Logo antes da entrega, uma revisão final é realizada para alinhar os resultados com os indicadores públicos mais recentes disponíveis e o feedback das entrevistas.
Tamanho do Mercado Global de Equipamentos de Mergulho Autônomo da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para equipamentos de mergulho autônomo podem parecer muito diferentes porque cada publicador contabiliza um conjunto diferente de produtos, utiliza diferentes períodos de tempo e aplica suas próprias premissas de preço e substituição. O momento da conversão cambial e a forma como as vendas online são tratadas também influenciam o número final, mesmo quando o nome do tema parece o mesmo.
A principal diferença decorre de se categorias adjacentes, como trajes de proteção e vestuário aquático geral, são incluídas no total, onde a Mordor Intelligence trata o escopo central de equipamentos de mergulho autônomo em torno de reguladores e rebreathers, bolsas e vestuário, e medidores e computadores de mergulho, e mantém o mercado vinculado à receita de equipamentos em vez de gastos mais amplos com esportes aquáticos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,86 bilhões de USD (2026) | |
| Publicador do Setor A | 5,17 bilhões de USD (2025) | Utiliza uma definição mais ampla de equipamentos que pode incluir cilindros, câmaras de descompressão e outros equipamentos adjacentes, e reporta um ano base e uma janela de previsão diferentes, o que altera os caminhos implícitos de substituição e precificação. |
| Publicador do Setor B | 2,20 bilhões de USD (2025) | Frequentemente inclui trajes de proteção, máscaras, nadadeiras e outros acessórios como uma grande parcela dos gastos, e o horizonte de previsão mais longo depende de um caminho de CAGR mais suave que pode diluir as oscilações de viagens e sazonalidade de curto prazo. |
Em conjunto, a dispersão reflete principalmente escolhas de escopo e a forma como o comportamento de preço e substituição é traduzido em receita por ano. Quando o escopo é mantido consistente e as premissas são vinculadas a sinais de atividade observáveis e à realidade do canal, a estimativa torna-se mais fácil de replicar e de utilizar para planejamento.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de equipamentos de mergulho autônomo em 2026?
O setor gerou USD 0,86 bilhão em 2026 e está no caminho para atingir USD 1,17 bilhão até 2031.
Qual é a CAGR projetada para equipamentos de mergulho autônomo até 2031?
O mercado deve se expandir a uma taxa anualizada de 6,32% até 2031.
Qual categoria de produto está crescendo mais rapidamente?
Medidores e Computadores de Mergulho lideram com uma CAGR de 6,53%, impulsionada pela integração de inteligência artificial e compatibilidade com smartwatches.
Por que a Ásia-Pacífico é considerada a região de crescimento mais atraente?
O aumento da renda da classe média, a expansão dos programas de certificação e os recifes artificiais financiados pelo governo sustentam um CAGR de 6,85%.
Como as tendências de sustentabilidade estão influenciando a inovação de produtos?
Os fabricantes estão migrando para plásticos reciclados, neoprene sem solvente e borracha biológica, frequentemente exigindo preços premium na Europa e na América do Norte.
Qual foi o impacto da aquisição da Aqua Lung pelo HEAD Group na concorrência?
O negócio criou a primeira potência multimarcas, conferindo à entidade combinada maior poder de precificação e capacidade de inovação entre categorias.