
Größe und Marktanteil des deutschen Wohnungsbaumarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
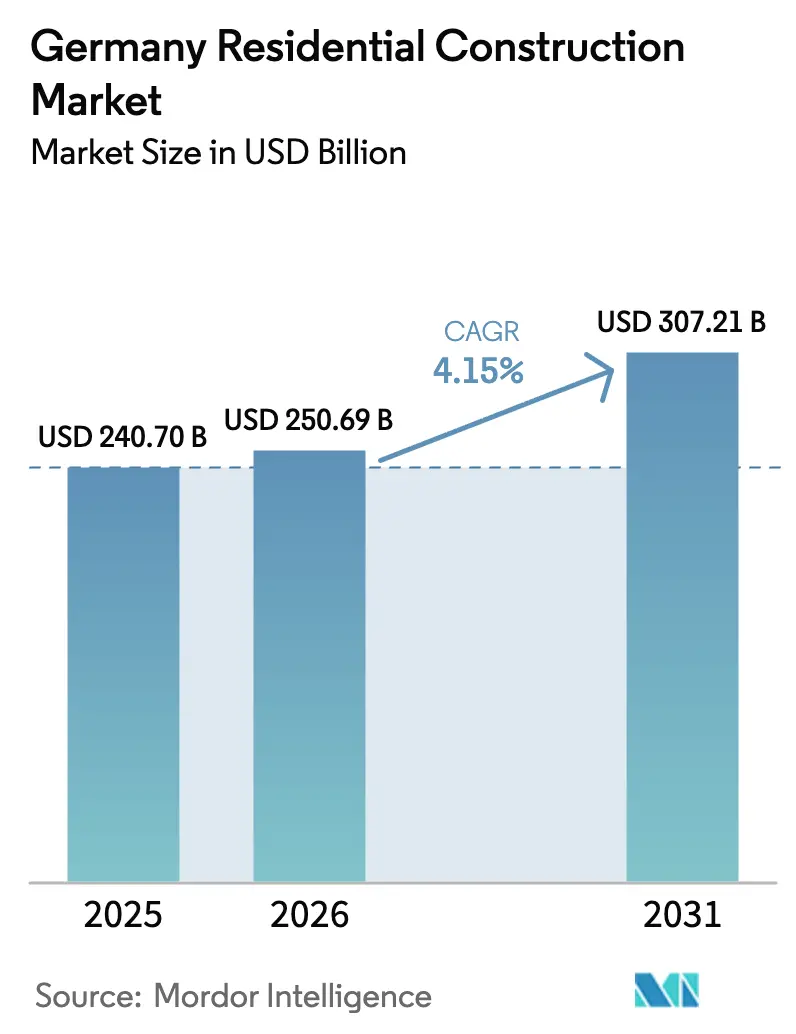
| Marktgröße im Basisjahr (2025) | 240.70 Milliarden US-Dollar |
| Marktgröße (2026) | 250.69 Milliarden US-Dollar |
| Marktgröße (2031) | 307.21 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.15 % |
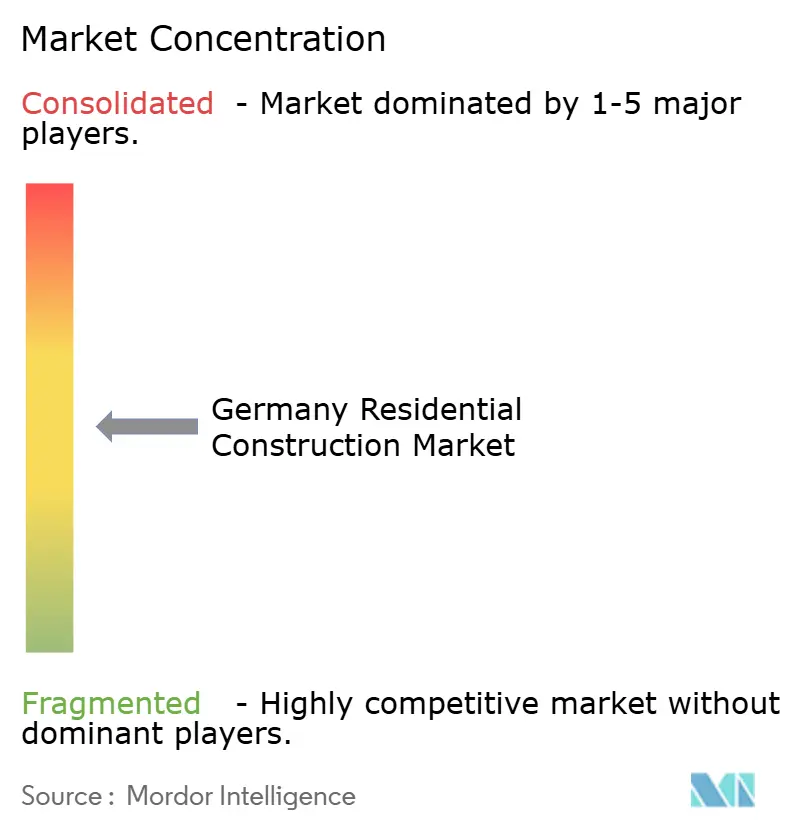
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Wohnungsbaumarkts durch Mordor Intelligence
Die Größe des deutschen Wohnungsbaumarkts soll von 240,70 Milliarden USD im Jahr 2025 auf 250,69 Milliarden USD im Jahr 2026 wachsen und wird voraussichtlich bis 2031 einen Wert von 307,21 Milliarden USD erreichen, bei einer CAGR von 4,15 % über den Zeitraum 2026–2031. Renovierungen dominieren, da Eigentümer Gebäude entsprechend den EU-Energievorschriften modernisieren, während der modulare Bau als kosteneffiziente Antwort auf den Fachkräftemangel an Bedeutung gewinnt. Die Preisinflation bei Baueingangsmaterialien – 3,2 % im Jahresvergleich im Februar 2025 – belastet weiterhin die Margen der Projektentwickler[1]Statistisches Bundesamt, „Baupreisindizes Februar 2025”, destatis.de. Gleichzeitig stützen robuste ESG-gebundene Kapitalzuflüsse und ein anhaltender Wohnungsengpass die langfristige Nachfrage und ermutigen große Marktteilnehmer wie Vonovia, die jährlichen Kapitalausgaben zu verdoppeln und bis 2028 ein Ziel von 70.000 neuen Einheiten anzustreben.
Wesentliche Erkenntnisse des Berichts
- Nach Bauart entfielen im Jahr 2025 44,40 % des Marktanteils des deutschen Wohnungsbaumarkts auf den Neubau; die Renovierung wird bis 2031 voraussichtlich mit einer CAGR von 4,31 % wachsen.
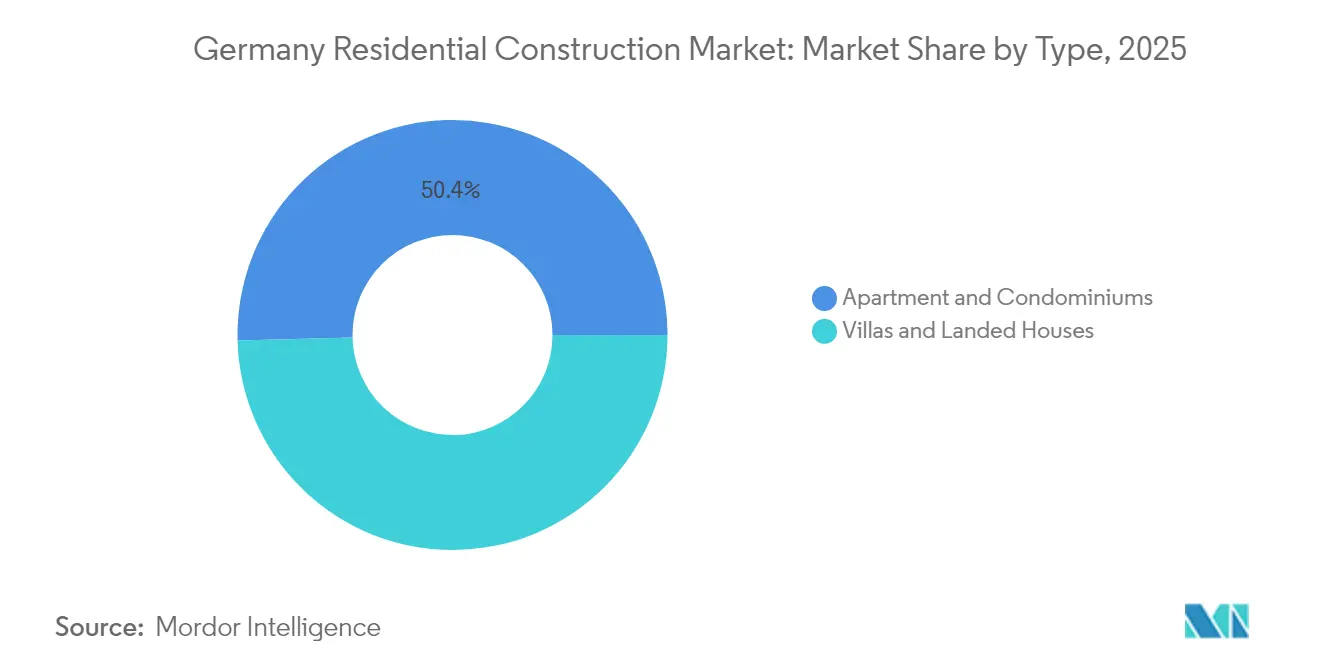
- Nach Wohnprodukt führten Wohnungen im Jahr 2025 mit einem Umsatzanteil von 50,40 % am deutschen Wohnungsbaumarkt, während Villen und Einfamilienhäuser die schnellste CAGR von 4,36 % bis 2031 erzielen sollen.
- Nach Baumethode entfielen im Jahr 2025 91,30 % des Marktwerts des deutschen Wohnungsbaumarkts auf traditionelle Bautechniken, während modulare Verfahren mit einer CAGR von 4,49 % wachsen.
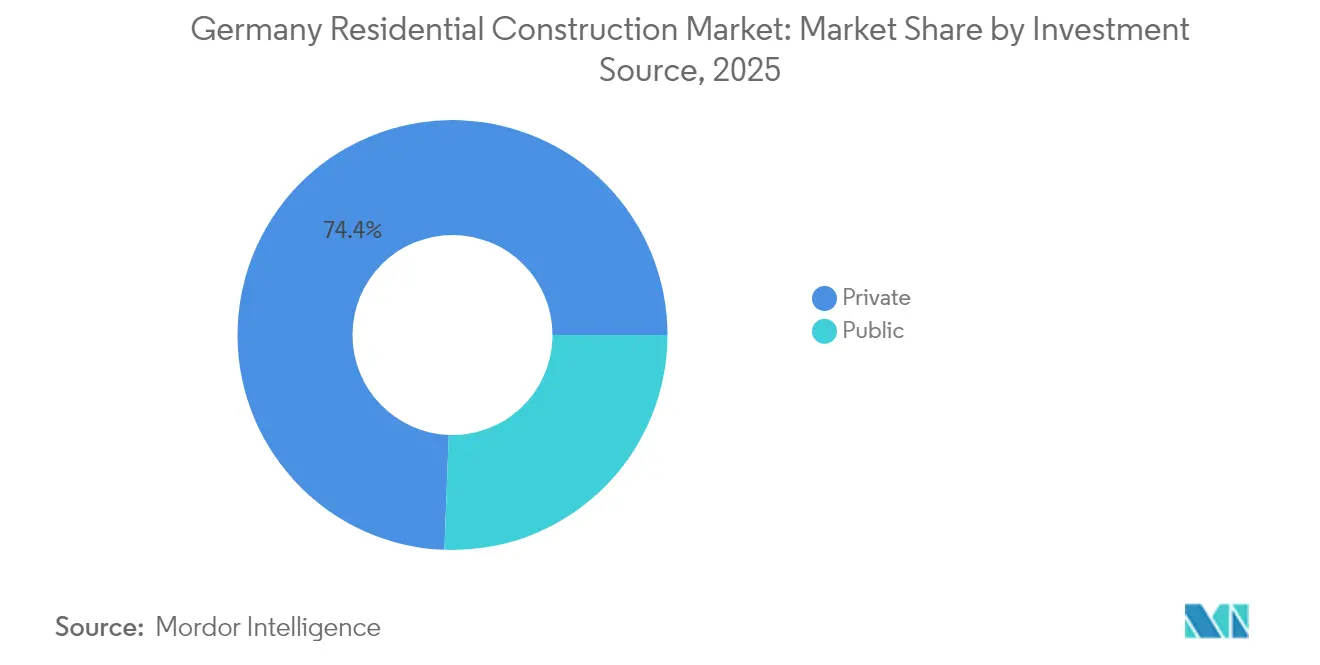
- Nach Investitionsquelle hielt das private Segment im Jahr 2025 einen Anteil von 74,40 % am deutschen Wohnungsbaumarkt; die öffentliche Finanzierung verzeichnet mit einer CAGR von 5,11 % – gestützt durch Sozialwohnungsbudgets – das stärkste Wachstum.
- Nach Region hielt Berlin im Jahr 2025 einen beherrschenden Anteil von 59,20 % am deutschen Wohnungsbaumarkt; das übrige Deutschland ist der Wachstumsführer mit einer CAGR von 4,54 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im deutschen Wohnungsbaumarkt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Alternder Wohnungsbestand treibt Renovierungsbedarf an | +1.2% | National; am stärksten in Berlin, München, Frankfurt | Langfristig (≥ 4 Jahre) |
| Staatliche Anreize zur Linderung des Wohnungsmangels | +0.9% | National; Schwerpunkt Ballungsräume | Mittelfristig (2–4 Jahre) |
| Anstieg ESG-gebundener Immobilienfonds | +0.7% | National; Berlin, Hamburg, Frankfurt | Mittelfristig (2–4 Jahre) |
| Digital gestützter Off-Site-Modulbau | +0.6% | National; frühphasiger urbaner Rollout | Langfristig (≥ 4 Jahre) |
| Ausweitung von Baukindergeld und ähnlichen Familienförderungen im Wohnungsbau | +0.5% | National, auf Erstkäufer ausgerichtet | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Ausgabe grüner gedeckter Schuldverschreibungen für Wohnbauprojekte | +0.4% | National, konzentriert in den wichtigsten Finanzzentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternder Wohnungsbestand treibt Renovierungsbedarf an
Etwa zwei Drittel der deutschen Wohngebäude wurden vor 1980 errichtet, und Eigentümer sehen sich nun mit verschärften EU-Mindestanforderungen an die Energieeffizienz konfrontiert. Dieser Altbestand hat die Aktivitäten in Richtung Modernisierungen verschoben, wobei der deutsche Wohnungsbaumarkt zunehmend von Dämmmaßnahmen, der Installation von Wärmepumpen und dem Einbau intelligenter Messsysteme angetrieben wird[2]Kiel Institut für Weltwirtschaft, „Rentabilität energetischer Sanierungen im deutschen Wohnungsbau”, kielinstitute.org. Sanierte Einheiten erzielen Mietaufschläge – veranschaulicht durch Berlins Anstieg der Angebotsmieten für Neubauten um 14 % von 2022 auf 2023, eine Lücke, die der sanierte Bestand schließen kann. Der Druck ist bundesweit spürbar, am stärksten jedoch in Großstädten, wo bebaubares Land knapp ist, was die zentrale Bedeutung von Renovierungen für das Volumen- und Wertwachstum weiter unterstreicht.
Staatliche Anreize zur Linderung des Wohnungsmangels
Die Bundespolitik hat sich entschieden in Richtung direkter Finanzunterstützung verschoben und die Sozialwohnungsbudgets bis 2028 auf mehr als 20 Milliarden EUR (22,07 Milliarden USD) erhöht, während für zwischen Oktober 2023 und September 2029 gestartete Neubauprojekte eine Abschreibung von 5 % im ersten Jahr angeboten wird. Das klimafreundliche Bauprogramm der KfW vergab im Jahr 2024 zinsgünstige Darlehen in Höhe von 762 Millionen EUR (840,97 Millionen USD) und hat seit März 2023 über 83.000 Einheiten gefördert. Staatliche Programme wie die einkommensabhängige Förderung Bayerns ergänzen die Bundesförderung. Obwohl das jährliche Fertigstellungsziel von 400.000 Einheiten im Jahr 2023 verfehlt wurde, signalisiert die politische Dynamik anhaltende Impulse für den deutschen Wohnungsbaumarkt.
Anstieg ESG-gebundener Immobilienfonds auf der Suche nach grünen Vermögenswerten
Kapitalströme folgen regulatorischen Anreizen: Berlin Hyps grüner Hypothekenpfandbrief über 500 Millionen EUR (551,82 Millionen USD) war sechsfach überzeichnet, wobei fast ein Drittel der Aufträge von dezidierten Umweltinvestoren platziert wurde. Die Deutsche Bank bot – abgesichert durch eine EIB-Mezzaningarantie – Hypotheken im Volumen von 600 Millionen EUR (662,18 Millionen USD) mit einem Zinsrabatt von 0,2 Prozentpunkten für energieeffiziente Kreditnehmer an[3]Europäische Investitionsbank, „EIB garantiert grüne Wohnungsbaukredite der Deutschen Bank”, eib.org. Die Vorzugsfinanzierung spaltet den Markt in „Grünprämien”- und „Braun-Abschlag”-Segmente und ermutigt Projektentwickler, hohe Leistungsstandards in neuen Projekten und umfangreiche Tiefensanierungen einzuplanen.
Einsatz digital gestützter Off-Site-Modulbaukonstruktion
Fabrikgefertigte Wohnmodule verkürzen die Bauzeiten um bis zu 70 % und mildern einen chronischen Fachkräftemangel im Handwerk, der 2025 zu Lohnabschlüssen von über 4 % geführt hat. GOLDBECK berichtet von schlüsselfertigen Kosten von nur 2.000 EUR pro m² (2.207,28 USD pro m²) für standardisierte Mehrfamilienhausrohbauten, was einen Kostenpuffer gegen volatile Materialpreise schafft. Eine breitere Umsetzung hängt von der Harmonisierung der Bauvorschriften und den Zeichnungsstandards der Banken ab; öffentliche Vergaberegeln beginnen jedoch, modulare Angebote bei Sozialwohnungsausschreibungen zu bevorzugen, was den mittelfristigen Wachstumspfad im deutschen Wohnungsbaumarkt stärkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Steigende Baumateriailkosten | -1.1% | Bundesweit; am stärksten an urbanen Standorten | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel und Lohninflation | -0.8% | Bundesweit; am stärksten in Berlin, München, Hamburg | Mittelfristig (2–4 Jahre) |
| Strenge Energieeffizienznormen erhöhen die anfänglichen Investitionsaufwendungen | -0.6% | National, strengere Durchsetzung in städtischen Gebieten | Langfristig (≥ 4 Jahre) |
| Kommunale Engpässe bei der Baulandbereitstellung trotz Bundesinitiative | -0.5% | Konzentriert in Berlin, München, Frankfurt, Hamburg | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Baumaterialkosten
Die Einstandspreise stiegen im Februar 2025 um 3,2 % im Jahresvergleich, wobei Dachdeckerarbeiten und Elektroinstallationen noch stärkere Anstiege verzeichneten. Knappes Zement- und Stahlangebot – beide durch hohe Energie- und CO₂-Kosten belastet – weitet die Budgetlücke bei langfristigen Projekten aus. Projektentwickler reagieren mit Vorwärtskäufen oder dem Einsatz von Ingenieurholzsystemen, doch kleinen und mittelständischen Bauunternehmen fehlt die Absicherungskapazität. Die erhöhte Materialienpreisinflation bleibt die unmittelbarste Belastung für den deutschen Wohnungsbaumarkt.
Fachkräftemangel und Lohninflation
Die Zahl der Beschäftigten im deutschen Baugewerbe sank zwischen 2019 und 2024 um 6 %, obwohl die Bauprojektpipeline ausgeweitet wurde. Gewerkschaftliche Lohnabschlüsse erhöhten die Vergütung im Jahr 2025 um mehr als 4 % und übertrafen damit die Produktivitätszuwächse. Der angespannte Arbeitsmarkt beschleunigt die Einführung von Vorfertigung und verschärft den Wettbewerb um Elektriker und Heizungs-, Lüftungs- und Klimaanlageninstallateure, was Kostendruck erzeugt, der einige politische Rückenwindeffekte zunichtemacht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Wohnungen treiben das Volumen an, Villen erfassen das Wachstum
Wohnungen und Eigentumswohnungen hielten im Jahr 2025 50,40 % des Marktwerts des deutschen Wohnungsbaumarkts, unterstützt durch Dichtevorgaben in städtischen Bebauungsplänen. Institutionelle Vermieter bevorzugen das Segment aufgrund des Portfolioumfangs, und Managementeffizienz hält die Betriebskosten planbar. Die Nachfrageresilienz spiegelt sich in Vonovias bundesweitem Portfolio von 485.000 Einheiten wider, das im Jahr 2024 eine stabile Auslastung von über 96 % verzeichnete.
Freistehende Villen und Einfamilienhäuser sind zwar in absoluter Größe kleiner, wachsen jedoch mit der höchsten CAGR von 4,36 % bis 2031 unter allen Wohnkategorien. Die Akzeptanz von Fernarbeit und der verbesserte Breitbandausbau in Vororten ermutigen Haushalte, Pendelkomfort gegen Wohnraum zu tauschen. Das KfW-Programm „Jung kauft Alt”, das Familien bei der Sanierung älterer Einfamilienhäuser Darlehen von bis zu 150.000 EUR (165.546 USD) bietet, unterstützt diesen Wandel. Bauunternehmen erzielen in diesem Segment höhere Einheitenmargen und gleichen damit Material- und Lohninflation teilweise aus.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Bauart: Renovierungsdominanz spiegelt die infrastrukturelle Realität wider
Renovierungsprojekte machten 2025 55,60 % der Ausgaben im deutschen Wohnungsbaumarkt aus und sollen bis 2031 jährlich um 4,31 % wachsen. Energiespardirektiven im Rahmen des EU-Pakets „Fit für 55” machen Sanierungsförderungen attraktiver denn je. Das BEG-Programm (Bundesförderung für effiziente Gebäude) finanziert Wärmepumpen-Upgrades und Fassadendämmung mit Zuschüssen von bis zu 20 % der förderfähigen Kosten.
Neubauleistungen bleiben unverzichtbar, doch knappes Bauland in Innenstädten, höhere Finanzierungskosten und langwierige Genehmigungsverfahren drängen Projektentwickler dazu, die Modernisierung des bestehenden Bestands zu bevorzugen. Bei Gebäuden aus der Zeit vor 1980 kann eine umfassende Sanierung bis zu 60 % der Neubaukosten erreichen, vermeidet aber dennoch Grundstückserwerbskosten und kann einheitenweise gestaffelt werden, was das Cashflow-Risiko im deutschen Wohnungsbaumarkt glättet.
Nach Baumethode: Traditionelle Techniken stehen vor modularer Disruption
Konventionelle Vor-Ort-Verfahren beherrschten 2025 noch immer 91,30 % der Produktion, was auf etablierte Lieferketten und regulatorische Planungsnormen zurückzuführen ist. Dennoch skalieren moderne modulare und vorgefertigte Verfahren mit einer CAGR von 4,49 %, da Projektentwickler Terminverlässlichkeit und Arbeitseinsparungen anstreben. KLEUSBERGs hybride Holz-Stahl-Module senken CO₂-Emissionen und halten gleichzeitig die Gitterschalenspannweiten für enge urbane Grundrisse flexibel.
Finanzierer beginnen, das geringere Baurisiko bei Fabrikbauten anzuerkennen, was die Beleihungsquoten für Modulprojekte verbessert. Sollte die Harmonisierung der Bauvorschriften fortschreiten, könnte die Marktdurchdringung des modularen Baus den deutschen Wohnungsbaumarkt für vorgefertigte Systeme bis zum Ende des Jahrzehnts in einen hohen einstelligen Prozentanteil heben.
Nach Investitionsquelle: Privates Kapital führt, öffentliche Finanzierung beschleunigt sich
Privates Kapital finanzierte 2025 74,40 % des Projektvolumens, gestützt durch Pensionsfonds und offene Spezialfonds, die auf stabile Mietrenditen abzielen. ESG-Verknüpfungen stellen einen wachsenden Teil dieses Pools dar, wobei grün zertifizierte Gebäude eine geringere Prämienamortisation aufweisen.
Die öffentliche Finanzierung, gestärkt durch Sozialwohnungsausgaben von über 20 Milliarden EUR bis 2028, verzeichnet mit 5,11 % CAGR das kräftigste Wachstum. Der DKB-Sozialanleihe über 500 Millionen EUR leitet kostengünstiges Fremdkapital an kommunale Anbieter weiter, die über 5 Millionen Einwohner versorgen. Während Vergabezeitpläne die Ausführung verlangsamen, machen garantierter Landzugang und Förderabstimmung öffentliche Projekte strukturell antizyklisch und verleihen dem deutschen Wohnungsbaumarkt Resilienz.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Region: Berlin behält die Führungsposition, das übrige Deutschland gewinnt an Tempo
Berlin repräsentierte 2025 59,20 % der Größe des deutschen Wohnungsbaumarkts, gestützt durch Wohnimmobilientransaktionen in Höhe von 2,35 Milliarden EUR (2,59 Milliarden USD) allein im ersten Quartal 2025. Regierungs- und internationale Unternehmensexpansion unterstützen die Absorption über alle Einkommensklassen hinweg. Die mittleren Angebotsmieten stiegen zwischen 2022 und 2023 um 14 % und stärken die Margen der Projektentwickler.
Sekundärstädte – Hamburg, Frankfurt, Leipzig und Dresden – verzeichnen zusammen eine schnellere CAGR von 4,54 % bis 2031, da verbesserte Verkehrsanbindungen und niedrigere Grundstückspreise sowohl Einwohner als auch Investoren anziehen. Das Hamburger HafenCity-Quartier „Grasbrook” wird 3.000 neue Wohnungen liefern, von denen 35 % gefördert sind. Diese Projekte signalisieren eine geografische Ausweitung der Chancen im deutschen Wohnungsbaumarkt.
Geografische Analyse
Berlin führt das Feld an und verbindet den Status als politische Hauptstadt mit einer breiten Arbeitgebervielfalt. Das Transaktionsvolumen von 2,5 Milliarden USD im ersten Quartal 2025 – dreimal so hoch wie im Vorjahreszeitraum – zeigt Vertrauen trotz erhöhter Finanzierungskosten. Große Portfolios wechseln den Besitzer, beispielsweise durch Vonovias Veräußerung von 4.500 Einheiten für 700 Millionen EUR, was Kapital für neue Projekte freisetzt. Dennoch erhöhen strenge Mietpreisbremsen und Energieauflagen die Compliance-Kosten und begünstigen große Marktteilnehmer gegenüber kleineren Projektentwicklern.
München bleibt Deutschlands teuerstem Wohnungsmarkt mit 8.787 EUR pro m² (9.697,68 USD pro m²) im Jahr 2024. Landknappheit und strenge Bebauungsvorschriften begrenzen das Angebot und erzeugen eine geringe Elastizität von nahezu 2 %. Preissteigerungen halten an und verlagern die Überschussnachfrage in Vorstädte, wo Villenbauer auf Haushalte mit Fernarbeit abzielen. Sozialwohnungsbudgets sind für die Erschwinglichkeit unerlässlich, aber bürokratische Komplexität verlängert die Projektlaufzeiten.
Hamburg und Frankfurt bilden die Wachstumsachse des Segments „Übriges Deutschland”. Der Moringa-Turm in der HafenCity integriert recycelbare Materialien und Dachgärten und verdeutlicht, wie sich Nachhaltigkeitsstandards über Berlin hinaus verbreiten. Frankfurts Stärke im Finanzdienstleistungsbereich zieht ausländisches Kapital in Mehrfamilienhaustürme und hält den Leerstand unter 3 %. Zusammen diversifizieren diese Städte den deutschen Wohnungsbaumarkt und verringern das Konzentrationsrisiko.
Regulatorisches Umfeld
Die deutsche Wohnbautätigkeit wird durch bundesweite Reformen des Planungsrechts und EU-getriebene Energieanforderungen geprägt, die die Tätigkeit in Richtung Renovierung und klimagerechte Neubauten verschieben. Der Wohnungsbau-Turbo führte Paragraf 246e des Baugesetzbuchs (BauGB) ein, der seit dem 30. Oktober 2025 in Kraft ist und Abweichungen vom Baurecht erlaubt, um die Wohnraumbereitstellung in angespannten Märkten zu beschleunigen.
Im Mai 2026 brachte das Bundesministerium für Wohnen, Stadtentwicklung und Bauwesen (BMWSB) ein vom Bundeskabinett verabschiedetes BauGB-Upgrade-Paket voran, um Planungsverfahren zu vereinfachen und den Wohnungsbau zu priorisieren. Gleichzeitig wurden die Mietpreisbremse und die Ausweisung von Gebieten mit angespannten Wohnungsmärkten gemäß Paragraf 201a BauGB bis 2031 verlängert, was die Entwicklungsökonomie in engen Mietmärkten prägt, während die zwischenstaatliche Koordinierung über den Pakt für Planungs-, Genehmigungs- und Umsetzungsbeschleunigung fortgesetzt wird.
Wettbewerbslandschaft
Der deutsche Wohnungsbaumarkt ist mäßig konzentriert. Vonovia, Deutsche Wohnen und HOCHTIEF nutzen die vertikale Integration von der Grundstückssicherung bis zum Asset-Management, um Kostenvorteile zu sichern und ESG-Investitionen in großem Maßstab zu zeichnen. Vonovia beabsichtigt, die jährlichen Investitionsausgaben bis 2028 auf 2 Milliarden EUR (2,20 Milliarden USD) zu verdoppeln und strebt an, den Bestand bis 2045 nahezu klimaneutral zu gestalten. Deutsche Wohnen erprobt Wärmepumpen-Sanierungen in 2.000 Einheiten, während HOCHTIEF KI-gestützte Projektplanungstools einsetzt, um Fachkräfteengpässe zu beheben.
Herausforderer konzentrieren sich auf Modulbareffizienz: GOLDBECKs Werknetz liefert bundesweit Rohbaumodule zu 2.000 EUR pro m² (2.207,28 USD pro m²), was rund 20 % unter den durchschnittlichen konventionellen Baukosten liegt. KUKAs Robotersysteme automatisieren die Wandtafelmontage, ermöglichen Zykluszeiteinsparungen von 70 % und verringern die Abhängigkeit von knappen Fachkräften.
Strategische Partnerschaften nehmen zu. STRABAG kooperiert mit PropTech-Start-ups für Predictive-Maintenance-Lösungen, während Berlin Hyp grüne Baudarlehen zeichnet, die 15–25 Basispunkte unter konventionellen Spreads liegen. Die Fähigkeit, Klimakonformität, digitales Bauen und die Bereitstellung von bezahlbarem Wohnraum zu kombinieren, definiert den Wettbewerbsvorteil im gesamten deutschen Wohnungsbaumarkt.
Marktführer der deutschen Wohnungsbaubranche
HOCHTIEF AG
Ed. Züblin AG
GOLDBECK GmbH
Max Bögl Group
Deutsche Wohnen SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die politisch getriebene Beschleunigung von Genehmigungsverfahren und der Vorstoß für klimagerechten Wohnungsbau schaffen Raum für schneller lieferbare Formate und standardisierte Lösungen, insbesondere dort, wo Kommunen Sonderregelungen wie Paragraf 246e BauGB nutzen, um lokale Planungsbeschränkungen zu umgehen. Dies passt auch zur Verschiebung des Marktes hin zu Renovierung und Energiesanierung, unterstützt durch die klimafreundliche Baukreditvergabe der KfW, die im Jahr 2024 762 Millionen EUR ausgezahlt hat und seit März 2023 mehr als 83.000 Einheiten unterstützt hat.
Angebotsseitig konzentrieren sich die Chancen auf Bauverfahren und industrialisierte Bausysteme, die die Arbeitsbelastung auf der Baustelle reduzieren. Die STRABAG-Tochter Ed. Züblin verweist auf serielle Holz-Hybrid-Ansätze (MOLENO) als Antwort auf die Nachfrage nach effizienter Lieferung, während von Bauunternehmen getriebene Fähigkeitsverbesserungen, darunter 3D-Betondruckinitiativen wie NELCON, darauf abzielen, Zyklen zu verkürzen und wiederholbare Qualität zu verbessern. Auch die kurzfristige Stimmung entwickelte sich in eine weniger negative Richtung: Das ifo-Institut meldete eine Verbesserung des Geschäftsklimas im Wohnungsbau von -20,8 Punkten im Januar 2026 auf -17,6 Punkte im Februar 2026, was ein aktiveres Ausschreibungsumfeld für Unternehmen begünstigt, die in standardisierten Mehrfamilienhaus- und Energiesanierungspaketen sowie öffentlichen oder quasi-öffentlichen Wohnungsbauprogrammen positioniert sind.
Aktuelle Branchenentwicklungen
- Juli 2026: Baugenehmigungen für neuen Wohnungsbau stiegen von Januar bis Mai 2026 im Vergleich zu 2025 um 15,4 %. Die Daten deuten auf eine steigende Aktivitätspipeline im Wohnungsbau hin und signalisieren eine stärkere kurzfristige Bautätigkeit im Jahr 2026. Dieser Anstieg steht im Einklang mit der anhaltenden Wohnraumnachfrage und könnte im Laufe des Jahres ein stabileres Marktumfeld unterstützen.
- Juli 2026: GdW prognostiziert, dass die Wohnungsfertigstellungen in Deutschland 2026 auf ~200.000 Einheiten sinken werden. Die Prognosen unterstreichen eine Fertigstellungsbeschränkung für 2026, die die Angebotsseite kurzfristig verschärfen könnte. Finanzierer könnten Projektfinanzierung und Risiko im Hinblick auf die engeren Fertigstellungsaussichten neu justieren.
- Juli 2025: HOCHTIEF AG sicherte sich zwei große Bauaufträge in Deutschland mit einem Gesamtwert von bis zu 130 Millionen EUR, darunter ein Universitätsforschungszentrum und ein Veranstaltungszentrum in Krefeld. Die Auftragsgewinne prägen die Projektpipeline und zeigen eine anbieterseitige Kapazitätserweiterung angesichts der Nachfrage des öffentlichen Sektors im deutschen Baumarkt. Die Abschlüsse untermauern die Rolle der HOCHTIEF AG als wichtiger Auftragnehmer bei öffentlichen Bauvorhaben und institutionellen Projekten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der Wohnbautätigkeit in Deutschland, einschließlich Neubau und Renovierungsarbeiten an Apartments, Eigentumswohnungen, Villen und Einfamilienhäusern, erfasst zu aktuellen Preisen in USD.
Ausschlüsse des Geltungsbereichs: Nicht-Wohngebäudebau (gewerblich und institutionell) und Tiefbauarbeiten (Straßen, Schienen, Versorgungsleitungen) sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Typ
- Wohnungen & Eigentumswohnungen
- Villen und Einfamilienhäuser
- Nach Bauart
- Neubau
- Renovierung
- Nach Baumethode
- Konventioneller Vor-Ort-Bau
- Moderne Baumethoden (Vorgefertigt, Modular, usw.)
- Nach Investitionsquelle
- Öffentlich
- Privat
- Nach Stadt
- Berlin
- München
- Frankfurt
- Hamburg
- Übriges Deutschland
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wird genutzt, um den Nachfrage- und Preiskontext festzulegen, bevor wir den Marktwert modellieren. Wir stützen uns auf öffentliche Statistiken und politische Signale, die die Richtung des Wohnbedarfs, die Aktivitätsdynamik und die Baukosteninflation im Zeitverlauf aufzeigen.
Für den deutschen Wohnungsbau haben wir Quellen wie das Statistische Bundesamt (Baugenehmigungen, geschätzte Baukosten und Baupreisindizes), bundespolitische Veröffentlichungen zu Wohnungsbau und Bauwesen, energieeffizienzbezogene Vorschriften der Europäischen Kommission, die die Sanierungsnachfrage prägen, sowie Publikationen von Institutionen mit Fokus auf Bau- und Stadtentwicklung wie dem BBSR herangezogen. Wir nutzen zudem Geschäftsberichte und Investorenpräsentationen von Unternehmen für Projektpipelines und Umsatzmix-Hinweise sowie seriöse Presseberichterstattung zu großen Programmankündigungen. Wo es hilft, Umfang und Zeitpunkt gegenzuprüfen, werden zugelassene kostenpflichtige Datenbanken für Unternehmensfinanzdaten und -informationen, Patentdatenbanken und Import-Export-Prüfungen auf Sendungsebene für wichtige Bauinputs verwendet. Die hier aufgeführten Sekundärquellen sind beispielhaft und nicht erschöpfend, da mehrere weitere öffentliche Dokumente und Datentabellen zur Gegenprüfung und Klärung verwendet werden.
Primärinterviews und Umfragen
Primärforschung wird genutzt, um das zu überprüfen, was Sekundärquellen nicht vollständig erklären können, vor allem die Aufteilung zwischen Neubau und Renovierung, wie schnell sich Preise durchsetzen und welches Volumen unter den derzeitigen Bedingungen bei Arbeitskräfteverfügbarkeit und Finanzierung realistisch umsetzbar ist. Wir sprachen mit einer Mischung aus Bauunternehmern, Projektentwicklern, Materialhändlern und Branchenspezialisten in ganz Deutschland, damit unsere Annahmen zu Projektzeitplänen, typischen Vertragsstrukturen und Sanierungsintensität mit dem übereinstimmen, was in der Umsetzung beobachtet wird.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 29 % | CXOs: 12 % |
| Mid-Tier: 56 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Akteure: 15 % | Manager: 48 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, der die deutsche Wohnbautätigkeit in einen Marktwert übersetzt, unter Verwendung von Wohnbauproduktionssignalen und Kostenreihen zur Rekonstruktion der Ausgaben. Zu den wichtigsten Inputs zählen Baugenehmigungen und genehmigte Wohneinheiten, geschätzte Baukosten, Baupreisindizes für Wohnbauarbeiten und die beobachtete Verschiebung des Mixes zwischen Neubau und Renovierung, die durch Energieeffizienzsanierungen beeinflusst wird.
Diese Summen werden anschließend mittels selektiver Bottom-up-Näherungen bestätigt, wobei stichprobenartig erhobene Projektwerte, typische Kostenbereiche pro Quadratmeter und Kanalprüfungen der Auftragsbestände von Bauunternehmen genutzt werden, um zu validieren, ob die modellierten Ausgaben für das Jahr plausibel sind. Bei spärlicher öffentlicher Berichterstattung in einigen Teilbereichen wird die Lücke durch Anwendung von Proxy-Verhältnissen aus vergleichbaren Regionen geschlossen und anschließend mit Primärrückmeldungen erneut geprüft.
Für die Prognose verwenden wir eine an einem Basisszenario verankerte Szenarioanalyse, da der kurzfristige Verlauf stark von Finanzierungsbedingungen, der Erholung des Genehmigungswesens und dem Tempo der Sanierungsprogramme abhängt. Die Zukunftsperspektive wird durch erwartete Entwicklungen bei Genehmigungen, Baupreisinflation und Sanierungsintensität geprägt und dann mit den Erwartungen der Befragten zu Auftragsbüchern und Umsetzungskapazität abgestimmt.
Datenvalidierung & Aktualisierungszyklus
Wir validieren die Ergebnisse durch Triangulation über unabhängige Signale hinweg und anschließend durch Analysten-Abweichungsprüfungen, die nach Brüchen im Vergleich zu Genehmigungen, Kostenindizes und bekannten Zeitplänen von Wohnungsbauprogrammen suchen. Zeigt ein modelliertes Jahr einen starken Ausschlag, der durch diese Indikatoren nicht gestützt wird, werden Annahmen überprüft und gezielte erneute Kontakte mit den Befragten ausgelöst, um die Lücke zu klären.
Vor der Freigabe werden das Modell und seine Treiber in mehreren Schritten überprüft, damit Berechnungslogik, Währungsbehandlung und Jahreszuordnungen konsistent sind. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchlauf vor der Auslieferung wird durchgeführt, damit Kunden zum Zeitpunkt der Veröffentlichung den aktuellsten verfügbaren Stand erhalten.
Vergleich der Marktgröße für den deutschen Wohnbausektor von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den Wohnungsbau in Deutschland unterscheiden sich häufig, da jeder Herausgeber den Wert von Renovierungen, Steuern und die Definition von Wohnbauarbeiten geringfügig unterschiedlich behandeln kann, und diese Entscheidungen können die Gesamtsumme deutlich verändern. Unterschiede können auch aus dem für die Preisgestaltung verwendeten Jahr, der Umrechnung der Lokalwährung und der Frage resultieren, ob Genehmigungs- und Kostensignale zusammen oder getrennt verwendet werden.
Die größten Ursachen für Abweichungen in diesem Markt liegen in der Regel darin, ob nur genehmigte Neubauten bewertet werden oder ob auch Instandhaltungs- und Renovierungsausgaben erfasst werden, sowie darin, ob Schätzungen Wohnbau mit umfassenderen Bauinvestitionen mischen. Ein weiterer Grund ist die Preislogik, da manche Ansätze einen einzigen breiten Inflationsfaktor anwenden, während andere Preisreihen für Wohngebäude nutzen und Annahmen aktualisieren, wenn die neuesten offiziellen Veröffentlichungen den Trend verändern – dies ist der von Mordor Intelligence hier angewandte Ansatz.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 240,70 Mrd. USD (2025) | |
| Branchen-Institut A | 336,60 Mrd. USD (2024) | Verwendet nominale, in EUR ausgewiesene Gesamtsummen für Wohnungsbau und -instandhaltung für 2024 und behandelt breite Ausgaben für den Wohnungsbestand als Wohnbau, was Reparaturposten und einen breiteren Instandhaltungspool als bei einem reinen Bau-Geltungsbereich einschließen kann. |
| Fachverlag B | 93,00 Mrd. USD (2024) | Scheint sich auf einen engeren Ausführungspool zu konzentrieren, der näher an der Neubau-Auftragstätigkeit liegt, was Renovierungen und große Sanierungsprogramme unterzählen kann, und ist zudem empfindlich gegenüber der Wahl des Basisjahres und dem Zeitpunkt der USD-Umrechnung. |
Die Spanne in der Tabelle ergibt sich größtenteils daraus, wie stark Renovierungen und laufende Arbeiten am Wohnungsbestand als Teil des Marktes gezählt werden und wie die Umrechnung in USD für das angegebene Jahr zeitlich erfolgt. Indem der Geltungsbereich an die Wohnbautätigkeit gebunden und anschließend gegen Genehmigungen, Kostenindizes und interviewbasierte Realitätsprüfungen gegengeprüft wird, bleibt der resultierende Marktwert auf nachvollziehbare, wiederholbare Inputs und Entscheidungen zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der deutsche Wohnungsbaumarkt derzeit?
Er wurde im Jahr 2026 auf 250,69 Milliarden USD geschätzt und soll bis 2031 mit einer CAGR von 4,15 % auf 307,21 Milliarden USD wachsen.
Warum dominieren Renovierungen gegenüber Neubauten?
Etwa zwei Drittel der deutschen Wohngebäude stammen aus der Zeit vor 1980, und EU-Energievorschriften machen die Modernisierung des Bestands günstiger und schneller als die Errichtung neuer Gebäude, was Renovierungen im Jahr 2025 einen Marktanteil von 55,60 % verschafft.
Wie groß ist Berlins Anteil am nationalen Wohnungsbau?
Berlin machte 2025 59,20 % des Marktwerts des deutschen Wohnungsbaumarkts aus, getrieben durch robuste Transaktionsvolumina und Bevölkerungszuflüsse.
Welche Rolle spielt der modulare Bau?
Moderne modulare Verfahren wachsen mit einer CAGR von 4,49 % und können Bauzeiten um bis zu 70 % verkürzen, machten 2025 jedoch erst 8,70 % der Aktivitäten aus.
Welche Finanzierungsquelle wächst am schnellsten?
Öffentliches Kapital – über Sozialwohnungsbudgets und subventionierte Darlehensprogramme – wächst mit einer CAGR von 5,11 % und übertrifft damit das Wachstum des privaten Segments.
Wie wirken sich ESG-Standards auf die Projektfinanzierung aus?
Grün zertifizierte Projekte erhalten Zugang zu günstigerem Fremdkapital, wie Berlin Hyps überzeichnete grüne Anleihe und Deutsche Banks vergünstigte Hypotheken zeigen, was einen Finanzierungsvorteil für nachhaltige Entwicklungen schafft.
Seite zuletzt aktualisiert am:



