
Tamanho e Participação do Mercado Alemão de Tomografia Computadorizada
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
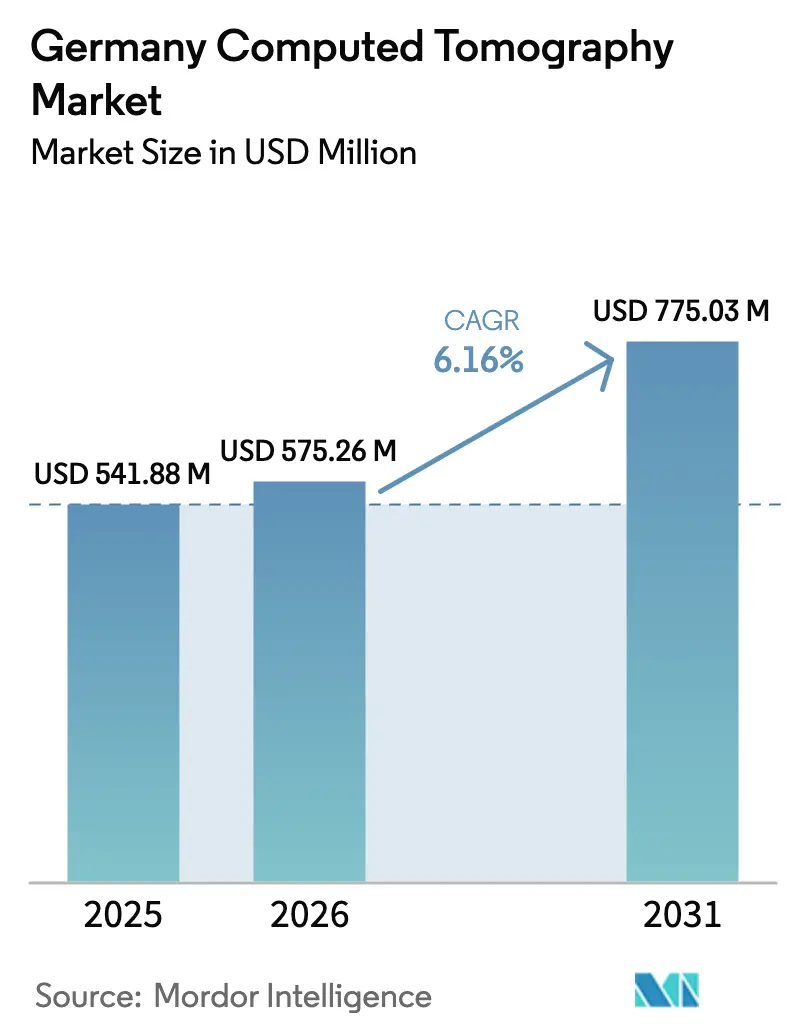
| Tamanho do mercado no ano base (2025) | 541.88 Milhões de dólares |
| Tamanho do Mercado (2026) | 575.26 Milhões de dólares |
| Tamanho do Mercado (2031) | 775.03 Milhões de dólares |
| Growth Rate (2026 - 2031) | 6.16 % |
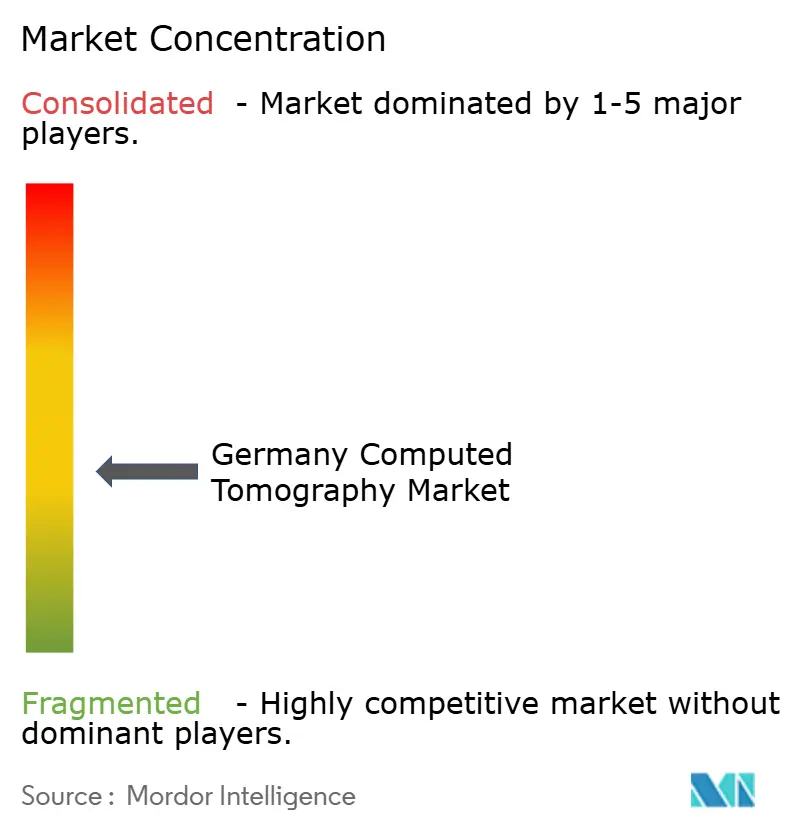
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Alemão de Tomografia Computadorizada por Mordor Intelligence
O tamanho do mercado alemão de tomografia computadorizada deverá crescer de USD 541,88 milhões em 2025 para USD 575,26 milhões em 2026, com previsão de atingir USD 775,03 milhões até 2031 a um CAGR de 6,16% no período 2026-2031. O crescimento decorre da cobertura universal de seguro do país, de uma densa rede de mais de 1.900 hospitais e da crescente demanda por diagnósticos não invasivos, à medida que a proporção de cidadãos com 65 anos ou mais se aproxima de 23% até 2030. A rápida inovação de produtos — mais notavelmente os detectores de contagem de fótons e a reconstrução aprimorada por IA — reduz a dose de radiação em até 45% enquanto melhora o fluxo de atendimento, o que atrai hospitais que lidam com escassez de pessoal. A reforma do reembolso em 2025 introduziu os códigos GOP 34370 e 34371 para a angiografia coronária por tomografia computadorizada, acelerando a adoção em cardiologia ambulatorial e práticas de radiologia. Programas de tomografia computadorizada móvel, como as ambulâncias STEMO de Berlim, reduzem os tempos de tratamento de AVC em 25 minutos, ilustrando como o diagnóstico por imagem no ponto de atendimento reformula os fluxos de trabalho em neurologia aguda. O rigor regulatório sob o Regulamento de Dispositivos Médicos (MDR) garante a segurança do paciente, mas prolonga os prazos de aprovação, obrigando os fornecedores a investir antecipadamente na geração de evidências clínicas.
Principais Conclusões do Relatório
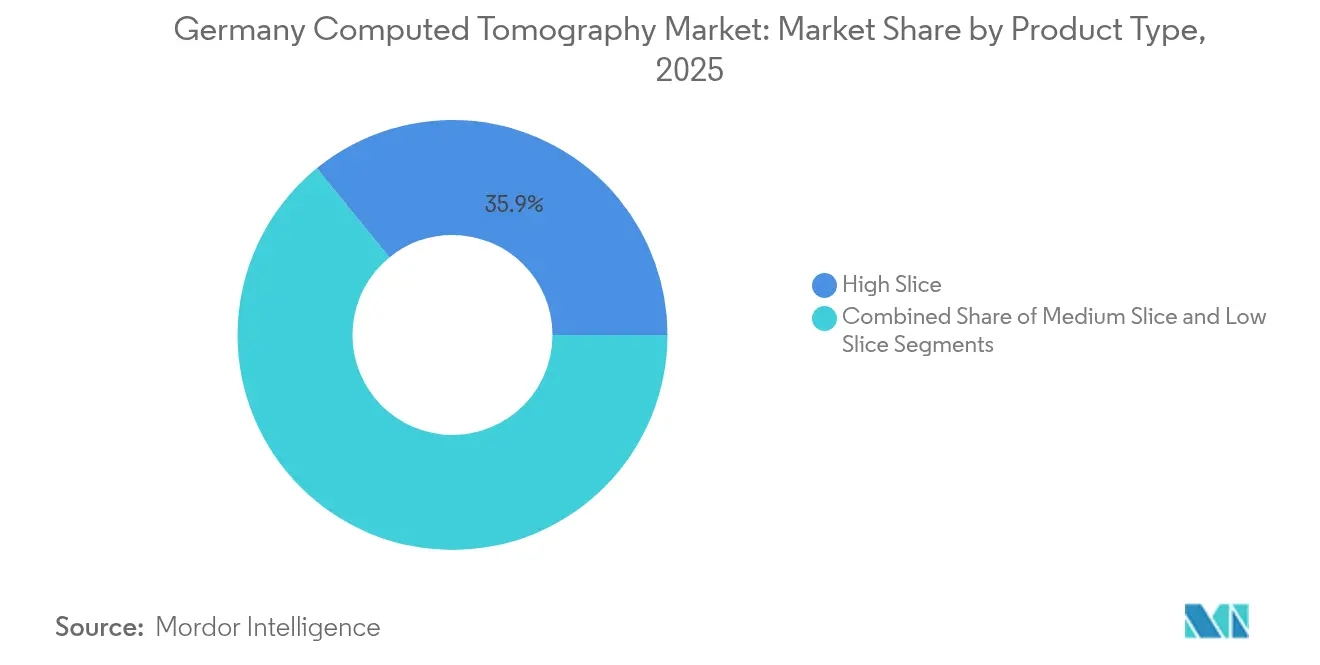
- Por tipo de produto, os sistemas de Alto Número de Cortes lideraram com 35,88% da participação do mercado alemão de tomografia computadorizada em 2025, enquanto os sistemas de Médio Número de Cortes devem expandir-se a um CAGR de 6,71% até 2031.
- Por aplicação, a oncologia representou uma participação de 31,78% do tamanho do mercado alemão de tomografia computadorizada em 2025, ao passo que a neurologia deve crescer mais rapidamente, a um CAGR de 6,62% até 2031.
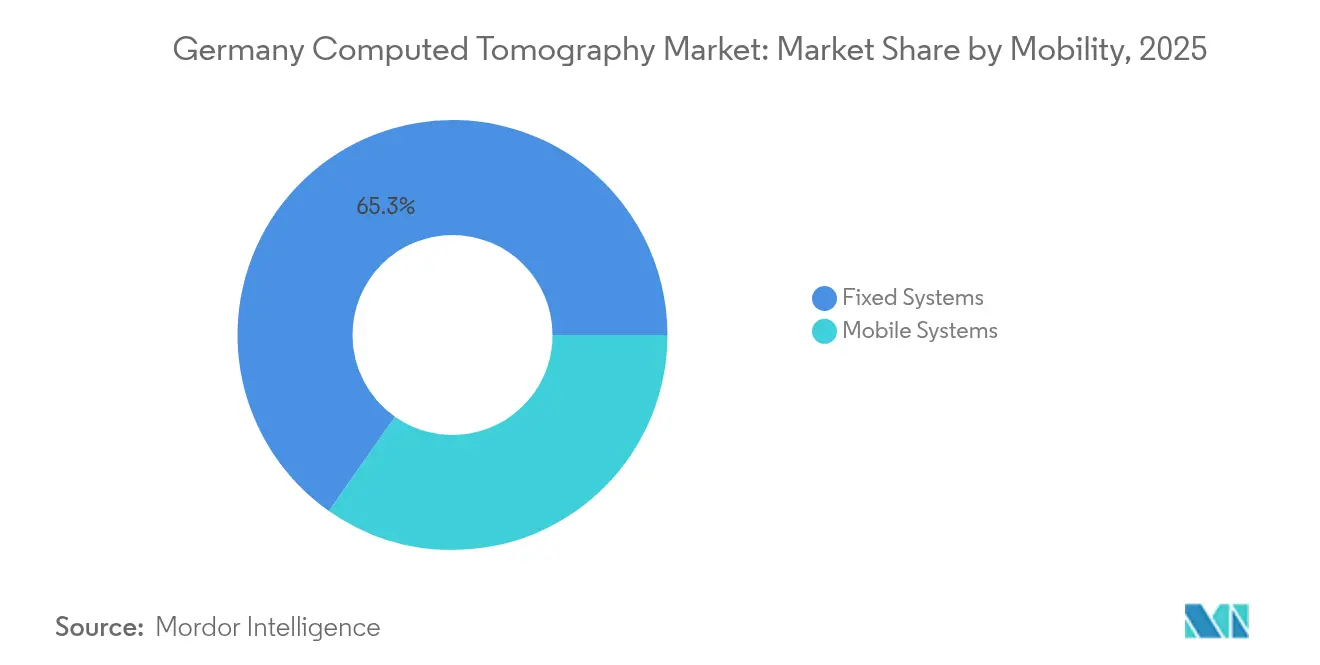
- Por mobilidade, os equipamentos fixos comandaram 65,25% do tamanho do mercado alemão de tomografia computadorizada em 2025; os sistemas móveis registram o maior CAGR de 6,90% entre 2026-2031.
- Por usuário final, os hospitais geraram 48,22% da receita em 2025, enquanto os centros de diagnóstico por imagem registram a expansão mais rápida, a um CAGR de 6,78% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Alemão de Tomografia Computadorizada
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Carga de doenças crônicas e envelhecimento populacional | +1.8% | Nacional, maior intensidade em estados rurais e do leste | Longo prazo (≥ 4 anos) |
| Avanços contínuos em detectores, IA e contagem de fótons | +1.2% | Nacional, adoção antecipada em hospitais universitários | Médio prazo (2-4 anos) |
| Reembolso da angiografia coronária por tomografia computadorizada a partir de 2025 | +0.9% | Nacional, efeito imediato em ambientes ambulatoriais | Curto prazo (≤ 2 anos) |
| Crescimento dos programas de rastreamento de câncer de pulmão de baixa dose | +0.7% | Nacional, atividade piloto em regiões de alto risco | Médio prazo (2-4 anos) |
| Consolidação de plataformas de diagnóstico por imagem ambulatorial | +0.5% | Berlim, Munique, Hamburgo | Curto prazo (≤ 2 anos) |
| Demanda por telerradiologia rural | +0.4% | Brandemburgo, Saxônia, Saxônia-Anhalt | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Carga de Doenças Crônicas e Envelhecimento Populacional
Os volumes do mercado alemão de tomografia computadorizada crescem de forma constante à medida que 15,3 milhões de residentes vivem com doenças cardiovasculares e a incidência anual de câncer atinge 500.000 casos [1]Instituto Robert Koch, "Câncer na Alemanha 2023/2024", rki.de. Cada paciente oncológico realiza em média 4 a 6 exames durante o tratamento, formando um fluxo de receita previsível para os prestadores de serviços de diagnóstico por imagem. A transformação demográfica é mais acentuada nos estados do leste com baixa densidade populacional, onde a consolidação hospitalar suscita preocupações quanto ao acesso. Para manter o fluxo de atendimento diante das lacunas de pessoal, os prestadores investem em ferramentas de automação que reduzem os tempos de exame e padronizam a qualidade das imagens. Os hospitais utilizam esses ganhos de eficiência para acomodar uma parcela crescente de acompanhamentos de cuidados crônicos sem prolongar as filas de espera.
Avanços Contínuos em Detectores, IA e Contagem de Fótons
A tomografia computadorizada por contagem de fótons oferece resolução espacial inferior a 0,2 mm e dose 45% menor em relação aos detectores convencionais [2]Siemens Healthineers, "Artigo técnico do NAEOTOM Alpha", siemens-healthineers.com. O Hospital Universitário de Augsburgo já concluiu mais de 8.000 casos clínicos, validando os benefícios da imagem espectral em avaliações cardiovasculares e ortopédicas complexas. A reconstrução baseada em IA promove uma redução adicional de dose de 50 a 80%, ao mesmo tempo que triplica a capacidade diária de exames, ajudando os departamentos de radiologia a mitigar a escassez de mão de obra. À medida que os participantes do mercado alemão de tomografia computadorizada integram detectores, IA e software de fluxo de trabalho, o foco competitivo passa do hardware isolado para plataformas integradas que otimizam a utilização das salas.
Reembolso da Angiografia Coronária por Tomografia Computadorizada a partir de 2025
O seguro estatutário agora reembolsa a angiografia coronária por tomografia computadorizada sob o código GOP 34370, reduzindo as barreiras econômicas para a avaliação não invasiva de suspeita de doença arterial coronariana. As evidências mostram que o procedimento custa EUR 98,60 contra EUR 317,75 para a angiografia invasiva, prometendo economias significativas para os pagadores. As previsões iniciais sugerem que 30 a 40% das angiografias coronárias diagnósticas poderiam migrar para a tomografia computadorizada até 2030, injetando novo impulso no mercado alemão de tomografia computadorizada. As práticas de cardiologia ambulatorial planejam atualizações de equipamentos, enquanto as sociedades de radiologia publicam diretrizes de treinamento para preservar a qualidade das imagens e a segurança dos pacientes em programas cardíacos em rápida expansão.
Crescimento dos Programas de Rastreamento de Câncer de Pulmão de Baixa Dose
Estudos piloto avaliam a implantação nacional do rastreamento por tomografia computadorizada de baixa dose para reduzir a mortalidade por câncer de pulmão, que registrou 56.690 novos casos em 2024. Ensaios clínicos internacionais confirmaram uma redução de 20% na mortalidade entre fumantes de alto risco, levando os formuladores de políticas alemães a delinear critérios de elegibilidade e modelos de financiamento. Grupos de pesquisa nacionais aplicam algoritmos de IA para filtrar ruídos e detectar nódulos sub-centimétricos em níveis de radiação comparáveis à exposição natural anual, abordando o ceticismo em relação à dose cumulativa [3]Plattform Lernende Systeme, "IA no rastreamento de câncer de pulmão", plattform-lernende-systeme.de. A expansão do programa exigirá sistemas adicionais em regiões com maior prevalência de tabagismo, impulsionando as vendas de equipamentos no médio prazo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto CAPEX e OPEX dos equipamentos de tomografia | -1.1% | Nacional, mais agudo em pequenos hospitais comunitários | Longo prazo (≥ 4 anos) |
| Prazos rigorosos de aprovação pelo BfArM / CE-MDR | -0.8% | Nacional | Médio prazo (2-4 anos) |
| Escassez de técnicos em radiologia e radiologistas | -0.7% | Nacional, mais urgente em instalações rurais | Longo prazo (≥ 4 anos) |
| Excesso de oferta em áreas metropolitanas comprimindo os preços dos exames | -0.4% | Berlim, Munique, Hamburgo | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX e OPEX dos Equipamentos de Tomografia
Uma tomografia computadorizada de ponta de 128 cortes custa até USD 3 milhões, e os contratos anuais de serviço acrescentam de 8 a 12% do valor de aquisição. Sob o financiamento por grupos de diagnóstico relacionados (DRG) da Alemanha, os hospitais enfrentam reembolsos fixos que raramente cobrem os custos do ciclo de vida de equipamentos de alto desempenho. Os prestadores precisam de um mínimo de 1.065 exames por ano para atingir o ponto de equilíbrio de uma unidade de radiologia dedicada, empurrando as instalações menores em direção a parcerias de telerradiologia. As restrições de capital retardam a adoção dos sistemas de contagem de fótons, apesar de seus benefícios clínicos, reforçando a preferência por plataformas de médio porte que equilibram capacidade e custo.
Prazos Rigorosos de Aprovação pelo BfArM / CE-MDR
Os dispositivos de tomografia computadorizada das Classes IIb e III devem concluir avaliações de conformidade exaustivas, prolongando a entrada no mercado em 12 a 18 meses e aumentando as despesas regulatórias. O acompanhamento clínico pós-comercialização e os relatórios de vigilância acrescentam carga administrativa, especialmente para fornecedores de menor porte. Embora a estrutura eleve os padrões de segurança, ela reduz a agilidade, atrasando o impacto comercial dos avanços tecnológicos. Os fabricantes pré-financiam extensos ensaios clínicos para garantir evidências antecipadas, elevando as barreiras para novos entrantes e intensificando a concorrência no mercado alemão de tomografia computadorizada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Sistemas de Médio Número de Cortes Impulsionam o Crescimento
As plataformas de Médio Número de Cortes atraem compradores que buscam funcionalidade avançada a preços sustentáveis, e esta categoria deve crescer a um CAGR de 6,71%, superando o mercado alemão de tomografia computadorizada como um todo. Os equipamentos de Alto Número de Cortes mantiveram uma participação de 35,88% no mercado alemão de tomografia computadorizada em 2025, sustentados pela força das aplicações premium em cardiologia e oncologia. Os hospitais universitários preferem equipamentos com ≥256 cortes ou detectores de contagem de fótons para casos de ultra-alta resolução, enquanto as clínicas regionais migram para sistemas de 64 cortes que cobrem a maioria das vias diagnósticas sem ultrapassar os limites orçamentários.
As melhorias rápidas nos detectores permitem que os dispositivos de Médio Número de Cortes ofereçam imagens quase isotrópicas e pós-processamento espectral antes reservados para os modelos topo de linha. Essa democratização alinha-se às políticas de aquisição que enfatizam o cuidado baseado em valor. O tamanho do mercado alemão de tomografia computadorizada para sistemas de Médio Número de Cortes deve avançar de forma constante à medida que as redes de diagnóstico por imagem ambulatorial renovam frotas envelhecidas para atender à demanda de reembolso de tomografia cardíaca. Por outro lado, os equipamentos de Baixo Número de Cortes permanecem como nicho, atendendo como suporte em emergências e pequenos centros de trauma onde o custo de aquisição supera as características avançadas.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Aplicação: O Segmento de Neurologia Acelera
A neurologia deve registrar um CAGR de 6,62%, o mais rápido no mercado alemão de tomografia computadorizada, impulsionada pelas vias nacionais de tratamento de AVC e pela expansão da capacidade de terapia endovascular. As ambulâncias STEMO de Berlim demonstram como a tomografia computadorizada a bordo eleva as taxas de trombólise acima de 30%, evidenciando os benefícios clínicos e econômicos do diagnóstico por imagem pré-hospitalar. A oncologia preservou a maior fatia de 31,78% do tamanho do mercado alemão de tomografia computadorizada em 2025, pois os centros abrangentes de câncer dependem de tomografias em série para estadiamento, planejamento de tratamento e vigilância.
O diagnóstico por imagem cardiovascular se beneficiará mais diretamente da mudança de reembolso de 2025. À medida que os pagadores incentivam as vias coronárias não invasivas, hospitais de médio porte investem em sistemas de fonte dupla que realizam estudos cardíacos em um único batimento. As indicações musculoesqueléticas e de trauma permanecem estáveis, sustentadas pelos altos volumes de lesões no trânsito e no local de trabalho. As ferramentas de suporte à decisão por IA reduzem os tempos de interpretação dos exames neurológicos, liberando os radiologistas para lidar com a crescente demanda sem comprometer a precisão diagnóstica.
Por Mobilidade: Os Sistemas Móveis Transformam a Prestação de Cuidados
Os sistemas fixos representaram 65,25% do tamanho do mercado alemão de tomografia computadorizada em 2025, mas as plataformas móveis devem registrar o maior CAGR de 6,90% até 2031. As equipes de cuidados críticos implantam sistemas dedicados à cabeça ao lado dos leitos de UTI para reduzir as transferências intra-hospitalares que arriscam desconexões do ventilador. Dispositivos como o SOMATOM On.site fornecem imagens de qualidade diagnóstica em 20 minutos e integram-se perfeitamente às redes PACS hospitalares. Os hospitais rurais utilizam equipamentos montados em reboques em cronogramas rotativos para garantir acesso semanal sem necessidade de pessoal em tempo integral, um modelo apoiado por subsídios federais de telemedicina.
Atualizações contínuas de software melhoram a qualidade das imagens e a dose de radiação nos equipamentos móveis, reforçando sua adequação para AVC, trauma e pediatria. À medida que as restrições de mão de obra se intensificam, os sistemas de saúde tratam a tomografia computadorizada móvel como um multiplicador que distribui a capacidade especializada por múltiplos locais, sustentando o impulso do mercado alemão de tomografia computadorizada em regiões mal atendidas.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Usuário Final: Os Centros de Diagnóstico Lideram a Expansão
Os hospitais comandaram 48,22% da receita de 2025 devido às abrangentes necessidades de atendimento a internações e emergências. No entanto, os centros de diagnóstico devem expandir-se mais rapidamente, a um CAGR de 6,78%, à medida que o capital privado consolida pequenas práticas em plataformas ambulatoriais escaláveis. Esses grupos negociam descontos por volume de equipamentos e padronizam fluxos de trabalho habilitados por IA que elevam as contagens diárias de exames acima das médias hospitalares.
A legislação que rege os Centros de Tratamento Médico (MVZ) esclarece o licenciamento, incentivando novas construções próximas a grandes empregadores para serviços convenientes de rastreamento. As seguradoras públicas cada vez mais direcionam encaminhamentos não urgentes a prestadores ambulatoriais para conter custos, reforçando a migração de volumes. Em resposta, os gestores hospitalares se posicionam como centros terciários para cardiologia, oncologia e trauma complexos, concentrando os orçamentos de capital em tecnologia premium de Alto Número de Cortes ou de contagem de fótons que assegura a fidelidade dos encaminhamentos no mercado alemão de tomografia computadorizada.
Análise Geográfica
A demanda de mercado concentra-se na Baviera, Baden-Württemberg e Renânia do Norte-Vestfália, onde populações densas e economias robustas apoiam a adoção antecipada de equipamentos de contagem de fótons e tomografia computadorizada aprimorada por IA. O plano hospitalar da Baviera prioriza a substituição de sistemas envelhecidos por modelos de dupla energia ou espectrais, sustentando os pipelines de pedidos dos fornecedores. Berlim e Hamburgo implantam unidades móveis de AVC com tomografia computadorizada para reduzir os tempos de porta-a-agulha, expandindo os volumes de neurologia fora dos departamentos de emergência tradicionais.
Os estados do leste, como Brandemburgo e Saxônia, modernizam a infraestrutura financiada por programas federais-estaduais que visam equipamentos obsoletos datados da onda de modernização dos anos 1990. Essas instalações frequentemente adotam sistemas de Médio Número de Cortes combinados com contratos de telerradiologia para compensar a limitada disponibilidade local de radiologistas. As redes de telerradiologia conectam mais de 30 locais, demonstrando como os laudos baseados em nuvem ampliam o alcance especializado e estabilizam a demanda por exames em regiões de baixa densidade.
Pressões de excesso de oferta aparecem nos corredores urbanos onde os preços dos exames tendem a cair à medida que novas redes ambulatoriais entram no mercado alemão de tomografia computadorizada. Os prestadores respondem diferenciando-se por meio de protocolos de redução de dose e serviços de subespecialidade, como tomografia cardíaca ou diagnóstico por imagem oncológica espectral. A uniformidade nacional do reembolso garante receita consistente por exame, mas a eficiência operacional dita a lucratividade, reforçando a concorrência regional baseada na produtividade do fluxo de trabalho e não na variação de preços.
Panorama regulatório
A Alemanha aplica o Regulamento de Dispositivos Médicos da UE (MDR) e a lei nacional Medizinproduktegesetz (MPDG) para dispositivos de TC. O Instituto Federal de Medicamentos e Dispositivos Médicos (BfArM) é a autoridade federal competente para dispositivos médicos na Alemanha, e as solicitações de investigação clínica devem ser apresentadas por meio do Sistema de Informação e Banco de Dados de Dispositivos Médicos (DMIDS). É necessário um parecer favorável do comitê de ética, juntamente com a autorização do BfArM, antes que um estudo possa começar, o que afeta o sequenciamento de lançamento e a estratégia de locais para recursos avançados de TC, como detectores de contagem de fótons e reconstrução habilitada por IA.
Para dispositivos de TC de maior risco (Classe IIb e III), as avaliações de conformidade podem estender os ciclos de entrada no mercado, e as obrigações de vigilância pós-comercialização aumentam a carga de conformidade. Como resultado, os fornecedores tendem a antecipar a geração de dados clínicos locais e alinhar sua abordagem de governança ao introduzir fluxos de trabalho de contagem de fótons e habilitados por IA.
Cenário Competitivo
O mercado alemão de tomografia computadorizada é moderadamente fragmentado, com Siemens Healthineers, GE HealthCare, Philips e Canon Medical Systems controlando a maioria das unidades instaladas. A Siemens aproveita seu hub de produção em Forchheim e seu portfólio pioneiro de contagem de fótons para preservar a liderança doméstica. A GE HealthCare foca em fluxos de trabalho cardíacos orientados por IA, exemplificado pelo lançamento do Revolution Vibe, que visa o novo reembolso de CCTA. A Philips enfatiza a reconstrução iterativa e o gerenciamento de dose em sua CT 5300, atraindo prestadores que buscam a gestão responsável da radiação. A Canon diferencia-se pela cobertura do detector combinada com diagnóstico por imagem espectral Aquilion que reduz a dose de contraste para pacientes com comprometimento renal.
A atividade estratégica centra-se em parcerias que incorporam algoritmos de IA nos equipamentos no momento da aquisição. A aliança do NEXUS/CHILI com a deepc distribui um marketplace de algoritmos aprovado pela FDA para mais de 500 hospitais alemães, simplificando a integração e o suporte. Os fornecedores também investem em contratos de serviço que oferecem garantias de disponibilidade que aliviam a escassez de pessoal para os engenheiros biomédicos internos. Os depósitos de patentes superam 500 para inovações em detectores de contagem de fótons, indicando P&D sustentado apesar dos desafios regulatórios.
Os prestadores exploram o arrendamento de frotas de tomografia computadorizada móvel e a precificação baseada em uso, que reduzem as barreiras de capital, um modelo de negócios emergente que poderia remodelar a dinâmica competitiva. As startups nacionais desenvolvem software de reconstrução de cortes finos que interage com hardware legado, permitindo que unidades mais antigas atendam às expectativas modernas de qualidade de imagem e prolongando a vida útil dos sistemas.
Líderes do Setor Alemão de Tomografia Computadorizada
GE Healthcare
Koninklijke Philips NV
Canon Medical Systems Corporation
Siemens Healthineers AG
Fujifilm Holdings Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A reforma de reembolso de 2025 adicionou os GOP 34370 e 34371 para angiografia coronária por TC, reduzindo as barreiras econômicas para pacientes com seguro estatutário e acelerando as vias diagnósticas não invasivas em ambientes ambulatoriais. As ambulâncias de acidente vascular cerebral STEMO de Berlim também ilustram como a imagem no ponto de atendimento e as mudanças de fluxo de trabalho podem remodelar a prestação de cuidados agudos em neurologia. Separadamente, dados da BVMed indicam que o setor de tecnologia médica alemão tem mais de 300 organizações associadas, mais de 210.000 funcionários e cerca de 55 bilhões de euros em receita, com as exportações representando uma parcela substancial das vendas.
A diferenciação liderada pela tecnologia está estendendo a demanda de substituição e atualização além dos hospitais universitários, apoiada pela presença de P&D e produção da Siemens Healthineers na Alemanha e seu foco contínuo em gestão de dose e capacidade espectral. Juntas, as evidências apresentadas pela BVMed e pelos fabricantes nacionais apontam para uma base instalada em que plataformas habilitadas por IA baseadas em detectores e redes de imagem multissite podem melhorar a taxa de produtividade e a padronização nas cadeias de imagem da Alemanha.
Desenvolvimentos recentes do setor
- Maio de 2026: A Philips apresentou o sistema de TC Rembra no 107º Congresso Alemão de Roentgen em Leipzig. O lançamento expande a implantação de TC de alto rendimento e cuidados agudos na Alemanha. A adição de capacidade fortalece a presença da Philips no mercado alemão com capacidades de imagem rápida habilitadas por IA.
- Março de 2026: Estreia europeia da Philips do Verida CT com imagem espectral baseada em detector e integração de IA no ECR. O evento destaca a adoção no mercado europeu de TC espectral com IA. Isso reforça a diferenciação de produtos e os fluxos de trabalho habilitados por IA na Alemanha.
- Março de 2026: A GE HealthCare recebeu a autorização 510(k) da FDA para o sistema de TC de contagem de fótons Photonova Spectra. A autorização permite a entrada clínica da TC de contagem de fótons. Isso apoia a expansão do portfólio de tecnologia de contagem de fótons na Alemanha por meio de um sistema autorizado pela FDA.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este relatório, definimos o mercado alemão de tomografia computadorizada como as receitas obtidas com sistemas de TC e vendas relacionadas na Alemanha para diagnóstico clínico e cuidados, capturadas no nível de venda do fabricante e contabilizadas em USD.
Exclusões de escopo: excluímos a revenda de equipamentos usados, a maioria dos contratos de serviço autônomos e ferramentas somente de software que não estejam agrupadas ou diretamente vinculadas às vendas de sistemas de TC.
Visão geral da segmentação
- Por Tipo de Produto
- Baixo Número de Cortes
- Médio Número de Cortes
- Alto Número de Cortes
- Por Aplicação
- Oncologia
- Neurologia
- Cardiovascular
- Musculoesquelético
- Outras Aplicações
- Por Mobilidade
- Sistemas Fixos
- Sistemas Móveis
- Por Usuário Final
- Hospitais
- Centros de Diagnóstico por Imagem
- Outros
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental estabeleceu o limite e nos forneceu os números iniciais claros necessários para modelar a demanda, as necessidades de substituição e a direção de preços. Revisamos sinais públicos de saúde e população na Alemanha e, em seguida, os mapeamos para a demanda de imagem e o comportamento de instalação ao longo do tempo.
As fontes utilizadas incluíram, por exemplo, o Escritório Federal de Estatística da Alemanha (Destatis) para métricas de população e hospitais, as Estatísticas de Saúde da OCDE para contexto de imagem, a documentação da Comissão Europeia e do MDR da UE para prazos regulatórios, publicações de associações alemãs de radiologia e hospitalares quando disponíveis, e periódicos revisados por pares cobrindo utilização de TC, dose e fluxo de trabalho clínico. Também verificamos registros de empresas, apresentações a investidores e imprensa de reputação para sinais de ciclo de produtos, e usamos uma assinatura paga para dados financeiros de empresas e triagem de notícias, além de bancos de dados de patentes para entender o ritmo de inovação. Esses exemplos não são exaustivos, e muitos outros documentos públicos também foram usados para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em confirmar como a demanda de TC realmente se forma na Alemanha em hospitais, imagem ambulatorial e grupos de compras, e depois testar sob pressão as suposições de preços e substituição. Conversamos com uma combinação de usuários clínicos, administradores de imagem, equipes de compras e especialistas do lado dos canais, para que as lacunas da pesquisa documental pudessem ser fechadas e os totais finais pudessem ser verificados cruzadamente.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 37% | CXOs: 12% |
| Nível médio: 47% | Líderes funcionais/de unidade: 31% |
| Empresas menores: 16% | Gerentes: 57% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma construção top-down que reconstrói a demanda alemã a partir da base instalada ativa, do ciclo de substituição esperado e do fluxo anual de compras, que é então convertido em valor usando uma escala de ASP por classe de segmento. Em seguida, corroboramos o total com verificações bottom-up seletivas, como lógica de mix de fornecedores, feedback de canais sobre o fluxo de licitações e suposições amostradas de ASP x unidade por principais configurações de usuário final.
As principais entradas (ilustrativas) incluíram o número e o tipo de locais de imagem que compram TC, o ritmo de substituição em relação a novas instalações, mudanças no mix de segmentos em direção a sistemas de maior desempenho, adoção de TC móvel para uso agudo e de sobrecarga, e a direção observada das mudanças de ASP ligadas a atualizações de detectores e reconstrução. Onde as contagens diretas de unidades não estavam claras, as lacunas foram tratadas por meio de sinais substitutos, como cadência de compras e cronograma de substituição compartilhados pelos entrevistados, seguidos de testes de sensibilidade nas faixas de unidades e preços.
Para a previsão, contamos com análise de cenários apoiada por opiniões de especialistas sobre orçamentos de capital hospitalar, crescimento da utilização ambulatorial e gatilhos de atualização tecnológica. O resultado foi mantido consistente com restrições práticas, como prazos regulatórios, pressão de pessoal em radiologia e a velocidade realista de adoção de arquiteturas de detectores mais novas.
Validação de dados e ciclo de atualização
A validação foi feita por meio de verificações cruzadas repetidas, em vez de uma única passagem. Os resultados do modelo foram comparados com sinais independentes, como comportamento típico de substituição, cronograma de compras e como as mudanças de mix afetam o ASP realizado, e quaisquer saltos incomuns foram revisados antes da aprovação final.
Também recontatamos especialistas quando as suposições saem das faixas esperadas, ou quando novos produtos ou mudanças de reembolso podem alterar a demanda em curto prazo. Os relatórios são atualizados anualmente, com atualizações provisórias para eventos materiais, e, pouco antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Tamanho do mercado alemão de tomografia computadorizada da Mordor Intelligence comparado com outras estimativas publicadas
É normal ver valores de mercado diferentes para o mesmo tema de TC, porque os estudos nem sempre contabilizam as mesmas linhas de receita, os mesmos canais de compradores ou o mesmo momento para atualizações de moeda e preços. As diferenças também aparecem quando um modelo se baseia fortemente na lógica de substituição da base instalada, e outro assume uma expansão mais rápida em novas instalações.
Os sinais de substituição da base instalada, as mudanças no mix de segmentos e as verificações de cadência de licitações são as evidências que mantêm a Mordor Intelligence vinculada às receitas de equipamentos na Alemanha (em vez de misturar livremente com totais mais amplos de imagem diagnóstica ou com forte peso de serviços). Na prática, as maiores lacunas geralmente vêm de se os sistemas móveis são contabilizados de forma consistente, se software e serviços de vários anos são incluídos como valor total, e como a progressão do ASP é tratada durante as transições tecnológicas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 541,88 milhões de USD (2025) | |
| Fornecedor de Dados do Setor A | 510,00 milhões de USD (2022) | Usa um ano-base mais antigo e tende a manter os ASPs mais estáveis, o que pode subestimar o valor quando as atualizações no mix de segmentos se aceleram e a adoção de sistemas premium aumenta. |
| Consultoria Regional B | 610,00 milhões de USD (2025) | Frequentemente amplia o escopo para incluir uma parcela maior de valor de serviços e software e pode assumir ciclos de substituição mais rápidos, o que eleva os totais além de um limite focado em equipamentos. |
A dispersão nos números publicados é explicada principalmente pelo momento do ano-base, pelo que é contabilizado como receita de TC e por como os preços e a substituição são atualizados. Ao manter o modelo ancorado em ciclos de compra observáveis e uma estrutura clara de ASP por classe, a estimativa permanece rastreável a entradas que podem ser verificadas e repetidas.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado alemão de tomografia computadorizada?
O mercado é avaliado em USD 575,26 milhões em 2026 e deve atingir USD 775,03 milhões até 2031.
Qual segmento de aplicação contribui com a maior receita?
A oncologia detém a maior participação de 31,78% devido à extensa infraestrutura de rastreamento e tratamento de câncer da Alemanha.
Por que os sistemas de tomografia computadorizada de Médio Número de Cortes crescem mais rapidamente do que outros tipos de produto?
Eles equilibram capacidade avançada de diagnóstico por imagem com menor custo de aquisição, atendendo às prioridades orçamentárias de hospitais comunitários e centros ambulatoriais.
Como as mudanças no reembolso afetarão os volumes de diagnóstico por imagem cardíaca?
Os novos códigos GOP introduzidos em 2025 habilitam a cobertura integral pelo seguro estatutário para a angiografia coronária por tomografia computadorizada, podendo transferir até 40% dos casos coronários diagnósticos da modalidade invasiva para a tomografia computadorizada não invasiva.
O que impulsiona o interesse em equipamentos de tomografia computadorizada móveis?
Os equipamentos móveis reduzem os riscos de transporte de pacientes, apoiam ambulâncias de AVC e o diagnóstico por imagem em UTI, e abordam a escassez de pessoal levando o equipamento até a beira do leito.
Quão rigorosos são os requisitos regulatórios para novas tecnologias de tomografia computadorizada na Alemanha?
Os dispositivos de tomografia computadorizada das Classes IIb e III devem passar por longas avaliações de conformidade sob o MDR, prolongando a entrada no mercado em até 18 meses e aumentando os custos de conformidade para os fabricantes.
Página atualizada pela última vez em:



