
Tamanho e Participação do Mercado de Óleos de Motor Automotivos da Alemanha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 274.26 Milhões de litros |
| Volume do Mercado (2026) | 271.22 Milhões de litros |
| Volume do Mercado (2031) | 256.53 Milhões de litros |
| Growth Rate (2026 - 2031) | -1.11 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Óleos de Motor Automotivos da Alemanha por Mordor Intelligence
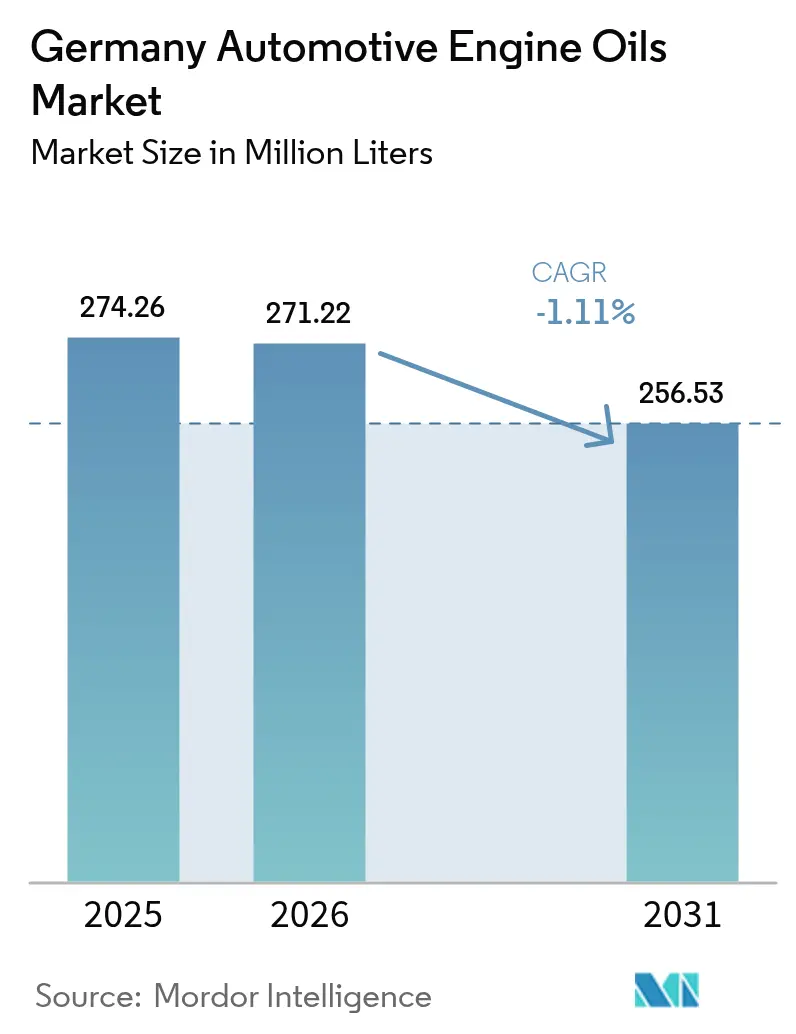
O Mercado de Óleos de Motor Automotivos da Alemanha foi avaliado em 274,26 milhões de litros em 2025 e estima-se que decline de 271,22 milhões de litros em 2026 para atingir 256,53 milhões de litros até 2031, a um CAGR de -1,11% durante o período de previsão (2026-2031). O mercado de óleos de motor automotivos alemão continua a enfrentar obstáculos decorrentes da rápida eletrificação, das normas de emissão Euro 7 mais rígidas e de uma reestruturação da rede de serviços que, em conjunto, reduzem o consumo de lubrificantes nos graus de maior volume. No entanto, os trens de força híbridos, as aprovações de longas trocas por parte dos fabricantes de equipamentos originais (OEM) e os mandatos de sustentabilidade estão redirecionando o valor para sintéticos de baixa viscosidade premium e misturas à base de materiais biológicos, que se comercializam com margens visivelmente mais elevadas, mesmo com a queda nos volumes agregados. O posicionamento competitivo depende cada vez mais da validação técnica, de um fornecimento seguro de base de estoque do Grupo III e da capacidade de entregar economias verificadas de carbono no Escopo 3 que estejam alinhadas com a política climática da Alemanha. Os campeões domésticos capitalizam sobre a confiança no "Fabricado na Alemanha", enquanto as principais multinacionais utilizam a integração vertical e as atualizações de refinarias para defender sua participação no mercado de óleos de motor automotivos da Alemanha.
Principais Conclusões do Relatório
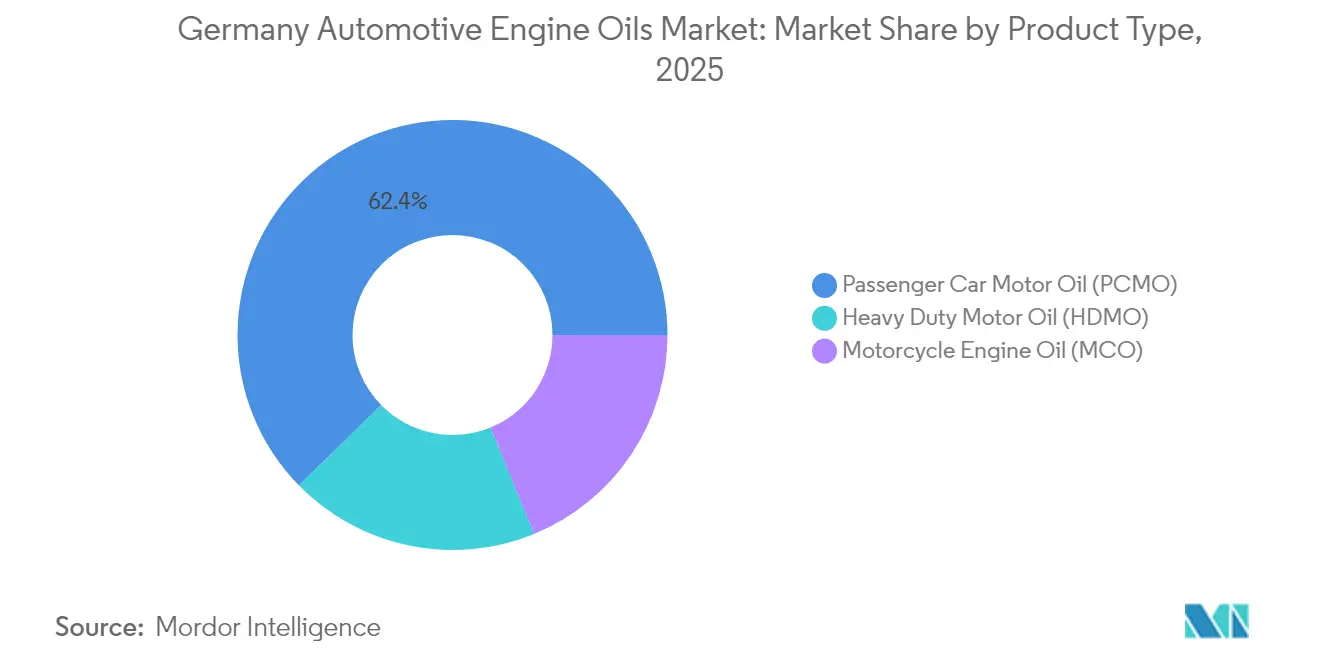
- Por tipo de produto, o Óleo de Motor para Automóveis de Passeio liderou com uma participação de 62,35% no mercado de óleos de motor automotivos da Alemanha em 2025, enquanto o Óleo de Motor para Motocicletas registrou o recuo mais suave, com um CAGR de -0,95% até 2031.
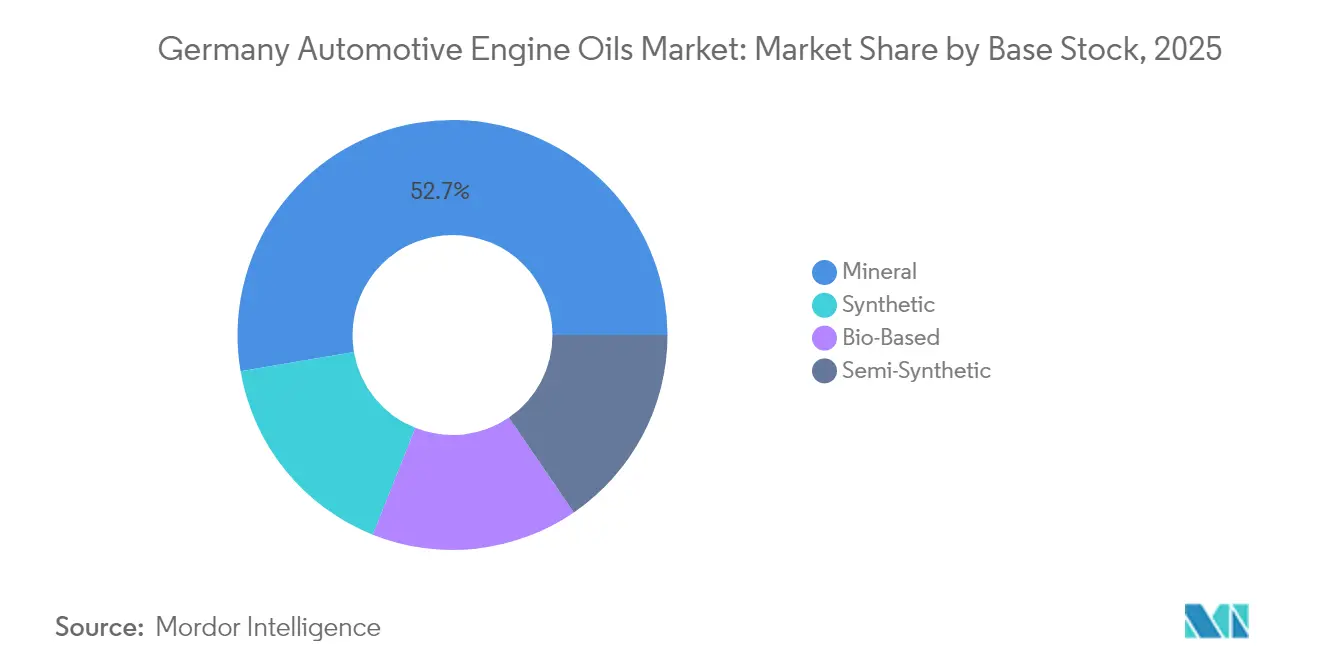
- Por base de estoque, os graus minerais representaram 52,70% do tamanho do mercado de óleos de motor automotivos da Alemanha em 2025, enquanto os totalmente sintéticos devem reduzir a diferença, declinando a uma taxa de CAGR de -0,83% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Óleos de Motor Automotivos da Alemanha
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A pressão da eficiência de combustível da Euro 7 acelera a adoção de sintéticos de baixa viscosidade | +0.3% | Alemanha, mercados centrais da UE | Médio prazo (2-4 anos) |
| O envelhecimento da frota de veículos alemã aumenta a demanda por manutenção e reabastecimento | +0.2% | Alemanha (nacional) | Longo prazo (≥4 anos) |
| As aprovações de longas trocas pelos OEMs estimulam upgrades para óleos premium | +0.2% | Alemanha, expansão para a UE | Médio prazo (2-4 anos) |
| Óleos à base biológica e rerefinados ganham espaço após a emenda à VerpackG de 2025 | +0.1% | Alemanha (nacional) | Longo prazo (≥4 anos) |
| Plataformas de comércio eletrônico B2B2C redefinem a aquisição por oficinas | +0.1% | Alemanha, expansão para a UE | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
A Pressão da Eficiência de Combustível da Euro 7 Acelera a Adoção de Sintéticos de Baixa Viscosidade
As normas de emissões de escape da Euro 7 reduzem as emissões de partículas e de NOx, levando os OEMs a prescrever lubrificantes 0W-20 e até 0W-16 que minimizam o atrito interno e atendem aos requisitos de verificação de emissões em estrada[1]"e;Normas de Emissão Euro 7,"e; Comissão Europeia, ec.europa.eu. As novas sequências ACEA alinhadas com esses limites garantem que o mercado de óleos de motor automotivos da Alemanha permaneça ancorado em química sintética, apesar do declínio no volume unitário. A Mercedes-Benz MB 229.71 e a BMW Longlife-22FE++ são agora obrigatórias para modelos híbridos a gasolina pós-2025, cada uma exigindo formulações ultra-estáveis de baixo teor de SAPS. Os formuladores de lubrificantes que já detêm essas aprovações podem cobrar um prêmio, pois replicar o protocolo de testes custa vários milhões de euros e leva 18 meses. A Euro 7, portanto, converte a regulamentação em uma alavanca de crescimento de margem dentro do mercado de óleos de motor automotivos da Alemanha, reforçando uma mudança de vender litros para vender credenciais de desempenho ao longo do ciclo de vida. O potencial de ganho é mais visível nos canais de concessionárias, onde os óleos específicos dos OEMs já respondem por mais de dois terços do volume de PCMO sintético processado.
O Envelhecimento da Frota de Veículos Alemã Aumenta a Demanda por Manutenção e Reabastecimento
A idade média dos veículos leves da Alemanha atingiu 9,5 anos em 2025, um ano inteiro a mais do que em 2020, prolongando os ciclos de propriedade e ampliando as oportunidades de pós-venda[2]"e;Relatório DAT 2025,"e; Deutsche Automobil Treuhand, dat.de. Motores mais antigos tipicamente apresentam maior sopro do cárter e vazamento de vedação, o que aumenta os requisitos de reabastecimento entre as trocas programadas e necessita do uso de graus de viscosidade como 5W-30, adequados para frotas legadas da Euro 5. As oficinas relatam que veículos com mais de oito anos requerem um adicional de 0,4 litros de óleo de reposição entre os serviços agendados, o que compensa parcialmente a queda de volume induzida pela adoção de veículos elétricos a bateria. Vans comerciais e caminhões rígidos exibem um padrão semelhante, com gestores de frotas estendendo os prazos de substituição para se proteger contra a incerteza no valor residual. Essa demografia sustenta uma demanda estável no mercado de óleos de motor automotivos da Alemanha por formulações para alta quilometragem com condicionadores de vedação e agentes de detergência reforçados. Os fornecedores com kits de serviço combinados de filtro e óleo aproveitaram a tendência, aumentando a receita por visita mesmo enquanto a frequência de visitas se estabiliza.
As Aprovações de Longas Trocas pelos OEMs Estimulam Upgrades para Óleos Premium
As aprovações VW 508 00/509 00 (Longlife IV) e Porsche C20 da Volkswagen estendem as janelas de serviço para 30.000 km ou dois anos, reduzindo os fluxos de resíduos enquanto aumentam o valor por litro capturado pelos fornecedores. A conformidade com as longas trocas requer bases de estoque do Grupo III + misturadas com antioxidantes avançados, o que eleva as taxas de tratamento com aditivos. Para os formuladores no mercado de óleos de motor automotivos da Alemanha, essas especificações dobraram a margem bruta por litro em relação aos óleos minerais 10W-40 legados. A FUCHS obteve o status exclusivo de primeiro abastecimento para vários trens de força híbridos da Mercedes-Benz em 2024, evidenciando como o codesenvolvimento técnico consolida o volume de pós-venda. As barreiras competitivas são elevadas porque cada execução de teste de motor malsucedida gera custos adicionais, desestimulando os entrantes tardios. Os programas de longas trocas, portanto, pivotam o mercado de óleos de motor automotivos da Alemanha para uma configuração de valor sobre volume, que recompensa a profundidade em pesquisa e desenvolvimento e a intimidade com os OEMs.
Óleos à Base Biológica e Rerefinados Ganham Espaço Após a Emenda à VerpackG de 2025
A Lei de Embalagens emendada da Alemanha exige que os comerciantes de lubrificantes aumentem o conteúdo reciclado nas embalagens e divulguem as pegadas de carbono dos produtos, gerando interesse em bases de estoque rerefinadas e à base biológica. A TotalEnergies amplificou o sinal ao adquirir a rerefinaria da Tecoil, com capacidade de 50.000 t/a, em 2024, adicionando matéria-prima com integração direta para atender aos clientes alemães. Pesquisas com usuários finais indicam que os gestores de frotas estão dispostos a pagar um prêmio por PCMO verificado de baixo carbono, particularmente quando as metas de ESG corporativas estão vinculadas à seleção de fornecedores. A integração de passaportes de produto digitais, que serão obrigatórios a partir de 2030, diferencia ainda mais as marcas conformes dentro do mercado de óleos de motor automotivos da Alemanha e sustenta uma precificação resiliente para formulações de economia circular.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A racionalização das refinarias da UE afeta a disponibilidade e o preço das bases de estoque | –0.4% | Alemanha, UE em geral | Curto prazo (≤2 anos) |
| O Imposto Alemão sobre Produtos Químicos de 2025 eleva os custos de aditivos | –0.2% | Alemanha (nacional) | Curto prazo (≤2 anos) |
| Óleos falsificados em marketplaces online corroem a confiança na marca | –0.1% | Alemanha, repercussão na UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Racionalização das Refinarias da UE Afeta a Disponibilidade e o Preço das Bases de Estoque
A Shell irá redestinar seu complexo de Wesseling para focar na produção do Grupo III a partir do final de 2025, reduzindo o Grupo I e restringindo o fornecimento de cadeia curta. A BP está reduzindo as operações de petróleo bruto em Gelsenkirchen para diminuir a intensidade de carbono, encolhendo assim os fluxos locais de gasóleo a vácuo que alimentam os hidrotratadores de bases de estoque. Os preços do Grupo III no mercado spot caíram no início de 2025; no entanto, formuladores menores relatam dificuldade em fechar contratos plurianuais, elevando assim o risco na cadeia de suprimentos. A dependência de importações aumentou para a demanda alemã de bases de estoque, expondo os compradores à volatilidade do frete pelos hubs ARA. As grandes integradas preservam as margens utilizando preços de transferência internos, enquanto os lubrificantes independentes enfrentam um atraso no repasse de custos que comprime o EBITDA. As mudanças de capacidade, portanto, atuam como um freio estrutural no mercado de óleos de motor automotivos da Alemanha durante o horizonte de previsão.
Óleos Falsificados em Marketplaces Online Corroem a Confiança na Marca
Tambores falsos de 5W-30 frequentemente imitam os códigos de aprovação dos OEMs, mas falham nas verificações de densidade e viscosidade, resultando em desgaste do motor e disputas de garantia. Os proprietários das marcas devem agora implementar selos QR serializados e registros em blockchain, o que aumenta os custos de embalagem. O risco persistente de falsificação desencoraja algumas oficinas de migrar para sintéticos premium, retardando assim a melhoria do mix de valor no mercado de óleos de motor automotivos da Alemanha, especialmente nas áreas rurais sensíveis ao preço.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Dominância do PCMO Enfrenta Pressão da Eletrificação
O Óleo de Motor para Automóveis de Passeio respondeu por 62,35% do mercado de óleos de motor automotivos da Alemanha em 2025, refletindo a histórica infraestrutura de mobilidade centrada no automóvel e a bem desenvolvida rede de manutenção das concessionárias do país. A adoção de veículos elétricos, liderada pelas marcas premium, está começando a corroer a demanda agregada por PCMO; ainda assim, o subsegmento mantém uma participação no mercado de óleos de motor automotivos da Alemanha, particularmente para motores a gasolina turboalimentados de alta temperatura que requerem formulações 0W-20 de baixo teor de SAPS. O Óleo de Motor para Motocicletas, embora muito menor em volume, registrará o declínio de volume mais suave, a um CAGR de -0,95%, porque a cultura do motociclismo recreativo, especialmente na Baviera e em Baden-Württemberg, sustenta os veículos de dois rodas com motor de combustão interna (ICE) até os anos 2030. A demanda por óleo de motor para veículos pesados permanece vinculada à atividade de corredores de carga na rede de Autobahns da Alemanha, onde a telemetria de frotas favorece formulações CK-4 10W-30 de troca longa com retenção moderada de HTHS para motores diesel Euro VI. O mercado de óleos de motor da Alemanha, portanto, exibe um perfil de duas velocidades: os graus convencionais de PCMO em sedãs mais antigos contraem-se acentuadamente, enquanto os sintéticos específicos dos OEMs para híbridos de luxo capturam uma participação de carteira resiliente.
Os gestores de frotas priorizam a economia de combustível e a redução do tempo de inatividade, levando os fornecedores de HDMO a adotar misturas FA-4 5W-30 que entregam economia de combustível em operações de longa distância. Enquanto isso, os comerciantes de MCO utilizam monoésteres de longa vida útil para aumentar o preço médio de venda no varejo. Modelos híbridos abastecidos pelos OEMs, como o Mercedes-Benz GLC 400e, requerem formulações de dupla finalidade que controlem o LSPI e mantenham a proteção do catalisador, conferindo às integradoras alemãs vantagem de pioneirismo. Em todas as categorias de produto, o mercado de óleos de motor automotivos da Alemanha recompensa a química capaz de atender tanto à durabilidade do pós-tratamento da Euro 7 quanto à percepção do cliente sobre o valor da marca premium.


Por Base de Estoque: Os Graus Sintéticos Superam os Demais em um Mercado em Declínio
Os óleos minerais ainda respondiam por 52,70% do mercado de óleos de motor automotivos da Alemanha em 2025, mas seu volume declinou mais rapidamente do que a tendência geral, à medida que os OEMs reforçaram os índices 0W e 5W que não podem ser atendidos apenas com estoques do Grupo I. Os totalmente sintéticos, em contrapartida, encolhem apenas -0,83% no CAGR, porque os mandatos de longas trocas da Euro 7 e dos OEMs exigem maior estabilidade oxidativa, o que eleva os custos médios das taxas de tratamento, mas também amplia o conjunto de margens à medida que os diferenciais de preço se alargam. Os híbridos semissintéticos perdem relevância estratégica, presos entre a fidelidade de baixo custo aos minerais e os verdadeiros sintéticos de alto desempenho que garantem a recomendação das concessionárias.
A expansão da Shell em Wesseling para uma produção de 300 kt/a do Grupo III oferece aos formuladores domésticos uma vantagem de proximidade, mitigando o risco logístico após a cessação das importações russas de bases de estoque durante os realinhamentos geopolíticos de 2024. Os fornecedores se diferenciam por meio de tecnologia depressora do ponto de fluidez, com 0W-16 enriquecido com ésteres atendendo às exigências de partida a frio dos ciclos de operação de veículos híbridos plug-in. O mercado de óleos de motor automotivos da Alemanha, portanto, migra para uma estrutura de halter: os usuários de baixa renda se apegam ao 15W-40 com baixo teor de aditivos, enquanto os proprietários de veículos de frota e premium adotam sintéticos de alta qualidade enriquecidos por alegações de conteúdo renovável. Essa polarização molda os portfólios de pesquisa e desenvolvimento, direcionando os investimentos de capital para atualizações de hidrocraqueadores em vez do refino por solvente tradicional.
Análise Geográfica
A demanda regional permanece concentrada na Renânia do Norte-Vestfália, em Baden-Württemberg e na Baviera, em razão das altas emissões de licenciamento de veículos e das prósperas frotas industriais. As iniciativas de eletrificação urbana em Berlim e Hamburgo estão começando a reduzir o volume de PCMO nas oficinas de troca rápida de óleo das concessionárias, mas os cinturões de commuters suburbanos ainda favorecem os veículos com motor de combustão interna pela flexibilidade de autonomia, preservando assim a diversidade da demanda por lubrificantes. Os estados federativos do sul exibem a maior penetração de motocicletas, o que amortece o declínio do MCO e sustenta um pós-venda vibrante de ésteres de desempenho e limpadores de injetores especiais para motores dois tempos.
As regiões do leste, como a Saxônia e a Turíngia, oferecem espaços de armazenagem com custo competitivo, atraindo hubs de distribuição de lubrificantes orientados ao comércio eletrônico que encurtam os prazos de entrega para a Polônia e a República Tcheca. Apesar da eletrificação, o corredor de carros premium Munique–Stuttgart sustenta o consumo de óleo por veículo, porque as especificações dos OEMs ditam a fidelidade às concessionárias. Em contrapartida, a rural Schleswig-Holstein exibe uma notável mudança para óleos de marca própria 10W-40 adquiridos em varejistas de desconto, ilustrando divergentes elasticidades de preço dentro de uma única fronteira nacional.
As próximas extensões do corredor TEN-T da UE aumentarão o volume de carga de longa distância pelos hubs logísticos da Renânia, apoiando indiretamente as vendas de HDMO mesmo quando os lubrificantes para automóveis de passeio se tornam menos competitivos. Concomitantemente, as zonas de baixas emissões planejadas restringem a circulação de veículos diesel mais antigos no interior das áreas urbanas, levando os operadores de frota a modernizar suas frotas, o que reduz temporariamente o volume de primeiro abastecimento. Essas correntes contrabalançantes confirmam que a heterogeneidade das políticas locais é uma camada vital de diligência devida ao mapear a estratégia de canal dentro do mercado de óleos de motor automotivos da Alemanha.
Panorama regulatório
O mercado de óleos de motor automotivo da Alemanha situa-se dentro de uma estrutura combinada de conformidade veicular e gestão de produtos químicos. A homologação de veículos e a fiscalização de mercado estão ancoradas no Regulamento (UE) 2018/858 e são implementadas nacionalmente pelo Kraftfahrt-Bundesamt (KBA), que reforça a necessidade de formulações aprovadas pelas montadoras, com baixo teor de SAPS, alinhadas a requisitos mais rigorosos de emissões e conformidade em uso.
No que diz respeito aos produtos químicos, o REACH da UE continua a moldar a seleção de aditivos e a manutenção das fichas de dados de segurança (FDS), com novas atualizações da Lista de Candidatos (SVHC) em fevereiro de 2026 que desencadeiam a necessidade de atualização das FDS para as misturas afetadas. A Agência Europeia dos Produtos Químicos (ECHA) avançou com o processo de restrição universal de PFAS em 2026, com o RAC concordando com um parecer preliminar e uma consulta pública em curso de 26 de março de 2026 a 25 de maio de 2026. O processo aumenta o escrutínio sobre as químicas fluoradas por vezes utilizadas em aditivos de desempenho. Separadamente, a circularidade e a supervisão ambiental da Alemanha afetam a gestão de óleos usados, uma vez que a Agência Federal do Ambiente (UBA) revisa a Portaria de Óleos Usados (AltoelV), mantendo também critérios de avaliação para materiais orgânicos (incluindo lubrificantes) em contato com água potável, atualizados em 27 de outubro de 2025.
Análise da cadeia de valor
A cadeia de valor de óleos de motor automotivo da Alemanha começa com o fornecimento de óleo base e aditivos, seguida da mistura, embalagem, distribuição e uso final por meio de redes de montadoras e concessionárias, bem como oficinas independentes. O acesso à matéria-prima é influenciado por mudanças nas refinarias da UE e vínculos domésticos com grandes instalações químicas e de refino. Os pacotes de aditivos e os testes orientados por aprovações criam uma barreira técnica que tende a favorecer misturadores estabelecidos. Fabricantes alemães como FUCHS e LIQUI MOLY concentram P&D, mistura e controle de qualidade domesticamente para apoiar a rastreabilidade (documentação de lotes) e atender aos rigorosos requisitos de homologação das montadoras que regem muitos graus premium de PCMO.
No segmento posterior, a distribuição divide-se entre canais de concessionárias (óleos especificados pelas montadoras), oficinas independentes e, cada vez mais, aquisições baseadas em plataformas, com os riscos de contrafação impulsionando mais medidas de autenticação e controle de embalagens. Um passo notável de coordenação ocorreu em junho de 2025, quando as empresas membros da UNITI Bundesverband EnergieMittelstand e.V. e da Verband Schmierstoff-Industrie e.V. votaram pela fusão em uma única associação representando cerca de 95% do mercado alemão de lubrificantes. O objetivo declarado foi fortalecer a coordenação do setor em regulamentação e sustentabilidade. Os ciclos de fornecimento circular também são relevantes: a AVISTA OIL Deutschland GmbH coleta óleo usado e o re-refina em óleos base, apoiando a resiliência do fornecimento doméstico e possibilitando narrativas de conteúdo reciclado que influenciam cada vez mais licitações e aquisições de frotas.
Cenário Competitivo
O mercado de óleos de motor automotivos da Alemanha apresenta um cenário competitivo moderadamente consolidado. A FUCHS, sediada em Mannheim, continuou a aprofundar o alinhamento com os OEMs, garantindo o status de abastecimento de fábrica para as linhas de transmissão híbridas da Mercedes e lançando um portfólio interno de e-fluidos para caixas de câmbio e circuitos de gestão térmica. A intensidade competitiva está se aguçando à medida que os litros agregados caem. As grandes empresas investem em capacidades laboratoriais que encurtam os ciclos de homologação, um movimento que as empresas independentes não conseguem replicar facilmente. As plataformas de assinatura digital que associam análises de lubrificantes a dados de telemetria agora diferenciam os modelos de serviço, deslocando a ênfase das vendas de produtos para a garantia de disponibilidade. A gravidade da inovação inclina-se para as ofertas de economia circular. Os formuladores alemães de médio porte respondem co-investindo em rerefinarias regionais para assegurar a matéria-prima e proteger-se da volatilidade nos preços do Grupo III virgem. Os avanços em pacotes de reforço de detergência autônomos permitem a personalização in loco, possibilitando que os distribuidores carreguem menos SKUs de produtos acabados.
Líderes do Setor de Óleos de Motor Automotivos da Alemanha
Shell plc
LIQUI MOLY
BP Plc
FUCHS
Exxon Mobil Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A premiumização por meio de aprovações específicas das montadoras e de baixa viscosidade continua a ser um espaço em branco primário, à medida que os requisitos de desempenho alinhados ao Euro-7 e as especificações de drenagem prolongada afastam as oficinas dos graus minerais legados. Um facilitador claro é a tecnologia de aditivos validada para atender a esses padrões das montadoras, incluindo o Infineum P6188 (anunciado em fevereiro de 2026), que foi aprovado segundo as normas Volkswagen VW 508.00/509.00. Isso ajuda a sustentar formulações orientadas para drenagem prolongada e eficiência, que competem com base em credenciais em vez de litros. A vantagem competitiva, portanto, desloca-se para fornecedores capazes de obter aprovações e entregar qualidade consistente tanto em canais de concessionárias quanto de oficinas independentes.
A localização da cadeia de suprimentos e os insumos circulares também abrem espaço para diferenciação, à medida que os compradores buscam fornecimento estável de Grupo III e declarações de menor pegada de carbono. A conversão da unidade de Rheinland (Wesseling) da Shell em uma instalação de produção de óleo base do Grupo III, com progresso ativo de construção relatado, visa uma capacidade de 300.000 toneladas por ano, com início de operação previsto para 2028, criando uma âncora nacional para misturadores e distribuidores de marca própria assim que estiver disponível. Paralelamente, os modelos de coleta e re-refino de óleo usado, como o ciclo doméstico da AVISTA OIL, e as medidas antifalsificação, incluindo o mecanismo de verificação de autenticidade de 2026 da LIQUI MOLY, podem apoiar propostas de valor com maior retenção no mercado de reposição, onde a confiança, a rastreabilidade e os atributos documentados de sustentabilidade influenciam cada vez mais as decisões de compra.
Desenvolvimentos recentes do setor
- Junho de 2026: a LIQUI MOLY introduziu um mecanismo de garantia de qualidade baseado em digitalização para ajudar a verificar a autenticidade de seus lubrificantes. O mecanismo aborda diretamente os riscos de contrafação nos canais de oficinas e online, apoiando a confiança na marca de óleos de motor premium orientados por aprovação das montadoras.
- Abril de 2026: o Comitê de Avaliação de Riscos (RAC) da Agência Europeia dos Produtos Químicos publicou um parecer preliminar sobre restrições de PFAS que afetam aditivos lubrificantes fluorados, desencadeando uma consulta pública em curso de 26 de março de 2026 a 25 de maio de 2026. O desenvolvimento aumenta o escrutínio sobre as químicas fluoradas usadas em aditivos de desempenho e alimentará atualizações posteriores de FDS e gestão de risco de fornecedores na Alemanha.
- Junho de 2025: a BP Plc iniciou uma revisão de sua unidade de lubrificantes Castrol como parte de um programa mais amplo de desinvestimento a ser concluído até 2027. Qualquer mudança na propriedade ou nas prioridades estratégicas tem implicações para o posicionamento da Castrol na Alemanha, particularmente na distribuição e marketing de PCMO premium.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para esta metodologia, o mercado abrange óleos de motor automotivo consumidos na Alemanha para veículos rodoviários, medidos como demanda de lubrificante acabado que passa pelo enchimento das montadoras e pelo mercado de reposição.
Exclusões de escopo: excluímos fluidos automotivos que não são de motor (como fluidos de transmissão, fluidos de freio, líquidos de refrigeração, graxas) e usos não automotivos de óleo de motor.
Visão geral da segmentação
- Por Tipo de Produto
- Óleo de Motor para Automóveis de Passeio (PCMO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monogrades
- Outros Graus
- Óleo de Motor para Veículos Pesados (HDMO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monogrades
- Outros Graus
- Óleo de Motor para Motocicletas (MCO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monogrades
- Outros Graus
- Óleo de Motor para Automóveis de Passeio (PCMO)
- Por Base de Estoque
- Mineral
- Sintético
- Semissintético
- À Base Biológica
Fontes de dados, dimensionamento do mercado e validação
Pesquisa documental
O trabalho documental começa com a construção do conjunto de demanda que os óleos de motor podem realisticamente atender na Alemanha, sendo em seguida moldado com base em sinais públicos de veículos e comércio. Normalmente, consultamos fontes como o Departamento Federal Alemão de Transporte Motorizado (KBA) para o parque veicular e registros, o Escritório Federal de Estatística (Destatis) para indicadores de mobilidade e indústria, e o Eurostat para séries harmonizadas de energia e transporte.
Para manter o lado dos lubrificantes fundamentado, também revisamos fontes como a ACEA para o estoque de veículos e mudanças de motorização, e dados de incentivo da BAFA para entender a rapidez com que os veículos eletrificados estão entrando no parque e como isso reduz a frequência de troca de óleo ao longo do tempo. A direção de importação e exportação é verificada usando estatísticas de comércio aduaneiro, e registros corporativos, apresentações a investidores e imprensa confiável são usados para validar movimentos no mix de produtos, como a participação de sintéticos. Quando necessário, também usamos assinaturas pagas para dados financeiros corporativos e um banco de dados de informações de mercado específico para lubrificantes, a fim de verificar as premissas de volume-valor. Esses exemplos não são exaustivos, e muitas outras fontes são referenciadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar sob pressão o que as fontes documentais não conseguem mostrar claramente, especialmente intervalos de drenagem, mix de embalagens e a divisão entre compras conduzidas por oficinas e faça-você-mesmo. Conversamos com uma combinação de fornecedores de lubrificantes, distribuidores, oficinas de serviço e especialistas do setor informados em toda a Alemanha, para que as premissas sobre volumes e preços possam ser corrigidas antes da finalização.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | Executivos de nível C: 14% |
| Nível médio: 60% | Líderes funcionais/de unidade: 30% |
| Empresas menores: 14% | Gerentes: 56% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando lógica top-down e bottom-up, e as duas visões são reconciliadas até que os totais façam sentido prático. Do lado top-down, reconstruímos a demanda vinculando o parque de veículos em uso à intensidade de consumo de óleo, ajustando então pela quilometragem média anual e pelos intervalos de drenagem, que diferem por idade do veículo e comportamento de serviço.
Do lado da validação, usamos aproximações bottom-up seletivas, como preços médios de venda amostrados por tamanho de embalagem combinados com volumes estimados por canal, validando então por meio de verificações com distribuidores e oficinas para corrigir lacunas. As entradas mais relevantes aqui incluem a tendência do parque de veículos a combustão na Alemanha versus veículos eletrificados, os tamanhos médios do cárter de óleo, as extensões dos intervalos de serviço, a participação de formulações sintéticas versus convencionais, e a sazonalidade nas visitas a oficinas, que normalmente desloca volumes entre trimestres.
Para a previsão, aplicamos análise de cenários em torno de duas palancas principais, a evolução do parque e o comportamento do intervalo de drenagem, e depois fazemos a verificação cruzada com as expectativas dos entrevistados sobre preços e melhorias de produtos. Se um canal ou subgrupo carece de sinais claros, usamos intervalos conservadores e depois os estreitamos por meio de chamadas de acompanhamento, para que valores atípicos não determinem a curva final.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes, e o modelo é revisado em etapas antes da aprovação final. Comparamos os litros implícitos por veículo com a realidade das oficinas, movimentos comerciais e mudanças visíveis no mix de produtos, investigando então variações que parecem grandes demais para uma única premissa.
Se uma anomalia for identificada, as premissas são revisitadas e, quando necessário, os respondentes são recontatados para confirmar o que mudou (por exemplo, uma mudança abrupta nos intervalos de drenagem ou um movimento acentuado de preços). O relatório é atualizado anualmente, com atualizações intermediárias quando eventos materiais afetam a demanda ou os preços, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atual.
Estimativa de mercado de óleos de motor automotivo da Alemanha da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para óleos de motor automotivo da Alemanha podem diferir bastante, e isso geralmente ocorre porque o escopo e a unidade de medida não estão alinhados. Algumas fontes reportam valor, outras reportam volume, e algumas ainda combinam categorias adjacentes de lubrificantes automotivos no mesmo total.
As principais lacunas tendem a surgir de saber se apenas os óleos de motor são contabilizados ou se lubrificantes automotivos mais amplos são incluídos, da rapidez com que se assume que a eletrificação e os intervalos de serviço mais longos reduzem a demanda, e de como os preços são convertidos de litros para USD (especialmente quando o tamanho da embalagem e o mix de canais não são modelados). A tabela também mostra como o uso de um conjunto de demanda ancorado em volume, convertendo-o em valor apenas posteriormente com faixas de preço verificadas, reduz a dispersão, que é a abordagem aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 274,26 milhões de USD (2025) | |
| Publicação Setorial A | 280,14 milhões de USD (2024) | Esta estimativa parece tratar o mercado principalmente como um total de valor sem separar claramente os óleos de motor das linhas adjacentes de lubrificantes automotivos, e não mostra como as mudanças no intervalo de drenagem são mapeadas para o parque em uso. |
| Comunicado de Imprensa B | 8,16 bilhões de USD (2024) | Este número refere-se ao mercado mais amplo de lubrificantes automotivos da Alemanha, portanto os óleos de motor são apenas um componente, o que infla a cifra em comparação com uma definição restrita a óleos de motor. |
Entre os três valores, o maior fator de variância é o escopo, seguido de como os volumes são convertidos em USD por meio do mix de embalagens e da precificação por canal. Ao manter o conjunto de demanda vinculado ao parque de veículos alemão e ao comportamento de serviço, e ao excluir categorias de lubrificantes que não são de motor, o tamanho do mercado torna-se mais fácil de rastrear até um conjunto repetível de entradas.


Principais Questões Respondidas no Relatório
Qual será o volume de óleos de motor consumido pela Alemanha até 2031?
Projeta-se que a demanda recue para 256,53 milhões de litros, refletindo um CAGR de -1,11% a partir de 2026.
Qual categoria de lubrificante ainda reivindica a maior participação nos veículos alemães?
O Óleo de Motor para Automóveis de Passeio lidera com 62,35% do consumo nacional em 2025.
O que mantém as formulações sintéticas mais resilientes do que os graus minerais?
As normas de emissão Euro 7 e as aprovações de longas trocas pelos OEMs exigem misturas do Grupo III de baixa viscosidade, limitando seu declínio a um CAGR de -0,83%.
Como a Euro 7 influencia as especificações que as oficinas devem manter em estoque?
A norma impulsiona a adoção de óleos 0W-20 e 0W-16 que atendem a limites mais rígidos de partículas e NOx e possuem aprovações dos OEMs, como a VW 508 00/509 00.
Página atualizada pela última vez em:



