
Tamanho e Participação do Mercado de Staycation do GCC
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 23.15 Bilhões de dólares |
| Tamanho do Mercado (2026) | 23.38 Bilhões de dólares |
| Tamanho do Mercado (2031) | 29.89 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.04 % |
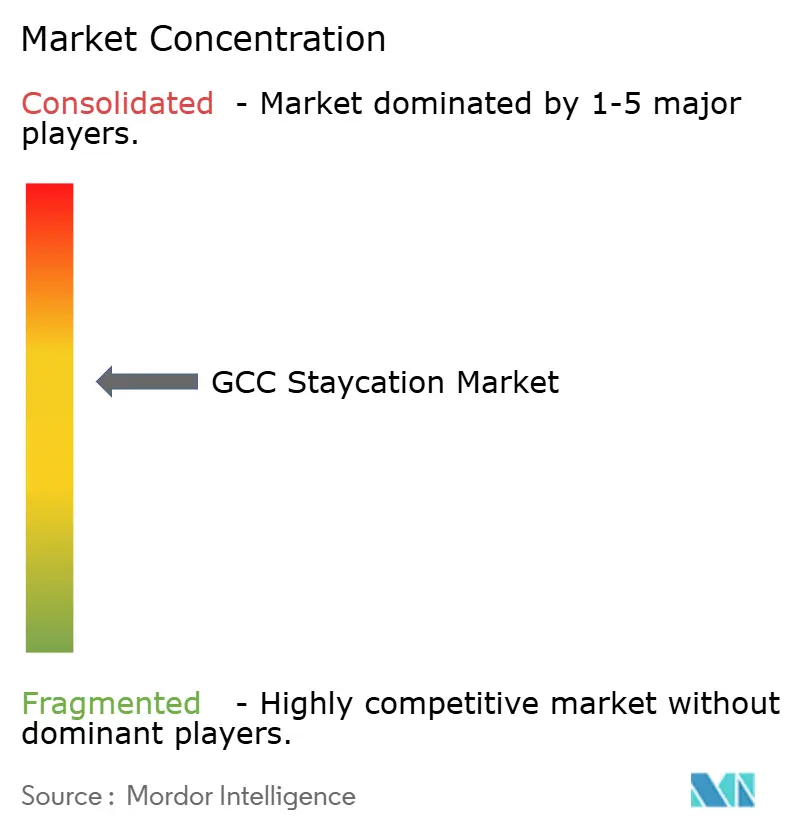
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Staycation do GCC por Mordor Intelligence
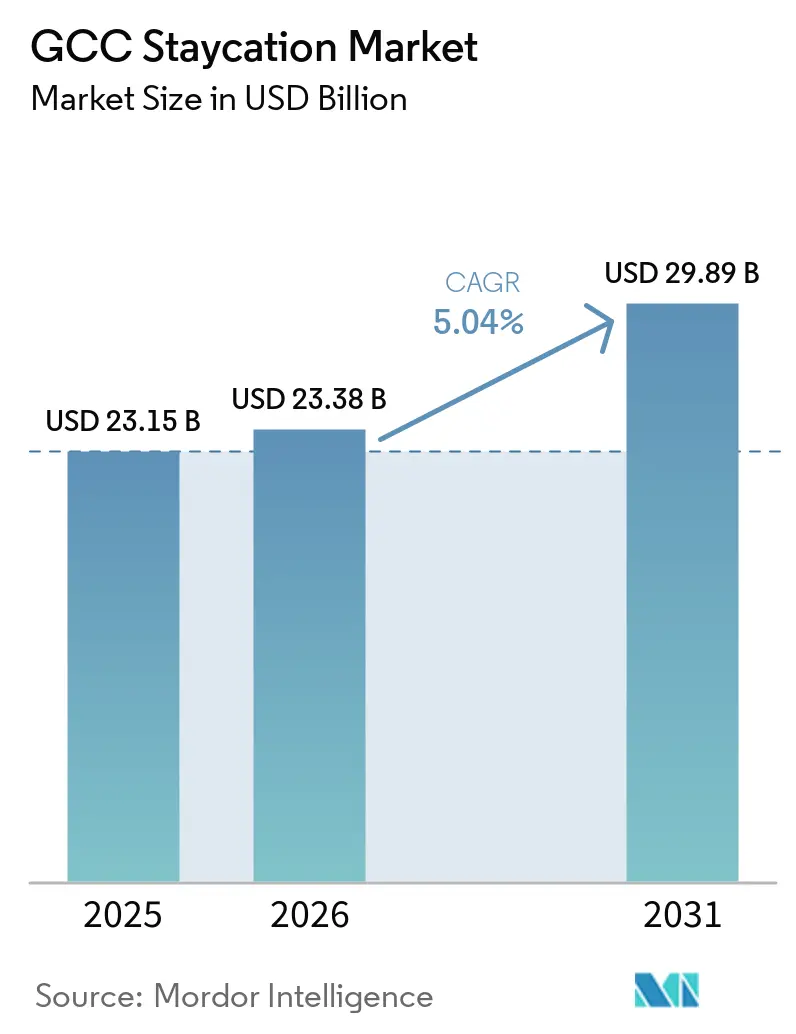
O mercado de staycation do GCC foi avaliado em 23,15 bilhões de USD em 2025 e estima-se que cresça de 23,38 bilhões de USD em 2026 para atingir 29,89 bilhões de USD até 2031, a um CAGR de 5,04% durante o período de previsão (2026-2031). Os residentes nos seis países do GCC estão cada vez mais optando por destinos domésticos e regionais próximos para curtas pausas em vez de viagens ao exterior. Perturbações regionais em 2026, como fechamentos de espaço aéreo e incertezas, reforçaram essa preferência, tornando as viagens locais uma opção confiável para as famílias. O turismo doméstico na Arábia Saudita atingiu 28,9 milhões de visitantes no primeiro trimestre de 2026, com gastos chegando a SAR 34,7 bilhões (9,25 bilhões de USD), refletindo um aumento de 16% e 8% em relação ao ano anterior, respectivamente[1]. Essa demanda é sustentada pelo comportamento real de gastos, e não por esforços de marketing. Do lado da oferta, o pipeline de construção hoteleira no Oriente Médio incluía 710 projetos e 176.402 quartos no quarto trimestre de 2025, com 394 projetos na Arábia Saudita. Embora essa expansão aumente as opções, também pressiona as tarifas de quartos e as estratégias de ocupação. O crescimento é sustentado pela adoção de reservas digitais, investimentos em destinos secundários e hábitos de viagem doméstica mais consolidados. No entanto, a concentração sazonal da demanda, a inflação de tarifas em períodos de pico e as fricções transfronteiriças continuam a limitar um crescimento mais acelerado.
Principais Conclusões do Relatório
- Por tipo de acomodação, Hotéis e Resorts detinham uma participação de 48,93% do Mercado de Staycation do GCC em 2025, enquanto Acampamentos no Deserto e Retiros Boutique estão projetados para crescer ao maior CAGR de 5,65% no Mercado de Staycation do GCC até 2031.
- Por tipo de viajante, Famílias detinham uma participação de 38,51% do Mercado de Staycation do GCC em 2025, enquanto Casais estão projetados para crescer ao maior CAGR de 5,97% no Mercado de Staycation do GCC até 2031.
- Por canal de reserva, Reserva Digital Direta detinha uma participação de 46,84% do Mercado de Staycation do GCC em 2025, registrando também o maior crescimento esperado a um CAGR de 6,74% no Mercado de Staycation do GCC até 2031.
- Por finalidade e tema, Lazer e Escapadas de Fim de Semana detinham uma participação de 42,79% do Mercado de Staycation do GCC em 2025, enquanto Retiros de Bem-Estar e Spa estão projetados para crescer ao maior CAGR de 6,12% no Mercado de Staycation do GCC até 2031.
- Por geografia, a Arábia Saudita detinha uma participação de 35,64% do Mercado de Staycation do GCC em 2025, enquanto os Emirados Árabes Unidos estão projetados para crescer ao maior CAGR de 5,94% no Mercado de Staycation do GCC até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Staycation do GCC
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento das Viagens Domésticas Intra-GCC | +1.4% | Todo o GCC, particularmente Arábia Saudita, Emirados Árabes Unidos, Qatar | Curto prazo (≤ 2 anos) |
| Liberalização de Vistos e Mobilidade Transfronteiriça | +0.8% | Todo o GCC, mais forte para os fluxos de entrada do Kuwait e do Bahrein | Médio prazo (2-4 anos) |
| Mudança para Pausas Curtas Curadas e Orientadas pela Cultura | +0.7% | Arábia Saudita, Emirados Árabes Unidos, Omã | Médio prazo (2-4 anos) |
| Crescimento de Pacotes de Bem-Estar, Luxo e Orientados à Família | +1.0% | Emirados Árabes Unidos, Arábia Saudita, Qatar | Curto prazo (≤ 2 anos) a Médio prazo (2-4 anos) |
| Expansão da Descoberta Digital e do Comportamento de Reserva Direta | +0.9% | Arábia Saudita, Emirados Árabes Unidos, com extensão ao Kuwait e ao Bahrein | Curto prazo (≤ 2 anos) |
| Investimento Público e Privado em Turismo em Destinos Secundários | +0.7% | Arábia Saudita, Emirados Árabes Unidos, Omã | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Viagens Domésticas Intra-GCC
As viagens intra-GCC representaram uma parcela significativa do total de fluxos turísticos internacionais do bloco em 2024, com forte crescimento observado nos anos anteriores. Essa tendência reflete a crescente dependência das viagens internas no GCC, reduzindo a dependência de chegadas de longa distância, que são mais suscetíveis a fatores externos, como flutuações cambiais, instabilidade política e restrições de viagem. A mudança permitiu que os operadores hoteleiros, tanto nas principais cidades quanto em destinos menores, retivessem os gastos regionais com lazer que anteriormente iam para outras regiões. Os gastos com turismo doméstico na Arábia Saudita registraram crescimento notável em 2025, apoiados por iniciativas voltadas para o aprimoramento das opções de viagem local. A campanha da Autoridade de Turismo da Arábia Saudita introduziu assentos adicionais em voos domésticos e novas experiências turísticas, fortalecendo ainda mais o mercado de staycation do GCC e oferecendo aos viajantes opções ampliadas dentro da região[2].
Liberalização de Vistos e Mobilidade Transfronteiriça
As políticas de vistos estão apoiando diretamente o mercado de staycation do GCC ao facilitar a movimentação, o que aumenta o número de residentes interessados em curtas viagens regionais. O Ministério do Interior do Kuwait introduziu uma diretiva que permite aos expatriados residentes no GCC obter um visto de turista de 90 dias na chegada em todos os pontos de entrada, expandindo significativamente a base de viajantes[3]. O Visto de Grandes Rotas do GCC deverá simplificar o planejamento de viagens para múltiplos países, pois sua estrutura legal e técnica está quase alinhada entre as autoridades participantes. Essas mudanças também impulsionam as reservas hoteleiras, pois os viajantes frequentemente precisam de acomodações confirmadas para o planejamento e a documentação da viagem. Os operadores com sistemas de inventário digital eficientes e processos de confirmação sem fricções estão bem posicionados para converter a maior mobilidade em reservas no mercado de staycation do GCC.
Mudança para Pausas Curtas Curadas e Orientadas pela Cultura
O mercado de staycation do GCC está migrando de estadias repetitivas em hotéis urbanos para pausas curtas culturalmente distintas. A designação de Al Ain como Capital do Turismo do Golfo para 2025 destaca os esforços para redirecionar a demanda por lazer para destinos secundários ricos em patrimônio, em vez de focar exclusivamente nas principais capitais. O setor de cultura e turismo de Abu Dhabi registrou chegadas significativas de visitantes em 2025, com Al Ain experimentando um aumento de 9% em relação ao ano anterior no número de hóspedes de hotéis, impulsionado pelo turismo de lazer. Na Arábia Saudita, destinos como AlUla e o projeto do Mar Vermelho registraram crescimento notável nas reservas no início de 2026, refletindo uma preferência mais ampla por experiências de viagem imersivas. Essa tendência está expandindo o apelo do mercado de staycation do GCC ao integrar profundidade cultural e características únicas de destino em sua proposta de valor.
Crescimento de Pacotes de Bem-Estar, Luxo e Orientados à Família
O design de pacotes está impulsionando o crescimento no mercado de staycation do GCC, pois o turismo de bem-estar, luxo e familiar é cada vez mais oferecido como experiências abrangentes de pausa curta, em vez de simples reservas de quartos. O Instituto Global de Bem-Estar destaca o Oriente Médio como a região de crescimento mais rápido em gastos com turismo de bem-estar, refletindo a crescente demanda por hospitalidade focada em bem-estar. O Zulal Wellness Resort do Qatar, gerido pela Chiva-Som, lançou seu Retiro de Transformação Corporal, oferecendo estadias de sete noites com acesso completo a tratamentos, demonstrando como os operadores estão criando pacotes de maior valor para residentes. As ofertas orientadas à família também estão evoluindo, com hotéis como o Dusit Thani Abu Dhabi incluindo acesso à Ilha Yas em pacotes de múltiplas noites para o Eid, a fim de incentivar estadias mais longas e agregar valor. Essas estratégias ajudam as propriedades a aumentar os gastos por noite, ao mesmo tempo que oferecem aos residentes razões convincentes para escolher o lazer doméstico em vez de viagens ao exterior.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Sazonalidade e Concentração da Demanda Impulsionada pelo Clima | -0.9% | Todo o GCC, mais aguda na Arábia Saudita, Kuwait e Emirados Árabes Unidos | Curto prazo (≤ 2 anos) |
| Novidade Limitada em Destinos de Fim de Semana Repetidos | -0.6% | Emirados Árabes Unidos, especialmente Dubai, e Arábia Saudita | Médio prazo (2-4 anos) |
| Inflação de Tarifas Hoteleiras em Janelas de Lazer de Pico | -0.8% | Emirados Árabes Unidos, especialmente Dubai e Abu Dhabi, e Arábia Saudita, especialmente Riade | Curto prazo (≤ 2 anos) |
| Conectividade e Fricção nas Fronteiras nas Rotas do GCC | -0.5% | Corredores Kuwait-Arábia Saudita e Bahrein-Qatar | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Sazonalidade e Concentração da Demanda Impulsionada pelo Clima
A sazonalidade impacta significativamente o mercado de staycation do GCC, concentrando a demanda em meses específicos. Os dados da Dragonpass indicam que a maior parte das viagens no GCC ocorre entre junho e novembro, sendo março o único mês em que todos os seis mercados do GCC experimentaram uma desaceleração simultânea[4]. Essa concentração de demanda impulsiona as receitas na alta temporada, mas complica a monetização nos períodos de baixa temporada e aumenta a volatilidade dos preços. Os hotéis introduziram pacotes de verão, agrupando ofertas como créditos de alimentação e bebidas, acesso a spa e entrada em parques aquáticos para sustentar os valores das reservas durante as condições externas menos favoráveis. No entanto, o calor extremo do verão continua a limitar a demanda por acampamentos no deserto, retiros de aventura e vilas costeiras durante vários meses do ano, apesar desses esforços.
Novidade Limitada em Destinos de Fim de Semana Repetidos
A fadiga de destino continua sendo um desafio para o mercado de staycation do GCC, particularmente nos destinos de fim de semana frequentemente visitados. Em mercados urbanos familiares, os visitantes recorrentes podem perceber as opções de pausa curta como repetitivas, especialmente quando os hotéis dependem de pacotes padrão de quarto e piscina. Esse problema é evidente em Dubai e em partes da Arábia Saudita, onde atrair hóspedes recorrentes se torna difícil sem oferecer novas experiências, eventos envolventes ou narrativas únicas de destino. O crescente apelo de locais como Al Ain, AlUla, Hatta, o Mar Vermelho e Ras Al Khaimah destaca a demanda por novidade. Os viajantes estão demonstrando uma preferência mais forte por estadias focadas em patrimônio, natureza e bem-estar em detrimento das escapadas urbanas de fim de semana de rotina. As propriedades que não inovam e renovam suas ofertas enfrentam um risco maior de redução de visitas recorrentes no mercado de staycation do GCC.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Acomodação: Hotéis Impulsionam a Receita, Retiros no Deserto Lideram o Crescimento
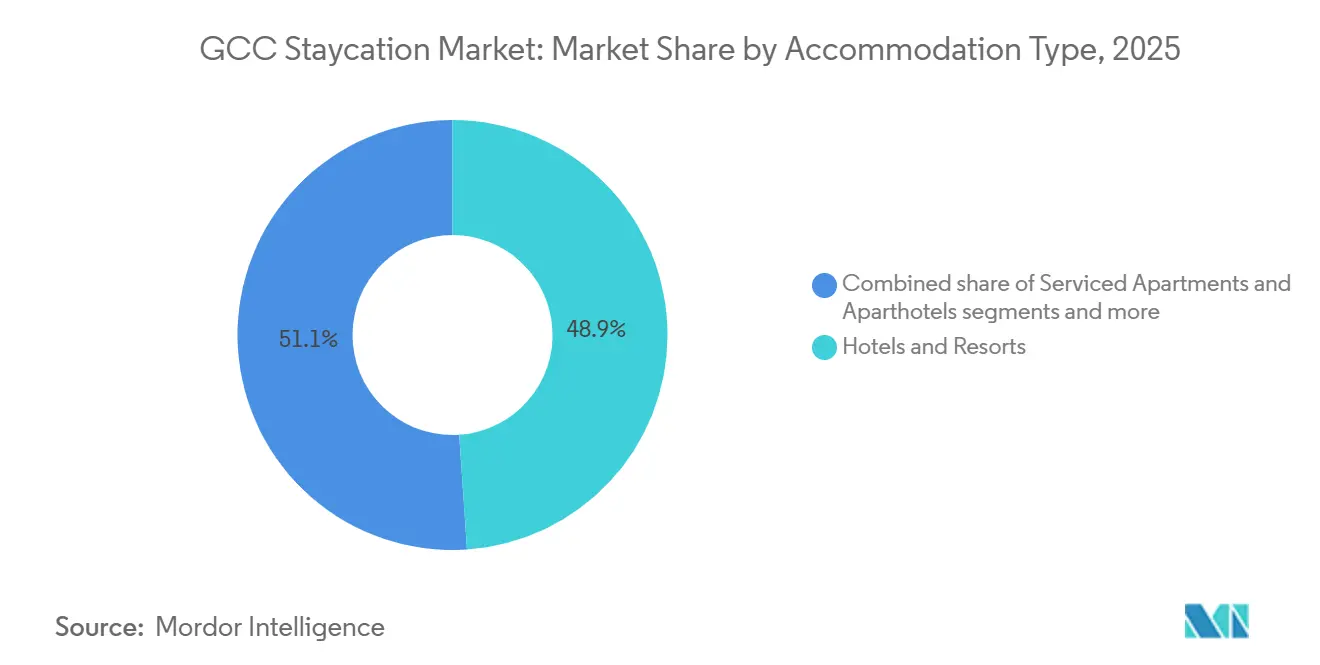
Hotéis e Resorts representaram 48,93% da participação do mercado de staycation do GCC em 2025, impulsionados pela distribuição de marcas, programas de fidelidade e ofertas voltadas para famílias durante o Eid e feriados nacionais. Esses estabelecimentos dominam o mercado, pois os residentes preferem pacotes de lazer com refeições, comodidades para crianças e serviço consistente. As principais marcas hoteleiras se beneficiam da visibilidade por meio de canais diretos e OTAs, tornando-as mais fáceis de reservar em comparação com opções independentes. Sua presença é forte em cidades como Dubai, Abu Dhabi e Riade, onde a hospitalidade de marca define o padrão para o lazer doméstico. Muitas famílias priorizam formatos hoteleiros familiares em detrimento de acomodações alternativas para pausas curtas.
Acampamentos no Deserto e Retiros Boutique estão previstos para crescer a um CAGR de 5,65% de 2026 a 2031, tornando-os o tipo de acomodação de crescimento mais rápido no mercado de staycation do GCC. Seu apelo reside em oferecer imersão, privacidade e experiências únicas de destino. O portfólio de retiros de Sharjah, incluindo Nomad, Moon Retreat, Kingfisher Retreat e Al Badayer Retreat, demonstra como as paisagens naturais e de patrimônio estão sendo desenvolvidas em destinos de pausa curta. A expansão do glamping e da hospedagem experiencial, como o planejado local de 50 unidades Airstream da Our Habitas em Hatta até dezembro de 2026, reflete essa tendência, embora esses formatos permaneçam menores em escala em comparação com os hotéis urbanos.
Apartamentos com Serviços e Aparthotéis atendem às necessidades de famílias e viajantes de lazer de longa duração, oferecendo flexibilidade e estadias mais longas. Os turistas domésticos da Arábia Saudita tiveram uma média de 18,6 noites em 2025, indicando demanda além das viagens de fim de semana. As acomodações no estilo apartamento atendem a viajantes que buscam espaço, acesso a cozinha e controle de custos. Aluguéis de Férias e Estadias de Curta Duração também estão se expandindo, com o aumento de 1.250% da Arábia Saudita nas licenças de pousadas rurais e residências privadas entre 2024 e 2025, diversificando as opções orientadas ao valor no mercado de staycation do GCC.


Por Tipo de Viajante: A Demanda Familiar Ancora o Volume, os Casais Redefinem o Premium
As famílias representaram 38,51% do mercado de staycation do GCC em 2025, refletindo as estruturas familiares, a demografia jovem e a importância das férias escolares, dos períodos de Eid e das viagens multigeracionais. Os hotéis da região se adaptaram oferecendo parques aquáticos, quartos interligados, suítes, clubes infantis e pacotes de fim de semana focados em atividades. Nos Emirados Árabes Unidos, houve um aumento de mais de 40% em relação ao ano anterior na demanda por quartos interligados e suítes durante o verão de 2025, com as viagens de lazer doméstico subindo para 35% da ocupação total, ante 28% no ano anterior. As viagens em família impulsionam o volume e influenciam o design dos quartos, as ofertas de pacotes e as comodidades. Sua natureza previsível durante os períodos de férias oferece aos operadores uma base doméstica estável em comparação com a demanda discricionária.
Os casais estão projetados para crescer a um CAGR de 5,97% de 2026 a 2031, tornando-se o segmento de crescimento mais rápido no mercado de staycation do GCC. Esse crescimento é apoiado por retiros de bem-estar, vilas privadas e escapadas românticas curadas em destinos como AlUla, o Mar Vermelho, Musandam e resorts no deserto. As viagens para dois se alinham com as pausas curtas, pois os casais podem administrar tarifas de quartos mais altas quando focados em privacidade ou bem-estar. Propriedades como Zulal e Six Senses Southern Dunes destacam a mudança para estadias específicas de experiência.
Os viajantes solo e os grupos detêm participações menores no mercado, mas apresentam padrões distintos. As viagens solo estão aumentando na Arábia Saudita devido à evolução das normas sociais, ao aumento da renda e à crescente aceitação do lazer independente. As viagens em grupo continuam relevantes para eventos corporativos externos, viagens de incentivo e eventos orientados ao bem-estar, frequentemente combinando acomodação com instalações para reuniões, refeições e atividades. Esses segmentos diversificam a demanda e reduzem a dependência de um único perfil de residente.
Por Canal de Reserva: O Digital Direto Lidera, as OTAs Mantêm a Escala de Distribuição
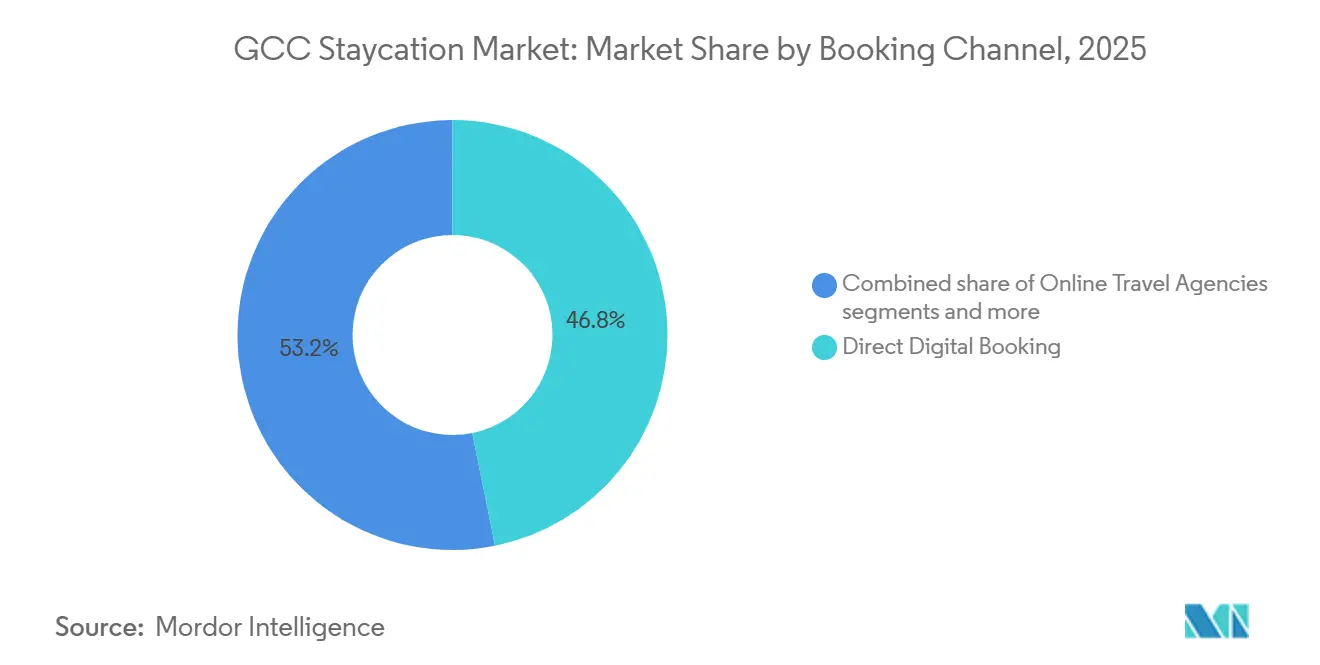
A Reserva Digital Direta detinha 46,84% do mercado de staycation do GCC em 2025 e está projetada para crescer a um CAGR de 6,74% até 2031. Esse crescimento indica uma mudança em direção a relações mais sólidas entre hotéis e consumidores e menor dependência de intermediários. Os governos da Arábia Saudita, dos Emirados Árabes Unidos, do Qatar e de outras nações do GCC estão promovendo reservas hoteleiras online, com meta de 70% de adoção até 2030. Os operadores estão respondendo com programas de fidelidade, plataformas móveis aprimoradas e ofertas agrupadas comercializadas por meio de canais próprios. O agrupamento de refeições, atividades e acesso a eventos com reservas de quartos melhora as conversões e reduz as perdas com comissões.
Os grupos hoteleiros estão investindo em tecnologia para obter vantagem competitiva no controle de canais. A plataforma de reservas atualizada da Rotana, lançada em agosto de 2025, integra estadias, refeições e reservas de eventos, juntamente com funcionalidade de solicitação de proposta para múltiplas propriedades, impulsionando as conversões diretas para viagens agrupadas. Sistemas de fidelidade como o Marriott Bonvoy incentivam reservas recorrentes dentro de suas redes, alinhando-se com a preferência dos viajantes domésticos e intra-GCC por múltiplas pausas curtas em vez de longas férias. Esse foco em canais diretos fortalece as margens e a retenção de hóspedes no mercado de staycation do GCC.
As OTAs continuam sendo essenciais para descoberta e comparação. O Booking.com representou quase 60% do mercado de OTAs hoteleiras na Arábia Saudita, enquanto Almosafer e Wego atendem a nichos regionais. As OTAs são particularmente úteis para comparar destinos ou faixas de preço durante os períodos de pico. As agências de viagens tradicionais atendem a grandes grupos familiares com itinerários personalizados, e as reservas corporativas e de MICE, embora menores em volume, entregam alto valor por noite. Esses canais garantem uma distribuição diversificada à medida que as reservas digitais diretas crescem.
Por Finalidade e Tema: O Lazer Domina, o Bem-Estar Fecha a Lacuna Mais Rapidamente
Lazer e Escapadas de Fim de Semana representaram 42,79% do mercado de staycation do GCC em 2025, impulsionados pelas viagens do Eid, escapadas em feriados nacionais e pausas de fim de semana no verão. As marcas hoteleiras internacionais de médio porte e médio-alto porte atenderam a essa demanda oferecendo pacotes com quartos, créditos de refeições e acesso à piscina a preços atrativos. O mercado depende de formatos de lazer familiares que são fáceis de reservar pelas famílias com planejamento mínimo, mantendo a demanda liderada pelo lazer dominante apesar do crescimento de formatos de viagem de nicho.
Os Retiros de Bem-Estar e Spa estão projetados para crescer a um CAGR de 6,12% de 2026 a 2031, apoiados por um foco em saúde integrativa, design de retiros e experiências terapêuticas. O projeto Therme Dubai, avaliado em mais de 500 milhões de USD e com previsão de atrair 1,7 milhão de visitantes anualmente a partir de 2028, destaca o investimento da região em infraestrutura de bem-estar. Pacotes de bem-estar mais curtos também estão sendo direcionados a residentes que buscam fins de semana estruturados de spa e recuperação, tornando este segmento uma área-chave de crescimento.
Experiências Culturais e de Patrimônio e Escapadas de Aventura e Natureza estão ganhando popularidade à medida que as ofertas de destinos se diversificam. A receita hoteleira de Abu Dhabi aumentou 19,5% em relação ao ano anterior em 2025, impulsionada pelo turismo cultural e por novas atrações agrupadas em pacotes para residentes. As workcations, embora menores, estão evoluindo nos Emirados Árabes Unidos, onde destinos como Dubai atendem a profissionais remotos com estadias hoteleiras prolongadas que oferecem conectividade de nível corporativo e serviços de estilo de vida. Esses temas emergentes estão diversificando o mercado de staycation do GCC, reduzindo a dependência de ocasiões únicas de viagem.
Análise Geográfica
A Arábia Saudita representou 35,64% da participação do mercado de staycation do GCC em 2025, apoiada por uma base de turismo doméstico de 123 milhões de turistas e SAR 304 bilhões (81 bilhões de USD) em gastos com turismo. Seu pipeline de hospitalidade incluía 394 projetos com mais de 106.000 quartos. O comportamento de viagem doméstica migrou para viagens de lazer planejadas de múltiplos dias. A campanha de Primavera 2026 da Autoridade de Turismo da Arábia Saudita em Aseer, AlUla e na costa do Mar Vermelho expandiu a demanda além dos centros urbanos, fortalecendo o mercado de staycation do GCC.
Os Emirados Árabes Unidos estão projetados para crescer a um CAGR de 5,94% de 2026 a 2031. Abu Dhabi registrou 26,6 milhões de visitantes em 2025, com a receita hoteleira subindo 19,5% e as tarifas diárias médias aumentando 19%. Os gastos com viagens domésticas nos Emirados Árabes Unidos registraram um aumento de 68% em relação ao ano anterior em 2025. O fornecimento de luxo de Dubai e Abu Dhabi converteu as pausas curtas em rotinas anuais, enquanto as ofertas de natureza e aventura de Ras Al Khaimah diversificaram o crescimento além dos modelos urbanos.
Qatar, Omã, Kuwait e Bahrein contribuíram para o mercado de staycation do GCC com variados formatos de lazer. O Qatar vendeu 10,84 milhões de diárias em 2025, um aumento de 8,6% em relação a 2024, com 71,3% de ocupação em 42.500 chaves hoteleiras. O PIB de viagens e turismo de Omã cresceu 5,5% em 2025, com a Hilton adicionando três hotéis Barr Al Jissah em 2026. O aumento de 208% em relação ao ano anterior nos volumes de viagens do Bahrein em 2025 destacou a demanda transfronteiriça, particularmente de residentes sauditas, enquanto o Kuwait manteve uma escala menor.
Cenário Competitivo
O mercado de staycation do GCC é moderadamente concentrado, com poucos operadores detendo participações significativas. Jumeirah Group, Rotana Hotel Management Corporation, Hilton, Emaar Hospitality Group e Accor coletivamente representam uma parcela notável do mercado. Essa estrutura permite que redes hoteleiras internacionais, grupos de luxo regionais e operadores boutique atendam a camadas de demanda sobrepostas. O mercado demonstra crescimento e inovação, permitindo que os operadores expandam sua presença por meio de alinhamento de destinos, pacotes personalizados e estratégias de canais sem exigir dominância no nível nacional.
A concorrência se concentra na expansão do pipeline e no posicionamento do portfólio. Accor, Marriott e IHG estão escalando operações regionalmente, enquanto a Jumeirah está refinando sua marca em Icons, Privé, Hotels and Resorts e Residences, enfatizando propriedades boutique com até 150 chaves para mercados de lazer. O lançamento da Hilton em janeiro de 2026 de três propriedades gerenciadas no Barr Al Jissah em Omã, em parceria com The Zubair Corporation, destaca o papel dos objetivos de desenvolvimento nacional e das colaborações privadas. O primeiro EVEN Hotel da IHG em Dammam, assinado em 2025 e com previsão de abertura no início de 2029, demonstra a crescente importância das submarcas focadas em bem-estar para atender à demanda dos residentes. As estratégias de crescimento agora priorizam o alinhamento de marca e o propósito da viagem em detrimento de adições de quartos.
A inovação tecnológica e de formato são diferenciais-chave. A plataforma de reservas baseada em inteligência artificial da Rotana integra reservas de hotel, refeições e eventos, fortalecendo as conexões com os consumidores. Os operadores boutique, incluindo Our Habitas e Sharjah Collection, focam em viagens fora da rede elétrica, de patrimônio e ecologicamente responsáveis, oferecendo experiências que as grandes redes podem não replicar com a mesma eficácia. Espera-se que o mercado de staycation do GCC permaneça competitivo, equilibrando o crescimento de marcas com a especialização orientada pela experiência.
Líderes do Setor de Staycation do GCC
-
Jumeirah Group
-
Rotana Hotel Management Corporation PJSC
-
Emaar Hospitality Group
-
Accor S.A.
-
Hilton Worldwide Holdings Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Janeiro de 2026: O Emaar Hospitality Group e o Alef Group lançaram o Palace Residences Al Mamsha em Sharjah, a primeira propriedade Palace Residences no emirado. Avaliada em mais de AED 500 milhões (136 milhões de USD), essa colaboração expande a presença da Emaar Hospitality para Sharjah, aumentando as opções de staycation nos Emirados do Norte além de Dubai e Abu Dhabi.
- Janeiro de 2026: A Hilton inaugurou o Hilton Muscat Al Bandar no complexo Barr Al Jissah, com 198 quartos para hóspedes, seis restaurantes e um spa com vilas de tratamento. Esse lançamento introduz a marca principal da Hilton em Mascate e expande as opções de staycation de luxo com marca em Omã.
- Janeiro de 2026: A Hilton expandiu sua presença em Omã com a abertura de três hotéis no Barr Al Jissah: Hilton Muscat Al Bandar, DoubleTree by Hilton Muscat Al Waha e Al Husn Hotel Muscat (a ser relançado como Waldorf Astoria). Essa iniciativa dobrou a presença da Hilton e posicionou o Barr Al Jissah como um destino resort-chave para os viajantes de lazer do GCC.
- Novembro de 2025: A IHG Hotels & Resorts assinou um acordo de gestão dupla com Al Mosa and Sons para o Crowne Plaza Al Khobar Al Bandariyah e o Holiday Inn Riyadh Rose Yard, aumentando seu pipeline na Arábia Saudita para 47 hotéis em desenvolvimento.


Escopo do Relatório do Mercado de Staycation do GCC
| Hotéis e Resorts |
| Apartamentos com Serviços e Aparthotéis |
| Aluguéis de Férias e Estadias de Curta Duração |
| Acampamentos no Deserto e Retiros Boutique |
| Famílias |
| Casais |
| Viajantes Solo |
| Grupos |
| Agências de Viagens Online |
| Reserva Digital Direta |
| Agências de Viagens Tradicionais |
| Canais de Reserva Corporativa e de MICE |
| Lazer e Escapadas de Fim de Semana |
| Retiros de Bem-Estar e Spa |
| Experiências Culturais e de Patrimônio |
| Escapadas de Aventura e Natureza |
| Workcations |
| Arábia Saudita |
| Emirados Árabes Unidos |
| Qatar |
| Omã |
| Kuwait |
| Bahrein |
| Por Tipo de Acomodação | Hotéis e Resorts |
| Apartamentos com Serviços e Aparthotéis | |
| Aluguéis de Férias e Estadias de Curta Duração | |
| Acampamentos no Deserto e Retiros Boutique | |
| Por Tipo de Viajante | Famílias |
| Casais | |
| Viajantes Solo | |
| Grupos | |
| Por Canal de Reserva | Agências de Viagens Online |
| Reserva Digital Direta | |
| Agências de Viagens Tradicionais | |
| Canais de Reserva Corporativa e de MICE | |
| Por Finalidade e Tema | Lazer e Escapadas de Fim de Semana |
| Retiros de Bem-Estar e Spa | |
| Experiências Culturais e de Patrimônio | |
| Escapadas de Aventura e Natureza | |
| Workcations | |
| Por Geografia | Arábia Saudita |
| Emirados Árabes Unidos | |
| Qatar | |
| Omã | |
| Kuwait | |
| Bahrein |


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do espaço de staycation do GCC até 2031?
O mercado de staycation do GCC está projetado para atingir 29,89 bilhões de USD até 2031, subindo de 23,38 bilhões de USD em 2026 a um CAGR de 5,04% ao longo de 2026-2031.
Qual país lidera a demanda por staycation no GCC?
A Arábia Saudita liderou com uma participação de 35,64% em 2025, apoiada por uma base de turismo doméstico muito grande, forte expansão de infraestrutura e desenvolvimento ativo de destinos.
Qual canal de reserva está crescendo mais rapidamente no espaço de staycation do GCC?
A Reserva Digital Direta é tanto o maior quanto o canal de crescimento mais rápido, com uma participação de 46,84% em 2025 e um CAGR previsto de 6,74% até 2031.
Que tipo de acomodação é mais utilizado para staycations no GCC?
Hotéis e Resorts continuam sendo o tipo de acomodação líder com uma participação de 48,93% em 2025, pois combinam confiança de marca, comodidades e pacotes voltados para famílias.
Qual finalidade de viagem está se expandindo mais rapidamente na demanda por pausas curtas no GCC?
Os Retiros de Bem-Estar e Spa são o segmento de finalidade de crescimento mais rápido, com um CAGR projetado de 6,12% de 2026 a 2031.
Por que as pausas curtas domésticas e regionais estão se tornando mais comuns no GCC?
Hábitos de viagem doméstica mais consolidados, reservas digitais mais fáceis, investimento em turismo em destinos secundários e perturbações ocasionais nas viagens ao exterior tornaram as viagens de lazer locais e intra-GCC mais atrativas.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
