
GCC ステイケーション市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 23.15 十億米ドル |
| 市場規模 (2026) | 23.38 十億米ドル |
| 市場規模 (2031) | 29.89 十億米ドル |
| 成長率 (2026 - 2031) | 5.04 % |
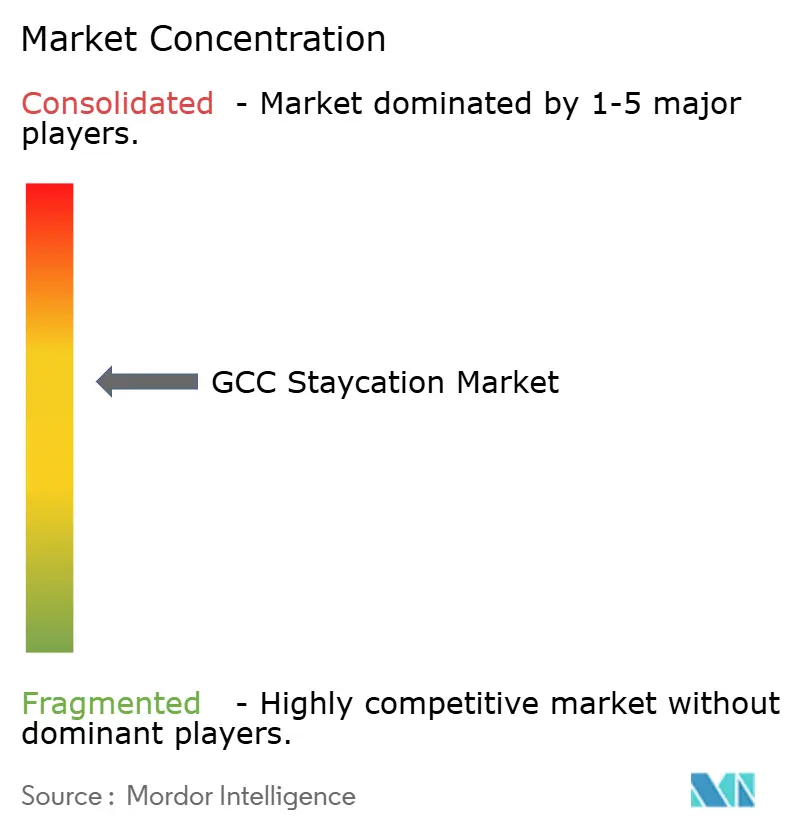
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるGCC ステイケーション市場分析
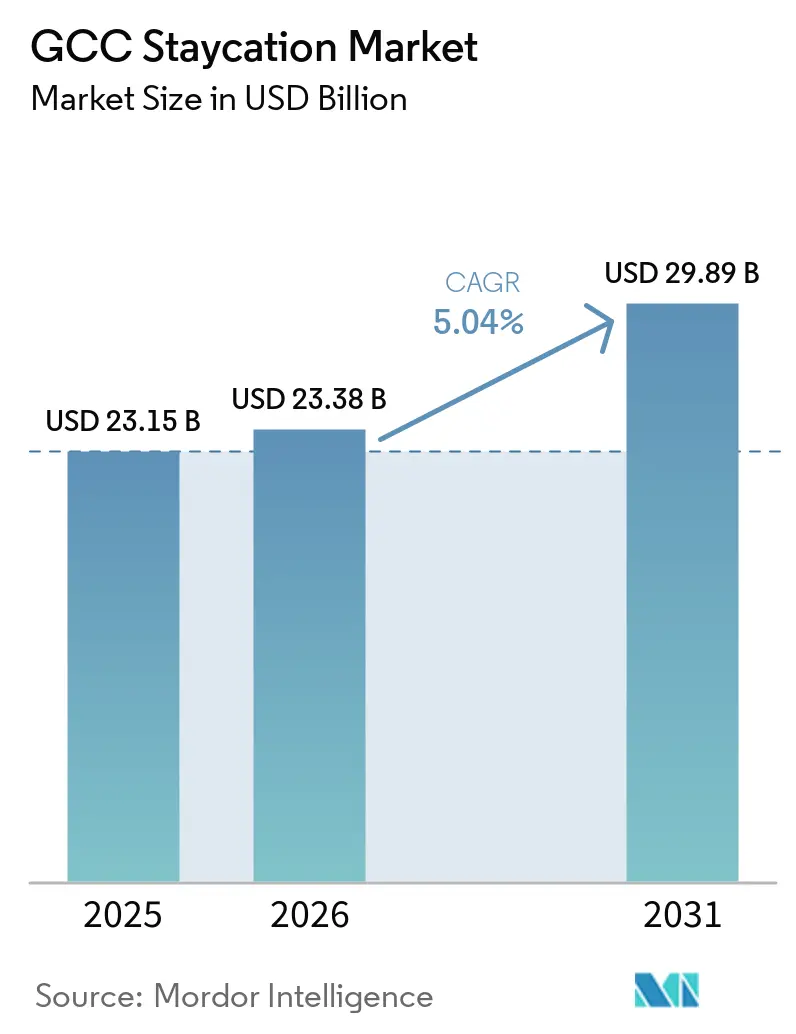
GCC ステイケーション市場は2025年に23.15 ビリオン 米ドルと評価され、2026年の23.38 ビリオン 米ドルから2031年には29.89 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.04%です。GCC6カ国の居住者は、海外旅行よりも国内および近隣地域への短期滞在をますます選択するようになっています。2026年の空域閉鎖や不確実性などの地域的混乱がこの傾向を強め、国内旅行が家庭にとって信頼できる選択肢となっています。サウジアラビアの国内観光は2026年第1四半期に2,890万人の訪問者を記録し、支出はSAR 347億(9.25 ビリオン 米ドル)に達し、それぞれ前年比16%および8%増加しました[1]。この需要はマーケティング活動ではなく、実際の支出行動によって支えられています。供給面では、中東のホテル建設パイプラインは2025年第4四半期時点で710プロジェクト・176,402室を含み、そのうち394プロジェクトがサウジアラビアにあります。この拡大は選択肢を増やす一方で、客室単価と稼働率戦略にも圧力をかけています。成長は、デジタル予約の普及、二次的目的地への投資、および国内旅行習慣の強化によって支えられています。しかし、季節的な需要集中、ピーク期の料金高騰、および国境を越えた摩擦が引き続き成長の加速を制限しています。
主要レポートのポイント
- 宿泊タイプ別では、ホテル・リゾートが2025年のGCC ステイケーション市場において48.93%のシェアを占め、デザートキャンプ・ブティックリトリートが2031年までにGCC ステイケーション市場で最高のCAGR 5.65%で成長すると予測されています。
- 旅行者タイプ別では、ファミリーが2025年のGCC ステイケーション市場において38.51%のシアを占め、カップルが2031年までにGCC ステイケーション市場で最高のCAGR 5.97%で成長すると予測されています。
- 予約チャネル別では、ダイレクトデジタル予約が2025年のGCC ステイケーション市場において46.84%のシェアを占め、2031年までにGCC ステイケーション市場でCAGR 6.74%という最高の成長率を記録すると予測されています。
- 目的・テーマ別では、レジャー・週末旅行が2025年のGCC ステイケーション市場において42.79%のシェアを占め、ウェルネス・スパリトリートが2031年までにGCC ステイケーション市場で最高のCAGR 6.12%で成長すると予測されています。
- 地域別では、サウジアラビアが2025年のGCC ステイケーション市場において35.64%のシェアを占め、UAEが2031年までにGCC ステイケーション市場で最高のCAGR 5.94%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
GCC ステイケーション市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| GCC域内国内旅行の増加 | +1.4% | GCC全域、特にサウジアラビア、UAE、カタール | 短期(2年以内) |
| ビザ自由化と国境を越えた移動の促進 | +0.8% | GCC全域、特にクウェートおよびバーレーンへの流入に最も強い影響 | 中期(2~4年) |
| 厳選されたカルチャー主導の短期旅行へのシフト | +0.7% | サウジアラビア、UAE、オマーン | 中期(2~4年) |
| ウェルネス・ラグジュアリー・ファミリー向けパッケージの成長 | +1.0% | UAE、サウジアラビア、カタール | 短期(2年以内)から中期(2~4年) |
| デジタル探索とダイレクト予約行動の拡大 | +0.9% | サウジアラビア、UAE、クウェートおよびバーレーンへの波及 | 短期(2年以内) |
| 二次的目的地への官民観光投資 | +0.7% | サウジアラビア、UAE、オマーン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
GCC域内国内旅行の増加
GCC域内旅行は2024年にブロック全体の国際観光客流入の相当部分を占め、過去数年間で力強い成長が観察されました。このトレンドは、GCC域内での国内旅行への依存度の高まりを反映しており、通貨変動、政治的不安定、渡航制限などの外部要因の影響を受けやすい長距離到着への依存を低下させています。このシフトにより、主要都市と小規模目的地の両方のホテル事業者は、前は他の地域に流れていた地域レジャー支出を取り込めるようになりました。サウジアラビアの国内観光支出は2025年に顕著な成長を見せ、地域旅行オプションの強化を目的とした取り組みによって支えられました。サウジアラビア観光局のキャンペーンは追加の国内フライト座席と新たな観光体験を導入し、GCC ステイケーション市場をさらに強化するとともに、旅行者に地域内での選択肢の拡大を提供しました[2]。
ビザ自由化と国境を越えた移動の促進
ビザ政策は、移動を容易にすることで短期地域旅行に関心を持つ居住者数を増加させ、GCC ステイケーション市場を直接支援しています。クウェート内務省は、GCC在住の外国人がすべての入国地点で90日間の観光ビザを到着時に取得できる指令を導入し、旅行者基盤を大幅に拡大しました[3]。GCCグランドツアービザは、参加当局間で法的・技術的枠組みがほぼ整合されており、複数国旅行の計画を簡素化することが期待されています。これらの変更はホテル予約も促進します。旅行者は旅行計画や書類作成のために確認済みの宿泊施設を必要とすることが多いためです。効率的なデジタル在庫システムとシームレスな確認プロセスを持つ事業者は、GCC ステイケーション市場内で移動の増加を予約に転換するのに有利な立場にあります。
厳選されたカルチャー主導の短期旅行へのシフト
GCC ステイケーション市場は、繰り返しの都市型ホテル滞在から文化的に独自性のある短期旅行へとシフトしています。アル・アインが2025年ガルフ観光首都に指定されたことは、主要首都のみに焦点を当てるのではなく、遺産豊かな二次的目的地へのレジャー需要を誘導する取り組みを浮き彫りにしています。アブダビの文化・観光セクターは2025年に大幅な訪問者数を報告し、アル・アインではレジャー観光に牽引されてホテルゲスト数が前年比9%増加しました。サウジアラビアでは、アルウラや紅海プロジェクトなどの目的地が2026年初頭に顕著な予約増加を記録し、没入型旅行体験への幅広い嗜好を反映しています。このトレンドは、文化的な深みと独自の目的地特性をその価値提案に統合することで、GCC ステイケーション市場の魅力を拡大しています。
ウェルネス・ラグジュアリー・ファミリー向けパッケージの成長
パッケージ設計は、ウェルネス、ラグジュアリー、ファミリー旅行が単純な客室予約ではなく包括的な短期滞在体験として提供されるようになるにつれ、GCC ステイケーション市場の成長を牽引しています。グローバルウェルネス研究所は中東をウェルネス観光支出において最も急成長している地域として強調しており、ェルネス重視のホスピタリティへの需要の高まりを反映しています。カタールのZulal Wellness Resort by Chiva-Somは、オールインクルーシブのトリートメントアクセスを含む7泊滞在を提供するボディトランスフォーメーションリトリートを導入し、事業者がより高付加価値の居住者向けパッケージを創出している様子を示しています。ファミリー向けの提供も進化しており、Dusit Thani Abu Dhabiなどのホテルは、より長い滞在を促し価値を高めるために、複数泊のイードパッケージにヤス島へのアクセスを含めています。これらの戦略は、居住者に海外旅行よりも国内レジャーを選ぶ魅力的な理由を提供しながら、施設の一泊あたりの支出を増加させるのに役立っています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 季節性と気候による需要集中 | -0.9% | GCC全域、特にサウジアラビア、クウェート、UAEで顕著 | 短期(2年以内) |
| 繰り返しの週末目的地における新鮮味の欠如 | -0.6% | UAE(特にドバイ)およびサウジアラビア | 中期(2~4年) |
| ピークレジャー期間におけるホテル料金の高騰 | -0.8% | UAE(特にドバイおよびアブダビ)、サウジアラビア(特にリヤド) | 短期(2年以内) |
| GCCルート間の接続性と国境摩擦 | -0.5% | クウェート・サウジアラビア間およびバーレーン・カタール間の回廊 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
季節性と気候による需要集中
季節性はGCC ステイケーション市場に大きな影響を与え、需要を特定の月に集中させています。Dragonpassのデータによると、GCCの旅行の大部分は6月から11月の間に発生しており、3月はGCC6市場すべてが同時に減速を経験した唯一の月でした[4]。この需要集中はピークシーズンの収益を押し上げますが、オフピーク期間の収益化を複雑にし、価格変動を増大させます。ホテルは、屋外条件が好ましくない時期でも予約価値を維持するために、飲食クレジット、スパアクセス、ウォータパーク入場などを組み合わせた夏季パッケージを導入しています。しかし、これらの取り組みにもかかわらず、極端な夏の暑さは毎年数カ月間、デザートキャンプ、アドベンチャーリトリート、コースタルヴィラへの需要を引き続き制限しています。
繰り返しの週末目的地における新鮮味の欠如
目的地疲れは、特に頻繁に訪問される週末目的地において、GCC ステイケーション市場の課題であり続けています。馴染みのある都市市場では、ホテルが標準的な客室・プールパッケージに依存している場合、リピート訪問者は短期滞在の選択肢を繰り返しと感じる可能性があります。この問題はドバイやサウジアラビアの一部で顕著であり、新たな体験、魅力的なイベント、または独自の目的地ナラティブを提供しなければリピートゲストを引き付けることが困難になっています。アル・アイン、アルウラ、ハッタ、紅海、ラス・アル・ハイマなどの場所への関心の高まりは、新鮮味への需要を浮き彫りにしています。旅行者は、日常的な都市型週末旅行よりも遺産、自然、ウェルネス重視の滞在への強い好を示しています。提供内容の革新と刷新を怠る施設は、GCC ステイケーション市場においてリピート訪問の減少というリスクに直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
宿泊タイプ別:ホテルが収益を牽引し、デザートリトリートが最高成長率をリード
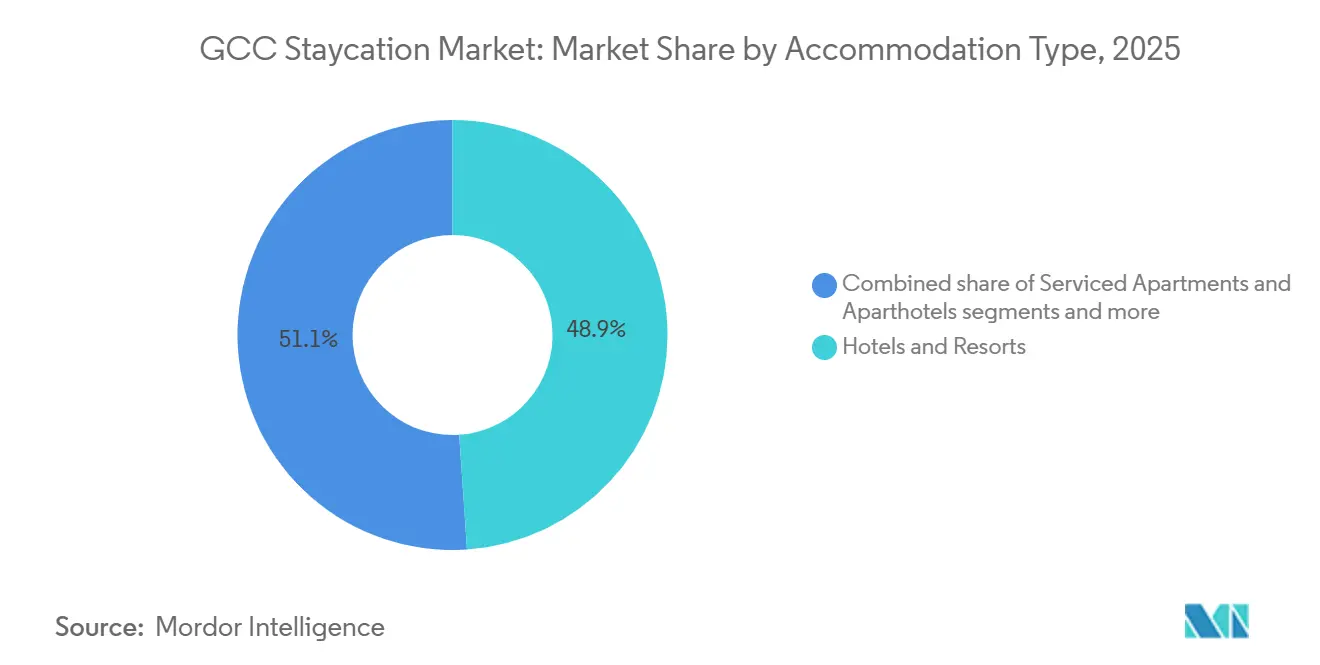
ホテル・リゾートは2025年のGCC ステイケーション市場シェアの48.93%を占め、ブランドの流通力、ロイヤルティプログラム、イードや祝日期間のファミリー向けオファーによって牽引されました。これらの施設は、居住者がダイニング、子供向けアメニティ、一貫したサービスを備えたレジャーパッケージを好むため、市場を支配しています。主要ホテルブランドは、ダイレクトチャネルとOTAを通じた視認性の恩恵を受け、独立系施設と比較して予約が容易です。ドバイ、アブダビ、リヤドなどの都市での存在感は強く、ブランドホスピタリティが国内レジャーの基準を設定しています。多くの家庭が短期旅行において代替宿泊施設よりも馴染みのあるホテル形式を優先しています。
デザートキャンプ・ブティックリトリートは2026年から2031年にかけてCAGR 5.65%で成長すると予測されており、GCC ステイケーション市場で最も急成長している宿泊タイプとなっています。その魅力は、没入感、プライバシー、独自の目的地体験を提供することにあります。シャルジャのリトリートポートフォリオ(Nomad、Moon Retreat、Kingfisher Retreat、Al Badayer Retreatを含む)は、自然と遺産の景観が短期旅行目的地として開発されている様子を示しています。Our Habitasが2026年12月までにハッタに計画している50ユニットのエアストリームサイトなど、グランピングや体験型宿泊施設の拡大はこのトレンドを反映していますが、これらの形式は都市型ホテルと比較して規模は小さいままです。
サービスアパートメントとアパートホテルは、柔軟性と長期滞在を提供することで、ファミリーや長期レジャー旅行者のニーズを満たしています。サウジアラビアの国内観光客は2025年に平均18.6泊を記録しており、週末旅行を超えた需要を示しています。アパートメント型宿泊施設は、スペース、キッチンアクセス、コスト管理を求める旅行者に対応しています。バケーションレンタルと短期滞在も拡しており、サウジアラビアでは2024年から2025年にかけて農村ロッジと個人住宅のライセンスが1,250%増加し、GCC ステイケーション市場における価値重視の選択肢が多様化しています。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
旅行者タイプ別:ファミリー需要が数量を支え、カップルがプレミアムを再定義
ファミリーは2025年のGCC ステイケーション市場の38.51%を占め、家族構成、若い人口動態、学校の休暇、イード期間、多世代旅行の重要性を反映しています。地域のホテルは、ウォーターパーク、コネクティングルーム、スイート、キッズクラブ、アクティビティ重視の週末ッケージを提供することで適応しています。UAEでは、2025年夏にコネクティングルームとスイートへの需要が前年比40%以上増加し、国内レジャー旅行が総稼働率の28%から35%に上昇しました。ファミリー旅行は数量を牽引し、客室設計、パッケージ提供、アメニティに影響を与えます。休日期間における予測可能な性質は、裁量的需要と比較して事業者に安定した国内基盤を提供します。
カップルは2026年から2031年にかけてCAGR 5.97%で成長すると予測されており、GCC ステイケーション市場で最も急成長するセグメントとなっています。この成長は、アルウラ、紅海、ムサンダム、デザートリゾートなどの目的地におけるウェルネスリトリート、プライベートヴィラ、厳選されたロマンティックな旅行によって支えられています。2人旅行は短期旅行と相性がよく、カップルはプライバシーやウェルネスに重点を置く場合、より高い客室料金を管理できます。ZulalやSix Senses Southern Dunesなどの施設は、体験特化型滞在へのシフトを浮き彫りにしています。
ソロ旅行者とグループは市場の小さなシェアを占めていすが、明確なパターンを示しています。ソロ旅行は、規範の変化、収入の増加、独立したレジャーへの受容の高まりにより、サウジアラビアで増加しています。グループ旅行は、企業のオフサイト、インセンティブ旅行、ウェルネス主導のイベントに引き続き関連性があり、宿泊施設と会議施設、ダイニング、アクティビティを組み合わせることが多いです。これらのセグメントは需要を多様化し、単一の居住者プロファイルへの依存を低減します。
予約チャネル別:ダイレクトデジタルがリードし、OTAが流通規模を維持
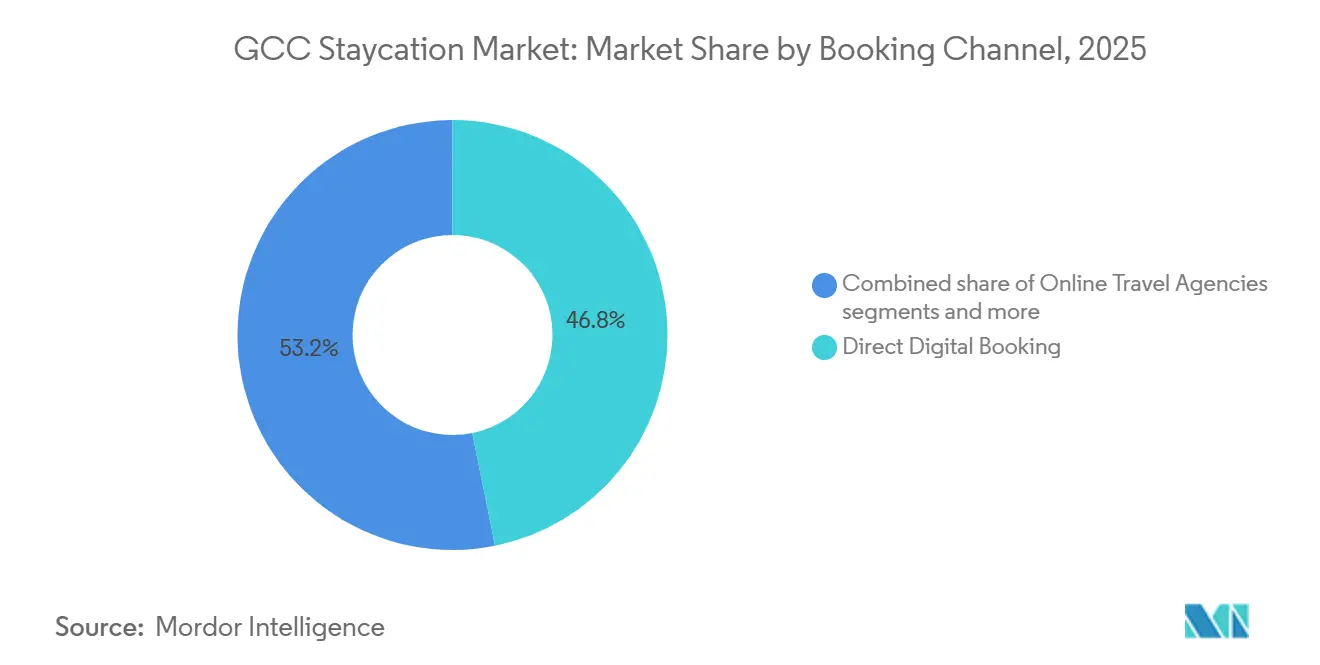
ダイレクトデジタル予約は2025年のGCC ステイケーション市場の46.84%を占め、2031年までにCAGR 6.74%で成長すると予測されています。この成長は、ホテルと消費者の関係の強化および仲介業者への依存の低下へのシフトを示しています。サウジアラビア、UAE、カタール、その他のGCC諸国の政府は、2030年までに70%の普及率を目標としてオンラインホテル予約を推進しています。事業者は、ロイヤルティプログラム、改善されたモバイルプラットフォーム、および自社チャネルを通じてマーティングされるバンドルオファーで対応しています。客室予約にダイニング、アクティビティ、イベントアクセスをバンドルすることで、コンバージョンが向上し、手数料損失が削減されます。
ホテルグループはチャネル管理における競争優位を得るためにテクノロジーに投資しています。2025年8月に開始されたRotanaの更新された予約プラットフォームは、滞在、ダイニング、イベント予約を統合し、複数施設の提案依頼機能も備えており、バンドル旅行のダイレクトコンバージョンを強化しています。Marriott Bonvoyなどのロイヤルティシステムは、長期休暇よりも複数の短期旅行を好む国内およびGCC域内旅行者の嗜好に合わせて、ネットワーク内でのリピート予約を促進します。ダイレクトチャネルへのこの注力は、GCC ステイケーション市場における利益率とゲストリテンションを強化します。
OTAは発見と比較において引き続き不可欠です。Booking.comはサウジアラビアのOTAホテル市場の約60%を占め、AlmosaferとWegoは地域のニッチに対応しています。OTAは特にピーク期間中の目的地や価格帯の比較に有用です。従来の旅行代理店は、カスタマイズされた旅程を持つ大家族グループにサービスを提供しており、企業・MICEの予約は数量は少ないものの、一泊あたりの高い価値をもたらします。これらのチャネルは、ダイレクトデジル予約が成長する中でも多様な流通を確保します。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
目的・テーマ別:レジャーが支配し、ウェルネスが最速で差を縮める
レジャー・週末旅行は2025年のGCC ステイケーション市場の42.79%を占め、イード旅行、祝日の逃避行、夏の週末旅行によって牽引されました。ミッドスケールおよびアッパーミッドスケールの国際ホテルブランドは、魅力的な価格帯で客室、ダイニングクレジット、プールアクセスを含むパッケージを提供することでこの需要に応えました。市場は、家庭が最小限の計画で予約しやすい馴染みのあるレジャー形式に依存しており、ニッチな旅行形式の成長にもかかわらず、レジャー主導の需要が支配的であり続けています。
ウェルネス・スパリトリートは2026年から2031年にかけてCAGR 6.12%で成長すると予測されており、統合的な健康、リトリートデザイン、治療体験への注力によって支えられています。5億米ドル以上と評価され、2028年から年間170万人の訪問者を引き付けると予想されるTherme Dubaiプロジェクトは、地域のウェルネスインフラへの投資を浮き彫りにしています。より短いウェルネスパッケージも、構造化されたスパとリカバリーウィークエンドを求める居住者をターゲットにしており、このセグメントを主要な成長分野としています。
文化・遺産体験とアドベンチャー・自然エスケープは、目的地の提供が多様化するにつれて人気を高めています。アブダビのホテル収益は2025年に前年比19.5%増加し、文化観光と居住者パッケージにバンドルされた新たなアトラクションによって牽引されました。ワーケーションは規模は小さいものの、UAEで進化しており、ドバイなどの目的地はオフィスグレードの接続性とライフスタイルサービスを提供する長期ホテル滞在でリモートプロフェッショナルに対応しています。これらの新興テーマはGCC ステイケーション市場を多様化し、単一の旅行機会への依存を低減しています。
地域分析
サウジアラビアは2025年のGCC ステイケーション市場シェアの35.64%を占め、1億2,300万人の観光客という国内観光基盤とSAR 3,040億(810億米ドル)の観光支出によって支えられています。そのホスピタリティパイプラインには、10万6,000室以上を有する394プロジェクトが含まれていました。国内旅行行動は計画的な複数日レジャー旅行へとシフトしました。サウジアラビア観光局のアシール、アルウラ、紅海沿岸での2026年春季キャンペーンは、都市中心部を超えた需要を拡大し、GCC ステイケーション市場を強化しました。
UAEは2026年から2031年にかけてCAGR 5.94%で成長すると予測されています。アブダビは2025年に2,660万人の訪問者を記録し、ホテル収益は19.5%増加、平均日次料金は19%上昇しました。UAEの国内旅行支出は2025年に前年比68%増加しました。ドバイとアブダビのラグジュアリー供給は短期行を年間の習慣に変え、ラス・アル・ハイマの自然とアドベンチャーの提供は都市モデルを超えた成長を多様化しました。
カタール、オマーン、クウェート、バーレーンは多様なレジャー形式でGCC ステイケーション市場に貢献しました。カタールは2025年に1,084万室泊を販売し、2024年比8.6%増加、42,500のホテルキーにわたる稼働率は71.3%でした。オマーンの旅行・観光GDPは2025年に5.5%成長し、ヒルトンは2026年にBarr Al Jissahに3つのホテルを追加しました。バーレーンの2025年旅行量の前年比208%増加は、特にサウジアラビアの居住者からの国境を越えた需要を浮き彫りにし、クウェートはより小規模な規模を維持しました。
競合環境
GCC ステイケーション市場は適度に集中しており、少数の事業者が大きなシェアを保有しています。Jumeirah Group、Rotana Hotel Management Corporation、Hilton、Emaar Hospitality Group、Accorが合わせて市場の相当部分を占めています。この構造により、国際ホテルチェーン、地域ラグジュアリーグループ、ブティック事業者が重複する需要層に対応できます。市場は成長と革新を示しており事業者は国家レベルでの支配を必要とせずに、目的地の整合性、カスタマイズされたパッケージ、チャネル戦略を通じてプレゼンスを拡大できます。
競争はパイプラインの拡大とポートフォリオのポジショニングに焦点を当てています。Accor、Marriott、IHGは地域的に事業を拡大しており、Jumeirahはブランドをアイコンズ、プリヴェ、ホテルズ・アンド・リゾーツ、レジデンスに再編し、レジャー市場向けに最大150室のブティック施設を重視しています。ヒルトンが2026年1月にZubair CorporationとのパートナーシップのもとオマーンのBarr Al Jissahに3つの管理施設を開業したことは、国家開発目標と民間協力の役割を浮き彫りにしています。IHGが2025年に署名し2029年初頭に開業予定のダンマームへの初のEVENホテルは、居住者需要に応えるウェルネス重視のサブブランドの重要性の高まりを示しています。成長戦略は現在、客室数の追加よりもブランドの整合性と旅行目的を優先しています。
テクノロジーと形式の革新が主要な差別化要因です。RotanaのAI駆動の予約プラットフォームはホテル、ダイニング、イベト予約を統合し、消費者とのつながりを強化しています。Our HabitasやSharjah Collectionを含むブティック事業者は、オフグリッド、遺産、エコフレンドリーな旅行に注力し、大手チェーンが同様に効果的に再現できない体験を提供しています。GCC ステイケーション市場は、ブランドの成長と体験主導の専門化のバランスを保ちながら、引き続き競争的であると予想されます。
GCC ステイケーション産業リーダー
-
Jumeirah Group
-
Rotana Hotel Management Corporation PJSC
-
Emaar Hospitality Group
-
Accor S.A.
-
Hilton Worldwide Holdings Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年1月:Emaar Hospitality GroupとAlef Groupがシャルジャにてパレスレジデンスアル・マムシャを開業し、同エミレーツ初のパレスレジデンス物件となりました。AED 5億(1億3,600万米ドル)以上と評価されるこのコラボレーションは、Emaar Hospitalityのプレゼンスをシャルジャに拡大し、ドバイとアブダビを超た北部首長国のステイケーション選択肢を増加させます。
- 2026年1月:ヒルトンはBarr Al Jissahコンプレックスにヒルトン・マスカット・アル・バンダルを開業し、198の客室、6つのダイニング会場、トリートメントヴィラを備えたスパを擁しています。この開業はヒルトンのフラッグシップブランドをマスカットに導入し、オマーンのブランドラグジュアリーステイケーション選択肢を拡大します。
- 2026年1月:ヒルトンはBarr Al Jissahに3つのホテル(ヒルトン・マスカット・アル・バンダル、DoubleTree by Hilton Muscat Al Waha、アル・フスン・ホテル・マスカット(ウォルドーフ・アストリアとしてリブランド予定))を開業し、オマーンでのプレゼンスを拡大しました。この動きはヒルトンのフットプリントを倍増させ、Barr Al JissahをGCCレジャー旅行者の主要リゾート目的地として位置づけました。
- 2025年11月:IHG Hotels & ResortsはAl Mosa and Sonsとクラウンプラザ・アル・コバル・アル・バンダリヤおよびホリデイ・イン・リヤド・ローズ・ヤードの二重管理契約を締結し、サウジアラビアのパイプラインを開発中47ホテルに増加させました。
GCC ステイケーション市場レポートの範囲
| ホテル・リゾート |
| サービスアパートメントおよびアパートホテル |
| バケーションレンタルおよび短期滞在 |
| デザートキャンプおよびブティックリトリート |
| ファミリー |
| カップル |
| ソロ旅行者 |
| グループ |
| オンライン旅行代理店 |
| ダイレクトデジタル予約 |
| 従来の旅行代理店 |
| 企業・MICE予約チャネル |
| レジャー・週末旅行 |
| ウェルネス・スパリトリート |
| 文化・遺産体験 |
| アドベンチャー・自然エスケープ |
| ワーケーション |
| サウジアラビア |
| アラブ首長国連邦 |
| カタール |
| オマーン |
| クウェート |
| バーレーン |
| 宿泊タイプ別 | ホテル・リゾート |
| サービスアパートメントおよびアパートホテル | |
| バケーションレンタルおよび短期滞在 | |
| デザートキャンプおよびブティックリトリート | |
| 旅行者タイプ別 | ファミリー |
| カップル | |
| ソロ旅行者 | |
| グループ | |
| 予約チャネル別 | オンライン旅行代理店 |
| ダイレクトデジタル予約 | |
| 従来の旅行代理店 | |
| 企業・MICE予約チャネル | |
| 目的・テーマ別 | レジャー・週末旅行 |
| ウェルネス・スパリトリート | |
| 文化・遺産体験 | |
| アドベンチャー・自然エスケープ | |
| ワーケーション | |
| 地域別 | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| オマーン | |
| クウェート | |
| バーレーン |
レポートで回答される主要な質問
2031年までのGCC ステイケーション市場の予測値は?
GCC ステイケーション市場は2026年の23.38 ビリオン 米ドルから2026年から2031年にかけてCAGR 5.04%で成長し、2031年までに29.89 ビリオン 米ドルに達すると予測されています。
GCC全体でステイケーション需要をリードしている国はどこですか?
サウジアラビアは2025年に35.64%のシェアでリードし、非常に大きな国内観光基盤、強力なインフラ拡大、積極的な目的地開発によって支えられています。
GCC ステイケーション市場で最も急成長している予約チャネルはどれですか?
ダイレクトデジタル予約は最大かつ最も急成長しているチャネルであり、2025年に46.84%のシェアを持ち、2031年までのCAGR予測は6.74%です。
GCCでステイケーションに最も利用されている宿泊タイプは何ですか?
ホテル・リゾートは2025年に48.93%のシェアを持つ主要な宿泊タイプであり続けており、ブランドの信頼性、アメニティ、ファミリー向けパッケージを組み合わせているためです。
GCCの短期旅行需要において最も急速に拡大している旅行目的は何ですか?
ウェルネス・スパリトリートは最も急成長している目的セグメントであり、2026年から2031年にかけてCAGR 6.12%が予測されています。
GCCで国内および地域の短期旅行がより一般的になっている理由は何ですか?
国内旅行習慣の強化、デジタル予約の容易化、二次的目的地への観光投資、および海外旅行の混乱が、国内およびGCC域内のレジャー旅行をより魅力的にしています。