
Tamaño y participación del mercado de staycation del GCC
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 23.15 Mil millones de dólares |
| Tamaño del Mercado (2026) | 23.38 Mil millones de dólares |
| Tamaño del Mercado (2031) | 29.89 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.04 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de staycation del GCC por Mordor Intelligence
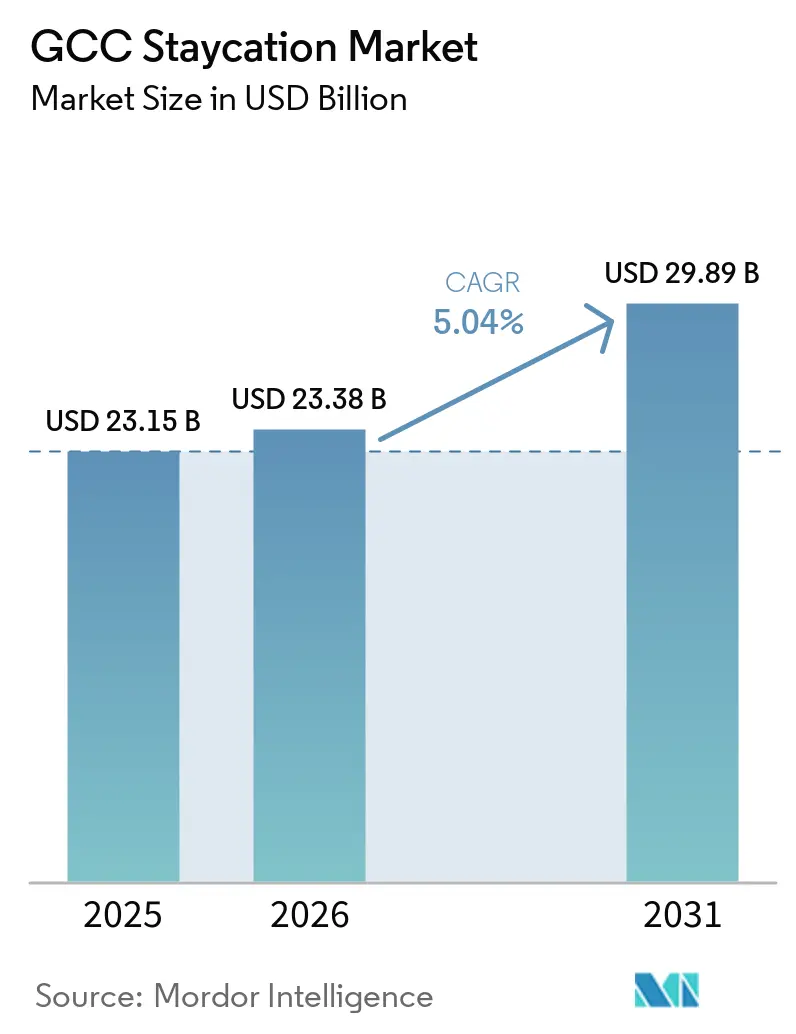
El mercado de staycation del GCC fue valorado en 23,15 mil millones de USD en 2025 y se estima que crecerá desde 23,38 mil millones de USD en 2026 hasta alcanzar los 29,89 mil millones de USD en 2031, a una CAGR del 5,04% durante el período de pronóstico (2026-2031). Los residentes de los seis países del GCC eligen cada vez más destinos domésticos y regionales cercanos para escapadas cortas en lugar de viajes al exterior. Las perturbaciones regionales en 2026, como cierres del espacio aéreo e incertidumbres, reforzaron esta preferencia, convirtiendo los viajes locales en una opción confiable para los hogares. El turismo doméstico en Arabia Saudita alcanzó 28,9 millones de visitantes en el primer trimestre de 2026, con un gasto que llegó a SAR 34,7 mil millones (9,25 mil millones de USD), lo que refleja un aumento interanual del 16% y el 8%, respectivamente[1]. Esta demanda está respaldada por el comportamiento de gasto real más que por esfuerzos de marketing. Por el lado de la oferta, el pipeline de construcción hotelera en Oriente Medio incluía 710 proyectos y 176.402 habitaciones en el cuarto trimestre de 2025, con 394 proyectos en Arabia Saudita. Si bien esta expansión aumenta las opciones, también presiona las tarifas de habitaciones y las estrategias de ocupación. El crecimiento está respaldado por la adopción de reservas digitales, inversiones en destinos secundarios y hábitos de viaje doméstico más sólidos. Sin embargo, la concentración estacional de la demanda, la inflación de tarifas en períodos pico y las fricciones transfronterizas continúan limitando un crecimiento más rápido.
Conclusiones clave del informe
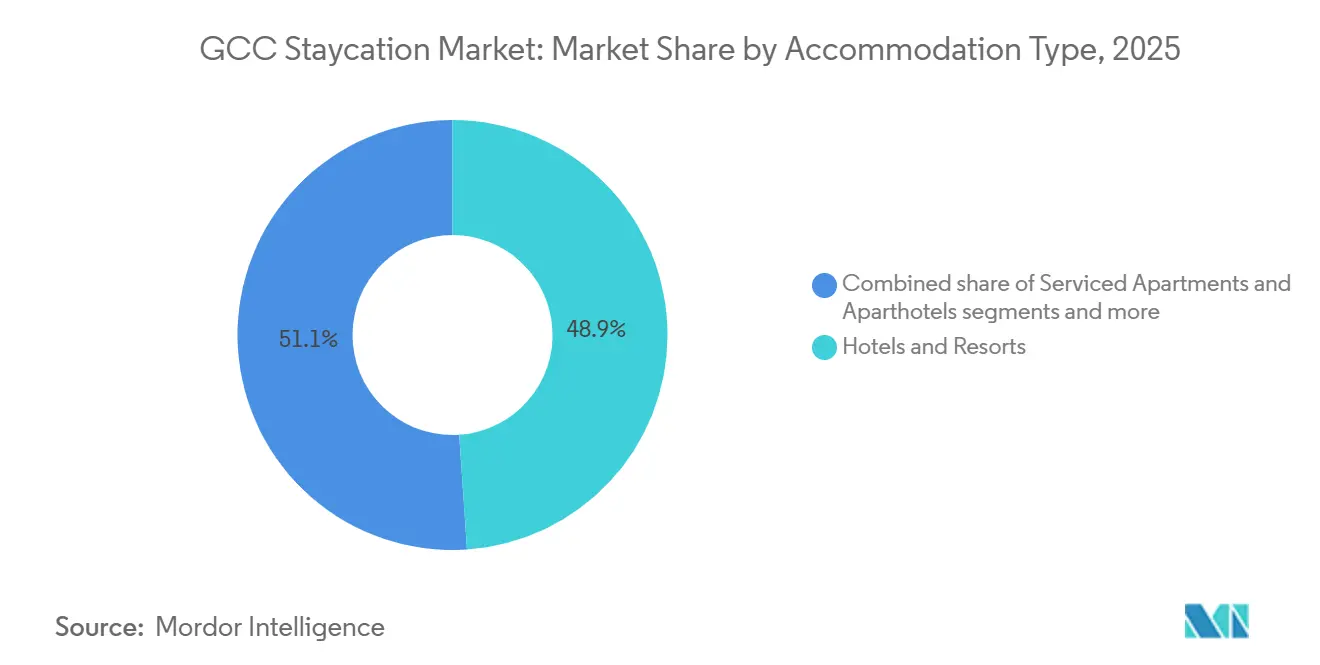
- Por tipo de alojamiento, los hoteles y resorts representaron el 48,93% de la participación del mercado de staycation del GCC en 2025, mientras que se proyecta que los campamentos en el desierto y los retiros boutique crecerán a la CAGR más alta del 5,65% en el mercado de staycation del GCC para 2031.
- Por tipo de viajero, las familias representaron el 38,51% de la participación del mercado de staycation del GCC en 2025, mientras que se proyecta que las parejas crecerán a la CAGR más alta del 5,97% en el mercado de staycation del GCC para 2031.
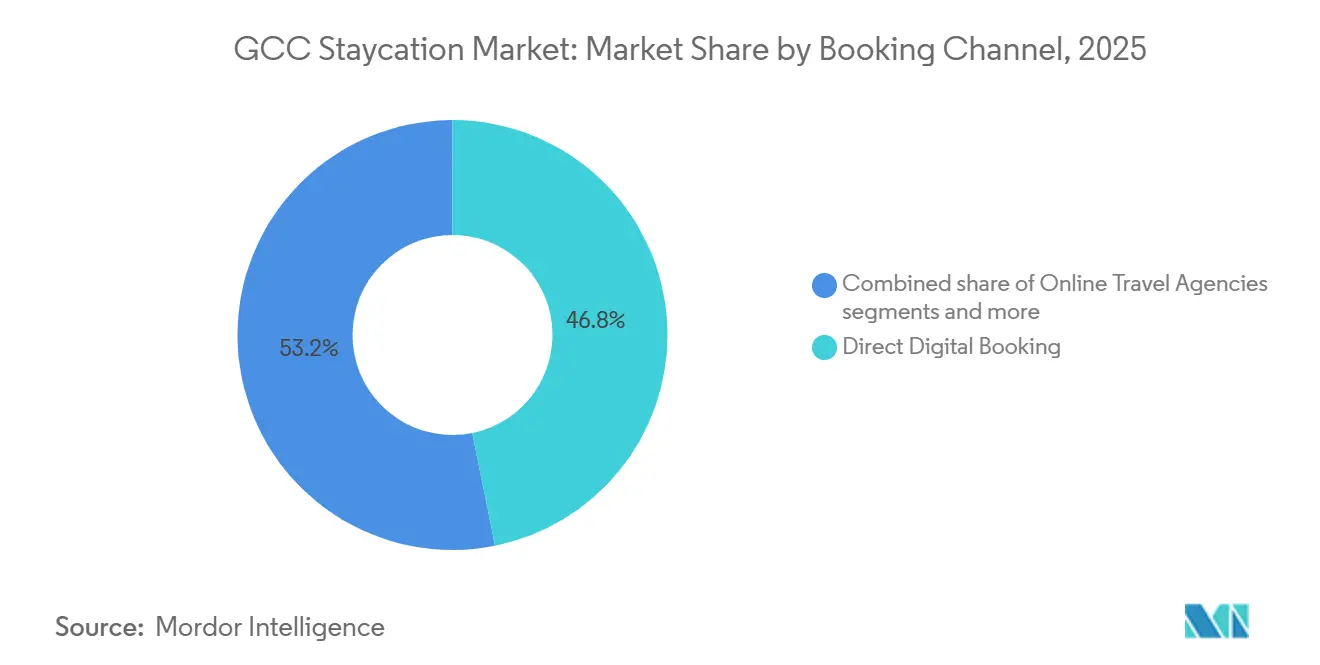
- Por canal de reserva, la reserva digital directa representó el 46,84% de la participación del mercado de staycation del GCC en 2025, registrando también el mayor crecimiento esperado con una CAGR del 6,74% en el mercado de staycation del GCC para 2031.
- Por propósito y temática, el ocio y las escapadas de fin de semana representaron el 42,79% de la participación del mercado de staycation del GCC en 2025, mientras que se proyecta que los retiros de bienestar y spa crecerán a la CAGR más alta del 6,12% en el mercado de staycation del GCC para 2031.
- Por geografía, Arabia Saudita representó el 35,64% de la participación del mercado de staycation del GCC en 2025, mientras que se proyecta que los EAU crecerán a la CAGR más alta del 5,94% en el mercado de staycation del GCC para 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de staycation del GCC
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento del turismo doméstico intra-GCC | +1.4% | Todo el GCC, particularmente Arabia Saudita, EAU, Qatar | Corto plazo (≤ 2 años) |
| Liberalización de visados y movilidad transfronteriza | +0.8% | Todo el GCC, más fuerte para los flujos de entrada de Kuwait y Baréin | Mediano plazo (2-4 años) |
| Tendencia hacia escapadas cortas curadas y orientadas a la cultura | +0.7% | Arabia Saudita, EAU, Omán | Mediano plazo (2-4 años) |
| Crecimiento de paquetes de bienestar, lujo y orientados a la familia | +1.0% | EAU, Arabia Saudita, Qatar | Corto plazo (≤ 2 años) a mediano plazo (2-4 años) |
| Expansión del descubrimiento digital y el comportamiento de reserva directa | +0.9% | Arabia Saudita, EAU, con efecto expansivo hacia Kuwait y Baréin | Corto plazo (≤ 2 años) |
| Inversión pública y privada en turismo en destinos secundarios | +0.7% | Arabia Saudita, EAU, Omán | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del turismo doméstico intra-GCC
El turismo intra-GCC representó una porción significativa de los flujos turísticos internacionales totales del bloque en 2024, con un fuerte crecimiento observado en los años anteriores. Esta tendencia refleja la creciente dependencia del turismo interno dentro del GCC, reduciendo la dependencia de las llegadas de larga distancia, que son más susceptibles a factores externos como las fluctuaciones cambiarias, la inestabilidad política y las restricciones de viaje. El cambio ha permitido a los operadores hoteleros tanto en las principales ciudades como en destinos más pequeños retener el gasto de ocio regional que anteriormente se dirigía a otras regiones. El gasto en turismo doméstico en Arabia Saudita experimentó un crecimiento notable en 2025, respaldado por iniciativas destinadas a mejorar las opciones de viaje local. La campaña de la Autoridad de Turismo de Arabia Saudita introdujo asientos adicionales en vuelos domésticos y nuevas experiencias turísticas, fortaleciendo aún más el mercado de staycation del GCC y brindando a los viajeros opciones ampliadas dentro de la región[2].
Liberalización de visados y movilidad transfronteriza
Las políticas de visado están apoyando directamente el mercado de staycation del GCC al facilitar el movimiento, lo que aumenta el número de residentes interesados en viajes regionales cortos. El Ministerio del Interior de Kuwait introdujo una directiva que permite a los expatriados residentes en el GCC obtener un visado turístico de 90 días a la llegada en todos los puntos de entrada, ampliando significativamente la base de viajeros[3]. Se espera que el visado GCC Grand Tours simplifique la planificación de viajes a múltiples países, ya que su marco legal y técnico está casi alineado entre las autoridades participantes. Estos cambios también mejoran las reservas hoteleras, ya que los viajeros a menudo requieren alojamiento confirmado para la planificación del viaje y la documentación. Los operadores con sistemas de inventario digital eficientes y procesos de confirmación fluidos están bien posicionados para convertir la mayor movilidad en reservas dentro del mercado de staycation del GCC.
Tendencia hacia escapadas cortas curadas y orientadas a la cultura
El mercado de staycation del GCC está pasando de las estancias repetitivas en hoteles urbanos a escapadas cortas culturalmente distintivas. La designación de Al Ain como Capital del Turismo del Golfo para 2025 destaca los esfuerzos por redirigir la demanda de ocio hacia destinos secundarios ricos en patrimonio, en lugar de centrarse únicamente en las grandes capitales. El sector de cultura y turismo de Abu Dabi reportó llegadas significativas de visitantes en 2025, con Al Ain experimentando un aumento interanual del 9% en huéspedes de hotel, impulsado por el turismo de ocio. En Arabia Saudita, destinos como AlUla y el proyecto del Mar Rojo registraron un notable crecimiento en reservas a principios de 2026, lo que refleja una preferencia más amplia por experiencias de viaje inmersivas. Esta tendencia está ampliando el atractivo del mercado de staycation del GCC al integrar profundidad cultural y características únicas de destino en su propuesta de valor.
Crecimiento de paquetes de bienestar, lujo y orientados a la familia
El diseño de paquetes está impulsando el crecimiento en el mercado de staycation del GCC, ya que el turismo de bienestar, lujo y familiar se ofrece cada vez más como experiencias integrales de escapada corta en lugar de simples reservas de habitaciones. El Instituto Global de Bienestar destaca a Oriente Medio como la región de más rápido crecimiento en gasto en turismo de bienestar, lo que refleja la creciente demanda de hospitalidad orientada al bienestar. El Zulal Wellness Resort de Qatar, gestionado por Chiva-Som, introdujo su Retiro de Transformación Corporal, que ofrece estancias de siete noches con acceso todo incluido a tratamientos, mostrando cómo los operadores están creando paquetes de mayor valor para residentes. Las ofertas orientadas a la familia también están evolucionando, con hoteles como el Dusit Thani Abu Dabi que incluyen acceso a Yas Island en paquetes de varias noches durante el Eid para fomentar estancias más largas y mejorar el valor. Estas estrategias ayudan a los establecimientos a aumentar el gasto por noche mientras ofrecen a los residentes razones convincentes para elegir el ocio doméstico sobre los viajes al exterior.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Estacionalidad y concentración de la demanda impulsada por el clima | -0.9% | Todo el GCC, más aguda en Arabia Saudita, Kuwait, EAU | Corto plazo (≤ 2 años) |
| Escasa novedad en destinos de fin de semana repetidos | -0.6% | EAU, especialmente Dubái, y Arabia Saudita | Mediano plazo (2-4 años) |
| Inflación de tarifas hoteleras en períodos pico de ocio | -0.8% | EAU, especialmente Dubái y Abu Dabi, y Arabia Saudita, especialmente Riad | Corto plazo (≤ 2 años) |
| Conectividad y fricciones fronterizas en las rutas del GCC | -0.5% | Corredores Kuwait-Arabia Saudita y Baréin-Qatar | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Estacionalidad y concentración de la demanda impulsada por el clima
La estacionalidad impacta significativamente el mercado de staycation del GCC, concentrando la demanda en meses específicos. Los datos de Dragonpass indican que la mayor parte del turismo en el GCC ocurre entre junio y noviembre, siendo marzo el único mes en que los seis mercados del GCC experimentaron una desaceleración simultánea[4]. Esta concentración de la demanda impulsa los ingresos en temporada alta, pero complica la monetización durante los períodos de baja temporada y aumenta la volatilidad de los precios. Los hoteles han introducido paquetes de verano que agrupan ofertas como créditos de alimentos y bebidas, acceso a spa y entrada a parques acuáticos para mantener los valores de reserva durante las condiciones exteriores menos favorables. Sin embargo, el calor extremo del verano continúa limitando la demanda de campamentos en el desierto, retiros de aventura y villas costeras durante varios meses al año, a pesar de estos esfuerzos.
Escasa novedad en destinos de fin de semana repetidos
La fatiga de destino sigue siendo un desafío para el mercado de staycation del GCC, particularmente en los destinos de fin de semana visitados con frecuencia. En los mercados urbanos conocidos, los visitantes habituales pueden percibir las opciones de escapada corta como repetitivas, especialmente cuando los hoteles dependen de paquetes estándar de habitación y piscina. Este problema es evidente en Dubái y partes de Arabia Saudita, donde atraer a huéspedes recurrentes se vuelve difícil sin ofrecer nuevas experiencias, eventos atractivos o narrativas únicas de destino. El creciente atractivo de lugares como Al Ain, AlUla, Hatta, el Mar Rojo y Ras Al Khaimah pone de relieve la demanda de novedad. Los viajeros muestran una preferencia más fuerte por estancias centradas en el patrimonio, la naturaleza y el bienestar frente a las escapadas urbanas de fin de semana de rutina. Los establecimientos que no innovan y renuevan sus ofertas enfrentan un mayor riesgo de reducción de visitas repetidas dentro del mercado de staycation del GCC.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de alojamiento: los hoteles impulsan los ingresos, los retiros en el desierto lideran el crecimiento
Los hoteles y resorts representaron el 48,93% de la participación del mercado de staycation del GCC en 2025, impulsados por la distribución de marcas, los programas de fidelización y las ofertas orientadas a la familia durante el Eid y los días festivos nacionales. Estos establecimientos dominan el mercado ya que los residentes prefieren paquetes de ocio con restauración, instalaciones para niños y servicio consistente. Las principales marcas hoteleras se benefician de la visibilidad a través de canales directos y OTAs, lo que facilita su reserva en comparación con las opciones independientes. Su presencia es fuerte en ciudades como Dubái, Abu Dabi y Riad, donde la hospitalidad de marca establece el estándar para el ocio doméstico. Muchos hogares priorizan los formatos hoteleros conocidos sobre los alojamientos alternativos para las escapadas cortas.
Se prevé que los campamentos en el desierto y los retiros boutique crezcan a una CAGR del 5,65% de 2026 a 2031, convirtiéndose en el tipo de alojamiento de más rápido crecimiento en el mercado de staycation del GCC. Su atractivo radica en ofrecer inmersión, privacidad y experiencias únicas de destino. El portafolio de retiros de Sharjah, que incluye Nomad, Moon Retreat, Kingfisher Retreat y Al Badayer Retreat, muestra cómo los paisajes naturales y patrimoniales se están desarrollando como destinos de escapada corta. La expansión del glamping y el alojamiento experiencial, como el sitio de 50 unidades Airstream planificado por Our Habitas en Hatta para diciembre de 2026, refleja esta tendencia, aunque estos formatos siguen siendo más pequeños en escala en comparación con los hoteles urbanos.
Los apartamentos con servicios y los aparthoteles satisfacen las necesidades de familias y viajeros de ocio de larga duración al ofrecer flexibilidad y estancias más prolongadas. Los turistas domésticos de Arabia Saudita promediaron 18,6 noches en 2025, lo que indica una demanda más allá de los viajes de fin de semana. Los alojamientos de tipo apartamento atienden a viajeros que buscan espacio, acceso a cocina y control de costos. Los alquileres vacacionales y las estancias de corta duración también se están expandiendo, con el aumento del 1.250% en Arabia Saudita en licencias de alojamientos rurales y viviendas privadas entre 2024 y 2025, diversificando las opciones orientadas al valor en el mercado de staycation del GCC.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por tipo de viajero: la demanda familiar ancla el volumen, las parejas redefinen el segmento premium
Las familias representaron el 38,51% del mercado de staycation del GCC en 2025, lo que refleja las estructuras familiares, la demografía joven y la importancia de las vacaciones escolares, los períodos de Eid y los viajes multigeneracionales. Los hoteles de la región se han adaptado ofreciendo parques acuáticos, habitaciones comunicadas, suites, clubes infantiles y paquetes de fin de semana centrados en actividades. En los EAU, hubo un aumento interanual de más del 40% en la demanda de habitaciones comunicadas y suites durante el verano de 2025, con el turismo de ocio doméstico aumentando al 35% de la ocupación total desde el 28% del año anterior. El turismo familiar impulsa el volumen e influye en el diseño de habitaciones, las ofertas de paquetes y las comodidades. Su naturaleza predecible durante los períodos festivos proporciona a los operadores una base doméstica estable en comparación con la demanda discrecional.
Se proyecta que las parejas crecerán a una CAGR del 5,97% de 2026 a 2031, convirtiéndose en el segmento de más rápido crecimiento en el mercado de staycation del GCC. Este crecimiento está respaldado por retiros de bienestar, villas privadas y escapadas románticas curadas en destinos como AlUla, el Mar Rojo, Musandam y los resorts en el desierto. Los viajes de dos personas se alinean con las escapadas cortas, ya que las parejas pueden gestionar tarifas de habitación más altas cuando se centran en la privacidad o el bienestar. Establecimientos como Zulal y Six Senses Southern Dunes destacan el cambio hacia estancias específicas por experiencia.
Los viajeros en solitario y los grupos tienen participaciones más pequeñas en el mercado, pero muestran patrones distintos. El turismo en solitario está aumentando en Arabia Saudita debido a la evolución de las normas sociales, el aumento de los ingresos y la creciente aceptación del ocio independiente. El turismo de grupos sigue siendo relevante para eventos corporativos fuera de la oficina, viajes de incentivo y eventos orientados al bienestar, que a menudo combinan alojamiento con instalaciones para reuniones, restauración y actividades. Estos segmentos diversifican la demanda y reducen la dependencia de un único perfil de residente.
Por canal de reserva: la reserva digital directa lidera, las OTAs mantienen la escala de distribución
La reserva digital directa representó el 46,84% del mercado de staycation del GCC en 2025 y se proyecta que crecerá a una CAGR del 6,74% hasta 2031. Este crecimiento indica un cambio hacia relaciones más sólidas entre hoteles y consumidores y una menor dependencia de los intermediarios. Los gobiernos de Arabia Saudita, los EAU, Qatar y otras naciones del GCC están promoviendo las reservas hoteleras en línea, con el objetivo de alcanzar una adopción del 70% para 2030. Los operadores están respondiendo con programas de fidelización, plataformas móviles mejoradas y ofertas agrupadas comercializadas a través de canales propios. La agrupación de restauración, actividades y acceso a eventos con las reservas de habitaciones mejora las conversiones y reduce las pérdidas por comisiones.
Los grupos hoteleros están invirtiendo en tecnología para obtener una ventaja competitiva en el control de canales. La plataforma de reservas actualizada de Rotana, lanzada en agosto de 2025, integra estancias, restauración y reservas de eventos, junto con la funcionalidad de solicitud de propuesta para múltiples propiedades, impulsando las conversiones directas para viajes agrupados. Los sistemas de fidelización como Marriott Bonvoy fomentan las reservas repetidas dentro de sus redes, alineándose con la preferencia de los viajeros domésticos e intra-GCC por múltiples escapadas cortas en lugar de largas vacaciones. Este enfoque en los canales directos fortalece los márgenes y la retención de huéspedes en el mercado de staycation del GCC.
Las OTAs siguen siendo esenciales para el descubrimiento y la comparación. Booking.com representó casi el 60% del mercado hotelero de OTAs en Arabia Saudita, mientras que Almosafer y Wego atienden a nichos regionales. Las OTAs son particularmente útiles para comparar destinos o rangos de precios durante los períodos pico. Las agencias de viajes tradicionales atienden a grandes grupos familiares con itinerarios personalizados, y las reservas corporativas y de MICE, aunque menores en volumen, ofrecen un alto valor por noche. Estos canales garantizan una distribución diversa a medida que crecen las reservas digitales directas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por propósito y temática: el ocio domina, el bienestar cierra la brecha más rápidamente
El ocio y las escapadas de fin de semana representaron el 42,79% del mercado de staycation del GCC en 2025, impulsados por los viajes durante el Eid, las escapadas en días festivos nacionales y las escapadas de fin de semana de verano. Las marcas hoteleras internacionales de gama media y media-alta satisficieron esta demanda ofreciendo paquetes con habitaciones, créditos de restauración y acceso a piscina a precios atractivos. El mercado depende de formatos de ocio conocidos que son fáciles de reservar para los hogares con una planificación mínima, manteniendo la demanda liderada por el ocio dominante a pesar del crecimiento de los formatos de viaje de nicho.
Se proyecta que los retiros de bienestar y spa crecerán a una CAGR del 6,12% de 2026 a 2031, respaldados por un enfoque en la salud integrativa, el diseño de retiros y las experiencias terapéuticas. El proyecto Therme Dubái, valorado en más de 500 millones de USD y que se espera atraiga a 1,7 millones de visitantes anuales a partir de 2028, destaca la inversión de la región en infraestructura de bienestar. Los paquetes de bienestar más cortos también están dirigidos a residentes que buscan fines de semana estructurados de spa y recuperación, convirtiendo este segmento en un área clave de crecimiento.
Las experiencias culturales y patrimoniales y las escapadas de aventura y naturaleza están ganando popularidad a medida que las ofertas de destinos se diversifican. Los ingresos hoteleros de Abu Dabi aumentaron un 19,5% interanual en 2025, impulsados por el turismo cultural y las nuevas atracciones agrupadas en paquetes para residentes. Las workcations, aunque más pequeñas, están evolucionando en los EAU, donde destinos como Dubái atienden a profesionales remotos con estancias hoteleras prolongadas que ofrecen conectividad de nivel de oficina y servicios de estilo de vida. Estas temáticas emergentes están diversificando el mercado de staycation del GCC, reduciendo la dependencia de una única ocasión de viaje.
Análisis geográfico
Arabia Saudita representó el 35,64% de la participación del mercado de staycation del GCC en 2025, respaldada por una base de turismo doméstico de 123 millones de turistas y SAR 304 mil millones (81 mil millones de USD) en gasto turístico. Su pipeline de hospitalidad incluía 394 proyectos con más de 106.000 habitaciones. El comportamiento del turismo doméstico se desplazó hacia viajes de ocio planificados de varios días. La campaña de primavera 2026 de la Autoridad de Turismo de Arabia Saudita en Aseer, AlUla y la costa del Mar Rojo amplió la demanda más allá de los centros urbanos, fortaleciendo el mercado de staycation del GCC.
Se proyecta que los EAU crecerán a una CAGR del 5,94% de 2026 a 2031. Abu Dabi registró 26,6 millones de visitantes en 2025, con ingresos hoteleros que aumentaron un 19,5% y tarifas diarias promedio que se incrementaron un 19%. El gasto en turismo doméstico en los EAU registró un aumento interanual del 68% en 2025. La oferta de lujo de Dubái y Abu Dabi convirtió las escapadas cortas en rutinas anuales, mientras que las ofertas de naturaleza y aventura de Ras Al Khaimah diversificaron el crecimiento más allá de los modelos urbanos.
Qatar, Omán, Kuwait y Baréin contribuyeron al mercado de staycation del GCC con variados formatos de ocio. Qatar vendió 10,84 millones de noches de habitación en 2025, un aumento del 8,6% respecto a 2024, con una ocupación del 71,3% en 42.500 llaves hoteleras. El PIB de turismo y viajes de Omán creció un 5,5% en 2025, con Hilton añadiendo tres hoteles Barr Al Jissah en 2026. El aumento del 208% interanual en los volúmenes de turismo de Baréin en 2025 destacó la demanda transfronteriza, particularmente de residentes sauditas, mientras que Kuwait mantuvo una escala más pequeña.
Panorama competitivo
El mercado de staycation del GCC está moderadamente concentrado, con algunos operadores que poseen participaciones significativas. Jumeirah Group, Rotana Hotel Management Corporation, Hilton, Emaar Hospitality Group y Accor representan colectivamente una porción notable del mercado. Esta estructura permite a las cadenas hoteleras internacionales, los grupos de lujo regionales y los operadores boutique atender niveles de demanda superpuestos. El mercado demuestra crecimiento e innovación, lo que permite a los operadores ampliar su presencia mediante la alineación con destinos, paquetes personalizados y estrategias de canal sin necesidad de dominar a nivel nacional.
La competencia se centra en la expansión del pipeline y el posicionamiento del portafolio. Accor, Marriott e IHG están escalando operaciones regionalmente, mientras que Jumeirah está refinando su marca en Iconos, Privé, Hoteles y Resorts, y Residencias, enfatizando propiedades boutique con hasta 150 llaves para mercados de ocio. El lanzamiento de Hilton en enero de 2026 de tres propiedades gestionadas en Barr Al Jissah en Omán, en asociación con The Zubair Corporation, destaca el papel de los objetivos de desarrollo nacional y las colaboraciones privadas. El primer hotel EVEN de IHG en Dammam, firmado en 2025 y previsto para abrir a principios de 2029, demuestra la creciente importancia de las submarcas orientadas al bienestar para satisfacer la demanda de los residentes. Las estrategias de crecimiento ahora priorizan la alineación de marca y el propósito del viaje sobre las adiciones de habitaciones.
La tecnología y la innovación en formatos son diferenciadores clave. La plataforma de reservas impulsada por inteligencia artificial de Rotana integra reservas de hotel, restauración y eventos, fortaleciendo las conexiones con los consumidores. Los operadores boutique, incluidos Our Habitas y Sharjah Collection, se centran en el turismo fuera de la red eléctrica, patrimonial y ecológico, ofreciendo experiencias que las grandes cadenas pueden no replicar con la misma eficacia. Se espera que el mercado de staycation del GCC siga siendo competitivo, equilibrando el crecimiento de marcas con la especialización orientada a la experiencia.
Líderes de la industria de staycation del GCC
-
Jumeirah Group
-
Rotana Hotel Management Corporation PJSC
-
Emaar Hospitality Group
-
Accor S.A.
-
Hilton Worldwide Holdings Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Enero de 2026: Emaar Hospitality Group y Alef Group lanzaron Palace Residences Al Mamsha en Sharjah, la primera propiedad Palace Residences en el emirato. Valorada en más de AED 500 millones (136 millones de USD), esta colaboración amplía la presencia de Emaar Hospitality en Sharjah, aumentando las opciones de staycation en los Emiratos del Norte más allá de Dubái y Abu Dabi.
- Enero de 2026: Hilton inauguró el Hilton Muscat Al Bandar en el complejo Barr Al Jissah, con 198 habitaciones para huéspedes, seis restaurantes y un spa con villas de tratamiento. Este lanzamiento introduce la marca insignia de Hilton en Mascate y amplía las opciones de staycation de lujo de marca en Omán.
- Enero de 2026: Hilton amplió su presencia en Omán abriendo tres hoteles en Barr Al Jissah: Hilton Muscat Al Bandar, DoubleTree by Hilton Muscat Al Waha y Al Husn Hotel Muscat (que se rebautizará como Waldorf Astoria). Este movimiento duplicó la presencia de Hilton y posicionó a Barr Al Jissah como un destino resort clave para los viajeros de ocio del GCC.
- Noviembre de 2025: IHG Hotels & Resorts firmó un acuerdo de gestión dual con Al Mosa and Sons para Crowne Plaza Al Khobar Al Bandariyah y Holiday Inn Riyadh Rose Yard, aumentando su pipeline en Arabia Saudita a 47 hoteles en desarrollo.


Alcance del informe del mercado de staycation del GCC
| Hoteles y resorts |
| Apartamentos con servicios y aparthoteles |
| Alquileres vacacionales y estancias de corta duración |
| Campamentos en el desierto y retiros boutique |
| Familias |
| Parejas |
| Viajeros en solitario |
| Grupos |
| Agencias de viajes en línea |
| Reserva digital directa |
| Agencias de viajes tradicionales |
| Canales de reserva corporativos y de MICE |
| Ocio y escapadas de fin de semana |
| Retiros de bienestar y spa |
| Experiencias culturales y patrimoniales |
| Escapadas de aventura y naturaleza |
| Workcations |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Qatar |
| Omán |
| Kuwait |
| Baréin |
| Por tipo de alojamiento | Hoteles y resorts |
| Apartamentos con servicios y aparthoteles | |
| Alquileres vacacionales y estancias de corta duración | |
| Campamentos en el desierto y retiros boutique | |
| Por tipo de viajero | Familias |
| Parejas | |
| Viajeros en solitario | |
| Grupos | |
| Por canal de reserva | Agencias de viajes en línea |
| Reserva digital directa | |
| Agencias de viajes tradicionales | |
| Canales de reserva corporativos y de MICE | |
| Por propósito y temática | Ocio y escapadas de fin de semana |
| Retiros de bienestar y spa | |
| Experiencias culturales y patrimoniales | |
| Escapadas de aventura y naturaleza | |
| Workcations | |
| Por geografía | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Qatar | |
| Omán | |
| Kuwait | |
| Baréin |


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de staycation del GCC para 2031?
Se proyecta que el mercado de staycation del GCC alcanzará los 29,89 mil millones de USD en 2031, aumentando desde los 23,38 mil millones de USD en 2026 a una CAGR del 5,04% durante 2026-2031.
¿Qué país lidera la demanda de staycation en el GCC?
Arabia Saudita lideró con una participación del 35,64% en 2025, respaldada por una base de turismo doméstico muy amplia, una sólida expansión de infraestructura y un activo desarrollo de destinos.
¿Qué canal de reserva está creciendo más rápido en el mercado de staycation del GCC?
La reserva digital directa es tanto el canal más grande como el de más rápido crecimiento, con una participación del 46,84% en 2025 y una CAGR proyectada del 6,74% hasta 2031.
¿Qué tipo de alojamiento se utiliza más para las staycations en el GCC?
Los hoteles y resorts siguen siendo el tipo de alojamiento líder con una participación del 48,93% en 2025, ya que combinan confianza de marca, comodidades y paquetes orientados a la familia.
¿Qué propósito de viaje se está expandiendo más rápido en la demanda de escapadas cortas del GCC?
Los retiros de bienestar y spa son el segmento de propósito de más rápido crecimiento, con una CAGR proyectada del 6,12% de 2026 a 2031.
¿Por qué las escapadas cortas domésticas y regionales son cada vez más comunes en el GCC?
Los hábitos de turismo doméstico más sólidos, la facilidad de reserva digital, la inversión turística en destinos secundarios y las perturbaciones ocasionales en los viajes al exterior han hecho que los viajes de ocio locales e intra-GCC sean más atractivos.


 Sus datos están seguros y nunca se venden ni se comparten.
