
Taille et part du marché du Staycation GCC
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 23.15 Milliards de dollars |
| Taille du Marché (2026) | 23.38 Milliards de dollars |
| Taille du Marché (2031) | 29.89 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.04 % |
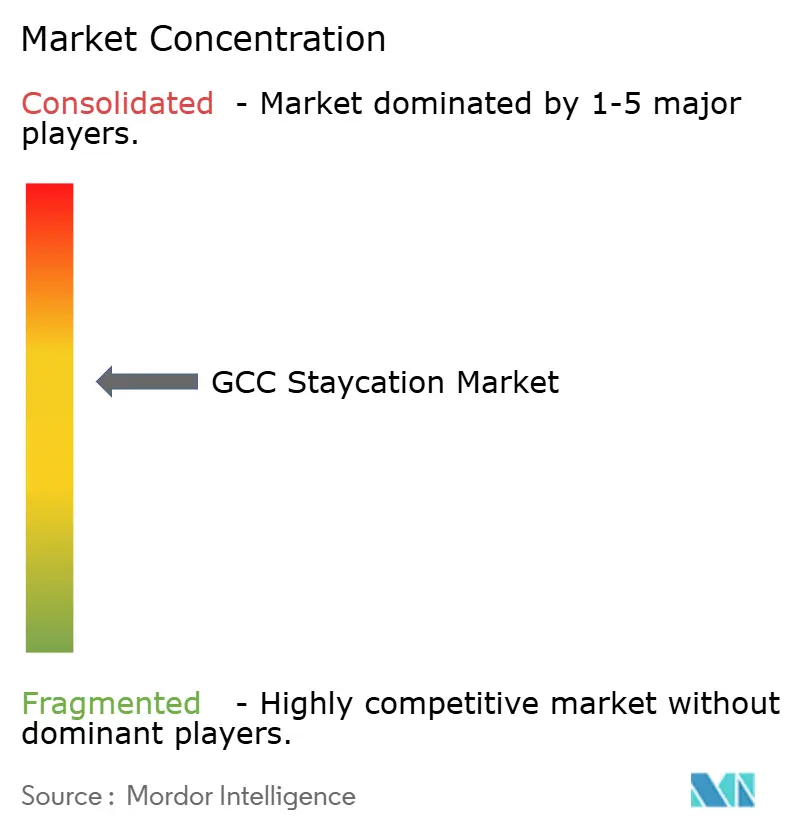
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Staycation GCC par Mordor Intelligence
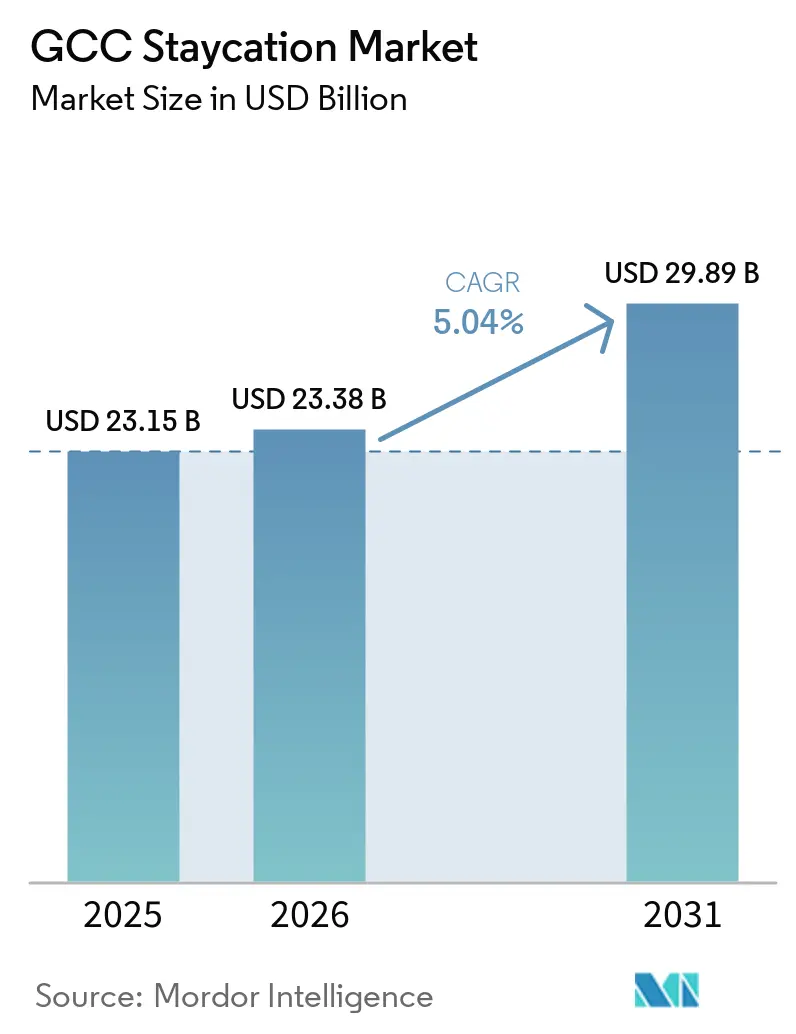
Le marché du Staycation GCC était évalué à 23,15 milliards USD en 2025 et devrait croître de 23,38 milliards USD en 2026 pour atteindre 29,89 milliards USD d'ici 2031, à un CAGR de 5,04 % durant la période de prévision (2026-2031). Les résidents des six pays du GCC choisissent de plus en plus des destinations domestiques et régionales proches pour de courtes escapades plutôt que des voyages à l'étranger. Les perturbations régionales en 2026, telles que les fermetures d'espaces aériens et les incertitudes, ont renforcé cette préférence, faisant du voyage local une option fiable pour les ménages. Le tourisme domestique en Arabie saoudite a atteint 28,9 millions de visiteurs au premier trimestre 2026, avec des dépenses atteignant 34,7 milliards SAR (9,25 milliards USD), reflétant une augmentation annuelle de 16 % et 8 % respectivement[1]. Cette demande est soutenue par le comportement réel des dépenses plutôt que par les efforts de marketing. Du côté de l'offre, le pipeline de construction hôtelière au Moyen-Orient comprenait 710 projets et 176 402 chambres au quatrième trimestre 2025, avec 394 projets en Arabie saoudite. Bien que cette expansion augmente les options, elle exerce également une pression sur les tarifs des chambres et les stratégies d'occupation. La croissance est soutenue par l'adoption de la réservation numérique, les investissements dans les destinations secondaires et le renforcement des habitudes de voyage domestique. Cependant, la concentration saisonnière de la demande, l'inflation des tarifs en période de pointe et les frictions transfrontalières continuent de limiter une croissance plus rapide.
Points clés du rapport
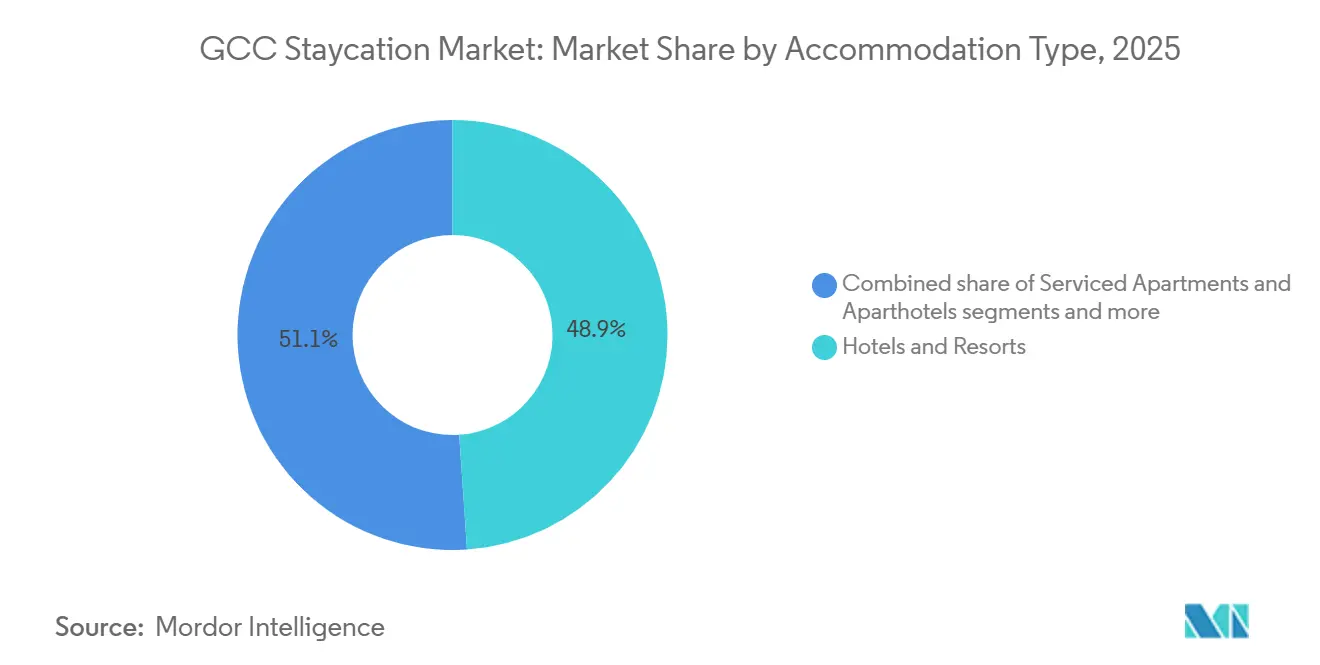
- Par type d'hébergement, les hôtels et complexes hôteliers ont représenté une part de 48,93 % du marché du Staycation GCC en 2025, tandis que les camps du désert et retraites de charme devraient croître au CAGR le plus élevé de 5,65 % sur le marché du Staycation GCC d'ici 2031.
- Par type de voyageur, les familles ont représenté une part de 38,51 % du marché du Staycation GCC en 2025, tandis que les couples devraient croître au CAGR le plus élevé de 5,97 % sur le marché du Staycation GCC d'ici 2031.
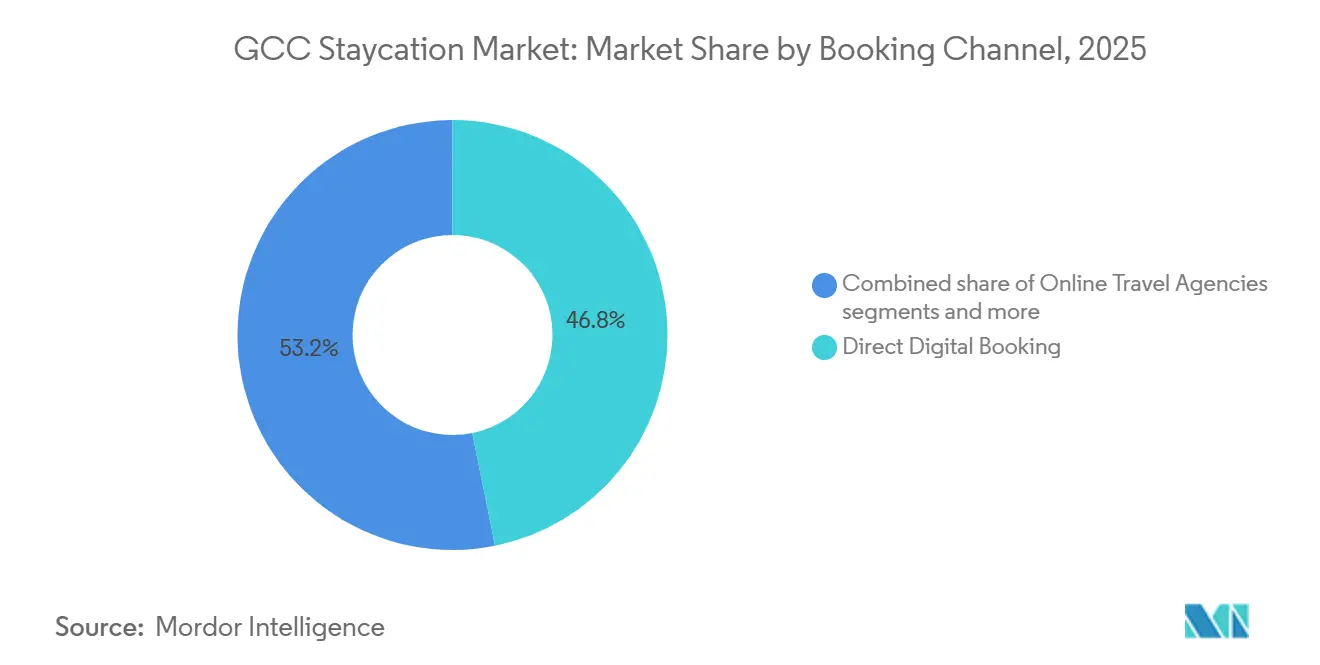
- Par canal de réservation, la réservation numérique directe a représenté une part de 46,84 % du marché du Staycation GCC en 2025, tout en enregistrant également la croissance attendue la plus élevée à un CAGR de 6,74 % sur le marché du Staycation GCC d'ici 2031.
- Par objectif et thème, les loisirs et escapades de week-end ont représenté une part de 42,79 % du marché du Staycation GCC en 2025, tandis que les retraites bien-être et spa devraient croître au CAGR le plus élevé de 6,12 % sur le marché du Staycation GCC d'ici 2031.
- Par géographie, l'Arabie saoudite a représenté une part de 35,64 % du marché du Staycation GCC en 2025, tandis que les Émirats arabes unis devraient croître au CAGR le plus élevé de 5,94 % sur le marché du Staycation GCC d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du Staycation GCC
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des voyages domestiques intra-GCC | +1.4% | Ensemble du GCC, notamment l'Arabie saoudite, les Émirats arabes unis et le Qatar | Court terme (≤ 2 ans) |
| Libéralisation des visas et mobilité transfrontalière | +0.8% | Ensemble du GCC, plus fort pour les flux entrants au Koweït et à Bahreïn | Moyen terme (2-4 ans) |
| Évolution vers des escapades courtes axées sur la culture et la personnalisation | +0.7% | Arabie saoudite, Émirats arabes unis, Oman | Moyen terme (2-4 ans) |
| Développement des offres bien-être, luxe et familiales | +1.0% | Émirats arabes unis, Arabie saoudite, Qatar | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Essor de la découverte numérique et de la réservation directe | +0.9% | Arabie saoudite, Émirats arabes unis, avec répercussions sur le Koweït et Bahreïn | Court terme (≤ 2 ans) |
| Investissements publics et privés dans le tourisme des destinations secondaires | +0.7% | Arabie saoudite, Émirats arabes unis, Oman | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des voyages domestiques intra-GCC
Les voyages intra-GCC ont représenté une part significative des flux touristiques internationaux totaux du bloc en 2024, avec une forte croissance observée au cours des années précédentes. Cette tendance reflète la dépendance croissante aux voyages internes au sein du GCC, réduisant la dépendance aux arrivées long-courrier plus sensibles aux facteurs externes tels que les fluctuations monétaires, l'instabilité politique et les restrictions de voyage. Ce changement a permis aux opérateurs hôteliers dans les grandes villes comme dans les destinations plus petites de retenir les dépenses de loisirs régionales qui allaient auparavant vers d'autres régions. Les dépenses de tourisme domestique en Arabie saoudite ont connu une croissance notable en 2025, soutenues par des initiatives visant à améliorer les options de voyage local. La campagne de l'Autorité du tourisme saoudien a introduit des sièges de vols domestiques supplémentaires et de nouvelles expériences touristiques, renforçant davantage le marché du Staycation GCC et offrant aux voyageurs des choix élargis au sein de la région[2].
Libéralisation des visas et mobilité transfrontalière
Les politiques de visa soutiennent directement le marché du Staycation GCC en facilitant les déplacements, ce qui augmente le nombre de résidents intéressés par de courts voyages régionaux. Le Ministère de l'Intérieur du Koweït a introduit une directive permettant aux expatriés résidant dans le GCC d'obtenir un visa touristique de 90 jours à l'arrivée à tous les points d'entrée, élargissant considérablement la base de voyageurs[3]. Le visa GCC Grand Tours devrait simplifier la planification des voyages multi-pays, son cadre juridique et technique étant presque aligné entre les autorités participantes. Ces changements améliorent également les réservations hôtelières, car les voyageurs ont souvent besoin d'hébergements confirmés pour la planification et la documentation de leurs voyages. Les opérateurs disposant de systèmes d'inventaire numérique efficaces et de processus de confirmation fluides sont bien positionnés pour convertir la mobilité accrue en réservations sur le marché du Staycation GCC.
Évolution vers des escapades courtes axées sur la culture et la personnalisation
Le marché du Staycation GCC évolue des séjours hôteliers urbains répétitifs vers des escapades courtes culturellement distinctes. La désignation d'Al Ain comme Capitale du tourisme du Golfe pour 2025 souligne les efforts visant à rediriger la demande de loisirs vers des destinations secondaires riches en patrimoine plutôt que de se concentrer uniquement sur les grandes capitales. Le secteur de la culture et du tourisme d'Abou Dhabi a enregistré des arrivées de visiteurs significatives en 2025, Al Ain connaissant une augmentation de 9 % d'une année sur l'autre des clients d'hôtels, portée par le tourisme de loisirs. En Arabie saoudite, des destinations telles qu'AlUla et le projet de la mer Rouge ont enregistré une croissance notable des réservations début 2026, reflétant une préférence plus large pour les expériences de voyage immersives. Cette tendance élargit l'attrait du marché du Staycation GCC en intégrant la profondeur culturelle et les caractéristiques uniques des destinations dans sa proposition de valeur.
Développement des offres bien-être, luxe et familiales
La conception des offres stimule la croissance du marché du Staycation GCC, car le bien-être, le luxe et le voyage en famille sont de plus en plus proposés sous forme d'expériences de courtes escapades complètes plutôt que de simples réservations de chambres. Le Global Wellness Institute souligne le Moyen-Orient comme la région à la croissance la plus rapide pour les dépenses de tourisme bien-être, reflétant une demande croissante pour l'hôtellerie axée sur le bien-être. Le Zulal Wellness Resort by Chiva-Som au Qatar a lancé sa retraite de transformation corporelle, proposant des séjours de sept nuits avec accès complet aux soins, illustrant comment les opérateurs créent des offres résidentielles à plus haute valeur ajoutée. Les offres orientées famille évoluent également, avec des hôtels tels que le Dusit Thani Abu Dhabi incluant l'accès à Yas Island dans des forfaits Aïd multi-nuits pour encourager des séjours plus longs et améliorer la valeur. Ces stratégies aident les établissements à augmenter les dépenses par nuit tout en offrant aux résidents des raisons convaincantes de choisir les loisirs domestiques plutôt que les voyages à l'étranger.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Saisonnalité et concentration de la demande liée à la météo | -0.9% | Ensemble du GCC, plus aigu en Arabie saoudite, au Koweït et aux Émirats arabes unis | Court terme (≤ 2 ans) |
| Manque de nouveauté dans les destinations de week-end répétées | -0.6% | Émirats arabes unis, notamment Dubaï, et Arabie saoudite | Moyen terme (2-4 ans) |
| Inflation des tarifs hôteliers lors des fenêtres de loisirs de pointe | -0.8% | Émirats arabes unis, notamment Dubaï et Abou Dhabi, et Arabie saoudite, notamment Riyad | Court terme (≤ 2 ans) |
| Connectivité et frictions aux frontières sur les routes du GCC | -0.5% | Corridors Koweït-Arabie saoudite et Bahreïn-Qatar | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Saisonnalité et concentration de la demande liée à la météo
La saisonnalité impacte significativement le marché du Staycation GCC, concentrant la demande sur des mois spécifiques. Les données de Dragonpass indiquent que la plupart des voyages dans le GCC ont lieu entre juin et novembre, mars étant le seul mois où les six marchés du GCC ont connu un ralentissement simultané[4]. Cette concentration de la demande stimule les revenus en haute saison mais complique la monétisation en basse saison et accroît la volatilité des prix. Les hôtels ont introduit des forfaits estivaux, regroupant des offres telles que des crédits restauration, l'accès au spa et l'entrée aux parcs aquatiques pour maintenir les valeurs de réservation dans des conditions extérieures moins favorables. Cependant, la chaleur estivale extrême continue de limiter la demande pour les camps du désert, les retraites d'aventure et les villas côtières pendant plusieurs mois chaque année, malgré ces efforts.
Manque de nouveauté dans les destinations de week-end répétées
La lassitude des destinations reste un défi pour le marché du Staycation GCC, en particulier dans les destinations de week-end fréquemment visitées. Dans les marchés urbains familiers, les visiteurs réguliers peuvent percevoir les options de courtes escapades comme répétitives, surtout lorsque les hôtels s'appuient sur des forfaits chambre-piscine standard. Ce problème est évident à Dubaï et dans certaines parties de l'Arabie saoudite, où attirer des clients réguliers devient difficile sans proposer de nouvelles expériences, des événements engageants ou des récits de destination uniques. L'attrait croissant de destinations telles qu'Al Ain, AlUla, Hatta, la mer Rouge et Ras Al Khaïmah souligne la demande de nouveauté. Les voyageurs montrent une préférence plus forte pour les séjours axés sur le patrimoine, la nature et le bien-être plutôt que pour les escapades urbaines de week-end routinières. Les établissements qui ne parviennent pas à innover et à renouveler leurs offres font face à un risque plus élevé de réduction des visites répétées sur le marché du Staycation GCC.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'hébergement : les hôtels génèrent les revenus, les retraites du désert mènent la croissance
Les hôtels et complexes hôteliers ont représenté 48,93 % de la part du marché du Staycation GCC en 2025, portés par la distribution de marque, les programmes de fidélité et les offres familiales lors de l'Aïd et des fêtes nationales. Ces établissements dominent le marché car les résidents préfèrent les forfaits loisirs incluant restauration, équipements pour enfants et service constant. Les grandes marques hôtelières bénéficient d'une visibilité via les canaux directs et les agences de voyages en ligne, les rendant plus faciles à réserver par rapport aux options indépendantes. Leur présence est forte dans des villes comme Dubaï, Abou Dhabi et Riyad, où l'hôtellerie de marque établit la norme pour les loisirs domestiques. De nombreux ménages privilégient les formats hôteliers familiers aux hébergements alternatifs pour les courtes escapades.
Les camps du désert et retraites de charme devraient croître à un CAGR de 5,65 % de 2026 à 2031, en faisant le type d'hébergement à la croissance la plus rapide sur le marché du Staycation GCC. Leur attrait réside dans l'immersion, l'intimité et les expériences de destination uniques. Le portefeuille de retraites de Sharjah, comprenant Nomad, Moon Retreat, Kingfisher Retreat et Al Badayer Retreat, illustre comment les paysages naturels et patrimoniaux sont développés en destinations de courtes escapades. L'expansion du glamping et de l'hébergement expérientiel, comme le site Airstream de 50 unités prévu par Our Habitas à Hatta d'ici décembre 2026, reflète cette tendance, bien que ces formats restent plus petits en échelle par rapport aux hôtels urbains.
Les appartements avec services et les appart-hôtels répondent aux besoins des familles et des voyageurs de loisirs prolongés en offrant flexibilité et séjours plus longs. Les touristes domestiques d'Arabie saoudite ont séjourné en moyenne 18,6 nuits en 2025, indiquant une demande au-delà des simples escapades de week-end. Les hébergements de type appartement s'adressent aux voyageurs recherchant de l'espace, un accès à une cuisine et une maîtrise des coûts. Les locations de vacances et séjours de courte durée se développent également, avec une hausse de 1 250 % des licences de lodges ruraux et de maisons privées en Arabie saoudite entre 2024 et 2025, diversifiant les options à prix attractif sur le marché du Staycation GCC.

Par type de voyageur : la demande familiale ancre le volume, les couples redéfinissent le premium
Les familles ont représenté 38,51 % du marché du Staycation GCC en 2025, reflétant les structures des ménages, la jeunesse démographique et l'importance des vacances scolaires, des périodes d'Aïd et des voyages multigénérationnels. Les hôtels de la région se sont adaptés en proposant des parcs aquatiques, des chambres communicantes, des suites, des clubs pour enfants et des forfaits de week-end axés sur les activités. Aux Émirats arabes unis, la demande de chambres communicantes et de suites a augmenté de plus de 40 % d'une année sur l'autre durant l'été 2025, le voyage de loisirs domestique passant à 35 % du taux d'occupation total contre 28 % l'année précédente. Le voyage en famille génère du volume et influence la conception des chambres, les offres de forfaits et les équipements. Sa nature prévisible lors des périodes de vacances offre aux opérateurs une base domestique stable par rapport à la demande discrétionnaire.
Les couples devraient croître à un CAGR de 5,97 % de 2026 à 2031, devenant le segment à la croissance la plus rapide sur le marché du Staycation GCC. Cette croissance est soutenue par les retraites bien-être, les villas privées et les escapades romantiques personnalisées dans des destinations telles qu'AlUla, la mer Rouge, Musandam et les complexes du désert. Le voyage en duo s'aligne sur les courtes escapades, car les couples peuvent gérer des tarifs de chambre plus élevés lorsqu'ils sont axés sur l'intimité ou le bien-être. Des établissements comme Zulal et Six Senses Southern Dunes illustrent l'évolution vers des séjours spécifiques à une expérience.
Les voyageurs solo et les groupes détiennent des parts plus petites du marché mais présentent des schémas distincts. Le voyage solo est en augmentation en Arabie saoudite en raison de l'évolution des normes, de la hausse des revenus et de l'acceptation croissante des loisirs indépendants. Le voyage en groupe reste pertinent pour les séminaires d'entreprise, les voyages d'incentive et les événements axés sur le bien-être, combinant souvent hébergement avec salles de réunion, restauration et activités. Ces segments diversifient la demande et réduisent la dépendance à un seul profil de résident.
Par canal de réservation : la réservation numérique directe en tête, les agences de voyages en ligne maintiennent leur échelle de distribution
La réservation numérique directe a représenté 46,84 % du marché du Staycation GCC en 2025 et devrait croître à un CAGR de 6,74 % jusqu'en 2031. Cette croissance indique une évolution vers des relations hôtel-consommateur plus solides et une moindre dépendance aux intermédiaires. Les gouvernements d'Arabie saoudite, des Émirats arabes unis, du Qatar et d'autres nations du GCC promeuvent les réservations hôtelières en ligne, visant 70 % d'adoption d'ici 2030. Les opérateurs répondent avec des programmes de fidélité, des plateformes mobiles améliorées et des offres groupées commercialisées via des canaux propriétaires. Le regroupement de la restauration, des activités et de l'accès aux événements avec les réservations de chambres améliore les conversions et réduit les pertes de commissions.
Les groupes hôteliers investissent dans la technologie pour obtenir un avantage concurrentiel dans le contrôle des canaux. La plateforme de réservation mise à jour de Rotana, lancée en août 2025, intègre les séjours, la restauration et les réservations d'événements, ainsi que la fonctionnalité de demande de proposition multi-établissements, stimulant les conversions directes pour les voyages groupés. Les systèmes de fidélité comme Marriott Bonvoy encouragent les réservations répétées au sein de leurs réseaux, s'alignant sur la préférence des voyageurs domestiques et intra-GCC pour plusieurs courtes escapades plutôt que de longues vacances. Cette concentration sur les canaux directs renforce les marges et la fidélisation des clients sur le marché du Staycation GCC.
Les agences de voyages en ligne restent essentielles pour la découverte et la comparaison. Booking.com représentait près de 60 % du marché hôtelier des agences de voyages en ligne en Arabie saoudite, tandis qu'Almosafer et Wego s'adressent aux niches régionales. Les agences de voyages en ligne sont particulièrement utiles pour comparer les destinations ou les gammes de prix lors des périodes de pointe. Les agences de voyages traditionnelles servent les grands groupes familiaux avec des itinéraires personnalisés, et les réservations d'entreprise et MICE, bien que plus faibles en volume, offrent une valeur élevée par nuit. Ces canaux assurent une distribution diversifiée à mesure que les réservations numériques directes augmentent.
Par objectif et thème : les loisirs dominent, le bien-être comble l'écart le plus rapidement
Les loisirs et escapades de week-end ont représenté 42,79 % du marché du Staycation GCC en 2025, portés par les voyages de l'Aïd, les escapades lors des fêtes nationales et les escapades de week-end estivales. Les marques hôtelières internationales milieu de gamme et haut de gamme intermédiaire ont répondu à cette demande en proposant des forfaits avec chambres, crédits restauration et accès à la piscine à des prix attractifs. Le marché s'appuie sur des formats de loisirs familiers faciles à réserver pour les ménages avec une planification minimale, maintenant la demande axée sur les loisirs dominante malgré la croissance des formats de voyage de niche.
Les retraites bien-être et spa devraient croître à un CAGR de 6,12 % de 2026 à 2031, soutenues par un accent sur la santé intégrative, la conception de retraites et les expériences thérapeutiques. Le projet Therme Dubai, évalué à plus de 500 millions USD et devant attirer 1,7 million de visiteurs annuellement à partir de 2028, souligne l'investissement de la région dans les infrastructures bien-être. Des forfaits bien-être plus courts ciblent également les résidents à la recherche de week-ends spa et de récupération structurés, faisant de ce segment un domaine de croissance clé.
Les expériences culturelles et patrimoniales et les escapades aventure et nature gagnent en popularité à mesure que les offres de destinations se diversifient. Les revenus hôteliers d'Abou Dhabi ont augmenté de 19,5 % d'une année sur l'autre en 2025, portés par le tourisme culturel et les nouvelles attractions intégrées dans les forfaits résidents. Les workcations, bien que plus modestes, évoluent aux Émirats arabes unis, où des destinations comme Dubaï s'adressent aux professionnels en télétravail avec des séjours hôteliers prolongés offrant une connectivité de qualité bureau et des services de style de vie. Ces thèmes émergents diversifient le marché du Staycation GCC, réduisant la dépendance à une seule occasion de voyage.
Analyse géographique
L'Arabie saoudite a représenté 35,64 % de la part du marché du Staycation GCC en 2025, soutenue par une base de tourisme domestique de 123 millions de touristes et 304 milliards SAR (81 milliards USD) de dépenses touristiques. Son pipeline hôtelier comprenait 394 projets avec plus de 106 000 chambres. Le comportement de voyage domestique a évolué vers des voyages de loisirs multi-jours planifiés. La campagne du printemps 2026 de l'Autorité du tourisme saoudien dans l'Aseer, AlUla et la côte de la mer Rouge a élargi la demande au-delà des centres urbains, renforçant le marché du Staycation GCC.
Les Émirats arabes unis devraient croître à un CAGR de 5,94 % de 2026 à 2031. Abou Dhabi a enregistré 26,6 millions de visiteurs en 2025, avec des revenus hôteliers en hausse de 19,5 % et des tarifs journaliers moyens en augmentation de 19 %. Les dépenses de voyage domestique aux Émirats arabes unis ont enregistré une hausse de 68 % d'une année sur l'autre en 2025. L'offre de luxe de Dubaï et d'Abou Dhabi a transformé les courtes escapades en routines annuelles, tandis que les offres nature et aventure de Ras Al Khaïmah ont diversifié la croissance au-delà des modèles urbains.
Le Qatar, Oman, le Koweït et Bahreïn ont contribué au marché du Staycation GCC avec des formats de loisirs variés. Le Qatar a vendu 10,84 millions de nuitées en 2025, une augmentation de 8,6 % par rapport à 2024, avec un taux d'occupation de 71,3 % sur 42 500 clés hôtelières. Le PIB du voyage et du tourisme d'Oman a augmenté de 5,5 % en 2025, avec Hilton ajoutant trois hôtels Barr Al Jissah en 2026. La hausse de 208 % d'une année sur l'autre des volumes de voyage à Bahreïn en 2025 a mis en évidence la demande transfrontalière, notamment des résidents saoudiens, tandis que le Koweït a maintenu une échelle plus modeste.
Paysage concurrentiel
Le marché du Staycation GCC est modérément concentré, avec quelques opérateurs détenant des parts significatives. Jumeirah Group, Rotana Hotel Management Corporation, Hilton, Emaar Hospitality Group et Accor représentent collectivement une portion notable du marché. Cette structure permet aux chaînes hôtelières internationales, aux groupes de luxe régionaux et aux opérateurs de charme de répondre à des niveaux de demande qui se chevauchent. Le marché démontre une croissance et une innovation, permettant aux opérateurs d'élargir leur présence grâce à l'alignement sur les destinations, les forfaits personnalisés et les stratégies de canaux sans nécessiter une domination au niveau national.
La concurrence se concentre sur l'expansion du pipeline et le positionnement du portefeuille. Accor, Marriott et IHG développent leurs opérations régionalement, tandis que Jumeirah affine sa marque en Icons, Privé, Hotels and Resorts et Residences, mettant l'accent sur les propriétés de charme avec jusqu'à 150 clés pour les marchés de loisirs. Le lancement par Hilton en janvier 2026 de trois propriétés gérées à Barr Al Jissah en Oman, en partenariat avec The Zubair Corporation, souligne le rôle des objectifs de développement national et des collaborations privées. Le premier hôtel EVEN d'IHG à Dammam, signé en 2025 et prévu pour une ouverture début 2029, démontre l'importance croissante des sous-marques axées sur le bien-être pour répondre à la demande des résidents. Les stratégies de croissance privilégient désormais l'alignement de la marque et l'objectif du voyage plutôt que les ajouts de chambres.
La technologie et l'innovation de format sont des différenciateurs clés. La plateforme de réservation pilotée par l'intelligence artificielle de Rotana intègre les réservations d'hôtel, de restauration et d'événements, renforçant les liens avec les consommateurs. Les opérateurs de charme, notamment Our Habitas et Sharjah Collection, se concentrent sur les voyages hors réseau, patrimoniaux et écologiques, offrant des expériences que les grandes chaînes ne peuvent pas nécessairement reproduire aussi efficacement. Le marché du Staycation GCC devrait rester compétitif, équilibrant la croissance des marques avec la spécialisation axée sur l'expérience.
Leaders du secteur du Staycation GCC
-
Jumeirah Group
-
Rotana Hotel Management Corporation PJSC
-
Emaar Hospitality Group
-
Accor S.A.
-
Hilton Worldwide Holdings Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Janvier 2026 : Emaar Hospitality Group et Alef Group ont lancé Palace Residences Al Mamsha à Sharjah, la première propriété Palace Residences de l'émirat. Évaluée à plus de 500 millions AED (136 millions USD), cette collaboration étend la présence d'Emaar Hospitality à Sharjah, augmentant les options de staycation dans les Émirats du Nord au-delà de Dubaï et d'Abou Dhabi.
- Janvier 2026 : Hilton a ouvert le Hilton Muscat Al Bandar dans le complexe Barr Al Jissah, comprenant 198 chambres, six restaurants et un spa avec villas de soins. Ce lancement introduit la marque phare de Hilton à Mascate et élargit les options de staycation de luxe de marque en Oman.
- Janvier 2026 : Hilton a élargi sa présence en Oman en ouvrant trois hôtels à Barr Al Jissah : Hilton Muscat Al Bandar, DoubleTree by Hilton Muscat Al Waha et Al Husn Hotel Muscat (qui sera rebaptisé Waldorf Astoria). Cette initiative a doublé l'empreinte de Hilton et positionné Barr Al Jissah comme une destination de complexe hôtelier clé pour les voyageurs de loisirs du GCC.
- Novembre 2025 : IHG Hotels & Resorts a signé un accord de gestion double avec Al Mosa and Sons pour le Crowne Plaza Al Khobar Al Bandariyah et le Holiday Inn Riyadh Rose Yard, portant son pipeline en Arabie saoudite à 47 hôtels en développement.
Périmètre du rapport sur le marché du Staycation GCC
| Hôtels et complexes hôteliers |
| Appartements avec services et appart-hôtels |
| Locations de vacances et séjours de courte durée |
| Camps du désert et retraites de charme |
| Familles |
| Couples |
| Voyageurs solo |
| Groupes |
| Agences de voyages en ligne |
| Réservation numérique directe |
| Agences de voyages traditionnelles |
| Canaux de réservation d'entreprise et MICE |
| Loisirs et escapades de week-end |
| Retraites bien-être et spa |
| Expériences culturelles et patrimoniales |
| Escapades aventure et nature |
| Workcations |
| Arabie saoudite |
| Émirats arabes unis |
| Qatar |
| Oman |
| Koweït |
| Bahreïn |
| Par type d'hébergement | Hôtels et complexes hôteliers |
| Appartements avec services et appart-hôtels | |
| Locations de vacances et séjours de courte durée | |
| Camps du désert et retraites de charme | |
| Par type de voyageur | Familles |
| Couples | |
| Voyageurs solo | |
| Groupes | |
| Par canal de réservation | Agences de voyages en ligne |
| Réservation numérique directe | |
| Agences de voyages traditionnelles | |
| Canaux de réservation d'entreprise et MICE | |
| Par objectif et thème | Loisirs et escapades de week-end |
| Retraites bien-être et spa | |
| Expériences culturelles et patrimoniales | |
| Escapades aventure et nature | |
| Workcations | |
| Par géographie | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Oman | |
| Koweït | |
| Bahreïn |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché du Staycation GCC d'ici 2031 ?
Le marché du Staycation GCC devrait atteindre 29,89 milliards USD d'ici 2031, en hausse par rapport à 23,38 milliards USD en 2026, à un CAGR de 5,04 % sur la période 2026-2031.
Quel pays mène la demande de staycation dans le GCC ?
L'Arabie saoudite a mené avec une part de 35,64 % en 2025, soutenue par une très large base de tourisme domestique, une forte expansion des infrastructures et un développement actif des destinations.
Quel canal de réservation connaît la croissance la plus rapide dans le marché du Staycation GCC ?
La réservation numérique directe est à la fois le canal le plus important et celui à la croissance la plus rapide, avec une part de 46,84 % en 2025 et un CAGR prévu de 6,74 % jusqu'en 2031.
Quel type d'hébergement est le plus utilisé pour les staycations dans le GCC ?
Les hôtels et complexes hôteliers restent le type d'hébergement dominant avec une part de 48,93 % en 2025, car ils combinent la confiance de la marque, les équipements et les forfaits axés sur la famille.
Quel objectif de voyage se développe le plus rapidement dans la demande de courtes escapades du GCC ?
Les retraites bien-être et spa sont le segment d'objectif à la croissance la plus rapide, avec un CAGR projeté de 6,12 % de 2026 à 2031.
Pourquoi les courtes escapades domestiques et régionales deviennent-elles plus courantes dans le GCC ?
Le renforcement des habitudes de voyage domestique, la facilité de réservation numérique, les investissements touristiques dans les destinations secondaires et les perturbations occasionnelles des voyages à l'étranger ont rendu les voyages de loisirs locaux et intra-GCC plus attractifs.