
Tamanho e Participação do Mercado de Hotéis e Resorts de Praia do GCC
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
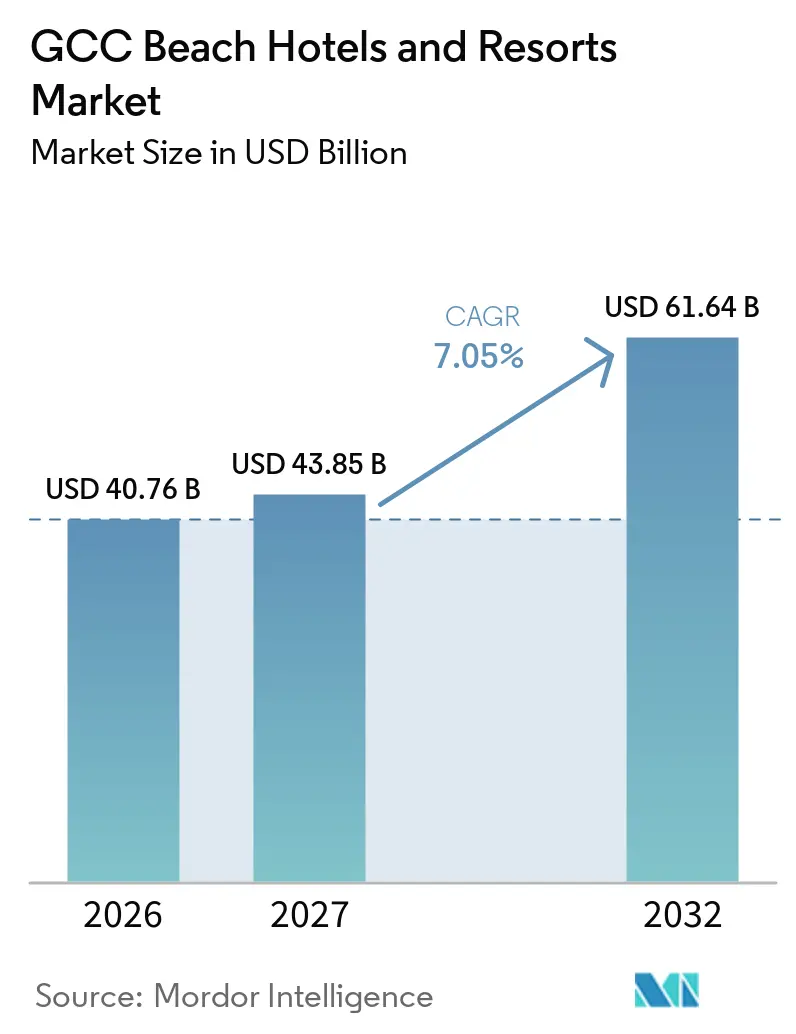
| Tamanho do mercado no ano base (2026) | 40.76 Bilhões de dólares |
| Tamanho do Mercado (2027) | 43.85 Bilhões de dólares |
| Tamanho do Mercado (2032) | 61.64 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.05 % |
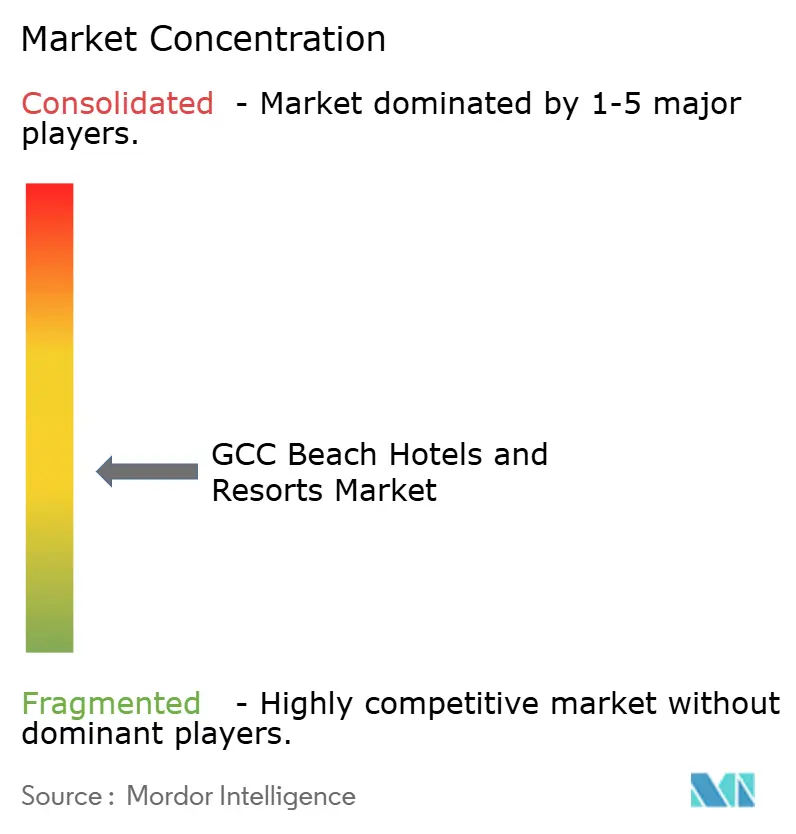
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Hotéis e Resorts de Praia do GCC por Mordor Intelligence
O tamanho do mercado de hotéis e resorts de praia do GCC foi avaliado em 40,76 bilhões de USD em 2026 e estima-se que cresça de 43,85 bilhões de USD em 2027 para atingir 61,64 bilhões de USD até 2032, a um CAGR de 7,05% durante o período de previsão (2027-2032). O investimento público em destinos costeiros, formatos de resorts de marca e o crescimento do turismo doméstico na Arábia Saudita e nos EAU sustentam o mercado. A Arábia Saudita está diversificando além do turismo religioso, com a demanda por lazer tornando-se cada vez mais importante para sua base de acomodações. Os incorporadores estão adicionando residências de marca, instalações de bem-estar e resorts de baixa densidade para melhorar a viabilidade econômica dos projetos e atrair hóspedes de alto gasto. As altas temperaturas de verão limitam as atividades ao ar livre, enquanto a nova oferta pode intensificar a concorrência nos principais corredores costeiros. As oportunidades favorecem os operadores que equilibram a demanda internacional e doméstica, fortalecem a distribuição direta e oferecem experiências costeiras diferenciadas.
Principais Conclusões do Relatório
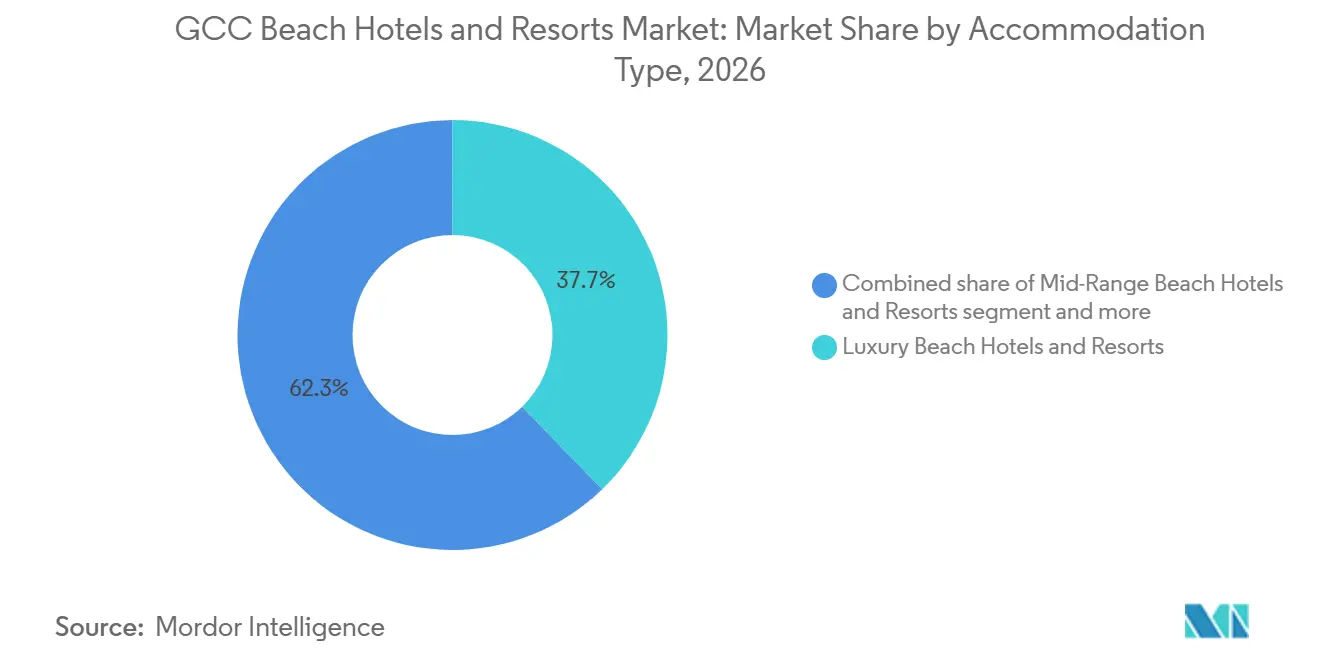
- Por tipo de acomodação, Hotéis e Resorts de Praia de Luxo representaram 37,74% da participação do mercado de hotéis e resorts de praia do GCC em 2026, enquanto Ecoturismo e Resorts de Praia Regenerativos têm projeção de crescimento a um CAGR de 7,84% até 2032.
- Por canal de reserva, as Agências de Viagens Online representaram 41,93% da receita em 2026, enquanto os Canais de Reserva Direta têm projeção de crescimento a um CAGR de 8,93% até 2032.
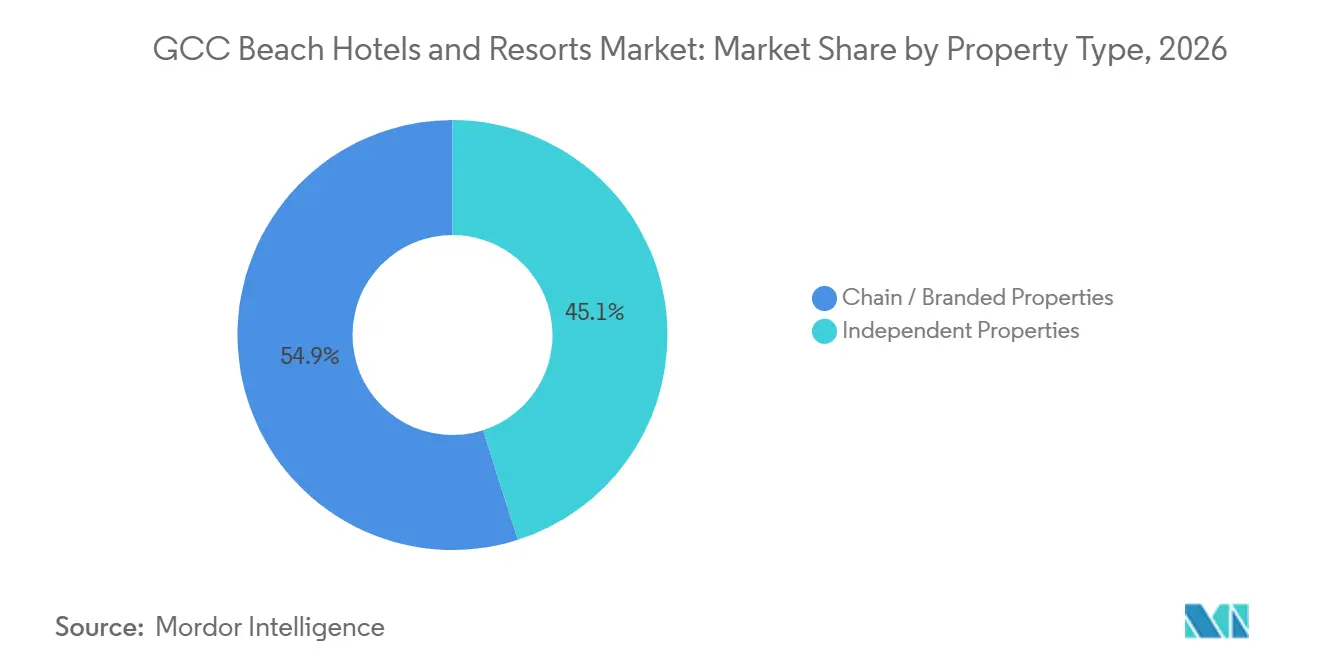
- Por tipo de propriedade, as Propriedades de Rede/Marca representaram 54,93% da receita em 2026 e têm projeção de crescimento a um CAGR de 8,09% até 2032.
- Por tipo de turismo, o Turismo Internacional representou 60,93% da receita em 2026, enquanto o Turismo Doméstico tem projeção de crescimento a um CAGR de 8,76% até 2032.
- Por geografia, os EAU representaram 42,81% da receita em 2026, enquanto a Arábia Saudita tem projeção de crescimento a um CAGR de 8,56% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Fortes Agendas de Diversificação do Turismo que Apoiam o Investimento em Resorts Costeiros | +1.8% | Arábia Saudita e EAU dominantes, com repercussão em todos os mercados do GCC | Longo prazo (≥ 4 anos) |
| Gigaprojetos e desenvolvimentos costeiros de grande escala ampliando a oferta de resorts | +1.5% | Arábia Saudita dominante, EAU em segundo lugar | Longo prazo (≥ 4 anos) |
| Premiumização das estadias à beira-mar, resorts ultraluxuosos, retiros em ilhas privadas e hospitalidade em vilas | +1.3% | EAU e Arábia Saudita, com repercussão em Omã e Catar | Médio prazo (2-4 anos) |
| Expansão de resorts integrados que combinam acomodação, gastronomia, bem-estar, atividades náuticas e entretenimento | +0.9% | EAU e Arábia Saudita | Médio prazo (2-4 anos) |
| Aumento das chegadas internacionais e melhoria da conectividade aérea por meio da Emirates, Etihad, Qatar e novos aeroportos | +0.7% | Global, com ganhos iniciais em Dubai, Jeddah e Doha | Curto prazo (≤ 2 anos) |
| Crescimento da demanda doméstica e regional por estadias de lazer, juntamente com o aumento das reservas via dispositivos móveis e reservas diretas em hotéis | +0.5% | Arábia Saudita, EAU, Omã e corredores intra-GCC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Fortes agendas de diversificação do turismo impulsionando o investimento em resorts costeiros
A Arábia Saudita registrou 122 milhões de visitantes com pernoite em 2025, superando sua meta anterior de 100 milhões de visitantes pelo terceiro ano consecutivo. O país elevou sua meta de visitantes para 2030 para 150 milhões, aumentando a necessidade de acomodações de lazer em destinos costeiros[1]. Essa orientação política fornece ao mercado de hotéis e resorts de praia do GCC uma base de demanda além do turismo de lazer internacional sazonal. Eventos vinculados ao governo e viagens de negócios podem sustentar a ocupação em propriedades costeiras durante períodos de menor demanda por lazer. A mudança também melhora a viabilidade dos investimentos em resorts costeiros em locais onde a demanda privada levaria mais tempo para se desenvolver.
Gigaprojetos e desenvolvimentos costeiros de grande escala ampliando a oferta de resorts
A Red Sea Global abriu resorts no destino Mar Vermelho e continua a desenvolver um portfólio mais amplo de hotéis sob um modelo de desenvolvimento costeiro controlado. A AMAALA recebeu seus primeiros hóspedes em 2026, com a abertura do Four Seasons Resort and Residences AMAALA at Triple Bay em junho de 2026, e limita o número de visitantes para proteger os ecossistemas marinhos. Em Ras Al Khaimah, o Wynn Al Marjan Island atingiu um marco importante na construção em dezembro de 2025 e está programado para abrir em setembro de 2027[2]. Esses projetos adicionam quartos, instalações de lazer e visibilidade ao destino. Eles podem aumentar a concorrência para hotéis próximos, ao mesmo tempo em que expandem a base de visitantes ao longo do corredor costeiro mais amplo. O mercado de hotéis e resorts de praia do GCC se beneficia dos investimentos na construção de destinos, mas enfrenta uma maior necessidade de diferenciação de produtos.
Premiumização das Estadias à Beira-Mar, Resorts Ultraluxuosos, Retiros em Ilhas Privadas e Hospitalidade em Vilas
Os incorporadores de resorts de luxo combinam quartos de hotel com vilas, residências e comodidades de bem-estar para fortalecer o financiamento do projeto e aumentar o apelo aos hóspedes. A atividade de desenvolvimento regional da Marriott reflete o papel das marcas internacionais de luxo no desenvolvimento de destinos costeiros. As residências de marca geram uma fonte de receita adicional antes que os resorts atinjam operações estabilizadas. Esse modelo apoia padrões de serviço mais elevados e oferece aos hóspedes opções de acomodação mais privativas. É particularmente relevante para projetos costeiros que exigem investimento inicial significativo. Esses fatores sustentam o mercado de hotéis e resorts de praia do GCC, onde a demanda depende da qualidade do destino e de formatos de acomodação diferenciados.
Expansão de Resorts Integrados que Combinam Acomodação, Gastronomia, Bem-Estar, Atividades Náuticas e Entretenimento
Os resorts integrados aumentam o valor das estadias na praia ao combinar acomodação com gastronomia, bem-estar, atividades náuticas e entretenimento. A AMAALA está desenvolvendo um conjunto de resorts com marcas focadas em bem-estar e instalações centradas em programas de saúde e recuperação. O empreendimento também incluirá residências e formatos de hospitalidade especializados. Essas ofertas podem prolongar as estadias dos hóspedes ao fornecer acesso a múltiplas atividades em um único destino e reduzir a dependência da praia como atração principal. Essa abordagem permite que o mercado de hotéis e resorts de praia do GCC direcione viajantes de alto valor que buscam experiências especializadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Flutuações sazonais da demanda impulsionadas por temperaturas e umidade extremas de verão ao longo das costas do Golfo | -0.9% | Todos os mercados do GCC, mais agudo nos EAU, Kuwait e Catar | Longo prazo (≥ 4 anos) |
| Dependência do turismo internacional e exposição a tensões geopolíticas e instabilidade regional | -0.8% | EAU e Catar mais expostos, Arábia Saudita parcialmente protegida | Curto prazo (≤ 2 anos) |
| Concorrência de casas de férias, apartamentos com serviços, aluguéis de curta duração e hotéis urbanos não costeiros | -0.6% | EAU dominante, crescendo na Arábia Saudita e no Catar | Médio prazo (2-4 anos) |
| Altos custos de desenvolvimento, restrições de mão de obra e força de trabalho qualificada, e restrições ambientais em ecossistemas costeiros e marinhos | -0.5% | Arábia Saudita e Omã, com impacto parcial nos EAU | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Flutuações Sazonais da Demanda Impulsionadas por Temperaturas e Umidade Extremas de Verão ao Longo das Costas do Golfo
As condições extremas de verão permanecem uma restrição estrutural, pois as comodidades de praia são menos utilizáveis por vários meses a cada ano. Isso concentra a demanda por lazer nos meses mais amenos e pressiona os operadores a manter as tarifas durante uma temporada alta mais curta. Os resorts também exigem comodidades internas, infraestrutura de resfriamento e programação de verão para reter os hóspedes. Omã apresenta um caso contrastante, pois a temporada Khareef de Salalah atrai viajantes no verão, ao contrário de grande parte da região. Portanto, o mercado de hotéis e resorts de praia do GCC deve gerenciar a sazonalidade no nível da propriedade, em vez de tratar a região como um mercado climático uniforme. Os resorts que oferecem instalações de bem-estar, recreação interna e atividades familiares podem reduzir a exposição à lacuna de receita no verão.
Dependência do Turismo Internacional e Exposição a Tensões Geopolíticas e Instabilidade Regional
Os EAU e o Catar estão mais expostos aos mercados de origem internacionais devido aos seus papéis como portais de aviação e centros de lazer. A Arábia Saudita tem uma base de viagens domésticas mais forte, com visitantes domésticos representando 78% das chegadas no primeiro trimestre de 2026[3]. Essas diferenças podem resultar em níveis de ocupação desiguais nos destinos do GCC durante períodos de incerteza regional. Hotéis com mercados de origem diversificados e fortes bases de dados de fidelidade estão melhor posicionados para gerenciar mudanças repentinas na demanda. O mercado de hotéis e resorts de praia do GCC permanece sensível à restauração de rotas e à confiança dos viajantes nas principais regiões de origem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise do Comportamento do Consumidor
A demanda por resorts de praia em todo o GCC é impulsionada por viajantes de lazer domésticos, famílias regionais e visitantes internacionais que buscam férias costeiras, acomodações e estadias experienciais. A Arábia Saudita registrou 122,6 milhões de visitantes com pernoite em 2025, incluindo 93,3 milhões de turistas domésticos. A receita do turismo doméstico atingiu SAR 127,1 bilhões (33,89 bilhões de USD), alta de 10%, enquanto as receitas de viagens de entrada totalizaram SAR 176,6 bilhões (47,09 bilhões de USD), alta de 5%. Essas tendências criam oportunidades para pacotes familiares, retiros de bem-estar, atividades náuticas e experiências de luxo diferenciadas. No entanto, os números nacionais de turismo não medem diretamente a demanda por resorts de praia.
As preferências de reserva também moldam as estratégias de distribuição dos resorts. A Global Hotel Alliance relatou um aumento de 26% na receita de quartos via web e aplicativo direto em 2025, enquanto as diárias aumentaram 30%. Mais de 70% das reservas diretas envolveram estadias em múltiplas marcas. Essa tendência destaca o potencial dos programas de fidelidade e dos canais diretos para incentivar reservas repetidas. As agências de viagens online (OTAs) também podem ajudar os resorts a alcançar novos clientes e comparar opções de acomodação.
Inteligência de Desempenho da Hospitalidade
O desempenho dos resorts de praia do GCC varia por destino, mix de demanda e poder de precificação. Na Arábia Saudita, o RevPAR de Jeddah aumentou 4,4% em relação ao ano anterior no primeiro trimestre de 2026, sustentado por um aumento de 3,8 pontos percentuais na ocupação para 66,1%. O RevPAR de Riad caiu 9,5% com a ocupação recuando para 52,2%. O turismo doméstico permaneceu resiliente, com 28,9 milhões de turistas domésticos no primeiro trimestre de 2026, alta de 16%, incluindo cerca de 10 milhões durante os feriados do Ramadã e Eid Al-Fitr, quando os gastos atingiram SAR 10,2 bilhões (2,72 bilhões de USD). Essas tendências sustentam os resorts costeiros que visam o lazer doméstico e a demanda de férias ao lado de visitantes internacionais.
Nos EAU, a demanda internacional e as tarifas de quartos sustentaram os retornos hoteleiros. A ocupação de Dubai atingiu 80,7% em 2025, enquanto a tarifa diária média subiu 8% para AED 579 (157,66 USD) e o RevPAR aumentou 11% para AED 467 (127,16 USD). Abu Dhabi registrou 81% de ocupação em 2025, com RevPAR subindo 23% em relação ao ano anterior. Esses benchmarks destacam oportunidades para operadores de resorts de praia combinarem tarifas de quartos com experiências de destino, enquanto monitoram a nova oferta e a ocupação sazonal para proteger o desempenho da receita.
Análise de Segmentos
Por Tipo de Acomodação:
Crescimento do Ecoluxo ao Lado da Liderança de Receita do LuxoOs hotéis e resorts de praia de luxo representaram 37,74% da participação do mercado de hotéis e resorts de praia do GCC em 2026. Residências de marca, estadias em vilas e formatos de resort de alto serviço sustentam essa posição. O portfólio da AMAALA inclui propriedades focadas em bem-estar que estendem o turismo de luxo além das acomodações convencionais. Essas propriedades podem cobrar tarifas mais altas ao combinar privacidade, acesso à praia e uma forte proposta de marca. Elas também atraem hóspedes que valorizam experiências de destino ao lado da qualidade do quarto. Esse segmento continua a contribuir com uma parcela substancial da receita do mercado.
Os ecoresorts e resorts de praia regenerativos têm projeção de crescimento a um CAGR de 7,84% até 2032. A Red Sea Global posiciona o Mar Vermelho em torno do turismo regenerativo e limita o desenvolvimento para proteger os ativos naturais. O Hawar Resort by Mantis oferece um formato semelhante orientado pela ecologia dentro de um santuário de vida selvagem. Essas propriedades atraem viajantes que buscam estadias de menor densidade em ambientes naturais. As propriedades de médio padrão atendem ao crescente turismo doméstico em corredores costeiros emergentes, enquanto os formatos econômicos e de albergue permanecem limitados em áreas de frente para o mar de alto custo. Hotéis boutique e de estilo de vida atendem à demanda por estadias em menor escala com caráter local e serviços selecionados.

Por Canal de Reserva:
Alcance das OTAs e Crescimento da Margem de Reserva DiretaAs Agências de Viagens Online representaram 41,93% da receita de reservas em 2026 no mercado de hotéis e resorts de praia do GCC. Sua escala permite que os resorts alcancem hóspedes que comparam destinos, tarifas e opções de pacotes em toda a região. Essas plataformas são particularmente valiosas para novos resorts sem relacionamentos diretos com clientes estabelecidos e para janelas de reserva curtas e planejamento de lazer via dispositivos móveis. Os resorts devem gerenciar os custos de comissão e evitar dependência excessiva de um número limitado de intermediários. Os canais corporativos e de empresas de gestão de viagens permanecem relevantes nos EAU e no Catar, onde eventos e viagens vinculadas ao governo geram blocos de quartos previsíveis.
Os Canais de Reserva Direta têm previsão de crescimento a um CAGR de 8,93% até 2032. Os resultados dos hotéis dos EAU da GHA Discovery indicam que os membros de fidelidade impulsionam maior crescimento de diárias e gastos do que os hóspedes que reservam por outros canais. Os canais diretos permitem que os resorts promovam upgrades de quartos, serviços de gastronomia, spa e ofertas de retorno antes da chegada, fortalecendo os relacionamentos com os hóspedes e sustentando a receita além das tarifas de quartos. Esse canal é mais eficaz quando os operadores oferecem benefícios práticos de fidelidade e uma experiência de reserva móvel fluida. Os resorts podem usar reservas diretas para melhorar as margens enquanto mantêm as Agências de Viagens Online para maior alcance.
Por Tipo de Propriedade:
Escala de Marca e Diferenciação IndependenteAs Propriedades de Rede/Marca representaram 54,93% da participação de receita em 2026 e têm projeção de crescimento a um CAGR de 8,09% até 2032. Os grandes grupos hoteleiros implantam programas de fidelidade globais, sistemas operacionais e reconhecimento de marca nos mercados do GCC. A Marriott abriu o The Red Sea EDITION na Ilha Shura em outubro de 2025, adicionando uma opção de luxo costeiro de marca. As grandes redes também apoiam projetos de residências de marca, que exigem padrões operacionais consistentes e suporte de vendas. Seus portfólios atendem a múltiplos pontos de preço e segmentos de viajantes, conferindo aos operadores de marca uma vantagem no mercado de hotéis e resorts de praia do GCC.
As propriedades independentes permanecem relevantes em destinos costeiros boutique, particularmente em Omã e nos emirados menores dos EAU. Elas competem por meio de design local, menor capacidade de hóspedes e conexões diretas com praias ou paisagens específicas. No entanto, o acesso limitado a programas de fidelidade globais e indicações de clientes entre marcas cria desafios durante choques de demanda. Os operadores independentes, portanto, enfatizam experiências de hóspedes diferenciadas e parcerias locais, especialmente onde os visitantes priorizam a autenticidade em detrimento da padronização. A presença de grandes redes e propriedades independentes especializadas mantém o mercado de hotéis e resorts de praia do GCC moderadamente concentrado.
Por Tipo de Turismo:
A Demanda Doméstica Constrói ResiliênciaO turismo internacional representou 60,93% da receita em 2026, tornando-o o maior tipo de turismo no mercado de hotéis e resorts de praia do GCC. Dubai recebeu um recorde de 19,59 milhões de visitantes internacionais com pernoite em 2025, reforçando a posição dos EAU como um dos principais destinos globais de turismo e negócios do mundo. Os hóspedes internacionais sustentam os resorts de lazer por meio de estadias mais longas e maior uso de instalações pagas. No entanto, esse segmento é sensível ao acesso aéreo, à confiança geopolítica e à concorrência de outros destinos. Os operadores de resorts precisam de mercados de origem diversificados para reduzir a dependência de uma única região de longa distância. O planejado visto turístico unificado do GCC poderia apoiar roteiros costeiros de múltiplos destinos após seu lançamento.
O turismo doméstico tem projeção de expansão a um CAGR de 8,76% até 2032. A Arábia Saudita registrou 93,3 milhões de turistas domésticos em 2025, enquanto os visitantes domésticos representaram aproximadamente 78% do total de chegadas de turistas no primeiro trimestre de 2026, atingindo 28,9 milhões, alta de 16% em relação ao ano anterior. O RevPAR de Jeddah aumentou 4,4% durante o primeiro trimestre de 2026, sustentando a importância da demanda doméstica[4].
Análise Geográfica
Os EAU representaram 42,81% do mercado de hotéis e resorts de praia do GCC em 2026. Ras Al Khaimah recebeu um recorde de 1,35 milhão de visitantes com pernoite em 2025, reforçando seu papel como destino de lazer além de Dubai. O plano Marjan Beach inclui 12.000 chaves de hotel e 22.000 unidades residenciais. O Wynn Al Marjan Island, programado para setembro de 2027, introduzirá um formato de resort integrado inédito no GCC. A forte conectividade global, as marcas de luxo estabelecidas e os serviços de turismo sustentam os EAU, embora os novos distritos à beira-mar aumentem a necessidade de experiências diferenciadas para os hóspedes.
A Arábia Saudita é a geografia de crescimento mais rápido, com seu mercado projetado para crescer a um CAGR de 8,56% até 2032. O investimento público apoia os desenvolvimentos costeiros ao longo do Mar Vermelho, em Jeddah e em outros locais. A Red Sea Global combina o desenvolvimento de resorts com infraestrutura e controles ambientais. Marcas de luxo estão entrando na costa do Mar Vermelho, enquanto os visitantes domésticos representaram 78% das chegadas no primeiro trimestre de 2026. Os principais desafios incluem o desenvolvimento de serviços, acesso e demanda ao lado do pipeline de resorts.
Omã, Catar, Bahrein e Kuwait desempenham papéis distintos no turismo costeiro. Omã se beneficia da temporada Khareef e do turismo baseado na natureza. A Hilton abriu três hotéis em Barr Al Jissah em janeiro de 2026. O Catar está desenvolvendo a orla marítima de Lusail, enquanto Bahrein e Kuwait visam segmentos de lazer de alto padrão menores. Esses mercados exigem identidades de produto claras para competir com os EAU e a Arábia Saudita.
Inteligência de Oferta e Desenvolvimento da Hospitalidade
O mercado de resorts de praia do GCC está se expandindo à medida que os desenvolvimentos do Mar Vermelho da Arábia Saudita e os planos diretores costeiros dos EAU adicionam inventário de resorts. A Red Sea Global está desenvolvendo projetos de turismo regenerativo em aproximadamente 28.000 km². Seu destino Mar Vermelho deve incluir cerca de 50 resorts e 8.000 quartos de hotel até 2030, apoiando conceitos de luxo de baixa densidade. Em Ras Al Khaimah, o plano diretor Marjan Beach visa 12.000 chaves de hotel e 22.000 unidades residenciais, exigindo aberturas em fases e estratégias de geração de demanda.
O crescimento da oferta permanece significativo. A Arábia Saudita tinha 171.650 chaves de hotel de qualidade existentes em setembro de 2025, com cerca de 94.500 quartos no pipeline, de acordo com um relatório publicado em fevereiro de 2026. Espera-se que as propriedades de luxo representem 75% da nova oferta, aumentando a concorrência pela demanda de resorts. Em todo o GCC, aproximadamente 711.500 quartos de hotel estavam disponíveis em 2024, de acordo com o Centro Estatístico do GCC. Os incorporadores devem alinhar os cronogramas de abertura com a acessibilidade ao destino, o crescimento de visitantes e as experiências costeiras diferenciadas para mitigar a pressão sobre a ocupação e os preços.
Cenário Competitivo
O mercado de hotéis e resorts de praia do GCC é moderadamente concentrado, com Marriott International, Accor, Hilton, IHG e Jumeirah Group competindo ao lado de operadores regionais e independentes. As grandes redes estão se expandindo por meio de marcas de luxo, residências de marca e destinos de uso misto. A abertura do The Red Sea EDITION pela Marriott International em outubro de 2025 reflete a entrada de marcas internacionais nos destinos costeiros sauditas. As capacidades multimarca da Accor sustentam variados pontos de preço e formatos de resort, enquanto o desenvolvimento de três hotéis da Hilton em Barr Al Jissah reflete uma abordagem semelhante em Omã.
Os operadores competem por meio de programas de fidelidade, padrões operacionais, relacionamentos com proprietários e capacidades de projetos de grande escala. Os incorporadores apoiados pelo Estado influenciam a concorrência por meio de terrenos costeiros, infraestrutura e investimento em destinos. A Red Sea Global atua como incorporadora, operadora e proprietária de ativos, controlando os principais locais de resorts e estabelecendo padrões de design ambiental e limites de desenvolvimento para o destino Mar Vermelho.
O Wynn Al Marjan Island em Ras Al Khaimah está programado para incluir a primeira instalação de jogos em terra do GCC. Os resorts focados em bem-estar da AMAALA enfatizam experiências especializadas para os hóspedes. Os operadores independentes e regionais atendem a segmentos boutique e de menor escala por meio de relacionamentos locais, design específico do local e conceitos flexíveis, mas carecem de bases de dados globais de hóspedes e programas de fidelidade. Os grandes operadores usam parcerias de fidelidade e ecossistemas de reserva direta para reduzir a dependência das agências de viagens online. Nenhum pequeno grupo controla a maior parte da oferta costeira em todos os países do GCC.
Líderes do Setor de Hotéis e Resorts de Praia do GCC
-
Marriott International
-
Accor
-
Hilton
-
InterContinental Hotels Group (IHG)
-
Jumeirah Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Hotéis e Resorts de Praia do GCC Empresas cobertas neste relatório
- Marriott International
- Hilton
- Hyatt Hotels Corporation
- Accor
- InterContinental Hotels Group (IHG)
- Four Seasons Hotels and Resorts
- Minor Hotels (Anantara)
- Jumeirah Group
- Kerzner International
- Rotana Hotels & Resorts
- Emaar Hospitality Group
- Red Sea Global
- Rixos Hotels
- Kempinski Hotels
- Shangri-La Group
- Rosewood Hotel Group
- Aman Group
- Radisson Hotel Group
- Omran Group
Desenvolvimentos industriais recentes em Mercado de Hotéis e Resorts de Praia do GCC
- Janeiro de 2026: A Hilton abriu o Al Husn Hotel Muscat, o Hilton Muscat Al Bandar e o DoubleTree by Hilton Muscat Al Waha em Barr Al Jissah, Omã. As três propriedades expandem as opções de acomodação costeira para estadias de luxo, lazer, família e eventos de negócios.
- Dezembro de 2025: O Wynn Al Marjan Island concluiu a estrutura de sua torre de 70 andares a 283 metros, com todas as 1.530 acomodações para hóspedes atingindo a conclusão estrutural completa. O resort está programado para abrir em setembro de 2027.
- Agosto de 2025: A Shurooq investiu mais de AED 300 milhões (81,69 milhões de USD) na Coleção Sharjah, composta por sete retiros ecológicos de luxo com 154 unidades de acomodação de alto padrão. O portfólio combina experiências de natureza, patrimônio e bem-estar para fortalecer o apelo de Sharjah para o turismo sustentável e experiencial.
- Junho de 2025: A Miraval Resorts & Spas e a Red Sea Global apresentaram 20 residências exclusivas em vilas de praia no Miraval the Red Sea na Ilha Shura, Arábia Saudita. Projetadas em torno de um estilo de vida holístico e bem-estar personalizado, as residências estendem a oferta de luxo do destino além das acomodações convencionais de resort.
Escopo do Relatório do Mercado de Hotéis e Resorts de Praia do GCC
O relatório do mercado de hotéis e resorts de praia do GCC analisa a hospitalidade costeira nos EAU, Arábia Saudita, Omã, Catar, Bahrein e Kuwait. O estudo segmenta o mercado por tipo de acomodação, canal de reserva, tipo de propriedade, tipo de turismo e geografia, abrangendo resorts de luxo, médio padrão, econômico, boutique e ecológicos. Avalia os impulsionadores, incluindo diversificação do turismo, gigaprojetos, estadias premium à beira-mar, desenvolvimento de resorts integrados, melhoria da conectividade aérea e estadias de lazer domésticas, juntamente com restrições como sazonalidade, riscos geopolíticos, acomodações alternativas, altos custos de desenvolvimento, restrições de mão de obra e restrições ambientais. O relatório avalia a oferta de hospitalidade, inventário de quartos, pipelines de desenvolvimento, taxas de ocupação, tarifas diárias médias, preferências dos viajantes, comportamento de reserva e padrões de gastos. Fornece tamanho de mercado e previsões de crescimento por segmento e país para 2022-2032. O estudo também examina desenvolvimentos regulatórios e tecnológicos, forças competitivas, concentração de mercado, participações de mercado, movimentos estratégicos e perfis dos principais grupos hoteleiros e incorporadores de resorts. Oportunidades em resorts de praia sustentáveis, regenerativos e baseados na natureza e hospitalidade experiencial premium também são avaliadas. As estimativas e previsões de mercado são apresentadas em termos de valor nos segmentos cobertos.
Visão geral da segmentação
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento projetada para o mercado de hotéis e resorts de praia do GCC?
O mercado de hotéis e resorts de praia do GCC foi avaliado em 40,76 bilhões de USD em 2026 e tem projeção de atingir 61,64 bilhões de USD até 2032, crescendo a um CAGR de 7,05% de 2027 a 2032.
Qual país do GCC lidera a receita de hotéis e resorts de praia?
Os EAU lideraram com 42,81% da receita regional em 2026, sustentados pela infraestrutura de turismo de luxo estabelecida e pela conectividade aérea global.
Qual país está crescendo mais rapidamente na hospitalidade costeira do GCC?
A Arábia Saudita tem projeção de crescimento a um CAGR de 8,56% até 2032, sustentada pelos novos destinos do Mar Vermelho e pela demanda de viagens domésticas.
Qual canal de reserva está crescendo mais rapidamente para os resorts de praia do GCC?
Os Canais de Reserva Direta têm previsão de crescimento a um CAGR de 8,93% até 2032, à medida que os programas de fidelidade e as ferramentas de reserva via dispositivos móveis ganham importância.
Qual é a maior categoria de acomodação nos resorts de praia do GCC?
Os Hotéis e Resorts de Praia de Luxo detinham 37,74% da receita em 2026, sustentados por estadias em vilas, residências de marca e instalações de bem-estar.
Quais são as principais restrições ao crescimento dos resorts de praia do GCC?
O calor do verão, a exposição ao turismo internacional, as acomodações alternativas e os altos custos de desenvolvimento costeiro permanecem as principais restrições.