
Tamanho e Participação do Mercado de Serviços de Agências de Viagens dos Países do GCC
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 14.31 Bilhões de dólares |
| Tamanho do Mercado (2026) | 15.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 23.13 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.03 % |
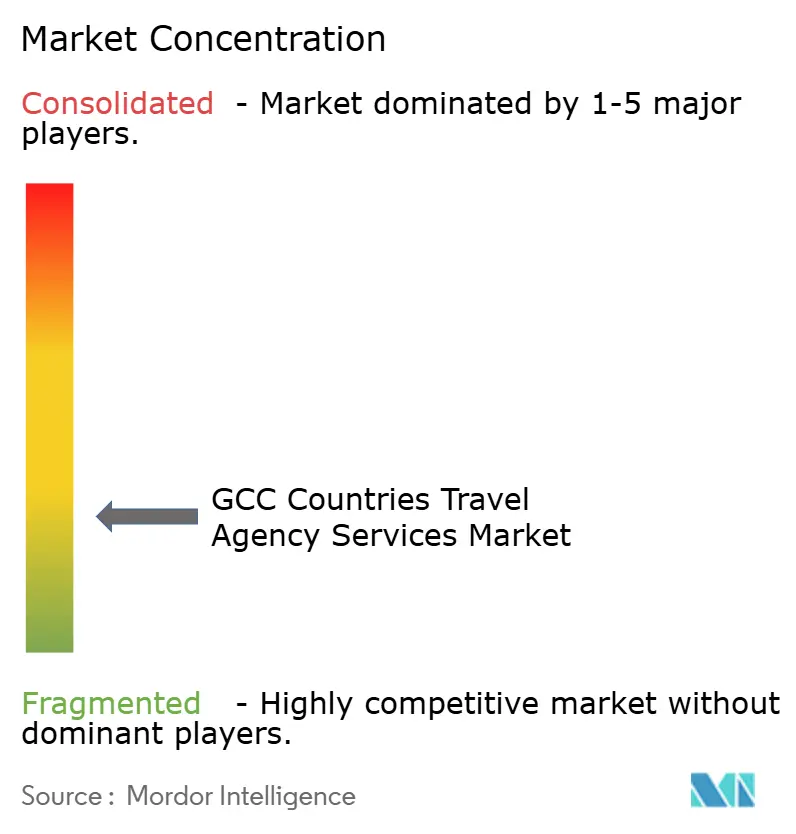
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Agências de Viagens dos Países do GCC por Mordor Intelligence
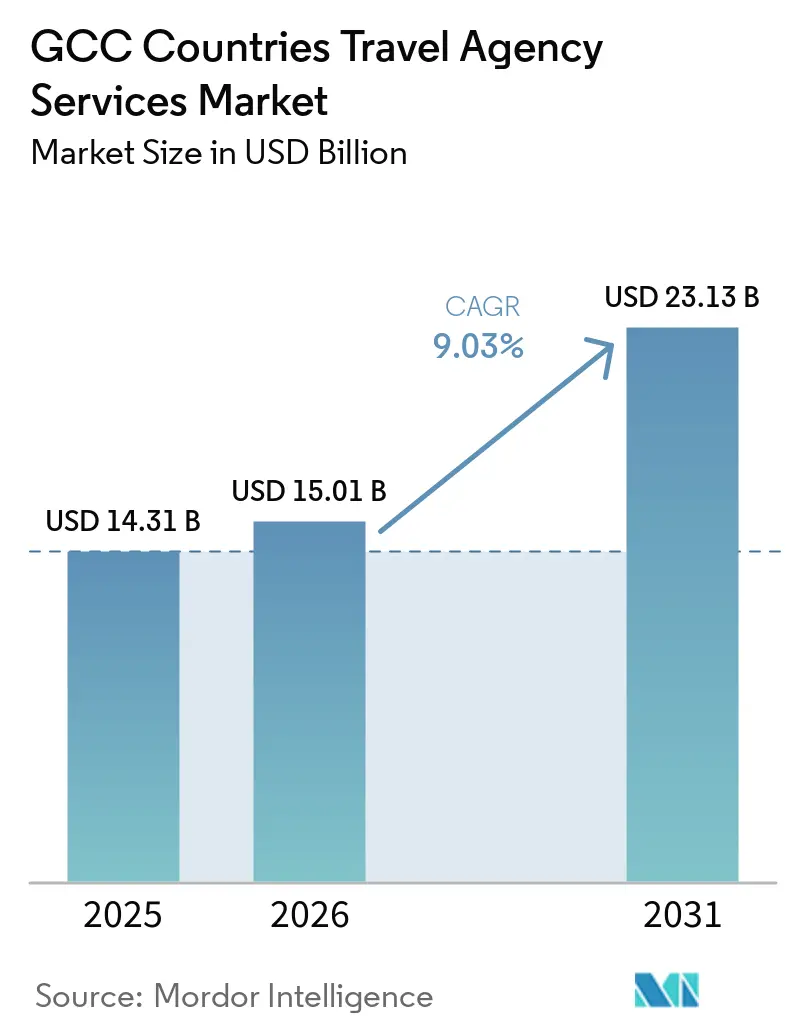
O mercado de serviços de agências de viagens dos países do GCC foi avaliado em 14,31 bilhões de USD em 2025 e estima-se que cresça de 15,01 bilhões de USD em 2026 para atingir 23,13 bilhões de USD até 2031, a um CAGR de 9,03% durante o período de previsão (2026-2031). O mercado está migrando da emissão básica de passagens para o planejamento abrangente de roteiros, integrando voos, hotéis, traslados, seguros e experiências de destino em um único processo de reserva. Em 2024, o setor de turismo do GCC contribuiu com 247,1 bilhões de USD para o PIB, com fluxos de turistas intra-GCC atingindo 19,3 milhões, ampliando a demanda por serviços de intermediação de viagens[1]. Em 2025, o setor de viagens e turismo do Oriente Médio cresceu 5,3%, superando a média global de 4,1%, refletindo forte gasto em viagens de lazer e de negócios. A Arábia Saudita impulsiona o crescimento por meio de escala e políticas voltadas ao turismo, enquanto os Emirados Árabes Unidos ampliam a demanda com conectividade aérea e um ecossistema de viagens corporativas desenvolvido. A intensidade competitiva permanece elevada devido à liderança fragmentada entre linhas de produtos e países. No entanto, o mercado demonstrou resiliência, se recuperando de perturbações regionais em poucos trimestres à medida que a capacidade aérea, a promoção do turismo e a demanda por reservas se estabilizam.
Principais Conclusões do Relatório
- Por tipo de serviço, a emissão de passagens aéreas detinha 34,93% do Mercado de Serviços de Agências de Viagens dos Países do GCC em 2025, enquanto os cruzeiros devem registrar o crescimento mais rápido, com um CAGR de 9,95% até 2031.
- Por modo de reserva, as OTAs respondiam por 58,21% do Mercado de Serviços de Agências de Viagens dos Países do GCC em 2025, enquanto as agências híbridas são o modelo de crescimento mais rápido, sem um CAGR quantificado até 2031.
- Por finalidade da viagem, o turismo de lazer detinha 63,12% do Mercado de Serviços de Agências de Viagens dos Países do GCC em 2025, enquanto o segmento corporativo e MICE deve expandir a um CAGR de 9,74% até 2031.
- Por tipo de viajante, os viajantes internacionais respondiam por 57,80% do Mercado de Serviços de Agências de Viagens dos Países do GCC em 2025, enquanto os viajantes domésticos devem crescer a um CAGR de 9,85% até 2031.
- Por geografia, a Arábia Saudita detinha 36,49% do Mercado de Serviços de Agências de Viagens dos Países do GCC em 2025, enquanto os Emirados Árabes Unidos devem crescer a um CAGR de 10,53% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Serviços de Agências de Viagens dos Países do GCC
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Diversificação do turismo e investimento em destinos | +2.2% | Concentrado na Arábia Saudita e nos Emirados Árabes Unidos | Longo prazo (≥ 4 anos) |
| Adoção de reservas digitais e por dispositivos móveis | +1.8% | Arábia Saudita e Emirados Árabes Unidos como núcleo, com expansão para o Catar e Kuwait | Médio prazo (2-4 anos) |
| Expansão da capacidade aérea e hoteleira | +1.5% | Arábia Saudita e Emirados Árabes Unidos dominantes, com crescimento incremental no Catar, Omã e Bahrein | Médio prazo (2-4 anos) |
| Retomada de viagens corporativas e MICE | +1.3% | Emirados Árabes Unidos e Arábia Saudita como principais mercados, Catar em crescimento | Médio prazo (2-4 anos) |
| Visto unificado do GCC e roteiros de múltiplos países | +0.7% | Em todo o GCC, com ganhos iniciais no corredor Emirados Árabes Unidos-Bahrein | Curto prazo (≤ 2 anos), Longo prazo (≥ 4 anos) |
| Conectividade ferroviária e multimodal intra-GCC | +0.3% | Nacional nos Emirados Árabes Unidos durante 2026, com crescimento incremental em todo o GCC após 2030 | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Diversificação do turismo e investimento em destinos
A diversificação orientada ao turismo da Arábia Saudita está fortalecendo o mercado de serviços de agências de viagens dos países do GCC. O Reino registrou números expressivos de visitantes em 2025, com os gastos com turismo atingindo SAR 300 bilhões (79,94 bilhões de USD), posicionando-o como um hub central para a demanda de viagens regional. Grandes projetos como NEOM, Diriyah e o desenvolvimento do Mar Vermelho estão deslocando as tendências do turismo para estadias mais longas e planejamento de viagens mais complexo, indo além das tradicionais viagens a cidades ou de cunho religioso. Essa mudança beneficia as agências de viagens, que estão mais bem equipadas do que os canais diretos para combinar hospedagem, traslados, experiências e roteiros com múltiplas paradas em pacotes integrados. No âmbito regional, espera-se que o turismo do GCC cresça significativamente, com sua contribuição para o PIB projetada para aumentar substancialmente na próxima década, sustentando uma demanda contínua orientada por destinos.
Adoção de reservas digitais e por dispositivos móveis
O mercado de serviços de agências de viagens dos países do GCC transitou para uma fase de prioridade móvel, transformando a forma como a demanda é captada, precificada e atendida. A distribuição digital tornou-se o canal primário para a demanda de viagens do consumidor, com as OTAs detendo uma participação significativa nas reservas. O comportamento digital está migrando das buscas de autoatendimento para a criação assistida de roteiros, favorecendo plataformas com inventários extensos e interfaces robustas em árabe e inglês. Os maiores players digitais agora integram descoberta, recomendações, pagamentos e suporte pós-reserva em uma única experiência. As agências menores, no entanto, dependem de modelos híbridos para permanecer competitivas. O mercado se beneficia da adoção digital por meio da migração de canais e da melhoria nas conversões de produtos de viagem complexos.
Expansão da capacidade aérea e hoteleira
O mercado de serviços de agências de viagens dos países do GCC se beneficia de adições de capacidade que ampliam o inventário para reservas intermediárias. A forte demanda por viagens e turismo no Oriente Médio sustentou expansões de companhias aéreas, inaugurações de hotéis e viagens transfronteiriças em todo o Golfo[2]. A Riyadh Air lançou voos comerciais para o Aeroporto de Heathrow em Londres em outubro de 2025, adicionando uma opção de longa distância à rede de aviação da Arábia Saudita e reforçando seu papel na expansão de rotas. Os pipelines de desenvolvimento hoteleiro, principalmente na Arábia Saudita, continuam a criar oportunidades de receita para as agências em reservas, empacotamento e coordenação de serviços terrestres. O aumento da oferta de quartos e da frequência de voos pode pressionar as margens unitárias na emissão básica de passagens, mas tipicamente impulsiona os volumes de reservas e amplia o conjunto de viagens em pacote comercializáveis.
Retomada de viagens corporativas e MICE
O mercado de serviços de agências de viagens dos países do GCC está experimentando crescimento devido ao aumento da demanda corporativa, particularmente na Arábia Saudita e nos Emirados Árabes Unidos. Os gastos com viagens de negócios no Oriente Médio aumentaram significativamente em 2025, com a Arábia Saudita registrando um aumento notável de mais de 55%. Essa tendência destaca a renovada importância da mobilidade empresarial e das viagens orientadas por eventos como fontes-chave de receita. Os eventos de negócios elevaram a qualidade das reservas das agências, pois as viagens para conferências frequentemente envolvem requisitos de serviço mais elevados e coordenação precisa. Em resposta a essa demanda, a FCM Travel expandiu sua divisão de Reuniões e Eventos nos Emirados Árabes Unidos em fevereiro de 2026, atendendo à necessidade de suporte abrangente a eventos[3]. A demanda por MICE no mercado do GCC sustenta o crescimento ao impulsionar o número de viajantes e gerar reservas que requerem camadas de serviço gerenciado.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Desintermediação direta por companhias aéreas e hotéis | -1.4% | Concentrado nos Emirados Árabes Unidos e na Arábia Saudita, secundário no Catar e Bahrein | Médio prazo (2-4 anos) |
| Pressão sobre margens pela concorrência de OTAs e agências offline | -1.2% | Em todo o GCC, mais aguda no mercado hoteleiro dos Emirados Árabes Unidos | Curto prazo (≤ 2 anos) |
| Fraude, segurança cibernética e ônus de conformidade de pagamentos | -0.5% | Emirados Árabes Unidos e Arábia Saudita como núcleo, risco sistêmico em todo o GCC | Médio prazo (2-4 anos) |
| Execução transfronteiriça desigual e implantação de tecnologia de vistos | -0.4% | Em todo o GCC, mais complexo no Kuwait e em Omã | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Desintermediação direta por companhias aéreas e hotéis
O mercado enfrenta desafios à medida que companhias aéreas e hotéis buscam fortalecer os relacionamentos diretos com os clientes. Hotéis e operadores independentes estão aprimorando programas de fidelidade, plataformas móveis e ferramentas de reserva direta, permitindo que viajantes recorrentes contornem os vendedores terceirizados. As companhias aéreas exercem pressão semelhante por meio de estratégias de conteúdo aprimoradas e esforços de distribuição direta, exigindo que as agências adotem tecnologia avançada para permanecer competitivas no varejo aéreo. Como resultado, os players estabelecidos estão se concentrando em capacidades vinculadas ao NDC e parcerias com fornecedores, em vez de depender exclusivamente de modelos legados de emissão de passagens. Agências incapazes de igualar a qualidade do conteúdo dos canais diretos ou a confiabilidade do serviço correm o risco de ver suas margens diminuírem e a retenção de reservas reduzida ao longo do tempo.
Pressão sobre margens pela concorrência de OTAs e agências offline
O mercado é altamente competitivo, com OTAs globais, marcas digitais regionais e especialistas offline disputando participação de mercado. As OTAs dominam com uma participação significativa, aumentando a visibilidade de preços para os consumidores, mas limitando a flexibilidade de precificação dos operadores menores. As agências offline permanecem ativas em viagens corporativas, serviços de Hajj e Umrah e planejamento de roteiros complexos, impedindo que qualquer modelo único domine. Esse ambiente competitivo força as agências de médio porte a depender de inventário de baixa margem, a menos que se especializem ou aprimorem suas ofertas de serviços. O mercado favorece operadores híbridos e orientados à escala, capazes de equilibrar a aquisição digital de clientes com a venda consultiva.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Cruzeiros Superam o Segmento Aéreo como a Categoria de Maior Crescimento
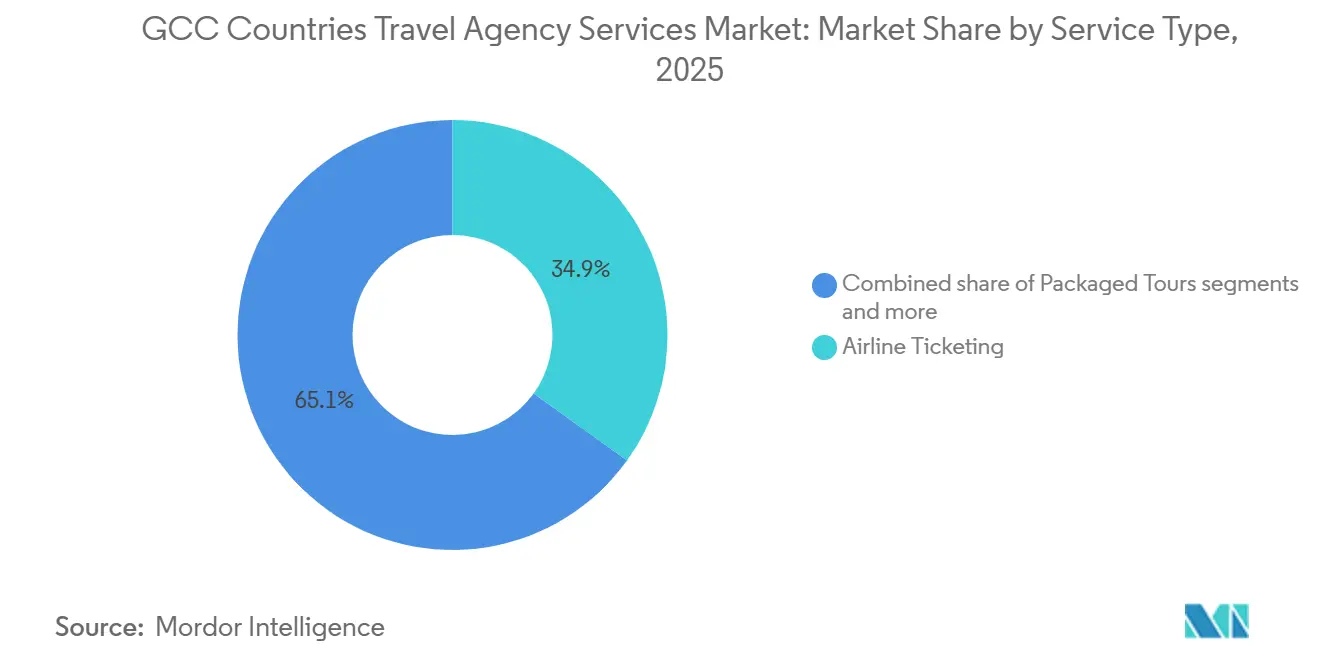
A emissão de passagens aéreas respondeu por 34,93% do mercado em 2025, refletindo a dependência da região na aviação para viagens internacionais e regionais, particularmente nos corredores envolvendo a Arábia Saudita, os Emirados Árabes Unidos e o Catar. Permanece central por formar a base de roteiros mais amplos, incluindo hotéis, seguros e serviços de destino. Apesar da tendência em direção a designs de viagens em pacote, a emissão de passagens aéreas continua a ancorar as receitas das agências. Os cruzeiros devem crescer a um CAGR de 9,95% de 2026 a 2031, impulsionados pelo aumento da atividade portuária, colaboração com destinos e o apelo das viagens com múltiplas paradas no Golfo. Os cruzeiros suportam reservas em pacote, incluindo hotéis pré-embarque, traslados, seguros e excursões, ao mesmo tempo em que exigem mais suporte de serviço do que as reservas padrão.
Reservas de hospedagem, seguro viagem, pacotes de viagem e transporte anciliar mantêm papéis significativos no mercado de serviços de agências de viagens dos países do GCC. O crescimento na oferta hoteleira e no desenvolvimento de destinos impulsiona a demanda por reservas além das vendas de transporte, oferecendo às agências maior potencial de receita por reserva. Agências que integram o inventário de fornecedores com empacotamento dinâmico estão melhor posicionadas para capturar os gastos totais com viagens. O mercado está ampliando seu mix de serviços enquanto mantém os serviços aéreos como componente central. A diferenciação por tipo de viajante e finalidade está aumentando, com reservas de lazer combinando voos, resorts, seguros e experiências, enquanto as viagens corporativas e MICE incorporam controles de política e acomodações gerenciadas. O turismo religioso e doméstico impulsiona ainda mais a demanda por serviços em pacote.


Por Modo de Reserva: OTAs se Consolidam, mas Canais Híbridos Capturam Viajantes Premium
As Agências de Viagens Online (OTAs) detinham uma participação de 58,21% no mercado em 2025 e devem crescer a um CAGR de 10,74% durante 2026–2031. As reservas digitais permanecem dominantes, impulsionadas pelo uso de dispositivos móveis, plataformas multilíngues, amplo acesso a inventários e ferramentas de comparação rápida de voos e hotéis. As OTAs se beneficiam do uso recorrente, pois os usuários frequentemente retornam a plataformas familiares para reservas de lazer ou hotéis. Isso cria uma vantagem para os grandes players digitais em reservas de alto volume e simples. As agências offline e tradicionais permanecem relevantes para necessidades de viagem complexas, incluindo arranjos de Hajj e Umrah, viagens corporativas, roteiros de múltiplos países e reservas consultivas. Esses cenários requerem suporte humano, assistência com documentação, verificações de política e serviços pós-venda, que as plataformas de autorreserva não conseguem replicar completamente. Os canais offline persistem onde a confiança e a assistência são fundamentais.
As agências híbridas estão abordando a divisão no Mercado de Serviços de Agências de Viagens dos Países do GCC, combinando ferramentas de reserva digital com centrais de atendimento, filiais ou serviços assistidos. Esse modelo captura a demanda online enquanto mantém margens em reservas complexas. Alinha-se com as viagens corporativas, onde a conformidade com políticas e a integração de fluxos de trabalho são essenciais. O mercado está migrando para um modelo de serviço combinado, integrando alcance online com suporte offline. A consolidação está aumentando à medida que players bem capitalizados investem em tecnologia, infraestrutura de serviços, relacionamentos com fornecedores e visibilidade de marca, superando agências menores que dependem de margens sobre preços.
Por Finalidade da Viagem: Lazer Lidera, mas MICE Redefine a Qualidade da Receita das Agências
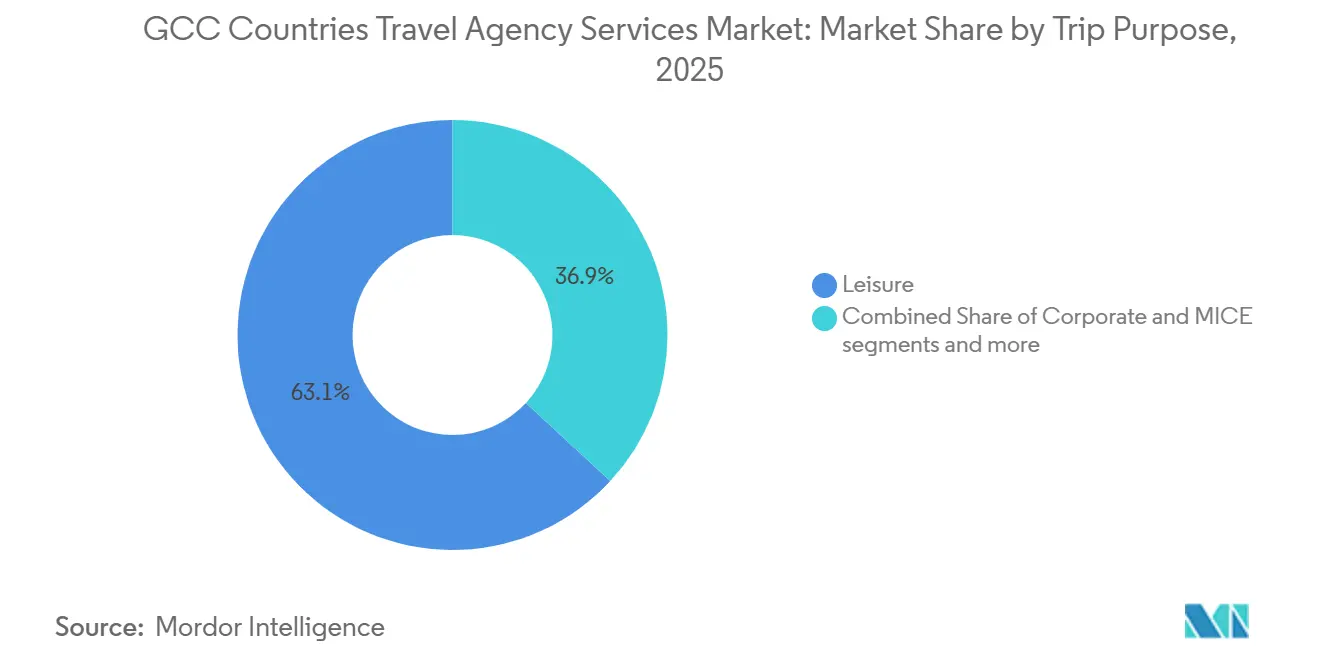
O turismo de lazer respondeu por 63,12% do mercado de serviços de agências de viagens dos países do GCC em 2025, permanecendo a maior categoria por finalidade de viagem. Essa participação reflete a forte demanda de saída dos residentes do Golfo, o crescente turismo doméstico e o constante fluxo de turismo de lazer de entrada na Arábia Saudita e nos Emirados Árabes Unidos. O segmento abrange uma ampla gama de ofertas, desde pacotes de férias até roteiros personalizados, mantendo seu volume mesmo com o crescimento das viagens de negócios. As reservas de lazer atraem tanto residentes quanto visitantes internacionais. A receita dentro deste segmento está melhorando à medida que os viajantes buscam cada vez mais roteiros personalizados, complementos experienciais e estadias mais longas vinculadas a projetos de destino. Essas reservas frequentemente incluem mais serviços ancilares do que as reservas básicas, permitindo que as agências capturem maiores gastos na jornada de viagem. O crescimento do segmento é impulsionado por suas ofertas em evolução e diversificadas.
O segmento corporativo e MICE deve crescer a um CAGR de 9,74% até 2031, tornando-o o segmento de crescimento mais rápido no mercado. O crescimento é sustentado pelo aumento dos gastos com viagens de negócios, um calendário de eventos em expansão e a demanda por serviços de viagens gerenciadas em conferências e exposições. Os gastos com viagens de negócios em todo o Oriente Médio aumentaram 23% em 2025, com a Arábia Saudita registrando crescimento superior a 55%. As reservas de MICE frequentemente envolvem requisitos complexos, incluindo coordenação de locais, arranjos de voos em grupo e ajustes de roteiro em tempo real. Esses fatores aumentam o valor das agências que oferecem tecnologia integrada e serviços humanos, criando barreiras para ferramentas de reserva genéricas. As agências com capacidade para MICE provavelmente alcançarão maior retenção de clientes e margens mais elevadas em comparação com os concorrentes focados em lazer.
Por Tipo de Viajante: O Impulso Doméstico Desafia a Dominância Internacional
Os viajantes internacionais representaram 57,80% do mercado de serviços de agências de viagens do GCC em 2025, impulsionados pelo forte turismo de entrada, pela ampla conectividade aérea e pelas viagens de lazer de saída dos residentes do Golfo. As agências na região desempenham papéis duplos como gestoras de destinos de entrada e vendedoras de roteiros de saída, diversificando os fluxos de receita entre serviços e temporadas. O Catar exemplificou essa tendência, recebendo 5,1 milhões de visitantes internacionais em 2025, um aumento de 3,7% em relação ao ano anterior, enquanto as diárias de quartos de hotel vendidas cresceram 8,6%, atingindo 10,84 milhões, indicando robusta demanda de entrada[4]. As viagens internacionais, com suas complexas necessidades de reserva, reforçam a importância das agências nos canais de lazer e corporativo, permanecendo um motor de valor central para o mercado.
Os viajantes domésticos devem crescer a um CAGR de 9,85% até 2031, tornando-os o segmento de crescimento mais rápido no mercado de serviços de agências de viagens do GCC. O crescimento é alimentado pelo desenvolvimento de destinos na Arábia Saudita, pela expansão do turismo doméstico nos estados do GCC e pela formalização de produtos de viagem locais. As viagens domésticas aumentam a frequência de reservas, reduzem a dependência da demanda transfronteiriça e criam oportunidades para turismo religioso, viagens curtas e pacotes familiares em idiomas locais. Na Arábia Saudita, projetos turísticos de grande escala aumentaram os roteiros reserváveis que combinam acomodação, transporte e experiências, fortalecendo o papel das agências no planejamento de viagens. O crescimento doméstico também suaviza a demanda ao longo do ano, reduzindo a dependência da sazonalidade internacional. Espera-se que o mercado se beneficie de um mix mais equilibrado de demanda doméstica e internacional ao longo do período de previsão.
Análise Geográfica
A Arábia Saudita respondeu por 36,49% do Mercado de Serviços de Agências de Viagens dos Países do GCC em 2025, impulsionada por investimentos em destinos, turismo religioso e uma crescente base de turismo doméstico. Os gastos com turismo no Reino atingiram SAR 300 bilhões (79,94 bilhões de USD) em 2025, reforçando sua posição como o maior motor de demanda. A Arábia Saudita contribuiu significativamente para o PIB regional de viagens e turismo em 2025, representando uma parcela importante da produção turística do Oriente Médio. No entanto, os requisitos de licenciamento e operacionais em evolução criam desafios para as agências em comparação com os mercados vizinhos.
Os Emirados Árabes Unidos devem crescer a um CAGR de 10,53% até 2031, sustentados pelo papel de Dubai na aviação, pelo apelo de Abu Dhabi como destino e por uma forte base de viagens corporativas. Os Emirados Árabes Unidos geraram 68,5 bilhões de USD em PIB de viagens e turismo e 56,9 bilhões de USD em gastos de visitantes internacionais em 2025. A divisão de viagens da dnata gerou AED 2,0 bilhões (0,54 bilhões de USD) em receita no primeiro semestre do exercício fiscal 2025–26, um aumento de 11% em relação ao ano anterior, refletindo forte demanda.
Catar, Omã, Bahrein e Kuwait desempenham um papel menor, mas estrategicamente importante no Mercado de Serviços de Agências de Viagens dos Países do GCC. O Catar registrou 5,1 milhões de visitantes internacionais e 10,84 milhões de diárias de quartos de hotel em 2025, sustentando o turismo de entrada e de lazer. Omã se beneficia do crescente turismo doméstico e de um pipeline hoteleiro criterioso. O Bahrein atrai tráfego de curta estadia proveniente da Arábia Saudita, enquanto o Kuwait permanece mais significativo como mercado de origem de saída. Em conjunto, esses países aumentam a densidade de rotas, a mobilidade corporativa e as oportunidades de pacotes regionais.
Cenário Competitivo
O mercado de serviços de agências de viagens dos países do GCC permanece fragmentado, com a liderança dividida entre categorias de produtos, modos de reserva e mercados nacionais. Booking Holdings, Almosafer, dnata Travel Group, Kanoo Travel e musafir.com respondem coletivamente por uma parcela do mercado, deixando espaço para agências menores, especialistas e operadores focados em países específicos. A Booking Holdings se destaca na distribuição de OTA focada em hotéis nos principais mercados do Golfo, enquanto a Almosafer detém uma posição forte na distribuição aérea de OTA na Arábia Saudita. Essa segmentação reduz a probabilidade de qualquer empresa única dominar toda a cadeia de valor. A concorrência permanece intensa, mas permite espaço para players regionais diferenciados.
Os players estabelecidos estão se concentrando em tecnologia, integração de fluxos de trabalho e expansão de capacidades para fortalecer suas posições. A Kanoo Travel fez parceria com a QuadLabs para introduzir a solução de gestão de viagens corporativas eo na plataforma Travog, oferecendo reservas em tempo real, aprovações, controles de política e rastreamento de despesas para clientes empresariais. A dnata aprimorou suas capacidades de viagem ao investir na WonderMiles, uma plataforma de reservas habilitada para NDC, e ao lançar um portal de reservas B2B online para produtos GSA. A FCM Travel expandiu sua divisão de Reuniões e Eventos nos Emirados Árabes Unidos, enfatizando a mudança em direção à construção de camadas de serviço de alto valor em detrimento do volume de transações. O mercado recompensa cada vez mais as empresas que combinam acesso a conteúdo, profundidade de serviço e integração empresarial.
Oportunidades permanecem na gestão de viagens para PMEs e no empacotamento de lazer para múltiplos países. Muitas empresas menores ainda reservam viagens diretamente, indicando potencial para produtos de viagens gerenciadas habilitados por tecnologia fora das grandes contas corporativas. Uma coordenação mais ampla de vistos do GCC poderia criar uma nova categoria de viagens em pacote combinando múltiplos destinos do Golfo, que as agências estão bem posicionadas para gerenciar. Os requisitos regulatórios e os padrões de tecnologia de fornecedores devem favorecer empresas bem capitalizadas, capazes de manter o acesso ao conteúdo das companhias aéreas e atender aos padrões das autoridades de turismo. Embora o mercado provavelmente permaneça fragmentado, espera-se que a lacuna entre operadores maiores e vendedores menores se amplie ao longo do tempo.
Líderes do Setor de Serviços de Agências de Viagens dos Países do GCC
-
Booking Holdings (Booking.com)
-
Almosafer
-
dnata Travel Group
-
Kanoo Travel
-
musafir.com
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Março de 2026: A divisão de viagens do dnata Travel Group reportou AED 2,0 bilhões (0,54 bilhões de USD) em receita no primeiro semestre de 2025-26, um aumento de 11%, com um valor total de transações de AED 5,0 bilhões (1,36 bilhões de USD). O grupo lançou um portal de reservas B2B online para produtos GSA e investiu na WonderMiles, uma plataforma de reservas corporativas habilitada para NDC.
- Fevereiro de 2026: A FCM Travel introduziu uma solução expandida de Reuniões e Eventos nos Emirados Árabes Unidos para atender à crescente demanda por MICE. A empresa implantou especialistas locais para aprimorar o planejamento de eventos, a seleção de locais e os serviços de gestão de delegados em suas operações nos Emirados Árabes Unidos.
- Outubro de 2025: A Riyadh Air lançou voos diários para o Aeroporto de Heathrow em Londres sob seu programa "Pathway to Perfect" e introduziu o programa de fidelidade "Sfeer". A companhia aérea tem como objetivo atender 100 destinos globais até 2030 e possui uma carteira de pedidos de 132 aeronaves.
- Julho de 2025: A Kanoo Travel fez parceria com a QuadLabs para introduzir o 'eo', uma solução de gestão de viagens corporativas. Desenvolvida na plataforma Travog da QuadLabs, oferece reservas em tempo real, conformidade com políticas e integração de despesas para clientes corporativos no Oriente Médio.


Escopo do Relatório do Mercado de Serviços de Agências de Viagens dos Países do GCC
| Emissão de Passagens Aéreas |
| Pacotes de Viagem |
| Cruzeiros |
| Reservas de Hospedagem |
| Seguro Viagem |
| Outros Serviços de Transporte e Ancilares |
| Agências de Viagens Online (OTAs) |
| Agências Offline/Tradicionais |
| Agências Híbridas |
| Lazer | Férias com Tudo Incluído |
| Cruzeiros | |
| Passeios Acompanhados | |
| FIT e Roteiros Personalizados | |
| Corporativo e MICE | Viagens Gerenciadas para PMEs e Grandes Empresas |
| Reuniões, Incentivos, Conferências e Eventos |
| Viajantes Domésticos |
| Viajantes Internacionais |
| Arábia Saudita |
| Emirados Árabes Unidos |
| Catar |
| Kuwait |
| Omã |
| Bahrein |
| Por Tipo de Serviço | Emissão de Passagens Aéreas | |
| Pacotes de Viagem | ||
| Cruzeiros | ||
| Reservas de Hospedagem | ||
| Seguro Viagem | ||
| Outros Serviços de Transporte e Ancilares | ||
| Por Modo de Reserva | Agências de Viagens Online (OTAs) | |
| Agências Offline/Tradicionais | ||
| Agências Híbridas | ||
| Por Finalidade da Viagem | Lazer | Férias com Tudo Incluído |
| Cruzeiros | ||
| Passeios Acompanhados | ||
| FIT e Roteiros Personalizados | ||
| Corporativo e MICE | Viagens Gerenciadas para PMEs e Grandes Empresas | |
| Reuniões, Incentivos, Conferências e Eventos | ||
| Por Tipo de Viajante | Viajantes Domésticos | |
| Viajantes Internacionais | ||
| Por Geografia | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| Kuwait | ||
| Omã | ||
| Bahrein | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de serviços de agências de viagens dos países do GCC até 2031?
O mercado de serviços de agências de viagens dos países do GCC deve atingir 23,13 bilhões de USD até 2031, crescendo a partir de 15,01 bilhões de USD em 2026 a um CAGR de 9,03% no período 2026-2031.
Qual país lidera o mercado de serviços de agências de viagens dos países do GCC?
A Arábia Saudita liderou com uma participação de 36,49% em 2025, sustentada por sua escala, pipeline de investimentos em turismo e fortes fluxos de viagens domésticas e religiosas.
Qual país está crescendo mais rapidamente no mercado de serviços de agências de viagens dos países do GCC?
Os Emirados Árabes Unidos são a geografia de crescimento mais rápido, com um CAGR projetado de 10,53% até 2031, sustentado pela força da aviação, turismo premium e demanda por viagens corporativas.
Qual categoria de serviço é a maior no mercado de serviços de agências de viagens dos países do GCC?
A emissão de passagens aéreas foi o maior tipo de serviço em 2025, com uma participação de 34,93%, refletindo a dependência da região nas viagens aéreas tanto para movimentação internacional quanto intra-GCC.
Qual segmento deve crescer mais rapidamente por finalidade de viagem?
O segmento corporativo e MICE deve crescer mais rapidamente, com um CAGR de 9,74% até 2031, sustentado pelo fortalecimento das viagens de negócios e pela demanda orientada por eventos.
Por que as agências híbridas estão ganhando importância no mercado de serviços de agências de viagens dos países do GCC?
As agências híbridas combinam reservas digitais com atendimento assistido, o que funciona bem para lazer premium, viagens corporativas, Hajj e Umrah e roteiros complexos de múltiplos países.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
