
GCC Staycation-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 23.15 Milliarden US-Dollar |
| Marktgröße (2026) | 23.38 Milliarden US-Dollar |
| Marktgröße (2031) | 29.89 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.04 % |
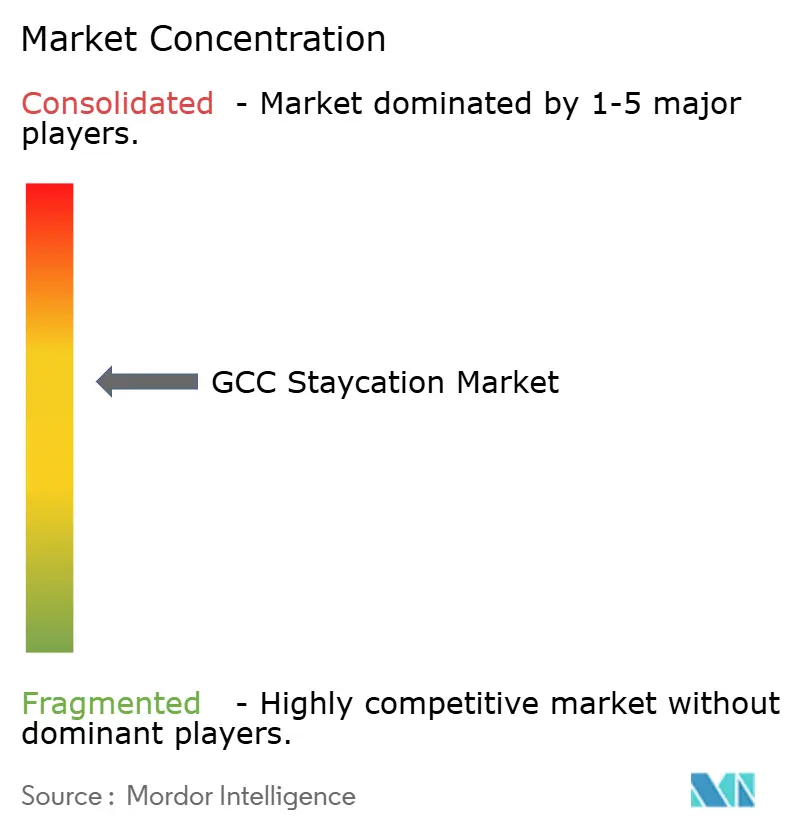
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GCC Staycation-Marktanalyse von Mordor Intelligence
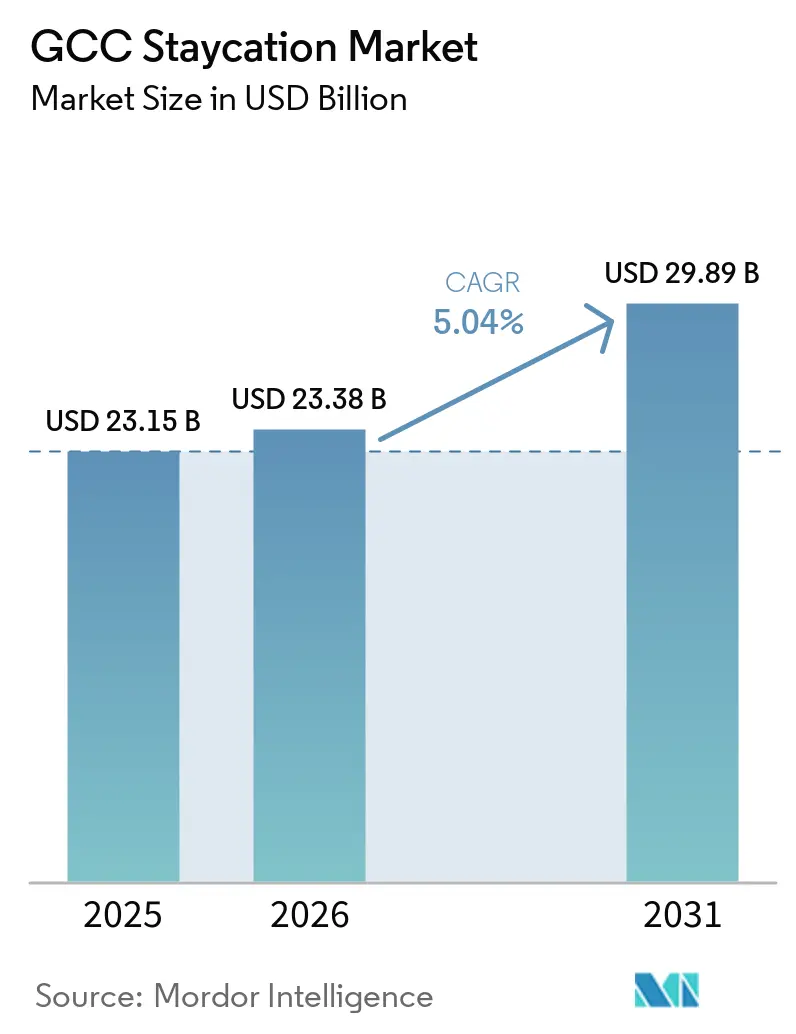
Der GCC Staycation-Markt wurde im Jahr 2025 auf 23,15 Milliarden USD bewertet und wird voraussichtlich von 23,38 Milliarden USD im Jahr 2026 auf 29,89 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,04 % während des Prognosezeitraums (2026–2031). Einwohner der sechs GCC-Länder entscheiden sich zunehmend für inländische und nahegelegene regionale Reiseziele für Kurzurlaube anstelle von Auslandsreisen. Regionale Störungen im Jahr 2026, wie Luftraumsperrungen und Unsicherheiten, verstärkten diese Präferenz und machten lokales Reisen zu einer zuverlässigen Option für Haushalte. Der Inlandstourismus in Saudi-Arabien erreichte im ersten Quartal 2026 28,9 Millionen Besucher, wobei die Ausgaben 34,7 Milliarden SAR (9,25 Milliarden USD) erreichten, was einem Anstieg von 16 % bzw. 8 % im Jahresvergleich entspricht[1]. Diese Nachfrage wird durch tatsächliches Ausgabeverhalten und nicht durch Marketingmaßnahmen gestützt. Auf der Angebotsseite umfasste die Hotelbau-Pipeline im Nahen Osten bis zum vierten Quartal 2025 710 Projekte und 176.402 Zimmer, davon 394 Projekte in Saudi-Arabien. Während diese Expansion die Optionen erhöht, übt sie auch Druck auf Zimmerpreise und Belegungsstrategien aus. Das Wachstum wird durch die Einführung digitaler Buchungen, Investitionen in sekundäre Reiseziele und stärkere Inlandsreisegewohnheiten unterstützt. Saisonale Nachfragekonzentration, Preisinflation in Spitzenzeiten und grenzüberschreitende Reibungsverluste begrenzen jedoch weiterhin ein schnelleres Wachstum.
Wichtigste Erkenntnisse des Berichts
- Nach Unterkunftstyp hielten Hotels und Resorts im Jahr 2025 einen Anteil von 48,93 % am GCC Staycation-Markt, während Wüstencamps und Boutique-Retreats bis 2031 mit der höchsten CAGR von 5,65 % im GCC Staycation-Markt wachsen sollen.
- Nach Reisendertyp hielten Familien im Jahr 2025 einen Anteil von 38,51 % am GCC Staycation-Markt, während Paare bis 2031 mit der höchsten CAGR von 5,97 % im GCC Staycation-Markt wachsen sollen.
- Nach Buchungskanal hielt die direkte digitale Buchung im Jahr 2025 einen Anteil von 46,84 % am GCC Staycation-Markt und verzeichnete gleichzeitig das höchste erwartete Wachstum mit einer CAGR von 6,74 % im GCC Staycation-Markt bis 2031.
- Nach Zweck und Thema hielten Freizeit und Wochenendausflüge im Jahr 2025 einen Anteil von 42,79 % am GCC Staycation-Markt, während Wellness- und Spa-Retreats bis 2031 mit der höchsten CAGR von 6,12 % im GCC Staycation-Markt wachsen sollen.
- Nach Geografie hielt Saudi-Arabien im Jahr 2025 einen Anteil von 35,64 % am GCC Staycation-Markt, während die VAE bis 2031 mit der höchsten CAGR von 5,94 % im GCC Staycation-Markt wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
GCC Staycation-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender innerregionaler GCC-Inlandsreiseverkehr | +1.4% | GCC-weit, insbesondere Saudi-Arabien, VAE, Katar | Kurzfristig (≤ 2 Jahre) |
| Visaliberalisierung und grenzüberschreitende Mobilität | +0.8% | GCC-weit, am stärksten für Kuwait und Bahrain bei eingehenden Reiseströmen | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu kuratierten, kulturell geprägten Kurzurlauben | +0.7% | Saudi-Arabien, VAE, Oman | Mittelfristig (2–4 Jahre) |
| Wachstum von Wellness-, Luxus- und familienorientierten Paketen | +1.0% | VAE, Saudi-Arabien, Katar | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Ausweitung der digitalen Entdeckung und des Direktbuchungsverhaltens | +0.9% | Saudi-Arabien, VAE, mit Ausstrahlungseffekten auf Kuwait und Bahrain | Kurzfristig (≤ 2 Jahre) |
| Öffentliche und private Tourismusinvestitionen in sekundäre Reiseziele | +0.7% | Saudi-Arabien, VAE, Oman | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender innerregionaler GCC-Inlandsreiseverkehr
Der innerregionale GCC-Reiseverkehr machte im Jahr 2024 einen erheblichen Anteil der gesamten internationalen Touristenströme des Blocks aus, mit einem starken Wachstum in den vorangegangenen Jahren. Dieser Trend spiegelt die zunehmende Abhängigkeit vom internen Reiseverkehr innerhalb des GCC wider und verringert die Abhängigkeit von Langstreckenanreisen, die anfälliger für externe Faktoren wie Währungsschwankungen, politische Instabilität und Reisebeschränkungen sind. Die Verlagerung hat es Hotelbetreibern sowohl in Großstädten als auch in kleineren Reisezielen ermöglicht, regionale Freizeitausgaben zu halten, die zuvor in andere Regionen geflossen sind. Die Ausgaben für den Inlandstourismus in Saudi-Arabien verzeichneten im Jahr 2025 ein bemerkenswertes Wachstum, unterstützt durch Initiativen zur Verbesserung lokaler Reisemöglichkeiten. Die Kampagne der Saudi Tourism Authority führte zusätzliche Inlandsflugplätze und neue Tourismusprojekte ein, was den GCC Staycation-Markt weiter stärkte und den Reisenden erweiterte Auswahlmöglichkeiten innerhalb der Region bot[2].
Visaliberalisierung und grenzüberschreitende Mobilität
Visapolitiken unterstützen den GCC Staycation-Markt direkt, indem sie die Bewegungsfreiheit erleichtern, was die Anzahl der an Kurzreisen in der Region interessierten Einwohner erhöht. Das kuwaitische Innenministerium erließ eine Richtlinie, die in GCC-Ländern ansässigen Ausländern ermöglicht, bei allen Einreisepunkten ein 90-tägiges Touristenvisum bei der Einreise zu erhalten, was die Reisendenbasis erheblich erweitert[3]. Das GCC Grand Tours-Visum soll die Planung von Mehrländerreisen vereinfachen, da sein rechtlicher und technischer Rahmen bei den beteiligten Behörden nahezu abgestimmt ist. Diese Änderungen verbessern auch Hotelbuchungen, da Reisende für die Reiseplanung und Dokumentation häufig bestätigte Unterkünfte benötigen. Betreiber mit effizienten digitalen Bestandssystemen und reibungslosen Bestätigungsprozessen sind gut positioniert, um die erhöhte Mobilität in Buchungen im GCC Staycation-Markt umzuwandeln.
Verlagerung hin zu kuratierten, kulturell geprägten Kurzurlauben
Der GCC Staycation-Markt verlagert sich von sich wiederholenden städtischen Hotelaufenthalten hin zu kulturell eigenständigen Kurzurlauben. Die Ernennung von Al Ain zur Golftourismus-Hauptstadt für 2025 unterstreicht die Bemühungen, die Freizeitnachfrage auf kulturell reiche sekundäre Reiseziele umzulenken, anstatt sich ausschließlich auf die großen Hauptstädte zu konzentrieren. Abu Dhabis Kultur- und Tourismussektor meldete im Jahr 2025 bedeutende Besucherankünfte, wobei Al Ain einen Anstieg der Hotelgäste um 9 % im Jahresvergleich verzeichnete, angetrieben durch den Freizeittourismus. In Saudi-Arabien verzeichneten Reiseziele wie AlUla und das Rote-Meer-Projekt Anfang 2026 ein bemerkenswertes Buchungswachstum, was eine breitere Präferenz für immersive Reiseerlebnisse widerspiegelt. Dieser Trend erweitert die Attraktivität des GCC Staycation-Marktes, indem kulturelle Tiefe und einzigartige Zielortmerkmale in sein Wertversprechen integriert werden.
Wachstum von Wellness-, Luxus- und familienorientierten Paketen
Die Paketgestaltung treibt das Wachstum im GCC Staycation-Markt voran, da Wellness-, Luxus- und Familienreisen zunehmend als umfassende Kurzurlaubs-Erlebnisse angeboten werden und nicht als einfache Zimmerbuchungen. Das Global Wellness Institute hebt den Nahen Osten als die am schnellsten wachsende Region für Ausgaben im Wellness-Tourismus hervor, was die steigende Nachfrage nach wellnessorientierter Hotellerie widerspiegelt. Katars Zulal Wellness Resort by Chiva-Som führte sein Body Transformation Retreat ein und bietet siebennächtige Aufenthalte mit All-inclusive-Behandlungszugang, was zeigt, wie Betreiber höherwertige Pakete für Einwohner schaffen. Familienorientierte Angebote entwickeln sich ebenfalls weiter, wobei Hotels wie das Dusit Thani Abu Dhabi den Zugang zu Yas Island in mehrnächtige Eid-Pakete einschließen, um längere Aufenthalte zu fördern und den Mehrwert zu steigern. Diese Strategien helfen Immobilien, die Ausgaben pro Nacht zu erhöhen, und bieten Einwohnern überzeugende Gründe, inländische Freizeitangebote gegenüber Auslandsreisen zu wählen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Saisonalität und wetterbedingte Nachfragekonzentration | -0.9% | GCC-weit, am stärksten ausgeprägt in Saudi-Arabien, Kuwait, VAE | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Neuheit bei wiederholt besuchten Wochenendreisezielen | -0.6% | VAE, insbesondere Dubai, und Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Hotelartenpreisinflation in Spitzen-Freizeitfenstern | -0.8% | VAE, insbesondere Dubai und Abu Dhabi, und Saudi-Arabien, insbesondere Riad | Kurzfristig (≤ 2 Jahre) |
| Konnektivitäts- und Grenzreibungsverluste auf GCC-Routen | -0.5% | Kuwait-Saudi-Arabien- und Bahrain-Katar-Korridore | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Saisonalität und wetterbedingte Nachfragekonzentration
Saisonalität hat erhebliche Auswirkungen auf den GCC Staycation-Markt und konzentriert die Nachfrage auf bestimmte Monate. Dragonpass-Daten zeigen, dass der Großteil der GCC-Reisen zwischen Juni und November stattfindet, wobei der März der einzige Monat ist, in dem alle sechs GCC-Märkte gleichzeitig einen Rückgang verzeichneten[4]. Diese Nachfragekonzentration steigert die Einnahmen in der Hochsaison, erschwert jedoch die Monetarisierung in der Nebensaison und erhöht die Preisvolatilität. Hotels haben Sommerpakete eingeführt, die Angebote wie Speisen- und Getränkeguthaben, Spa-Zugang und Wasserpark-Eintritt bündeln, um die Buchungswerte bei weniger günstigen Außenbedingungen aufrechtzuerhalten. Extreme Sommerhitze begrenzt jedoch trotz dieser Bemühungen die Nachfrage nach Wüstencamps, Abenteuer-Retreats und Küstenvillen für mehrere Monate im Jahr.
Begrenzte Neuheit bei wiederholt besuchten Wochenendreisezielen
Zielortmüdigkeit bleibt eine Herausforderung für den GCC Staycation-Markt, insbesondere bei häufig besuchten Wochenendreisezielen. In vertrauten Stadtmärkten können Wiederholungsbesucher Kurzurlaubsoptionen als repetitiv wahrnehmen, insbesondere wenn Hotels auf Standard-Zimmer-und-Pool-Pakete setzen. Dieses Problem zeigt sich in Dubai und Teilen Saudi-Arabiens, wo es schwierig wird, Stammgäste anzuziehen, ohne neue Erlebnisse, ansprechende Veranstaltungen oder einzigartige Zielortnarrative anzubieten. Die zunehmende Attraktivität von Orten wie Al Ain, AlUla, Hatta, dem Roten Meer und Ras Al Khaimah unterstreicht die Nachfrage nach Neuheit. Reisende zeigen eine stärkere Präferenz für Aufenthalte mit Fokus auf Kulturerbe, Natur und Wellness gegenüber routinemäßigen städtischen Wochenendausflügen. Immobilien, die es versäumen, ihre Angebote zu innovieren und zu erneuern, sind einem höheren Risiko reduzierter Wiederholungsbesuche im GCC Staycation-Markt ausgesetzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Unterkunftstyp: Hotels treiben den Umsatz, Wüsten-Retreats führen das Wachstum an
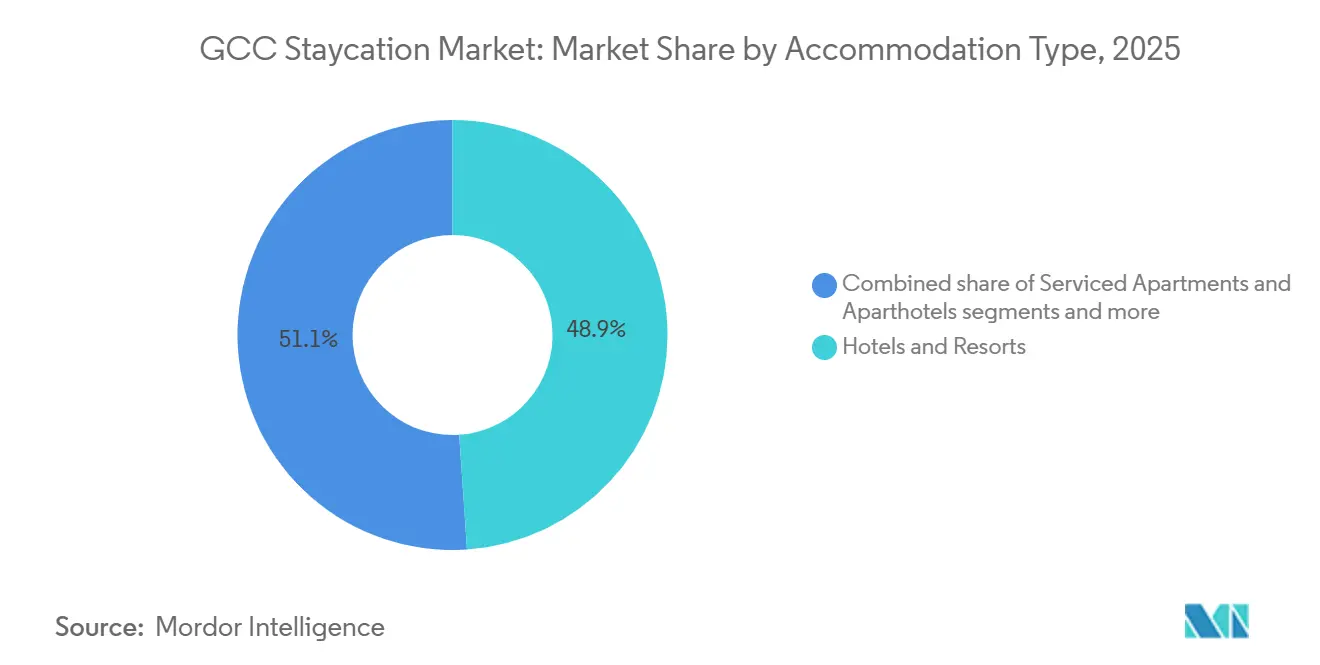
Hotels und Resorts machten im Jahr 2025 48,93 % des GCC Staycation-Marktanteils aus, angetrieben durch Markenvertrieb, Treueprogramme und familienfreundliche Angebote während Eid und nationalen Feiertagen. Diese Einrichtungen dominieren den Markt, da Einwohner Freizeitpakete mit Gastronomie, Kindereinrichtungen und konsistentem Service bevorzugen. Große Hotelmarken profitieren von der Sichtbarkeit über direkte Kanäle und OTAs, was sie im Vergleich zu unabhängigen Optionen einfacher buchbar macht. Ihre Präsenz ist stark in Städten wie Dubai, Abu Dhabi und Riad, wo Markenhotellerie den Standard für inländische Freizeitangebote setzt. Viele Haushalte bevorzugen vertraute Hotelformate gegenüber alternativen Unterkünften für Kurzurlaube.
Wüstencamps und Boutique-Retreats sollen von 2026 bis 2031 mit einer CAGR von 5,65 % wachsen und damit der am schnellsten wachsende Unterkunftstyp im GCC Staycation-Markt werden. Ihre Attraktivität liegt in der Vermittlung von Immersion, Privatsphäre und einzigartigen Zielort-Erlebnissen. Schardshas Retreat-Portfolio, darunter Nomad, Moon Retreat, Kingfisher Retreat und Al Badayer Retreat, zeigt, wie natürliche und kulturelle Landschaften zu Kurzurlaubszielen entwickelt werden. Die Expansion von Glamping und erlebnisorientierten Unterkünften, wie Our Habitas' geplantem 50-Einheiten-Airstream-Standort in Hatta bis Dezember 2026, spiegelt diesen Trend wider, obwohl diese Formate im Vergleich zu städtischen Hotels kleiner bleiben.
Serviced Apartments und Aparthotels erfüllen die Bedürfnisse von Familien und Langzeitreisenden durch Flexibilität und längere Aufenthalte. Saudi-Arabiens Inlandstouristen verbrachten im Jahr 2025 durchschnittlich 18,6 Nächte, was auf eine Nachfrage über Wochenendreisen hinaus hindeutet. Apartmentartige Unterkünfte sprechen Reisende an, die Platz, Küchenzugang und Kostenkontrolle suchen. Ferienwohnungen und Kurzzeitaufenthalte expandieren ebenfalls, wobei Saudi-Arabiens Anstieg der Lizenzen für Landhäuser und Privathäuser um 1.250 % zwischen 2024 und 2025 wertorientierte Optionen im GCC Staycation-Markt diversifiziert.


Nach Reisendertyp: Familienbedarf verankert das Volumen, Paare definieren das Premium-Segment neu
Familien machten im Jahr 2025 38,51 % des GCC Staycation-Marktes aus, was Haushaltsstrukturen, junge Bevölkerungsgruppen und die Bedeutung von Schulferien, Eid-Perioden und generationsübergreifenden Reisen widerspiegelt. Hotels in der Region haben sich angepasst, indem sie Wasserparks, verbundene Zimmer, Suiten, Kinderclubs und aktivitätsorientierte Wochenpakete anbieten. In den VAE gab es im Sommer 2025 einen Anstieg der Nachfrage nach verbundenen Zimmern und Suiten um mehr als 40 % im Jahresvergleich, wobei der inländische Freizeittourismus auf 35 % der Gesamtbelegung von 28 % im Vorjahr anstieg. Familienreisen treiben das Volumen an und beeinflussen Zimmergestaltung, Paketangebote und Ausstattung. Ihre vorhersehbare Natur während der Ferienzeiten bietet Betreibern eine stabile inländische Basis im Vergleich zur diskretionären Nachfrage.
Paare sollen von 2026 bis 2031 mit einer CAGR von 5,97 % wachsen und damit das am schnellsten wachsende Segment im GCC Staycation-Markt werden. Dieses Wachstum wird durch Wellness-Retreats, private Villen und kuratierte romantische Ausflüge in Reiseziele wie AlUla, das Rote Meer, Musandam und Wüstenresorts unterstützt. Reisen zu zweit passt gut zu Kurzurlauben, da Paare höhere Zimmerpreise akzeptieren können, wenn der Fokus auf Privatsphäre oder Wellness liegt. Immobilien wie Zulal und Six Senses Southern Dunes unterstreichen die Verlagerung hin zu erlebnisorientierten Aufenthalten.
Alleinreisende und Gruppen halten kleinere Marktanteile, zeigen aber ausgeprägte Muster. Alleinreisen nehmen in Saudi-Arabien aufgrund sich wandelnder Normen, steigender Einkommen und wachsender Akzeptanz unabhängiger Freizeitgestaltung zu. Gruppenreisen bleiben relevant für Unternehmens-Offsite-Veranstaltungen, Incentive-Reisen und wellnessorientierte Events, die häufig Unterkunft mit Tagungsräumen, Gastronomie und Aktivitäten kombinieren. Diese Segmente diversifizieren die Nachfrage und reduzieren die Abhängigkeit von einem einzigen Einwohnerprofil.
Nach Buchungskanal: Direktdigital führt, OTAs behalten Distributionsvolumen
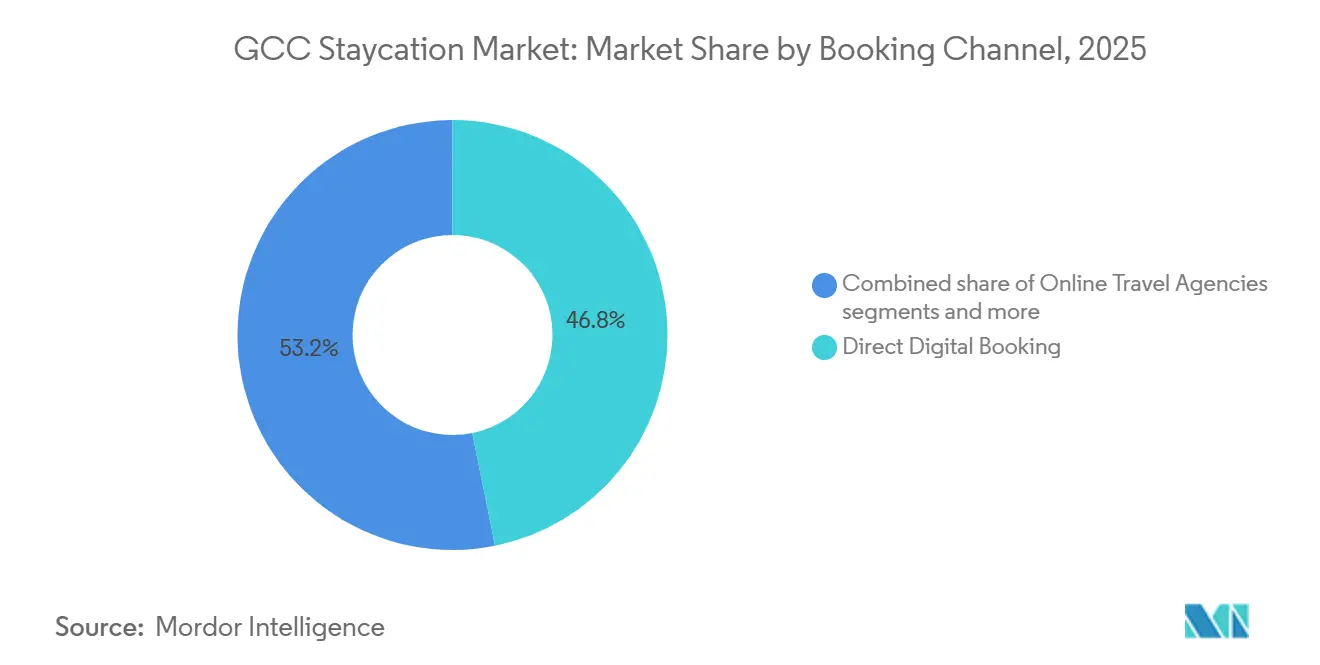
Die direkte digitale Buchung hielt im Jahr 2025 46,84 % des GCC Staycation-Marktes und soll bis 2031 mit einer CAGR von 6,74 % wachsen. Dieses Wachstum zeigt eine Verlagerung hin zu stärkeren Hotel-Konsumenten-Beziehungen und einer geringeren Abhängigkeit von Intermediären. Regierungen in Saudi-Arabien, den VAE, Katar und anderen GCC-Ländern fördern Online-Hotelbuchungen mit dem Ziel einer Adoptionsrate von 70 % bis 2030. Betreiber reagieren mit Treueprogrammen, verbesserten mobilen Plattformen und gebündelten Angeboten, die über eigene Kanäle vermarktet werden. Die Bündelung von Gastronomie, Aktivitäten und Veranstaltungszugang mit Zimmerbuchungen verbessert die Konversionsraten und reduziert Provisionsverluste.
Hotelgruppen investieren in Technologie, um einen Wettbewerbsvorteil bei der Kanalsteuerung zu erlangen. Rotanas aktualisierte Buchungsplattform, die im August 2025 eingeführt wurde, integriert Aufenthalts-, Gastronomie- und Veranstaltungsbuchungen sowie eine Mehrimmobilien-Angebotsanfrage-Funktionalität, was direkte Konversionen für gebündelte Reisen steigert. Treueprogramme wie Marriott Bonvoy fördern Wiederholungsbuchungen innerhalb ihrer Netzwerke und entsprechen der Präferenz inländischer und innerregionaler GCC-Reisender für mehrere Kurzurlaube gegenüber langen Ferien. Dieser Fokus auf direkte Kanäle stärkt Margen und Gästebindung im GCC Staycation-Markt.
OTAs bleiben für die Entdeckung und den Vergleich unverzichtbar. Booking.com machte in Saudi-Arabien fast 60 % des OTA-Hotelmarktes aus, während Almosafer und Wego regionale Nischen bedienen. OTAs sind besonders nützlich für den Vergleich von Reisezielen oder Preisklassen in Spitzenzeiten. Traditionelle Reisebüros bedienen große Familiengruppen mit maßgeschneiderten Reiserouten, und Unternehmens- und MICE-Buchungen liefern trotz geringerem Volumen einen hohen Wert pro Nacht. Diese Kanäle gewährleisten eine vielfältige Distribution, während direkte digitale Buchungen wachsen.
Nach Zweck und Thema: Freizeit dominiert, Wellness schließt die Lücke am schnellsten
Freizeit und Wochenendausflüge machten im Jahr 2025 42,79 % des GCC Staycation-Marktes aus, angetrieben durch Eid-Reisen, Ausflüge an nationalen Feiertagen und Sommer-Wochenendpausen. Mittelklasse- und gehobene Mittelklasse-Hotelmarken erfüllten diese Nachfrage durch Pakete mit Zimmern, Gastronomieguthaben und Poolzugang zu attraktiven Preisen. Der Markt stützt sich auf vertraute Freizeitformate, die für Haushalte mit minimalem Planungsaufwand einfach zu buchen sind, was die freizeitgetriebene Nachfrage trotz des Wachstums von Nischenreiseformaten dominant hält.
Wellness- und Spa-Retreats sollen von 2026 bis 2031 mit einer CAGR von 6,12 % wachsen, unterstützt durch einen Fokus auf integrative Gesundheit, Retreat-Design und therapeutische Erlebnisse. Das Therme-Dubai-Projekt, das auf über 500 Millionen USD bewertet wird und ab 2028 jährlich 1,7 Millionen Besucher anziehen soll, unterstreicht die Investitionen der Region in Wellness-Infrastruktur. Kürzere Wellness-Pakete sprechen auch Einwohner an, die strukturierte Spa- und Erholungswochenenden suchen, was dieses Segment zu einem wichtigen Wachstumsbereich macht.
Kultur- und Kulturerbe-Erlebnisse sowie Abenteuer- und Naturausflüge gewinnen an Popularität, da sich das Angebot an Reisezielen diversifiziert. Abu Dhabis Hoteleinnahmen stiegen im Jahr 2025 um 19,5 % im Jahresvergleich, angetrieben durch Kulturtourismus und neue Attraktionen, die in Einwohnerpakete gebündelt wurden. Workcations sind zwar kleiner, entwickeln sich aber in den VAE weiter, wo Reiseziele wie Dubai Fernberufstätige mit verlängerten Hotelaufenthalten ansprechen, die bürogerechte Konnektivität und Lifestyle-Services bieten. Diese aufkommenden Themen diversifizieren den GCC Staycation-Markt und reduzieren die Abhängigkeit von einzelnen Reiseanlässen.
Geografische Analyse
Saudi-Arabien machte im Jahr 2025 35,64 % des GCC Staycation-Marktanteils aus, unterstützt durch eine inländische Tourismusbasis von 123 Millionen Touristen und 304 Milliarden SAR (81 Milliarden USD) an Tourismusausgaben. Die Hotelpipeline umfasste 394 Projekte mit über 106.000 Zimmern. Das inländische Reiseverhalten verlagerte sich hin zu geplanten mehrtägigen Freizeitreisen. Die Frühjahrskampagne 2026 der Saudi Tourism Authority in Aseer, AlUla und der Roten-Meer-Küste weitete die Nachfrage über städtische Zentren hinaus aus und stärkte den GCC Staycation-Markt.
Die VAE sollen von 2026 bis 2031 mit einer CAGR von 5,94 % wachsen. Abu Dhabi verzeichnete im Jahr 2025 26,6 Millionen Besucher, wobei die Hoteleinnahmen um 19,5 % und die durchschnittlichen Tagesraten um 19 % stiegen. Die inländischen Reiseausgaben in den VAE verzeichneten im Jahr 2025 einen Anstieg von 68 % im Jahresvergleich. Das Luxusangebot in Dubai und Abu Dhabi verwandelte Kurzurlaube in jährliche Routinen, während Ras Al Khaimahs Natur- und Abenteurangebote das Wachstum über städtische Modelle hinaus diversifizierten.
Katar, Oman, Kuwait und Bahrain trugen mit verschiedenen Freizeitformaten zum GCC Staycation-Markt bei. Katar verkaufte im Jahr 2025 10,84 Millionen Zimmernächte, ein Anstieg von 8,6 % gegenüber 2024, mit einer Belegungsrate von 71,3 % bei 42.500 Hotelzimmern. Omans Reise- und Tourismus-BIP wuchs im Jahr 2025 um 5,5 %, wobei Hilton 2026 drei Barr Al Jissah-Hotels hinzufügte. Bahrains Anstieg der Reisevolumina um 208 % im Jahresvergleich im Jahr 2025 hob die grenzüberschreitende Nachfrage hervor, insbesondere von saudischen Einwohnern, während Kuwait eine kleinere Größenordnung beibehielt.
Wettbewerbslandschaft
Der GCC Staycation-Markt ist mäßig konzentriert, wobei einige wenige Betreiber bedeutende Anteile halten. Jumeirah Group, Rotana Hotel Management Corporation, Hilton, Emaar Hospitality Group und Accor machen gemeinsam einen bemerkenswerten Anteil des Marktes aus. Diese Struktur ermöglicht es internationalen Hotelketten, regionalen Luxusgruppen und Boutique-Betreibern, überlappende Nachfragestufen zu bedienen. Der Markt zeigt Wachstum und Innovation, was es Betreibern ermöglicht, ihre Präsenz durch Zielortausrichtung, maßgeschneiderte Pakete und Kanalstrategien auszubauen, ohne auf nationaler Ebene Dominanz zu erfordern.
Der Wettbewerb konzentriert sich auf Pipeline-Expansion und Portfoliopositionierung. Accor, Marriott und IHG skalieren ihre Aktivitäten regional, während Jumeirah seine Marke in Icons, Privé, Hotels und Resorts sowie Residences verfeinert und Boutique-Immobilien mit bis zu 150 Zimmern für Freizeitmärkte betont. Hiltons Eröffnung von drei verwalteten Barr Al Jissah-Immobilien in Oman im Januar 2026 in Partnerschaft mit The Zubair Corporation unterstreicht die Rolle nationaler Entwicklungsziele und privater Kooperationen. IHGs erstes EVEN Hotel in Dammam, das 2025 unterzeichnet wurde und Anfang 2029 eröffnen soll, zeigt die wachsende Bedeutung wellnessorientierter Submarken bei der Erfüllung der Einwohnernachfrage. Wachstumsstrategien priorisieren nun Markenausrichtung und Reisezweck gegenüber Zimmerzugaben.
Technologie- und Formatinnovation sind wichtige Differenzierungsmerkmale. Rotanas KI-gesteuerte Buchungsplattform integriert Hotel-, Gastronomie- und Veranstaltungsreservierungen und stärkt die Verbraucherverbindungen. Boutique-Betreiber, darunter Our Habitas und Sharjah Collection, konzentrieren sich auf netzunabhängige, kulturelle und umweltfreundliche Reisen und bieten Erlebnisse, die größere Ketten möglicherweise nicht so effektiv replizieren können. Der GCC Staycation-Markt wird voraussichtlich wettbewerbsfähig bleiben und markiertes Wachstum mit erlebnisgetriebener Spezialisierung in Einklang bringen.
GCC Staycation-Branchenführer
-
Jumeirah Group
-
Rotana Hotel Management Corporation PJSC
-
Emaar Hospitality Group
-
Accor S.A.
-
Hilton Worldwide Holdings Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Januar 2026: Emaar Hospitality Group und Alef Group lancierten Palace Residences Al Mamsha in Schardscha, die erste Palace Residences-Immobilie im Emirat. Mit einem Wert von über 500 Millionen AED (136 Millionen USD) erweitert diese Zusammenarbeit die Präsenz von Emaar Hospitality in Schardscha und erhöht die Staycation-Optionen in den nördlichen Emiraten über Dubai und Abu Dhabi hinaus.
- Januar 2026: Hilton hat das Hilton Muscat Al Bandar im Barr Al Jissah-Komplex eröffnet, mit 198 Gästezimmern, sechs Gastronomieeinrichtungen und einem Spa mit Behandlungsvillen. Diese Eröffnung führt Hiltons Flaggschiffmarke in Maskat ein und erweitert Omans markierte Luxus-Staycation-Optionen.
- Januar 2026: Hilton erweiterte seine Präsenz in Oman durch die Eröffnung von drei Hotels in Barr Al Jissah: Hilton Muscat Al Bandar, DoubleTree by Hilton Muscat Al Waha und Al Husn Hotel Muscat (das als Waldorf Astoria umbenannt werden soll). Dieser Schritt verdoppelte Hiltons Präsenz und positionierte Barr Al Jissah als wichtiges Resortreiseziel für GCC-Freizeitreisende.
- November 2025: IHG Hotels & Resorts unterzeichnete eine doppelte Managementvereinbarung mit Al Mosa and Sons für Crowne Plaza Al Khobar Al Bandariyah und Holiday Inn Riyadh Rose Yard, wodurch die Saudi-Arabien-Pipeline auf 47 Hotels in der Entwicklung anstieg.


Berichtsumfang des GCC Staycation-Marktes
| Hotels und Resorts |
| Serviced Apartments und Aparthotels |
| Ferienwohnungen und Kurzzeitaufenthalte |
| Wüstencamps und Boutique-Retreats |
| Familien |
| Paare |
| Alleinreisende |
| Gruppen |
| Online-Reisebüros |
| Direkte digitale Buchung |
| Traditionelle Reisebüros |
| Unternehmens- und MICE-Buchungskanäle |
| Freizeit und Wochenendausflüge |
| Wellness- und Spa-Retreats |
| Kultur- und Kulturerbe-Erlebnisse |
| Abenteuer- und Naturausflüge |
| Workcations |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Katar |
| Oman |
| Kuwait |
| Bahrain |
| Nach Unterkunftstyp | Hotels und Resorts |
| Serviced Apartments und Aparthotels | |
| Ferienwohnungen und Kurzzeitaufenthalte | |
| Wüstencamps und Boutique-Retreats | |
| Nach Reisendertyp | Familien |
| Paare | |
| Alleinreisende | |
| Gruppen | |
| Nach Buchungskanal | Online-Reisebüros |
| Direkte digitale Buchung | |
| Traditionelle Reisebüros | |
| Unternehmens- und MICE-Buchungskanäle | |
| Nach Zweck und Thema | Freizeit und Wochenendausflüge |
| Wellness- und Spa-Retreats | |
| Kultur- und Kulturerbe-Erlebnisse | |
| Abenteuer- und Naturausflüge | |
| Workcations | |
| Nach Geografie | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Oman | |
| Kuwait | |
| Bahrain |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der GCC Staycation-Bereich bis 2031 erreichen?
Der GCC Staycation-Markt soll bis 2031 29,89 Milliarden USD erreichen, ausgehend von 23,38 Milliarden USD im Jahr 2026 mit einer CAGR von 5,04 % über den Zeitraum 2026–2031.
Welches Land führt die Staycation-Nachfrage im GCC an?
Saudi-Arabien führte im Jahr 2025 mit einem Anteil von 35,64 %, unterstützt durch eine sehr große inländische Tourismusbasis, starke Infrastrukturexpansion und aktive Zielortentwicklung.
Welcher Buchungskanal wächst im GCC Staycation-Bereich am schnellsten?
Die direkte digitale Buchung ist sowohl der größte als auch der am schnellsten wachsende Kanal, mit einem Anteil von 46,84 % im Jahr 2025 und einer prognostizierten CAGR von 6,74 % bis 2031.
Welcher Unterkunftstyp wird am häufigsten für Staycations im GCC genutzt?
Hotels und Resorts bleiben der führende Unterkunftstyp mit einem Anteil von 48,93 % im Jahr 2025, da sie Markenvertrauen, Ausstattung und familienorientierte Pakete kombinieren.
Welcher Reisezweck expandiert im GCC-Kurzurlaubsbereich am schnellsten?
Wellness- und Spa-Retreats sind das am schnellsten wachsende Zwecksegment mit einer prognostizierten CAGR von 6,12 % von 2026 bis 2031.
Warum werden inländische und regionale Kurzurlaube im GCC immer häufiger?
Stärkere inländische Reisegewohnheiten, einfachere digitale Buchung, Tourismusinvestitionen in sekundäre Reiseziele und gelegentliche Störungen bei Auslandsreisen haben lokale und innerregionale GCC-Freizeitreisen attraktiver gemacht.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
