
Tamanho e Participação do Mercado de Dispositivos de Potência GaN
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
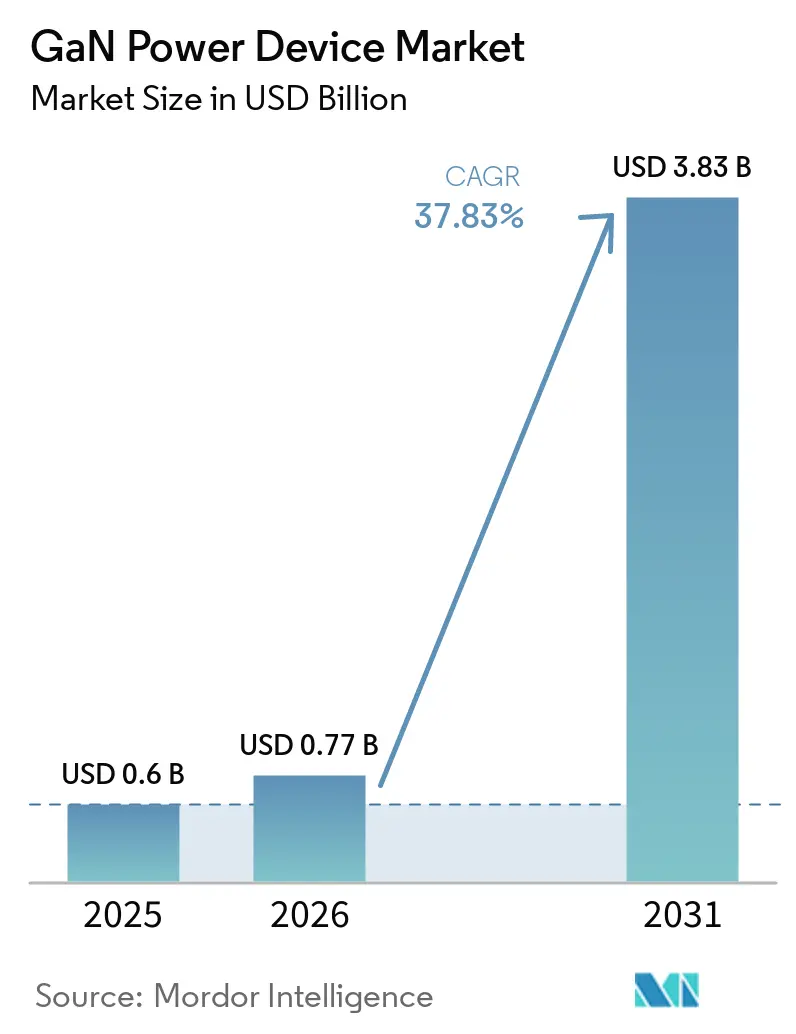
| Tamanho do Mercado (2026) | 0.77 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.83 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 37.83 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos de Potência GaN por Mordor Intelligence
O tamanho do Mercado de Dispositivos de Potência GaN está projetado em 0,6 bilhões de USD em 2025, 0,77 bilhões de USD em 2026, e deve atingir 3,83 bilhões de USD até 2031, a um CAGR de 37,83% de 2026 a 2031. O mercado de dispositivos de potência GaN está sendo moldado pela demanda por conversão de energia mais compacta em data centers de IA, veículos elétricos e produtos de carregamento para consumidores. A maior velocidade de chaveamento pode reduzir as perdas de conversão e as necessidades de resfriamento em projetos relevantes, tornando a eficiência um fator de compra além de uma consideração de desempenho. Os requisitos regulatórios também estão aumentando a importância de fontes de alimentação externas eficientes nas principais regiões. A atividade de projeto está avançando além das vendas registradas porque os produtos qualificados podem permanecer nos ciclos de desenvolvimento dos clientes antes do início da produção. A concorrência, portanto, concentra-se na integração de produtos, escala de fabricação, segurança de fornecimento e na capacidade de apoiar os clientes durante a qualificação.
Principais Conclusões do Relatório
- Por tipo de dispositivo, os dispositivos discretos de potência GaN detinham 42,4% da receita em 2025, enquanto os CIs de potência GaN têm previsão de crescer a um CAGR de 38,1% até 2031.
- Por faixa de tensão, a faixa de 200-600 V detinha 46,4% da receita em 2025, enquanto a faixa de 601-1.200 V tem previsão de crescer a um CAGR de 38,6% até 2031.
- Por modo de operação, os dispositivos de modo de aprimoramento detinham 84,3% da receita em 2025 e têm previsão de crescer a um CAGR de 38,3% até 2031.
- Por indústria de uso final, os eletrônicos de consumo detinham 44,3% da receita em 2025, enquanto o setor automotivo tem previsão de crescer a um CAGR de 39,6% até 2031.
- Por geografia, a Ásia-Pacífico detinha 36,9% da receita em 2025 e tem previsão de crescer a um CAGR de 39,4% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Dispositivos de Potência GaN
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eletrificação e Maior Densidade de Potência no Carregamento de Veículos Elétricos | +6.8% | Global, com ganhos concentrados na China, Europa e Coreia do Sul | Médio prazo (2-4 anos) |
| Demanda de Energia de Data Centers de IA e Arquiteturas de CC de Alta Tensão | +9.2% | América do Norte e China como principais, Ásia-Pacífico em crescimento acelerado | Médio prazo (2-4 anos) |
| Carregamento Rápido e Fontes de Alimentação Compactas para Consumidores | +7.3% | Ásia-Pacífico como núcleo, com expansão para América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Regulamentação de Eficiência Energética e Redução de Perdas do Sistema | +3.9% | União Europeia e América do Norte, com expansão global | Médio prazo (2-4 anos) |
| Infraestrutura de 5G, Radar e RF de Alta Frequência | +3.1% | Global, com ganhos iniciais na China, Estados Unidos, Coreia do Sul e Japão | Médio prazo (2-4 anos) |
| Migração de Projetos para Plataformas Integradas de Potência GaN | +2.5% | Global, com América do Norte e Ásia-Pacífico liderando a adoção | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda de Energia de Data Centers de IA e Arquiteturas de CC de Alta Tensão
A transição para arquiteturas de CC de alta tensão de 800 V está aumentando a relevância do mercado de dispositivos de potência GaN na infraestrutura de treinamento e inferência de IA. A Onsemi declarou em junho de 2026 que energia e resfriamento podem representar até 40% das despesas operacionais de data centers de hiperescala, de modo que pequenas melhorias de eficiência podem ter efeitos operacionais materiais em grandes cargas. O GaN suporta conversão de alta densidade em estágios de 800 V para 48 V e de barramento intermediário de 48 V, onde a velocidade de chaveamento e as menores perdas podem reduzir as demandas de equipamentos e resfriamento. A Navitas trabalhou com a NVIDIA em arquiteturas de energia HVDC de 800 V para racks de TI de 1 MW e acima, posicionando as tecnologias GaN e SiC dentro da arquitetura de conversão de energia aplicável.[1]Este trabalho desloca a discussão de uma substituição de componente para o design de sistema, onde o suporte ao projeto e o fornecimento qualificado têm maior peso. O mercado de dispositivos de potência GaN pode se beneficiar à medida que os hiperescaladores qualificam essas arquiteturas e os fornecedores convertem a atividade de projeto em pedidos de produção.
Eletrificação e Maior Densidade de Potência no Carregamento de Veículos Elétricos
Os carregadores embarcados de veículos elétricos requerem projetos compactos capazes de lidar com classificações de potência crescentes, o que apoia o mercado de dispositivos de potência GaN. A Navitas relatou em abril de 2025 que seus CIs GaNSafe de alta potência obtiveram qualificação AEC-Q 100 e AEC-Q 101 após mais de 7 anos de dados de produção, mais de 250 milhões de unidades enviadas e taxas de falha em campo se aproximando de 100 partes por bilhão em mais de 2 trilhões de horas de dispositivo. A Changan Automobile colocou em produção comercial um carregador embarcado baseado em GaN usando tecnologia GaNSafe, com a produção aumentando durante 2026. A transição de carregadores de 6,6 kW para sistemas de 11 kW e 22 kW pode aumentar o número de chaves de potência usadas em cada veículo. Isso eleva o conteúdo de GaN por veículo, além do crescimento no volume de veículos elétricos. O mercado de dispositivos de potência GaN, portanto, depende tanto da adoção da plataforma de veículos quanto da classificação de potência selecionada para cada carregador.
Carregamento Rápido e Fontes de Alimentação Compactas para Consumidores
Os eletrônicos de consumo permaneceram uma importante base de volume para o mercado de dispositivos de potência GaN, detendo 44,3% da receita em 2025. A Comissão Europeia declarou que cerca de 2 bilhões de fontes de alimentação externas estavam em serviço na União Europeia e consumiam aproximadamente 11,6 TWh por ano.[2] O Regulamento da Comissão (UE) 2025/2052 atualiza os requisitos de ecodesign para fontes de alimentação externas, carregadores sem fio e cabos USB Tipo-C. EUR-LEX Essas regras favorecem projetos que possam atender a requisitos de eficiência ativa mais rigorosos mantendo um fator de forma compacto. A Navitas relatou que seus CIs IsoFast de 650 V podem suportar projetos bidirecionais de estágio único com até 50% menos tamanho e 20% de economia de energia em comparação com topologias de silício de dois estágios. Os produtos de consumo também fornecem volume de fabricação, dados de confiabilidade e aprendizado da cadeia de fornecimento que posteriormente apoiam qualificações automotivas e industriais.
Regulamentação de Eficiência Energética e Redução de Perdas do Sistema
A regulamentação de eficiência está tornando o desempenho de conversão de energia mais relevante para as decisões de aquisição no mercado de dispositivos de potência GaN. O quadro de Ecodesign da UE e o Regulamento (UE) 2025/2052 estabelecem requisitos mínimos de eficiência ativa para fontes de alimentação externas. EUR-LEX O Departamento de Energia dos EUA mantém requisitos de eficiência para determinadas fontes de alimentação externas, enquanto o Japão e a Coreia do Sul também utilizam programas de eficiência energética que influenciam o design de produtos. As menores perdas de chaveamento também podem reduzir as necessidades de infraestrutura de resfriamento em instalações industriais e de data centers. Isso pode compensar parte dos custos mais elevados dos componentes quando os operadores avaliam o sistema completo em vez de um único dispositivo. O efeito pode levar tempo porque as regulamentações precisam fluir pelos ciclos de design dos OEMs e pelos processos de qualificação dos fornecedores. A direção regulatória combinada dá aos fornecedores um motivo para melhorar os projetos qualificados antes que as datas de conformidade afetem as compras em escala.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo de Fabricação e Qualificação Mais Elevado em Comparação ao Silício | -2.8% | Global, mais agudo em aplicações de consumo na Ásia-Pacífico sensíveis a custos | Médio prazo (2-4 anos) |
| Prazos de Confiabilidade, EMI e Qualificação Automotiva | -1.7% | América do Norte e Europa, impulsionados por OEMs automotivos | Médio prazo (2-4 anos) |
| Concentração de Fornecimento de Gálio, Wafer e Epitaxia | -2.4% | Global, com maior exposição nos Estados Unidos, Europa e Japão | Longo prazo (≥ 4 anos) |
| Erosão do Preço Médio de Venda e Concorrência do SiC e do Silício Avançado | -1.9% | Global, com maior pressão de preços na Ásia-Pacífico e China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custo de Fabricação e Qualificação Mais Elevado em Comparação ao Silício
Os custos mais elevados de fabricação e qualificação limitam a adoção em áreas sensíveis a preços do mercado de dispositivos de potência GaN. Os custos de wafer de GaN foram declarados como sendo 3x-5x superiores aos de dispositivos de silício comparáveis, porque a epitaxia de GaN sobre silício adiciona etapas de processo e requisitos de gerenciamento de defeitos. As peças automotivas também requerem testes de estresse AEC-Q101, testes de ciclo de potência e testes de vida útil acelerada estendida. Essas atividades podem adicionar 12 a 18 meses a um ciclo de projeto, mesmo quando o processo subjacente é maduro. Os fornecedores com produtos qualificados obtêm uma vantagem de entrada, mas o mesmo ônus de qualificação pode retardar a introdução de novos produtos. Espera-se que a expansão da produção de GaN sobre silício de 8 polegadas em fábricas asiáticas reduza os custos dos dispositivos antes de 2028, embora isso não elimine a necessidade de validação em nível de sistema.
Concentração de Fornecimento de Gálio, Wafer e Epitaxia
A concentração do fornecimento de gálio permanece um risco estrutural para o mercado de dispositivos de potência GaN. O Serviço Geológico dos EUA relatou que a China forneceu 99% da produção mundial primária de gálio de baixa pureza em 2025, enquanto os preços de importação de gálio nos EUA tiveram média de 580 USD por quilograma em 2025, em comparação com 277 USD por quilograma em 2021. As restrições da China às exportações de gálio e às tecnologias relacionadas à extração levantaram preocupações sobre a disponibilidade de fornecimento e o custo de desenvolvimento de alternativas. O Departamento de Defesa dos EUA concedeu 29,9 milhões de USD em novembro de 2025 para uma instalação de demonstração de recuperação de gálio na Louisiana, e o Departamento de Energia comprometeu até 6 milhões de USD para pesquisa de extração doméstica. A produção não chinesa foi de apenas 14.000 kg em 2025, em comparação com a produção chinesa estimada de 900.000 kg. Essa lacuna pode tornar mais difíceis os compromissos de preços e fornecimento de longo prazo para os fabricantes de dispositivos e seus clientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo: Integração Ganhando Terreno sobre a Liderança Discreta
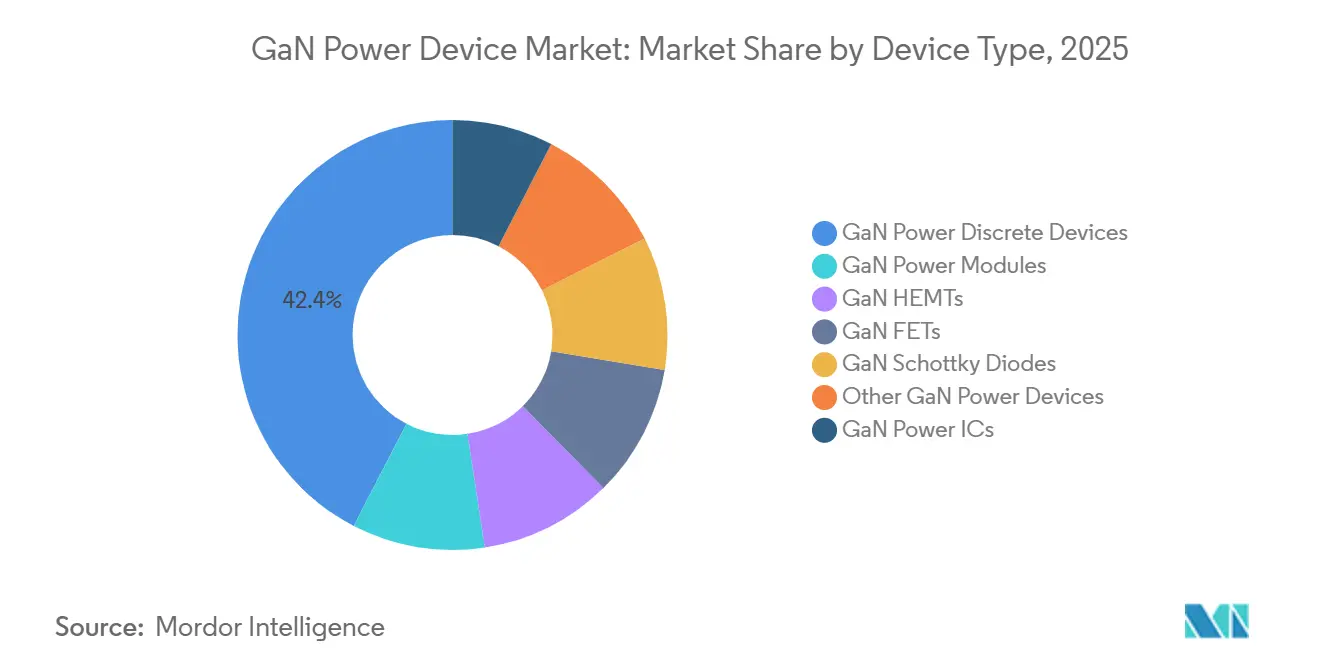
Os dispositivos discretos de potência GaN detinham 42,4% da participação do mercado de dispositivos de potência GaN em 2025. Eles fornecem uma rota direta para engenheiros que substituem MOSFETs de silício em projetos de circuitos existentes sem alterar a arquitetura de controle mais ampla. HEMTs GaN, FETs GaN e diodos Schottky GaN cobrem uma ampla gama de necessidades de tensão e aplicação. Sua posição é apoiada por dados de aplicação acumulados e familiaridade estabelecida entre os projetistas de sistemas de potência. Os módulos de potência GaN representaram a menor categoria de dispositivos e atendem a aplicações de inversores industriais e de energia renovável de maior potência. Eles podem simplificar a montagem e o gerenciamento térmico ao integrar vários transistores em uma solução encapsulada.
Os CIs de potência GaN têm previsão de crescer a um CAGR de 38,1% até 2031 no mercado de dispositivos de potência GaN. Os projetistas de data centers de IA e carregadores de veículos elétricos buscam menos componentes, menor esforço de projeto de EMI e placas de circuito menores. Um CI integrado pode combinar um estágio de transistor com funções de acionamento de porta, proteção e sensoriamento. A Navitas lançou CIs GaNFast bidirecionais de 650 V em produção em março de 2025 para conversão CA-CC e CA-CA de estágio único. A Onsemi introduziu FETs Inteligentes GaNEXUS com recursos de proteção integrados em junho de 2026. O acordo de licenciamento e fornecimento secundário da EPC em fevereiro de 2026 com a Renesas para tecnologia eGaN de baixa tensão ampliou o acesso a essa tecnologia para aplicações relevantes.


Por Faixa de Tensão: Média Tensão Domina, Alta Tensão Acelera
A faixa de 200-600 V representou 46,4% da receita do mercado de dispositivos de potência GaN em 2025. Essa faixa atende carregadores USB-PD para consumidores que utilizam FETs GaN de 650 V, fontes de alimentação para servidores com barramento de entrada de 400 V e carregadores embarcados de veículos de Nível 1 e Nível 2. Ela possui o histórico de produção mais longo entre as faixas de tensão listadas. O segmento também tem ampla disponibilidade de componentes e um ecossistema maduro de drivers de porta e CIs de controle. Os produtos abaixo de 200 V atendem à conversão de barramento intermediário de 48 V em servidores de IA, fontes de alimentação para LiDAR e amplificadores de áudio Classe-D automotivos. Essas aplicações são individualmente menores, mas suas necessidades se alinham com chaveamento rápido e conversão de energia compacta.
A faixa de 601-1.200 V tem previsão de crescer a um CAGR de 38,6% até 2031. Essa faixa suporta carregadores bidirecionais em plataformas de veículos elétricos de 800 V, front-ends CA-CC de alta tensão para prateleiras de energia de IA e microinversores solares. Nessas aplicações, um único estágio de chaveamento GaN pode substituir algumas soluções de silício de dois estágios. A Infineon introduziu HEMTs CoolGaN de 650 V para arquiteturas de carregadores de veículos elétricos de maior densidade de potência em 2024. Os produtos acima de 1.200 V permanecem em estágio inicial para conversão de energia GaN. Eles estão atraindo interesse de pesquisa para sistemas industriais conectados à rede e de alta confiabilidade, onde os requisitos térmicos permanecem importantes.
Por Modo de Operação: Dominância do Modo de Aprimoramento Reflete Maturidade do Mercado
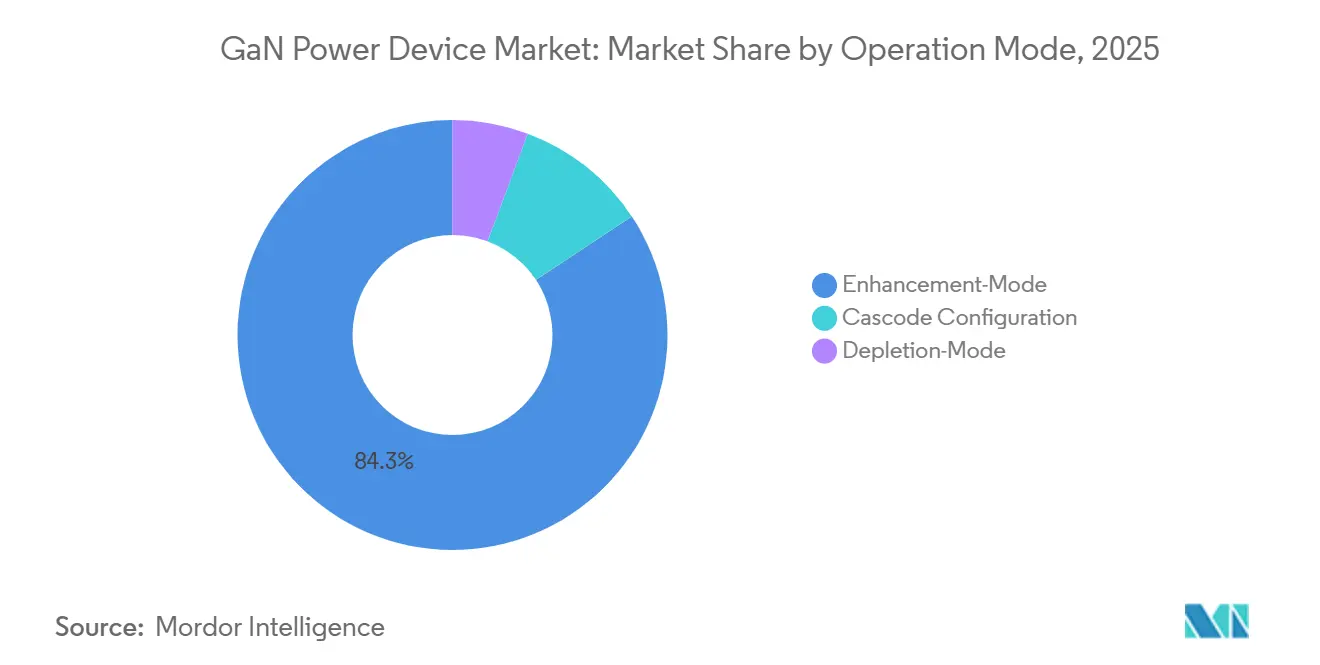
Os dispositivos de modo de aprimoramento representaram 84,3% da participação do mercado de dispositivos de potência GaN em 2025 e têm previsão de crescer a um CAGR de 38,3% até 2031. Seu comportamento normalmente desligado suporta um projeto de conversão de energia à prova de falhas e evita a necessidade de tensões negativas de acionamento de porta. Isso pode simplificar a seleção do CI de driver e reduzir o ônus total do projeto. O segmento se beneficia de notas de aplicação estabelecidas, projetos de referência e dados de qualificação. EPC, Navitas, Innoscience e Infineon construíram ecossistemas de produtos em torno de produtos de modo de aprimoramento. A Infineon expandiu suas capacidades em GaN por meio da aquisição da GaN Systems em 2023.
Os dispositivos de modo de depleção e as configurações cascode permanecem relevantes em aplicações especializadas. Os HEMTs GaN de modo de depleção são usados em amplificadores de potência de RF para estações base 5G e sistemas de radar de defesa, onde o desempenho em alta frequência e a linearidade podem superar a complexidade adicional do acionamento de porta. Os produtos cascode combinam um FET GaN de modo de depleção com um MOSFET de silício de baixa tensão para criar comportamento normalmente desligado. Essa abordagem oferece às fundições sem um processo nativo de modo de aprimoramento uma rota para produtos de conversão de energia. A Transphorm utilizou essa abordagem com seu portfólio SuperGaN antes e após sua aquisição pela Renesas.
Por Indústria de Uso Final: Surgimento do Crescimento Automotivo Abaixo da Liderança dos Eletrônicos de Consumo
Os eletrônicos de consumo detinham 44,3% da receita do mercado de dispositivos de potência GaN em 2025. Adaptadores USB Power Delivery, fontes de alimentação para laptops e acessórios para jogos contribuíram com grande parte desse volume. Os altos volumes de consumo ajudaram a avançar o aprendizado de fabricação e a reduzir custos para programas automotivos e industriais posteriores. O segmento também gera dados de confiabilidade que podem informar qualificações mais exigentes. Os fabricantes continuam a usar projetos de carregadores compactos para competir em tamanho e desempenho energético. Esses requisitos dos clientes mantêm os eletrônicos de consumo como uma fonte de demanda fundamental, mesmo à medida que outras aplicações se expandem.
O setor automotivo tem previsão de crescer a um CAGR de 39,6% até 2031 no mercado de dispositivos de potência GaN. A transição de arquiteturas de veículos de 400 V para 800 V eleva os requisitos de densidade de potência e frequência de chaveamento em aplicações de carregadores relevantes. O ecossistema de OEMs automotivos da China está apoiando a adoção por meio de atividade de produção comercial. O carregador embarcado baseado em GaN da Changan usando tecnologia Navitas foi citado como um exemplo inicial de produção. TI e data centers, telecomunicações e usuários industriais adicionam demanda à medida que a infraestrutura de IA e as redes 5G requerem equipamentos de conversão de energia. Aplicações aeroespaciais, de defesa, médicas, de energia renovável e de armazenamento conectado à rede permanecem oportunidades menores que utilizam as características de alta frequência e projeto compacto do GaN.
Análise Geográfica
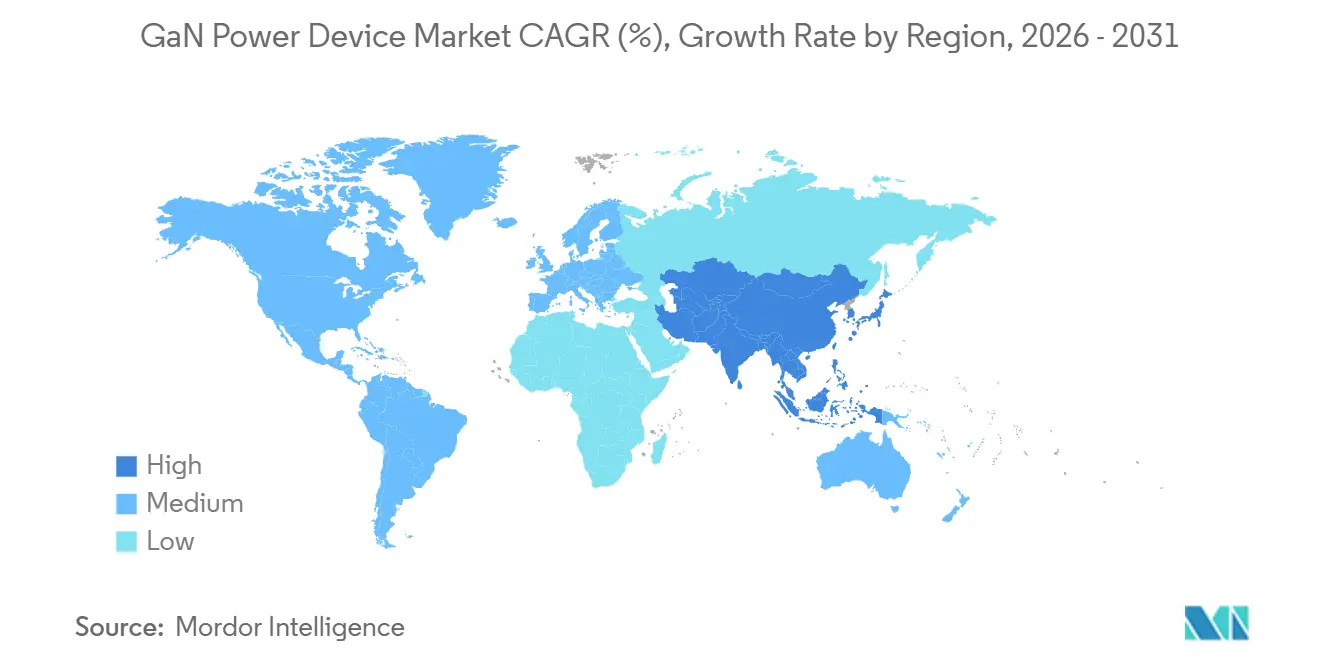
A Ásia-Pacífico detinha 36,9% da receita global em 2025 e tem previsão de crescer a um CAGR de 39,4% até 2031. A base de produção de eletrônicos de consumo da região apoia a maturidade do processo e a melhoria de rendimento que podem reduzir custos para produtos automotivos e industriais. A posição da China em gálio também conecta a força de produção regional com um risco de fornecimento enfrentado pelo mercado global de dispositivos de potência GaN. A América do Norte tem uma forte base de demanda em data centers de IA, onde os hiperescaladores estão qualificando dispositivos de 650 V e abaixo de 200 V para conversão de energia. Os investimentos dos EUA em recuperação de gálio e fabricação doméstica refletem preocupação com a resiliência do fornecimento. A Europa tem uma forte base de fornecedores automotivos, com a Alemanha desempenhando um papel central na eletrônica de potência veicular. A produção piloto de GaN de potência em 300 mm da Infineon em Villach, Áustria, anunciada em setembro de 2024, visa utilizar a infraestrutura de fabricação de silício estabelecida para a expansão do GaN.
Os requisitos de ecodesign da UE apoiam a distribuição europeia de carregadores eficientes para consumidores e industriais. América do Sul, Oriente Médio, África e mercados menores da Ásia-Pacífico estão adotando produtos GaN à medida que os custos mais baixos melhoram o acesso a carregadores rápidos e infraestrutura de energia. O Brasil oferece oportunidades de entrada por meio de carregamento de veículos elétricos e cadeias de fornecimento de eletrônicos de consumo. A Arábia Saudita e os Emirados Árabes Unidos têm potencial de longo prazo vinculado à capacidade planejada de data centers para programas soberanos de IA. A Índia está construindo capacidade de projeto doméstico por meio do lançamento em maio de 2026 da Cyient Semiconductors de 7 CIs de potência GaN de 650 V desenvolvidos com tecnologia Navitas.

Cenário Competitivo
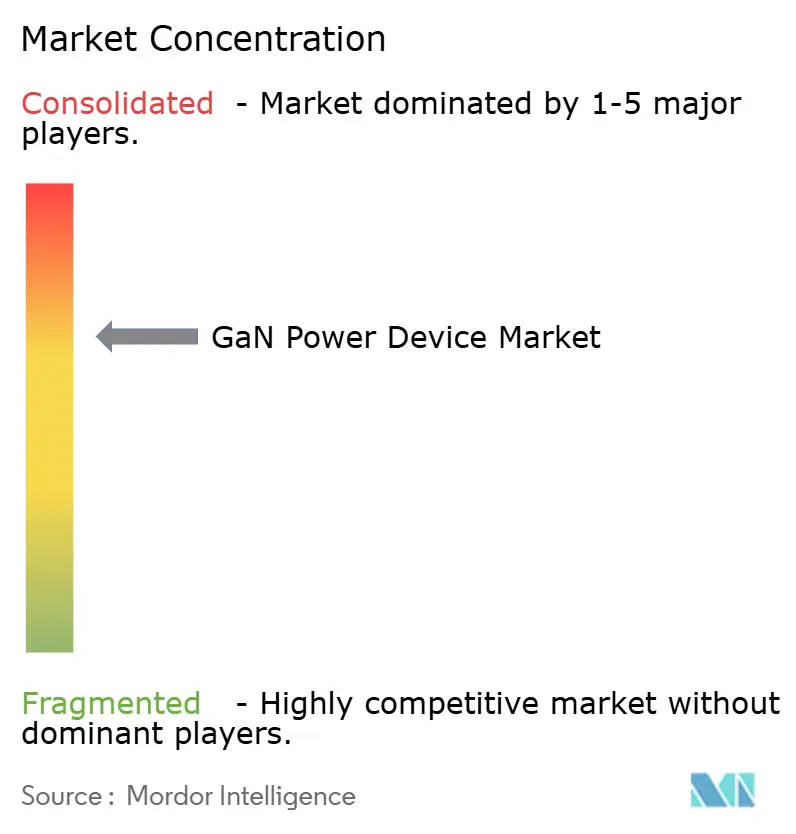
O mercado de dispositivos de potência GaN é moderadamente consolidado e inclui fabricantes de dispositivos integrados, fornecedores fabless e empresas especialistas menores. A Infineon tem um portfólio amplo após a aquisição da GaN Systems por 830 milhões de USD em 2023. Ela adicionou a C2i Semiconductors, sediada em Bangalore, em agosto de 2026 para ampliar sua capacidade em controladores multifase definidos por software e estágios de potência inteligentes para aplicações em servidores de IA. Essa combinação posiciona produtos GaN, SiC e silício ao lado de funções de gerenciamento de energia digital. A Renesas concluiu sua aquisição da Transphorm em 2025, obtendo produtos SuperGaN e dispositivos de alta tensão qualificados AEC-Q101 para uso industrial e automotivo.
A Navitas está migrando do carregamento para consumidores para aplicações de IA, veículos elétricos e infraestrutura de rede elétrica. Ela começou a enviar CIs GaNFast Gen 5 fabricados nos EUA a partir da instalação de GaN sobre silício de 200 mm da GlobalFoundries em Burlington, Vermont, em setembro de 2026. A empresa também anunciou um acordo em setembro de 2026 para adquirir a Claros por até 232,8 milhões de USD, estendendo sua posição para regulação de tensão integrada e entrega de energia vertical para data centers de IA. A Onsemi entrou na corrida de portfólio GaN em junho de 2026 com produtos GaNEXUS abrangendo de 40 V a 650 V. A integração de produtos e o acesso à fabricação qualificada estão se tornando formas importantes de competir por projetos de alto valor.
Fornecedores menores como Cambridge GaN Devices, Nexperia e Innoscience competem por meio de especialização em processos e proximidade regional de fornecimento. Eles podem ser atrativos onde grandes fornecedores têm prazos de entrega mais longos ou requisitos mínimos de pedido elevados. O mercado de dispositivos de potência GaN também tem espaço técnico aberto em produtos de ultra-alta tensão acima de 1.200 V e integração de potência de RF. Essas áreas ainda não são firmemente controladas por fornecedores estabelecidos de carboneto de silício ou especialistas em HEMT de modo de depleção. O material disponível não fornece dados combinados de participação dos principais players, portanto não suporta uma afirmação quantificada de uma base de fornecedores altamente concentrada. O posicionamento competitivo é indicado, em vez disso, por aquisições, portfólios de produtos qualificados, parcerias de fabricação e pela capacidade de atender aos requisitos automotivos e de data centers.
Líderes do Setor de Dispositivos de Potência GaN
-
Infineon Technologies AG
-
STMicroelectronics N.V.
-
Texas Instruments Incorporated
-
Navitas Semiconductor Corporation
-
Renesas Electronics Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Navitas Semiconductor começou a enviar CIs GaNFast Gen 5 fabricados nos EUA a partir da instalação de GaN sobre silício de 200 mm da GlobalFoundries em Burlington, Vermont, marcando a primeira produção em volume de CIs GaN fabricados domesticamente para infraestrutura de IA e aplicações sensíveis à segurança nacional
- Setembro de 2026: A Navitas Semiconductor anunciou um acordo para adquirir a Claros, uma empresa de soluções de regulação de tensão integrada e entrega de energia vertical, por até 232,8 milhões de USD, estendendo sua plataforma de semicondutores de potência GaN e SiC para arquiteturas de entrega de energia vertical em data centers de IA.
- Agosto de 2026: A Infineon Technologies anunciou a aquisição da C2i Semiconductors, sediada em Bangalore, especializada em controladores multifase definidos por software e estágios de potência inteligentes. A transação tem como objetivo complementar os semicondutores de potência GaN, SiC e silício da Infineon com capacidade de gerenciamento de energia digital para servidores de data centers de IA.


Escopo do Relatório Global do Mercado de Dispositivos de Potência GaN
Os dispositivos de potência GaN são componentes semicondutores fabricados com nitreto de gálio. Eles lidam com altas tensões e chaviam significativamente mais rápido e com mais eficiência do que os dispositivos convencionais baseados em silício.
O mercado global de dispositivos de potência GaN é segmentado por tipo de dispositivo, faixa de tensão, modo de operação, indústria de uso final e geografia. As Previsões de Mercado são Fornecidas em Termos de Valor (USD). Por tipo de dispositivo, o mercado é segmentado em dispositivos discretos de potência GaN, CIs de potência GaN, módulos de potência GaN, HEMTs GaN, FETs GaN, diodos Schottky GaN e outros. Por faixa de tensão, o mercado é segmentado em abaixo de 200 V, 200–600 V, 601–1.200 V e acima de 1.200 V. Por modo de operação, o mercado é segmentado em modo de aprimoramento, modo de depleção e configuração cascode. Por indústria de uso final, o mercado é segmentado em eletrônicos de consumo, automotivo, TI e data centers, telecomunicações, industrial, energia renovável, aeroespacial e defesa, militar, saúde e médico e outros. O relatório também cobre o tamanho do mercado e as previsões para o mercado global de dispositivos de potência GaN em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado são fornecidos em termos de valor (USD).
| Dispositivos Discretos de Potência GaN |
| CIs de Potência GaN |
| Módulos de Potência GaN |
| HEMTs GaN |
| FETs GaN |
| Diodos Schottky GaN |
| Outros Dispositivos de Potência GaN |
| Abaixo de 200 V |
| 200 - 600 V |
| 601 - 1.200 V |
| Acima de 1.200 V |
| Modo de Aprimoramento |
| Modo de Depleção |
| Configuração Cascode |
| Eletrônicos de Consumo |
| Automotivo |
| TI e Data Centers |
| Telecomunicações |
| Industrial |
| Energia Renovável |
| Aeroespacial e Defesa |
| Militar |
| Saúde e Médico |
| Outros Setores |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Dispositivo | Dispositivos Discretos de Potência GaN | |
| CIs de Potência GaN | ||
| Módulos de Potência GaN | ||
| HEMTs GaN | ||
| FETs GaN | ||
| Diodos Schottky GaN | ||
| Outros Dispositivos de Potência GaN | ||
| Por Faixa de Tensão | Abaixo de 200 V | |
| 200 - 600 V | ||
| 601 - 1.200 V | ||
| Acima de 1.200 V | ||
| Por Modo de Operação | Modo de Aprimoramento | |
| Modo de Depleção | ||
| Configuração Cascode | ||
| Por Indústria de Uso Final | Eletrônicos de Consumo | |
| Automotivo | ||
| TI e Data Centers | ||
| Telecomunicações | ||
| Industrial | ||
| Energia Renovável | ||
| Aeroespacial e Defesa | ||
| Militar | ||
| Saúde e Médico | ||
| Outros Setores | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de dispositivos de potência GaN até 2031?
O mercado de dispositivos de potência GaN tem projeção de atingir 3,83 bilhões de USD até 2031, crescendo a um CAGR de 37,83% a partir de 2026.
Qual aplicação de dispositivos de potência GaN está crescendo mais rapidamente?
O setor automotivo é o segmento de uso final de crescimento mais rápido, com um CAGR previsto de 39,6% até 2031.
Por que os data centers de IA estão adotando dispositivos de potência GaN?
Os sistemas de energia de IA precisam de conversão de alta densidade em estágios de 800 V para 48 V e de barramento intermediário, onde o GaN pode reduzir as perdas de conversão e as demandas de resfriamento.
Qual faixa de tensão lidera a demanda por dispositivos de potência GaN?
A faixa de 200-600 V liderou com 46,4% da receita em 2025, apoiada por carregadores, fontes de alimentação para servidores e carregadores embarcados.
Qual é o principal risco de fornecimento para os fabricantes de dispositivos GaN?
A China forneceu 99% da produção mundial primária de gálio de baixa pureza em 2025, tornando a disponibilidade e os preços do gálio um risco fundamental.
Qual região lidera a adoção de dispositivos de potência GaN?
A Ásia-Pacífico liderou com 36,9% da receita em 2025 e tem previsão de crescer a um CAGR de 39,4% até 2031.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
