
Tamaño y Participación del Mercado de Dispositivos de Potencia GaN
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.77 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.83 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 37.83 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Potencia GaN por Mordor Intelligence
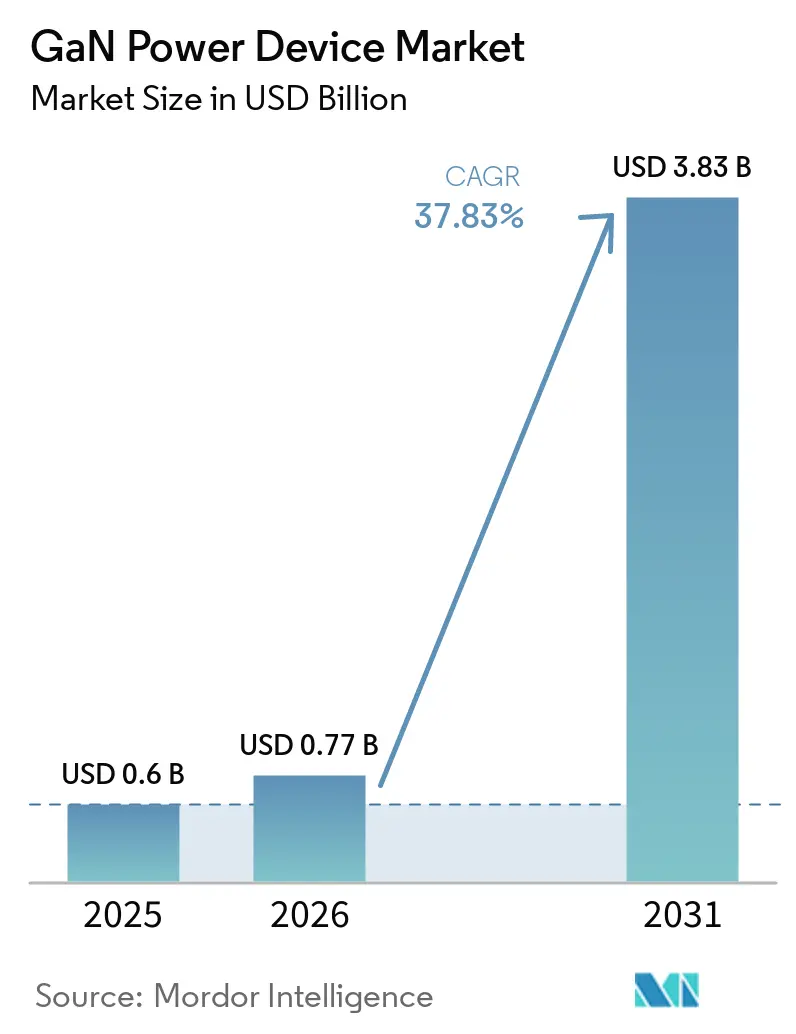
Se proyecta que el tamaño del Mercado de Dispositivos de Potencia GaN sea de 0,6 mil millones de USD en 2025, 0,77 mil millones de USD en 2026, y alcance los 3,83 mil millones de USD en 2031, a una CAGR del 37,83% de 2026 a 2031. El mercado de dispositivos de potencia GaN está siendo moldeado por la demanda de una conversión de potencia más compacta en centros de datos de inteligencia artificial, vehículos eléctricos y productos de carga para consumidores. Una mayor velocidad de conmutación puede reducir las pérdidas de conversión y las necesidades de refrigeración en los diseños relevantes, lo que convierte la eficiencia en un factor de compra además de una consideración de rendimiento. Los requisitos regulatorios también están aumentando la importancia de las fuentes de alimentación externas eficientes en las principales regiones. La actividad de diseño está avanzando por delante de las ventas registradas porque los productos calificados pueden permanecer en los ciclos de desarrollo de los clientes antes de que comience la producción. La competencia, por lo tanto, se centra en la integración de productos, la escala de fabricación, la seguridad del suministro y la capacidad de apoyar a los clientes durante la calificación.
Conclusiones Clave del Informe
- Por tipo de dispositivo, los dispositivos discretos de potencia GaN representaron el 42,4% de los ingresos en 2025, mientras que se prevé que los circuitos integrados de potencia GaN crezcan a una CAGR del 38,1% hasta 2031.
- Por rango de voltaje, el rango de 200-600 V representó el 46,4% de los ingresos en 2025, mientras que se prevé que el rango de 601-1.200 V crezca a una CAGR del 38,6% hasta 2031.
- Por modo de operación, los dispositivos de modo de mejora representaron el 84,3% de los ingresos en 2025 y se prevé que crezcan a una CAGR del 38,3% hasta 2031.
- Por industria de uso final, la electrónica de consumo representó el 44,3% de los ingresos en 2025, mientras que se prevé que el sector automotriz crezca a una CAGR del 39,6% hasta 2031.
- Por geografía, Asia-Pacífico representó el 36,9% de los ingresos en 2025 y se prevé que crezca a una CAGR del 39,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Dispositivos de Potencia GaN
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación y Mayor Densidad de Potencia en la Carga de Vehículos Eléctricos | +6.8% | Global, con ganancias concentradas en China, Europa y Corea del Sur | Mediano plazo (2-4 años) |
| Demanda de Potencia en Centros de Datos de Inteligencia Artificial y Arquitecturas de CC de Alta Tensión | +9.2% | América del Norte y China como principales, APAC en rápido crecimiento | Mediano plazo (2-4 años) |
| Carga Rápida y Fuentes de Alimentación Compactas para Consumidores | +7.3% | APAC como núcleo, con expansión hacia América del Norte y Europa | Corto plazo (≤ 2 años) |
| Regulación de Eficiencia Energética y Menores Pérdidas del Sistema | +3.9% | UE y América del Norte, con expansión global | Mediano plazo (2-4 años) |
| 5G, Radar e Infraestructura de Radiofrecuencia de Alta Frecuencia | +3.1% | Global, con ganancias tempranas en China, Estados Unidos, Corea del Sur y Japón | Mediano plazo (2-4 años) |
| Migración de Diseño hacia Plataformas de Potencia GaN Integradas | +2.5% | Global, con América del Norte y APAC liderando la adopción | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Potencia en Centros de Datos de Inteligencia Artificial y Arquitecturas de CC de Alta Tensión
El avance hacia arquitecturas de CC de alta tensión de 800 V está aumentando la relevancia del mercado de dispositivos de potencia GaN en la infraestructura de entrenamiento e inferencia de inteligencia artificial. Onsemi declaró en junio de 2026 que la energía y la refrigeración pueden representar hasta el 40% de los gastos operativos de los centros de datos a hiperescala, por lo que pequeñas mejoras en la eficiencia pueden tener efectos operativos materiales en cargas elevadas. GaN admite la conversión de alta densidad en las etapas de 800 V a 48 V y de bus intermedio de 48 V, donde la velocidad de conmutación y las menores pérdidas pueden reducir los requisitos de equipos y refrigeración. Navitas ha trabajado con NVIDIA en arquitecturas de potencia HVDC de 800 V para bastidores de TI de 1 MW y superiores, situando las tecnologías GaN y SiC dentro de la arquitectura de conversión de potencia aplicable.[1]Este trabajo desplaza la discusión desde la sustitución de componentes hacia el diseño de sistemas, donde el soporte de diseño y el suministro calificado tienen mayor peso. El mercado de dispositivos de potencia GaN puede beneficiarse a medida que los hiperescaladores califican estas arquitecturas y los proveedores convierten la actividad de diseño en pedidos de producción.
Electrificación y Mayor Densidad de Potencia en la Carga de Vehículos Eléctricos
Los cargadores a bordo de vehículos eléctricos requieren diseños compactos capaces de manejar potencias nominales crecientes, lo que respalda el mercado de dispositivos de potencia GaN. Navitas informó en abril de 2025 que sus circuitos integrados GaNSafe de alta potencia lograron la calificación AEC-Q 100 y AEC-Q 101 tras más de 7 años de datos de producción, más de 250 millones de unidades enviadas y tasas de fallo en campo que se aproximan a 100 partes por mil millones en más de 2 billones de horas de dispositivo. Changan Automobile llevó a producción comercial un cargador a bordo basado en GaN con tecnología GaNSafe, con la producción en aumento durante 2026. El cambio de cargadores de 6,6 kW hacia sistemas de 11 kW y 22 kW puede aumentar el número de interruptores de potencia utilizados en cada vehículo. Esto eleva el contenido de GaN por vehículo además del crecimiento en el volumen de vehículos eléctricos. El mercado de dispositivos de potencia GaN, por lo tanto, depende tanto de la adopción de plataformas de vehículos como de la potencia nominal seleccionada para cada cargador.
Carga Rápida y Fuentes de Alimentación Compactas para Consumidores
La electrónica de consumo siguió siendo una base de volumen importante para el mercado de dispositivos de potencia GaN, representando el 44,3% de los ingresos en 2025. La Comisión Europea declaró que alrededor de 2.000 millones de fuentes de alimentación externas estaban en servicio en la Unión Europea y consumían un estimado de 11,6 TWh cada año.[2] El Reglamento de la Comisión (UE) 2025/2052 actualiza los requisitos de diseño ecológico para fuentes de alimentación externas, cargadores inalámbricos y cables USB Tipo C. EUR-LEX Estas normas favorecen los diseños que pueden cumplir requisitos de eficiencia activa más estrictos manteniendo un factor de forma compacto. Navitas informó que sus circuitos integrados IsoFast de 650 V pueden admitir diseños bidireccionales de una sola etapa con hasta un 50% menos de tamaño y un 20% de ahorro de energía en comparación con las topologías de silicio de dos etapas. Los productos de consumo también proporcionan volumen de fabricación, datos de fiabilidad y aprendizaje en la cadena de suministro que posteriormente respaldan las calificaciones automotrices e industriales.
Regulación de Eficiencia Energética y Menores Pérdidas del Sistema
La regulación de eficiencia está haciendo que el rendimiento de la conversión de potencia sea más relevante para las decisiones de adquisición en el mercado de dispositivos de potencia GaN. El marco de Diseño Ecológico de la UE y el Reglamento (UE) 2025/2052 establecen requisitos mínimos de eficiencia activa para las fuentes de alimentación externas. EUR-LEX El Departamento de Energía de los Estados Unidos mantiene requisitos de eficiencia para determinadas fuentes de alimentación externas, mientras que Japón y Corea del Sur también utilizan programas de eficiencia energética que influyen en el diseño de productos. Las menores pérdidas de conmutación también pueden reducir las necesidades de infraestructura de refrigeración en instalaciones industriales y de centros de datos. Esto puede compensar parte de los mayores costos de los componentes cuando los operadores evalúan el sistema completo en lugar de un único dispositivo. El efecto puede tardar tiempo porque las regulaciones deben fluir a través de los ciclos de diseño de los fabricantes de equipos originales y los procesos de calificación de proveedores. La dirección regulatoria combinada da a los proveedores una razón para mejorar los diseños calificados antes de que las fechas de cumplimiento afecten las compras a escala.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Costo de Fabricación y Calificación en Comparación con el Silicio | -2.8% | Global, más agudo en aplicaciones de consumo APAC sensibles al costo | Mediano plazo (2-4 años) |
| Plazos de Fiabilidad, EMI y Calificación Automotriz | -1.7% | América del Norte y Europa, impulsados por los fabricantes de equipos originales automotrices | Mediano plazo (2-4 años) |
| Concentración del Suministro de Galio, Obleas y Epitaxia | -2.4% | Global, con mayor exposición en Estados Unidos, Europa y Japón | Largo plazo (≥ 4 años) |
| Erosión del Precio de Venta Promedio y Competencia del SiC y el Silicio Avanzado | -1.9% | Global, con mayor presión de precios en APAC y China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Costo de Fabricación y Calificación en Comparación con el Silicio
Los mayores costos de fabricación y calificación limitan la adopción en áreas sensibles al precio del mercado de dispositivos de potencia GaN. Se indicó que los costos de las obleas de GaN eran entre 3 y 5 veces superiores a los de los dispositivos de silicio comparables, ya que la epitaxia de GaN sobre silicio añade pasos de proceso y requisitos de gestión de defectos. Las piezas automotrices también requieren pruebas de estrés AEC-Q101, pruebas de ciclos de potencia y pruebas de vida útil acelerada extendida. Estas actividades pueden añadir entre 12 y 18 meses a un ciclo de diseño, incluso cuando el proceso subyacente es maduro. Los proveedores con productos calificados obtienen una ventaja de entrada, pero la misma carga de calificación puede ralentizar la introducción de nuevos productos. Se espera que la expansión de la producción de GaN sobre silicio de 8 pulgadas en fábricas asiáticas reduzca los costos de los dispositivos antes de 2028, aunque eso no elimina la necesidad de validación a nivel de sistema.
Concentración del Suministro de Galio, Obleas y Epitaxia
La concentración del suministro de galio sigue siendo un riesgo estructural para el mercado de dispositivos de potencia GaN. El Servicio Geológico de los Estados Unidos informó que China suministró el 99% de la producción mundial primaria de galio de baja pureza en 2025, mientras que los precios de importación de galio en los Estados Unidos promediaron 580 USD por kilogramo en 2025, en comparación con 277 USD por kilogramo en 2021. Las restricciones de China a las exportaciones de galio y las tecnologías relacionadas con la extracción han generado preocupación sobre la disponibilidad del suministro y el costo de desarrollar alternativas. El Departamento de Defensa de los Estados Unidos otorgó 29,9 millones de USD en noviembre de 2025 para una instalación de demostración de recuperación de galio en Luisiana, y el Departamento de Energía comprometió hasta 6 millones de USD para investigación de extracción doméstica. La producción no china fue de solo 14.000 kg en 2025 en comparación con la producción china estimada de 900.000 kg. Esta brecha puede dificultar los compromisos de precios y suministro a largo plazo para los fabricantes de dispositivos y sus clientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo: La Integración Gana Terreno al Liderazgo Discreto
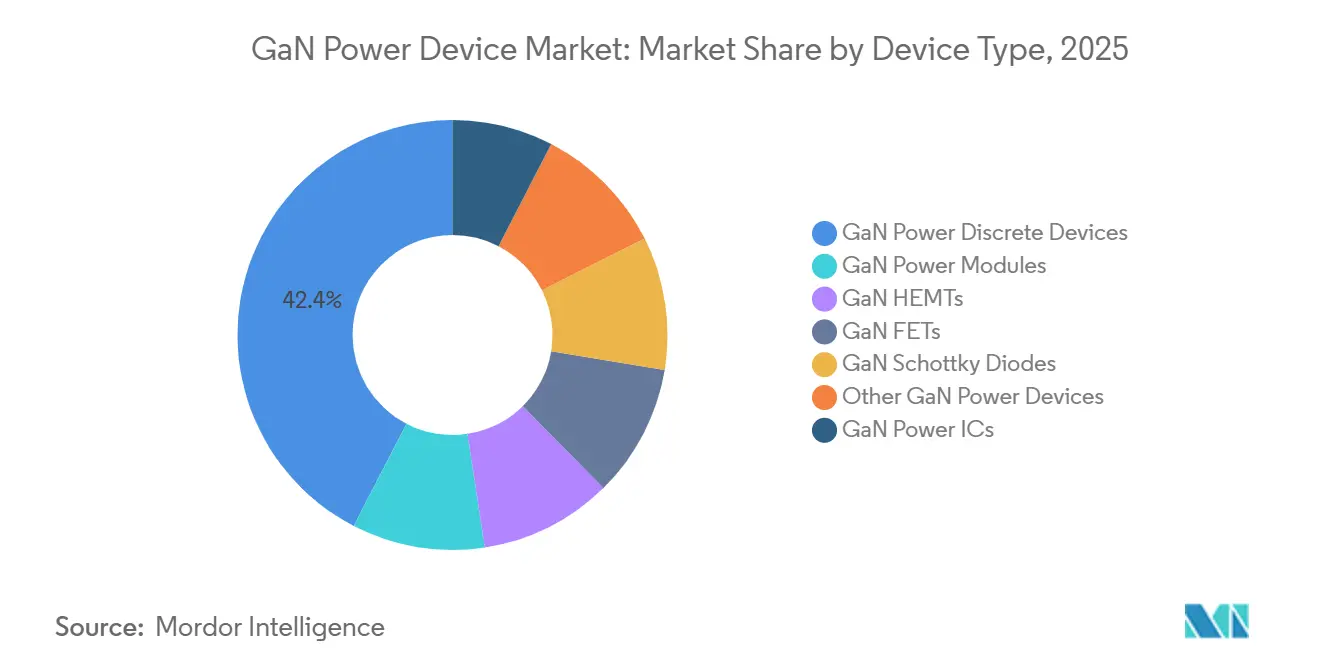
Los dispositivos discretos de potencia GaN representaron el 42,4% de la participación del mercado de dispositivos de potencia GaN en 2025. Proporcionan una ruta directa para los ingenieros que reemplazan los MOSFET de silicio en diseños de circuitos existentes sin cambiar la arquitectura de control más amplia. Los HEMT de GaN, los FET de GaN y los diodos Schottky de GaN cubren una amplia gama de necesidades de voltaje y aplicación. Su posición está respaldada por datos de aplicación acumulados y la familiaridad establecida entre los diseñadores de sistemas de potencia. Los módulos de potencia GaN representaron la categoría de dispositivos más pequeña y sirven a aplicaciones de inversores industriales y de energía renovable de mayor potencia. Pueden simplificar el ensamblaje y la gestión térmica al integrar varios transistores en una solución empaquetada.
Se prevé que los circuitos integrados de potencia GaN crezcan a una CAGR del 38,1% hasta 2031 dentro del mercado de dispositivos de potencia GaN. Los diseñadores de centros de datos de inteligencia artificial y cargadores de vehículos eléctricos buscan menos componentes, menor esfuerzo de diseño de EMI y placas de circuito más pequeñas. Un circuito integrado integrado puede combinar una etapa de transistor con funciones de accionamiento de puerta, protección y detección. Navitas lanzó en producción circuitos integrados GaNFast bidireccionales de 650 V en marzo de 2025 para la conversión CA-CC y CA-CA de una sola etapa. Onsemi introdujo FET inteligentes GaNEXUS con características de protección integradas en junio de 2026. El acuerdo de licencia y segunda fuente de EPC de febrero de 2026 con Renesas para la tecnología eGaN de bajo voltaje amplió el acceso a esa tecnología para las aplicaciones relevantes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Rango de Voltaje: El Voltaje Medio Domina, el Alto Voltaje se Acelera
El rango de 200-600 V representó el 46,4% de los ingresos del mercado de dispositivos de potencia GaN en 2025. Este rango sirve a los cargadores USB-PD de consumo que utilizan FET de GaN de 650 V, fuentes de alimentación de servidores con un bus de entrada de 400 V, y cargadores a bordo de vehículos de Nivel 1 y Nivel 2. Tiene el historial de producción más largo entre los rangos de voltaje enumerados. El segmento también cuenta con una amplia disponibilidad de componentes y un ecosistema maduro de controladores de puerta y circuitos integrados de control. Los productos por debajo de 200 V sirven a la conversión de bus intermedio de 48 V en servidores de inteligencia artificial, fuentes de alimentación de LiDAR y amplificadores de audio Clase D para automoción. Estas aplicaciones son individualmente más pequeñas, pero sus necesidades se alinean con la conmutación rápida y la conversión de potencia compacta.
Se prevé que el rango de 601-1.200 V crezca a una CAGR del 38,6% hasta 2031. Este rango admite cargadores bidireccionales en plataformas de vehículos eléctricos de 800 V, extremos frontales CA-CC de alta tensión para estantes de potencia de inteligencia artificial y microinversores solares. En esas aplicaciones, una sola etapa de conmutación GaN puede reemplazar algunas soluciones de silicio de dos etapas. Infineon introdujo HEMT CoolGaN de 650 V para arquitecturas de cargadores de vehículos eléctricos de mayor densidad de potencia en 2024. Los productos por encima de 1.200 V se encuentran en una etapa temprana para la conversión de potencia GaN. Están atrayendo interés de investigación para sistemas industriales conectados a la red y de alta fiabilidad, donde los requisitos térmicos siguen siendo importantes.
Por Modo de Operación: El Dominio del Modo de Mejora Refleja la Madurez del Mercado
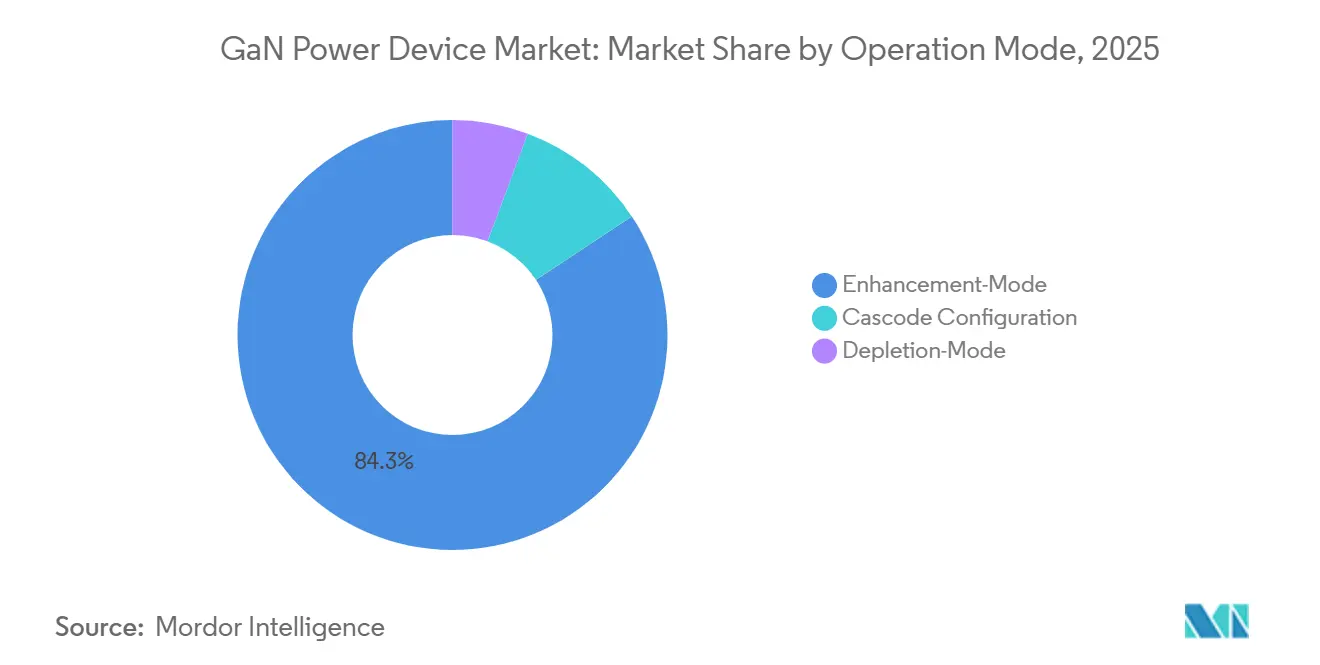
Los dispositivos de modo de mejora representaron el 84,3% de la participación del mercado de dispositivos de potencia GaN en 2025 y se prevé que crezcan a una CAGR del 38,3% hasta 2031. Su comportamiento normalmente apagado admite un diseño de conversión de potencia a prueba de fallos y evita la necesidad de tensiones negativas de accionamiento de puerta. Esto puede simplificar la selección del circuito integrado controlador y reducir la carga total de diseño. El segmento se beneficia de notas de aplicación establecidas, diseños de referencia y datos de calificación. EPC, Navitas, Innoscience e Infineon han construido ecosistemas de productos en torno a los productos de modo de mejora. Infineon amplió sus capacidades de GaN mediante la adquisición de GaN Systems en 2023.
Los dispositivos de modo de agotamiento y las configuraciones en cascodo siguen siendo relevantes en aplicaciones especializadas. Los HEMT de GaN de modo de agotamiento se utilizan en amplificadores de potencia de radiofrecuencia para estaciones base 5G y sistemas de radar de defensa, donde el rendimiento de alta frecuencia y la linealidad pueden superar la complejidad añadida del accionamiento de puerta. Los productos en cascodo combinan un FET de GaN de modo de agotamiento con un MOSFET de silicio de bajo voltaje para crear un comportamiento normalmente apagado. Este enfoque ofrece a las fundiciones sin un proceso nativo de modo de mejora una ruta hacia los productos de conversión de potencia. Transphorm utilizó este enfoque con su cartera SuperGaN antes y después de su adquisición por Renesas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final: El Auge Automotriz Emerge Bajo el Liderazgo de la Electrónica de Consumo
La electrónica de consumo representó el 44,3% de los ingresos del mercado de dispositivos de potencia GaN en 2025. Los adaptadores USB Power Delivery, los cargadores para portátiles y los accesorios para videojuegos contribuyeron con gran parte de este volumen. Los altos volúmenes de consumo ayudaron a avanzar en el aprendizaje de fabricación y a reducir los costos para los programas automotrices e industriales posteriores. El segmento también genera datos de fiabilidad que pueden informar calificaciones más exigentes. Los fabricantes continúan utilizando diseños de cargadores compactos para competir en tamaño y rendimiento energético. Estos requisitos de los clientes mantienen a la electrónica de consumo como una fuente de demanda fundamental incluso a medida que otras aplicaciones se expanden.
Se prevé que el sector automotriz crezca a una CAGR del 39,6% hasta 2031 en el mercado de dispositivos de potencia GaN. El cambio de arquitecturas de vehículos de 400 V hacia 800 V eleva los requisitos de densidad de potencia y frecuencia de conmutación en las aplicaciones de cargadores relevantes. El ecosistema de fabricantes de equipos originales automotrices de China está apoyando la adopción a través de la actividad de producción comercial. El cargador a bordo basado en GaN de producción de Changan con tecnología Navitas fue citado como un ejemplo temprano de producción. Los usuarios de TI y centros de datos, telecomunicaciones e industriales añaden demanda a medida que la infraestructura de inteligencia artificial y las redes 5G requieren equipos de conversión de potencia. Las aplicaciones aeroespaciales, de defensa, médicas, de energía renovable y de almacenamiento conectado a la red siguen siendo oportunidades más pequeñas que utilizan las características de alta frecuencia y diseño compacto del GaN.
Análisis Geográfico
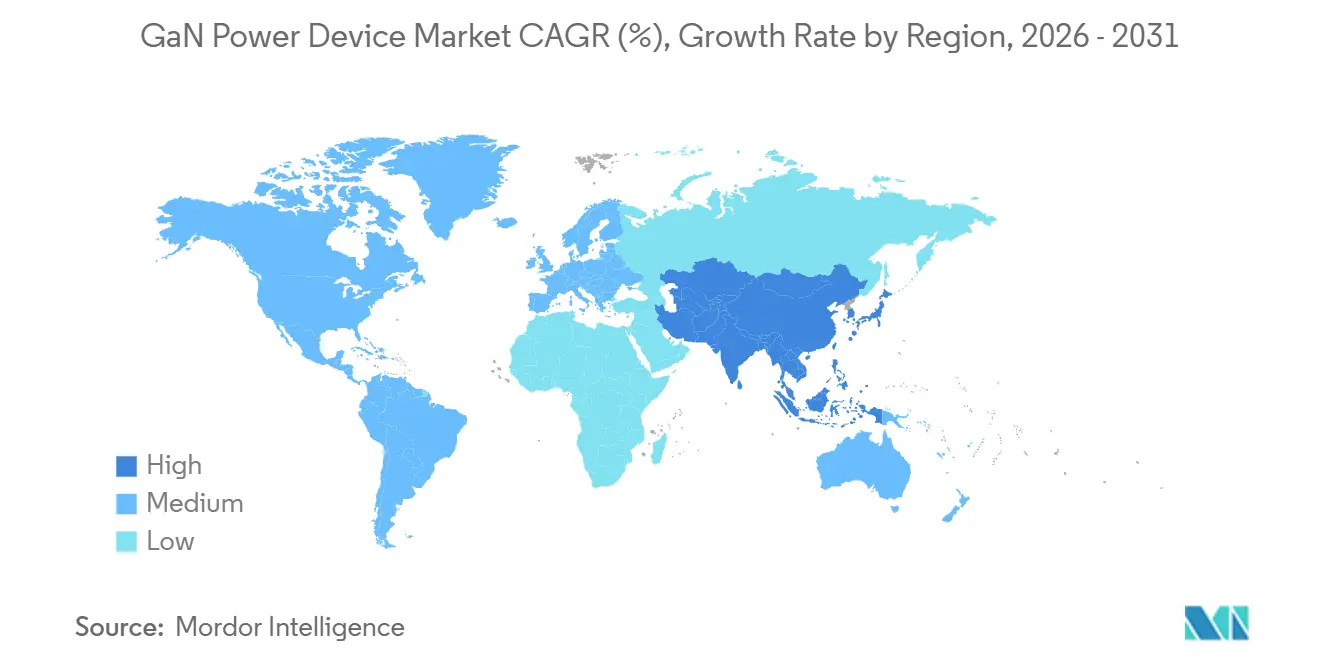
Asia-Pacífico representó el 36,9% de los ingresos globales en 2025 y se prevé que crezca a una CAGR del 39,4% hasta 2031. La base de producción de electrónica de consumo de la región respalda la madurez del proceso y la mejora del rendimiento que puede reducir los costos para los productos automotrices e industriales. La posición de China en el galio también conecta la fortaleza de la producción regional con un riesgo de suministro que enfrenta el mercado global de dispositivos de potencia GaN. América del Norte tiene una sólida base de demanda en centros de datos de inteligencia artificial, donde los hiperescaladores están calificando dispositivos de 650 V y por debajo de 200 V para la conversión de potencia. Las inversiones de los Estados Unidos en la recuperación de galio y la fabricación doméstica reflejan la preocupación por la resiliencia del suministro. Europa tiene una sólida base de proveedores automotrices, con Alemania desempeñando un papel central en la electrónica de potencia para vehículos. La producción piloto de GaN de potencia en obleas de 300 mm de Infineon en Villach, Austria, anunciada en septiembre de 2024, tiene como objetivo utilizar la infraestructura de fabricación de silicio establecida para el escalado de GaN.
Los requisitos de diseño ecológico de la UE respaldan la distribución europea de cargadores eficientes para consumidores e industriales. América del Sur, Oriente Medio, África y los mercados más pequeños de APAC están adoptando productos GaN a medida que los menores costos mejoran el acceso a cargadores rápidos e infraestructura de potencia. Brasil ofrece oportunidades de entrada a través de la carga de vehículos eléctricos y las cadenas de suministro de electrónica de consumo. Arabia Saudita y los Emiratos Árabes Unidos tienen un potencial a largo plazo vinculado a la capacidad planificada de centros de datos para programas de inteligencia artificial soberanos. India está desarrollando capacidad de diseño doméstico a través del lanzamiento en mayo de 2026 de Cyient Semiconductors de 7 circuitos integrados de potencia GaN de 650 V desarrollados con tecnología Navitas.

Panorama Competitivo
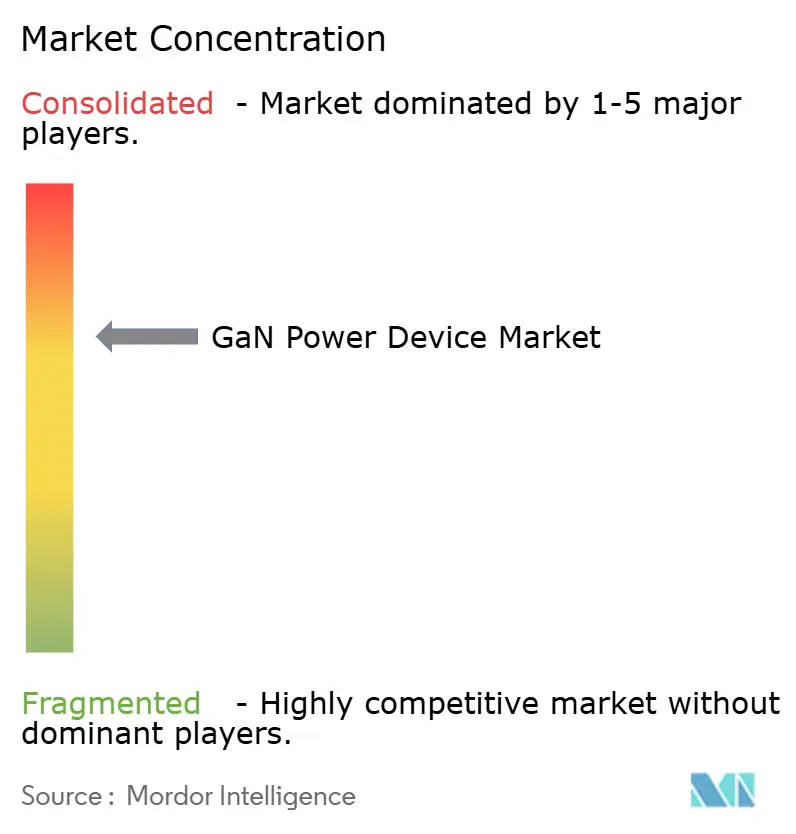
El mercado de dispositivos de potencia GaN está moderadamente consolidado e incluye fabricantes de dispositivos integrados, proveedores sin fábrica propia y empresas especialistas más pequeñas. Infineon tiene una amplia cartera tras adquirir GaN Systems por 830 millones de USD en 2023. Añadió C2i Semiconductors, con sede en Bangalore, en agosto de 2026 para ampliar su capacidad en controladores multifase definidos por software y etapas de potencia inteligentes para aplicaciones de servidores de inteligencia artificial. Esta combinación sitúa los productos GaN, SiC y silicio junto a las funciones de gestión de potencia digital. Renesas completó su adquisición de Transphorm en 2025, obteniendo productos SuperGaN y dispositivos de alta tensión calificados AEC-Q101 para uso industrial y automotriz.
Navitas está pasando de la carga para consumidores hacia aplicaciones de inteligencia artificial, vehículos eléctricos e infraestructura de red eléctrica. Comenzó a enviar circuitos integrados GaNFast de Gen 5 fabricados en los Estados Unidos desde la instalación de GaN sobre silicio de 200 mm de GlobalFoundries en Burlington, Vermont, en septiembre de 2026. La empresa también anunció un acuerdo en septiembre de 2026 para adquirir Claros por hasta 232,8 millones de USD, extendiendo su posición hacia la regulación de voltaje integrada y la entrega de potencia vertical para centros de datos de inteligencia artificial. Onsemi entró en la carrera de carteras GaN en junio de 2026 con productos GaNEXUS que abarcan de 40 V a 650 V. La integración de productos y el acceso a la fabricación calificada se están convirtiendo en formas importantes de competir por diseños de alto valor.
Proveedores más pequeños como Cambridge GaN Devices, Nexperia e Innoscience compiten a través de la especialización en procesos y la proximidad regional del suministro. Pueden ser atractivos donde los grandes proveedores tienen plazos de entrega más largos o requisitos mínimos de pedido elevados. El mercado de dispositivos de potencia GaN también tiene espacio técnico abierto en productos de ultra alta tensión por encima de 1.200 V y la integración de potencia de radiofrecuencia. Estas áreas aún no están firmemente controladas por los proveedores establecidos de carburo de silicio o los especialistas en HEMT de modo de agotamiento. El material disponible no proporciona datos combinados de participación de los principales actores, por lo que no respalda una afirmación cuantificada de una base de proveedores estrechamente concentrada. El posicionamiento competitivo se indica en cambio por adquisiciones, carteras de productos calificados, asociaciones de fabricación y la capacidad de cumplir con los requisitos automotrices y de centros de datos.
Líderes de la Industria de Dispositivos de Potencia GaN
-
Infineon Technologies AG
-
STMicroelectronics N.V.
-
Texas Instruments Incorporated
-
Navitas Semiconductor Corporation
-
Renesas Electronics Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Navitas Semiconductor comenzó a enviar circuitos integrados GaNFast de Gen 5 fabricados en los Estados Unidos desde la instalación de GaN sobre silicio de 200 mm de GlobalFoundries en Burlington, Vermont, marcando la primera producción en volumen de circuitos integrados GaN fabricados domésticamente para infraestructura de inteligencia artificial y aplicaciones sensibles a la seguridad nacional.
- Septiembre de 2026: Navitas Semiconductor anunció un acuerdo para adquirir Claros, una empresa de soluciones de regulación de voltaje integrada y entrega de potencia vertical, por hasta 232,8 millones de USD, extendiendo su plataforma de semiconductores de potencia GaN y SiC hacia arquitecturas de entrega de potencia vertical para centros de datos de inteligencia artificial.
- Agosto de 2026: Infineon Technologies anunció la adquisición de C2i Semiconductors, con sede en Bangalore, especializada en controladores multifase definidos por software y etapas de potencia inteligentes. La transacción tiene como objetivo complementar los semiconductores de potencia GaN, SiC y silicio de Infineon con capacidad de gestión de potencia digital para servidores de centros de datos de inteligencia artificial.


Alcance del Informe del Mercado Global de Dispositivos de Potencia GaN
Los dispositivos de potencia GaN son componentes semiconductores fabricados con nitruro de galio. Manejan altas tensiones y conmutan significativamente más rápido y de manera más eficiente que los dispositivos convencionales basados en silicio.
El mercado global de dispositivos de potencia GaN está segmentado por tipo de dispositivo, rango de voltaje, modo de operación, industria de uso final y geografía. Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD). Por tipo de dispositivo, el mercado está segmentado en dispositivos discretos de potencia GaN, circuitos integrados de potencia GaN, módulos de potencia GaN, HEMT de GaN, FET de GaN, diodos Schottky de GaN y otros. Por rango de voltaje, el mercado está segmentado en por debajo de 200 V, 200-600 V, 601-1.200 V y por encima de 1.200 V. Por modo de operación, el mercado está segmentado en modo de mejora, modo de agotamiento y configuración en cascodo. Por industria de uso final, el mercado está segmentado en electrónica de consumo, automotriz, TI y centros de datos, telecomunicaciones, industrial, energía renovable, aeroespacial y de defensa, militar, salud y médico, y otros. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de dispositivos de potencia GaN en 26 países en las regiones clave. Para cada segmento, el tamaño del mercado y los pronósticos se proporcionan en términos de valor (USD).
| Dispositivos Discretos de Potencia GaN |
| Circuitos Integrados de Potencia GaN |
| Módulos de Potencia GaN |
| HEMT de GaN |
| FET de GaN |
| Diodos Schottky de GaN |
| Otros Dispositivos de Potencia GaN |
| Por Debajo de 200 V |
| 200 - 600 V |
| 601 - 1.200 V |
| Por Encima de 1.200 V |
| Modo de Mejora |
| Modo de Agotamiento |
| Configuración en Cascodo |
| Electrónica de Consumo |
| Automotriz |
| TI y Centros de Datos |
| Telecomunicaciones |
| Industrial |
| Energía Renovable |
| Aeroespacial y de Defensa |
| Militar |
| Salud y Médico |
| Otras Industrias |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Dispositivo | Dispositivos Discretos de Potencia GaN | |
| Circuitos Integrados de Potencia GaN | ||
| Módulos de Potencia GaN | ||
| HEMT de GaN | ||
| FET de GaN | ||
| Diodos Schottky de GaN | ||
| Otros Dispositivos de Potencia GaN | ||
| Por Rango de Voltaje | Por Debajo de 200 V | |
| 200 - 600 V | ||
| 601 - 1.200 V | ||
| Por Encima de 1.200 V | ||
| Por Modo de Operación | Modo de Mejora | |
| Modo de Agotamiento | ||
| Configuración en Cascodo | ||
| Por Industria de Uso Final | Electrónica de Consumo | |
| Automotriz | ||
| TI y Centros de Datos | ||
| Telecomunicaciones | ||
| Industrial | ||
| Energía Renovable | ||
| Aeroespacial y de Defensa | ||
| Militar | ||
| Salud y Médico | ||
| Otras Industrias | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de dispositivos de potencia GaN para 2031?
Se proyecta que el mercado de dispositivos de potencia GaN alcance los 3,83 mil millones de USD en 2031, creciendo a una CAGR del 37,83% desde 2026.
¿Qué aplicación de dispositivos de potencia GaN está creciendo más rápido?
El sector automotriz es el segmento de uso final de más rápido crecimiento, con una CAGR prevista del 39,6% hasta 2031.
¿Por qué los centros de datos de inteligencia artificial están adoptando dispositivos de potencia GaN?
Los sistemas de potencia de inteligencia artificial necesitan conversión de alta densidad en etapas de 800 V a 48 V y de bus intermedio, donde el GaN puede reducir las pérdidas de conversión y las demandas de refrigeración.
¿Qué rango de voltaje lidera la demanda de dispositivos de potencia GaN?
El rango de 200-600 V lideró con el 46,4% de los ingresos en 2025, respaldado por cargadores, fuentes de alimentación para servidores y cargadores a bordo.
¿Cuál es el principal riesgo de suministro para los fabricantes de dispositivos GaN?
China suministró el 99% de la producción mundial primaria de galio de baja pureza en 2025, lo que hace que la disponibilidad y el precio del galio sean un riesgo clave.
¿Qué región lidera la adopción de dispositivos de potencia GaN?
Asia-Pacífico lideró con el 36,9% de los ingresos en 2025 y se prevé que crezca a una CAGR del 39,4% hasta 2031.


 Sus datos están seguros y nunca se venden ni se comparten.
