
Taille et part du marché des dispositifs de puissance GaN
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
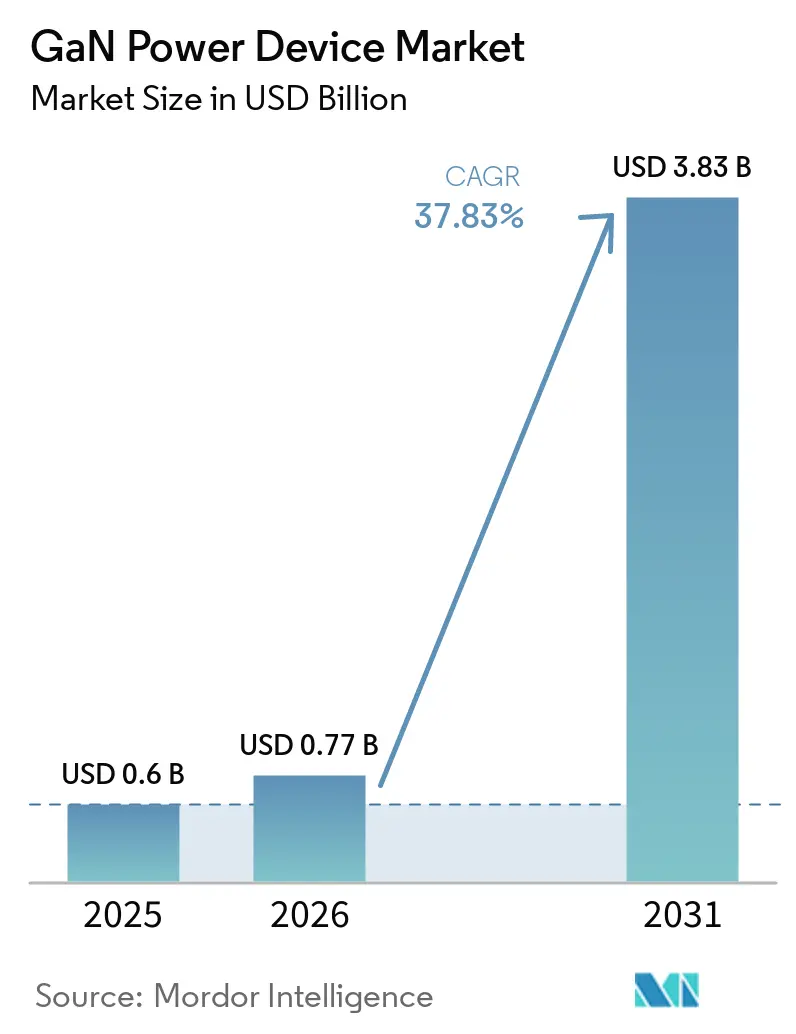
| Taille du Marché (2026) | 0.77 Milliards de dollars |
| Taille du Marché (2031) | 3.83 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 37.83 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs de puissance GaN par Mordor Intelligence
La taille du marché des dispositifs de puissance GaN est projetée à 0,6 milliard USD en 2025, 0,77 milliard USD en 2026, et devrait atteindre 3,83 milliards USD d'ici 2031, à un CAGR de 37,83 % de 2026 à 2031. Le marché des dispositifs de puissance GaN est façonné par la demande de conversion de puissance plus compacte dans les centres de données d'intelligence artificielle, les véhicules électriques et les produits de charge grand public. Une vitesse de commutation plus élevée peut réduire les pertes de conversion et les besoins en refroidissement dans les conceptions concernées, faisant de l'efficacité un facteur d'achat autant qu'une considération de performance. Les exigences réglementaires accroissent également l'importance des alimentations externes efficaces dans les principales régions. L'activité de conception progresse en avance sur les ventes enregistrées, car les produits qualifiés peuvent rester dans les cycles de développement client avant le début de la production. La concurrence se concentre donc sur l'intégration des produits, l'échelle de fabrication, la sécurité de l'approvisionnement et la capacité à accompagner les clients tout au long de la qualification.
Principaux enseignements du rapport
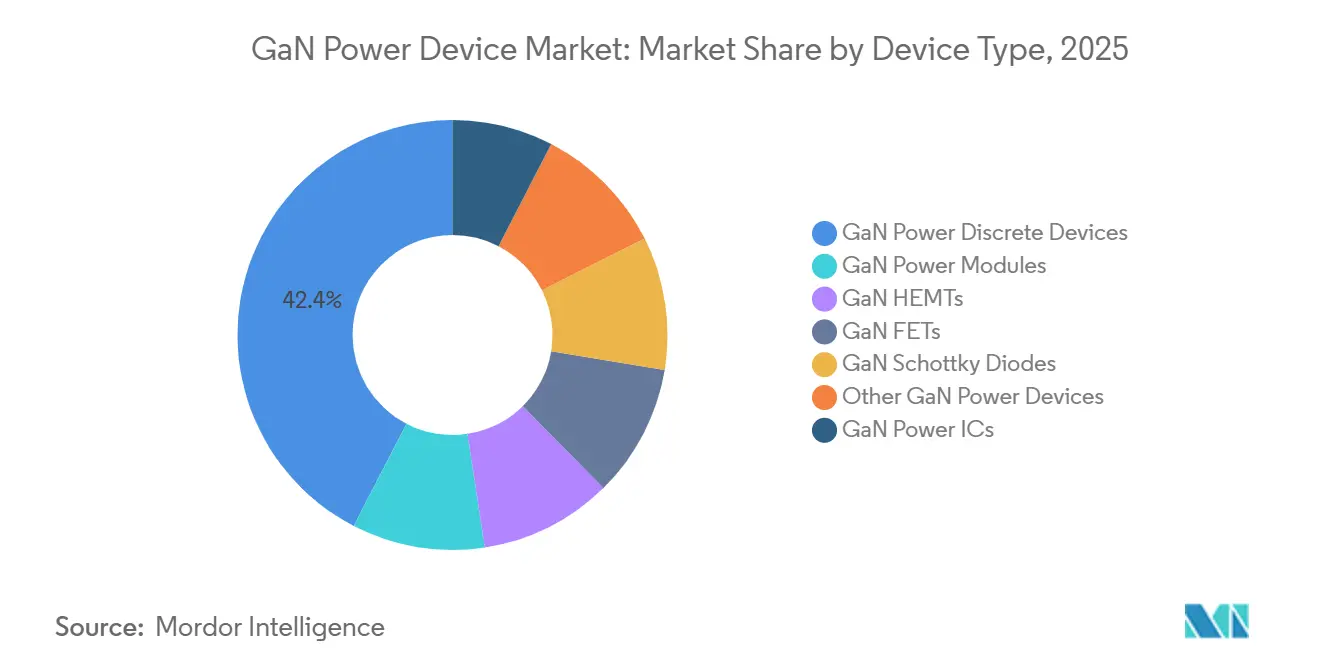
- Par type de dispositif, les dispositifs discrets de puissance GaN ont représenté 42,4 % du chiffre d'affaires en 2025, tandis que les circuits intégrés de puissance GaN devraient croître à un CAGR de 38,1 % jusqu'en 2031.
- Par plage de tension, la plage 200-600 V a représenté 46,4 % du chiffre d'affaires en 2025, tandis que la plage 601-1 200 V devrait croître à un CAGR de 38,6 % jusqu'en 2031.
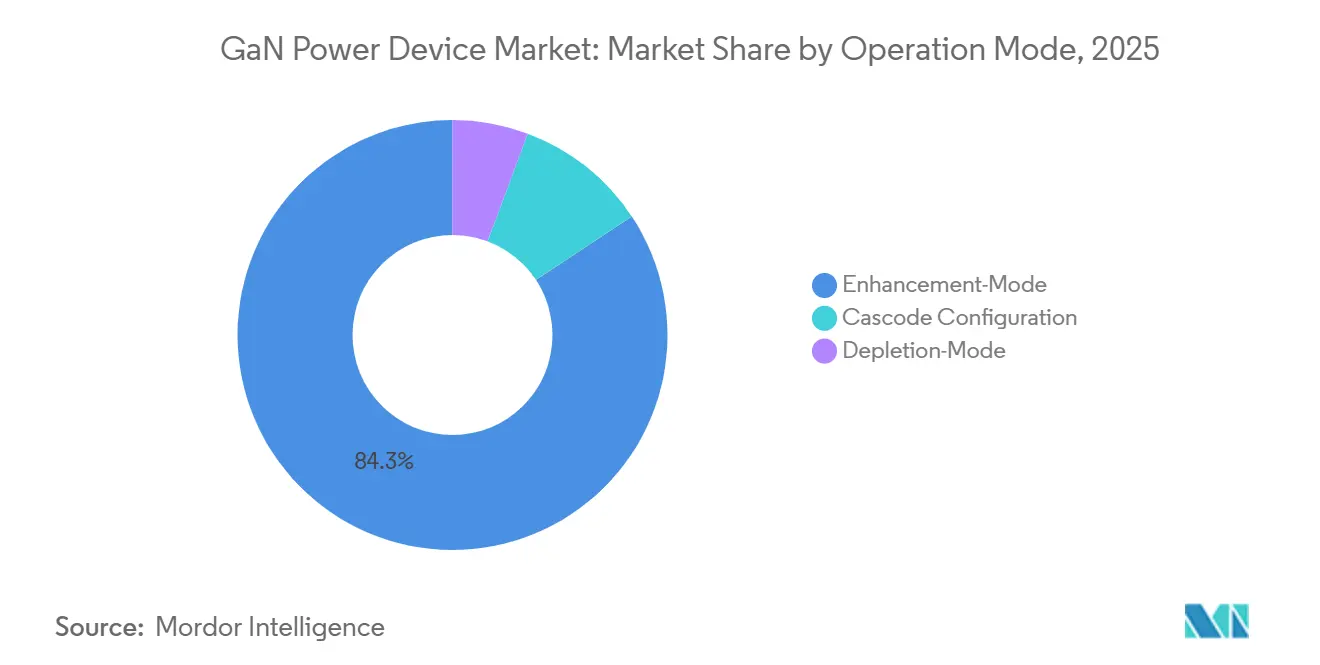
- Par mode de fonctionnement, les dispositifs en mode d'amélioration ont représenté 84,3 % du chiffre d'affaires en 2025 et devraient croître à un CAGR de 38,3 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'électronique grand public a représenté 44,3 % du chiffre d'affaires en 2025, tandis que l'automobile devrait croître à un CAGR de 39,6 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a représenté 36,9 % du chiffre d'affaires en 2025 et devrait croître à un CAGR de 39,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des dispositifs de puissance GaN
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Électrification et densité de puissance accrue dans la recharge des véhicules électriques | +6.8% | Mondial, avec des gains concentrés en Chine, en Europe et en Corée du Sud | Moyen terme (2-4 ans) |
| Demande en énergie des centres de données d'IA et architectures CC haute tension | +9.2% | Amérique du Nord et Chine en tête, Asie-Pacifique en forte croissance | Moyen terme (2-4 ans) |
| Charge rapide et alimentations grand public compactes | +7.3% | Asie-Pacifique au cœur, avec des retombées en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Réglementation sur l'efficacité énergétique et réduction des pertes système | +3.9% | UE et Amérique du Nord, avec des retombées mondiales | Moyen terme (2-4 ans) |
| 5G, radar et infrastructure RF haute fréquence | +3.1% | Mondial, avec des gains précoces en Chine, aux États-Unis, en Corée du Sud et au Japon | Moyen terme (2-4 ans) |
| Migration de conception vers des plateformes de puissance GaN intégrées | +2.5% | Mondial, avec l'Amérique du Nord et l'Asie-Pacifique en tête de l'adoption | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande en énergie des centres de données d'IA et architectures CC haute tension
L'évolution vers des architectures CC haute tension à 800 V accroît la pertinence du marché des dispositifs de puissance GaN dans l'infrastructure d'entraînement et d'inférence de l'intelligence artificielle. Onsemi a déclaré en juin 2026 que l'alimentation et le refroidissement peuvent représenter jusqu'à 40 % des dépenses d'exploitation des centres de données hyperscale, de sorte que de petites améliorations de l'efficacité peuvent avoir des effets opérationnels significatifs à des charges importantes. Le GaN prend en charge la conversion haute densité dans les étages 800 V vers 48 V et les bus intermédiaires à 48 V, où la vitesse de commutation et les pertes réduites peuvent diminuer les besoins en équipements et en refroidissement. Navitas a collaboré avec NVIDIA sur des architectures d'alimentation CC haute tension à 800 V pour des baies informatiques de 1 MW et plus, plaçant les technologies GaN et SiC au sein de l'architecture de conversion de puissance applicable.[1]Ces travaux font évoluer la discussion d'un simple remplacement de composant vers la conception système, où le support à la conception et l'approvisionnement qualifié prennent plus d'importance. Le marché des dispositifs de puissance GaN peut en bénéficier à mesure que les hyperscalers qualifient ces architectures et que les fournisseurs convertissent l'activité de conception en commandes de production.
Électrification et densité de puissance accrue dans la recharge des véhicules électriques
Les chargeurs embarqués pour véhicules électriques nécessitent des conceptions compactes capables de gérer des puissances nominales croissantes, ce qui soutient le marché des dispositifs de puissance GaN. Navitas a indiqué en avril 2025 que ses circuits intégrés GaNSafe haute puissance ont obtenu les qualifications AEC-Q 100 et AEC-Q 101 après plus de 7 ans de données de production, plus de 250 millions d'unités expédiées et des taux de défaillance sur le terrain approchant 100 parties par milliard sur plus de 2 billions d'heures-dispositif. Changan Automobile a lancé en production commerciale un chargeur embarqué à base de GaN utilisant la technologie GaNSafe, avec une montée en cadence de la production au cours de 2026. Le passage des chargeurs de 6,6 kW vers des systèmes de 11 kW et 22 kW peut augmenter le nombre de commutateurs de puissance utilisés dans chaque véhicule. Cela accrot la teneur en GaN par véhicule, en plus de la croissance du volume des véhicules électriques. Le marché des dispositifs de puissance GaN dépend donc à la fois de l'adoption des plateformes de véhicules et de la puissance nominale sélectionnée pour chaque chargeur.
Charge rapide et alimentations grand public compactes
L'électronique grand public est restée une base de volume importante pour le marché des dispositifs de puissance GaN, représentant 44,3 % du chiffre d'affaires en 2025. La Commission européenne a indiqué qu'environ 2 milliards d'alimentations externes étaient en service dans l'Union européenne et consommaient environ 11,6 TWh par an.[2] Le règlement de la Commission (UE) 2025/2052 met à jour les exigences d'écoconception pour les alimentations externes, les chargeurs sans fil et les câbles USB Type-C. EUR-LEX Ces règles favorisent les conceptions capables de satisfaire des exigences d'efficacité active plus strictes tout en conservant un facteur de forme compact. Navitas a indiqué que ses circuits intégrés IsoFast 650 V peuvent prendre en charge des conceptions bidirectionnelles à étage unique avec jusqu'à 50 % de réduction de taille et 20 % d'économies d'énergie par rapport aux topologies silicium à deux étages. Les produits grand public fournissent également des volumes de fabrication, des données de fiabilité et un apprentissage de la chaîne d'approvisionnement qui soutiennent ensuite les qualifications automobiles et industrielles.
Réglementation sur l'efficacité énergétique et réduction des pertes système
La réglementation sur l'efficacité rend la performance de conversion de puissance plus pertinente pour les décisions d'approvisionnement sur le marché des dispositifs de puissance GaN. Le cadre d'écoconception de l'UE et le règlement (UE) 2025/2052 fixent des exigences minimales d'efficacité active pour les alimentations externes. EUR-LEX Le Département américain de l'Énergie maintient des exigences d'efficacité pour certaines alimentations externes, tandis que le Japon et la Corée du Sud utilisent également des programmes d'efficacité énergétique qui influencent la conception des produits. Des pertes de commutation réduites peuvent également diminuer les besoins en infrastructure de refroidissement dans les installations industrielles et les centres de données. Cela peut compenser une partie des coûts de composants plus élevés lorsque les opérateurs évaluent le système complet plutôt qu'un seul dispositif. L'effet peut prendre du temps, car les réglementations doivent traverser les cycles de conception des équipementiers et les processus de qualification des fournisseurs. La direction réglementaire combinée donne aux fournisseurs une raison d'améliorer les conceptions qualifiées avant que les dates de conformité n'affectent les achats à grande échelle.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de fabrication et de qualification plus élevés par rapport au silicium | -2.8% | Mondial, le plus aigu dans les applications grand public en Asie-Pacifique sensibles aux coûts | Moyen terme (2-4 ans) |
| Délais de qualification en matière de fiabilité, de compatibilité électromagnétique et d'automobile | -1.7% | Amérique du Nord et Europe, sous l'impulsion des équipementiers automobiles | Moyen terme (2-4 ans) |
| Concentration de l'approvisionnement en gallium, en tranches et en épitaxie | -2.4% | Mondial, avec la plus forte exposition aux États-Unis, en Europe et au Japon | Long terme (≥ 4 ans) |
| Érosion du prix de vente moyen et concurrence du SiC et du silicium avancé | -1.9% | Mondial, avec la pression tarifaire la plus forte en Asie-Pacifique et en Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts de fabrication et de qualification plus élevés par rapport au silicium
Des coûts de fabrication et de qualification plus élevés limitent l'adoption dans les segments sensibles aux prix du marché des dispositifs de puissance GaN. Les coûts des tranches GaN ont été indiqués comme étant 3 à 5 fois supérieurs à ceux des dispositifs silicium comparables, car l'épitaxie GaN sur silicium ajoute des étapes de procédé et des exigences de gestion des défauts. Les pièces automobiles nécessitent également des tests de contrainte AEC-Q101, des tests de cycles de puissance et des tests de durée de vie accélérée prolongée. Ces activités peuvent ajouter 12 à 18 mois à un cycle de conception, même lorsque le procédé sous-jacent est mature. Les fournisseurs disposant de produits qualifiés bénéficient d'un avantage à l'entrée, mais la même charge de qualification peut ralentir les introductions de nouveaux produits. L'expansion de la production GaN sur silicium en 8 pouces dans les usines asiatiques devrait réduire les coûts des dispositifs avant 2028, bien que cela ne supprime pas la nécessité d'une validation au niveau système.
Concentration de l'approvisionnement en gallium, en tranches et en épitaxie
La concentration de l'approvisionnement en gallium demeure un risque structurel pour le marché des dispositifs de puissance GaN. L'Institut d'études géologiques des États-Unis a indiqué que la Chine a fourni 99 % de la production mondiale primaire de gallium de faible pureté en 2025, tandis que les prix d'importation américains du gallium ont atteint en moyenne 580 USD par kilogramme en 2025, contre 277 USD par kilogramme en 2021. Les restrictions chinoises sur les exportations de gallium et les technologies liées à l'extraction ont suscité des inquiétudes quant à la disponibilité de l'approvisionnement et au coût du développement d'alternatives. Le Département américain de la Défense a attribué 29,9 millions USD en novembre 2025 pour une installation de démonstration de récupération du gallium en Louisiane, et le Département de l'Énergie s'est engagé à hauteur de 6 millions USD pour la recherche sur l'extraction nationale. La production non chinoise n'était que de 14 000 kg en 2025, contre une production chinoise estimée à 900 000 kg. Cet écart peut rendre les engagements de prix et d'approvisionnement à long terme plus difficiles pour les fabricants de dispositifs et leurs clients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de dispositif : l'intégration gagne du terrain sur le leadership des dispositifs discrets
Les dispositifs discrets de puissance GaN ont représenté 42,4 % de la part du marché des dispositifs de puissance GaN en 2025. Ils offrent une voie directe aux ingénieurs qui remplacent les MOSFET silicium dans les conceptions de circuits existantes sans modifier l'architecture de commande globale. Les HEMT GaN, les FET GaN et les diodes Schottky GaN couvrent une large gamme de besoins en tension et en application. Leur position est soutenue par des données d'application accumulées et une familiarité établie parmi les concepteurs de systèmes de puissance. Les modules de puissance GaN représentaient la plus petite catégorie de dispositifs et servent des applications d'onduleurs industriels et d'énergie renouvelable à plus haute puissance. Ils peuvent simplifier l'assemblage et la gestion thermique en intégrant plusieurs transistors dans une solution en boîtier.
Les circuits intégrés de puissance GaN devraient croître à un CAGR de 38,1 % jusqu'en 2031 au sein du marché des dispositifs de puissance GaN. Les concepteurs de centres de données d'IA et de chargeurs pour véhicules électriques recherchent moins de composants, moins d'effort de conception en matière de compatibilité électromagnétique et des circuits imprimés plus petits. Un circuit intégré intégré peut combiner un étage transistor avec des fonctions de commande de grille, de protection et de détection. Navitas a lancé en production des circuits intégrés GaNFast bidirectionnels 650 V en mars 2025 pour la conversion CA-CC et CA-CA à étage unique. Onsemi a introduit des FET intelligents GaNEXUS avec des fonctions de protection intégrées en juin 2026. L'accord de licence et d'approvisionnement secondaire d'EPC en février 2026 avec Renesas pour la technologie eGaN basse tension a élargi l'accès à cette technologie pour les applications concernées.


Par plage de tension : la moyenne tension domine, la haute tension s'accélère
La plage 200-600 V a représenté 46,4 % du chiffre d'affaires du marché des dispositifs de puissance GaN en 2025. Cette plage sert les chargeurs USB-PD grand public utilisant des FET GaN 650 V, les alimentations de serveurs avec un bus d'entrée à 400 V, et les chargeurs embarqués de véhicules de niveau 1 et niveau 2. Elle présente le plus long historique de production parmi les plages de tension répertoriées. Le segment bénéficie également d'une large disponibilité de composants et d'un écosystème mature de pilotes de grille et de circuits intégrés de commande. Les produits inférieurs à 200 V servent la conversion de bus intermédiaire à 48 V pour les serveurs d'IA, les alimentations LiDAR et les amplificateurs audio de classe D pour l'automobile. Ces applications sont individuellement plus petites, mais leurs besoins s'alignent sur la commutation rapide et la conversion de puissance compacte.
La plage 601-1 200 V devrait croître à un CAGR de 38,6 % jusqu'en 2031. Cette plage prend en charge les chargeurs bidirectionnels dans les plateformes de véhicules électriques à 800 V, les fronts CA-CC haute tension pour les étagères d'alimentation d'IA et les micro-onduleurs solaires. Dans ces applications, un seul étage de commutation GaN peut remplacer certaines solutions silicium à deux étages. Infineon a introduit des HEMT CoolGaN 650 V pour des architectures de chargeurs de véhicules électriques à plus haute densité de puissance en 2024. Les produits au-dessus de 1 200 V en sont encore à un stade précoce pour la conversion de puissance GaN. Ils suscitent un intérêt de recherche pour les systèmes industriels connectés au réseau et à haute fiabilité, où les exigences thermiques restent importantes.
Par mode de fonctionnement : la dominance du mode d'amélioration reflète la maturité du marché
Les dispositifs en mode d'amélioration ont représenté 84,3 % de la part du marché des dispositifs de puissance GaN en 2025 et devraient croître à un CAGR de 38,3 % jusqu'en 2031. Leur comportement normalement ouvert prend en charge une conception de conversion de puissance à sécurité intégrée et évite le besoin de tensions de commande de grille négatives. Cela peut simplifier la sélection des circuits intégrés de pilotage et réduire la charge de conception globale. Le segment bénéficie de notes d'application établies, de conceptions de référence et de données de qualification. EPC, Navitas, Innoscience et Infineon ont construit des écosystèmes de produits autour des produits en mode d'amélioration. Infineon a élargi ses capacités GaN grâce à l'acquisition de GaN Systems en 2023.
Les dispositifs en mode de déplétion et les configurations cascode restent pertinents dans des applications spécialisées. Les HEMT GaN en mode de déplétion sont utilisés dans les amplificateurs de puissance RF pour les stations de base 5G et les systèmes radar de défense, où les performances haute fréquence et la linéarité peuvent l'emporter sur la complexité supplémentaire de la commande de grille. Les produits cascode associent un FET GaN en mode de déplétion à un MOSFET silicium basse tension pour créer un comportement normalement ouvert. Cette approche offre aux fonderies sans procédé natif en mode d'amélioration une voie vers les produits de conversion de puissance. Transphorm a utilisé cette approche avec son portefeuille SuperGaN avant et après son acquisition par Renesas.
Par secteur d'utilisation finale : la montée en puissance de l'automobile sous le leadership de l'électronique grand public
L'électronique grand public a représenté 44,3 % du chiffre d'affaires du marché des dispositifs de puissance GaN en 2025. Les adaptateurs USB Power Delivery, les blocs d'alimentation pour ordinateurs portables et les accessoires de jeu ont contribué à une grande partie de ce volume. Les volumes élevés de produits grand public ont contribué à faire progresser l'apprentissage de la fabrication et à réduire les coûts pour les programmes automobiles et industriels ultérieurs. Le segment génère également des données de fiabilité qui peuvent éclairer des qualifications plus exigeantes. Les fabricants continuent d'utiliser des conceptions de chargeurs compacts pour se différencier sur la taille et les performances énergétiques. Ces exigences des clients maintiennent l'électronique grand public comme source de demande fondamentale, même à mesure que d'autres applications se développent.
L'automobile devrait croître à un CAGR de 39,6 % jusqu'en 2031 sur le marché des dispositifs de puissance GaN. Le passage des architectures de véhicules à 400 V vers 800 V accroît les exigences en matière de densité de puissance et de fréquence de commutation dans les applications de chargeurs concernées. L'écosystème des équipementiers automobiles chinois soutient l'adoption grâce à l'activité de production commerciale. Le chargeur embarqué à base de GaN de Changan utilisant la technologie Navitas a été cité comme un exemple précoce de production. Les utilisateurs des technologies de l'information et des centres de données, des télécommunications et de l'industrie ajoutent de la demande à mesure que l'infrastructure d'IA et les réseaux 5G nécessitent des équipements de conversion de puissance. L'aérospatiale, la défense, le médical, l'énergie renouvelable et les applications de stockage connectées au réseau restent des opportunités plus petites qui utilisent les caractéristiques haute fréquence et de conception compacte du GaN.
Analyse géographique
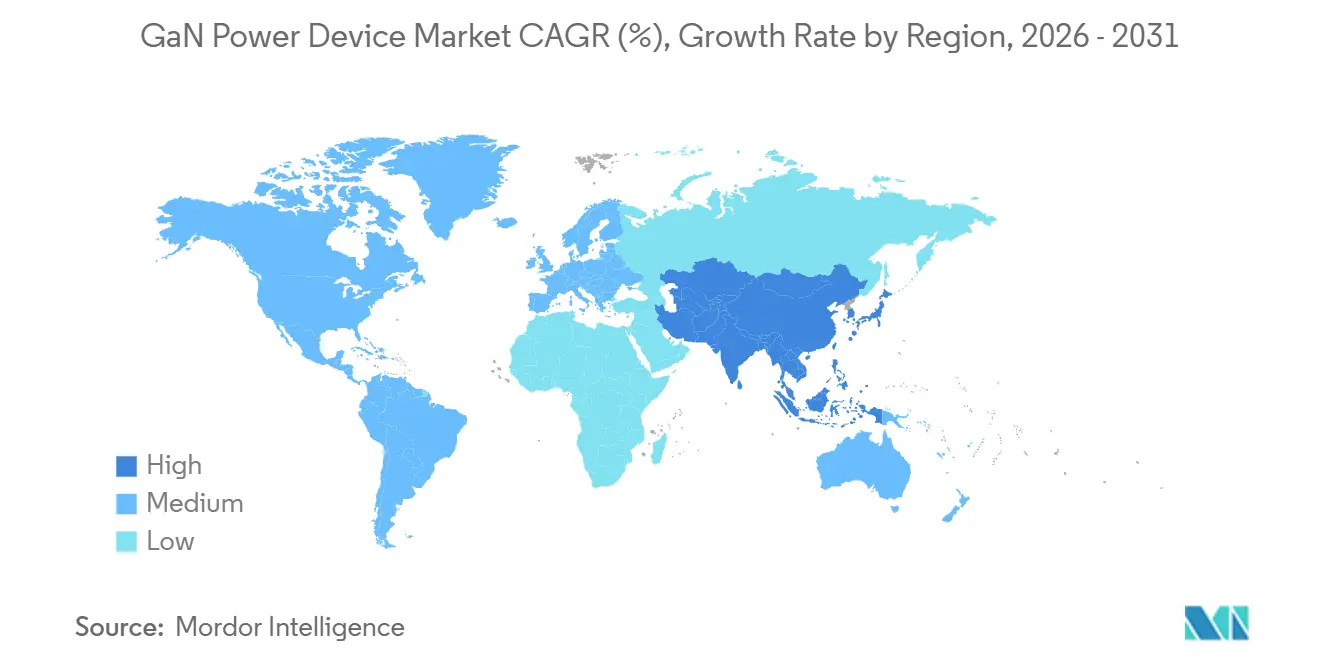
L'Asie-Pacifique a représenté 36,9 % du chiffre d'affaires mondial en 2025 et devrait croître à un CAGR de 39,4 % jusqu'en 2031. La base de production d'électronique grand public de la région soutient la maturité des procédés et l'amélioration des rendements qui peuvent réduire les coûts pour les produits automobiles et industriels. La position de la Chine sur le gallium relie également la force de production régionale à un risque d'approvisionnement auquel est confronté le marché mondial des dispositifs de puissance GaN. L'Amérique du Nord dispose d'une solide base de demande dans les centres de données d'IA, où les hyperscalers qualifient des dispositifs 650 V et inférieurs à 200 V pour la conversion de puissance. Les investissements américains dans la récupération du gallium et la fabrication nationale reflètent les préoccupations concernant la résilience de l'approvisionnement. L'Europe dispose d'une solide base de fournisseurs automobiles, l'Allemagne jouant un rôle central dans l'électronique de puissance pour véhicules. La production pilote de GaN de puissance sur 300 mm d'Infineon à Villach, en Autriche, annoncée en septembre 2024, vise à utiliser l'infrastructure de fabrication silicium établie pour la montée en puissance du GaN.
Les exigences d'écoconception de l'UE soutiennent la distribution européenne de chargeurs grand public et industriels efficaces. L'Amérique du Sud, le Moyen-Orient, l'Afrique et les marchés plus petits d'Asie-Pacifique adoptent les produits GaN à mesure que la baisse des coûts améliore l'accès aux chargeurs rapides et aux infrastructures d'alimentation. Le Brésil offre des opportunités d'entrée grâce aux chaînes d'approvisionnement en recharge de véhicules électriques et en électronique grand public. L'Arabie saoudite et les Émirats arabes unis ont un potentiel à plus long terme lié à la capacité planifiée des centres de données pour les programmes d'IA souverains. L'Inde développe ses capacités de conception nationales grâce au lancement en mai 2026 par Cyient Semiconductors de 7 circuits intégrés de puissance GaN 650 V développés avec la technologie Navitas.

Paysage concurrentiel
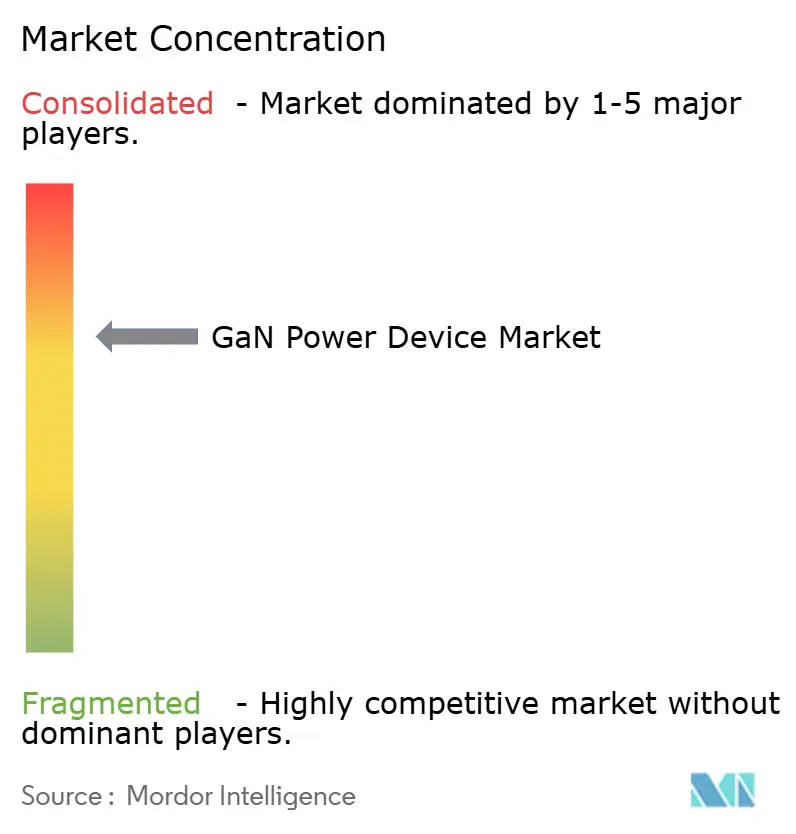
Le marché des dispositifs de puissance GaN est modérément consolidé et comprend des fabricants de dispositifs intégrés, des fournisseurs sans usine et des entreprises spécialisées plus petites. Infineon dispose d'un large portefeuille après l'acquisition de GaN Systems pour 830 millions USD en 2023. Elle a ajouté C2i Semiconductors, basée à Bangalore, en août 2026 pour étendre ses capacités en matière de contrôleurs multiphases à définition logicielle et d'étages de puissance intelligents pour les applications de serveurs d'IA. Cette combinaison place les produits GaN, SiC et silicium aux côtés des fonctions de gestion numérique de l'alimentation. Renesas a finalisé son acquisition de Transphorm en 2025, obtenant des produits SuperGaN et des dispositifs haute tension qualifiés AEC-Q101 pour une utilisation industrielle et automobile.
Navitas passe de la charge grand public vers les applications d'IA, de véhicules électriques et d'infrastructure de réseau. Elle a commencé à expédier des circuits intégrés GaNFast Gen 5 fabriqués aux États-Unis depuis l'installation GaN sur silicium 200 mm de GlobalFoundries à Burlington, Vermont, en septembre 2026. La société a également annoncé en septembre 2026 un accord pour acquérir Claros pour un montant pouvant atteindre 232,8 millions USD, étendant sa position vers la régulation de tension intégrée et la distribution verticale de puissance pour les centres de données d'IA. Onsemi est entré dans la course aux portefeuilles GaN en juin 2026 avec des produits GaNEXUS couvrant de 40 V à 650 V. L'intégration des produits et l'accès à une fabrication qualifiée deviennent des moyens importants de se positionner pour les conceptions à haute valeur ajoutée.
Des fournisseurs plus petits tels que Cambridge GaN Devices, Nexperia et Innoscience se différencient par la spécialisation des procédés et la proximité régionale de l'approvisionnement. Ils peuvent être attractifs là où les grands fournisseurs ont des délais de livraison plus longs ou des exigences de commande minimale élevées. Le marché des dispositifs de puissance GaN présente également un espace technique ouvert dans les produits ultra-haute tension au-dessus de 1 200 V et l'intégration de puissance RF. Ces domaines ne sont pas encore fermement contrôlés par les fournisseurs établis de carbure de silicium ou les spécialistes des HEMT en mode de déplétion. Les informations disponibles ne fournissent pas de données combinées sur la part des principaux acteurs, de sorte qu'elles ne permettent pas d'étayer une affirmation quantifiée d'une base de fournisseurs fortement concentrée. Le positionnement concurrentiel est plutôt indiqué par les acquisitions, les portefeuilles de produits qualifiés, les partenariats de fabrication et la capacité à répondre aux exigences automobiles et des centres de données.
Leaders du secteur des dispositifs de puissance GaN
-
Infineon Technologies AG
-
STMicroelectronics N.V.
-
Texas Instruments Incorporated
-
Navitas Semiconductor Corporation
-
Renesas Electronics Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Navitas Semiconductor a commencé à expédier des circuits intégrés GaNFast Gen 5 fabriqués aux États-Unis depuis l'installation GaN sur silicium 200 mm de GlobalFoundries à Burlington, Vermont, marquant la première production en volume de circuits intégrés GaN fabriqués nationalement pour l'infrastructure d'IA et les applications sensibles à la sécurité nationale.
- Septembre 2026 : Navitas Semiconductor a annoncé un accord pour acquérir Claros, une société spécialisée dans les régulateurs de tension intégrés et les solutions de distribution verticale de puissance, pour un montant pouvant atteindre 232,8 millions USD, étendant sa plateforme de semi-conducteurs de puissance GaN et SiC vers la distribution verticale de puissance pour les centres de données d'IA.
- Août 2026 : Infineon Technologies a annoncé l'acquisition de C2i Semiconductors, basée à Bangalore, spécialisée dans les contrôleurs multiphases à définition logicielle et les étages de puissance intelligents. La transaction vise à compléter les semi-conducteurs de puissance GaN, SiC et silicium d'Infineon par des capacités de gestion numérique de l'alimentation pour les serveurs de centres de données d'IA.


Périmètre du rapport mondial sur le marché des dispositifs de puissance GaN
Les dispositifs de puissance GaN sont des composants semi-conducteurs fabriqués à partir de nitrure de gallium. Ils gèrent des tensions élevées et commutent nettement plus rapidement et plus efficacement que les dispositifs conventionnels à base de silicium.
Le marché mondial des dispositifs de puissance GaN est segmenté par type de dispositif, plage de tension, mode de fonctionnement, secteur d'utilisation finale et géographie. Les prévisions du marché sont fournies en termes de valeur (USD). Par type de dispositif, le marché est segmenté en dispositifs discrets de puissance GaN, circuits intégrés de puissance GaN, modules de puissance GaN, HEMT GaN, FET GaN, diodes Schottky GaN et autres. Par plage de tension, le marché est segmenté en inférieur à 200 V, 200-600 V, 601-1 200 V et supérieur à 1 200 V. Par mode de fonctionnement, le marché est segmenté en mode d'amélioration, mode de déplétion et configuration cascode. Par secteur d'utilisation finale, le marché est segmenté en électronique grand public, automobile, technologies de l'information et centres de données, télécommunications, industrie, énergie renouvelable, aérospatiale et défense, militaire, santé et médical, et autres. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des dispositifs de puissance GaN dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
| Dispositifs discrets de puissance GaN |
| Circuits intégrés de puissance GaN |
| Modules de puissance GaN |
| HEMT GaN |
| FET GaN |
| Diodes Schottky GaN |
| Autres dispositifs de puissance GaN |
| Inférieur à 200 V |
| 200 - 600 V |
| 601 - 1 200 V |
| Supérieur à 1 200 V |
| Mode d'amélioration |
| Mode de déplétion |
| Configuration cascode |
| Électronique grand public |
| Automobile |
| Technologies de l'information et centres de données |
| Télécommunications |
| Industrie |
| Énergie renouvelable |
| Aérospatiale et défense |
| Militaire |
| Santé et médical |
| Autres secteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de dispositif | Dispositifs discrets de puissance GaN | |
| Circuits intégrés de puissance GaN | ||
| Modules de puissance GaN | ||
| HEMT GaN | ||
| FET GaN | ||
| Diodes Schottky GaN | ||
| Autres dispositifs de puissance GaN | ||
| Par plage de tension | Inférieur à 200 V | |
| 200 - 600 V | ||
| 601 - 1 200 V | ||
| Supérieur à 1 200 V | ||
| Par mode de fonctionnement | Mode d'amélioration | |
| Mode de déplétion | ||
| Configuration cascode | ||
| Par secteur d'utilisation finale | Électronique grand public | |
| Automobile | ||
| Technologies de l'information et centres de données | ||
| Télécommunications | ||
| Industrie | ||
| Énergie renouvelable | ||
| Aérospatiale et défense | ||
| Militaire | ||
| Santé et médical | ||
| Autres secteurs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des dispositifs de puissance GaN d'ici 2031 ?
Le marché des dispositifs de puissance GaN devrait atteindre 3,83 milliards USD d'ici 2031, avec un CAGR de 37,83 % à partir de 2026.
Quel segment d'application des dispositifs de puissance GaN connaît la croissance la plus rapide ?
L'automobile est le segment d'utilisation finale à la croissance la plus rapide, avec un CAGR prévu de 39,6 % jusqu'en 2031.
Pourquoi les centres de données d'IA adoptent-ils les dispositifs de puissance GaN ?
Les systèmes d'alimentation pour l'IA nécessitent une conversion haute densité dans les étages 800 V vers 48 V et les bus intermédiaires, où le GaN peut réduire les pertes de conversion et les besoins en refroidissement.
Quelle plage de tension domine la demande en dispositifs de puissance GaN ?
La plage 200-600 V était en tête avec 46,4 % du chiffre d'affaires en 2025, soutenue par les chargeurs, les alimentations de serveurs et les chargeurs embarqués.
Quel est le principal risque d'approvisionnement pour les fabricants de dispositifs GaN ?
La Chine a fourni 99 % de la production mondiale primaire de gallium de faible pureté en 2025, faisant de la disponibilité et du prix du gallium un risque clé.
Quelle région est en tête de l'adoption des dispositifs de puissance GaN ?
L'Asie-Pacifique était en tête avec 36,9 % du chiffre d'affaires en 2025 et devrait croître à un CAGR de 39,4 % jusqu'en 2031.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
